

În stînga este slide-ul din curs, în dreapta aceeași figură, calculată în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas.
Registrul de ordine limită · Spread-ul bid-ask · Ilichiditatea și tiparele intrazilnice · Informația și prețurile · Impactul asupra prețului și execuția optimă · Tranzacționarea de înaltă frecvență și stresul pe piață · Studii de caz: competiția pentru viteză și momentum-ul intrazilnic · AI pentru descoperire științifică
Registrul de ordine limită
Un registru de ordine simulat
Răspuns
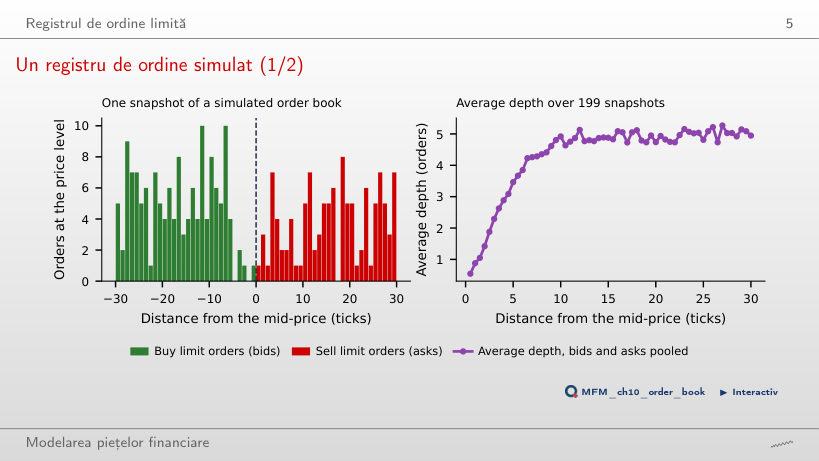
Adîncimea este un stoc de ordine în așteptare; sosirile sînt un flux. Executările și anulările determină cît timp rămîn ordinele în registru, iar ordinele la piață consumă mai întîi cele mai bune cotații. În simulare, adîncimea medie este 0,8 ordine la 1 pas de mijloc, 4,8 la 10 pași și 5,0 la 25 de pași; spread-ul are în medie 3,23 pași de cotare.
Impactul unui ordin la piață asupra prețului
Răspuns
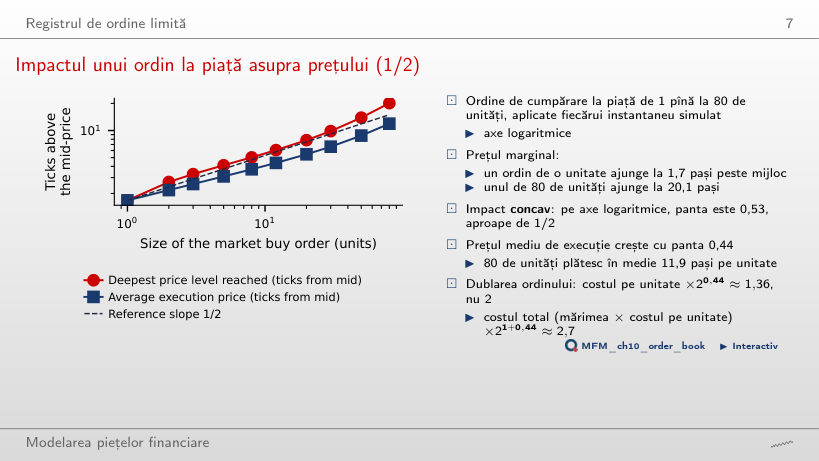
Cu circa 2,71. Costul total este cantitatea înmulțită cu costul mediu pe unitate: 21+0,44 ≈ 2,71. Factorul 1,36 = 20,44 descrie numai costul pe unitate; factorul 2 presupune că acesta rămîne constant. Panta 0,44 este estimată pe cele 10 mărimi (ordinul de 80 de unități plătește în medie 11,9 pași pe unitate), deci relația este o aproximare, nu o egalitate pentru fiecare pereche de ordine. Nivelul cel mai adînc atins are panta 0,53, aproape de 1/2: impactul este concav.
Spread-ul bid-ask
Bid-ask bounce (simulare)
Răspuns
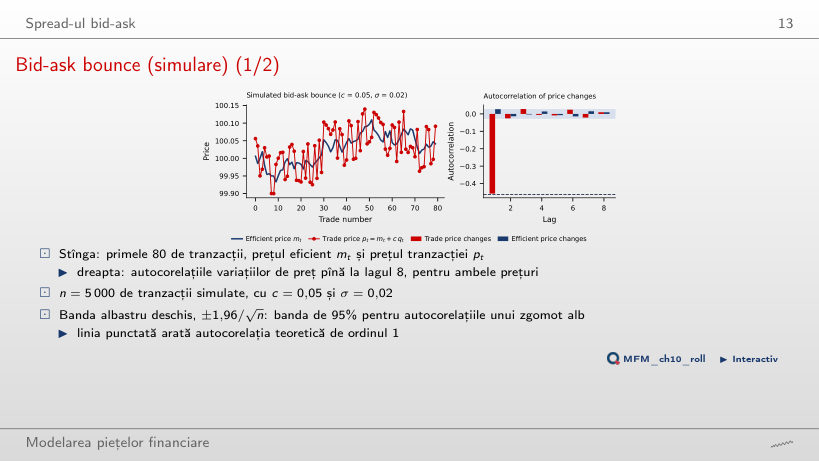
Circa −0,490: ρ1 = −c²/(σ² + 2c²) = −0,01/0,0204. Autocorelația nu se dublează, fiindcă c apare și la numitor. La c = 0,05, estimarea este −0,458, față de −0,463 teoretic, iar estimatorul Roll dă ŝ = 0,0998, față de spread-ul adevărat 2c = 0,10. După lagul 1, autocorelațiile sînt mici, dar cea de la lagul 3 (0,0278) depășește foarte puțin limita benzii de 95% (0,0277): banda este punctuală și nu acoperă simultan toate lagurile.
Estimatori de spread la două frecvențe: SPY
Răspuns
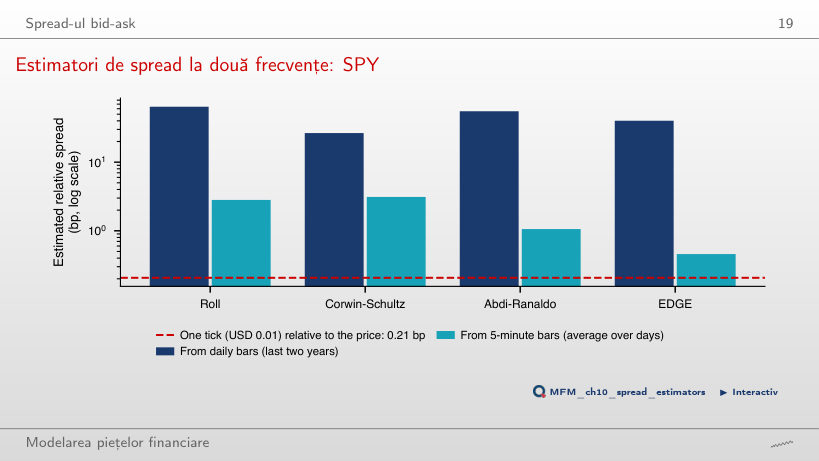
Nu. Intervalul, din bootstrap pe blocuri de 20 de zile, privește media estimărilor EDGE, după înlocuirea valorilor negative cu zero; nu acoperă automat spread-ul efectiv adevărat. Pasul de cotare este o limită inferioară pentru spread-ul cotat, nu pentru cel efectiv; apropierea de un pas este doar o verificare de plauzibilitate. Pe bare zilnice toate estimările sînt cu două ordine de mărime peste un pas (Roll 64,3, Corwin–Schultz 26,5, Abdi–Ranaldo 55,1 și EDGE 40,1 pb), pentru că intervalul zilnic este dominat de volatilitate.
Estimări ale spread-ului pentru 25 de active
Răspuns
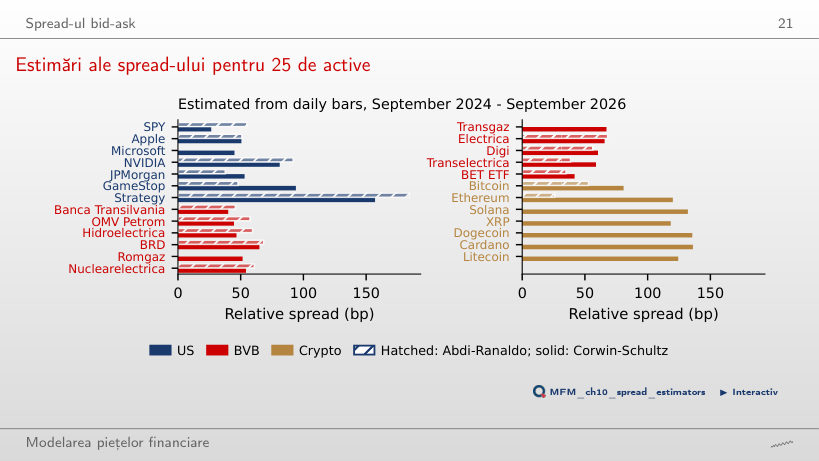
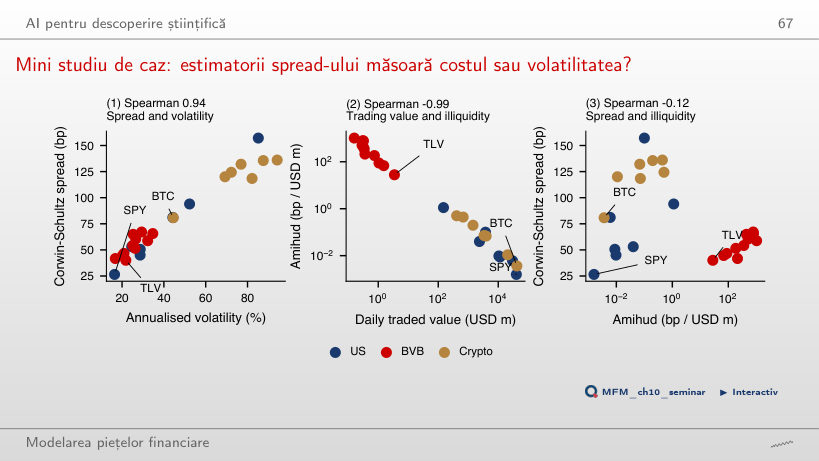
Apropierea proxy-urilor nu stabilește apropierea spread-urilor efective. Estimările din bare zilnice ordonează activele după volatilitate (corelația Spearman cu volatilitatea anualizată este 0,94), ceea ce descrie clasamentul, fără să valideze nivelurile costurilor de tranzacționare; pentru acestea este necesar un reper independent din tranzacții și cotații. Valoarea tranzacționată zilnică mediană, 10 505 milioane USD în SUA și 0,34 milioane USD la BVB (un raport de circa 31 000), justifică prudența.
Ilichiditatea și tiparele intrazilnice
Ilichiditatea Amihud pentru 25 de active
Răspuns
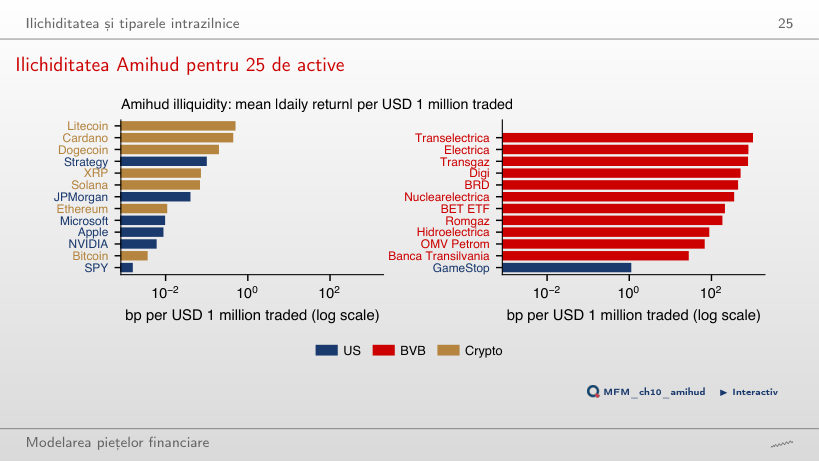
De circa 17 600 de ori: 28,0 pb față de 0,0016 pb la 1 milion USD tranzacționat. Bitcoin are 0,0037 pb, aproape de SPY, iar Transelectrica 1 024,0 pb. Raportul Amihud separă cele trei piețe prin ordine de mărime, ceea ce estimatorii de spread din bare zilnice nu fac.
Ilichiditatea în timp: trei piețe
Răspuns
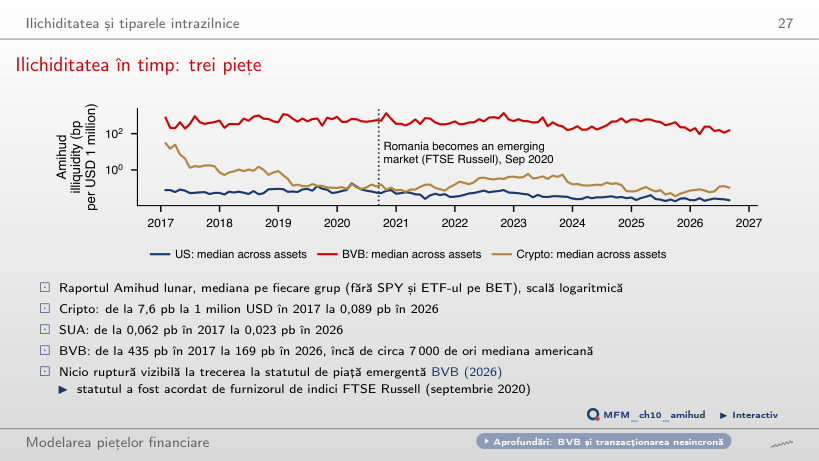
Nu: evoluția observată nu oferă singură un contrafactual, iar nici absența unei rupturi vizibile nu dovedește un efect nul. Media medianelor lunare BVB scade de la 435 pb la 1 milion USD în 2017 la 169 pb în ianuarie–august 2026; în august 2026, mediana lunară este 153 pb, de circa 7 000 de ori peste mediana americană. Cea mai mare scădere o au cripto-activele: media anuală coboară de la 7,6 pb la 0,089 pb.
SPY în cursul zilei de tranzacționare
Răspuns
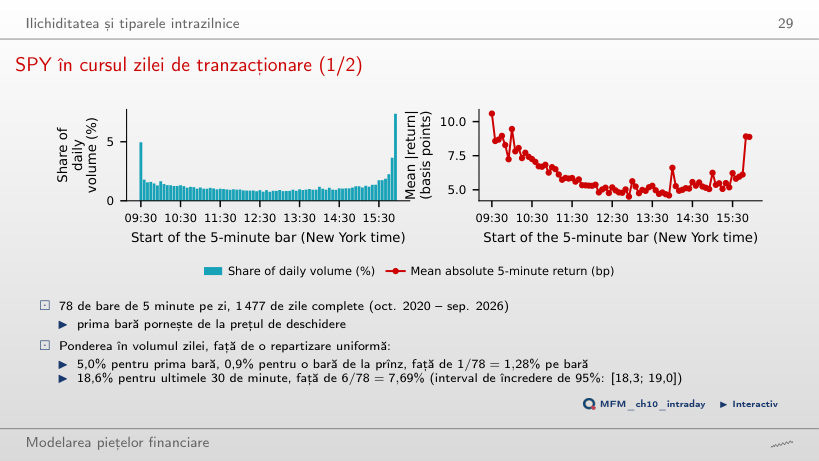
18,6%, față de 12,7% în primele 30 de minute și 0,9% pentru o bară de 5 minute de la prînz. Randamentul absolut mediu este 10,6 pb în prima bară și 5,1 pb la prînz, un raport de 2,06.
Lichiditatea și volatilitatea: SPY și VIX
Răspuns
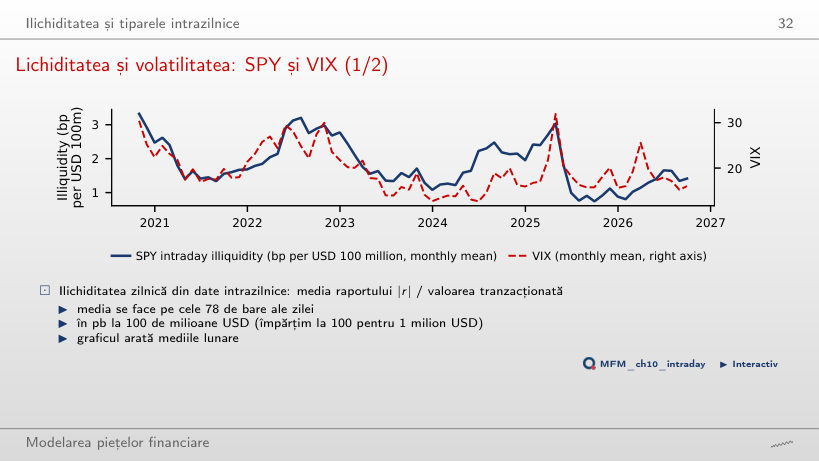
O creștere de circa 9,5%: elasticitatea ilichidității față de VIX este 0,95, iar 0,95 × 10% = 9,5%. Este o asociere, nu un efect cauzal identificat. Panta zilnică are eroarea standard HAC 0,12; pe mediile lunare, panta este 1,03. Corelația este 0,58 pe date zilnice și 0,69 pe mediile lunare. În aprilie 2025 ilichiditatea a fost 3,04 pb la 100 de milioane USD, față de o medie de 1,83.
Informația și prețurile
Lambda lui Kyle și profitul investitorului din interior
Răspuns
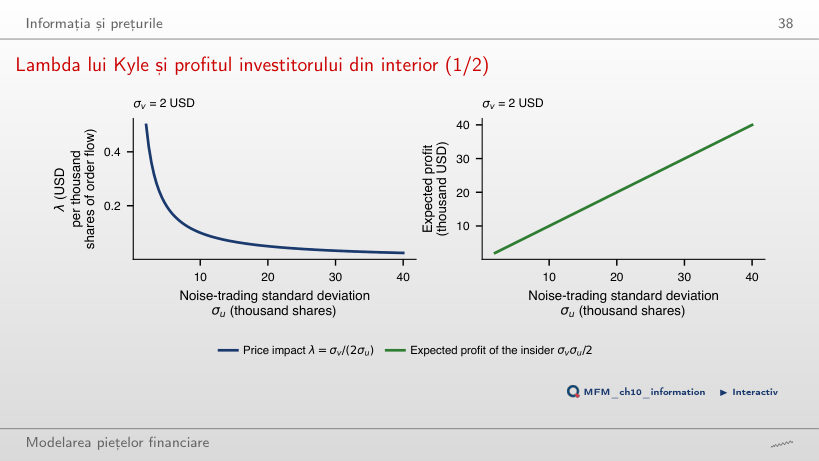
Rămîne neschimbat. Profitul așteptat este σvσu/2, deci cele două schimbări se compensează: de la σv = 2 USD și σu = 10 mii de acțiuni la 1 USD și 20 de mii de acțiuni, profitul rămîne 10 mii USD. În schimb, λ = σv/(2σu) scade de patru ori, de la 0,10 la 0,025 USD la o mie de acțiuni. Prețul dezvăluie tot jumătate din informația privată.
Impactul asupra prețului și execuția optimă
Traiectorii optime și frontiera eficientă
Răspuns
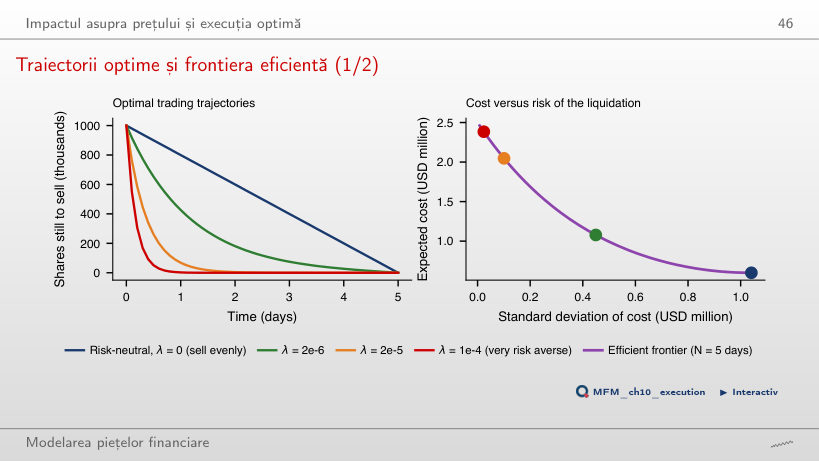
λ se împarte la 4. Traiectoria depinde de produsul λσ², iar dublarea lui σ înmulțește σ² cu 4; relația este valabilă și pentru formula discretă, în cinci pași zilnici, folosită de pagină. La 1 milion de acțiuni vîndute în 5 zile, cu λ = 2·10⁻⁶, abaterea standard a costului scade de la 1,04 milioane USD (vînzare uniformă) la 0,45 milioane USD, iar costul așteptat crește de la 0,60 la 1,08 milioane USD; în prima zi se vinde 57% din poziție.
Tranzacționarea de înaltă frecvență și stresul pe piață
Crahul fulger din 6 mai 2010
Răspuns
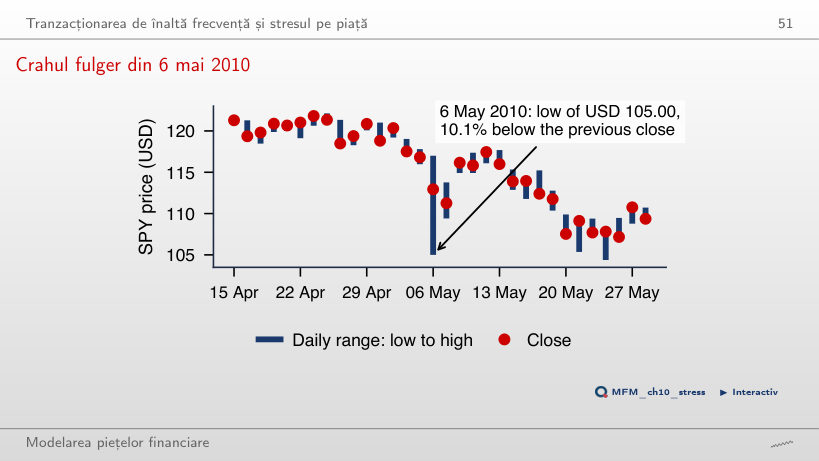
Cu circa 7,56%: 112,942/105 − 1. Minimul a fost cu 10,1% sub închiderea anterioară (116,82 USD), iar închiderea cu 3,3% sub ea. Volumul zilei a fost de 3,0 ori mediana zilelor anterioare. Barele zilnice permit aceste comparații, fără să descrie căderea și revenirea din cursul zilei.
Studii de caz: competiția pentru viteză și momentum-ul intrazilnic
Studiu de caz: taxa zilnică implicită pentru SPY
Răspuns
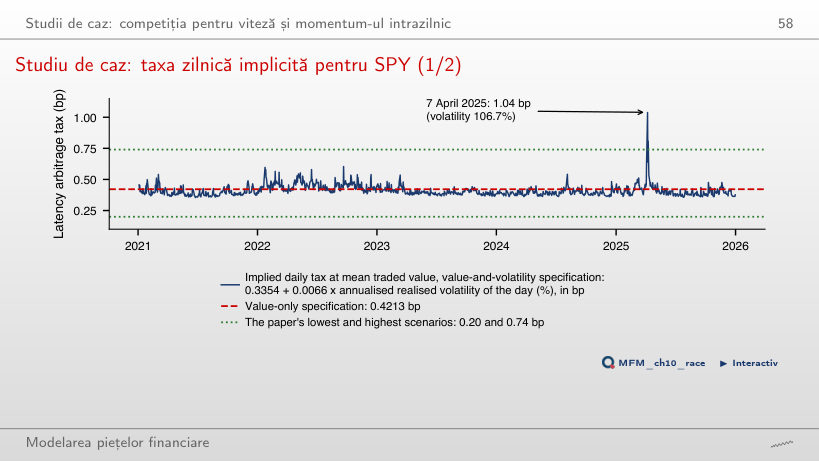
Rămîne neschimbată. Taxa implicită este 0,3354 + 0,0066 × volatilitatea realizată, în procente; pragul schimbă numai clasificarea depășirilor: de la 30% din zile peste 0,4213 pb la 2 din cele 1 244 de zile peste 0,74 pb. Maximul, 1,04 pb, apare pe 7 aprilie 2025, cu o volatilitate realizată de 106,7%; mediana este 0,40 pb. Valorile transferă pe SPY coeficienții estimați la Londra, unde taxa măsurată este 0,419 pb.
Studiu de caz: momentum-ul intrazilnic al SPY, 2020–2026
Răspuns
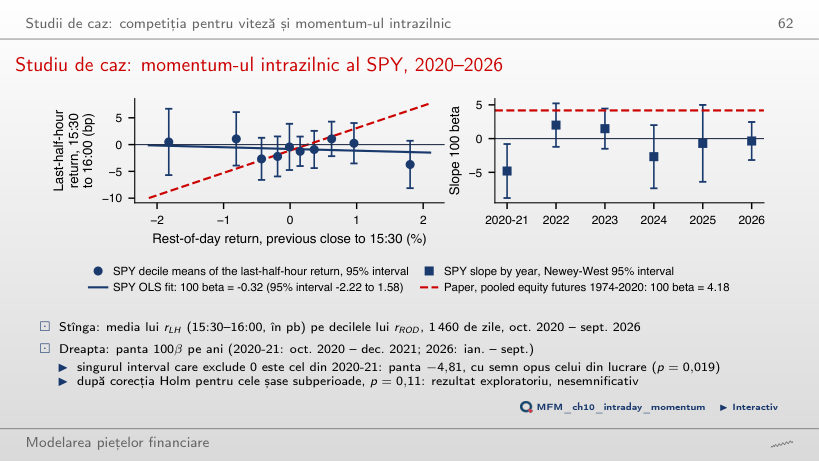
Nu respinge nicio ipoteză nulă din această familie: prima comparație este 0,043 cu 0,05/6 ≈ 0,0083, iar p-valoarea ajustată minimă este circa 0,26. Nerespingerea nu demonstrează pante nule. Pentru ultimele 30 de minute, pe cele 1 460 de zile din oct. 2020 – sept. 2026, panta este 100β = −0,32 (t = −0,33), cu intervalul de 95% [−2,22; 1,58]: panta lucrării, 4,18, este în afara lui. Singura subperioadă cu un interval care exclude 0 este 2020-21, cu panta −4,81, de semn opus (p = 0,019; după corecția Holm pentru șase subperioade, p = 0,11).
AI pentru descoperire științifică
Mini studiu de caz: estimatorii spread-ului măsoară costul sau volatilitatea?
Răspuns
Testul nu identifică o asociere monotonă diferită de zero; nu demonstrează independență și nu identifică o relație cauzală. Raportul Amihud este un proxy de ilichiditate, nu costul efectiv observat. În același eșantion, corelația Corwin–Schultz cu volatilitatea anualizată este 0,94; diferența dintre cele două corelații este 1,06, cu intervalul de 95% [0,58; 1,44] pe active. Raportul Amihud și valoarea tranzacționată au corelația −0,99.
SPY: bare de 5 minute, sesiunea regulată, octombrie 2020 – septembrie 2026, și bare zilnice. Cele 25 de active din SUA, de la BVB și cripto: bare zilnice, septembrie 2024 – septembrie 2026; valorile tranzacționate la BVB sînt convertite în USD. Prețuri EODHD; VIX. Registrul de ordine și modelul Roll sînt simulate.