

În stînga este slide-ul din curs, în dreapta aceeași figură, calculată în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas.
Motivație: dependența dintre piețe · Măsurarea covarianței și a incertitudinii ei · GARCH multivariat și DCC · Corelații în criză și distorsiunea Forbes–Rigobon · Copule și dependență în cozi · Aplicații: Europa, România și bănci · Studii de caz: volatilitatea comună globală și DCC în dimensiuni mari · AI pentru descoperire științifică
Motivație: dependența dintre piețe
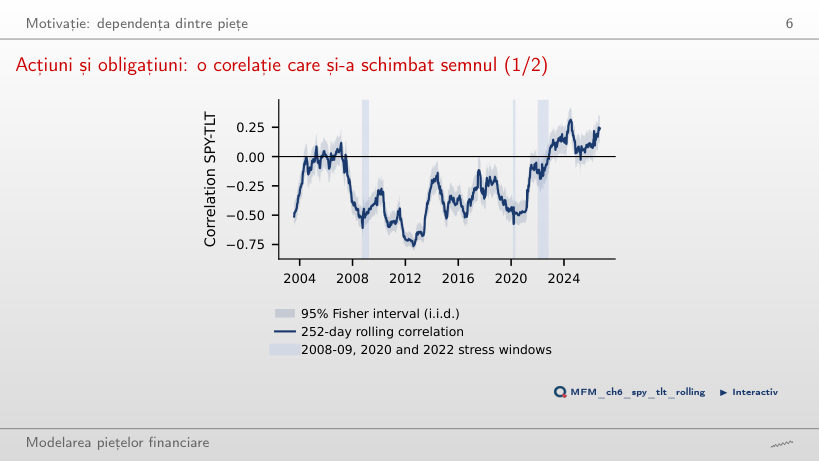
Acțiuni și obligațiuni: o corelație care și-a schimbat semnul
Răspuns
O crește: termenul de covarianță al varianței portofoliului este 2w₁w₂σ₁σ₂ρ, deci cu ponderi pozitive crește odată cu ρ. Pe fereastra de 252 de zile, corelația a fost pozitivă în 6% din zile înainte de 2022 și în 81% din zile din ianuarie 2022, deci obligațiunile au compensat mai puțin pierderile din acțiuni. Explicația discutată în curs: șocurile de creștere economică mișcă acțiunile și obligațiunile în sensuri opuse, iar șocurile de inflație le mișcă în același sens. Graficul documentează schimbarea corelației; singur, nu identifică șocul care a produs-o.
Măsurarea covarianței și a incertitudinii ei
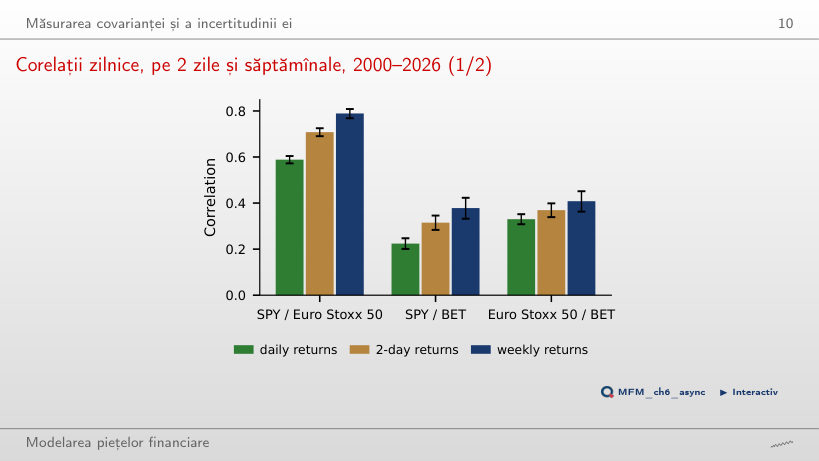
Corelații zilnice, pe 2 zile și săptămînale, 2000–2026
Răspuns
Bursele din zona euro se închid înaintea celei din New York, deci știrile americane de după închiderea europeană intră în prețurile europene abia a doua zi. Corelația din aceeași zi este deplasată spre zero, iar corelația decalată (SPY ieri, Euro Stoxx 50 azi) este 0,20. Pe orizonturi mai lungi, decalajul de o zi cîntărește tot mai puțin.
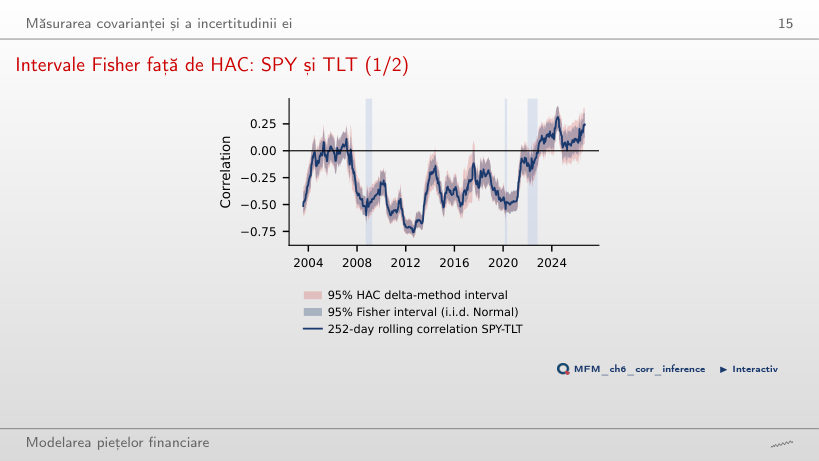
Intervale Fisher față de HAC: SPY și TLT
Răspuns
Nu. Pe fereastra de 252 de zile, mediana raportului dintre lățimea intervalului HAC și a celui Fisher este 1,17 la L = 0, 1,24 la L = 4 și 1,39 la L = 20. Formula Fisher presupune perechi i.i.d. cu distribuția Normală bivariată; L = 0 elimină doar termenii cu lag, nu și momentele de ordinul patru din eroarea standard. Pe 2002–2021, eroarea standard a corelației este 0,0120 după Fisher și 0,0217 fără laguri. Cu L = 4, concluzia testului se schimbă în 8,2% din ferestre. Și intervalul HAC cere momente de ordinul patru finite, pe care Capitolul 1 le pune sub semnul întrebării: HAC tratează dependența, dar nu compensează lipsa momentelor.
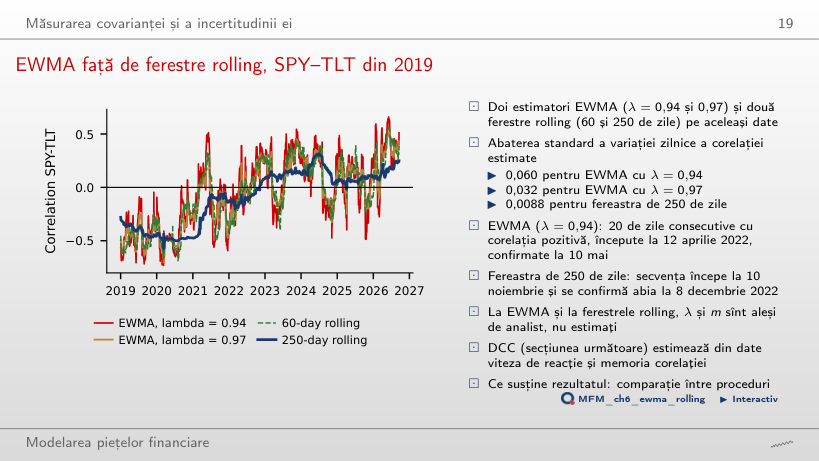
EWMA față de ferestre rolling, SPY–TLT din 2019
Răspuns
Mai tîrziu: a 20-a zi consecutivă cu corelație pozitivă este 10 mai 2022 la λ = 0,94 (secvența începe la 12 aprilie) și 9 decembrie 2022 la λ = 0,995, după fereastra de 250 de zile (8 decembrie). Ponderea celui mai recent produs de randamente este 1 − λ: 6% la λ = 0,94 și 0,5% la λ = 0,995; timpul de înjumătățire al ponderilor crește de la 11,2 la 138,3 zile. Viteza are un preț: abaterea standard a variației zilnice a corelației este 0,060 la λ = 0,94, 0,007 la λ = 0,995 și 0,0088 pentru fereastra de 250 de zile.
GARCH multivariat și DCC
Corelația DCC dintre SPY și TLT, 2002–2026
Răspuns
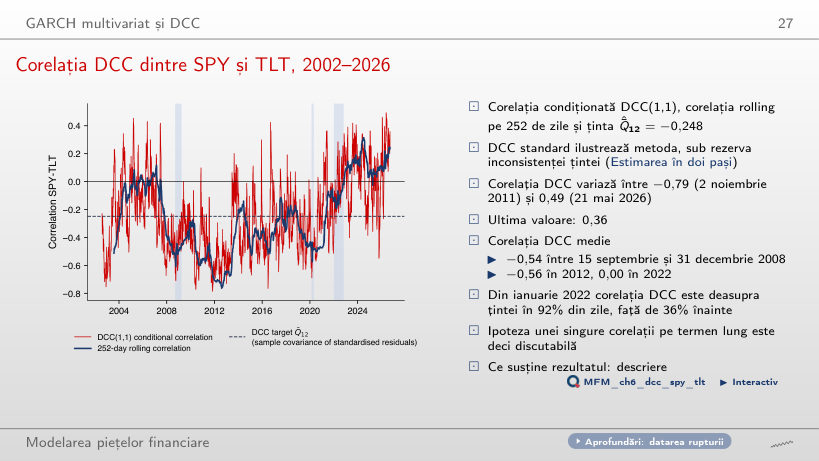
Este persistența corelației: a + b = 0,986; indicatorul euristic ln 0,5 / ln(a + b) dă aproximativ 48 de zile, nu timpul exact de înjumătățire al lui Q_t, deoarece E_t[ε_{t+1}ε_{t+1}′] = R_{t+1}, nu Q_{t+1}. Testul LR față de corelația constantă dă 533,4; bootstrap-ul sub CCC dă p = 0,005, cea mai mică valoare posibilă cu B = 199. Sînt estimări DCC standard, o ilustrare a metodei: cu correlation targeting, ele sînt în general inconsistente.
Aplicație: ponderi de varianță minimă cu DCC
Răspuns
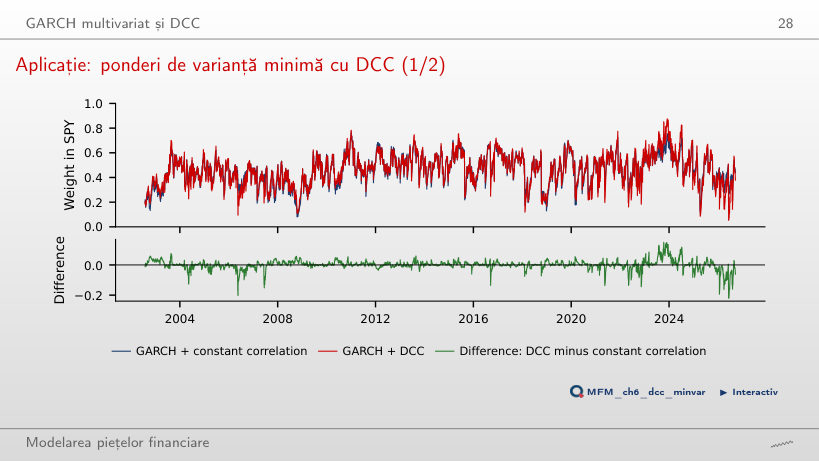
Nimic, din această comparație singură. Diferența este de aproximativ 0,04 puncte procentuale de volatilitate anualizată, iar parametrii sînt estimați pe tot eșantionul: rezultatul nu este o evaluare out-of-sample și nici un test de echivalență. Portofoliul 60/40 fix are 10,99%, deci cea mai mare parte a cîștigului vine din volatilitățile GARCH. Ponderile DCC diferă de cele cu corelație constantă în medie cu 1,9 puncte procentuale și cel mult cu 22 (8 iunie 2026). ▶ schimbă corelația constantă: la 0,90, volatilitatea cu corelație constantă urcă la 12,73%.
Corelații în criză și distorsiunea Forbes–Rigobon
Creșterea corelației cauzată numai de volatilitate
Răspuns
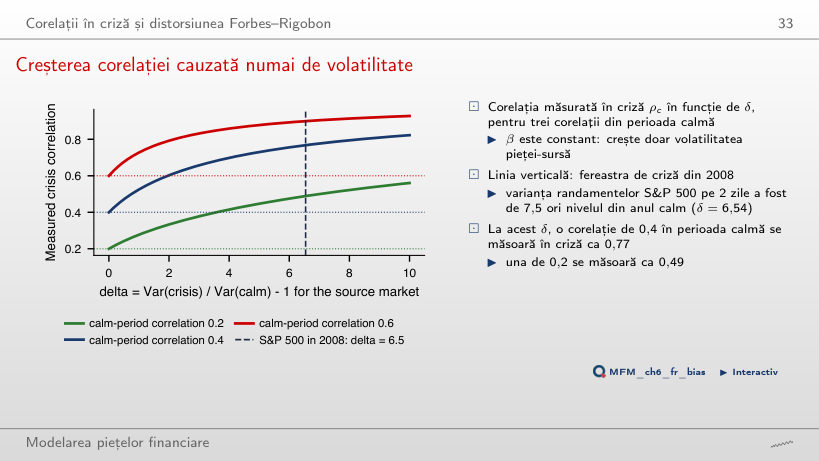
Crește tot mai încet: 0,82 la δ = 10. Din ρ_c = ρ√((1 + δ)/(1 + δρ²)), corelația măsurată se apropie de 1 numai cînd δ → ∞. Varianța mai mare a pieței-sursă mărește ponderea factorului comun în varianța pieței-țintă, deși coeficientul de transmitere β și varianța șocului specific rămîn aceleași. La δ = 6,54, o corelație necondiționată de 0,2 se măsoară ca 0,49.
2008: corelații de criză brute față de cele corectate
Răspuns
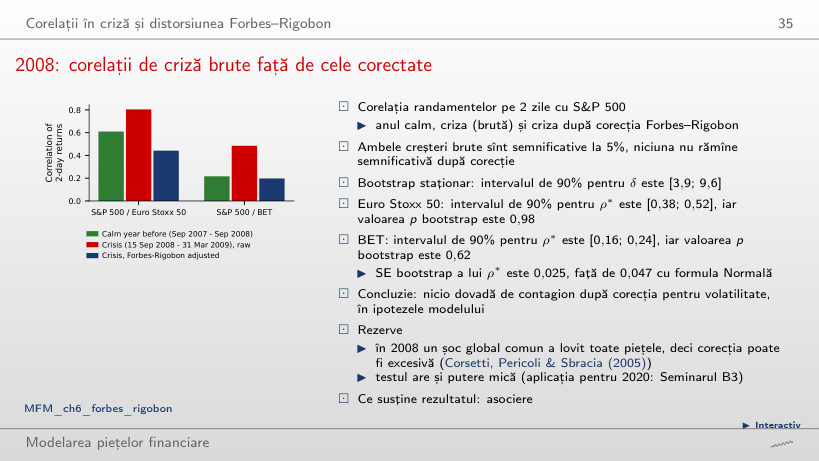
Nu găsim dovezi de contagion, în ipotezele modelului: nu respingem ipoteza că corelația corectată nu a crescut. Corelația este 0,61 în anul calm, 0,80 în criză (creșterea brută are p = 0,005) și 0,44 după corecție. p = 0,93 vine din testul Fisher z unilateral calculat pe pagină; bootstrap-ul staționar din curs dă p = 0,98. Un p-value mare nu este probabilitatea ipotezei nule și nu dovedește absența contagion. La BET, 0,48 devine 0,20 (p = 0,55). Cifrele se schimbă cînd deplasăm ferestrele (▶), deci alegerea lor trebuie justificată.
Copule și dependență în cozi
Corelații de depășire: S&P 500 și Euro Stoxx 50
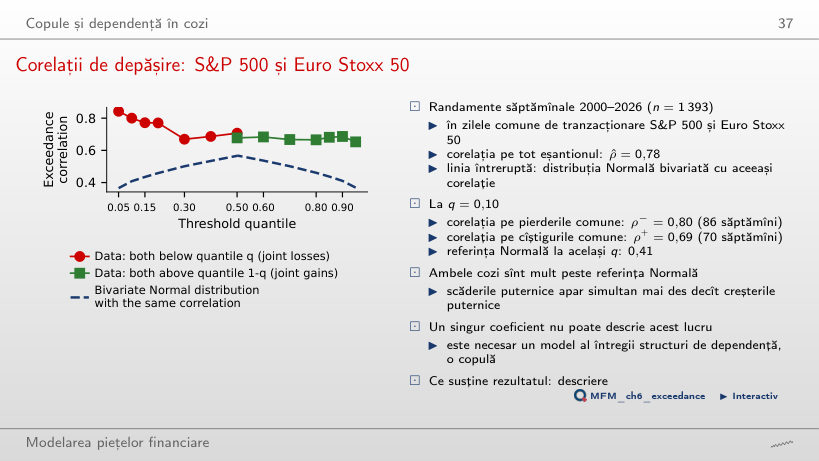
Răspuns
Corelația Pearson a randamentelor săptămînale, calculată numai pe cele 86 de săptămîni în care ambele randamente sînt sub propria cuantilă de 10%. Nu este o probabilitate condiționată și nici o limită a dependenței în cozi. Pe cîștigurile comune corelația este 0,69 (70 de săptămîni). Distribuția Normală bivariată cu corelația necondiționată 0,78 dă, pentru aceeași selecție, doar 0,41.
Cinci copule cu același tau al lui Kendall
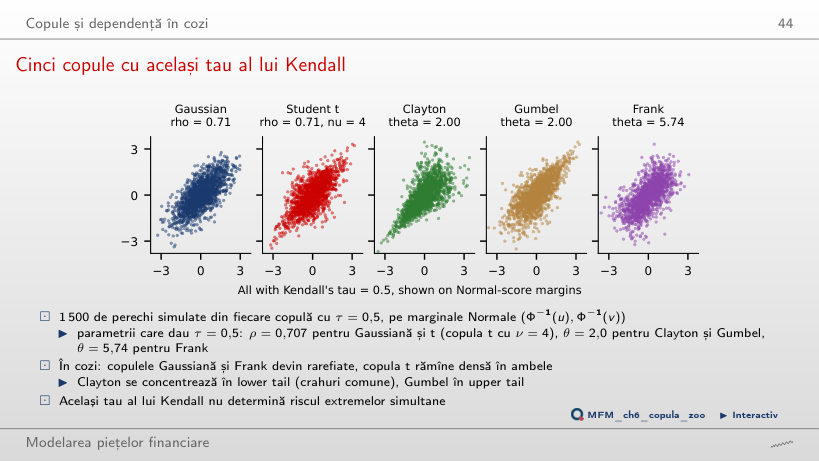
Răspuns
Au probabilitate pozitivă: sub copula Gaussiană, P(U ≤ 0,05, V ≤ 0,05) ≈ 0,020, de opt ori mai mult decît 0,0025 la independență, iar C(q, q)/q ≈ 0,40 la q = 0,05. λ_L = 0 spune doar că C(q, q)/q → 0 cînd q → 0. Același τ nu fixează cozile: copula t cu ν = 4 are λ_L = λ_U = 0,40, Clayton are λ_L = 0,71, Gumbel are doar λ_U = 0,59, iar Gaussiana și Frank au λ = 0. Cînd ▶ crește τ pînă la 0,9, λ al Gaussienei rămîne 0.
De la reziduuri la pseudo-observații: JPM și BAC
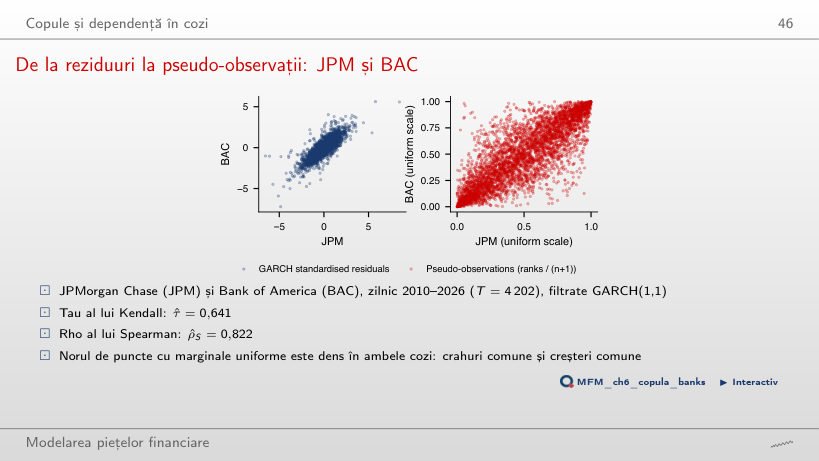
Răspuns
Marginale empirice pe grila uniformă 1/(T + 1), …, T/(T + 1), fără să alegem o distribuție marginală. Rangurile păstrează ordinea observațiilor; nu produc distribuția Normală și nici independență în timp. Filtrul GARCH reduce volatility clustering, iar inferența CML statică folosită aici presupune inovații i.i.d., deci adecvarea filtrării trebuie verificată. Măsurile de rang nu depind de marginale: pentru JPM și BAC, τ = 0,641 și ρ_S = 0,822.
Estimările copulelor și adecvarea lor: JPM și BAC
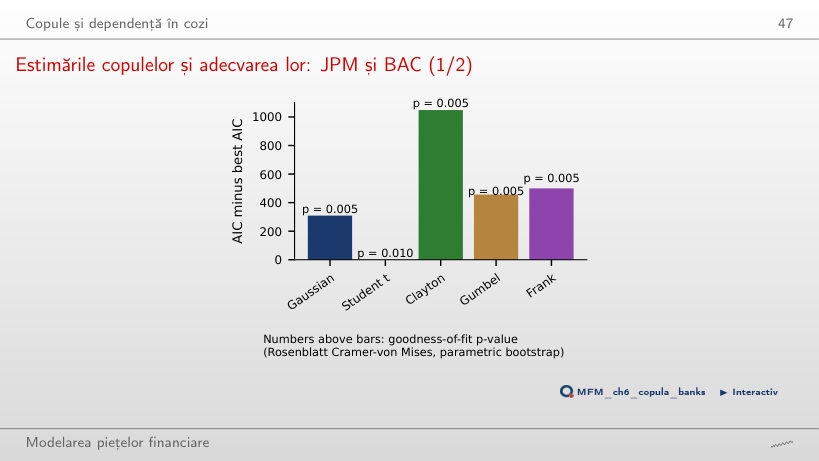
Răspuns
Este familia preferată de AIC dintre cele testate, cu adecvarea respinsă. AIC ordonează familiile, nu validează modelul: copula t are AIC-ul cu 309 puncte sub cel al copulei Gaussiene și cea mai mică statistică Rosenblatt, 0,082. Testul le respinge pe toate cinci, cu cel mai mic p-value posibil: 1/101 ≈ 0,010 pentru t (B = 100) și 1/201 ≈ 0,005 pentru celelalte (B = 200). Nici familia clasată a doua nu este adecvată. Pe măsură ce ν crește (▶), copula t se apropie de cea Gaussiană, iar avantajul AIC scade la 94 de puncte la ν = 40.
Dependența empirică în cozi: JPM și BAC
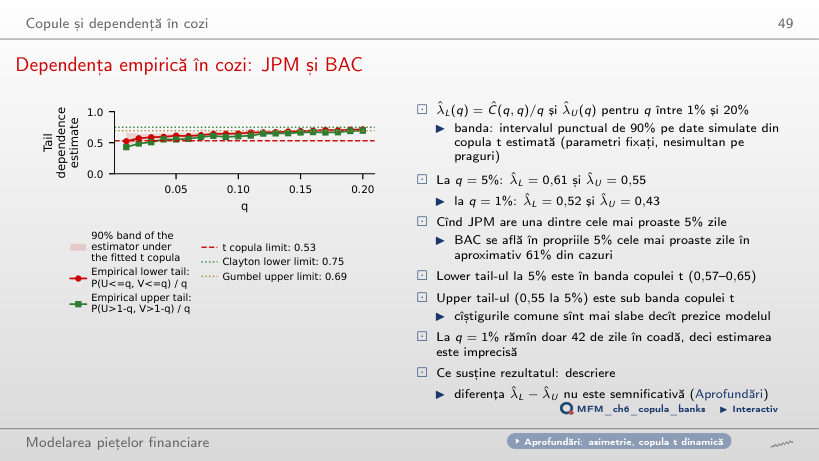
Răspuns
Nu încă: diferența, 0,062, are intervalul bootstrap pe blocuri de 95% [−0,014; 0,138], care conține zero, deci asimetria nu este detectată statistic la acest prag. Banda [0,57; 0,65] este o bandă punctuală de 90%, simulată sub copula t estimată, cu parametrii fixați; ea compară fiecare coadă cu modelul, nu cozile între ele. Cînd JPM este în coada de jos a reziduurilor (210 zile), BAC este în propria coadă în 129 dintre ele.
Aplicații: Europa, România și bănci
Acțiuni din SUA, zona euro și România, 2000–2026
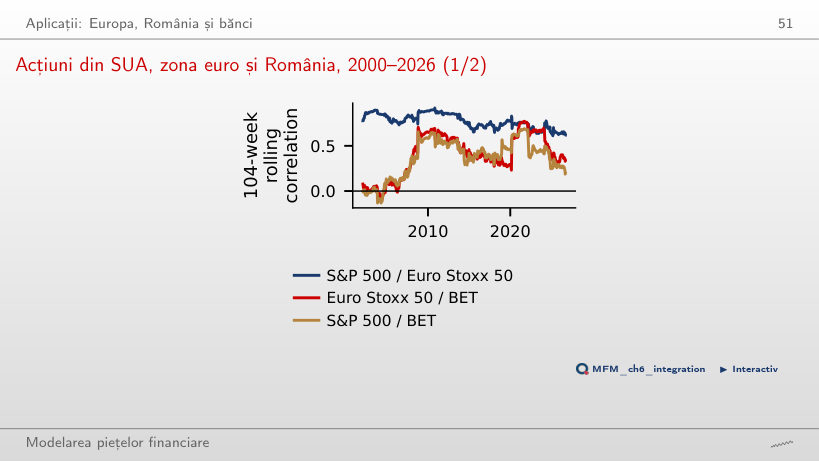
Răspuns
Nu. 0,61 este corelația calculată din toate randamentele săptămînale de la începutul lui 2020; 0,34 folosește doar ultimele 104 săptămîni, pînă în septembrie 2026. Pe subperioade, corelația urcă de la 0,33 (2000–2009) la 0,45 (2010–2019) și 0,61 (din 2020). Pe fereastra rolling urcă în crize (0,76 la sfîrșitul lui 2021) și coboară după aceea, deci o parte din creștere poate fi distorsiunea de volatilitate Forbes–Rigobon. Niciuna dintre cifre nu identifică singură o schimbare structurală a integrării.
Bănci: corelațiile randamentelor săptămînale, 2010–2026
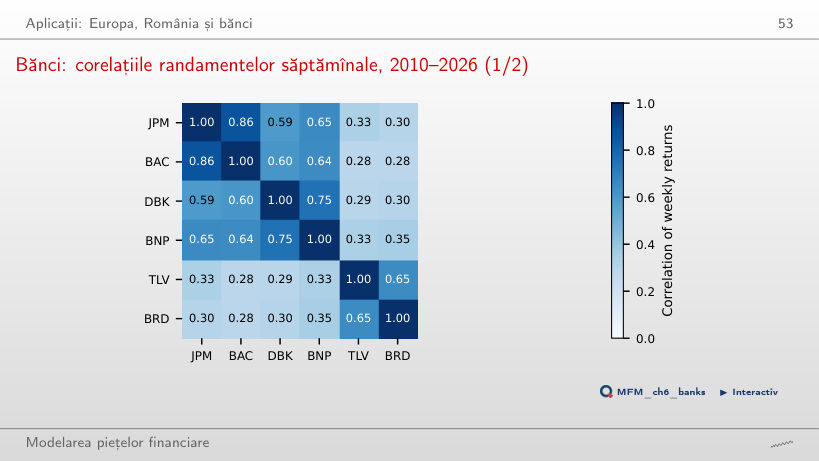
Răspuns
Heatmap-ul arată asocierea, nu cauza. Pe 871 de săptămîni (2010–2026), corelațiile sînt mari în interiorul regiunilor (JPM–BAC 0,86, DBK–BNP 0,75, TLV–BRD 0,65) și mici cu băncile românești (BNP–TLV 0,33, JPM–BRD 0,30). Factorii la nivel de țară (riscul suveran, dobînzile interne, reglementarea) sînt explicații plauzibile, dar matricea nu îi separă. Corelații medii mici nu înseamnă protecție în crize: în martie–iunie 2020, corelația medie dintre băncile românești și celelalte a urcat la 0,56 (blocul următor).
Corelațiile dintre bănci în timp
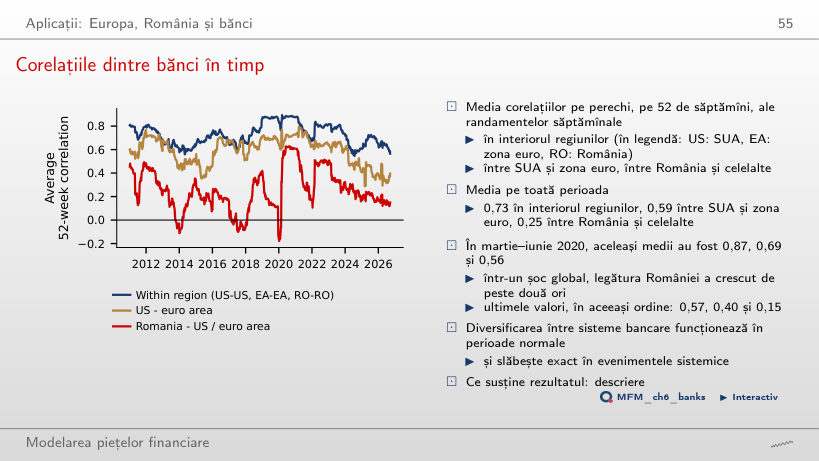
Răspuns
Și observații dinainte de martie 2020. Fiecare punct al seriei este media celor opt corelații România–SUA/zona euro, calculate pe ultimele 52 de săptămîni pînă la acea dată, deci ferestrele din martie–iunie 2020 încep în primăvara lui 2019. Media seriei este 0,56 în martie–iunie 2020 și 0,25 pe toată perioada, adică de peste două ori mai mică: diversificarea între sistemele bancare slăbește în șocurile globale. ▶ lungește fereastra: la 154 de săptămîni, valoarea din martie–iunie 2020 scade la 0,34, fiindcă fereastra cuprinde mai multe săptămîni calme.
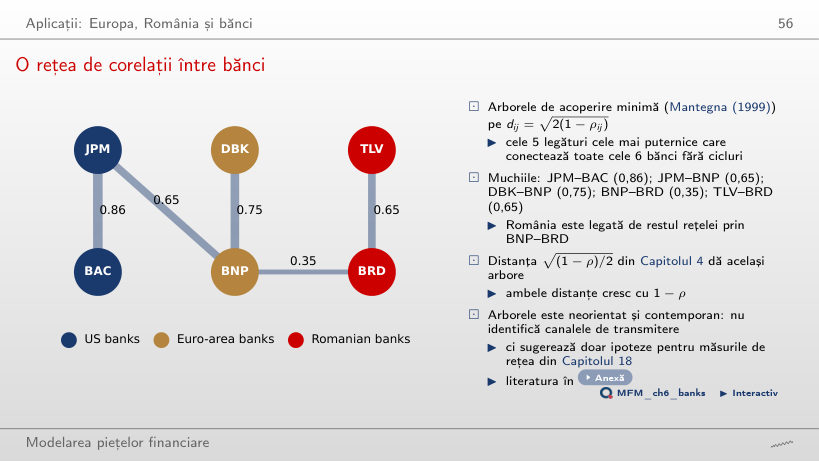
O rețea de corelații între bănci
Răspuns
Nu. Algoritmul ordonează distanțele d = √(2(1 − ρ)) și respinge muchiile care închid un ciclu. A cincea corelație ca mărime, BAC–BNP (0,64), închide ciclul JPM–BAC–BNP și este respinsă; România se leagă prin BNP–BRD (0,35). Muchiile arborelui: JPM–BAC (0,86), DBK–BNP (0,75), JPM–BNP (0,65), TLV–BRD (0,65) și BNP–BRD (0,35). Arborele este neorientat și contemporan, deci nu arată direcția transmiterii.
Studii de caz: volatilitatea comună globală și DCC în dimensiuni mari
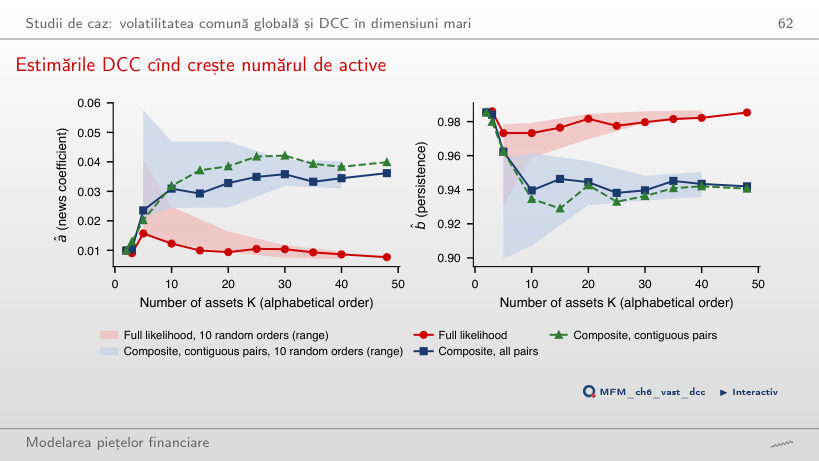
Estimările DCC cînd crește numărul de active
Răspuns
Fiecare termen CL folosește doar un bloc 2 × 2 al țintei. Ținta Q̄ are K(K − 1)/2 corelații estimate înaintea lui (a, b), adică 1 128 la K = 48, iar verosimilitatea completă folosește toată matricea, cu toate erorile ei. Perechile CL nu sînt eșantioane independente: termenii bivariați sînt calculați din aceleași date. Estimările nu evoluează monoton: â cu verosimilitatea completă este 0,0099 la K = 2, 0,0157 la K = 5 și 0,0077 la K = 48, iar â CL pe toate perechile urcă la 0,0362. Cu estimările complete, corelația medie a celor 48 de active are abaterea standard în timp 0,034, față de 0,058 cu CL, iar indicatorul euristic de persistență ln 0,5 / ln(a + b) este 99 de zile, față de 31. Diferența este compatibilă cu mecanismul de mai sus, dar datele singure nu arată care estimare este mai aproape de adevăr. Simulările lui Pakel, Shephard, Sheppard și Engle (2021), pentru scalar BEKK și cDCC, susțin avantajul CL în modelele și configurațiile analizate; ele nu demonstrează absența deplasării în această adaptare pe DCC standard.
AI pentru descoperire științifică
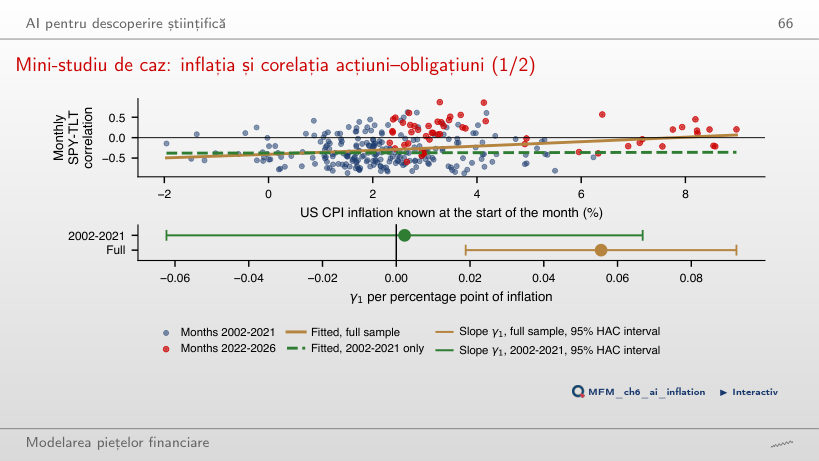
Mini-studiu de caz: inflația și corelația acțiuni–obligațiuni
Răspuns
Nu. Variabila dependentă este z = artanh(ρ). Pe tot eșantionul panta este 0,056 unități z pe punct procentual de inflație (t = 2,97). Pe 2002–2021 este 0,002 (t = 0,07), cu intervalul HAC de 95% [−0,062; 0,067], care include și panta pe tot eșantionul: estimarea este imprecisă, deci nesemnificația nu dovedește un efect nul. O diferență de semnificație nu este un test al diferenței dintre pante. O singură schimbare de regim nu separă nivelul inflației de regimul politicii monetare.
Prețuri zilnice EODHD: SPY, TLT, S&P 500, Euro Stoxx 50, BET și acțiunile JPMorgan Chase, Bank of America, Deutsche Bank, BNP Paribas, Banca Transilvania și BRD; pentru al doilea studiu de caz, cele 48 de acțiuni și ETF-uri listate în SUA din datele cursului cu istoric complet din iulie 2013. Inflația CPI din SUA: U.S. Bureau of Labor Statistics, prin FRED.