

În stînga este slide-ul din curs, în dreapta aceeași figură, calculată în browser din aceleași prognoze. Butonul ▶ modifică parametrul pas cu pas.
Rolul backtesting-ului pentru prognozele de risc · Backtesting pentru VaR: acoperire și independență · Perspectiva reglementatorului: semaforul Basel și FRTB · Backtesting pentru Expected Shortfall · Elicitabilitate și funcții de scor · Backtesting comparativ · Predicția conformală pentru tail risk (riscul pierderilor extreme) · Studii de caz: testarea ES din propriile prognoze și e-backtesting
Rolul backtesting-ului pentru prognozele de risc
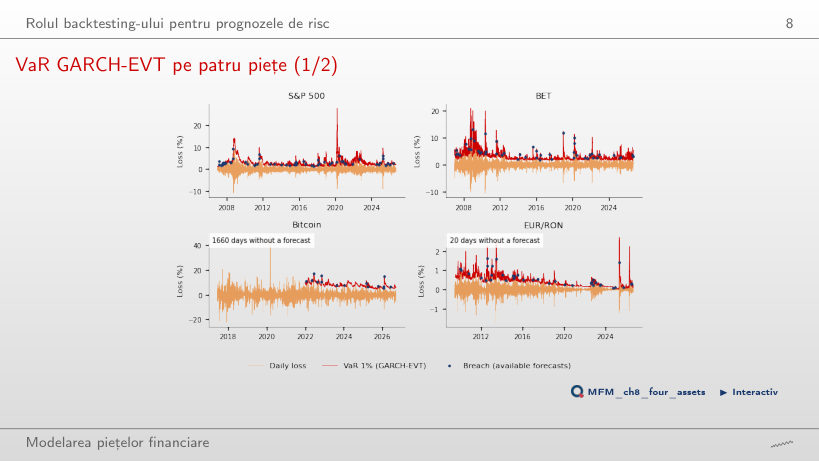
VaR GARCH-EVT pe patru piețe
Răspuns
Nu. Rata verifică doar numărul depășirilor: 57 în 4 959 de zile. Testul Kupiec nu respinge GARCH-EVT pe S&P 500 (p = 0,302), dar testul DQ îl respinge (p asimptotic < 0,001; frecvența simulată sub procesul Monte Carlo al capitolului: 0,5%): depășirile sînt previzibile din nivelul VaR și din depășirile trecute.
Backtesting pentru VaR: acoperire și independență
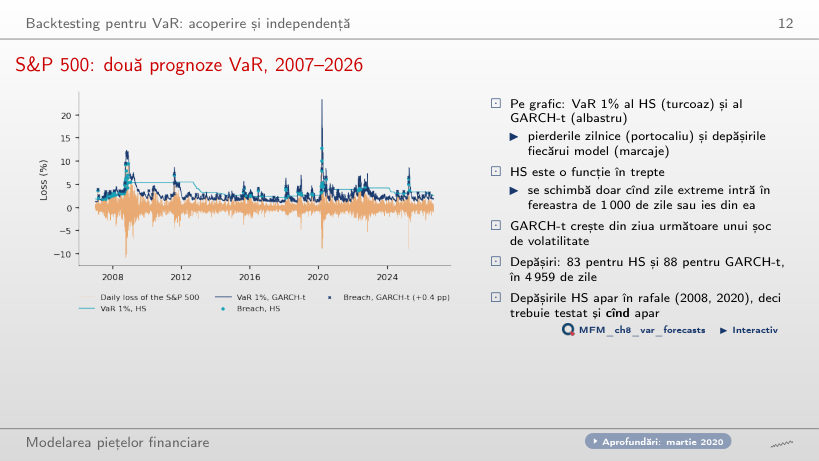
S&P 500: două prognoze VaR, 2007–2026
Răspuns
Nu. Ambele rate, 1,67% și 1,77%, depășesc ținta de 1%, iar Kupiec le respinge pe amîndouă (p < 0,001). Depășirile diferă ca moment: HS are 26 de depășiri în 2008 și 12 în 2020, GARCH-t 8 și 6. Testul independenței respinge HS (LR_ind = 15,90, p < 0,001), dar nu GARCH-t (p = 0,095): este o diferență de diagnostic, nu o dovadă că GARCH-t este superior după orice criteriu.
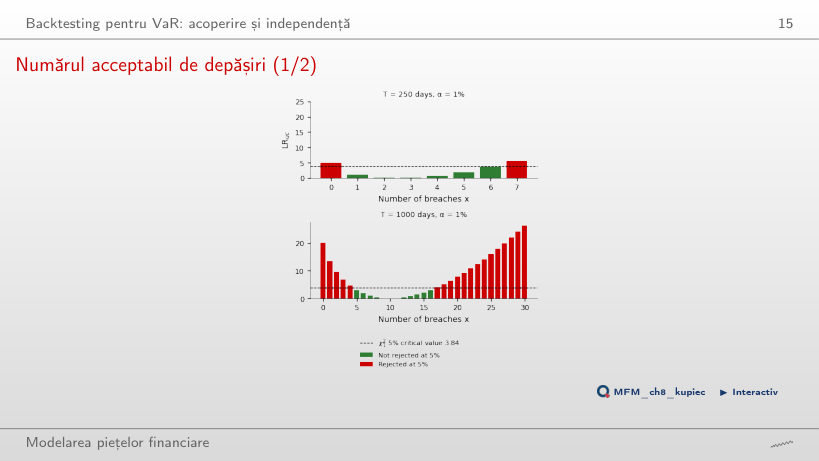
Numărul acceptabil de depășiri
Răspuns
Intervalul acceptat este 1–6 depășiri la T = 250 (0,4%–2,4% din zile), 5–16 la T = 1 000 și 37–64 la T = 5 000 (0,74%–1,28%): numărul crește, iar rata se concentrează în jurul lui 1%. La T = 250, x = 0 dă LR_uc = −500 ln 0,99 = 5,03 > 3,84: regula respinge și în direcția prea puținelor depășiri. P(x = 0) = 8,1% nu este p-value-ul Kupiec. Mărimea efectivă a regulii este 9,5% la T = 250 și 4,6% la T = 5 000; o respingere nu dovedește singură că modelul este greșit.
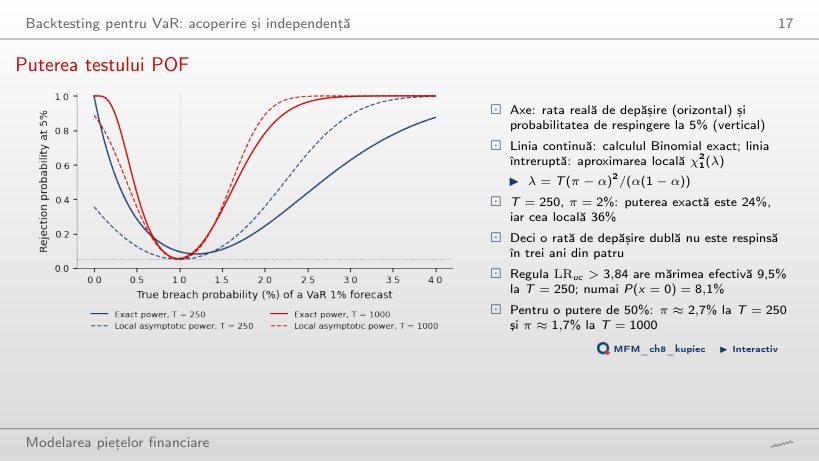
Puterea testului POF
Răspuns
Practic 100%. Puterea exactă (Binomială) la π = 2% este 24% la T = 250, 54% la T = 500, 78% la T = 1 000, 96% la T = 2 000 și practic 100% la T = 5 000; aproximarea locală χ²₁(λ) dă 36%, 61%, 89%, 99% și 100%. Mărimea efectivă a regulii LR_uc > 3,84 este 9,5% la T = 250 și 4,6% la T = 5 000: pragul 3,84 corespunde nivelului nominal de 5%, nu unei mărimi efective exact egale cu 5%.
Ratele de depășire pe modele și piețe
Răspuns
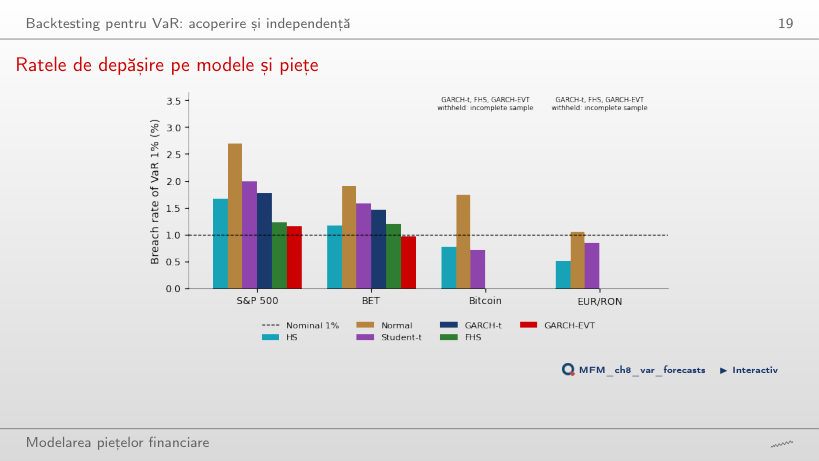
Nu respingem frecvența nominală de 1%. Kupiec verifică doar acoperirea necondiționată: p = 0,708 nu dovedește independența depășirilor și nu este probabilitatea ca modelul să fie corect. Pe S&P 500 (2,70%), BET (1,90%) și Bitcoin (1,74%), modelul Normal este respins.
Momentele depășirilor
Răspuns
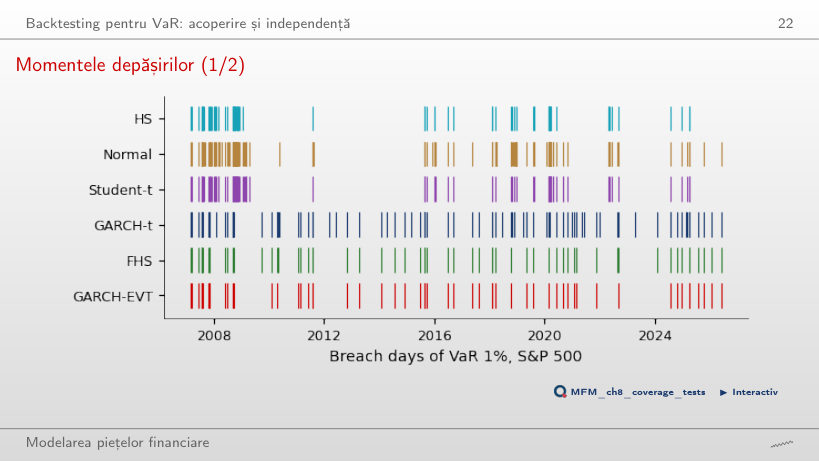
Nu: LR_ind = 0,95, cu p = 0,33. Estimarea π̂₁₁ se sprijină doar pe 3 perechi de depășiri consecutive (n₁₁ = 3, n₁₀ = 38). Pe întregul eșantion 2007–2026, același test respinge independența pentru HS: LR_ind = 15,90, p < 0,001.
Sinteza testelor VaR
Răspuns
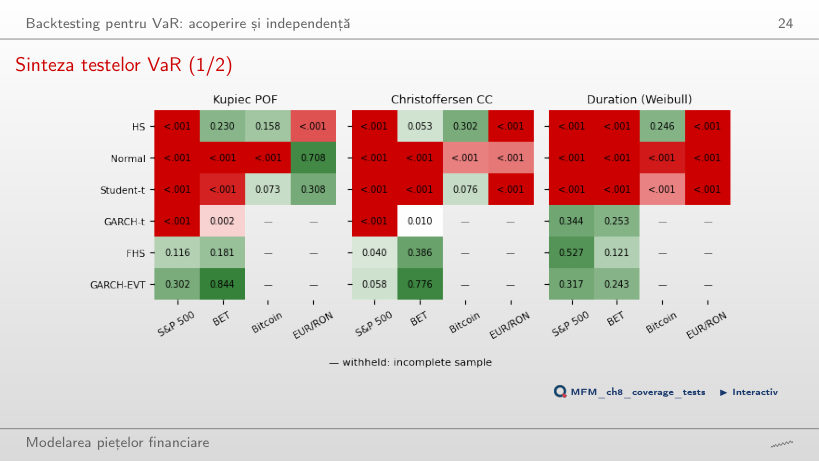
Nerespingerea frecvenței nominale nu exclude abateri de la acoperirea condiționată. Kupiec folosește numărul depășirilor; testul acoperirii condiționate folosește și succesiunea lor, deci verdictele diferite nu se contrazic. p = 0,040 nu este probabilitatea ipotezei nule. Testul DQ respinge și el FHS (p asimptotic < 0,001; frecvența simulată: 0,6%), iar testul duratelor nu (p = 0,527).
Perspectiva reglementatorului: semaforul Basel și FRTB
Semaforul de-a lungul timpului
Răspuns
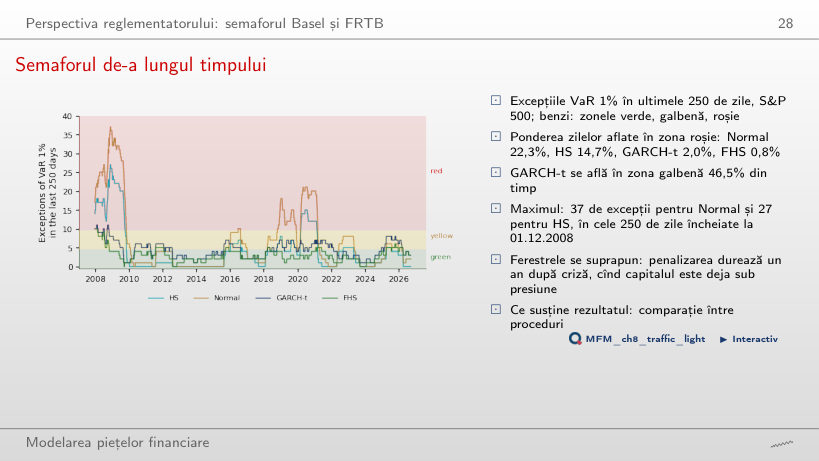
Da, dacă fereastra actualizată de 250 de zile conține încă cel puțin 10 depășiri. Fereastra avansează cu o zi: intră observația nouă și iese cea mai veche, deci o zi calmă scade numărul excepțiilor doar dacă ziua ieșită avea o depășire. Pe S&P 500, Normal petrece 22,3% din zile în zona roșie, HS 14,7%, GARCH-t 2,0% și FHS 0,8%; maximele Normal (37) și HS (27) cad în fereastra încheiată la 01.12.2008.
Backtesting pentru Expected Shortfall
Reziduurile de depășire pe S&P 500
Răspuns
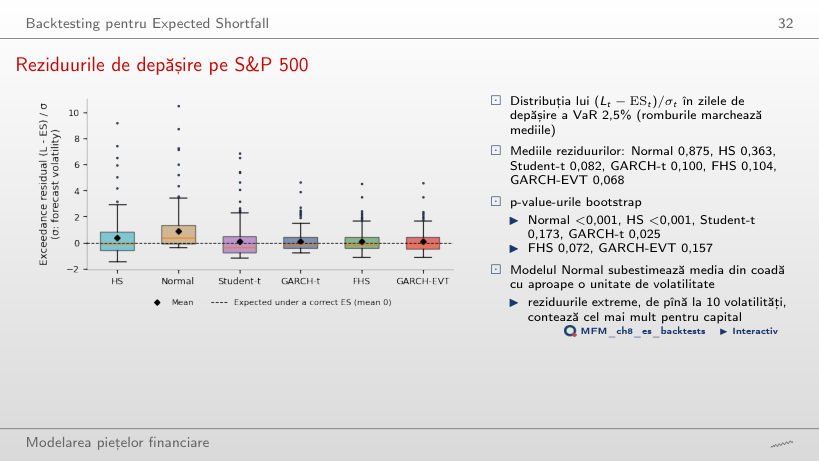
Erorile standard ale mediilor și distribuțiile bootstrap ale statisticilor. GARCH-t are N = 198 și abaterea standard s ≈ 0,814, iar FHS N = 128 și s ≈ 0,878; erorile standard ale mediilor sînt aproximativ 0,058 și 0,078. Rezultă t = 1,73 și 1,34, iar p-value-urile bootstrap sînt 0,025 și 0,072. Numărul observațiilor contribuie la diferență, dar nu o determină singur.
Z₂ pe ferestre rolling de 250 de zile
Răspuns
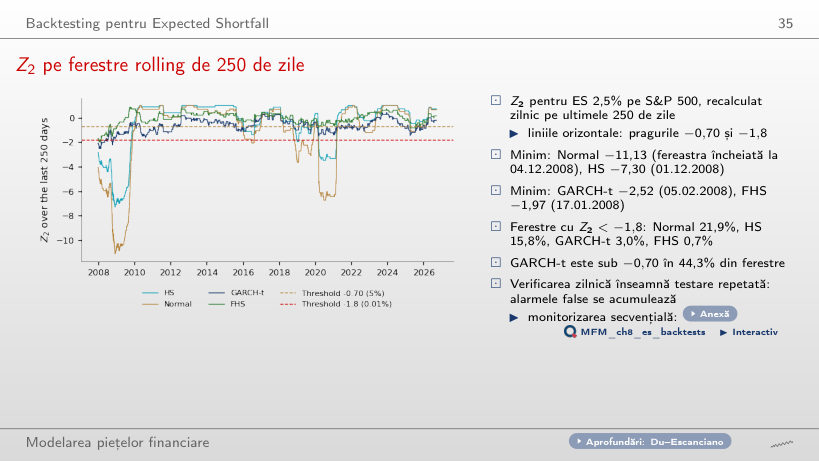
Ponderea observată a ferestrelor care trec sub pragul ales: o frecvență descriptivă pe ferestre suprapuse (ferestrele vecine au 249 de zile comune), nu probabilitatea unei alarme false și nici probabilitatea ca prognozele ES să fie greșite. Pragul −0,70 aproximează valoarea critică de 5% pentru T = 250 la multe distribuții (Acerbi–Szekely); nivelul efectiv depinde de distribuțiile prognozate. Sub −1,8 GARCH-t este în 3,0% din ferestre; minimul, −2,52, este în fereastra încheiată la 05.02.2008.
Sinteza testelor ES
Răspuns
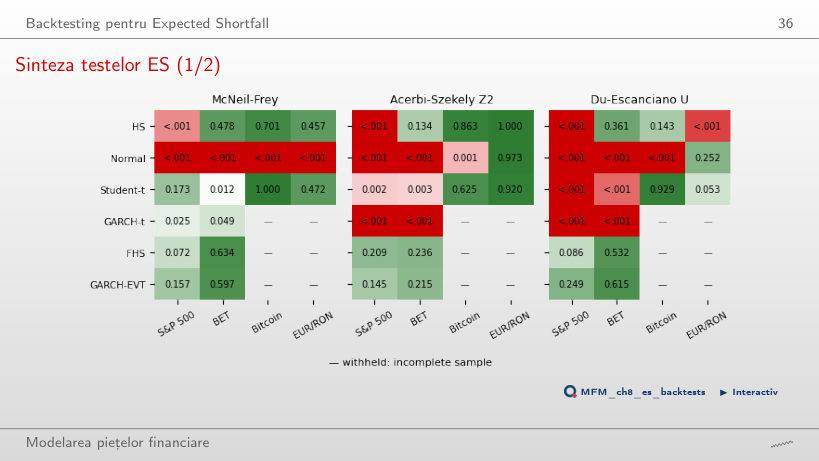
Z₂ combină frecvența depășirilor cu mărimea pierderilor raportată la ES: Z₂ = −0,723, cu p = 0,002. Sînt 208 depășiri în 4 959 de zile, adică 4,19%, față de ținta de 2,5%; media raportului L/ES în acele zile este aproximativ 1,027. Astfel, Z₂ = 1 − [208/(4 959 × 0,025)] × 1,027 ≈ −0,723. McNeil–Frey testează media reziduurilor condiționat de depășire și nu impune separat frecvența nominală.
Elicitabilitate și funcții de scor
Elicitabilitatea, ilustrată grafic
Răspuns
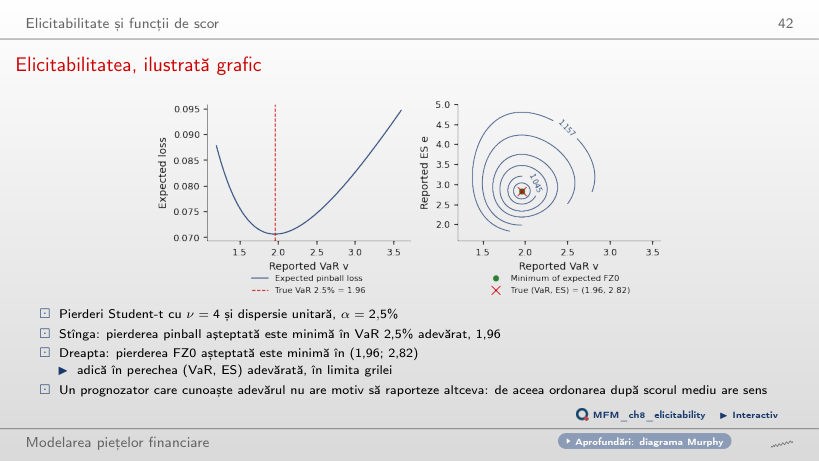
În VaR 2,5% adevărat, pentru fiecare ν: derivata F(v) − (1 − α) se anulează în cuantilă. Pe grilă, minimul este 1,596 pentru VaR adevărat 1,599 la ν = 2,5, 1,960 pentru 1,963 la ν = 4 și 1,970 pentru 1,973 la ν = 30. Pierderea FZ0 așteptată are minimul în perechea (VaR, ES) adevărată: la ν = 4, (1,960; 2,818) pe grilă, față de (1,963; 2,824). ES singur nu are o funcție de scor cu această proprietate.
Backtesting comparativ
Pierderea FZ0 medie pe modele
Răspuns
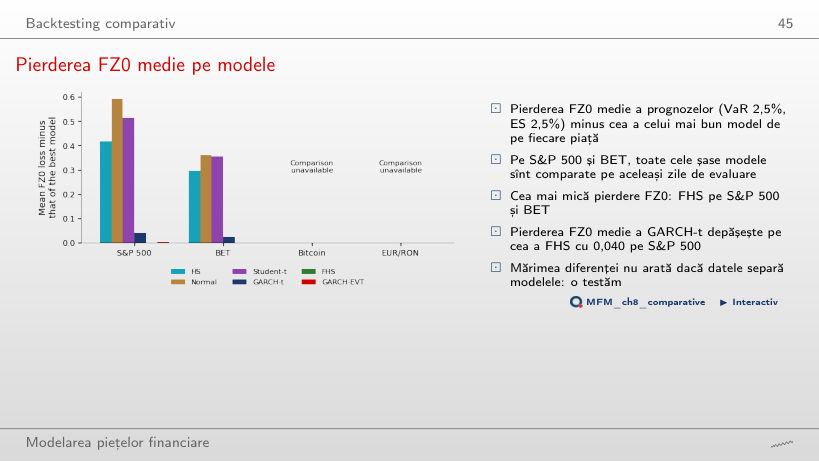
Nu: trebuie estimată și eroarea standard a diferenței medii. Pe aceste date, testul DM cu q = 9 laguri Newey–West dă 2,66 și p ≈ 0,008, deci respinge egalitatea la nivelul individual de 5%. GARCH-EVT diferă de FHS doar cu 0,003 (DM = 1,24, p = 0,21). Semnul negativ al scorurilor FZ0 nu împiedică testarea.
Teste Diebold–Mariano pe perechi, S&P 500
Răspuns
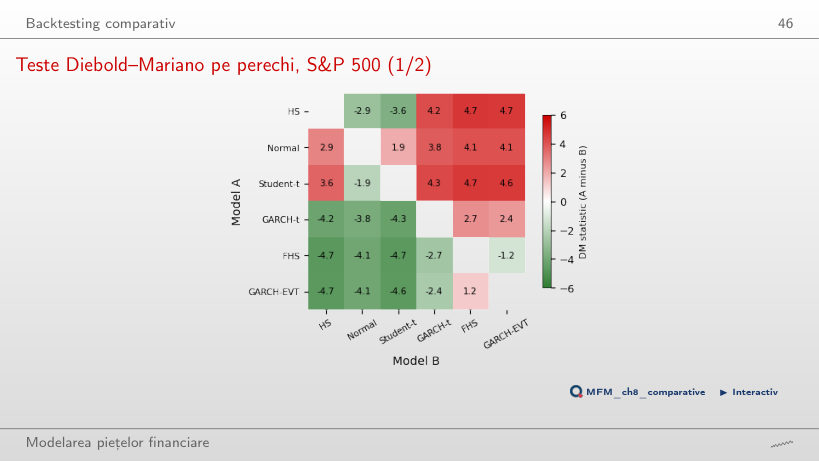
În această comparație pe S&P 500, Normal are pierderea FZ0 medie mai mare decît HS. DM = 2,88 depășește pragul bilateral 1,96 pentru un test individual la 5%. Aceasta nu este o superioritate generală a HS față de modelele cu distribuția Normală. Cele 13 din 15 comparații semnificative sînt rezultate individuale, fără ajustare pentru testare multiplă; excepțiile sînt Normal–Student-t (1,94) și FHS–GARCH-EVT (−1,24).
Modelele reținute în MCS
Răspuns
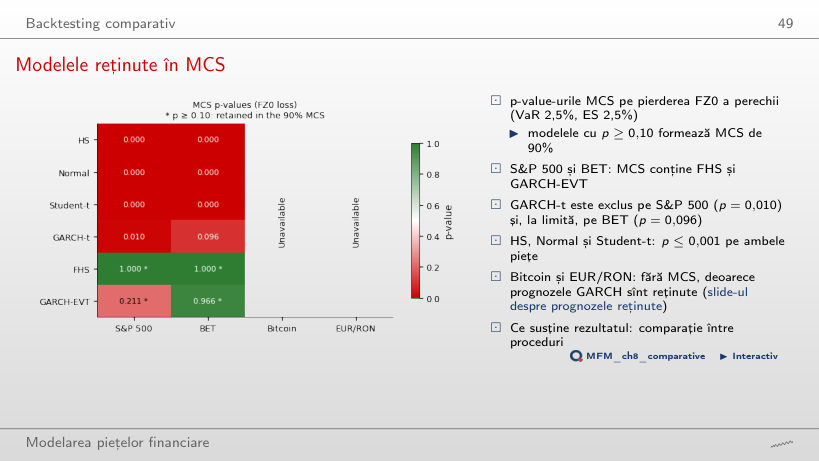
Procedura nu elimină niciunul dintre cele două modele: FHS are p = 1,000 pe ambele piețe, GARCH-EVT p = 0,211 pe S&P 500 și peste 0,96 pe BET. MCS compară pierderile FZ0 ale modelelor candidate; păstrarea împreună nu demonstrează egalitatea performanțelor și nu înlocuiește testele de calibrare. GARCH-t este exclus pe S&P 500 (p = 0,010) și pe BET (p = 0,096).
Predicția conformală pentru tail risk (riscul pierderilor extreme)
VaR conformal în perioada COVID-19
Răspuns
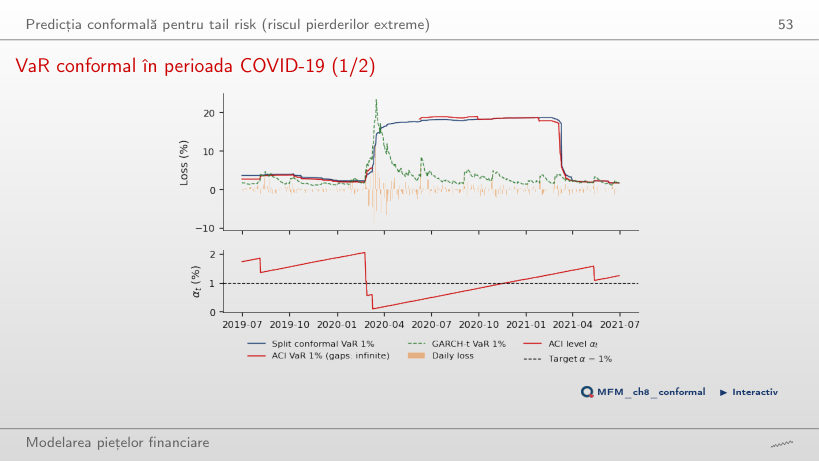
Da: depășirile apar în zile dintre cele 13 cu VaR finit. VaR = ∞ împiedică o depășire numai în ziua respectivă și nu oferă un prag finit utilizabil; α_t a coborît pînă la 0,09%. Conformal split are 6 depășiri în aceleași zile, față de 0,5 așteptate. Separat, valoarea VaR 1% conformal split rămîne apoi în jur de 18% timp de un an, pentru că scorurile din martie 2020 rămîn în mulțimea de calibrare de 250 de zile.
Acoperirea în perioade calme și de criză
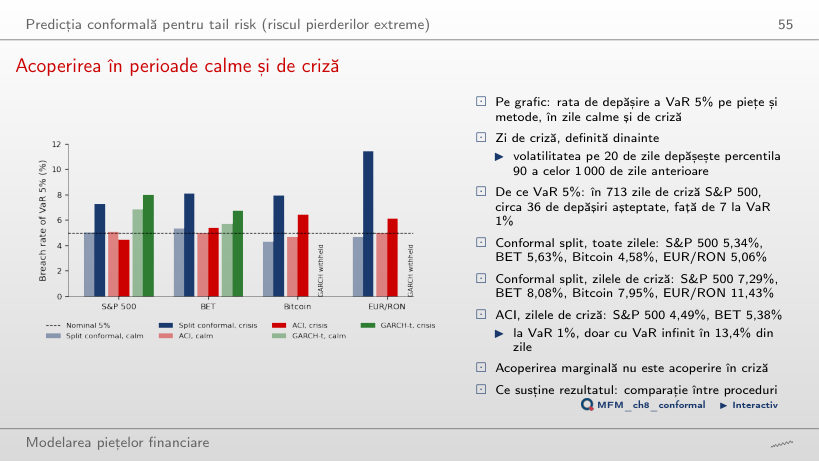
Răspuns
Nu: rata totală este o medie ponderată a ratelor din regimuri diferite. Cu definiția crizei bazată pe percentila 90, conformal split are 7,29% în cele 713 zile de criză; pe EUR/RON ajunge la 11,43%. ACI coboară rata în criză la 4,49% pe S&P 500 și la 5,38% pe BET. Acoperirea marginală nu garantează acoperirea în fiecare regim.
Studii de caz: testarea ES din propriile prognoze și e-backtesting
Studiu de caz (3/4): cozile contează mai mult decît reestimarea
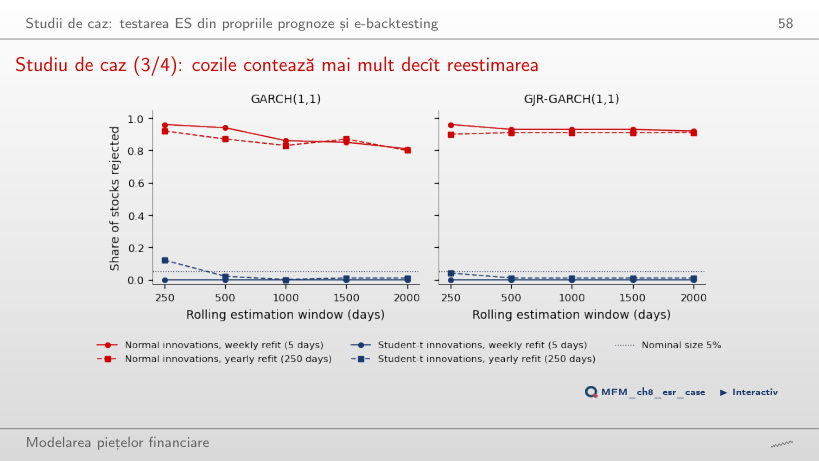
Răspuns
Distribuția inovațiilor: tabelul compară cele două distribuții pe aceleași 50 de combinații (5 ferestre × 5 frecvențe ale reestimării × GARCH/GJR-GARCH), deci fereastra și frecvența reestimării nu diferă între ele. Un model corect ar fi respins, la nivelul 5%, pentru circa 5% din acțiuni, nu pentru 80%–96%. Cu inovații Student-t, ponderea este cel mult 0,01 la ferestre de cel puțin 1 000 de zile. Readout-ul pentru reestimarea la 250 de zile raportează doar acele configurații: 0,80–0,92 cu inovații Normale.
E-backtesting: e-procesele ES 2,5% pe S&P 500 și BET
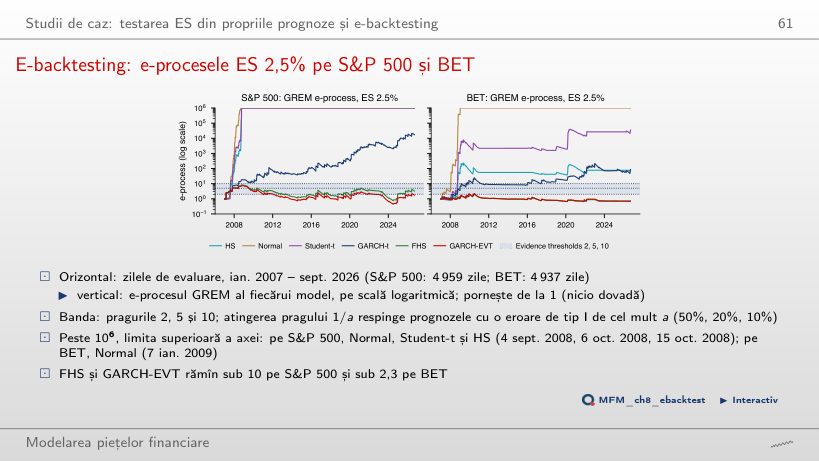
Răspuns
Nu respinge: pentru a = 0,05, pragul este 1/a = 20, iar maximul 8,55 (29.09.2008) nu îl atinge; valoarea finală este 3,31. Pragul 10 corespunde lui a = 10%, pragul 5 lui a = 20% (atins la 01.11.2007). Garanția P(sup M_t ≥ 1/a) ≤ a presupune ipoteza nulă din curs: VaR condiționat corect, ES cel puțin egal cu cel adevărat și pariuri alese din informația trecută. Cu ES majorat cu 10%, maximul scade la 3,38.
Pierderi zilnice (randamente logaritmice cu semn schimbat) pentru S&P 500, BET și Bitcoin, prețuri EODHD, și pentru EUR/RON, cursul de referință BNR. Prognoze VaR și ES la o zi pe o fereastră rolling de 1 000 de zile, evaluate din ianuarie 2007 (EUR/RON din iunie 2009, Bitcoin din iunie 2017) pînă la 18 septembrie 2026. Studiile de caz: Tabelul 3 din Bayer și Dimitriadis (2022) și replicarea lui pe 11 acțiuni din S&P 500; e-procesele din Wang, Wang și Ziegel (2026), calculate din prognozele ES 2,5% ale capitolului.