

În stînga este slide-ul din curs, în dreapta aceeași figură, calculată în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas.
Varianța realizată · Zgomotul de microstructură · Salturi · Fapte stilizate ale volatilității realizate · Prognoze: HAR față de GARCH · Rough volatility · Studii de caz: învățare automată și varianțe parțiale
Varianța realizată
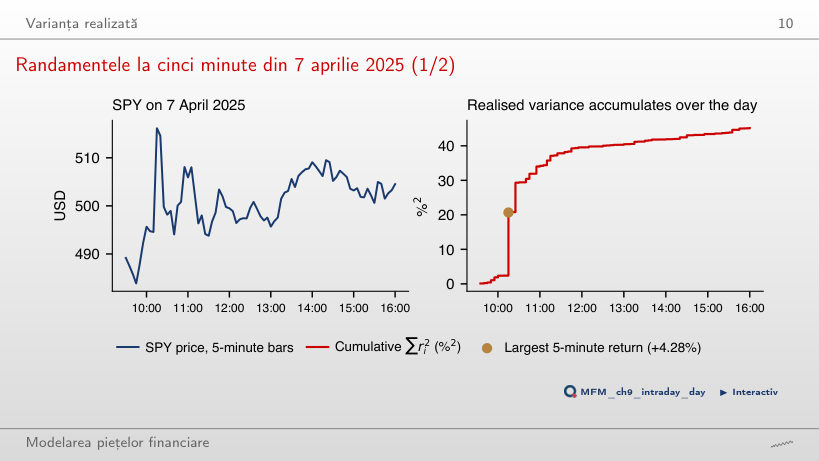
Randamentele la cinci minute din 7 aprilie 2025
Răspuns
Circa 100,0 %². Contribuția acelui interval se înmulțește cu patru: 45,1 − 18,3 + 4 × 18,3 = 100,0 %². Valoarea 63,4 %² dublează contribuția la varianță în locul randamentului; 180,4 %² presupune dublarea tuturor randamentelor. În date, randamentul de +4,28% din intervalul care se încheie la 10:15 aduce 41% din RV a zilei.
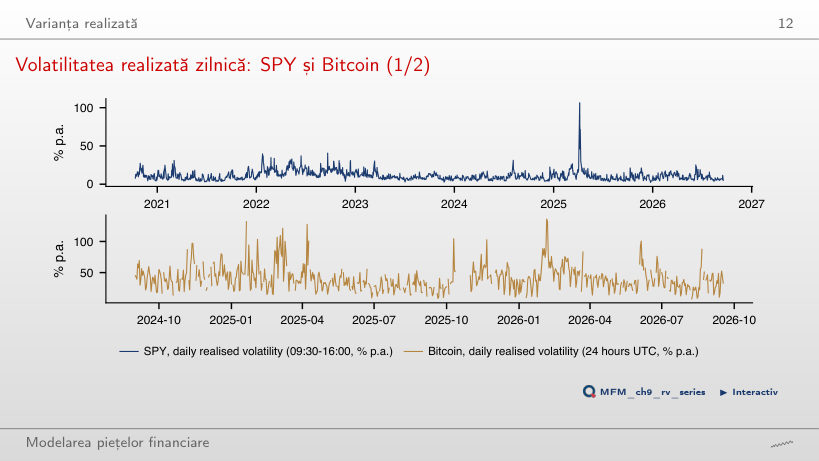
Volatilitatea realizată zilnică: SPY și Bitcoin
Răspuns
La 11,9%: 20 de zile, adică 1,3% din cele 1 489, ridică volatilitatea calculată din RV medie cu 1,0 puncte procentuale. Media varianțelor este sensibilă la cîteva zile extreme, mediana nu. Pentru Bitcoin, aceleași 20 de zile excluse coboară valoarea de la 45,1% la 41,6%.
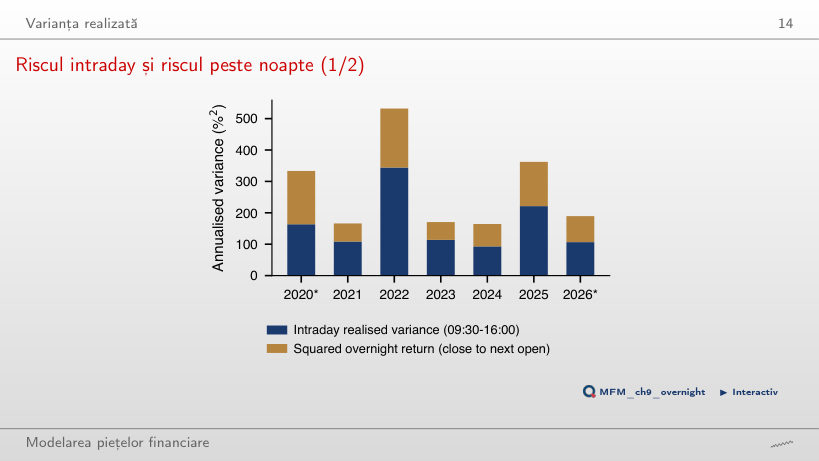
Riscul intraday și riscul peste noapte
Răspuns
Circa 16,4%: volatilitatea se înmulțește cu √1,62, deci 12,9% × √1,62 ≈ 16,4% (readout-ul arată 16,5%, fiindcă pornește de la 12,93% nerotunjit). Valoarea 20,9% aplică factorul varianței direct volatilității; 10,1% este volatilitatea componentei overnight. Randamentele peste noapte aduc 38% din varianța zilnică SPY; scalarea egalează mediile varianțelor, nu reconstruiește componenta overnight a fiecărei zile.
Zgomotul de microstructură
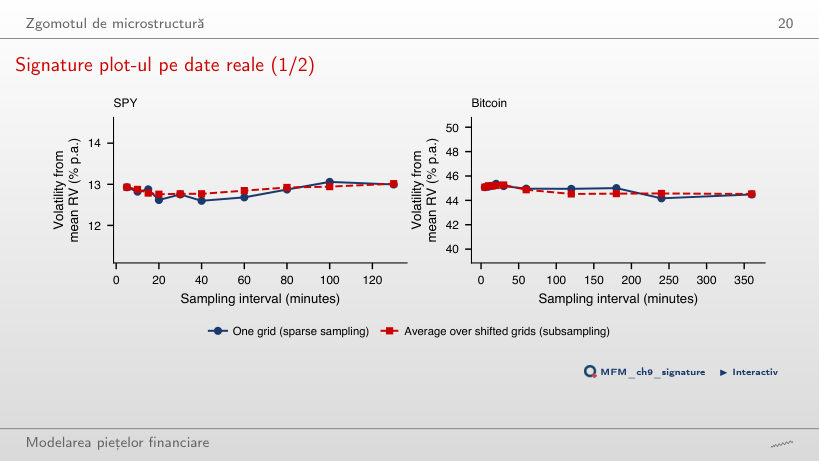
Signature plot-ul pe date reale
Răspuns
Circa ω = 0,027%. Rezolvăm 252 × (RV medie + 2 × 78 × ω²) = 14² și obținem ω ≈ 0,02708%; pe slider, 0,027% dă 13,99%, iar 0,028% dă 14,07%. Valoarea 0,019% rezultă din folosirea greșită a lui 4nω²; 0,038%, din folosirea lui nω². Signature plot-ul real rămîne aproximativ plat, între 12,6% și 13,1%: compatibil cu o deplasare din zgomot la 5 minute mult mai mică, fără să excludă zgomotul.
Salturi
Zile cu salt: SPY și Bitcoin
Răspuns
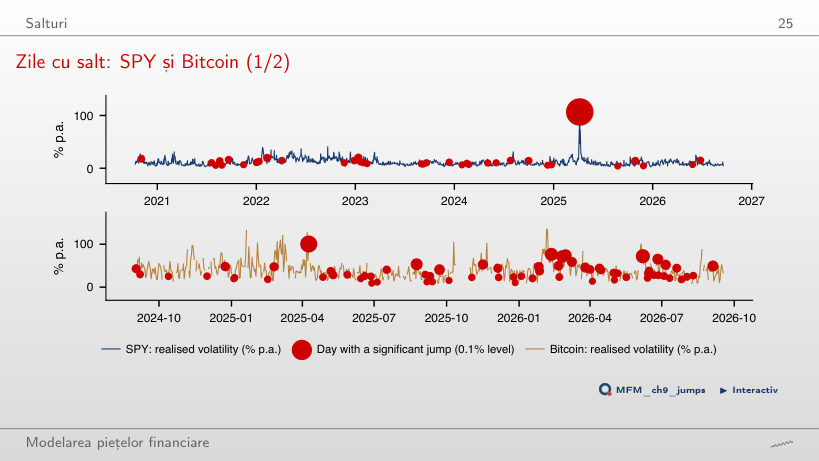
Circa 74: media este 1 489 × 0,05 = 74,45, nu un număr garantat într-un eșantion; independența dintre zile nu este necesară pentru acest calcul al mediei. În date, testul fără corecția de periodicitate dă 236 de respingeri la 5%, iar Benjamini–Hochberg (FDR la 5%) păstrează 43. După corecția de periodicitate, Benjamini–Hochberg păstrează 17.
Fapte stilizate ale volatilității realizate
Distribuții: log RV și randamente standardizate
Răspuns
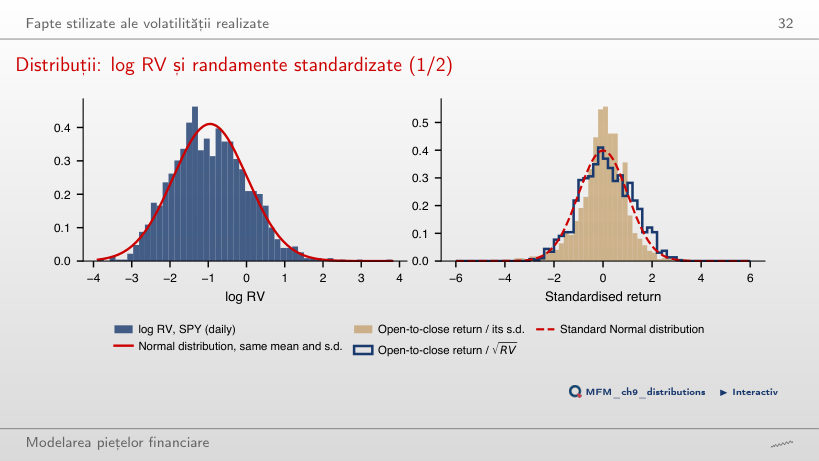
Circa 20,0. La λ = 1, transformarea este RV − 1, care păstrează asimetria RV (kurtosis-ul 550). Valoarea 3,9 corespunde lui λ = 0,5 (rădăcina pătrată); 0,29 corespunde logaritmului. Apropierea momentelor log RV de cele ale distribuției Normale (0 și 3) nu demonstrează normalitatea condiționată.
Persistența volatilității realizate
Răspuns
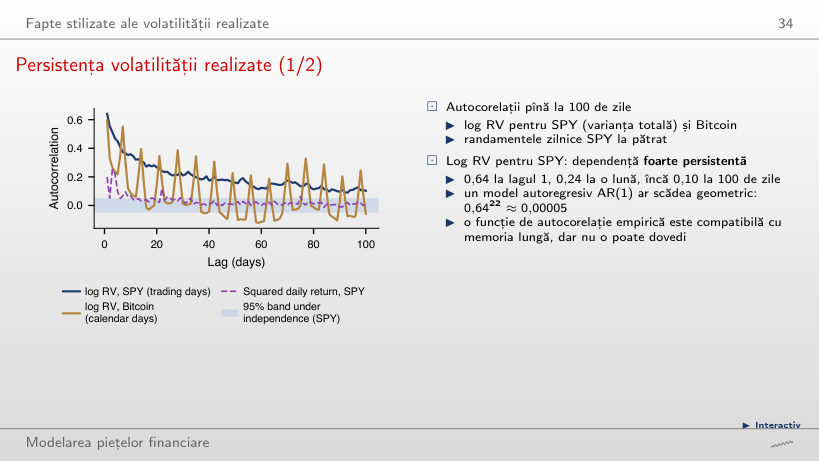
Pentru AR(1), autocorelația la lagul k este ρᵏ: 0,64²² ≈ 0,000054. Valoarea 0,24 este autocorelația empirică la lagul 22, nu implicația AR(1); împărțirea la 22 folosește o regulă greșită. Modelul log-HAR estimat, privit ca AR(22), dă 0,63 la lagul 1 și 0,24 la lagul 22, ca datele, dar subestimează autocorelația la lagul 100: circa 0,02 față de 0,10.
Volatilitatea implicită față de cea realizată
Răspuns
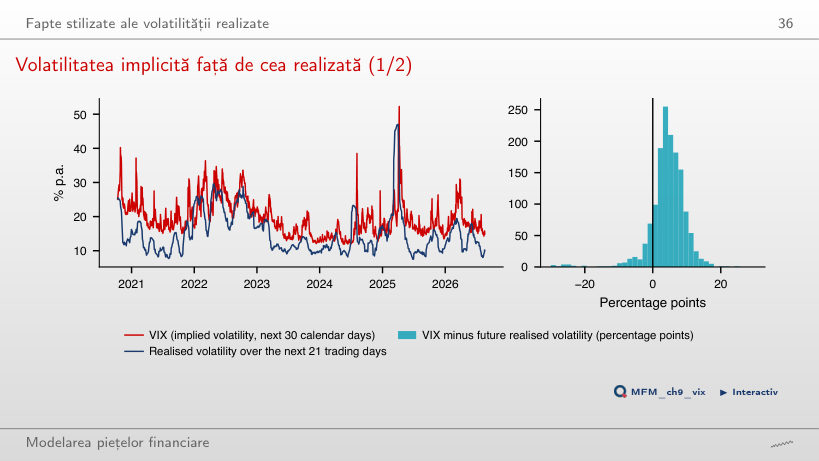
Nu. Un număr mic de diferențe negative mari poate domina multe diferențe pozitive mici. În acest eșantion de 1 468 de zile, diferența medie este într-adevăr pozitivă, 4,36 puncte procentuale (19,52% față de 15,15%), dar aceasta rezultă din mărimea diferențelor, nu doar din frecvența semnelor. Este un decalaj ex post de volatilitate.
Prognoze: HAR față de GARCH
Prognozele în timp
Răspuns
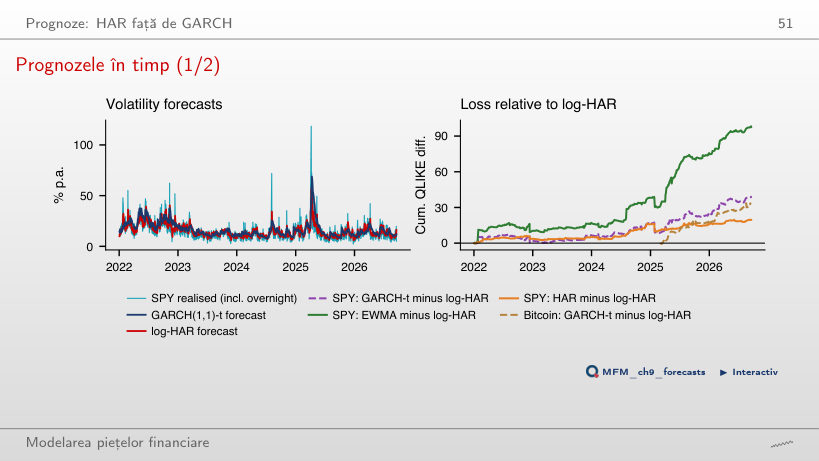
Cu circa 11,4%: 1 − 0,362/0,409 ≈ 0,114. Valoarea 12,9% folosește log-HAR la numitor; 9,6% este reducerea pe tot eșantionul, din 2022 (0,310 față de 0,343). Pentru evaluarea din 2024, t DM = −2,26, cu diferența definită ca pierderea log-HAR minus pierderea GARCH; concluzia privește SPY, această perioadă și pierderea QLIKE.
Rough volatility
Scalarea incrementelor log-volatilității
Răspuns
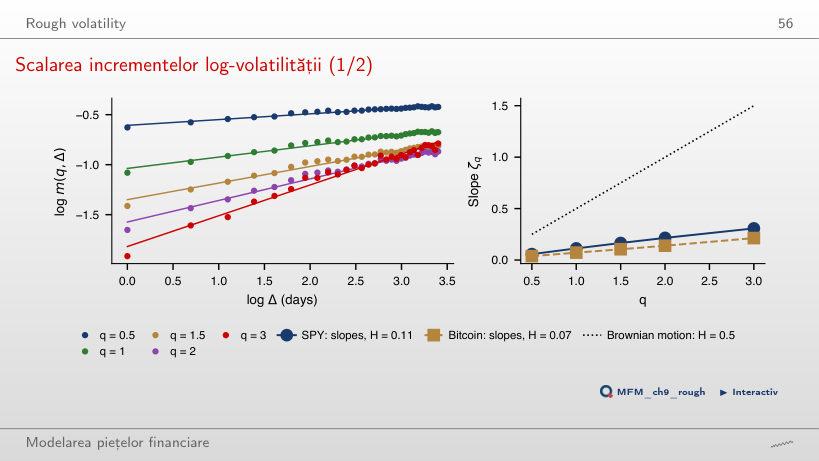
Scade, de la 0,106 (lagurile 1–30) la 0,089. Direcția este opusă celei sugerate de modelul simplificat m(2, Δ) = cΔ^(2H) + k, cu eroare i.i.d. independentă de log-volatilitatea latentă. Rezultatul nu susține acest mecanism simplu ca explicație suficientă; nu exclude orice eroare de măsurare și nu este, singur, un test formal. Pentru Bitcoin, Ĥ trece de la 0,071 la 0,068.
Studii de caz: învățare automată și varianțe parțiale
Studiu de caz: cîștigurile pe orizonturi
Răspuns
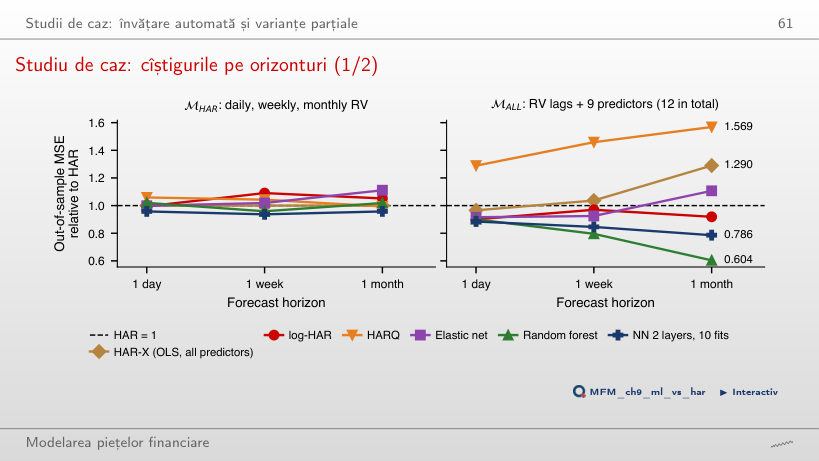
Cu 39,6%: 100 × (1 − 0,604). Valoarea 60,4% este pierderea rămasă, nu reducerea; 65,6% exprimă cu cît MSE al HAR este mai mare, raportat la random forest. Urmează bagging (0,621); HAR-X, adică OLS cu aceiași predictori, are 1,290, iar HARQ 1,569. Clasamentul descrie aceste proceduri pe acest set de test; singur, nu identifică motivul diferențelor.
Studiu de caz: pierderea în funcție de prag, SPY și Bitcoin
Răspuns
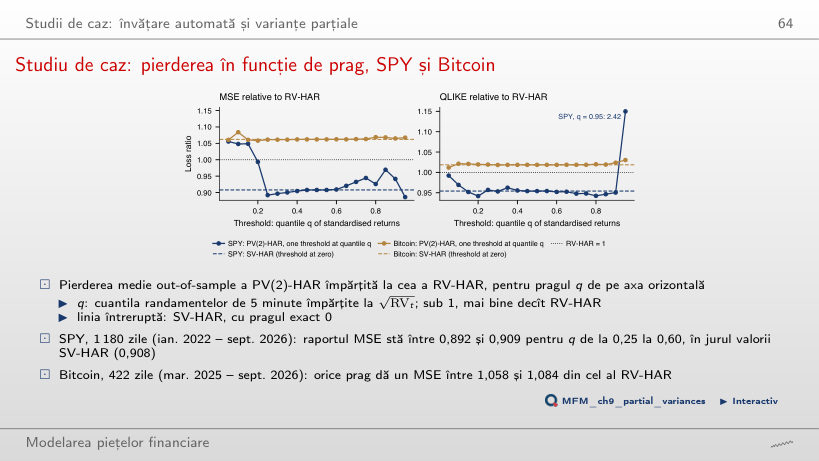
Urcă la 1,240: pe zilele rămase, SV-HAR are MSE cu circa 24% mai mare. Cele 10 zile excluse aduc 89% din eroarea pătratică totală a RV-HAR. Raportul QLIKE rămîne sub 1, la 0,937 (față de 0,954 pe tot eșantionul), dar aceasta este o constatare pentru acest eșantion, nu o garanție că QLIKE este imună la observații extreme.
SPY: bare de 5 minute din sesiunea regulată din SUA (09:30–16:00, ora New York), octombrie 2020 – septembrie 2026, și randamente zilnice ajustate; Bitcoin: bare de 5 minute pe zile UTC complete, septembrie 2024 – septembrie 2026; indicele VIX. Prețuri EODHD. Primul studiu de caz: tabelele 2–7 din Christensen, Siggaard și Veliyev (2023); al doilea studiu de caz: barele de 5 minute SPY și Bitcoin ale cursului.