

În stînga este slide-ul din curs, în dreapta aceeași figură, recalculată în browser din prognozele cursului cînd modificați un control. Prognozele sînt cele din anul de test, 1 noiembrie 2025 – 31 octombrie 2026 (360 de zile cu toate cele 24 de ore și toate modelele disponibile): regula naivă, LEAR (model autoregresiv estimat prin Lasso), DNN (rețea neuronală profundă cu 24 de ieșiri), N-BEATS (analiza prin expansiune în baze neuronale) și modelele fundație Chronos-2, Chronos-Bolt și TimesFM (model fundație pentru serii de timp), folosite zero-shot, adică fără nicio antrenare pe datele noastre. Butonul ▶ modifică parametrul principal pas cu pas. Sub fiecare figură: o sinteză numerică, o întrebare pentru sală și Quantlet-ul cu codul figurii.
Prognoza prețurilor pentru ziua următoare în România · Testarea diferențelor de acuratețe a prognozelor · Modele fundație: contextul și cuantilele · Valoarea expusă la risc cu un model fundație
Prognoza prețurilor pentru ziua următoare în România
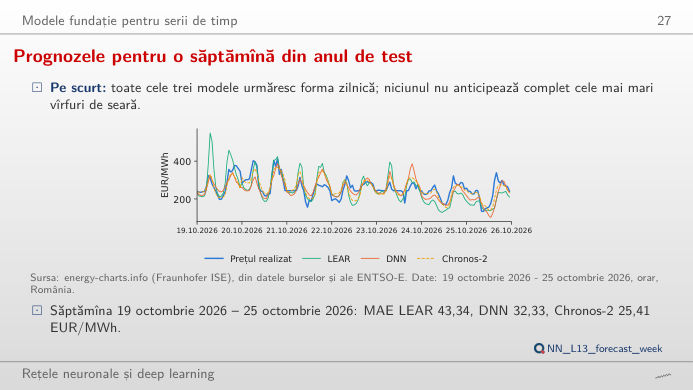
Prognozele pentru o săptămînă din anul de test
Răspuns
Chronos-2, cu o eroare absolută medie (MAE) de 25,41 EUR/MWh, față de 32,33 EUR/MWh pentru DNN și 43,34 EUR/MWh pentru LEAR (cifrele din curs). Pe întregul an de test, ordinea este aceeași în vîrf: Chronos-2 cu covariabile 20,41, Chronos-2 20,72, LEAR 22,79, DNN 23,06 EUR/MWh. Mutați săptămîna: toate modelele prind nivelul și netezesc vîrfurile de seară; săptămînile cu cele mai mari erori sînt cele cu salturi de preț pe care niciun model nu le-a anticipat.
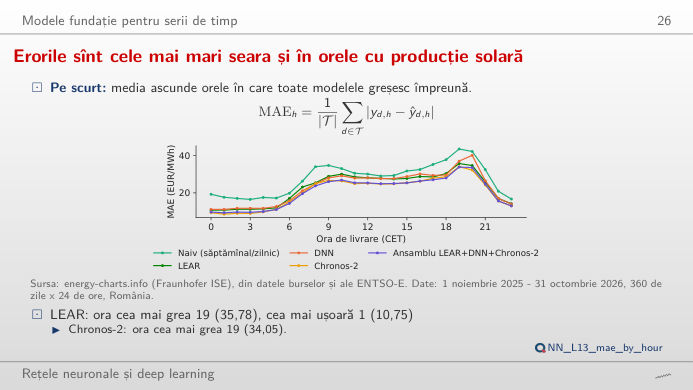
Erorile sînt cele mai mari seara și în orele cu producție solară
Răspuns
Seara: pentru LEAR, ora cea mai slabă este 19:00 (35,78 EUR/MWh), iar cea mai bună 01:00 (10,75 EUR/MWh); Chronos-2 are aceeași oră cea mai slabă (34,05) și cea mai bună (8,57 EUR/MWh). Vîrful de seară vine cînd producția solară a dispărut și prețurile sar; noaptea este liniștită și previzibilă. Alegeți primăvara sau vara pentru a vedea a doua cocoașă a erorilor, la amiază, cînd producția solară împinge prețurile în jos, uneori sub zero.
Testarea diferențelor de acuratețe a prognozelor
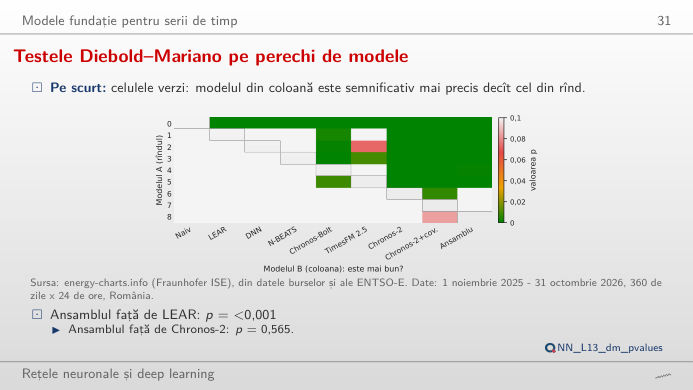
Testele Diebold–Mariano pe perechi de modele
Răspuns
Da. Testul Diebold–Mariano (DM) compară sumele zilnice ale erorilor absolute ale celor două modele pe cele 360 de zile; cursul raportează o valoare p sub 0,0001 pentru „Chronos-2 este mai precis decît LEAR”. Pentru DNN față de LEAR, valoarea p este 0,76 (nicio dovadă că DNN este mai bun), pentru N-BEATS față de DNN 0,36. O MAE mai mică pe un an de test nu ajunge: curba din dreapta trebuie să crească constant, nu din cauza cîtorva zile.
Modele fundație: contextul și cuantilele
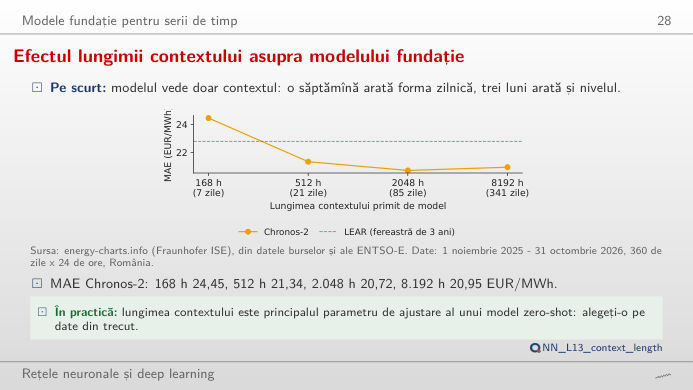
Efectul lungimii contextului asupra modelului fundație
Răspuns
Pînă la un punct. Cu 168 de ore (o săptămînă), MAE este 24,45 EUR/MWh, cu 512 ore 21,34, cu 2.048 de ore (circa 85 de zile) 20,72, iar cu 8.192 de ore (circa 341 de zile) 20,95 EUR/MWh (cifrele din curs). O săptămînă este prea scurtă pentru ca tiparul săptămînal să se repete suficient; un an întreg de context readuce vechiul regim al prețurilor și nu aduce nimic peste circa trei luni.
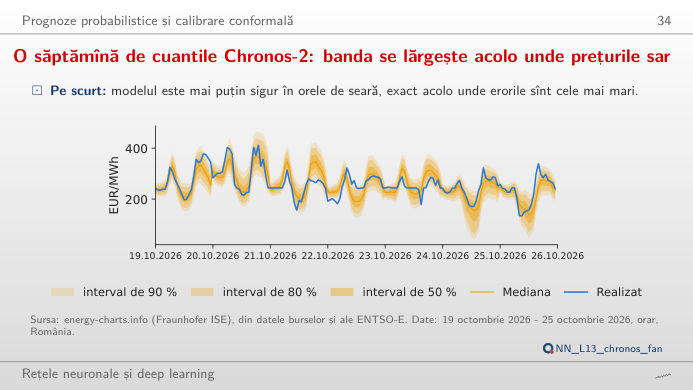
O săptămînă de cuantile Chronos-2: banda se lărgește acolo unde prețurile sar
Răspuns
Nu întocmai: intervalul brut de 80% al Chronos-2 acoperă 76,5% din orele anului de test (lățimea medie 60,03 EUR/MWh). Corecția conformală (split-conformal) lărgește sau îngustează intervalul cu cuantila erorilor din ultimele 60 de zile și aduce acoperirea la 79,3% (lățimea 63,89 EUR/MWh); pentru 90%: 88,3% brut, 89,4% conformal. O fereastră de calibrare mai scurtă reacționează mai repede, dar este mai zgomotoasă.
Valoarea expusă la risc cu un model fundație
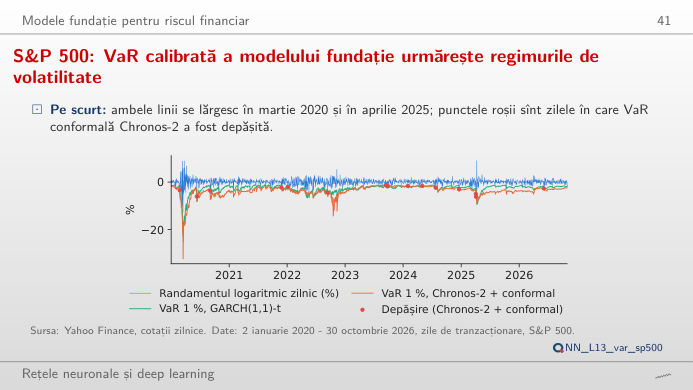
S&P 500: VaR calibrată a modelului fundație urmărește regimurile de volatilitate
Răspuns
22 pentru cuantila brută (1,28%, testul Kupiec p = 0,262) și 16 cu deplasarea conformală calibrată pe 250 de zile de tranzacționare (0,93%, p = 0,774); simularea istorică are 31 (p = 0,003), iar GARCH(1,1) 32 (p = 0,001). La 5%, cuantila brută a Chronos-2 este prea strînsă (122 de depășiri față de 85,9 așteptate, p < 0,001), iar deplasarea conformală o aduce la 93 (p = 0,434). Testul Kupiec întreabă doar dacă proporția depășirilor este egală cu nivelul nominal.
Prețurile pentru ziua următoare din România (orare, EUR/MWh) și consumul: energy-charts.info (Institutul Fraunhofer pentru Sisteme de Energie Solară, ISE), din datele burselor și ale ENTSO-E (Rețeaua europeană a operatorilor de transport și sistem pentru energie electrică). Prețurile zilnice de închidere ale S&P 500 și Bitcoin (BTC/USD): datele de piață ale cursului (data/clean). Toate prognozele, cuantilele și seriile de valoare expusă la risc au fost calculate de lectures/L13/analysis_L13.py; pagina doar le recombină (erori, teste, deplasări conformale, numărul depășirilor).