

În stînga este slide-ul din curs, în dreapta aceeași figură, calculată în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas.
Studiu de caz integrat: BET · Studii de caz integrate: portofoliu, Bitcoin, investitor român · Studiu de caz: erorile nestandard
Studiu de caz integrat: BET
Pasul 1: faptele stilizate ale BET
Răspuns
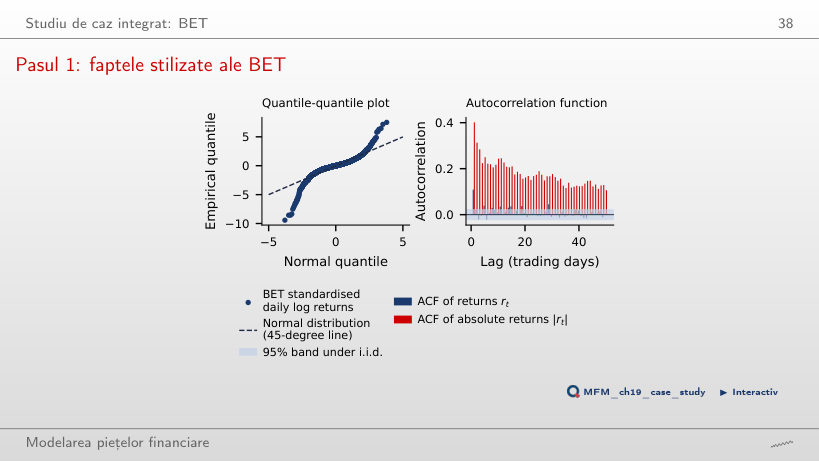
Pentru o coadă de tip Pareto cu indicele adevărat α < 4, momentul de ordin patru este infinit. Estimarea Hill 2,39 și intervalul de încredere de 95% [2,12; 3,03] susțin această interpretare, fără să o demonstreze. Dacă această ipoteză despre coadă este corectă, excesul empiric de kurtosis, 11,1, nu estimează un parametru finit; de aceea se raportează tail index-ul. Pragul 2 privește momentul de ordin doi; pentru momentul de ordin patru, pragul relevant este 4. Pe tot eșantionul sînt 51 de zile dincolo de ±4 abateri standard, față de 0,42 așteptate sub distribuția Normală.
Pasul 2: volatilitatea GARCH(1,1)-t
Răspuns
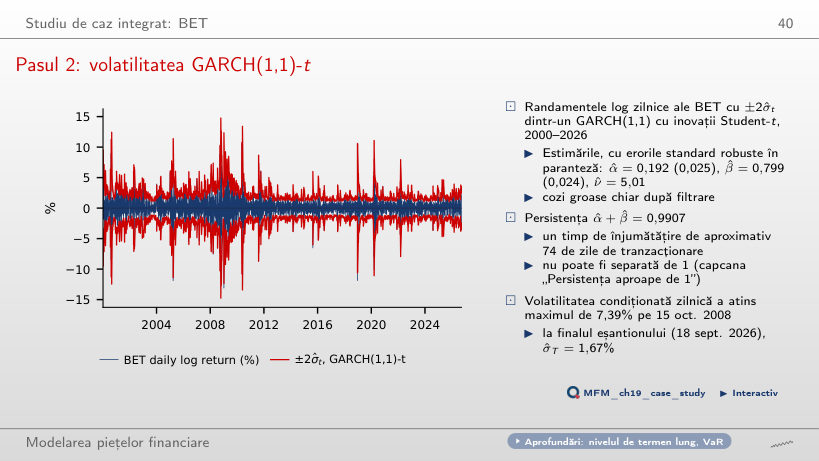
După aproximativ 74 de zile de tranzacționare: ln 0,5 / ln 0,9907. Folosirea doar a lui β = 0,799 ignoră propagarea prin șocurile viitoare; 1/(1 − p) nu este formula timpului de înjumătățire. Persistența nu poate fi separată de 1: testul raportului de verosimilitate pentru p = 1 dă LR = 1,01, cu p-value 0,16. Intervalul profil pentru p, [0,975; 1], se transformă într-un interval pentru timpul de înjumătățire cu limita inferioară de aproximativ 27 de zile și fără limită superioară finită.
Pasul 3: pierderi și VaR 1%, 2020–2026
Răspuns
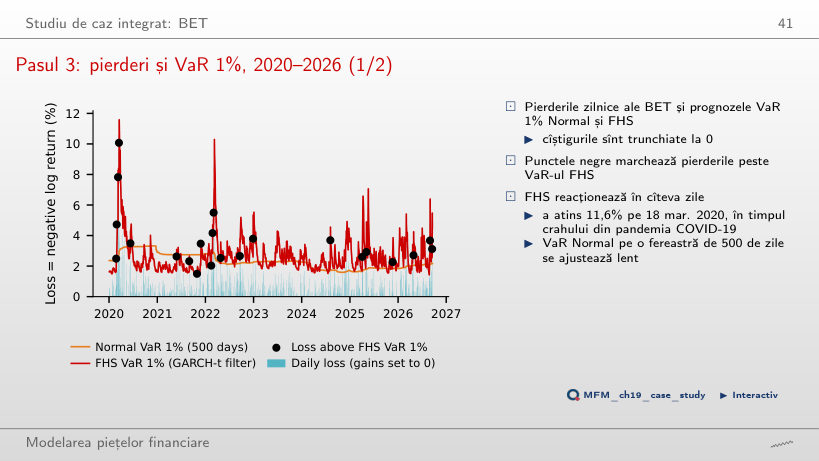
FHS, cu 22 de depășiri; modelul Normal are 41. VaR-ul FHS a urcat la 11,6% pe 18 mar. 2020, în timp ce VaR-ul Normal, estimat pe 500 de zile, se ajustează lent, iar depășirile lui se grupează în primele săptămîni ale fiecărui episod de stres.
Pasul 4: ratele depășirilor
Răspuns
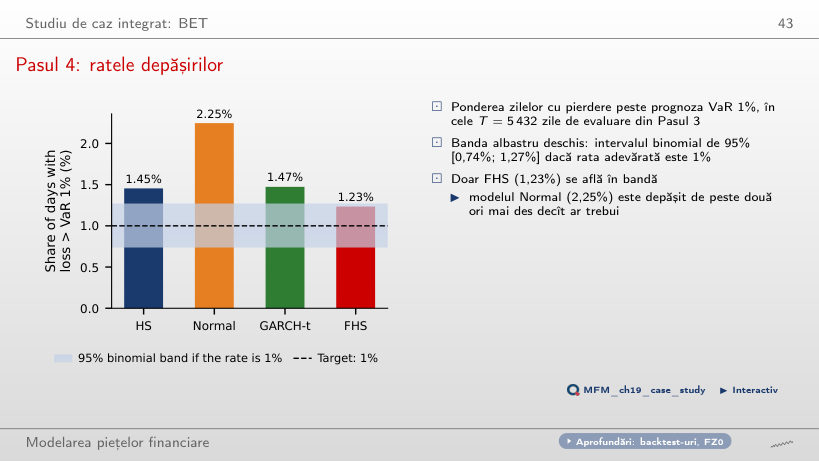
Nu. P-value-urile Kupiec sînt sub 0,001 (Normal, 122 de depășiri), 0,001 (GARCH-t, 80), 0,002 (HS, 79) și 0,095 (FHS, 67). Holm le compară, în ordine, cu 0,05/4 = 0,0125, 0,05/3 ≈ 0,0167, 0,05/2 = 0,025 și 0,05: primele trei trec pragul, FHS nu. Corecția face testele mai stricte, deci nu poate adăuga respingeri. Rata FHS, 1,23%, este în banda binomială de 95% [0,74%; 1,27%]; nerespingerea nu demonstrează că rata adevărată este exact 1%. O rată peste 1% nu implică automat respingerea, iar apropierea numerică de 1% nu înlocuiește testul.
Puterea de detecție a unui backtest: testul Kupiec
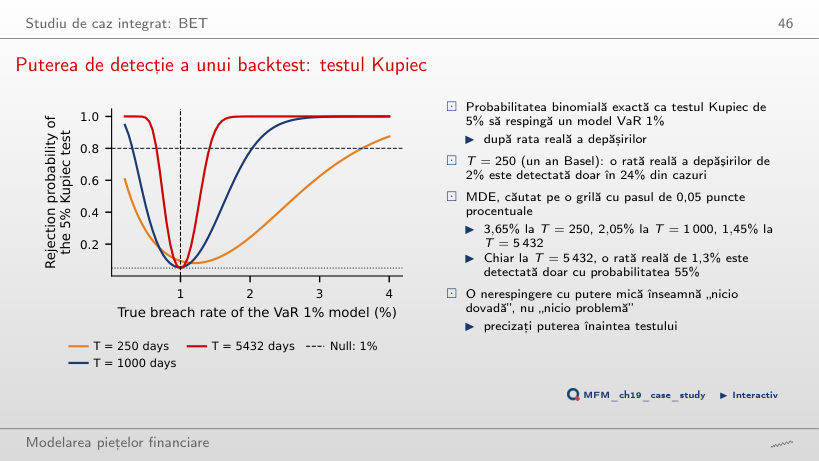
Răspuns
Crește de la 24% la aproape 100% (78% la T = 1 000). La T = 250 testul respinge la 0 depășiri sau la cel puțin 7. Nivelul de 5% este nominal și privește ipoteza nulă; nici 1 − 5% nu este puterea. Cu pragul asimptotic 3,84, probabilitatea efectivă de respingere la rata nulă de 1% este 9,5% la T = 250. Pe grila paginii, prima rată reală detectată cu o putere de cel puțin 80% este 3,65% la T = 250 (un exces de 2,65 puncte procentuale peste țintă), 2,05% la T = 1 000 și 1,45% la T = 5 432. O nerespingere cu putere mică înseamnă „nicio dovadă”, nu „nicio problemă”.
Studii de caz integrate: portofoliu, Bitcoin, investitor român
Portofoliul multi-active: ponderi, VaR și contribuții la risc
Răspuns
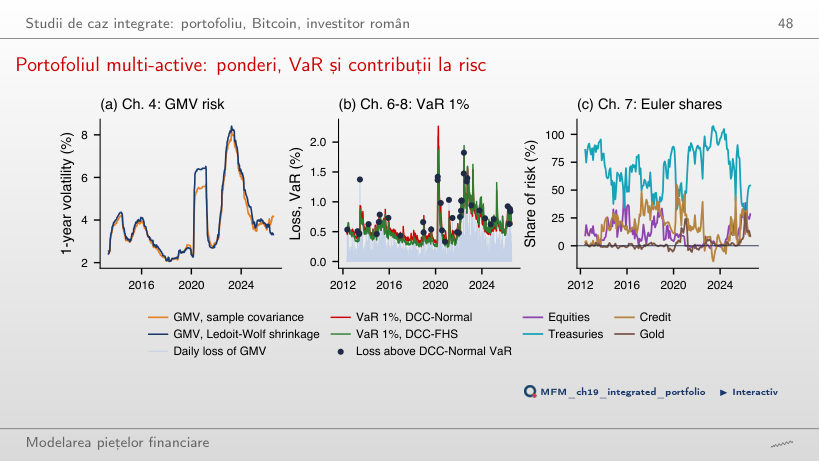
Istoria FHS reutilizează datele pe care au fost optimizate ponderile GMV, ceea ce poate face riscul istoric prea mic: media abaterilor standard ale randamentelor standardizate ale portofoliului în ferestrele FHS este 0,91, iar abaterea standard a randamentelor standardizate out-of-sample este 0,95. FHS înmulțește cuantila empirică a pierderilor standardizate cu volatilitatea curentă: VaR-ul mediu este 0,55%, față de 0,58% pentru DCC-Normal. DCC-FHS are 52 de depășiri, față de 35,8 așteptate (p Kupiec 0,011); DCC-Normal are 40 de depășiri și trece toate cele trei teste. Rezultatele susțin diagnosticul, fără să izoleze contribuția fiecărui mecanism. Comparația este retrospectivă: modelul VaR este ales pe aceeași perioadă pe care este evaluat.
Bitcoin: bule, VaR din volatilitatea realizată și lichiditate
Răspuns
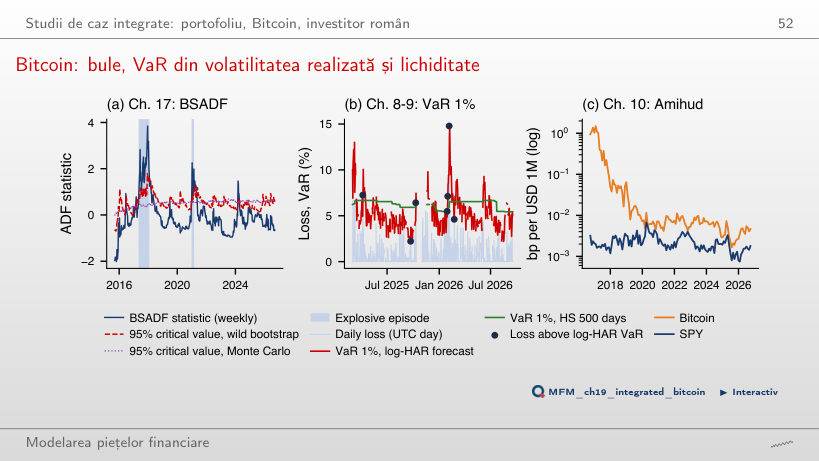
Doar cu probabilitatea 47%; efectul minim detectabil cu o putere de 80% este 2,70%. Ambele modele au 7 depășiri față de 4,2 așteptate (p = 0,214), deci diferența practică este capitalul: VaR mediu 5,29% pentru log-HAR, față de 6,24% pentru HS.
Investitorul român: eficiență, acoperire valutară și ES în lei
Răspuns
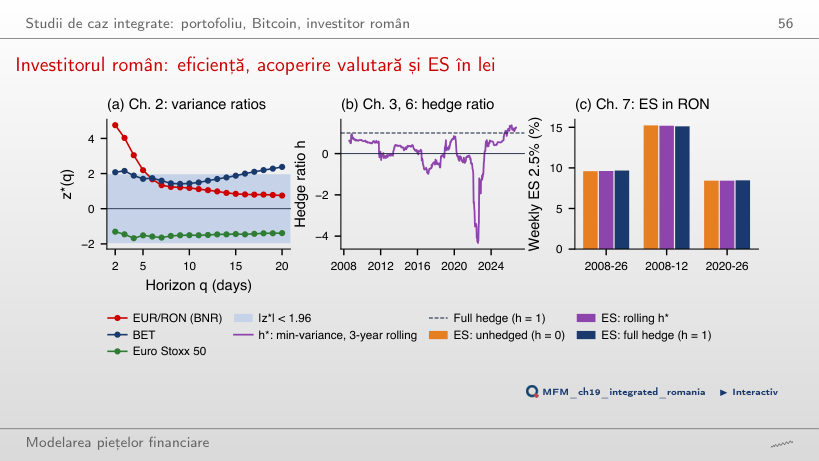
Asocierea negativă dintre randamentul Euro Stoxx 50 și variația EUR/RON (β = −0,52, t = −2,61) a compensat parțial pierderile: cînd EUR/RON crește, leul se depreciază, iar valoarea în lei a investiției în euro crește, celelalte condiții fiind neschimbate. Asocierea nu este o regulă valabilă în fiecare săptămînă. Volatilitatea EUR/RON este 4,6% pe an, față de 20,9% pentru Euro Stoxx 50. ES 2,5% săptămînal, aug. 2008 – sept. 2026: 9,60% fără acoperire, 9,67% cu acoperire integrală; în aug. 2008 – dec. 2012 ordinea se inversează (15,23% și 15,12%). Comparația retrospectivă nu înlocuiește regula de decizie din curs, care alege acoperirea integrală (h = 1).
Studiu de caz: erorile nestandard
Mini-multivers pe datele cursului: 27 de specificații pe indice
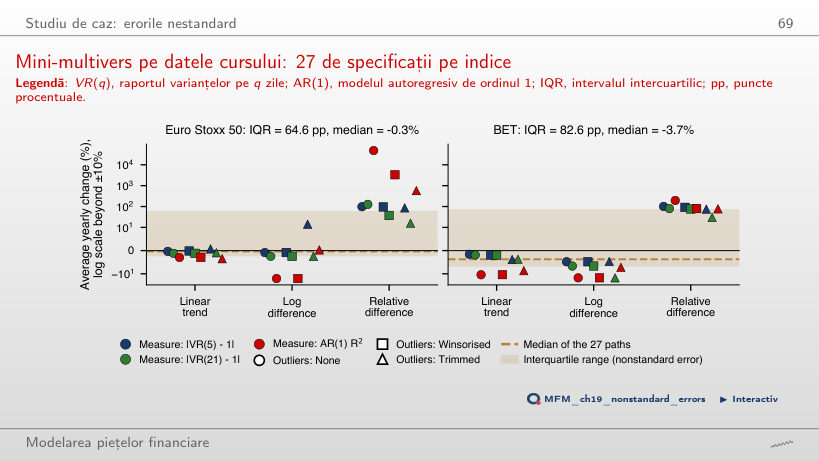
Răspuns
Circa 2,6 pp (BET: 6,7 pp, față de 82,6 pp pe întreaga grilă). Cu diferențe relative, medianele sînt +98,7% și +80,3% pe an: modelul variației anuale separă cel mai mult distribuțiile estimărilor. Reperul de eșantionare, 1,35 × SE-ul median, este 41,3 pp pe întreaga grilă și 3,9 pp pentru cele nouă specificații cu tendință liniară. Comparația este descriptivă, nu o estimare a ponderii din dispersie datorate fiecărei alegeri.
Indicele BET: valori oficiale zilnice de închidere, 6 ian. 2000 – 18 sept. 2026, randamente logaritmice în %. Prognozele VaR la o zi: fereastră rolling de 1 000 de zile (500 pentru HS și modelul Normal), GARCH reestimat la fiecare 21 de zile, evaluare din 3 ian. 2005. Mini-multiversul: închideri zilnice Euro Stoxx 50 (EODHD) și BET, 2002–2018. Studiile de caz integrate: opt ETF-uri multi-active (prețuri ajustate, 2007–2026), Bitcoin (închideri zilnice 2014–2026, bare de 5 minute 2024–2026), BET, Euro Stoxx 50 și cursul de referință EUR/RON al BNR (2005–2026).