

În stînga este slide-ul din curs, în dreapta aceeași figură, calculată în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas.
Randamente și informație · Autocorelație și variance ratio · Predictibilitate out-of-sample · Studii de eveniment · Testare multiplă și anomalii · Studiu de caz: time-series momentum în Bitcoin
Randamente și informație
O serie de prețuri reală printre mersuri aleatoare simulate
Răspuns
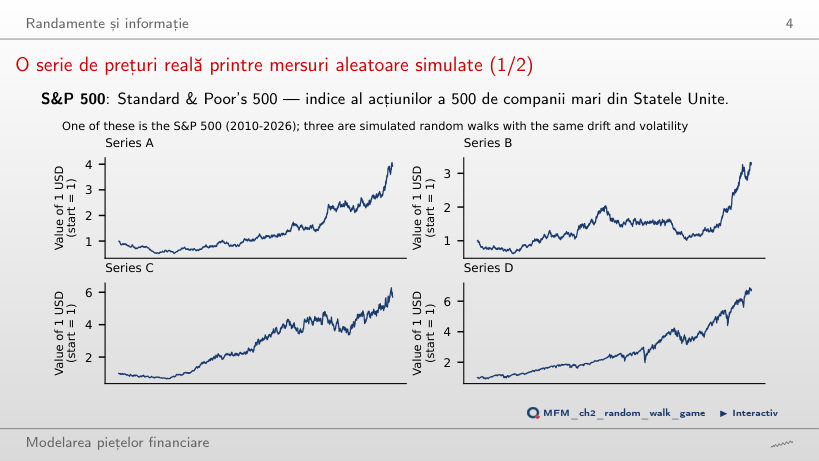
Un random walk cu drift poate produce trenduri, iar inovațiile din distribuția Normală pot produce și variații mari. Aceste trăsături vizuale nu constituie singure o respingere statistică. Seria reală este D; recunoașterea ei nu dovedește predictibilitatea randamentelor. De aceea testăm eficiența cu statistici, nu prin inspecție vizuală.
Trei modele pentru randamente și volatilitate
Răspuns
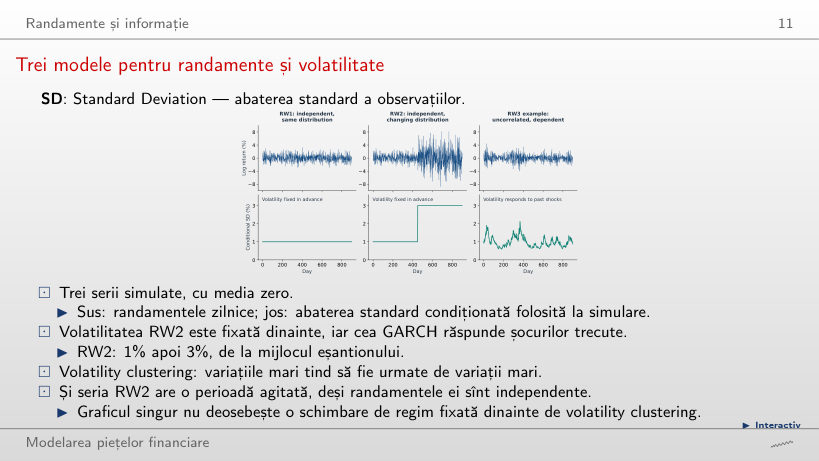
Clar peste 3: 4,8, față de 3,0 pentru RW1 și 4,1 pentru GARCH. Amestecul unei perioade calme cu una agitată dă cozi groase fără nicio dependență, deci nici graficul randamentelor, nici kurtosis-ul nu deosebesc RW2 de GARCH. Diferența este alta: în RW2 volatilitatea crește la o dată fixată dinainte, iar randamentele rămîn independente; în GARCH volatilitatea de azi depinde de șocul de ieri (α = 0,08) și de volatilitatea de ieri (β = 0,90), deci randamentele sînt dependente.
GARCH: randamente versus randamente la pătrat
Răspuns
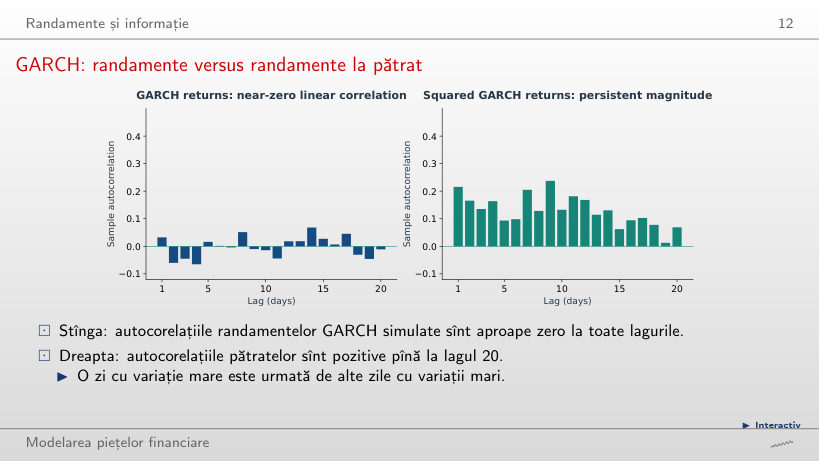
Crește: în această simulare, autocorelația empirică trece de la 0,216 la 0,272. Dispersia pe termen lung egală cu 1 nu fixează dependența pătratelor. La α = 0,095, expresia 3α² + 2αβ + β² este 1,0081: momentul de ordin patru al modelului staționar nu există, deci ACF teoretică a pătratelor nu este definită. ACF empirică a seriei finite poate fi calculată în continuare. La α = 0, randamentele sînt independente: autocorelația empirică a pătratelor este 0,049 la lagul 1, iar între lagurile 1–20 coboară pînă la −0,050. Pentru α > 0, seria respectă RW3, dar încalcă RW2: mărimea variației de azi depinde de șocurile trecute.
Autocorelație și variance ratio
Autocorelația de ordinul 1 pe piețe
Răspuns
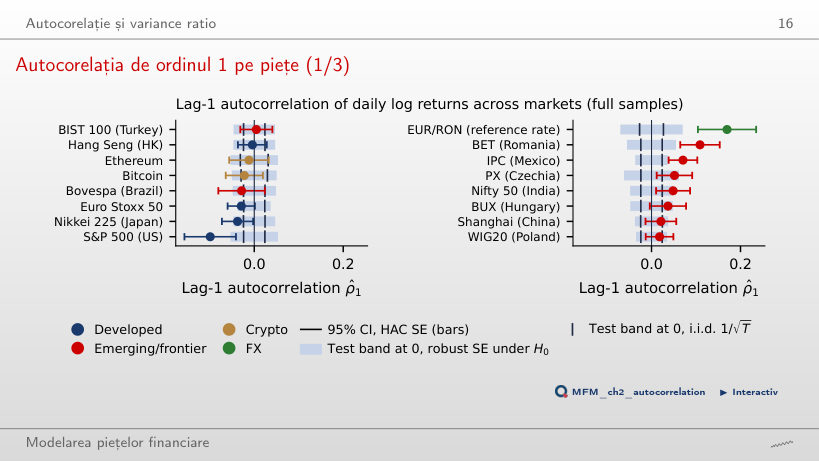
Doar testul cu eroarea i.i.d. Cu eroarea i.i.d., |z| = 0,040/0,012 = 3,33; cu cea robustă, |z| = 0,040/0,027 = 1,48. Decizia depinde de raportul dintre estimație și eroarea standard, nu doar de mărimea autocorelației. Pentru S&P 500, ρ̂₁ = −0,099 rămîne în afara ambelor benzi de test, cu aceleași erori standard (0,027 robustă, 0,012 i.i.d.); la Euro Stoxx 50 sau Nikkei 225, ρ̂₁ iese din banda i.i.d., dar rămîne în cea robustă. Barele din jurul estimațiilor sînt intervale de încredere cu eroarea HAC a estimatorului (S&P 500: 0,030); ele servesc la comparații, nu la testul ρ₁ = 0.
Profilul variance ratio-ului
Răspuns
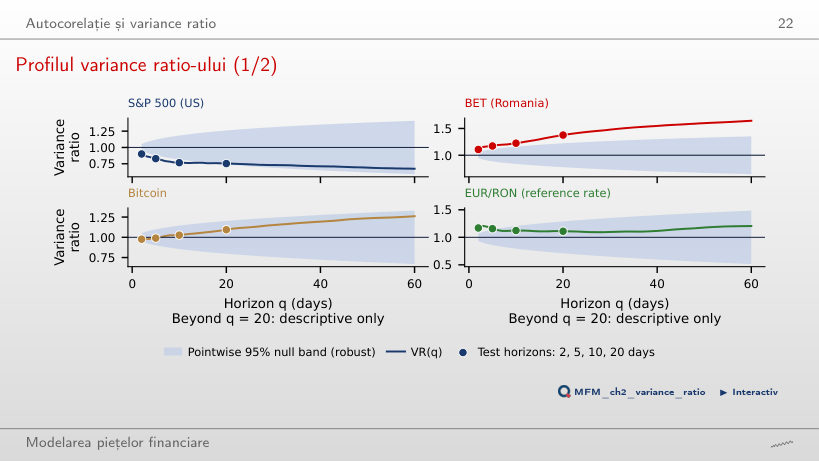
Limita este |0,754 − 1|/1,96 = 0,1255. Valoarea 0,2460 este abaterea față de ipoteza nulă, înainte de împărțirea la prag. Valoarea 0,1328 este eroarea standard robustă efectivă la 20 de zile; fiind mai mare decît limita, nu permite respingerea. Null band-ul se lărgește cu q: marginea de jos este 0,817 la 10 zile, unde VR = 0,767 este respins, și 0,740 la 20 de zile. Calculul folosește randamente agregate suprapuse și eroarea standard robustă Lo–MacKinlay.
Predictibilitate out-of-sample
Raportul dividend–preț: prognoze out-of-sample
Răspuns
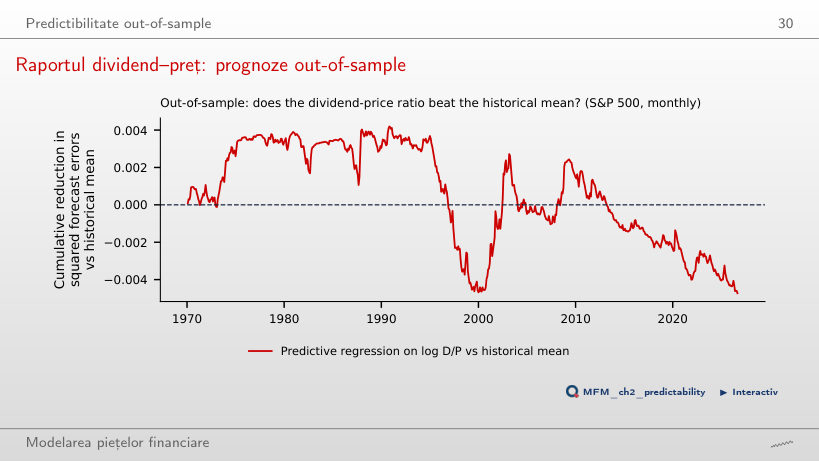
Nu. Pentru orice început între 1970 și 2015, R²OS rămîne negativ: −1,37% din 1990, −0,01% din 2000, −2,75% din 2010. Curba urcă pînă în 1990, iar boom-ul anilor 1990 șterge avantajul. Testul Clark–West pe 1970–2026 dă t = 0,42 (p = 0,34), deci nu respingem lipsa predictibilității.
Studii de eveniment
Exemplu rezolvat: taxa bancară din decembrie 2018
Răspuns
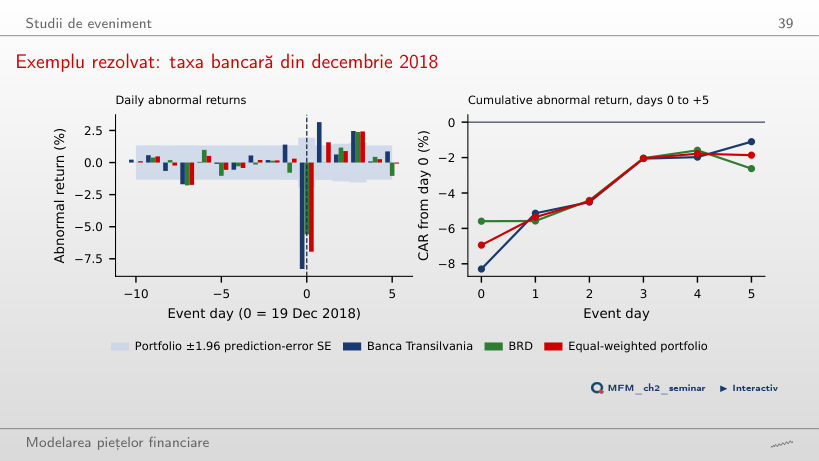
CAR scade cu 1,18 × 1 punct procentual, deoarece randamentul benchmark-ului se scade după înmulțirea cu beta: −1,1% − 1,18% = −2,28%. Varianta +0,08% inversează semnul ajustării. Varianta −1,1% ignoră benchmark-ul. CAR se poate schimba fără să se schimbe prețurile TLV. În date, AR₀ = −8,3%, iar CAR pe zilele +1 pînă la +5 este +7,2% (t = 3,82), deși pe zilele 0 pînă la +5 randamentul logaritmic este −15,6% la TLV și −12,7% la BET. Testul pentru CAR[0,5] dă t = −0,48 cu eroarea de predicție și t = −0,54 cu σ̂√L. Un singur eveniment nu separă reacția excesivă, știrile ulterioare și efectul benchmark-ului.
Testare multiplă și anomalii
„Anomalii” produse de hazard
Răspuns
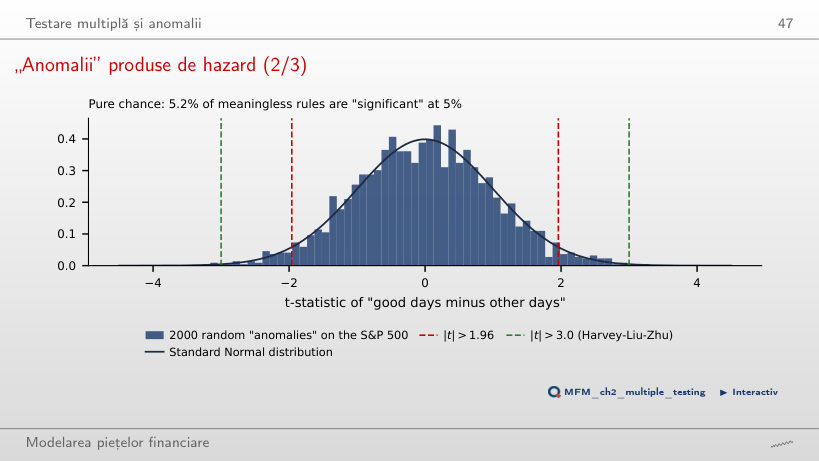
Pragul este 0,05/2 000 = 0,000025. Valoarea 0,025 împarte nivelul la doi, nu la numărul testelor; p-value-ul bilateral include deja ambele cozi. Valoarea 0,05 păstrează nivelul individual, fără controlul familiei. Garanția Bonferroni nu cere independența testelor. În simulare, din 2 000 de reguli fără conținut economic, 104 (5,2%) au |t| > 1,96, șase au |t| > 3,0, iar cea mai bună are |t| = 3,30. Adăugarea unor reguli la aceeași familie nu poate micșora cel mai mare |t|.
Studiu de caz: time-series momentum în Bitcoin
Bitcoin: panta momentum-ului în eșantionul lucrării și după
Răspuns
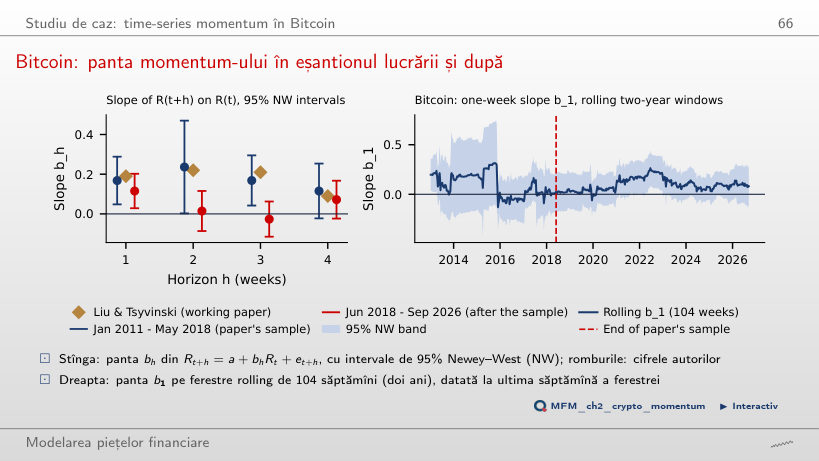
Regresia susține o asociere predictivă la o săptămînă. O abatere standard în plus a randamentului curent corespunde unei creșteri estimate de 0,96 puncte procentuale a randamentului săptămînii următoare, față de 2,98 puncte procentuale în perioada anterioară. Nu sînt evaluate o regulă de tranzacționare după costuri sau erori de prognoză out-of-sample. Folosirea unui eșantion ulterior lucrării nu înlocuiește această evaluare. Pe ferestrele rolling de doi ani, b₁ este semnificativ în 13% din ferestre.
Indici bursieri, Bitcoin, Ethereum, TLV, BRD și BET: prețuri zilnice EODHD, pînă la 18 septembrie 2026. EUR/RON: cursul de referință BNR. S&P 500 lunar cu dividende: datele publice ale lui Robert J. Shiller, prelungite cu prețurile zilnice ale S&P 500; dobînda la titlurile de stat pe 3 luni din FRED (TB3MS).