Modelarea piețelor financiare

Capitolul 17: Bule și crahuri

Capitolul 17: Bule și crahuri

Daniel Traian PELE

Academia de Studii Economice din București
IDA Institute Digital Assets
Blockchain Research Center
AI4EFin Artificial Intelligence for Energy Finance
Academia Română, Institutul de Prognoză Economică
MSCA Digital Finance

The second theorem of the financial instability hypothesis is that over periods of prolonged prosperity, the economy transits from financial relations that make for a stable system to financial relations that make for an unstable system.

— Minsky (1992), The financial instability hypothesis

Minsky (1992) clasifică debitorii după capacitatea fluxurilor de numerar de a acoperi datoria: finanțarea hedge acoperă dobînda și principalul, finanțarea speculativă doar dobînda, iar finanțarea Ponzi nici dobînda, astfel încît rambursarea depinde de creșterea prețului activului. O perioadă lungă de stabilitate mută ponderea debitorilor spre finanțarea speculativă și Ponzi. Kindleberger & Aliber (2005) descriu aceeași dinamică drept o secvență: șoc inițial (displacement), avînt, euforie, tensiune și panică. Mania lalelelor, bulele Mării Sudului și Mississippi din 1720 și crahul din 1929 arată însă de ce o bulă este greu de recunoscut: ca să numim un preț bulă, avem nevoie de un model al valorii fundamentale, iar testul trebuie să funcționeze pe o singură serie de timp, în timp real, înainte de panică.

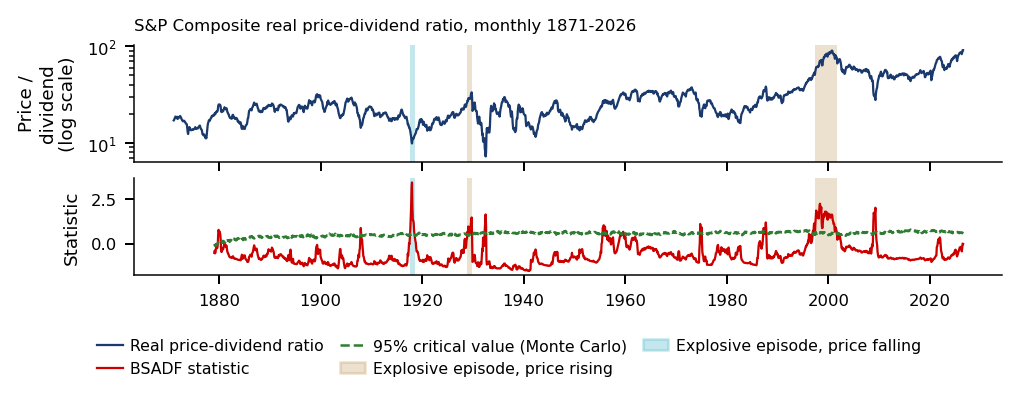
Testele de explozivitate răspund la a doua cerință. Pe raportul preț/dividend S&P (Standard & Poor's) Composite, lunar din 1871 pînă în 2026, statistica GSADF (Generalised Sup Augmented Dickey–Fuller) a lui Phillips, Shi & Yu (2015a) este 3,41, față de valoarea critică de 95% de 2,39, în timp ce testul ADF (Augmented Dickey–Fuller) pe întregul eșantion, cu valoarea −1,11, nu detectează nimic. Datarea găsește episoadele nov. 1928–sept. 1929 și mai 1997–aug. 2001. Vîrful dot-com al raportului este 90,2, în aug. 2000, față de o medie pe termen lung de 29,8, dar maximul din eșantion, 91,2 în mai 2026, nu cade în niciun episod: un raport mare nu este neapărat exploziv.

A doua întrebare este dacă o creștere bruscă anunță un crah. În datele de industrie ale lui Greenwood, Shleifer & You (2019), replicate în curs, după o creștere de peste 100% a urmat un crah de 40% în 45% din cazuri, cu un interval de încredere (CI, confidence interval) de 95% de [27%, 62%], față de 11% pentru o lună-industrie oarecare. Randamentul mediu din următorii doi ani nu diferă însă semnificativ de zero, deci creșterile măresc riscul unui crah, nu pierderea previzibilă. Creditul care finanțează avîntul, mecanismul lui Minsky, apare în studiul lui Greenwood, Hanson, Shleifer & Sørensen (2022): în replicarea din curs, după o creștere rapidă a creditului și a prețurilor (R-zone), o criză a gospodăriilor începe în trei ani în 34% din cazuri, față de 4% în perioadele normale, pe baza a doar 25 de crize.

Raportul preț/dividend S&P Composite (Shiller), lunar, ian. 1871–iun. 2026. Sus: raportul dintre prețul real și dividendul real, pe scară logaritmică; jos: statistica BSADF și valoarea critică de 95% (Monte Carlo). Zonele colorate sînt episoadele explozive datate: bej cînd raportul crește, albastru cînd scade.
Raportul preț/dividend S&P Composite (Shiller), lunar, ian. 1871–iun. 2026. Sus: raportul dintre prețul real și dividendul real, pe scară logaritmică; jos: statistica BSADF (Backward Sup Augmented Dickey–Fuller, statistic, statistica Dickey–Fuller augmentată supremă, calculată înapoi de la fiecare dată) și valoarea critică de 95% (Monte Carlo). Zonele colorate sînt episoadele explozive datate: bej cînd raportul crește, albastru cînd scade. Graficul interactiv: „Raportul preț/dividend S&P Composite (Shiller), 1871–2026 (1/2)” →

Rezultatele învățării

  • Derivați condiția bulei raționale și separați valoarea fundamentală de bulă, cu ce se poate testa.
  • Calculați statistica GSADF și datarea BSADF (Backward Sup Augmented Dickey–Fuller) pe ferestre rolling, cu valori critice valide.
  • Calculați o ajustare LPPLS (Log-Periodic Power Law Singularity) și interpretați stabilitatea momentului critic și alarmele ei.
  • Interpretați creșterile și crahurile cu un model Markov-switching și cu testul numărului de regimuri.

Aprofundările și Anexa sînt lectură pentru familiarizare.

Planul capitolului

  1. Motivație: identificarea bulelor în timp realÎntrebarea capitolului, trei lecții istorice și ipoteza instabilității financiare a lui Minsky.
  2. Definiția buleiValoarea fundamentală, bula rațională, bulele care se sparg și bulele dincolo de așteptările raționale.
  3. Creșteri și crahuri în dateNouă episoade aliniate la vîrf și frecvența crahurilor după creșteri bruște.
  4. Testarea comportamentului explozivADF pe coada dreaptă, ferestrele recursive, datarea episoadelor, valorile critice și aplicațiile pe S&P și Bitcoin.
  5. Legea de putere log-periodică (LPPLS)Crahurile ca puncte critice, ajustările calificate și indicatorul de încredere.
  6. Modele cu schimbare de regimModelul Markov-switching pe Nasdaq 100 și testul numărului de regimuri.
  7. Bule cripto și AICripto-activele, comparația dot-com–AI (Artificial Intelligence, inteligență artificială) și ce pot spune testele.
  8. Studii de caz: speculația imobiliară și crizele previzibileSpeculatorii din expansiunea imobiliară din SUA (Statele Unite ale Americii) și probabilitatea unei crize după R-zone.
  9. AI pentru descoperire științificăÎntrebări deschise și verificările necesare pentru un detector de bule.
  10. ConcluziiIdeile de reținut și decizia practică.
  11. AprofundăriExemple detaliate și subiecte avansate.
  12. AnexăSeriile testate, derivările și detaliile metodelor.

Motivație: identificarea bulelor în timp real

Capitolul studiază episoadele în care un preț crește mult mai repede decît ar justifica orice schimbare plauzibilă a fundamentelor, apoi își pierde cea mai mare parte din valoare. Două întrebări îl organizează: poate statistica detecta un asemenea episod în timp real și poate spune cînd se termină. Prima jumătate construiește definiția bulei și testele pentru prețuri explozive; a doua adaugă modelul log-periodic al crahurilor, modelele cu schimbare de regim și două studii de caz.

Ideea capitolului

Slide 2 în PDF

O bulă este de obicei recunoscută după crah, cînd prăbușirea arată că prețul anterior nu putea fi justificat. Un răspuns statistic trebuie să funcționeze înainte de acest moment, pe o singură serie de prețuri și cu datele disponibile la fiecare dată. Capitolul pune de aceea două întrebări distincte: poate un test semnala un episod în timp ce acesta are loc și poate vreun model data sfîrșitul lui.

Partea I definește bula, documentează creșterile și crahurile din date și construiește testele pentru prețuri explozive, cu regulile lor de datare. Partea a II-a tratează modelul LPPLS (Log-Periodic Power Law Singularity), schimbarea de regim de tip Markov, acțiunile cripto și cele legate de inteligența artificială (AI, artificial intelligence), două studii de caz și o trecere prin bucla de cercetare asistată de AI. Aprofundările și Anexa conțin exemple detaliate și derivări.

Pe scurt

Bule, crahuri și detectarea lor
  • Prețurile cresc uneori mult mai repede decît orice schimbare plauzibilă a fundamentelor
    • Apoi își pierd cea mai mare parte din valoare
  • Întrebările
    • poate statistica detecta astfel de episoade în timp real?
    • poate spune cînd se termină?
  • Partea I
    • Ce este o bulă, creșteri și crahuri în date
    • Testele pentru prețuri explozive și datarea episoadelor
  • Partea a II-a: modelul LPPLS (Log-Periodic Power Law Singularity)
    • Schimbarea de regim, cripto și acțiunile legate de inteligența artificială (AI)
    • Două studii de caz, o trecere prin bucla de cercetare asistată de AI
Rezultatele învățării
  • derivați condiția bulei raționale și separați valoarea fundamentală de bulă și arătați ce se poate testa
  • calculați GSADF și datarea BSADF (Backward Sup ADF, calculată înapoi de la fiecare dată) pe ferestre mobile (rolling), cu valori critice valide
  • calculați o ajustare LPPLS și interpretați stabilitatea momentului critic și alarmele ei
  • interpretați creșterile și crahurile cu un model Markov-switching și testul numărului de regimuri
  • Aprofundări și Anexa: lectură pentru familiarizare
  • Exemplele detaliate și subiectele avansate sînt în Aprofundări, după Concluzii
    • butonul din subsol duce la ele, iar Înapoi revine la slide-ul de plecare

Episoade istorice de bule speculative

Slide 3 în PDF

Trei episoade istorice fixează cerințele pe care trebuie să le îndeplinească un test de bulă, cîte o lecție fiecare:

  1. A numi ceva bulă cere un model al valorii fundamentale. Pe piața lalelelor din 1636–1637, contractele pe bulbi rari s-au tranzacționat la prețuri foarte mari pînă cînd piața s-a oprit, în februarie 1637 (Garber, 1990), iar o parte din traiectoria prețului se potrivește cu fundamentele unui bun de lux nou.
  2. Bulele vin împreună cu expansiunea creditului (Kindleberger & Aliber, 2005) și cu un volum mare de tranzacții (Scheinkman & Xiong, 2003). În episoadele bulelor Mării Sudului și Mississippi din 1720, acțiunile și-au multiplicat valoarea în cîteva luni, apoi s-au prăbușit (Kindleberger & Aliber, 2005); ingredientele au fost o inovație financiară, creditul ieftin și o poveste despre profiturile viitoare.
  3. Privind metoda, testele trebuie să funcționeze pe o singură serie de timp, în timp real, înainte de panică. Avîntul din 1929, finanțat în parte cu bani împrumutați, s-a încheiat cu crahul din octombrie; secvența lui Kindleberger, preluată de la Minsky, descrie etapele: șocul inițial (displacement), avîntul, euforia, tensiunea și panica.

Pe scurt

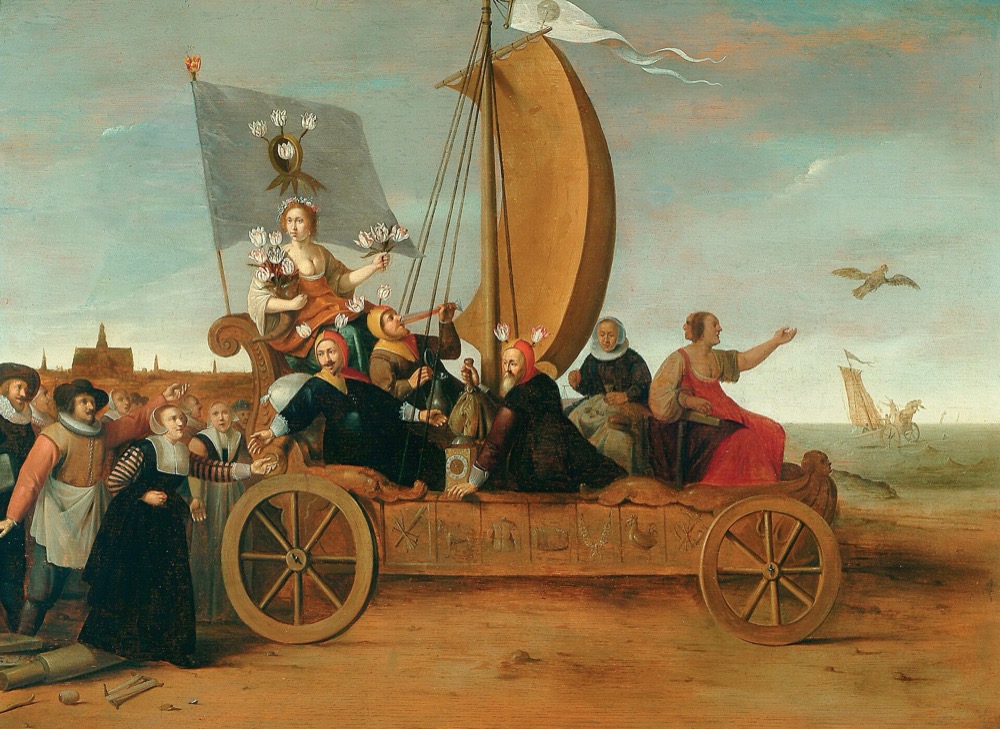
Episoade istorice de bule speculative Hendrik Gerritsz Pot, Carul nebunilor al Florei (c. 1637), o satiră a comerțului cu lalele Imagine: Hendrik Gerritsz Pot (c. 1637); domeniu public; Wikimedia Commons
  • Mania lalelelor, 1636–1637 Garber (1990)
    • Contractele pe bulbi rari s-au tranzacționat la prețuri foarte mari pînă la oprirea pieței, în februarie 1637
    • O parte din traiectorie se potrivește cu fundamentele unui bun de lux nou
    • Lecția 1: ca să numim ceva bulă, avem nevoie de un model al valorii fundamentale
  • Marea Sudului și Mississippi, 1720 Kindleberger & Aliber (2005)
    • Acțiunile au crescut de cîteva ori în cîteva luni, apoi s-au prăbușit
    • Ingredientele: o inovație financiară, credit ușor, o poveste despre profiturile viitoare
    • Lecția 2: bulele vin cu expansiunea creditului Kindleberger & Aliber (2005) și cu volume mari Scheinkman & Xiong (2003)
  • 1929 Kindleberger & Aliber (2005)
    • Un avînt finanțat parțial cu bani împrumutați s-a încheiat cu crahul din octombrie
    • Secvența lui Kindleberger (după Minsky): șoc inițial, avînt, euforie, tensiune, panică
    • Lecția 3: avem nevoie de teste care funcționează pe o singură serie de timp, în timp real, înainte de panică

Studiu de caz: Joia Neagră, 24 octombrie 1929 (1/2)

Slide 4 în PDF

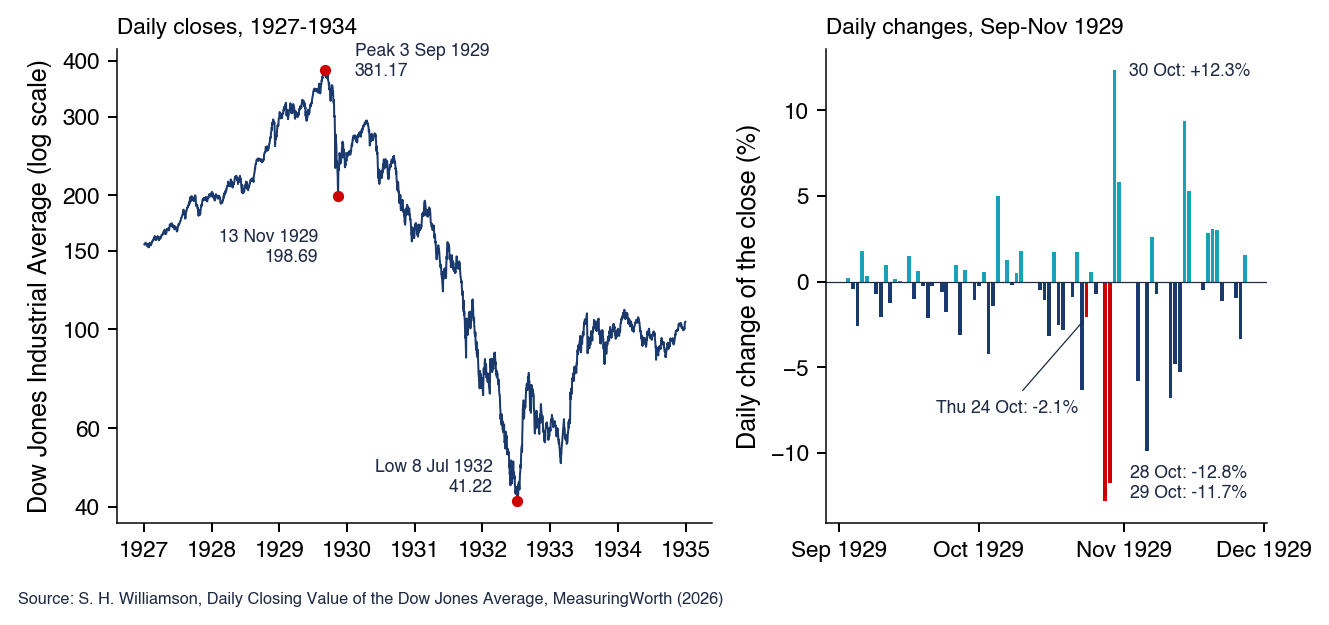
Graficul arată indicele Dow Jones Industrial Average în închideri zilnice, după seria lui Williamson (2026). În stînga, nivelul indicelui pe scară logaritmică, 1927–1934, cu vîrful din 3 septembrie 1929, minimul din 13 noiembrie 1929 și minimul din 8 iulie 1932; în dreapta, variațiile zilnice din septembrie–noiembrie 1929, cu roșu zilele de 24, 28 și 29 octombrie.

Pe scurt

Studiu de caz: Joia Neagră, 24 octombrie 1929 (1/2)
  • Indicele Dow Jones Industrial Average, închideri zilnice, scară logaritmică în stînga; sursa: Williamson (2026)
MFM_ch17_case1929

Studiu de caz: Joia Neagră, 24 octombrie 1929 (2/2)

Slide 5 în PDF

Indicele a atins 381,17 la 3 septembrie 1929, după o creștere de 99% în doi ani. Scăderea începuse înainte de Joia Neagră: pe 23 octombrie indicele închidea la 305,85, cu 20% sub vîrf, după o scădere de 6,3% doar în acea zi.

Joi, 24 octombrie, la Bursa din New York (NYSE, New York Stock Exchange) s-au tranzacționat 12 894 650 de acțiuni, un record (Time, 1929). Conducătorii marilor bănci din New York, reuniți la J.P. Morgan & Co. de Thomas Lamont, au organizat un fond de sprijin, iar Richard Whitney, vicepreședintele bursei, a oferit 205 dolari pe acțiunea U.S. Steel, peste prețul curent. Indicele a închis la 299,47, cu 2,1% mai jos, o scădere mai mică decît cea din ziua precedentă.

Sprijinul nu a oprit scăderea. Luni, 28 octombrie, și marți, 29 octombrie, indicele a pierdut 12,8% și 11,7%, cele mai mari scăderi zilnice din 1921–1955; pe 30 octombrie a crescut cu 12,3%, iar pe 13 noiembrie închidea la 198,69, cu 48% sub vîrf. A urmat o revenire de 48% pînă la 17 aprilie 1930, apoi minimul de 41,22 din 8 iulie 1932, cu 89% sub vîrf. Nivelul nominal din 1929 a fost depășit abia la 23 noiembrie 1954. Crahul a fost o succesiune de săptămîni și de ani, nu o singură zi.

Pe scurt

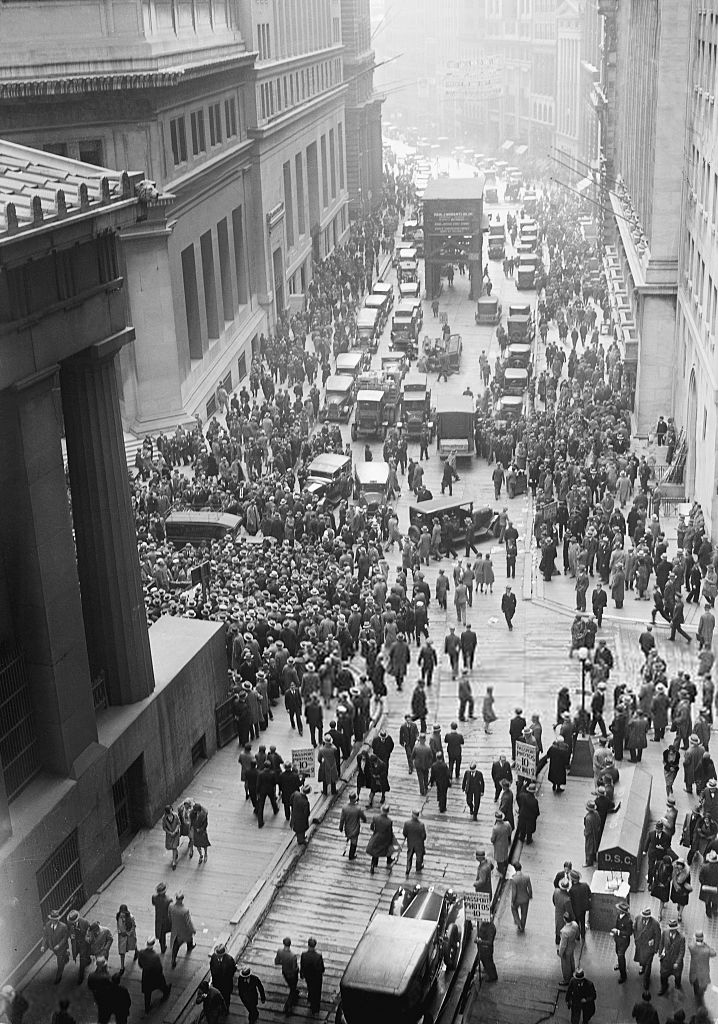
Studiu de caz: Joia Neagră, 24 octombrie 1929 (2/2) Mulțimea din fața Bursei din New York după crah, octombrie 1929 Foto: guvernul SUA (Social Security Administration); domeniu public; Wikimedia Commons
  • Înainte: vîrful de 381,17 la 3 sept. 1929, după o creștere de 99% în doi ani
    • Pînă la 23 oct., indicele scăzuse deja cu 20%, la 305,85; doar în acea zi, \(-6{,}3\%\)
  • Joi, 24 oct.: 12 894 650 de acțiuni tranzacționate la Bursa din New York (NYSE), un record Time (1929)
    • Bancherii marilor bănci din New York, reuniți la J.P. Morgan & Co. de Thomas Lamont, organizează un fond de sprijin
    • Richard Whitney, vicepreședintele NYSE, oferă 205 dolari pe acțiunea U.S. Steel, peste prețul curent
    • Închiderea: 299,47, adică \(-2{,}1\%\), o scădere mai mică decît cea din 23 oct.
  • Luni 28 și marți 29 oct.: \(-12{,}8\%\) și \(-11{,}7\%\), cele mai mari scăderi zilnice din 1921–1955
    • 30 oct.: \(+12{,}3\%\); 13 nov.: 198,69, cu 48% sub vîrf
  • Mai departe: o revenire de 48% pînă la 17 apr. 1930, apoi minimul de 41,22 la 8 iul. 1932 (\(-89\%\))
    • Vîrful nominal din 1929 a fost depășit abia la 23 nov. 1954
  • Lecția: sprijinul bancherilor a oprit panica unei zile, nu scăderea
    • Crahul a fost o succesiune de săptămîni și de ani, nu o singură zi

Ipoteza instabilității financiare: Minsky

Slide 6 în PDF

Minsky (1992) clasifică debitorii după capacitatea fluxurilor de numerar de a acoperi datoria:

  • În finanțarea hedge, fluxurile acoperă și dobînda, și principalul.
  • În finanțarea speculativă ele acoperă dobînda, dar principalul trebuie refinanțat.
  • În finanțarea Ponzi nu acoperă nici dobînda, astfel încît datoria crește, iar rambursarea depinde de creșterea prețurilor activelor.

Mecanismul fragilității decurge din această clasificare. O perioadă lungă de calm mută debitorii spre finanțarea speculativă și Ponzi. Dobînzile mai mari sau prețurile în scădere transformă apoi debitorii speculativi în debitori Ponzi, iar vînzările forțate de active care urmează împing prețurile în jos și îi apropie pe alți debitori de insolvență.

Ipoteza se leagă de capitol în două locuri:

  1. Creditul care finanțează avîntul este subiectul celui de-al doilea studiu de caz, despre crizele de după creșterea rapidă a creditului și a prețurilor activelor.
  2. Accelerarea prețurilor este ceea ce măsoară testele de explozivitate.

Pe scurt

  • Minsky clasifică debitorii după capacitatea fluxurilor de numerar de a acoperi datoria Minsky (1992)
    • Finanțare hedge: fluxurile de numerar acoperă dobînda și principalul
    • Finanțare speculativă: acoperă dobînda, dar principalul trebuie refinanțat
    • Finanțare Ponzi: nu acoperă nici dobînda; datoria crește, iar rambursarea depinde de creșterea prețului activului
  • Mecanismul fragilității
    • O perioadă lungă de stabilitate mută ponderea debitorilor spre finanțarea speculativă și Ponzi
    • O creștere a dobînzilor sau o scădere a prețurilor transformă debitorii speculativi în debitori Ponzi
    • Vînzările forțate de active scad prețurile și împing și alți debitori spre insolvență
  • Legătura cu acest capitol
    • Creditul care finanțează avîntul: al doilea studiu de caz
    • Prețurile care accelerează: testele de explozivitate

Definiția bulei

O bulă se definește în raport cu o valoare fundamentală, de aceea secțiunea pornește de la ecuația de evaluare fără arbitraj și derivă partea din preț pe care aceasta nu o determină. Bula rațională obținută are o medie condiționată explozivă, de unde rezultă implicația testabilă folosită în restul capitolului. Modelele de bule care se sparg și repornesc și bulele generate de convingeri, nu de așteptări raționale, completează definiția.

Valoarea fundamentală și bula rațională

Slide 7 în PDF

Întrebarea este ce parte din preț nu poate fi justificată prin dividende și ce putem testa despre ea. Evaluarea fără arbitraj (no-arbitrage pricing) spune că

\[P_t = \mathbb{E}_t\big[M_{t+1}(P_{t+1} + D_{t+1})\big],\]
(17.1)

unde \(P_t\) este prețul la sfîrșitul perioadei \(t\), \(D_{t+1}\) dividendul plătit în perioada \(t+1\), \(M_{t+1}\) factorul stocastic de actualizare (stochastic discount factor), iar \(\mathbb{E}_t\) media sub măsura fizică, condiționată de informația de la momentul \(t\).

Sub ipoteza simplificatoare \(M_{t+1} \equiv 1/(1+r)\), (17.1) devine \(P_t = \mathbb{E}_t[P_{t+1} + D_{t+1}]/(1+r)\). O primă de risc constantă nu face \(M_{t+1}\) constant; în general, bula satisface \(B_t = \mathbb{E}_t[M_{t+1}B_{t+1}]\). Rezolvarea înainte dă valoarea fundamentală, valoarea prezentă a dividendelor așteptate,

\[F_t = \sum_{i \ge 1} \frac{\mathbb{E}_t[D_{t+i}]}{(1+r)^i},\]
(17.2)

care, în cazul Gordon al dividendelor ce cresc cu rata \(g < r\), se reduce la \(F_t = D_{t+1}/(r-g)\).

Soluția înainte nu este singura. Prețul \(P_t = F_t + B_t\) rezolvă și el ecuația de evaluare pentru orice \(B_t\) cu

\[\mathbb{E}_t[B_{t+1}] = (1+r)\,B_t.\]
(17.3)

Termenul \(B_t\) este bula rațională (rational bubble): investitorii plătesc pentru ea pentru că se așteaptă să revîndă la un preț mai mare (Blanchard & Watson, 1982).

Pe scurt

  • Întrebarea: ce parte a prețului nu poate fi justificată de dividende și ce se poate testa despre ea?
  • Prețul fără oportunități de arbitraj: \(P_t = \E_t[M_{t+1}(P_{t+1} + D_{t+1})]\)
    • \(P_t\): prețul de la sfîrșitul perioadei \(t\)
    • \(D_{t+1}\): dividendul plătit în perioada \(t + 1\)
    • \(M_{t+1}\): factorul stocastic de actualizare
    • \(\E_t\): media condiționată de informația de la \(t\), sub măsura fizică
  • Ipoteza simplificatoare: \(M_{t+1} \equiv 1/(1 + r)\), deci \(P_t = \E_t[P_{t+1} + D_{t+1}]/(1 + r)\)
    • O primă de risc constantă nu face \(M_{t+1}\) constant
    • În general, bula satisface \(B_t = \E_t[M_{t+1}B_{t+1}]\)
  • Prin substituții succesive: valoarea fundamentală \(F_t = \sum_{i \ge 1} \E_t[D_{t+i}]/(1 + r)^i\)
    • Valoarea actualizată a dividendelor așteptate
    • Cazul Gordon, dividende care cresc cu rata \(g < r\): \(F_t = D_{t+1}/(r - g)\)
  • Dar și \(P_t = F_t + B_t\) rezolvă ecuația de preț, pentru orice \(B_t\) cu \(\E_t[B_{t+1}] = (1 + r)\,B_t\)
    • \(B_t\) este bula rațională: investitorii plătesc pentru ea fiindcă se așteaptă să revîndă la un preț mai mare Blanchard & Watson (1982)

Caracterul exploziv al bulei raționale

Slide 8 în PDF

Iterînd (17.3) obținem \(\mathbb{E}_t[B_{t+h}] = (1+r)^h B_t\) pentru orice orizont de \(h\) perioade. Bula are o medie condiționată explozivă, deși traiectoriile individuale se pot prăbuși. Pentru că bula crește cu rata \(r\), mai repede decît dividendele (\(r > g\)), ponderea ei în preț crește în timp.

Diba & Grossman (1988) arată restricții suplimentare. O bulă negativă ar împinge la un moment dat prețul așteptat sub zero, deci bulele raționale sînt pozitive. O bulă care este nulă astăzi trebuie să rămînă nulă, deci o bulă rațională există încă de la prima tranzacție. Echivalent, o bulă înseamnă încălcarea condiției de transversalitate (transversality condition) \(\lim_{h\to\infty}\mathbb{E}_t[P_{t+h}]/(1+r)^h = 0\): prețul conține o valoare care nu se plătește niciodată sub formă de dividende. Derivarea este în Anexă.

Implicația testabilă stă la baza testelor capitolului. Dacă dividendele sînt cel mult integrate de ordinul unu, I(1), atunci fără bulă nici prețul, nici raportul preț/dividend nu sînt explozive. O rădăcină explozivă în oricare dintre ele este o dovadă împotriva modelului fără bulă, dată fiind ipoteza despre dividende.

Pe scurt

  • Din \(\E_t[B_{t+1}] = (1 + r)B_t\): \(\E_t[B_{t+h}] = (1 + r)^h B_t\) pentru orice orizont de \(h\) perioade
    • O medie condiționată explozivă
    • Traiectoriile individuale pot suferi un crah
    • Bula crește mai repede decît dividendele (\(r > g\)), deci ponderea ei în preț crește în timp
  • Bulele raționale sînt pozitive și există de la prima tranzacție Diba & Grossman (1988)
    • O bulă negativă ar împinge în cele din urmă prețul așteptat sub zero
    • O bulă care azi este zero trebuie să rămînă zero
  • O bulă este încălcarea condiției de transversalitate \(\lim_{h \to \infty} \E_t[P_{t+h}]/(1 + r)^h = 0\)
    • Prețul conține o valoare care nu este plătită niciodată ca dividend (derivarea în Anexă)
  • Implicația testabilă
    • Dacă dividendele sînt cel mult I(1) (staționare după o diferențiere), atunci fără bulă prețul și raportul preț/dividend nu sînt explozive

Bule care se sparg: Blanchard și Watson

Slide 9 în PDF

O bulă rațională nu trebuie să crească la nesfîrșit. În modelul lui Blanchard & Watson (1982), bula supraviețuiește în fiecare perioadă cu probabilitatea \(\pi\) și se prăbușește cu probabilitatea \(1-\pi\):

\[B_{t+1} = \begin{cases} \dfrac{1+r}{\pi}\,B_t + \varepsilon_{t+1} & \text{cu probabilitatea } \pi,\\[4pt] \varepsilon_{t+1} & \text{cu probabilitatea } 1-\pi, \end{cases}\]
(17.4)

unde \(\pi \in (0,1)\), iar \(\varepsilon_{t+1}\) este un șoc de medie zero condiționat de informația de la \(t\).

Creșterea așteptată a bulei din (17.4) rămîne \(r\), deci condiția (17.3) este satisfăcută. Cît timp supraviețuiește, însă, bula crește mai repede, cu rata \((1+r)/\pi - 1\), care îl compensează pe deținător pentru riscul prăbușirii. Timpul de așteptare pînă la prăbușire este geometric, cu durata de viață așteptată \(1/(1-\pi)\) perioade.

Pe scurt

  • În fiecare perioadă bula supraviețuiește cu probabilitatea \(\pi\) și se prăbușește cu probabilitatea \(1 - \pi\) Blanchard & Watson (1982)
    • \(B_{t+1} = \dfrac{1 + r}{\pi}\,B_t + \varepsilon_{t+1}\) cu probabilitatea \(\pi\), \(\ B_{t+1} = \varepsilon_{t+1}\) altfel
    • \(\pi \in (0, 1)\): probabilitatea de supraviețuire
    • \(\varepsilon_{t+1}\): un șoc cu media condiționată zero, dată fiind informația de la \(t\)
  • Creșterea așteptată a bulei rămîne \(r\)
    • Cît timp supraviețuiește, bula crește mai repede, cu rata \((1 + r)/\pi - 1\), care compensează riscul de crah
  • Durata de viață așteptată: \(1/(1 - \pi)\) perioade, un timp de așteptare geometric

Forma Evans: bule care repornesc

Slide 10 în PDF

După o prăbușire de tip Blanchard–Watson, bula este egală cu șocul \(\varepsilon\), care poate fi negativ, iar bulele negative sînt excluse de Diba & Grossman (1988). În forma lui Evans (1991), bula pornește și repornește de la o valoare \(\delta > 0\). Dacă \(B_t > \alpha\), ea supraviețuiește cu probabilitatea \(\pi\) ca \(B_{t+1} = [\delta + \frac{1+r}{\pi}(B_t - \frac{\delta}{1+r})]u_{t+1}\) și se prăbușește cu probabilitatea \(1-\pi\) la \(B_{t+1} = \delta\,u_{t+1}\), unde \(u_{t+1}\) este un zgomot pozitiv de medie 1, independent de supraviețuire.

Condiția de bulă rămîne valabilă: \(\mathbb{E}_t[B_{t+1}] = \pi[\delta + \frac{1+r}{\pi}B_t - \frac{\delta}{\pi}] + (1-\pi)\delta = (1+r)B_t\). Sub prag, pentru \(B_t \le \alpha\), se aplică ramura bulei mici, \(B_{t+1} = (1+r)B_t u_{t+1}\). Pragul este necesar pentru că ramura de supraviețuire devine negativă pentru \(B_t < \delta(1-\pi)/(1+r)\); cu \(0 < \delta < (1+r)\alpha\) bula rămîne pozitivă. Simularea de pe slide-urile următoare folosește \(\alpha = \delta\).

Pe scurt

  • Problema: după un colaps Blanchard–Watson, \(B = \varepsilon\) poate fi negativă, ceea ce exclude Diba & Grossman (1988)
  • Forma Evans: bula pornește și repornește de la o valoare \(\delta > 0\) Evans (1991)
    • Supraviețuire (probabilitatea \(\pi\)): \(B_{t+1} = \big[\delta + \frac{1 + r}{\pi}(B_t - \frac{\delta}{1 + r})\big]u_{t+1}\)
    • Colaps (probabilitatea \(1 - \pi\)): \(B_{t+1} = \delta\,u_{t+1}\)
    • \(u_{t+1}\): un zgomot pozitiv cu media 1, independent de supraviețuire
  • Condiția de bulă rămîne îndeplinită: \(\E_t[B_{t+1}] = \pi\big[\delta + \frac{1 + r}{\pi}B_t - \frac{\delta}{\pi}\big] + (1 - \pi)\delta = (1 + r)B_t\)
  • Ramura bulelor mici: dacă \(B_t \le \alpha\), atunci \(B_{t+1} = (1 + r)B_t u_{t+1}\)
    • Cele două ramuri de mai sus se aplică doar pentru \(B_t > \alpha\)
    • Fără prag, ramura de supraviețuire devine negativă pentru \(B_t < \delta(1 - \pi)/(1 + r)\)
    • Cu \(0 < \delta < (1 + r)\alpha\) bula rămîne pozitivă; simularea folosește \(\alpha = \delta\)

O bulă rațională simulată (1/2)

Slide 11 în PDF
    Întrebare pentru sală Pentru o bulă Evans mult mai mare decît valoarea de repornire δ, cu r = 1%, cum se schimbă rata medie de creștere condiționată pe supraviețuire cînd ▶ ridică π de la 0,97 la 0,995?
    Răspuns

    Scade aproximativ de la 4,1% la 1,5% pe perioadă. Pentru Bₜ > δ, rata medie condiționată pe supraviețuire este (1 + r)/π − 1 − (δ/Bₜ)(1 − π)/π; cînd Bₜ este mult mai mare decît δ, ultimul termen este mic. Creșterea medie necondiționată rămîne r = 1%; ea nu este rata condiționată pe supraviețuire. Valorile 33,3 și 200 de perioade, 1/(1 − π), descriu așteptarea geometrică la un risc constant de colaps, nu durata exactă a episoadelor Evans. Cu π = 0,97, în simulare bula s-a spart vizibil de 4 ori, iar la vîrf prețul a fost de 1,46 ori valoarea fundamentală.

    Graficul arată o traiectorie simulată a unei bule Evans adăugate la valoarea fundamentală a unei acțiuni cu dividende de tip mers aleator. Prețul \(P_t = F_t + B_t\) este în albastru, iar valoarea fundamentală \(F_t\) în verde, pe 400 de perioade; parametrii sînt pe slide-ul următor.

    O bulă rațională simulată (2/2)

    Slide 12 în PDF

    Dividendele \(D_t\) urmează un mers aleator (random walk), rata de actualizare este \(r = 1\%\), probabilitatea de supraviețuire \(\pi = 0{,}97\), iar parametrii Evans sînt \(\delta = \alpha = 5\). Deoarece \(\mathbb{E}_t[D_{t+i}] = D_t\), valoarea fundamentală (17.2) este \(F_t = \sum_{i\ge1} D_t/(1+r)^i = D_t/r\). Cît timp este vie și mare, bula crește cu \((1+r)/\pi - 1 \approx 4{,}1\%\) pe perioadă.

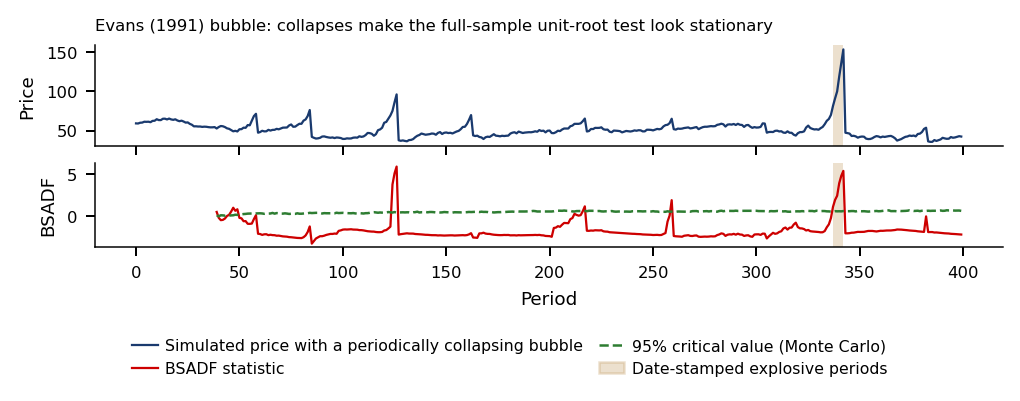
    Pe traiectoria simulată bula a crescut mult și s-a spart de 4 ori, iar la maximul ei prețul a fost de 1,46 ori valoarea fundamentală. Între episoade prețul urmează fundamentele. Un test pe întregul eșantion vede deci mai ales date normale, motiv pentru care testele acestui capitol se aplică pe ferestre.

    Pe scurt

    • Simularea
      • Dividende \(D_t\) care urmează un mers aleator (random walk)
      • Rata de actualizare \(r = 1\%\), probabilitatea de supraviețuire \(\pi = 0{,}97\)
      • Forma Evans cu \(\delta = \alpha = 5\)
      • Valoarea fundamentală: \(\E_t[D_{t+i}] = D_t\), deci \(F_t = \sum_{i \ge 1} D_t/(1 + r)^i = D_t/r\)
      • Cît timp persistă și are o valoare mare, bula crește cu \((1 + r)/\pi - 1 \approx 4{,}1\%\) pe perioadă
    • Graficul: prețul \(P_t = F_t + B_t\) (albastru) și valoarea fundamentală \(F_t\) (verde), pe 400 de perioade
    • Bula a crescut mult și s-a spart de 4 ori
      • La vîrf prețul a fost de \(1{,}46\) ori valoarea fundamentală
    • Între episoade prețul urmează fundamentele
      • Un test pe întregul eșantion analizează mai ales date „normale”: testele din acest capitol folosesc ferestre
    MFM_ch17_rational_bubble

    Bule dincolo de așteptările raționale

    Slide 13 în PDF

    Bulele raționale nu sînt singura explicație a prețurilor care o iau înaintea fundamentelor:

    • Shiller (2015) pune accentul pe feedback și pe narațiuni: prețurile în creștere atrag cumpărători noi, iar poveștile despre o „eră nouă” se răspîndesc din gură în gură.
    • În modelul lui Scheinkman & Xiong (2003), dezacordul dintre investitori, combinat cu limitele vînzării în lipsă (short selling), face ca prețul să includă opțiunea de a revinde unui cumpărător mai optimist.
    • „Călătoria pe bulă” (riding the bubble): investitorii informați rămîn în piață cît timp rămîn și ceilalți, pentru că niciunul nu poate sparge bula singur; mecanismul este modelat de Abreu & Brunnermeier (2003) și documentat pentru fondurile de hedging în bula tehnologică de Brunnermeier & Nagel (2004).

    Cele trei explicații au aceeași amprentă empirică: o vreme, prețurile cresc mai repede decît fundamentele. Acest tipar exploziv este ceea ce caută testele capitolului.

    Pe scurt

    • Feedback și narațiuni Shiller (2015)
      • Prețurile în creștere atrag cumpărători noi
      • Poveștile despre o „eră nouă” se răspîndesc din gură în gură
    • Dezacord și limite la vînzarea în lipsă Scheinkman & Xiong (2003)
      • Prețul include opțiunea de a revinde unui cumpărător mai optimist
    • Rămînerea în bulă (riding the bubble) Abreu & Brunnermeier (2003), Brunnermeier & Nagel (2004)
      • Investitorii informați rămîn cît timp rămîn și ceilalți, fiindcă nimeni nu poate declanșa singur crahul
    • Semnătura comună a celor trei mecanisme
      • Prețurile cresc un timp mai repede decît fundamentele: tiparul exploziv pe care îl testăm

    Sinteza secțiunii

    O bulă este partea din preț pe care dividendele nu o justifică. Sub așteptări raționale ea trebuie să aibă o medie condiționată explozivă, se poate sparge și reporni și face prețul sau raportul preț/dividend exploziv. Explicațiile comportamentale duc la aceeași amprentă, de aceea testele vizează explozivitatea, nu un anumit mecanism.

    Creșteri și crahuri în date

    Înaintea testelor formale, secțiunea arată ce au în comun bulele celebre și ce spun datele sistematice despre întrebarea dacă creșterile bruște sînt urmate de crahuri. Episoadele celebre sînt selectate după rezultat, de aceea dovezile care contează vin din toate industriile, nu dintr-o listă de crahuri.

    Nouă episoade: creștere și crah

    Slide 14 în PDF

    Tabelul conține nouă episoade din indici bursieri, acțiuni individuale și cripto-active. Pentru fiecare, vîrful este cea mai mare închidere zilnică din episod, creșterea este variația procentuală simplă a prețului în cei doi ani dinaintea vîrfului, \(P_{\text{vîrf}}/P_{\text{vîrf}-2\text{a}} - 1\), iar scăderea maximă se măsoară pînă la cea mai mică închidere din următorii patru ani. Ultima coloană dă luna în care prețul a revenit la nivelul vîrfului.

    Creșterile merg de la +97% pentru indicele BET (Bucharest Exchange Trading, index, indicele de referință al Bursei de Valori București) înainte de iulie 2007 la +124 004% pentru Ethereum înainte de ianuarie 2018, iar scăderile sînt între −74% (Tesla, 2021) și −94% (Ethereum, 2018). Episodul BET din 2007 este singurul fără o creștere spectaculoasă în ultimii doi ani, totuși scăderea lui, de −83%, este printre cele mai adînci. Dogecoin și GameStop nu își recuperaseră vîrfurile din 2021 la sfîrșitul eșantionului.

    Pe scurt

    • Întrebarea: sînt urmate creșterile foarte rapide de crahuri, și cît de des?
    EpisodVîrfCreștere în 2 aniScădere max.MinimÎnapoi la vîrf
    Nasdaq 100, 200027 mar. 2000\(+288\%\)\(-83\%\)oct. 2002nov. 2015
    Cisco, 200027 mar. 2000\(+592\%\)\(-89\%\)oct. 2002aug. 2021
    BET, 200724 iul. 2007\(+97\%\)\(-83\%\)feb. 2009mar. 2021
    Bitcoin, 201716 dec. 2017\(+4\,186\%\)\(-83\%\)dec. 2018nov. 2020
    Ethereum, 201813 ian. 2018\(+124\,004\%\)\(-94\%\)dec. 2018feb. 2021
    Bitcoin, 20218 nov. 2021\(+667\%\)\(-77\%\)nov. 2022mar. 2024
    Dogecoin, 20217 mai 2021\(+26\,897\%\)\(-92\%\)iun. 2022încă nu
    GameStop, 202127 ian. 2021\(+2\,218\%\)\(-88\%\)apr. 2024încă nu
    Tesla, 20214 nov. 2021\(+1\,837\%\)\(-74\%\)ian. 2023dec. 2024
    • Vîrful: cea mai mare închidere zilnică din episod
    • Creșterea: variația procentuală simplă a prețului în cei doi ani dinaintea vîrfului
      • \(P_{\text{vîrf}}/P_{\text{vîrf} - 2\text{ ani}} - 1\)
    • Scăderea maximă: pînă la cea mai mică închidere din următorii patru ani
    • BET 2007 (Bucharest Exchange Trading, indicele de referință al Bursei de Valori București): singurul episod fără o creștere spectaculoasă în ultimii doi ani
      • Dar cu una dintre cele mai adînci scăderi

    Creșteri și crahuri aliniate la vîrf (1/2)

    Slide 15 în PDF
      Întrebare pentru sală Toate cele nouă episoade selectate au fost urmate de crahuri. Putem folosi proporția 9/9 pentru a estima probabilitatea unui crah după o creștere rapidă?
      Răspuns

      Nu. Selecția după rezultat exclude creșterile care nu s-au încheiat cu un crah, iar eliminarea unui episod extrem nu repară această selecție. Creșterile din cei doi ani dinaintea vîrfului merg de la +97% (BET, 2007) la +124 004% (Ethereum, 2018). Graficul arată scăderea maximă în primii doi ani după vîrf, între −74% (Tesla) și −94% (Ethereum); tabelul din curs folosește patru ani. Pentru Nasdaq 100, acestea sînt −76% și, respectiv, −83%.

      Graficul aliniază cele nouă episoade la vîrfurile lor. Fiecare linie arată prețurile zilnice de la doi ani înainte pînă la doi ani după vîrf, normalizate la 100 în vîrf și reprezentate pe scară logaritmică.

      Creșteri și crahuri aliniate la vîrf (2/2)

      Slide 16 în PDF

      Creșterile pe doi ani diferă prin ordine de mărime, în timp ce scăderile sînt mult mai apropiate, între 74% și 94%. Forma comună este o creștere accelerată, un vîrf ascuțit și o scădere adîncă. Pe scara logaritmică creșterea este convexă: rata de creștere însăși crește, adică exact comportamentul exploziv pe care îl caută testele.

      Imaginea are o deplasare de selecție (selection bias). Episoadele au fost alese pentru că s-au prăbușit, iar multe creșteri nu au fost urmate de crahuri. Dacă o creștere bruscă anunță un crah trebuie măsurat pe un eșantion care nu este selectat după rezultat, ceea ce face designul de pe slide-urile următoare.

      Pe scurt

      • Prețuri zilnice cu doi ani înainte și după fiecare vîrf, vîrful = 100, scară logaritmică
      • Creșterile pe doi ani diferă cu ordine de mărime, scăderile mult mai puțin (\(74\)–\(94\%\))
      • Forma comună: o creștere care accelerează, un vîrf ascuțit, o scădere adîncă
        • Convexă pe scara logaritmică: însăși rata de creștere crește, comportamentul exploziv căutat de teste
      • Distorsiune de selecție (selection bias): am ales aceste episoade pentru că s-au încheiat cu crahuri
        • Multe creșteri nu au fost urmate de crahuri
      MFM_ch17_episodes

      „Bubbles for Fama”: metodologia

      Slide 17 în PDF

      Fama (2014) obiectează că o „bulă” este bulă numai dacă sfîrșitul ei este previzibil; altfel creșterea poate fi o reacție rațională la știri. Greenwood, Shleifer & You (2019) răspund cu toate industriile americane din 1926 încoace, nu doar cu episoadele celebre, și întreabă dacă creșterile bruște anunță crahuri sau randamente scăzute.

      O creștere (run-up) se definește prin randamentul industriei, ponderat cu valoarea de piață, în ultimii doi ani, fiecare firmă avînd ca pondere capitalizarea ei bursieră. Atît randamentul brut, cît și randamentul net de piață trebuie să depășească un prag, de exemplu 100%, iar randamentul brut din ultimii cinci ani trebuie să fie de cel puțin 50% (din 1931), pentru ca revenirile după prăbușiri să nu fie numărate. Episodul se datează la prima lună a creșterii, iar un nou episod în aceeași industrie se numără abia după doi ani.

      Un crah este un drawdown de cel puțin 40% față de un maxim anterior în următorii doi ani. Fiecare frecvență a crahurilor are un interval de încredere (CI, confidence interval) de 95%. Eșantionul este format din primele 48 dintre cele 49 de industrii din biblioteca de date a lui Kenneth French, fără „Other”, în lunile cu cel puțin zece firme: 41 721 de luni-industrie, 1926–2026.

      Pe scurt

      • Obiecția lui Fama: o „bulă” este bulă doar dacă sfîrșitul ei este previzibil Fama (2014)
        • Altfel poate fi o reacție rațională la știri
      • Greenwood, Shleifer și You răspund cu toate industriile americane din 1926 Greenwood, Shleifer & You (2019)
        • Nu doar cu episoadele celebre
        • Sînt urmate creșterile bruște de crahuri sau de randamente mici?
      • Creșterea: randamentul industriei pe ultimii 2 ani peste un prag (de exemplu \(100\%\))
        • Randamentul industriei este ponderat cu capitalizarea bursieră
        • Ambele condiții simultan: randamentul brut și randamentul în exces față de piață depășesc pragul
        • Și un randament brut de cel puțin \(50\%\) pe ultimii 5 ani (din 1931), pentru ca revenirile după scăderi să nu fie incluse
        • Episodul este datat în prima lună a creșterii
        • Un episod nou în aceeași industrie este numărat abia după doi ani
      • Crahul
        • O scădere de cel puțin \(40\%\) față de un maxim anterior în următorii 2 ani
        • Fiecare frecvență a crahurilor are un interval de încredere (CI, Confidence Interval) de 95%
      • Eșantionul: primele 48 dintre cele 49 de industrii din Kenneth French Data Library (fără „Other”)
        • Luni cu cel puțin zece firme: 41 721 de luni-industrie, 1926–2026

      Puterea predictivă a creșterilor bruște (1/2)

      Slide 18 în PDF
        Întrebare pentru sală În cele 53 de episoade selectate prin regula Greenwood, Shleifer și You, un crah de cel puțin 40% urmează în 45% din cazuri. Randamentul mediu pe următorii doi ani este +2%, cu CI de 95% [−13%, 20%]. Ce concluzie despre randamentul mediu susțin datele?
        Răspuns

        Nu avem dovezi clare că este negativ. Frecvența unui crah și randamentul la sfîrșitul celor doi ani măsoară lucruri diferite. Intervalul conține valori negative și pozitive; nu demonstrează că media este zero. Crahul urmează în 45% din cazuri (53 de episoade în 27 de industrii, CI de 95% [27%, 62%]), față de 11% pentru o lună-industrie oarecare. Selecția cere ca randamentul pe doi ani să depășească pragul atît brut, cît și în exces față de piață, un randament brut de cel puțin 50% pe cinci ani și cel puțin doi ani între episoadele aceleiași industrii.

        Panoul din stînga arată frecvența crahurilor după creșteri peste fiecare prag, cu intervalul ei de încredere de 95%, iar panoul din dreapta randamentul mediu pe doi ani de după creștere. Linia punctată dă aceleași mărimi pentru toate lunile-industrie. Estimatorul și interpretarea sînt pe slide-ul următor.

        Puterea predictivă a creșterilor bruște (2/2)

        Slide 19 în PDF

        Frecvența crahurilor peste pragul \(c\) este

        \[\hat p(c) = \frac{n_{\text{crah}}(c)}{n(c)},\]
        (17.5)

        ponderea creșterilor peste \(c\) urmate de un crah de 40%, evaluată la pragurile de 50, 75, 100, 125 și 150%. După o creștere de peste 100%, a urmat un crah în 45% din cazuri, din 53 de episoade în 27 de industrii, cu un CI de 95% de [27%, 62%], față de 11% pentru o lună-industrie aleasă la întîmplare. Peste 150%, frecvența este de 71%, din \(n = 21\) episoade.

        Intervalele de încredere provin dintr-un bootstrap pe ani calendaristici, pentru că creșterile se grupează în timp, de exemplu în 1928–1929, 1967–1968 și 1980. Mărimea efectivă a eșantionului este de aproximativ 31 de observații independente (Anexă), mult sub cele 53 de episoade.

        Randamentul mediu din următorii doi ani nu diferă semnificativ de zero: 2% după o creștere de 100%, cu un CI de [−13%, 20%]. Creșterile bruște măresc riscul unui crah, nu pierderea previzibilă (Greenwood, Shleifer & You, 2019), iar rezultatul nu arată profitabilitatea unei strategii de market timing. Ceea ce susține este o asociere: o frecvență condiționată în care creșterea precede crahul, fără un mecanism identificat.

        Pe scurt

        • Frecvența crahurilor după pragul \(c\): \(\hat p(c) = n_{\text{crah}}(c)/n(c)\)
          • Ponderea creșterilor de peste \(c\) urmate de un crah de \(40\%\)
          • Graficul: în stînga \(\hat p(c)\) cu CI de 95% la pragurile \(50\), \(75\), \(100\), \(125\) și \(150\%\), în dreapta randamentul mediu pe 2 ani; linia punctată: toate lunile-industrie
        • După o creștere de peste \(100\%\), a urmat un crah de \(40\%\) în \(45\%\) din cazuri
          • 53 de episoade în 27 de industrii
          • CI de 95% \([27\%, 62\%]\)
          • Față de \(11\%\) pentru o lună-industrie oarecare
          • După o creștere de peste \(150\%\): crah în \(71\%\) din cazuri (\(n = 21\))
        • CI: bootstrap pe ani calendaristici, fiindcă episoadele se grupează în timp
          • De exemplu 1928–1929, 1967–1968, 1980
          • Mărimea efectivă a eșantionului: aproximativ 31 de observații independente (Anexă)
        • Randamentul mediu din următorii 2 ani nu diferă semnificativ de zero
          • \(2\%\) după o creștere de \(100\%\), CI \([-13\%, 20\%]\)
        • Creșterile măresc riscul unui crah, nu pierderea previzibilă Greenwood, Shleifer & You (2019)
          • Rezultatul nu arată profitabilitatea unei strategii de sincronizare cu piața (market timing)
        • Tipul de dovadă: asociere (variabilele se mișcă împreună; nu dovedește o relație cauzală)
          • o frecvență condiționată: creșterea precede crahul, fără un mecanism identificat
        MFM_ch17_bubbles_for_fama

        Testarea comportamentului exploziv

        Modelul bulei raționale implică o rădăcină explozivă în preț, iar episoadele din secțiunea anterioară arată o creștere accelerată urmată de prăbușire. Secțiunea transformă această implicație în teste pe o singură serie. Pornește de la regresia Dickey–Fuller pe coada dreaptă, o extinde la ferestre recursive, definește regulile de datare și valorile lor critice, apoi le aplică raportului preț/dividend S&P și Bitcoin, cu verificări pentru volatilitatea variabilă, dependența serială și testarea multiplă.

        ADF pe coada dreaptă (1/2): regresia și ipoteza

        Slide 20 în PDF

        Întrebarea este cum arătăm, pe o singură serie de prețuri, că a existat o fază explozivă și cînd a început. Elementul de bază este regresia variației logaritmului prețului \(y_t\) pe nivelul lui decalat,

        \[\Delta y_t = a + b\,y_{t-1} + \varepsilon_t,\]
        (17.6)

        unde \(\Delta y_t = y_t - y_{t-1} = \ln(P_t/P_{t-1})\) este randamentul logaritmic, iar \(\varepsilon_t\) un șoc; varianta din capitol nu are termeni \(\Delta y\) decalați. Statistica este \(\mathrm{ADF} = \hat b/\mathrm{SE}(\hat b)\), statistica \(t\) Augmented Dickey–Fuller (ADF), cu \(\hat b\) estimația prin metoda celor mai mici pătrate (OLS, ordinary least squares) și SE eroarea ei standard (standard error).

        Semnul lui \(b\) clasifică dinamica: \(b < 0\) înseamnă revenire la medie (mean reversion), \(b = 0\) un mers aleator (rădăcină unitară), iar \(b > 0\) o traiectorie explozivă, în care fiecare creștere o alimentează pe următoarea. Testul de bulă este \(H_0: b = 0\) contra \(H_1: b > 0\), un test pe coada dreaptă (Phillips, Wu & Yu, 2011). Tabelul Dickey–Fuller obișnuit, pe coada stîngă, construit pentru alternative staționare, nu se aplică.

        Pe scurt

        • Întrebarea: cum arătăm, pe o singură serie de prețuri, că a existat o fază explozivă și cînd a început?
        • Regresia pe logaritmul prețului \(y_t\): \(\Delta y_t = a + b\,y_{t-1} + \varepsilon_t\)
          • \(\Delta y_t = y_t - y_{t-1} = \ln(P_t/P_{t-1})\): randamentul log
          • \(\varepsilon_t\): șocul (regresia nu include aici valori întîrziate ale lui \(\Delta y\))
          • \(\mathrm{ADF} = \hat b / \mathrm{SE}(\hat b)\): statistica \(t\) Augmented Dickey–Fuller (ADF)
          • \(\hat b\): estimarea OLS (Ordinary Least Squares, cele mai mici pătrate), SE: eroarea ei standard (standard error)
          • \(b < 0\): revenire la medie
          • \(b = 0\): mers aleator (rădăcină unitară)
          • \(b > 0\): fiecare creștere o alimentează pe următoarea, o traiectorie explozivă
        • Testul de bulă: \(H_0: b = 0\) (rădăcină unitară) față de \(H_1: b > 0\) (rădăcină explozivă), coada dreaptă Phillips, Wu & Yu (2011)
          • Tabelul Dickey–Fuller pentru coada stîngă nu se aplică

        ADF pe coada dreaptă (2/2): bulele care se prăbușesc

        Slide 21 în PDF

        O singură regresie pe întregul eșantion are putere mică împotriva bulelor care se prăbușesc periodic (Evans, 1991). După prăbușiri repetate, seria în ansamblu arată staționară sau ca un mers aleator, iar prăbușirile dau pantei \(\hat b\) estimate pe tot eșantionul un semn negativ (Anexă).

        Soluția este să aplicăm regresia (17.6) pe multe ferestre și să reținem cea mai mare statistică. Testul SADF (Sup Augmented Dickey–Fuller) al lui Phillips, Wu & Yu (2011) și testul GSADF (Generalised SADF) al lui Phillips, Shi & Yu (2015a) diferă prin mulțimea de ferestre pe care o explorează.

        Pe scurt

        • Evans: o bulă care se prăbușește periodic lasă testul pe întregul eșantion cu putere mică Evans (1991)
          • Seria analizată în întregime pare staționară sau un mers aleator
          • Colapsurile imprimă pantei estimate pe întregul eșantion un semn negativ (Anexă)
        • Soluția: estimăm regresia ADF pe multe ferestre și luăm cea mai mare statistică

        Trei moduri de a alege ferestrele (1/2)

        Slide 22 în PDF
          Întrebare pentru sală Pentru T = 440 de luni, cîte regresii ADF parcurge GSADF cu fereastra minimă dată de regula PSY (Phillips–Shi–Yu, bubble test and date-stamping procedure, procedura Phillips–Shi–Yu de testare și datare a bulelor)?
          Răspuns

          Regula dă r₀ = 0,01 + 1,8/√440 = 0,096, adică w₀ = 42 de luni. SADF parcurge 399 de ferestre (un capăt pentru fiecare), GSADF 79 800 (toate perechile început–sfîrșit), de aici supremul pe aproximativ 80 000 de ferestre.

          Notăm cu \(\mathrm{ADF}_{r_1}^{r_2}\) statistica ADF pe fereastra de la fracția \(r_1\) la fracția \(r_2\) a eșantionului; fiecare bară din grafic este o astfel de regresie. Parametrul \(r_0\) este fereastra minimă, ca fracție din cele \(T\) variații \(\Delta y_t\), iar \(\sup\) este cea mai mare valoare pe ferestrele admise. Phillips, Shi & Yu (2015a) recomandă

          \[r_0 = 0{,}01 + 1{,}8/\sqrt{T},\]
          (17.7)

          astfel încît, pentru \(T = 440\) de luni, \(r_0 = 0{,}096\), adică 42 de luni.

          Alegerea echilibrează două erori. O fereastră prea scurtă dă o statistică ADF imprecisă și mai multe alarme false; una prea lungă ratează bulele scurte. În număr de observații, fereastra minimă este \(w_0 = r_0T = 0{,}01T + 1{,}8\sqrt{T}\): ponderea \(r_0\) scade spre 1% cînd \(T\) crește, dar numărul de observații crește. Un episod de lungime fixă poate deveni astfel prea scurt pentru fereastra minimă a unui eșantion foarte lung.

          Pe scurt

          • \(\mathrm{ADF}_{r_1}^{r_2}\): statistica ADF pe fereastra de la fracția \(r_1\) la fracția \(r_2\) a eșantionului
            • Fiecare bară din grafic este o regresie ADF
            • \(r_0\): fereastra minimă, ca fracție din cele \(T\) variații \(\Delta y_t\)
            • \(\sup\): cea mai mare valoare pe ferestrele permise
          • Regula ferestrei minime: \(r_0 = 0{,}01 + 1{,}8/\sqrt{T}\) Phillips, Shi & Yu (2015a)
            • De exemplu, \(T = 440\) de luni: \(r_0 = 0{,}096\), adică 42 de luni
            • Fereastra prea scurtă: ADF imprecis și mai multe alarme false
            • Fereastra prea lungă: bulele scurte se pierd
            • \(w_0 = r_0 T = 0{,}01T + 1{,}8\sqrt{T}\): ponderea minimă \(r_0\) scade spre \(1\%\), dar numărul minim de observații crește
            • Un episod de durată fixă poate deveni prea scurt pentru fereastra minimă a unui eșantion foarte lung
          MFM_ch17_windows

          Trei moduri de a alege ferestrele (2/2)

          Slide 23 în PDF

          Cele trei statistici diferă prin ferestrele permise. Statistica SADF a lui Phillips, Wu & Yu (2011) fixează începutul la prima observație și lasă sfîrșitul să varieze:

          \[\mathrm{SADF}(r_0) = \sup_{r_2 \in [r_0,1]} \mathrm{ADF}_0^{r_2}.\]

          Statistica GSADF a lui Phillips, Shi & Yu (2015a) lasă ambele capete să varieze, cu o lungime de cel puțin \(r_0\):

          \[\mathrm{GSADF}(r_0) = \sup_{r_2 \in [r_0,1]}\ \sup_{r_1 \in [0,\,r_2-r_0]} \mathrm{ADF}_{r_1}^{r_2}.\]
          (17.8)

          Statistica BSADF (Backward SADF) fixează capătul \(r_2\) și caută înapoi după început, \(\mathrm{BSADF}_{r_2} = \sup_{r_1 \in [0,\,r_2-r_0]} \mathrm{ADF}_{r_1}^{r_2}\), astfel încît \(\mathrm{GSADF} = \sup_{r_2}\mathrm{BSADF}_{r_2}\). Pentru că \(\mathrm{BSADF}_{r_2}\) folosește doar datele pînă la \(r_2\), ea poate fi calculată în timp real. O căutare mai largă cere o ștachetă mai înaltă: valoarea critică se simulează pentru fiecare \(T\), \(r_0\) și ordin al lagurilor.

          Pe scurt

          • SADF Phillips, Wu & Yu (2011)
            • \(\mathrm{SADF}(r_0) = \sup_{r_2 \in [r_0, 1]} \mathrm{ADF}_0^{r_2}\)
            • Ferestrele încep la prima observație și se termină oriunde după \(r_0\)
          • GSADF Phillips, Shi & Yu (2015a)
            • \(\mathrm{GSADF}(r_0) = \sup_{r_2 \in [r_0, 1]}\ \sup_{r_1 \in [0, r_2 - r_0]} \mathrm{ADF}_{r_1}^{r_2}\)
            • Ferestrele încep și se termină oriunde, cu lungimea de cel puțin \(r_0\)
          • BSADF (Backward Sup Augmented Dickey–Fuller): SADF retrospectiv, cu capătul ferestrei la \(r_2\) Phillips, Shi & Yu (2015a)
            • \(\mathrm{BSADF}_{r_2} = \sup_{r_1 \in [0, r_2 - r_0]} \mathrm{ADF}_{r_1}^{r_2}\), \(\ \mathrm{GSADF} = \sup_{r_2} \mathrm{BSADF}_{r_2}\)
            • \(\mathrm{BSADF}_{r_2}\) folosește doar datele pînă la \(r_2\): poate fi calculat în timp real
          • O căutare mai largă cere un prag mai înalt
            • Valoarea critică se simulează pentru fiecare \(T\), \(r_0\) și număr de laguri

          Datarea unui episod (1/2): regulile PSY

          Slide 24 în PDF

          Procedura PSY (Phillips, Shi și Yu) datează începutul unui episod la prima dată la care \(\mathrm{BSADF}_{r_2}\) depășește valoarea critică \(cv_{r_2}\), cuantila de 95% a lui \(\mathrm{BSADF}_{r_2}\) sub ipoteza nulă, calculată dată cu dată (Phillips, Shi & Yu, 2015a).

          Data de sfîrșit (PSY, ec. 8) este prima dată după \(\hat r_e + \delta\ln(T)/T\) la care BSADF coboară sub \(cv_{r_2}\), unde \(\hat r_e\) este începutul estimat, ca fracție din eșantion, iar \(T\) numărul de variații \(\Delta y_t\). Termenul \(\delta\ln(T)/T\) impune o durată minimă, cu \(\delta\) ales după frecvența datelor. O depășire izolată apare adesea întîmplător, iar o durată care crește încet cu \(T\) elimină alarmele scurte fără să piardă bulele lungi.

          Datarea PWY (Phillips, Wu și Yu), mai veche, folosește în schimb statistica recursivă \(\mathrm{ADF}_0^{r_2}\) (Phillips, Wu & Yu, 2011). Pentru că ferestrele ei încep mereu la prima observație, poate rata o a doua bulă după o prăbușire.

          Pe scurt

          • Începutul, în procedura PSY (Phillips, Shi și Yu) Phillips, Shi & Yu (2015a)
            • Prima dată la care \(\mathrm{BSADF}_{r_2}\) depășește valoarea critică \(cv_{r_2}\)
            • \(cv_{r_2}\): cuantila de 95% a \(\mathrm{BSADF}_{r_2}\) sub ipoteza nulă, dată cu dată
          • Sfîrșitul (PSY, ec. 8) Phillips, Shi & Yu (2015a)
            • Prima dată după \(\hat r_e + \delta \ln(T)/T\) la care \(\mathrm{BSADF}\) coboară sub \(cv_{r_2}\)
            • \(\hat r_e\): începutul estimat, ca fracție din eșantion
            • \(T\): numărul de variații \(\Delta y_t\)
            • \(\delta \ln(T)/T\): o durată minimă, cu \(\delta\) ales după frecvența datelor (alt \(\delta\) decît cel din forma Evans)
            • De ce \(\ln T\): o depășire izolată apare des din întîmplare, iar o durată care crește încet cu \(T\) elimină alarmele scurte fără a pierde bulele lungi
          • Datarea PWY (Phillips, Wu și Yu) folosește în schimb \(\mathrm{ADF}_0^{r_2}\) recursiv Phillips, Wu & Yu (2011)
            • Poate rata o a doua bulă după un colaps

          Datarea unui episod (2/2): durata minimă, timpul real și lanțul

          Slide 25 în PDF

          Capitolul aplică regula de durată minimă din pachetul R exuber (Vasilopoulos, Pavlidis & Martínez-García, 2022). Secvențele de depășiri consecutive mai scurte de \(L = \lceil \ln T \rceil\) perioade sînt eliminate, ceea ce corespunde lui \(\delta = 1\), unde \(\lceil\cdot\rceil\) înseamnă rotunjire în sus; \(T = 440\) de luni dă \(L = 7\). Episodul începe la prima depășire și se termină la ultima. Regula PSY (ec. 8) ar transforma în schimb o singură depășire într-un episod de \(L\) perioade.

          În timp real, un episod este confirmat abia după \(L\) depășiri consecutive, adică la \(L-1\) perioade după începutul lui, care este datat retrospectiv. Secvențele păstrate, separate de o pauză scurtă, formează un lanț. Pentru date lunare, secvența următoare începe la cel mult 93 de zile după ce s-a terminat cea anterioară, adică cel mult două luni fără depășire.

          Pe scurt

          • Regula duratei minime din pachetul R exuber Vasilopoulos, Pavlidis & Martínez-García (2022)
            • Secvențele de depășiri consecutive mai scurte de \(L\) perioade sînt eliminate
            • \(L = \lceil \ln T \rceil\), adică \(\delta = 1\), unde \(\lceil \cdot \rceil\) este rotunjirea în sus
            • De exemplu, \(T = 440\) de luni dă \(L = 7\)
          • Începutul: prima depășire
          • Sfîrșitul: ultima depășire
            • Regula PSY (ec. 8) ar transforma o singură depășire într-un episod de \(L\) perioade
          • Timpul real: episodul este confirmat abia după \(L\) depășiri consecutive
            • La \(L - 1\) perioade după începutul datat retrospectiv
          • Lanțul: secvențe păstrate, separate de o pauză scurtă
            • Date lunare: secvența următoare începe la cel mult 93 de zile după sfîrșitul celei precedente (cel mult două luni fără depășire)

          Distribuțiile sub ipoteza nulă și valorile critice (1/2)

          Slide 26 în PDF
            Întrebare pentru sală Cu fereastra minimă w₀ = 42 de luni, valoarea critică de 95% a GSADF este 2,19, față de −0,06 pentru un singur ADF. ▶ mărește w₀ pînă la 132 de luni. Ce se întîmplă cu valoarea critică a GSADF?
            Răspuns

            Scade la 1,65. GSADF este maximul a aproximativ 80 000 de statistici ADF pe ferestre suprapuse, iar sub ipoteza nulă maximul multor statistici depășește tipic oricare dintre ele. Cu o fereastră minimă mai lungă sînt mai puține ferestre și valoarea critică coboară (1,65 pentru w₀ = 132); cu una mai scurtă urcă (2,58 pentru w₀ = 22). ADF pe întregul eșantion nu depinde de w₀.

            Graficul arată distribuțiile simulate sub ipoteza nulă ale statisticilor ADF, SADF și GSADF, cu valorile lor critice de 95%; schema simulării este pe slide-ul următor.

            Distribuțiile sub ipoteza nulă și valorile critice (2/2)

            Slide 27 în PDF

            Modelul nul este un mers aleator cu o derivă mică, \(y_t = T^{-1} + y_{t-1} + \varepsilon_t\), simulat pe 2 000 de traiectorii cu \(T = 440\). Valorile critice de 95% (Phillips, Shi & Yu, 2015a) sînt −0,06 pentru o singură regresie ADF, 1,41 pentru SADF și 2,19 pentru GSADF. Supremul pe aproximativ 80 000 de ferestre deplasează distribuția GSADF spre dreapta, acesta fiind prețul căutării mai largi.

            Rezultatele asimptotice sînt în Anexă. Limita sub ipoteza nulă este pivotală, testele sînt consistente față de rădăcini ușor explozive, iar datarea păstrează o probabilitate de alarmă falsă de 5% la fiecare dată (Phillips, Shi & Yu, 2015b). O probabilitate de 5% la fiecare dată nu este o probabilitate de 5% pe toate datele, problemă reluată mai jos pentru Bitcoin.

            Pe scurt

            • Mers aleator cu un drift mic, \(y_t = T^{-1} + y_{t-1} + \varepsilon_t\), simulat de 2 000 de ori cu \(T = 440\)
            • Valorile critice de 95% Phillips, Shi & Yu (2015a)
              • \(-0{,}06\) pentru un singur ADF (negativă)
              • \(1{,}41\) pentru SADF și \(2{,}19\) pentru GSADF
            • Supremul pe aproximativ 80 000 de ferestre mută distribuția GSADF spre dreapta
            • Teoria asimptotică (Anexă)
              • Limita sub ipoteza nulă este pivotală: nu depinde de parametri necunoscuți
              • Față de alternativele cu rădăcini ușor explozive testele sînt consistente: puterea tinde la 1
            • Datarea păstrează o șansă de 5% de alarmă falsă la fiecare dată Phillips, Shi & Yu (2015b)
            MFM_ch17_windows

            Volatilitate variabilă: wild bootstrap

            Slide 28 în PDF

            Valorile critice Monte Carlo simulează \(y_t = T^{-1} + y_{t-1} + \varepsilon_t\) cu \(\varepsilon_t \sim N(0,1)\), adică șocuri cu varianță constantă. Prețurile reale prezintă volatility clustering și schimbări de nivel ale volatilității, iar un puseu de volatilitate poate imita explozivitatea și umfla rata de respingere (Harvey et al., 2016).

            Wild bootstrap-ul lui Phillips & Shi (2020) păstrează tiparul în timp al varianței. Variațiile bootstrap sînt

            \[\Delta y_t^{*} = w_t\,(\Delta y_t - \overline{\Delta y}), \qquad w_t = \pm 1 \text{ cu probabilitatea } 1/2 \text{ fiecare},\]
            (17.9)

            iar traiectoria bootstrap este \(y_t^* = y_0 + \sum_{s\le t}\Delta y_s^*\), pe care se recalculează BSADF. Datele bootstrap au prin construcție o rădăcină unitară și moștenesc tiparul în timp al lui \(\mathrm{Var}(\Delta y_t)\) (Harvey et al., 2016); scăderea mediei elimină deriva, ca în modelul nul.

            Centrarea cu media pe tot eșantionul și reeșantionarea întregii traiectorii dau valori critice retrospective. În timp real, valorile critice trebuie recalculate cu datele disponibile pînă la fiecare dată.

            Pe scurt

            • Valorile critice Monte Carlo simulează \(y_t = T^{-1} + y_{t-1} + \varepsilon_t\), \(\varepsilon_t \sim N(0, 1)\)
              • Șocuri cu dispersie constantă
              • Prețurile reale prezintă gruparea volatilității (volatility clustering) și schimbări ale ei
              • O creștere bruscă a volatilității poate imita explozivitatea și poate crește rata respingerilor false Harvey et al. (2016)
            • Wild bootstrap: randamentele centrate, cu semne schimbate aleator Phillips & Shi (2020)
              • \(\Delta y_t^{*} = w_t(\Delta y_t - \overline{\Delta y})\), cu \(w_t = \pm 1\), fiecare cu probabilitatea \(1/2\)
              • \(y_t^{*} = y_0 + \sum_{s \le t} \Delta y_s^{*}\), apoi recalculăm BSADF pe \(y^{*}\)
              • Datele bootstrap au prin construcție o rădăcină unitară (nicio rădăcină explozivă) și moștenesc tiparul în timp al \(\mathrm{Var}(\Delta y_t)\) Harvey et al. (2016)
              • Centrarea elimină drift-ul, ca în modelul nul
            • Versiunea retrospectivă și versiunea în timp real
              • Centrarea cu media întregului eșantion și reeșantionarea întregii traiectorii dau valori critice retrospective
              • În timp real le recalculăm cu datele pînă la fiecare dată

            Dependența serială: o verificare cu un lag

            Slide 29 în PDF

            Regresiile ADF din capitol nu au laguri ale lui \(\Delta y\), iar randamentele autocorelate le pot distorsiona nivelul (size). Tabelul raportează, pentru trei serii, autocorelația de ordinul întîi a randamentelor \(\hat\rho_1\), valoarea p a testului Ljung–Box cu 12 laguri (necorectat pentru heteroscedasticitate) și GSADF cu \(k = 0\) și \(k = 1\) laguri ale lui \(\Delta y\), împreună cu valoarea critică de 95% recalculată prin Monte Carlo (2 000 de traiectorii) pentru regresia cu un lag.

            Pentru Nasdaq 100 lunar (\(\hat\rho_1 = 0{,}05\); GSADF 3,08 cu un lag, față de valoarea critică 2,40) și pentru Bitcoin săptămînal (\(\hat\rho_1 = 0{,}07\); GSADF 3,60 față de 2,37), concluzia rămîne aceeași cu un lag. Randamentele lunare ale BET sînt autocorelate (\(\hat\rho_1 = 0{,}18\), Ljung–Box p = 0,008), iar cu un lag GSADF scade la 2,29, sub valoarea critică de 2,39 (\(p = 0{,}063\)).

            Wild bootstrap-ul nu rezolvă această problemă. El păstrează tiparul în timp al varianței, dar nu și autocorelația, pe care semnele independente o distrug, și nu acoperă nici varianța infinită.

            Pe scurt

            Seria\(\hat\rho_1\)p Ljung–BoxGSADF, \(k = 0\)GSADF, \(k = 1\)Val. critică
            95%, \(k = 1\)
            Nasdaq 100, lunar\(0{,}05\)\(0{,}58\)\(2{,}57\)\(3{,}08\)\(2{,}40\)
            Bitcoin, săptămînal\(0{,}07\)\(0{,}35\)\(3{,}85\)\(3{,}60\)\(2{,}37\)
            BET, lunar\(0{,}18\)\(0{,}008\)\(2{,}90\)\(2{,}29\)\(2{,}39\)
            • Regresiile ADF din capitol nu au laguri ale lui \(\Delta y\); randamentele autocorelate le pot distorsiona nivelul
              • \(\hat\rho_1\): autocorelarea de ordinul 1 a randamentelor
              • p Ljung–Box: testul cu 12 laguri, fără corecție pentru heteroscedasticitate
              • \(k\): numărul de laguri ale lui \(\Delta y\) în regresia ADF
              • Valoarea critică Monte Carlo este recalculată pentru regresia cu un lag (2 000 de traiectorii)
            • Nasdaq 100 și Bitcoin: concluzia rămîne aceeași cu un lag
            • BET: randamentele lunare sînt autocorelate, iar cu un lag GSADF trece sub valoarea critică (\(p = 0{,}063\))
            • Wild bootstrap păstrează tiparul în timp al varianței, nu și autocorelarea: semnele independente o distrug
              • Nu acoperă nici varianța infinită

            Raportul preț/dividend S&P Composite (Shiller), 1871–2026 (1/2)

            Slide 30 în PDF
              Întrebare pentru sală În mai 2026, raportul preț/dividend al indicelui S&P Composite este la maximul eșantionului, 91,2, dar BSADF nu depășește valoarea critică. Ce concluzie permite această comparație?
              Răspuns

              Nu avem un semnal de explozivitate la această dată, în specificația folosită: testul caută accelerarea, nu un nivel ridicat. În mai 2026, BSADF este aproximativ 0,00, sub valoarea critică 0,60. Cu durata minimă L = 8 sînt păstrate trei episoade: aug. 1917–iun. 1918 (o scădere accelerată a raportului), nov. 1928–sept. 1929 și mai 1997–aug. 2001; alte 46 de depășiri formează secvențe mai scurte. Nerespingerea locală nu dovedește absența unei bule. Pe întregul eșantion, GSADF = 3,41 depășește valoarea critică de 95%, 2,39, iar ADF pe întregul eșantion (−1,11) nu detectează nimic.

              Graficul este rezultatul central al capitolului. Panoul de sus arată raportul preț/dividend S&P Composite, lunar din ianuarie 1871 pînă în iunie 2026, pe scară logaritmică; panoul de jos arată statistica BSADF cu valoarea ei critică Monte Carlo de 95%. Zonele hașurate sînt episoadele explozive datate, bej cînd raportul crește și albastre cînd scade.

              Pe scurt

              Raportul preț/dividend S&P Composite (Shiller), 1871–2026 (2/2)

              Slide 31 în PDF

              Seria este prețul real împărțit la dividendul real, cu \(T = 1\,865\) variații lunare și o fereastră minimă de 96 de luni. GSADF este 3,41, peste valoarea critică de 95% de 2,39 și peste cea de 99% de 2,88, în timp ce statistica ADF pe întregul eșantion, −1,11, nu detectează nimic. Sînt datate trei episoade: aug. 1917–iun. 1918, nov. 1928–sep. 1929 și mai 1997–aug. 2001.

              Direcția fiecărui episod contează. Episodul 1917–1918 este o scădere accelerată a raportului, explozivă, dar nu o bulă, de aceea direcția trebuie raportată întotdeauna; în legenda graficului, „price rising/falling” se referă la seria reprezentată, aici raportul. Un raport poate exploda și prin numitor, deci trebuie verificate atît prețul, cît și dividendul.

              Nivelul raportului nu este același lucru cu explozivitatea. Vîrful dot-com a fost 90,2, în august 2000, față de o medie pe termen lung de 29,8, dar maximul eșantionului, 91,2 în mai 2026, nu se află în niciun episod. Rezultatul susține o descriere: testul datează episoade explozive, dar nu le separă de fundamentele explozive.

              Pe scurt

              • Prețul real împărțit la dividendul real, lunar, ian. 1871–iun. 2026
                • \(T = 1\,865\), fereastra minimă 96 de luni
                • În legenda graficului, „price rising/falling” se referă la seria reprezentată, aici raportul
              • GSADF \(= 3{,}41\) față de valoarea critică de 95% \(2{,}39\) (99%: \(2{,}88\))
                • ADF pe întregul eșantion (\(-1{,}11\)) nu detectează nimic
              • Episoade: aug. 1917–iun. 1918, nov. 1928–sept. 1929, mai 1997–aug. 2001
                • 1917–1918: o scădere accelerată a raportului, explozivă, dar nu o bulă: raportăm mereu direcția
              • Dot-com: vîrful \(90{,}2\) în aug. 2000, media pe termen lung \(29{,}8\)
                • Maximul din eșantion, \(91{,}2\) în mai 2026, nu cade în niciun episod: un raport mare nu este neapărat exploziv
              • Un raport poate exploda prin numitor: verificăm atît prețul, cît și dividendul
              • Tipul de dovadă: descriere (arată ce s-a întîmplat în date, fără un test al cauzei)
                • testul datează episoade explozive, nu le separă de fundamente explozive
              MFM_ch17_sp_pd

              Dow Jones, 1921–1932: testele în timp real (1/2)

              Slide 32 în PDF

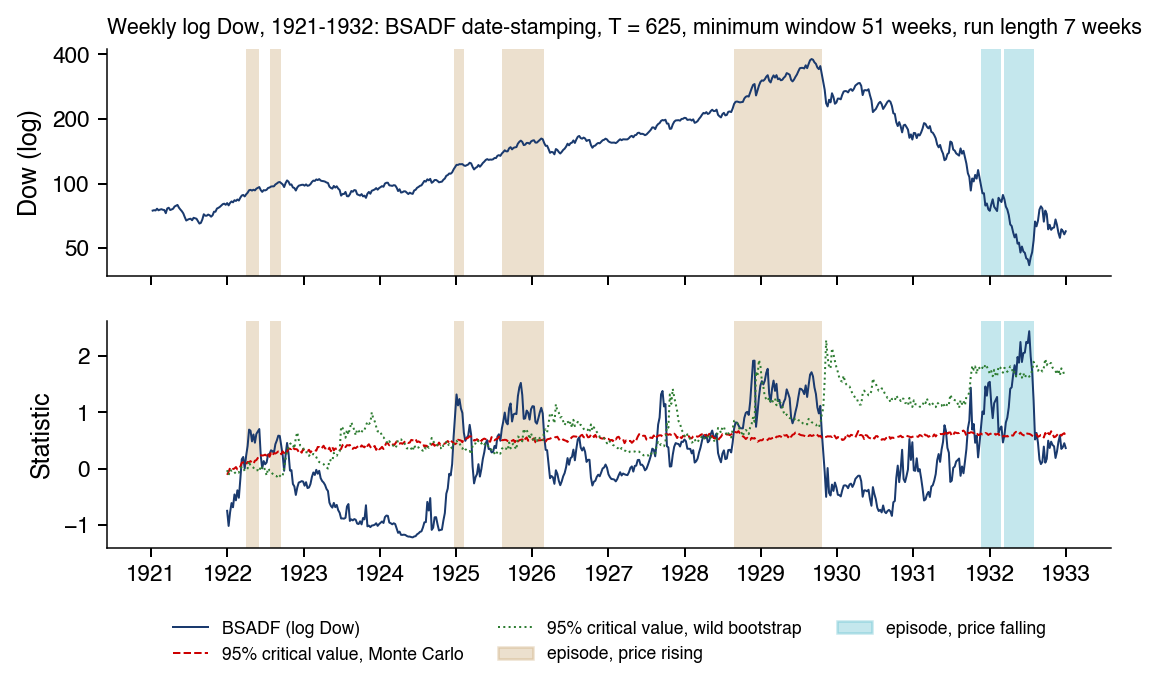
              Graficul aplică datarea BSADF logaritmului închiderilor săptămînale ale indicelui Dow Jones, 1921–1932. Sus, indicele pe scară logaritmică; jos, statistica BSADF cu valorile critice de 95% prin Monte Carlo și prin wild bootstrap. Zonele colorate sînt episoadele datate cu valorile Monte Carlo: bej cînd prețul crește, albastru cînd scade.

              Pe scurt

              Dow Jones, 1921–1932: testele în timp real (2/2)

              Slide 33 în PDF

              Seria are \(T = 625\) variații săptămînale, cu o fereastră minimă de 51 de săptămîni și o durată minimă a episodului de 7 săptămîni. GSADF este 2,44, peste valoarea critică Monte Carlo de 95%, 2,30, dar sub cea obținută prin wild bootstrap, 3,92. Volatilitatea foarte mare din 1929–1932 schimbă deci concluzia: cu valori critice robuste la heteroscedasticitate, testul global nu respinge ipoteza nulă.

              Episodul principal începe, datat retrospectiv, la 25 august 1928 și se încheie la 19 octombrie 1929. În timp real, alarma vine după 7 săptămîni, la 6 octombrie 1928, cu indicele la 240,17, iar indicele mai crește apoi cu 59% pînă la vîrf: alarma vine devreme și nu datează sfîrșitul. Semnalul se încheie în săptămîna dinaintea Joii Negre, pentru că testul măsoară accelerarea prețului, iar creșterea se oprise încă din septembrie.

              Alte patru episoade de creștere, mai scurte, apar în 1922–1926, iar în următorii doi ani indicele a scăzut după ele cu cel mult 19%. Episoadele din 1931–1932 sînt scăderi accelerate, deci nu bule. Raportul preț/dividend al lui Shiller datează un episod apropiat, noiembrie 1928–septembrie 1929.

              Pe scurt

              • Logaritmul închiderilor săptămînale, 1921–1932: \(T = 625\), fereastra minimă 51 de săptămîni, durata minimă 7 săptămîni
              • GSADF \(= 2{,}44\): peste valoarea critică Monte Carlo de 95% (\(2{,}30\)), sub cea wild bootstrap (\(3{,}92\))
                • Volatilitatea din 1929–1932 schimbă concluzia: cu valori critice robuste la heteroscedasticitate, testul global nu respinge ipoteza nulă
              • Episodul principal: 25 aug. 1928–19 oct. 1929
                • Începutul este datat retrospectiv: alarma în timp real vine după 7 săptămîni, la 6 oct. 1928, cu indicele la 240,17
                • Indicele mai crește apoi cu 59% pînă la vîrf: alarma vine devreme și nu datează sfîrșitul
                • Semnalul se încheie în săptămîna dinaintea Joii Negre: testul măsoară accelerarea, iar creșterea se oprise din septembrie
              • Alte patru episoade de creștere, mai scurte, 1922–1926: în următorii doi ani, scăderi de cel mult 19%
              • 1931–1932: episoade de scădere accelerată, deci nu bule
              • Raportul preț/dividend Shiller datează un episod apropiat: nov. 1928–sept. 1929

              Bitcoin: episoade explozive (1/2)

              Slide 34 în PDF
                Întrebare pentru sală Bitcoin: păstrăm valorile critice Monte Carlo și reducem doar durata minimă de la L = 7 la L = 3 săptămîni. Ce episod din martie–aprilie 2024 este păstrat?
                Răspuns

                1–15 martie 2024. Cu valorile critice Monte Carlo, BSADF depășește pragul în 1–15 martie (trei săptămîni consecutive) și în 29 martie–5 aprilie (două). Reducerea lui L schimbă filtrul de durată, nu statisticile sau pragurile: secvența de trei depășiri devine episod, cea de două rămîne eliminată, iar pauza dintre ele împiedică reunirea lor. Cu L = 7, episoadele sînt apr. 2017–iun. 2018 și dec. 2020–mai 2021; cu wild bootstrap, mai 2017–ian. 2018 și dec. 2020–feb. 2021. GSADF = 3,85 respinge ipoteza nulă cu ambele valori critice (2,27 și 2,82).

                Graficul aplică aceeași procedură prețurilor săptămînale ale Bitcoin: logaritmul închiderii și statistica BSADF cu valorile ei critice de 95%, prin Monte Carlo și prin wild bootstrap.

                Bitcoin: episoade explozive (2/2)

                Slide 35 în PDF

                Datele sînt logaritmii închiderilor săptămînale în dolari americani (USD), 2014–2026, cu \(T = 626\) și o fereastră minimă de 51 de săptămîni. GSADF este 3,85, deci ipoteza nulă se respinge cu oricare dintre valorile critice de 95%: 2,27 prin Monte Carlo și 2,82 prin wild bootstrap.

                Cele două seturi de valori critice datează episoade ușor diferite. Cu valorile Monte Carlo, episoadele sînt apr. 2017–iun. 2018 și dec. 2020–mai 2021; cu valorile wild bootstrap ele se restrîng la mai 2017–ian. 2018 și dec. 2020–feb. 2021. Episodul din 2017 începe cu 8 luni înainte de vîrful din 16 decembrie 2017 și se termină la 6 luni după el.

                Creșterea la noi maxime din 2024–2025 nu este semnalată: o creștere constantă nu este o accelerare explozivă. Ca pentru S&P, rezultatul susține o descriere a traiectoriei prețului.

                Pe scurt

                • Logaritmul închiderilor săptămînale în dolari americani (USD), 2014–2026
                  • \(T = 626\), fereastra minimă 51 de săptămîni
                • GSADF \(= 3{,}85\): respingem cu oricare valoare critică
                  • Valoarea critică de 95%: Monte Carlo \(2{,}27\), wild bootstrap \(2{,}82\)
                • Episoade cu valori critice Monte Carlo: apr. 2017–iun. 2018, dec. 2020–mai 2021
                  • Cu valori critice wild bootstrap: mai 2017–ian. 2018, dec. 2020–feb. 2021
                • Episodul din 2017 începe cu 8 luni înainte de vîrful din 16 dec. 2017
                  • Se încheie la 6 luni după el
                • Creșterea din 2024–2025 la noi maxime nu este semnalată
                  • O creștere constantă nu este o accelerare explozivă
                • Tipul de dovadă: descriere
                MFM_ch17_bitcoin

                Datarea este un test multiplu: Bitcoin (1/2)

                Slide 36 în PDF

                Compararea BSADF cu valoarea critică la fiecare dintre cele 626 de săptămîni înseamnă sute de teste dependente. Rata de eroare relevantă este rata erorii pe familie (FWER, family-wise error rate), probabilitatea a cel puțin unei alarme false pe toată fereastra de monitorizare. În 2 000 de mersuri aleatoare cu \(T\) și fereastra minimă \(w_0\) ale Bitcoin, BSADF depășește cel puțin o dată valoarea critică punctuală în 95% din traiectorii și produce un „episod” în 59%.

                Phillips & Shi (2020) propun un bootstrap al maximului BSADF pe ultimele \(\tau_b\) date de monitorizare, aici \(\tau_b = 104\) săptămîni. Pragul rezultat este 1,75, față de valori punctuale Monte Carlo de cel mult 0,71. Aplicat întregii istorii, pragul lasă un singur episod, oct. 2017–ian. 2018; episodul 2020–2021, găsit cu valorile punctuale, nu rezistă.

                Aceasta este o verificare de sensibilitate, nu un control dovedit al FWER (designul este în Anexă). Pragul este calibrat pe 104 săptămîni; aplicat tuturor celor 626, este depășit sub ipoteza nulă în 19% din traiectorii, iar un episod confirmat, cu 7 depășiri consecutive, apare în 2% din traiectorii.

                Pe scurt

                • BSADF față de valoarea critică la fiecare dintre cele 626 de săptămîni: sute de teste dependente
                • Rata erorii pe familie (FWER, Family-Wise Error Rate)
                  • Probabilitatea a cel puțin unei alarme false pe toată fereastra de monitorizare
                  • 2 000 de traiectorii de mers aleator cu \(T\) și \(w_0\) ale Bitcoin: o depășire în \(95\%\), un „episod” în \(59\%\) din traiectorii
                • Phillips și Shi: bootstrap pentru maximul BSADF Phillips & Shi (2020)
                  • Pe ultimele \(\tau_b\) date de monitorizare, aici \(\tau_b = 104\) săptămîni
                  • Pragul Phillips–Shi: \(1{,}75\), față de valori punctuale Monte Carlo de cel mult \(0{,}71\)
                • Episoade peste pragul Phillips–Shi aplicat întregii istorii: oct. 2017–ian. 2018
                  • Episodul din 2020–2021 găsit cu valorile punctuale Monte Carlo nu se mai confirmă
                • O verificare de sensibilitate, nu un control FWER demonstrat (schema în Anexă)
                  • Pragul este calibrat pe 104 săptămîni; aplicat celor 626, sub ipoteza nulă dă o depășire în \(19\%\) din traiectorii
                  • Un episod confirmat (7 depășiri consecutive) apare în \(2\%\) din traiectorii
                MFM_ch17_inference

                Datarea este un test multiplu: Bitcoin (2/2)

                Slide 37 în PDF
                  Întrebare pentru sală Pe o istorie de 626 de variații săptămînale, comparăm cele 576 de valori BSADF definite cu valorile lor critice punctuale de 95%. Sub ipoteza nulă (random walk), în ce proporție dintre traiectorii apare cel puțin o depășire?
                  Răspuns

                  Circa 95%: pe 2 000 de traiectorii random walk, o depășire apare în 95% dintre ele, iar un „episod” de cel puțin șapte depășiri consecutive în 59%. Varianta 5% este nivelul nominal al unei singure comparații. Varianta 19% rezultă din aplicarea pragului Phillips–Shi, calibrat pe 104 săptămîni, întregii istorii: o analiză de sensibilitate, nu un control al erorii pe familie. Pragul este 1,75, față de valori punctuale Monte Carlo de cel mult 0,71; cu el rămîne un singur episod, oct. 2017–ian. 2018.

                  Graficul compară, săptămînă cu săptămînă, statistica BSADF a Bitcoin cu valorile critice punctuale Monte Carlo și cu pragul Phillips–Shi de 1,75.

                  Timp real și retrospectivă

                  Slide 38 în PDF

                  Tabelul compară datarea retrospectivă a cinci episoade cu ceea ce ar fi văzut un sistem de monitorizare în timp real. Începutul este prima depășire a lanțului de secvențe BSADF care duce la vîrf, cunoscut doar retrospectiv; data confirmării vine după \(L\) depășiri consecutive și este disponibilă în timp real. Creșterea se măsoară de la confirmare pînă la vîrf, iar scăderea pînă la cea mai mică închidere din următorii doi ani (un an pentru GameStop).

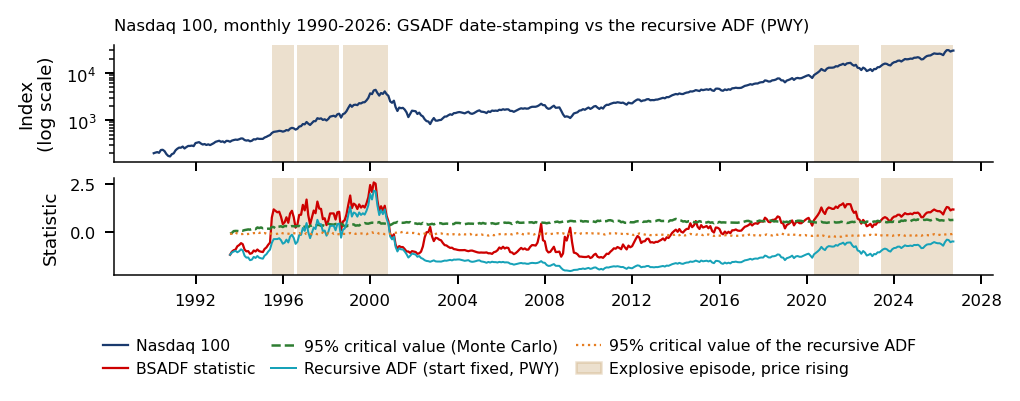
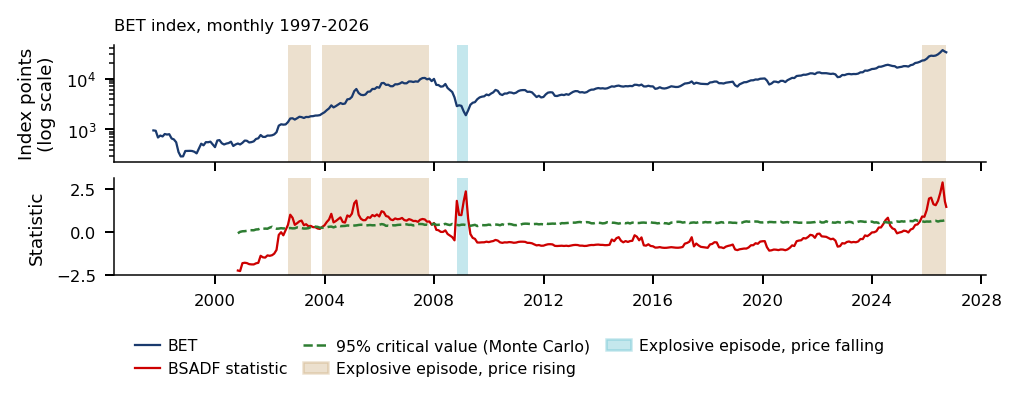
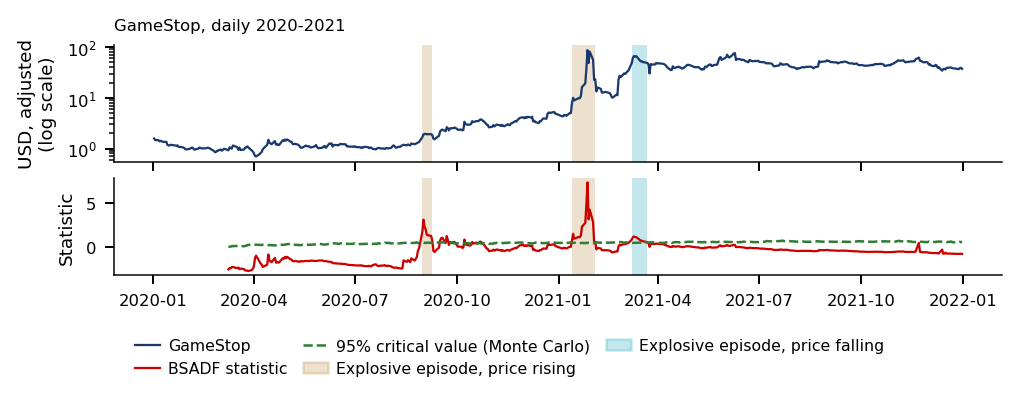
                  Chiar și la confirmare testele avertizează devreme: intervalul de la confirmare la vîrf este de 51 de luni pentru Nasdaq 100, 39 de luni pentru BET, 6 luni pentru Bitcoin în 2017, 2 luni pentru Bitcoin în 2021 și 0,2 luni pentru GameStop. Ele nu datează crahul (Phillips, Shi & Yu, 2015b). O vînzare la confirmare ar fi ratat cea mai mare parte a creșterii: +716% pentru Nasdaq 100, +299% pentru BET și +590% pentru Bitcoin în 2017.

                  Cele cinci episoade sînt episoade încheiate cu crahuri, așa că avansul nu este o rată de reușită a alarmelor. Tabelul susține o descriere a cît de devreme confirmă testul astfel de episoade.

                  Pe scurt

                  EpisodÎnceput / VîrfConfirmatAvans
                  (luni)
                  Avans de la
                  confirmare
                  Creștere după
                  confirmare
                  Scădere
                  după vîrf
                  Nasdaq 100, lunariun. 1995 / mar. 2000dec. 1995\(57\)\(51\)\(+716\%\)\(-76\%\)
                  BET, lunarnov. 2003 / iul. 2007apr. 2004\(44\)\(39\)\(+299\%\)\(-83\%\)
                  Bitcoin 2017, săptămînalapr. 2017 / dec. 2017iun. 2017\(8\)\(6\)\(+590\%\)\(-83\%\)
                  Bitcoin 2021, săptămînaldec. 2020 / apr. 2021feb. 2021\(4\)\(2\)\(+66\%\)\(-75\%\)
                  GameStop, zilnic13 ian. 2021 / 27 ian. 202122 ian. 2021\(0{,}5\)\(0{,}2\)\(+435\%\)\(-88\%\)
                  • Coloanele (precizări în Anexă)
                    • Început: prima depășire din lanțul de secvențe BSADF care duce la vîrf (retrospectiv)
                    • Confirmat: după \(L\) depășiri consecutive (în timp real)
                    • Avansul: lunile pînă la vîrf, de la început sau de la confirmare
                    • Creșterea: de la confirmare la vîrf
                    • Scăderea: pînă la cea mai mică închidere din următorii 2 ani (GameStop: în 1 an)
                  • Chiar la confirmare testele avertizează devreme, dar nu anticipează momentul crahului Phillips, Shi & Yu (2015b)
                    • Vînzarea la confirmare ar fi ratat cea mai mare parte a creșterii
                  • Tipul de dovadă: descriere
                    • cinci episoade încheiate cu crahuri: avansul nu este o rată de succes a alarmelor

                  Cum citim tabelul în timp real

                  Slide 39 în PDF

                  Regula lanțului permite pauze în interiorul unui episod: cel mult 93 de zile pentru datele lunare, 28 de zile pentru cele săptămînale și 10 zile pentru seria zilnică GameStop. Pentru Nasdaq 100 lanțul unește 3 secvențe și începe în iunie 1995. O regulă strictă, care păstrează doar secvența ce conține vîrful, ar începe în septembrie 1998 și ar confirma în martie 1999, cu avansuri de 18 și 12 luni în loc de 57 și 51. Pentru BET, Bitcoin și GameStop cele două reguli dau același început.

                  Două tabele dau două scăderi pentru același crah dot-com. Acest tabel raportează −76%, cea mai mică închidere zilnică în cei doi ani de după vîrf; tabelul celor nouă episoade raportează −83% pe patru ani, pentru că minimul din octombrie 2002 a venit la 30 de luni după vîrf, în afara ferestrei de doi ani.

                  Pentru Bitcoin în 2021, vîrful din acest tabel este maximul local din 13 aprilie 2021, nu maximul istoric din 8 noiembrie 2021. Lanțul exploziv s-a încheiat în mai 2021, iar maximul ulterior a venit după o scădere adîncă și o revenire mai lentă, pe care BSADF nu a semnalat-o.

                  Pe scurt

                  • Pauza maximă din lanț
                    • 93 de zile pentru datele lunare
                    • 28 de zile pentru cele săptămînale
                    • 10 zile pentru GameStop (zilnic)
                  • Nasdaq 100: lanțul unește 3 secvențe, din iun. 1995
                    • Regula strictă păstrează doar secvența care conține vîrful
                    • Regula strictă: început în sept. 1998, confirmare în mar. 1999
                    • Avansul este de \(18\) luni de la început și de \(12\) luni de la confirmare, în loc de \(57\) și \(51\)
                    • Pentru BET, Bitcoin și GameStop cele două reguli dau același început
                  • Două scăderi pentru același crah dot-com
                    • Acest tabel: \(-76\%\), cea mai mică închidere zilnică în cei 2 ani de după vîrf
                    • Tabelul celor nouă episoade: \(-83\%\) în 4 ani; minimul din oct. 2002 a venit la \(30\) de luni după vîrf, în afara ferestrei de 2 ani
                  • Bitcoin 2021: vîrful de aici este maximul local din 13 apr. 2021, nu maximul istoric din 8 nov. 2021
                    • Lanțul exploziv s-a încheiat în mai 2021, iar maximul ulterior a venit după o scădere adîncă și o revenire mai lentă, nesemnalate de BSADF

                  Sinteza secțiunii

                  Explozivitatea se testează pe coada dreaptă, pe ferestre, și se datează cu BSADF și o durată minimă. Pe raportul preț/dividend S&P și pe Bitcoin testele semnalează episoadele cunoscute, dar valorile critice depind de volatilitate, de laguri și de numărul de date monitorizate, iar în timp real confirmarea vine cu mult înaintea vîrfului fără să dateze crahul.

                  Legea de putere log-periodică (LPPLS)

                  Testele de explozivitate spun că un episod este în desfășurare, dar nu cînd se termină. Modelul LPPLS merge mai departe: dă creșterii o formă precisă, o creștere mai rapidă decît exponențială cu oscilații accelerate, și un parametru pentru momentul critic la care bula se termină cel mai probabil. Secțiunea definește modelul, condițiile pentru o ajustare calificată și indicatorul de încredere care agregă multe ferestre, apoi testează dacă semnalele indicatorului sînt urmate de scăderi mai des decît la întîmplare.

                  Crahurile ca puncte critice

                  Slide 40 în PDF

                  Întrebarea este dacă forma creșterii poate spune cînd se termină bula. În modelul Johansen, Ledoit și Sornette (JLS) (Johansen, Ledoit & Sornette, 2000), imitația dintre traderi face ca rata de hazard (hazard rate) a unui crah, probabilitatea de crah pe unitatea de timp dat fiind că nu a avut loc încă, să crească pe măsură ce se apropie un moment critic \(t_c\).

                  Investitorii raționali rămîn în piață doar dacă prețul crește suficient de repede pentru a plăti riscul de crah în creștere. Rezultatul este o creștere mai rapidă decît exponențială, însoțită de oscilații care se accelerează în apropierea lui \(t_c\). Momentul critic este sfîrșitul cel mai probabil al bulei, nu o dată sigură a crahului (Sornette, 2017).

                  Pe scurt

                  Crahurile ca puncte critice Didier Sornette, ETH (Eidgenössische Technische Hochschule) Zürich Foto: Didier Sornette (2012); CC BY-SA 3.0 (Germany); Wikimedia Commons
                  • Întrebarea: poate forma creșterii să indice cînd se termină bula?
                  • Johansen, Ledoit și Sornette (JLS) Johansen, Ledoit & Sornette (2000)
                    • Imitația dintre investitori face ca rata de hazard a crahului să crească pe măsură ce se apropie un moment critic \(t_c\)
                    • Rata de hazard: probabilitatea crahului pe unitatea de timp, dat fiind că nu a avut loc încă
                  • Investitorii raționali rămîn doar dacă prețul crește suficient de repede
                    • Creșterea suplimentară compensează riscul tot mai mare de crah
                  • Rezultatul: o creștere mai rapidă decît exponențiala
                    • Însoțită de oscilații care se accelerează lîngă \(t_c\)
                  • \(t_c\) este sfîrșitul cel mai probabil al bulei, nu o dată sigură a crahului Sornette (2017)

                  Ecuația LPPLS

                  Slide 41 în PDF

                  Logaritmul prețului urmează

                  \[\ln p(t) = A + B\,(t_c - t)^m + C\,(t_c - t)^m \cos\!\big(\omega \ln(t_c - t) - \phi\big), \qquad t < t_c,\]
                  (17.10)

                  o tendință de tip lege de putere spre momentul critic plus oscilații a căror frecvență crește pe măsură ce se apropie \(t_c\); \(p(t)\) este prețul la momentul \(t\).

                  \(A\) este logaritmul prețului la \(t_c\). \(B < 0\) dă tendința super-exponențială a unei bule în creștere, iar \(0 < m < 1\) este exponentul legii de putere. Rata de creștere a tendinței, \(-Bm(t_c - t)^{m-1}\), crește nemărginit cînd \(t \to t_c\), aceasta fiind singularitatea în timp finit. \(C\), \(\omega\) și \(\phi\) sînt amplitudinea, frecvența unghiulară logaritmică și faza oscilațiilor log-periodice.

                  Modelul are șapte parametri: \(A\), \(B\), \(C\) și \(\phi\), care intră liniar după o reparametrizare, și parametrii neliniari \(t_c\), \(m\) și \(\omega\). LPPL (Log-Periodic Power Law, legea de putere log-periodică) desemnează tiparul legii de putere log-periodice însuși, iar LPPLS modelul cu singularitatea în timp finit la \(t_c\).

                  Pe scurt

                  • \(\ln p(t) = A + B\,(t_c - t)^m + C\,(t_c - t)^m \cos\!\left(\omega \ln(t_c - t) - \phi\right)\), \(\ t < t_c\)
                    • În cuvinte: logaritmul prețului este o tendință de tip lege de putere spre momentul critic plus oscilații a căror frecvență crește pe măsură ce se apropie \(t_c\)
                    • \(p(t)\): prețul la momentul \(t\)
                    • \(t_c\): momentul critic
                  • \(A\): logaritmul prețului la \(t_c\)
                  • \(B < 0\): tendința super-exponențială pentru o bulă în creștere
                  • \(0 < m < 1\): exponentul legii de putere
                    • Rata de creștere a tendinței de tip lege de putere, \(-B m (t_c - t)^{m - 1}\), crește nelimitat cînd \(t \to t_c\)
                  • \(C\), \(\omega\), \(\phi\): amplitudinea, frecvența unghiulară logaritmică și faza oscilațiilor log-periodice
                  • Șapte parametri: \(A, B, C, \phi, t_c, m, \omega\); după rescrierea cu \(C_1 = C\cos\phi\), \(C_2 = C\sin\phi\) rămîn neliniari doar \(t_c, m, \omega\) (Aprofundări)
                  • LPPL: tiparul legii de putere log-periodice
                    • LPPLS: modelul cu singularitatea în timp finit la \(t_c\)

                  Ajustări calificate: condițiile pe parametri și pe reziduuri

                  Slide 42 în PDF

                  O ajustare a lui (17.10) pe o fereastră de estimare \([t_1, t_2]\) este calificată dacă trece toate condițiile lui Shu & Zhu (2020a) (ec. 12) și are \(B < 0\) pentru o bulă în creștere. Limitele parametrilor sînt \(m \in [0{,}01;\ 0{,}99]\), \(\omega \in [2, 25]\) și \(t_c \in [t_2,\, t_2 + (t_2 - t_1)/5]\), iar condiția de amortizare \(m|B|/(\omega|C|) \ge 1\) este impusă deja în căutare.

                  Două condiții protejează împotriva oscilațiilor false și a ajustărilor slabe:

                  1. Numărul de oscilații, numărat în semiperioade, \(O = \frac{\omega}{\pi}\ln\frac{t_c - t_1}{t_c - t_2}\), trebuie să fie de cel puțin 2,5, pentru ca oscilațiile să nu fie zgomot.
                  2. Cea mai mare eroare relativă a prețului ajustat, \(\max_t |\hat p_t - p_t|/p_t\), nu trebuie să depășească 0,15.

                  Două filtre suplimentare verifică reziduurile. Periodograma Lomb, care măsoară puterea spectrală pentru puncte neuniform distanțate (aici valorile lui \(\ln(t_c - t)\)), se aplică reziduului fără tendință \((t_c - t)^{-m}(\ln p_t - A - B(t_c - t)^m)\) la nivelul nominal 0,10. Reziduul \(\ln\hat p_t - \ln p_t\) trebuie să fie și staționar: testele Dickey–Fuller și Phillips–Perron, acesta din urmă un test de tip Dickey–Fuller cu o corecție neparametrică pentru corelația serială, trebuie să respingă o rădăcină unitară la nivelul nominal 0,10. Ambele sînt filtre euristice, pentru că tendința este ajustată pe aceleași date și valorile p nu sînt calibrate.

                  Pe scurt

                  • O ajustare pe fereastra de estimare \([t_1, t_2]\) este calificată
                    • Dacă trece toate condițiile din Shu & Zhu (2020a, ec. 12)
                    • Și \(B < 0\) pentru o bulă în creștere
                    • \(m \in [0{,}01; 0{,}99]\), \(\omega \in [2, 25]\), \(t_c \in [t_2, t_2 + (t_2 - t_1)/5]\)
                    • Amortizarea \(\frac{m|B|}{\omega|C|} \ge 1\) (impusă deja în căutare)
                    • Numărul de oscilații (semiperioade) \(O = \frac{\omega}{\pi}\ln\frac{t_c - t_1}{t_c - t_2} \ge 2{,}5\), astfel încît oscilațiile să nu fie doar zgomot
                    • Cea mai mare eroare relativă a prețului ajustat \(\max_t |\hat p_t - p_t|/p_t \le 0{,}15\)
                  • Periodograma Lomb a reziduului fără tendință \((t_c - t)^{-m}(\ln p_t - A - B(t_c - t)^m)\)
                    • Filtru euristic cu prag nominal \(0{,}10\): tendința este estimată pe aceleași date, deci valoarea p (p-value) nu este calibrată
                    • Periodograma Lomb: puterea spectrală pentru puncte neuniform distanțate, aici valorile lui \(\ln(t_c - t)\)
                  • Reziduul \(\ln \hat p_t - \ln p_t\) trebuie să fie staționar
                    • Testele Dickey–Fuller și Phillips–Perron resping rădăcina unitară la pragul nominal \(0{,}10\), tot un filtru euristic
                    • Phillips–Perron: un test de tip Dickey–Fuller cu o corecție neparametrică pentru autocorelare

                  LPPLS pe Bitcoin, 2017 (1/2)

                  Slide 43 în PDF
                    Întrebare pentru sală Ajustarea LPPLS pe Bitcoin pînă la 15 noiembrie 2017 are eroarea relativă maximă 0,42, iar pragul de calificare este 0,15. Cu cel puțin ce procent trebuie redusă eroarea pentru a trece acest filtru?
                    Răspuns

                    64,3% = (0,42 − 0,15)/0,42. Diferența de 0,27 înseamnă 27 de puncte procentuale, nu o reducere relativă de 27%. Valoarea 35,7% = 0,15/0,42 este partea din eroarea inițială care poate rămîne. Ajustarea plasează tc pe 21 dec. 2017, la 5 zile de vîrf, iar m = 0,95, ω = 10,54 și B = −2,62 sînt în intervalele cerute; trecerea filtrului erorii nu garantează trecerea celorlalte condiții. Nicio ajustare de pe această grilă nu este calificată.

                    Graficul arată ajustarea LPPLS pe logaritmii prețurilor zilnice ale Bitcoin între 1 ianuarie și 15 noiembrie 2017, momentul critic estimat și traiectoria prețului după sfîrșitul ferestrei, care este out-of-sample.

                    Pe scurt

                    LPPLS pe Bitcoin, 2017 (2/2)

                    Slide 44 în PDF

                    Ajustarea reproduce tendința și oscilațiile din 2017, cu \(m = 0{,}95\), \(\omega = 10{,}54\) și \(B = -2{,}62\). Momentul critic estimat este 21 decembrie 2017; vîrful efectiv a fost pe 16 decembrie 2017.

                    Ajustarea nu trece totuși filtrul. Cea mai mare eroare relativă depășește 0,15, iar amortizarea \(D = 1{,}00\) stă la limita impusă în căutare, în timp ce condiția exactă \(m|B| \ge |C|\sqrt{m^2+\omega^2}\) nu este îndeplinită, raportul fiind 0,996. O ajustare poate arăta convingător și totuși să nu treacă de condițiile de calificare.

                    Pe scurt

                    • Ajustare pe logaritmul prețurilor zilnice, 1 ianuarie–15 noiembrie 2017
                      • Traiectoria după 15 noiembrie este în afara eșantionului de estimare (out-of-sample)
                    • Ajustarea reproduce tendința și oscilațiile din 2017, dar eroarea relativă maximă depășește \(0{,}15\)
                      • \(m = 0{,}95\), \(\omega = 10{,}54\), \(B = -2{,}62\)
                      • Raportul de amortizare \(\frac{m|B|}{\omega|C|} = 1{,}00\), la limita impusă în căutare; condiția exactă \(m|B| \ge |C|\sqrt{m^2 + \omega^2}\) nu este îndeplinită (raport \(0{,}996\))
                    • \(t_c\) estimat: 21 dec. 2017, iar vîrful real: 16 dec. 2017
                    • Ajustarea nu trece filtrul, deși pare convingătoare
                    MFM_ch17_lppls

                    Stabilitatea momentului critic (1/2)

                    Slide 45 în PDF
                      Întrebare pentru sală Patru dintre cele 20 de ajustări LPPLS pe Bitcoin de dinaintea vîrfului plasează tc la cel mult 30 de zile de vîrf. Ce reprezintă proporția de 20%?
                      Răspuns

                      Ponderea ajustărilor de pe această grilă care respectă criteriul retrospectiv. Numitorul are 20 de ajustări, nu 20 de crahuri independente; proporția nu este o probabilitate calibrată a crahului și nici nivelul unui interval de încredere. Cele 20 de ajustări plasează tc între oct. 2017 și feb. 2018, cu o eroare absolută medie de 48 de zile; pentru Nasdaq 100 eroarea medie este 71 de zile. Niciuna dintre aceste ajustări nu este calificată.

                      Fiecare punct din grafic este o ajustare LPPLS pe o fereastră cu început fix, terminată la data de pe axa orizontală și reestimată la fiecare 7 zile; axa verticală dă momentul critic estimat.

                      Pe scurt

                      Stabilitatea momentului critic (2/2)

                      Slide 46 în PDF

                      O ajustare bună în eșantion nu este o prognoză. Pentru Bitcoin, cele 20 de ajustări dinaintea vîrfului au plasat \(t_c\) între octombrie 2017 și februarie 2018, cu o eroare absolută medie de 48 de zile, și doar 20% dintre ajustări au căzut la cel mult 30 de zile de vîrf. Pentru Nasdaq 100, cele 30 de ajustări dinaintea vîrfului au plasat \(t_c\) între decembrie 1999 și septembrie 2000, cu o eroare absolută medie de 71 de zile.

                      Constrîngerea \(t_c \ge t_2\) face parte din căutare, așa că momentul critic estimat se află mereu după sfîrșitul ferestrei și se mută odată cu ea; este o constrîngere, nu o prognoză. Niciuna dintre ajustările dinaintea vîrfului nu este calificată, 0% pentru Bitcoin și 0% pentru Nasdaq 100. O singură fereastră nu este suficientă, de unde ideea indicatorului de încredere.

                      Pe scurt

                      • O ajustare bună pe eșantionul de estimare (in-sample) nu este o prognoză
                        • Fiecare punct: o ajustare pe o fereastră cu început fix, care se termină la data de pe axa orizontală (la fiecare 7 zile)
                      • Bitcoin: înainte de vîrf (20 de ajustări) \(t_c\) a variat între oct. 2017 și feb. 2018
                        • Eroarea absolută medie a lui \(t_c\) față de vîrf: \(48\) de zile
                        • Doar \(20\%\) dintre ajustări au plasat \(t_c\) la mai puțin de 30 de zile de vîrf
                      • Nasdaq 100: înainte de vîrf (30 de ajustări) \(t_c\) a variat între dec. 1999 și sept. 2000
                        • Eroarea absolută medie a lui \(t_c\) față de vîrf: \(71\) de zile
                        • \(t_c \ge t_2\) este o constrîngere a căutării, nu o prognoză
                      • Ponderea ajustărilor calificate înainte de vîrf: \(0\%\) pentru Bitcoin și \(0\%\) pentru Nasdaq 100
                        • O singură fereastră nu ajunge: indicatorul de încredere agregă multe ferestre
                      MFM_ch17_lppls

                      Indicatorul de încredere LPPLS: definiția și evaluarea

                      Slide 47 în PDF

                      La fiecare dată \(t_2\), indicatorul de încredere ajustează multe ferestre \([t_2 - \ell, t_2]\) și raportează ponderea ajustărilor calificate (Demirer et al., 2019):

                      \[I_{t_2} = \frac{1}{N}\sum_{\ell} \mathbf{1}\{\text{ajustarea pe } [t_2 - \ell,\, t_2] \text{ este calificată}\},\]
                      (17.11)

                      un număr între 0 și 1. Grila lui Shu & Zhu (2020a) are \(N = 141\) de ferestre, cu \(\ell\) de la 750 la 50 de observații, în pași de 5; \(t_2\) avansează la fiecare 5 observații (zile calendaristice pentru Bitcoin) și se folosesc doar datele pînă la \(t_2\). O pondere mare înseamnă că amprenta bulei este robustă la alegerea ferestrei. Nașterea unei bule este mai ușor de diagnosticat decît spargerea ei (Demos & Sornette, 2017).

                      Evaluarea întreabă dacă un semnal, \(I_{t_2} > 0\), este urmat de o scădere de cel puțin 20% în 90 de zile mai des decît o dată fără semnal. Scăderea se măsoară de la prețul din data semnalului și se folosesc doar datele ale căror 90 de zile calendaristice următoare sînt complet observate. Pragul de 20% și orizontul de 90 de zile sînt fixate dinainte; secțiunea de AI verifică o grilă de 4 orizonturi și 3 praguri.

                      Pe scurt

                      • La fiecare dată \(t_2\), ajustăm multe ferestre \([t_2 - \ell, t_2]\) și raportăm ponderea ajustărilor calificate Demirer et al. (2019)
                        • \(I_{t_2} = \frac{1}{N}\sum_{\ell} \mathbf{1}\{\text{ajustarea pe } [t_2 - \ell, t_2] \text{ este calificată}\}\), între 0 și 1
                        • Grila lui Shu și Zhu: \(N = 141\) de ferestre, cu lungimea \(\ell\) de la 750 la 50 de observații, cu pasul 5 Shu & Zhu (2020a)
                        • \(t_2\) avansează cu cîte 5 observații (pentru Bitcoin, zile calendaristice) și folosim doar date pînă la \(t_2\)
                      • O pondere mare înseamnă că semnătura de bulă este robustă la alegerea ferestrei
                      • Formarea unei bule este mai ușor de diagnosticat decît momentul crahului Demos & Sornette (2017)
                      • Evaluarea: urmează după un semnal (\(I_{t_2} > 0\)) o scădere de cel puțin \(20\%\) în 90 de zile
                        • Mai des decît în lipsa lui?
                        • Scăderea se măsoară de la prețul din ziua semnalului
                        • Folosim doar datele ale căror 90 de zile calendaristice următoare sînt complet observate
                        • Pragul de \(20\%\) și orizontul de 90 de zile sînt fixate dinainte; secțiunea despre AI verifică o grilă de 4 orizonturi \(\times\) 3 praguri

                      Bitcoin: indicatorul de încredere LPPLS

                      Slide 48 în PDF
                        Întrebare pentru sală După un semnal LPPLS (indicator pozitiv), urmează mai des o scădere de 20% în 90 de zile decît în lipsa lui?
                        Răspuns

                        Nu. Scăderea urmează după 22% din cele 82 de semnale și după 37% din datele fără semnal (709 date evaluate). Diferența, −15,5 puncte procentuale, are CI bootstrap pe blocuri [−30,0; 1,8]: dovezile sînt slabe, iar semnul este opus celui așteptat.

                        Graficul arată prețul Bitcoin împreună cu indicatorul de încredere (17.11), ca bare pe axa din dreapta, la fiecare 5 zile, din 2016 pînă în 2026. Interpretarea este pe slide-ul cu rezultatele de mai jos.

                        LPPLS: filtrele de calificare

                        Slide 49 în PDF
                          Întrebare pentru sală La Bitcoin, 10,2% dintre ferestre trec separat filtrul erorii relative, iar 0,4% trec cumulativ condițiile pînă la testul Lomb inclusiv. Ce procent dintre toate ferestrele respinge testul Lomb luat separat?
                          Răspuns

                          Nu poate fi determinat din aceste două ponderi. 0,4% este intersecția tuturor condițiilor anterioare cu testul Lomb; complementul, 99,6%, nu este rata de respingere a testului Lomb singur. Calculul 1 − 0,4/10,2 = 96,1% atribuie greșit testului Lomb toate eliminările dintre filtrul erorii și rezultatul cumulativ. Luată separat, eroarea relativă de cel mult 0,15 trece în 10% dintre ferestre, față de aproximativ o treime pentru condițiile pe m, ω, tc și numărul de oscilații. După toate condițiile rămîn calificate 0,3% dintre ferestrele Bitcoin și 3,5% dintre cele Nasdaq 100, de unde valorile mici ale indicatorului (cel mult 0,18).

                          Graficul arată, pentru Bitcoin și Nasdaq 100, ponderea tuturor ferestrelor care trec fiecare condiție de calificare. Rîndurile sînt cumulative: fiecare condiție numără doar ferestrele care trec toate condițiile de deasupra ei.

                          Indicatorul de încredere și filtrele: rezultate

                          Slide 50 în PDF

                          Panoul de preț arată prețul Bitcoin și ponderea celor 141 de ferestre cu o ajustare calificată; panoul filtrelor arată care condiții elimină cele mai multe ferestre, testele Lomb și cel pe reziduuri numărînd doar ferestrele care trec toate condițiile de deasupra. Indicatorul este pozitiv în 14% din datele din 2017, în 3% în 2021 și în 12% în ceilalți ani, cu un maxim de 0,18 în decembrie 2020.

                          O scădere de 20% în 90 de zile a urmat după 22% dintre semnale și după 37% dintre datele fără semnal, pe 709 date Bitcoin. Pentru Nasdaq 100, 1997–2026, ponderile sînt 4% și 11%, pe 1 483 de date. Diferența brută nu este încă o dovadă: semnalele vin în serii, iar ferestrele de 90 de zile ale rezultatelor se suprapun, așa că testul de pe slide-ul următor ține cont de dependență.

                          Pe scurt

                          • Panoul prețului: prețul Bitcoin și ponderea celor 141 de ferestre cu ajustare calificată
                            • Ponderea apare ca bare pe axa din dreapta, la fiecare 5 zile, 2016–2026
                            • Panoul filtrelor: ponderea tuturor ferestrelor care trec fiecare condiție, pentru Bitcoin și, pentru comparație, pentru Nasdaq 100
                            • Rîndurile cumulative: testele Lomb și al reziduului numără doar ferestrele care trec toate condițiile de deasupra
                          • Indicatorul este pozitiv în \(14\%\) din datele din 2017
                            • În \(3\%\) din cele din 2021
                            • În \(12\%\) din cele din ceilalți ani
                            • Maximum \(0{,}18\) în dec. 2020
                          • O scădere de \(20\%\) în 90 de zile a urmat după \(22\%\) din semnale și după \(37\%\) din datele fără semnal
                            • Eșantionul Bitcoin are 709 date
                            • Nasdaq 100, 1997–2026 (1 483 de date): scădere după \(4\%\) din semnale, față de \(11\%\) din datele fără semnal
                          • Diferența brută nu este încă o dovadă (testul pe slide-ul următor)
                            • Semnalele apar în serii, iar ferestrele de 90 de zile ale rezultatului se suprapun
                          MFM_ch17_lppls_confidence

                          Indicatorul comparat cu întîmplarea: un test (1/2)

                          Slide 51 în PDF

                          Ipoteza nulă este că o scădere de cel puțin 20% în 90 de zile este la fel de probabilă după un semnal și în absența lui:

                          \[H_0:\ P(\text{scădere} \ge 20\% \text{ în 90 de zile} \mid \text{semnal}) = P(\cdot \mid \text{fără semnal}).\]

                          Statistica este \(\Delta = \hat p_{\text{on}} - \hat p_{\text{off}}\), ponderea datelor cu semnal urmate de o astfel de scădere minus ponderea datelor fără semnal.

                          Datele aflate la 5 zile distanță au în comun pînă la 85 dintre cele 90 de zile ale rezultatului, deci rezultatele sînt puternic dependente. Testul \(z\) pentru două eșantioane presupune date independente și de aceea subestimează eroarea standard. Se folosesc două alternative robuste la dependență: un circular block bootstrap al perechilor (semnal, rezultat), cu blocuri de 90 de zile și 9 999 de replicări, și o regresie liniară de probabilitate a rezultatului pe semnal, cu erori standard Newey–West cu 18 laguri, care acoperă 90 de zile la o distanță de 5 zile.

                          Pe scurt

                          • \(H_0\colon P(\text{scădere} \ge 20\% \text{ în 90 de zile} \mid \text{semnal}) = P(\cdot \mid \text{fără semnal})\)
                            • Statistica \(\Delta = \hat p_{\text{on}} - \hat p_{\text{off}}\): proporția datelor cu semnal urmate de o astfel de scădere minus proporția datelor fără semnal
                          • Suprapunerea
                            • Datele aflate la 5 zile distanță au în comun pînă la 85 din cele 90 de zile ale rezultatului
                            • Testul \(z\) pentru două eșantioane presupune date independente și subestimează astfel eroarea standard
                          • Inferența robustă la dependență
                            • Bootstrap pe blocuri circulare al perechilor (semnal, rezultat): blocuri de 90 de zile, 9 999 de replici
                            • Regresie liniară de probabilitate a rezultatului pe semnal, cu erori standard Newey–West cu 18 laguri (90 de zile, la pasul de 5 zile)

                          Indicatorul comparat cu întîmplarea: un test (2/2)

                          Slide 52 în PDF

                          Pentru Bitcoin, \(\Delta = -15{,}5\) puncte procentuale, cu un CI de 95% prin block bootstrap de [−30,0; 1,8], care conține zero. Eroarea standard pe blocuri este 8,1, față de 5,0 sub independență. Cu blocuri de 36 și 72 de date, intervalele sînt [−30,8; 2,4] și [−30,2; 1,0]. Regresia Newey–West dă un \(p = 0{,}049\) bilateral pentru \(H_0: \Delta = 0\), la limita nivelului de 5%; intervalul percentil și testul \(t\) Newey–West folosesc erori standard diferite și nu trebuie neapărat să concorde în apropierea pragului.

                          Dovezile sînt slabe, iar estimația punctuală este negativă: dacă există un efect, scăderile sînt mai rare după semnale, pentru că semnalele apar și în creșteri constante, nu doar înaintea crahurilor. Direcția negativă nu a fost stabilită dinainte, așa că valoarea p unilaterală de 0,024 este doar exploratorie. Rezultatul susține cel mult o asociere slabă între semnal și scăderile ulterioare, cu o estimație punctuală negativă.

                          Pe scurt

                          • Bitcoin: \(\Delta = -15{,}5\) puncte procentuale
                            • CI bootstrap pe blocuri de 95% \([-30{,}0; 1{,}8]\), care include zero
                            • Eroarea standard (SE) pe blocuri este \(8{,}1\), față de \(5{,}0\) pentru date independente
                            • Blocuri de 36 și 72 de date: CI \([-30{,}8; 2{,}4]\) și \([-30{,}2; 1{,}0]\)
                          • Regresia Newey–West: valoarea p bilaterală \(= 0{,}049\) pentru \(H_0\colon \Delta = 0\), la limita pragului de 5%
                            • CI percentil și testul \(t\) Newey–West folosesc erori standard diferite, deci pot să nu coincidă lîngă pragul de 5%
                          • Dovezi slabe, iar estimarea punctuală este negativă
                            • Mai degrabă o rată mai mică a crahurilor după semnale
                            • Semnalele apar în creșteri constante, nu chiar înaintea crahurilor
                            • Direcția negativă nu a fost stabilită dinainte: valoarea p unilaterală \(0{,}024\) este doar exploratoriu
                          • Tipul de dovadă: asociere
                            • între semnal și scăderile ulterioare: slabă, iar estimarea punctuală este negativă

                          Sinteza secțiunii

                          Modelul LPPLS dă creșterii o formă și un moment critic, dar ajustările individuale sînt instabile și rareori trec condițiile de calificare. Agregat pe 141 de ferestre, indicatorul de încredere semnalează într-o minoritate de date, iar semnalele lui nu sînt urmate de mai multe scăderi de 20% ale Bitcoin decît datele fără semnal.

                          Modele cu schimbare de regim

                          Testele de explozivitate și LPPLS caută forma unei bule. Un model cu schimbare de regim adoptă o altă perspectivă: descrie creșterile și crahurile ca stări de risc alternante, fără să dateze o bulă și fără să modeleze valoarea fundamentală. Secțiunea estimează un model cu două regimuri pe randamentele săptămînale ale Nasdaq 100 și testează numărul de regimuri cu un raport de verosimilitate prin bootstrap.

                          Modelul Markov-switching

                          Slide 53 în PDF

                          Întrebarea este dacă creșterile și crahurile pot fi descrise ca stări de risc alternante. În modelul lui Hamilton (1989), randamentul logaritmic săptămînal în procente, \(r_t = 100\ln(P_t/P_{t-1})\), urmează

                          \[r_t = \mu_{s_t} + \sigma_{s_t}\varepsilon_t, \qquad \varepsilon_t \sim N(0,1), \qquad s_t \in \{1, 2\},\]
                          (17.12)

                          unde regimul \(s_t\) nu este observat. Fiecare regim are propria medie \(\mu\) și propria volatilitate \(\sigma\), astfel încît unul poate fi citit ca regim calm, iar celălalt ca regim turbulent.

                          Regimurile urmează un lanț Markov cu probabilitățile de tranziție \(p_{ij} = P(s_t = j \mid s_{t-1} = i)\), iar durata așteptată a regimului \(i\) este \(1/(1 - p_{ii})\). Parametrii se estimează prin verosimilitate maximă cu filtrul Hamilton, care actualizează \(P(s_t = j \mid r_1, \dots, r_t)\) săptămînă cu săptămînă.

                          Se raportează două probabilități ale regimului:

                          • probabilitatea filtrată folosește randamentele pînă la \(t\), pentru parametri dați;
                          • probabilitatea netezită folosește tot eșantionul și este o măsură retrospectivă.

                          Pentru că parametrii sînt estimați aici pe tot eșantionul, probabilitățile filtrate sînt doar pseudo-timp real; un timp real autentic cere parametri reestimați cu datele pînă la fiecare \(t\).

                          Pe scurt

                          • Întrebarea: putem descrie creșterile și crahurile ca stări de risc care alternează, fără a data o bulă?
                          • Randamentul log săptămînal \(r_t = \mu_{s_t} + \sigma_{s_t}\varepsilon_t\), \(\varepsilon_t \sim N(0, 1)\), regimul \(s_t \in \{1, 2\}\) neobservat Hamilton (1989)
                            • \(r_t = 100\ln(P_t/P_{t-1})\), în %
                            • Fiecare regim are propria medie \(\mu\) și propria volatilitate \(\sigma\): un regim calm și unul turbulent
                          • Regimurile urmează un lanț Markov: \(p_{ij} = P(s_t = j \mid s_{t-1} = i)\)
                            • Durata așteptată a regimului \(i\): \(1/(1 - p_{ii})\)
                          • Estimare prin verosimilitate maximă cu filtrul Hamilton
                            • Filtrul actualizează \(P(s_t = j \mid r_1, \dots, r_t)\) săptămînă de săptămînă
                          • Probabilitatea netezită folosește întregul eșantion (retrospectiv)
                          • Probabilitatea filtrată folosește doar randamentele pînă la \(t\), pentru parametri dați
                            • Parametrii noștri sînt estimați pe întregul eșantion, deci probabilitățile filtrate descriu doar o analiză în pseudo-timp real
                            • O analiză în timp real cere reestimarea parametrilor cu datele pînă la \(t\)

                          Nasdaq 100: două regimuri (1/2)

                          Slide 54 în PDF
                            Întrebare pentru sală Probabilitatea estimată de a rămîne în regimul turbulent al Nasdaq 100 este p₂₂ ≈ 0,957. ▶ o ridică pînă la 0,995. Ce se întîmplă cu durata așteptată a regimului?
                            Răspuns

                            Crește de la aproximativ 23,5 la 200 de săptămîni: durata este 1/(1 − p₂₂), deci crește tot mai repede cînd p₂₂ se apropie de 1 (regimul calm: 75,4 săptămîni). Prima valoare folosește parametrul estimat înainte de rotunjire. Durata nu este proporțională cu p₂₂ și nu depinde de volatilitatea regimului. Probabilitatea filtrată de 0,99 la 31 martie 2000 indică regimul turbulent, nu direcția prețului: în acea săptămînă indicele scăzuse de la 4 692 la 4 398. Parametrii filtrului sînt estimați pe întregul eșantion. După probabilitatea netezită, episodul turbulent din jurul vîrfului începe în iun. 1998.

                            Graficul arată prețurile săptămînale ale Nasdaq 100 împreună cu probabilitatea netezită a regimului turbulent din (17.12), din 1990 pînă în 2026.

                            Nasdaq 100: două regimuri (2/2)

                            Slide 55 în PDF

                            Modelul este estimat pe randamentele logaritmice săptămînale în procente, 1990–2026, 1 915 săptămîni. În regimul calm, randamentul mediu săptămînal este 0,43% (eroare standard 0,06), volatilitatea 2,30%, iar persistența \(\hat p_{11} = 0{,}987\), adică o durată așteptată de 75,4 săptămîni. În regimul turbulent, media este −0,32% (eroare standard 0,27), nesemnificativă, volatilitatea 5,40%, de peste două ori mai mare, iar persistența \(\hat p_{22} = 0{,}957\), o durată așteptată de 23,5 săptămîni. Regimul calm acoperă 76% din săptămîni.

                            Perioada turbulentă din jurul vîrfului din 2000 a început în iunie 1998, cînd probabilitatea netezită a depășit 0,5. Probabilitatea filtrată a ajuns la 0,99 la sfîrșitul lui martie 2000, în prima săptămînă de scădere după vîrf: închiderea săptămînală a coborît de la 4 691,61 pe 24 martie, vîrful, la 4 397,84 pe 31 martie, un randament logaritmic de −6,5%.

                            Pe scurt

                            Regim\(\hat\mu\) (SE)\(\hat\sigma\)\(\hat p_{ii}\)Durata
                            Calm\(0{,}43\) (\(0{,}06\))\(2{,}30\)\(0{,}987\)\(75{,}4\)
                            Turbulent\(-0{,}32\) (\(0{,}27\))\(5{,}40\)\(0{,}957\)\(23{,}5\)
                            • Randamente log săptămînale în %, 1990–2026, 1 915 săptămîni
                              • Durata este exprimată în săptămîni
                              • Regimul calm acoperă \(76\%\) din săptămîni
                            • Turbulent: volatilitate de peste două ori mai mare, medie negativă (nesemnificativă)
                            • Episodul turbulent din jurul vîrfului din 2000 a început în iun. 1998
                              • Probabilitatea netezită peste 0,5
                              • Probabilitatea filtrată \(0{,}99\) la sfîrșitul lui martie 2000, în prima săptămînă de scădere după vîrf
                              • Închiderea săptămînală: de la 4 691,61 (24 martie, vîrful) la 4 397,84 (31 martie), un randament log de \(-6{,}5\%\)
                            MFM_ch17_markov_switching

                            Numărul de regimuri: un test LR cu bootstrap (1/3)

                            Slide 56 în PDF

                            Ipoteza nulă este un singur regim, adică randamente iid cu distribuția Normală, contra a două regimuri Markov. Statistica este raportul de verosimilitate (LR, likelihood ratio)

                            \[\mathrm{LR} = 2(\hat\ell_2 - \hat\ell_1),\]
                            (17.13)

                            unde \(\hat\ell_1\) și \(\hat\ell_2\) sînt log-verosimilitățile maximizate cu unul și cu două regimuri. Distribuția ei sub ipoteza nulă este nestandard (Hansen, 1992): probabilitățile de tranziție \(p_{11}\) și \(p_{22}\) nu sînt identificate sub \(H_0\), deci LR nu urmează o lege \(\chi^2\) (Anexă).

                            Testul folosește un bootstrap parametric. Se simulează date din modelul ajustat cu un regim, se reestimează ambele modele și se recalculează LR, cu \(B = 199\) de replicări. Valoarea p este \(p = (1 + \#\{\mathrm{LR}^* \ge \mathrm{LR}\})/(B + 1)\), unde \(\#\{\cdot\}\) numără valorile bootstrap cel puțin egale cu LR observat, așa că cea mai mică valoare p posibilă este \(1/(B+1) = 0{,}005\).

                            Pe scurt

                            • \(H_0\): un regim (randamente normale iid: independente și identic distribuite) față de \(H_1\): două regimuri Markov
                              • Statistica raportului de verosimilitate (LR): \(\mathrm{LR} = 2(\hat\ell_2 - \hat\ell_1)\)
                              • \(\hat\ell_1\), \(\hat\ell_2\): log-verosimilitățile maxime cu unul și cu două regimuri
                            • Distribuție nestandard sub ipoteza nulă (Anexă) Hansen (1992)
                              • \(p_{11}, p_{22}\) nu sînt identificate sub \(H_0\), deci LR nu urmează o distribuție \(\chi^2\)
                            • Bootstrap parametric
                              • Simulăm din modelul \(H_0\) estimat, reestimăm ambele modele și recalculăm LR
                              • Numărul de replici bootstrap: \(B = 199\), deci cea mai mică valoare p posibilă este \(1/(B + 1) = 0{,}005\)
                              • \(p = (1 + \#\{\mathrm{LR}^* \ge \mathrm{LR}\})/(B + 1)\)
                              • \(\#\{\cdot\}\): numărul valorilor bootstrap \(\mathrm{LR}^*\) cel puțin egale cu LR observat

                            Numărul de regimuri: un test LR cu bootstrap (2/3)

                            Slide 57 în PDF
                              Întrebare pentru sală Bitcoin, un regim față de două: niciuna dintre primele 99 de replici bootstrap nu atinge LR observat, 123,2. Ce p-value raportează regula p = (1 + numărul depășirilor)/(B + 1)?
                              Răspuns

                              p = (1 + 0)/(99 + 1) = 0,010. Varianta 0 ignoră corecția; 0,005 este minimul posibil cu 199 de replici. Absența depășirilor nu stabilește că probabilitatea din coadă este zero. Sub H₀ probabilitățile de tranziție p₁₁ și p₂₂ nu sînt identificate, deci LR nu urmează o distribuție χ²: cu 199 de replici, valoarea critică bootstrap de 95% este 11,8, față de 9,5 din χ²₄.

                              Graficul arată distribuțiile bootstrap ale statisticii LR (17.13) pentru Bitcoin și Nasdaq 100, cu valoarea critică bootstrap de 95% și LR observat pentru fiecare serie.

                              Numărul de regimuri: un test LR cu bootstrap (3/3)

                              Slide 58 în PDF

                              Un regim este respins în favoarea a două pentru ambele serii, cu cea mai mică valoare p bootstrap posibilă, \(p = 0{,}005\). Pentru Bitcoin, LR este 123,2, față de o valoare critică de 95% de 11,8 și o replicare maximă de 20,3; pentru Nasdaq 100, LR este 475,7, față de 11,2 și 18,1. După reestimare, 5 dintre cele 199 de valori LR bootstrap pentru Bitcoin și una pentru Nasdaq 100 rămîn negative, de ordinul \(10^{-3}\).

                              Pentru Bitcoin, testul a două regimuri contra trei dă LR = 29,6, peste toate replicările (maximum 19,1), deci tot \(p = 0{,}005\); valoarea bootstrap de 95%, 15,0, depășește valoarea naivă \(\chi^2_6\) de 12,6. Al treilea regim are însă o probabilitate de tranziție estimată de ordinul \(10^{-9}\), un maxim pe frontiera spațiului parametrilor, iar 154 dintre cele 199 de replicări se termină și ele pe frontieră, așa că valoarea p pentru trei regimuri este doar orientativă.

                              Ipoteza nulă cu un regim presupune distribuția Normală, deci cozile groase singure pot favoriza două regimuri. Rezultatul susține o descriere a distribuției randamentelor ca amestec de stări de risc, nu un mecanism.

                              Pe scurt

                              • Un regim față de două: valoarea p bootstrap \(0{,}005\), minimul posibil
                                • După reoptimizare, 5 (Bitcoin) și 1 (Nasdaq 100) din 199 de LR bootstrap rămîn negative, de ordinul \(10^{-3}\): optimizarea numerică a modelului cu două regimuri se poate opri într-un maxim local
                                • Bitcoin: LR \(= 123{,}2\), valoarea critică de 95% \(11{,}8\), cea mai mare replică \(20{,}3\)
                                • Nasdaq 100: LR \(= 475{,}7\), valoarea critică de 95% \(11{,}2\), cea mai mare replică \(18{,}1\)
                              • Două regimuri față de trei, Bitcoin: LR \(= 29{,}6\)
                                • Peste toate replicile (maximum \(19{,}1\)), deci tot \(p = 0{,}005\)
                                • Valoarea critică bootstrap de 95% este \(15{,}0\), față de \(12{,}6\) din distribuția \(\chi^2_{6}\) folosită naiv
                              • Ipoteza unui singur regim este respinsă pentru ambele serii
                                • Un al treilea regim Bitcoin: o probabilitate de tranziție estimată de ordinul \(10^{-9}\), deci un maxim pe frontieră
                                • 154 din 199 de replici ajung și ele pe frontieră: \(p\) pentru trei regimuri este doar orientativ
                                • Atenție: ipoteza nulă cu un regim folosește distribuția Normală, deci și cozile groase singure pot favoriza două regimuri
                              • Tipul de dovadă: descriere
                              MFM_ch17_inference

                              Bule cripto și AI

                              Cripto-activele nu plătesc dividende, iar acțiunile AI sînt evaluate pe baza profiturilor așteptate ale unei tehnologii noi. În ambele cazuri valoarea fundamentală este greu de fixat, de aceea secțiunea întreabă ce pot și ce nu pot spune testele de explozivitate atunci cînd prețul este singura informație de încredere.

                              Cripto-activele și ipoteza de bulă

                              Slide 59 în PDF

                              Întrebarea este dacă prețul poate fi testat și atunci cînd nu există o valoare fundamentală. Bitcoin nu plătește dividende, deci valoarea lui fundamentală este greu de definit, iar o estimare o plasează la zero (Cheah & Fry, 2015). O alternativă o evaluează prin adopția rețelei, după legea lui Metcalfe, cu bule LPPLS suprapuse, ca la Wheatley et al. (2019) și la Pele & Mazurencu-Marinescu-Pele (2019).

                              Alte rezultate se îndepărtează de ideea unei bule pure. Cripto-activele se comportă tot mai mult ca o clasă alternativă de active (Pele et al., 2023), iar o parte din creșterea Bitcoin din 2017 a fost legată de emisiunea de Tether (Griffin & Shams, 2020). Testele capitolului nu au nevoie de valoarea fundamentală: ele întreabă dacă prețul este exploziv și cînd.

                              Pe scurt

                              • Întrebarea: fără valoare fundamentală, putem totuși testa prețul: este exploziv și cînd?
                              • Cripto-activele nu au dividende: valoarea fundamentală a Bitcoin este greu de definit
                              • Alternativa: valoarea din adoptarea rețelei (legea lui Metcalfe: valoarea rețelei crește cu pătratul numărului de utilizatori), cu bule LPPLS suprapuse Wheatley et al. (2019), Pele & Mazurencu-Marinescu-Pele (2019)
                              • Cripto-activele se comportă tot mai mult ca o clasă de active alternative, nu ca o bulă pură Pele et al. (2023)
                              • O parte din creșterea Bitcoin din 2017 a fost asociată emisiunii de Tether, o criptomonedă legată de dolar Griffin & Shams (2020)

                              Dot-com și AI (1/2)

                              Slide 60 în PDF
                                Întrebare pentru sală La 40 de luni după primul semnal exploziv, nivelurile Nasdaq 100 raportate la nivelul de la semnal sînt, rotunjit, 2,6 în episodul din anii 1990 și 2,1 în episodul AI. Cu cîte procente este mai mare primul nivel?
                                Răspuns

                                23,8% = 2,6/2,1 − 1. Diferența de 50 de puncte procentuale compară randamentele cumulate, 160% și 110%; 45,5% = 160/110 − 1 raportează randamentele unul la celălalt, nu nivelurile. Primul semnal este în iun. 1995 și, respectiv, mai 2023. În anii 1990 vîrful a venit după 57 de luni, la de 8,2 ori nivelul de la semnal. NVIDIA (NVIDIA Corporation, company name, US chip designer, NVIDIA Corporation, nume de companie, proiectant american de cipuri) este la de 9,6 ori după 43 de luni; Cisco a atins vîrful după 16 luni, la de 4,1 ori.

                                Graficul compară episoadele dot-com și AI pe închideri lunare, rebazate la 100 la primul semnal exploziv al fiecărui episod: Cisco și Nasdaq 100 în anii 1990, NVIDIA și Nasdaq 100 din 2023.

                                Dot-com și AI (2/2)

                                Slide 61 în PDF

                                Primul semnal este începutul primei secvențe BSADF datate, pe date lunare, care începe în 1995 sau mai tîrziu pentru episodul dot-com și în 2023 sau mai tîrziu pentru episodul AI; nu este începutul secvenței care conține vîrful. Primul semnal pentru Cisco este în noiembrie 1998, pentru NVIDIA în februarie 2023.

                                Cisco a atins vîrful la 16 luni după semnal, la 4,1 ori prețul de la semnal. NVIDIA, la 43 de luni după semnal, se află la 9,6 ori, iar episodul ei este încă deschis. Pentru Nasdaq 100, creșterea AI este mai lentă decît în anii 1990: din iunie 1995 indicele a atins vîrful după 57 de luni la 8,2 ori nivelul de la semnal, în timp ce din mai 2023 se află la 2,1 ori după 40 de luni.

                                Pe scurt

                                • Închideri lunare, rebazate la 100 la primul semnal exploziv al fiecărui episod (BSADF, date lunare)
                                  • Primul semnal: începutul primei secvențe datate care începe în 1995 sau mai tîrziu (dot-com) ori în 2023 sau mai tîrziu (AI), nu al secvenței care conține vîrful
                                • Primul semnal exploziv: nov. 1998 pentru Cisco și feb. 2023 pentru NVIDIA (NVIDIA Corporation, proiectant american de cipuri)
                                  • Cisco a atins vîrful după 16 luni, la un preț de \(4{,}1\) ori mai mare decît la semnal
                                  • NVIDIA, după 43 de luni: de \(9{,}6\) ori mai mare, episod încă deschis
                                • Nasdaq 100: creșterea din era AI este mai lentă decît în anii 1990
                                  • Episodul din anii 1990 (primul semnal în iun. 1995): vîrful a venit după 57 de luni, la un nivel de \(8{,}2\) ori mai mare
                                  • Episodul AI (primul semnal în mai 2023): un nivel de \(2{,}1\) ori mai mare după 40 de luni
                                MFM_ch17_crypto_ai

                                Bula AI: ce pot spune testele

                                Slide 62 în PDF

                                BSADF lunar semnalează NVIDIA în trei episoade, martie 2016–noiembrie 2018, februarie 2020–mai 2022 și din februarie 2023 pînă în prezent, iar Nasdaq 100 într-un episod curent început în mai 2023. Datele lunare folosesc \(T = 332\), \(w_0 = 36\) și \(L = 6\) luni; seria săptămînală (\(T = 1\,443\), \(w_0 = 82\), \(L = 8\) săptămîni) mută datele cu pînă la cîteva luni, pentru că \(T\), \(w_0\) și \(L\) se schimbă odată cu frecvența.

                                Testele nu pot separa o bulă de fundamentele explozive (Pástor & Veronesi, 2009): profiturile așteptate în creștere rapidă ale unei tehnologii noi pot face și ele prețurile explozive. Ce se poate spune este limitat:

                                • testele detectează o dinamică explozivă a prețului, nu cauza ei;
                                • rezultatele despre creșterile industriilor ale lui Greenwood, Shleifer & You (2019) justifică urmărirea riscului de crah, dar nu îl cuantifică pentru aceste acțiuni;
                                • momentul unui eventual crah este necunoscut.

                                Rezultatul susține o descriere.

                                Pe scurt

                                • BSADF lunar semnalează NVIDIA și Nasdaq 100
                                  • NVIDIA: episoade explozive în mar. 2016–nov. 2018, feb. 2020–mai 2022, feb. 2023–în curs
                                  • Nasdaq 100: episodul curent, început în mai 2023
                                  • Date lunare (\(T = 332\), \(w_0 = 36\), \(L = 6\) luni)
                                  • Cronologia săptămînală (\(T = 1\,443\), \(w_0 = 82\), \(L = 8\) săptămîni) mută datele cu pînă la cîteva luni, fiindcă \(T\), \(w_0\) și \(L\) se schimbă odată cu frecvența
                                • Testele nu pot separa o bulă de fundamente explozive Pástor & Veronesi (2009)
                                  • Și profiturile așteptate în creștere rapidă ale unei tehnologii noi pot face prețurile explozive
                                • Concluzia prudentă
                                  • Testele detectează o dinamică explozivă a prețurilor, nu cauza ei
                                  • Dovezile despre creșterile industriilor Greenwood, Shleifer & You (2019) justifică urmărirea riscului de crah, dar nu îl cuantifică pentru aceste acțiuni
                                  • Momentul unui eventual crah este necunoscut
                                • Tipul de dovadă: descriere

                                Studii de caz: speculația imobiliară și crizele previzibile

                                Două studii publicate adaugă ceea ce testele bazate doar pe prețuri lasă deoparte:

                                1. Primul măsoară cine cumpără în timpul unui avînt imobiliar și cum se leagă volumul tranzacțiilor de prețuri.
                                2. Al doilea întreabă dacă creșterea rapidă a creditului și a prețurilor activelor anunță crizele financiare.

                                Ambele sînt ilustrate în curs cu date publice.

                                Studiu de caz (1/5): întrebarea de cercetare

                                Slide 63 în PDF

                                Primul studiu de caz este DeFusco, Nathanson & Zwick (2022), publicat în Journal of Financial Economics, 146(1), 205–229. Contextul este ciclul imobiliar american din 2000–2011, avîntul și prăbușirea din spatele crizei din 2008. Autorii întreabă cine cumpără în timpul unui avînt și dacă speculația poate explica traiectoria comună a prețurilor, a volumului tranzacțiilor și a ofertelor nevîndute.

                                Speculația urmează definiția Harrison–Kreps adoptată de autori: a plăti mai mult pentru un activ pentru că ai dreptul să îl revinzi. Ciclul are trei faze:

                                1. avîntul, în care cresc prețurile și volumul;
                                2. faza „liniștită”, în care volumul scade, în timp ce prețurile încă cresc și ofertele nevîndute se acumulează;
                                3. prăbușirea.

                                Pe scurt

                                • Articolul: DeFusco, Nathanson & Zwick (2022), Journal of Financial Economics, 146(1), 205–229
                                  • Context: expansiunea și crahul pieței imobiliare din SUA în 2000–2011, asociate crizei din 2008
                                • Întrebările
                                  • Cine cumpără în perioada de expansiune?
                                  • Poate speculația explica evoluția comună a prețurilor, a volumului tranzacțiilor și a stocului de locuințe oferite spre vînzare?
                                • Speculația, în definiția Harrison–Kreps adoptată de autori
                                  • Disponibilitatea de a plăti mai mult pentru un activ datorită dreptului de a-l revinde
                                • Trei faze
                                  • Expansiunea: cresc prețurile și volumul
                                  • „Acalmia” (quiet): volumul scade, prețurile continuă să crească, stocul locuințelor nevîndute se mărește
                                  • Crahul

                                Studiu de caz (2/5): rezultatele principale

                                Slide 64 în PDF

                                În figurile 2 și 4 ale lucrării, corelația dintre volum și prețurile ulterioare atinge maximul la un decalaj de 24 de luni, iar vînzările pe termen scurt explică 39% din creșterea vînzărilor din 2000–2005. Tabelul 2 arată că orașele cu mai multă speculație au avut avînturi și prăbușiri mai mari: o abatere standard în plus de volum speculativ înseamnă un avînt mai mare cu 24,9 puncte și o prăbușire mai adîncă cu 7,4 puncte.

                                În modelul din secțiunile 5–6 (tabelul 6), cumpărătorii pe orizont scurt, care extrapolează, amplifică ciclul. O taxă de 5% din prețul de cumpărare, plătită la vînzare, reduce prăbușirea simulată a logaritmului prețului de la 8,2 la 1,1 puncte logaritmice. Rezultatul susține o asociere între speculație și amploarea ciclului, între orașe; efectul taxei provine din model, nu din date.

                                Pe scurt

                                • Figurile 2 și 4
                                  • Prețurile corelează cel mai puternic cu volumul de acum 24 de luni: volumul precede prețurile
                                  • Revînzările după o deținere scurtă explică \(39\%\) din creșterea vînzărilor din 2000–2005
                                • Tabelul 2: orașele cu mai multă speculație au avut expansiuni și crahuri mai mari
                                  • O abatere standard în plus a volumului speculativ: creștere mai mare cu \(24{,}9\) puncte, scădere mai adîncă cu \(7{,}4\) puncte
                                • Modelul (Secțiunile 5–6, Tabelul 6)
                                  • Cumpărătorii care extrapolează și au orizont scurt amplifică ciclul
                                  • O taxă de 5% din prețul de cumpărare, plătită la vînzare, reduce scăderea simulată a log-prețului de la \(8{,}2\) la \(1{,}1\) puncte logaritmice
                                • Tipul de dovadă: asociere
                                  • între speculație și amplitudinea ciclului, pe orașe; efectul taxei vine din model, nu din date

                                Studiu de caz (3/5): prețuri și volum, 2000–2011

                                Slide 65 în PDF
                                  Întrebare pentru sală În boom-ul imobiliar american, vîrful volumului ajustat precede retrospectiv vîrful prețurilor cu 12 luni. Este suficient acest rezultat pentru a valida o regulă de avertizare în timp real?
                                  Răspuns

                                  Nu. Data maximului pe întregul interval se identifică retrospectiv; o alarmă trebuie să poată fi calculată la momentul deciziei și apoi evaluată out-of-sample. Ajustarea sezonieră nu rezolvă această problemă. Vînzările de case noi, ajustate pe luna calendaristică, ating vîrful de 157 în iul. 2005, iar prețurile urcă pînă la 176 în iul. 2006, cu vînzările coborîte deja la 110. Cu vînzările neajustate avansul este de 16 luni.

                                  Graficul arată indicele național al prețurilor locuințelor din SUA și vînzările de case noi pentru o familie, ambele normalizate la media din 2000 egală cu 100, pe 2000–2011. Sursele și interpretarea sînt pe slide-ul următor.

                                  Studiu de caz (4/5): prețuri și volum, 2000–2011

                                  Slide 66 în PDF

                                  Seriile provin din FRED (Federal Reserve Economic Data): indicele Case–Shiller U.S. National Home Price Index și numărul de case noi pentru o familie vîndute, ambele cu media din 2000 egală cu 100, iar volumul este ajustat cu mediile pe luni calendaristice. În avînt, vînzările ating maximul de 157 în iulie 2005, în timp ce prețurile continuă să crească pînă la 176 în iulie 2006.

                                  Faza liniștită durează 12 luni de la vîrful volumului pînă la vîrful prețurilor, iar la vîrful prețurilor vînzările sînt deja la 110; cu vînzările neajustate decalajul este de 16 luni. În prăbușire, mediile din 2011 sînt 35 pentru vînzări și 133 pentru prețuri. Vînzările de case noi exclud revînzările, deci nu pot arăta cine tranzacționează.

                                  Pe scurt

                                  • FRED (Federal Reserve Economic Data)
                                    • Indicele Case-Shiller U.S. National Home Price Index
                                    • Vînzările de case unifamiliale noi
                                    • Ambele serii sînt rebazate astfel încît media din 2000 \(= 100\)
                                    • Volumul este ajustat cu mediile lunilor calendaristice
                                  • Expansiunea: vînzările ating vîrful de 157 în iul. 2005
                                    • Prețurile urcă pînă la 176 în iul. 2006
                                  • Acalmia: 12 luni de la vîrful volumului la vîrful prețurilor
                                    • La vîrful prețurilor vînzările au coborît deja la 110 (cu vînzări neajustate sezonier, decalajul este de 16 luni)
                                  • Crahul: mediile din 2011 sînt 35 pentru vînzări și 133 pentru prețuri
                                    • Vînzările de case noi nu includ revînzările, deci nu arată cine tranzacționează
                                  MFM_ch17_case_study

                                  Studiu de caz (5/5): limite și întrebări deschise

                                  Slide 67 în PDF

                                  Ilustrarea din curs are o limită de date. Seriile publice sînt naționale: volumul acoperă casele noi, iar indicele Case–Shiller prețurile caselor existente, din vînzări repetate, așa că universurile diferite limitează comparația preț–volum. Volumul pe termen scurt și cel al cumpărătorilor care nu locuiesc în proprietate nu pot fi construite din ele, deci figurile 1–2 ale lucrării pot fi ilustrate, dar tabelul 2 nu.

                                  Autorii își declară propriile limite. Perioadele de deținere sînt realizate, nu intenționate, ceea ce verifică printr-o variabilă instrumentală în Online Appendix. Indicatorul pentru cumpărătorii care nu locuiesc în proprietate îi clasifică greșit pe proprietarii care dau adresa proprietății pentru corespondența fiscală. Orizonturile de vînzare sînt exogene în model, astfel încît scenariile contrafactuale pot supraestima rolul cumpărătorilor pe termen scurt, iar creditul și construcțiile noi sînt lăsate deoparte.

                                  Două întrebări rămîn deschise pentru datele capitolului:

                                  1. Precede volumul tranzacțiilor prețurile și în avînturile cripto?
                                  2. Există o fază liniștită, cu volum în scădere și prețuri în creștere, înainte de sfîrșitul episoadelor Bitcoin datate cu BSADF?

                                  Pe scurt

                                  • Limita datelor din ilustrarea noastră
                                    • Seriile publice sînt naționale: volumul privește locuințele noi, iar Case–Shiller prețurile locuințelor existente (metoda vînzărilor repetate, repeat sales)
                                    • Universurile diferite limitează comparația preț–volum
                                    • Volumul revînzărilor rapide și cel al cumpărătorilor neocupanți nu pot fi construite din ele
                                    • Figurile 1–2 pot fi ilustrate, Tabelul 2 nu
                                  • Limitele declarate de autori
                                    • Perioadele de deținere sînt cele realizate, nu cele intenționate (verificare cu variabile instrumentale în anexa online a articolului)
                                    • Clasificarea după adresa de corespondență poate identifica greșit drept rezidenți proprietarii care folosesc adresa locuinței pentru corespondența fiscală
                                    • Orizontul de vînzare este exogen în model, deci scenariile contrafactuale pot supraestima rolul cumpărătorilor pe termen scurt
                                    • Creditul și construcțiile noi sînt omise
                                  • Întrebări deschise
                                    • În episoadele de expansiune cripto, volumul tranzacțiilor atinge maximul înaintea prețurilor?
                                    • Există o acalmie (volum în scădere, prețuri în creștere) înainte de încheierea episoadelor Bitcoin datate de BSADF?

                                  Al doilea studiu de caz (1/4): sînt previzibile crizele financiare?

                                  Slide 68 în PDF

                                  Al doilea studiu de caz este Greenwood, Hanson, Shleifer & Sørensen (2022), publicat în Journal of Finance, 77(2), 863–921, despre crizele bancare sistemice postbelice din 42 de țări, 1950–2016. Întrebarea este dacă crizele financiare sînt „trăsnete din senin” imprevizibile sau dacă urmează în mod previzibil avînturilor creditului, ca în secvența Kindleberger–Minsky de la începutul capitolului.

                                  Lucrarea contează pentru capitol pentru că testele de explozivitate folosesc doar prețuri, în timp ce lucrarea adaugă creditul care finanțează avîntul. Un semnal cu ani înaintea unei crize poate informa o politică macroprudențială anticiclică (leaning against the wind), dar nu o justifică singur, pentru că decizia are nevoie și de costurile intervenției și ale alarmelor false.

                                  Afirmația principală, din rezumatul lucrării, este că după trei ani de creștere rapidă a creditului și a prețurilor activelor, o criză începe în următorii trei ani cu o probabilitate de circa 40%, față de circa 7% în perioadele normale, cînd niciunul nu crește rapid. Autorii numesc combinația celor două creșteri rapide R-zone (zona roșie).

                                  Pe scurt

                                  • Articolul: Greenwood, Hanson, Shleifer & Sørensen (2022), Journal of Finance, 77(2), 863–921
                                    • Context: crizele bancare sistemice postbelice din 42 de țări, 1950–2016
                                  • Întrebarea
                                    • Sînt crizele financiare șocuri imprevizibile („trăsnete din senin”, bolts from the sky)?
                                    • Sau urmează previzibil unei expansiuni a creditului, ca în secvența Kindleberger–Minsky de la începutul capitolului?
                                  • Relevanța pentru acest capitol
                                    • Testele de explozivitate folosesc doar prețuri; articolul adaugă creditul care finanțează expansiunea
                                    • Un semnal cu ani înainte de criză poate informa o politică macroprudențială care frînează avîntul creditului (leaning against the wind)
                                    • Nu o justifică singur: decizia cere și costurile intervenției și ale alarmelor false
                                  • Afirmația principală (rezumatul articolului)
                                    • După 3 ani de creștere rapidă a creditului și a prețurilor activelor, o criză începe în următorii 3 ani cu probabilitatea de circa \(40\%\)
                                    • În perioadele normale, fără nicio creștere rapidă, probabilitatea este de circa \(7\%\)
                                    • Autorii numesc combinația celor două creșteri rapide R-zone (red zone, zona roșie)

                                  Al doilea studiu de caz (2/4): probabilitatea unei crize după R-zone

                                  Slide 69 în PDF
                                    Întrebare pentru sală Pentru gospodării, comparăm percentilele 50 și 95 ale creșterii creditului, cu pragul prețurilor locuințelor fix. Ce compromis apare în acest eșantion pentru crizele din următorii trei ani?
                                    Răspuns

                                    Frecvența crizelor după R-zone crește de la 21% (206 țară-ani) la 50% (30 de țară-ani), iar numărul crizelor precedate de R-zone scade de la 17 la 8 din cele 25. Cele două mărimi au numitori diferiți. La firme: 17% și 37%, cu 16 și 3 din cele 24 de crize. Comparația descrie cele două praguri în acest eșantion; frecvența condiționată nu crește la fiecare pas al grilei (la firme, de la percentila 50 la 55 scade ușor, de la 16,9% la 16,6%). Un prag mai înalt înseamnă mai puține alarme false și mai multe crize ratate.

                                    Graficul arată, în funcție de orizontul \(h\) în ani, ponderea anilor-țară \(t\) după care o criză începe într-unul dintre anii \(t+1, \dots, t+h\). Linia roșie este R-zone, linia albastră perioadele normale, iar linia verde toți anii-țară; romburile marchează cifrele din rezumatul lucrării.

                                    Pe scurt

                                    • Axa orizontală: orizontul \(h\) în ani; axa verticală: ponderea țară-anilor \(t\) după care o criză începe în \(t+1, \dots, t+h\)
                                    • Roșu: R-zone; albastru: perioade normale; verde: toți țară-anii; romburile: cifrele din rezumatul articolului
                                    MFM_ch17_predictable_crises

                                    Al doilea studiu de caz (3/4): metoda și replicarea din curs

                                    Slide 70 în PDF

                                    Pentru țara \(i\) și anul \(t\), lucrarea folosește (ec. 2a–2c) variația pe trei ani a creditului raportat la produsul intern brut (PIB, gross domestic product, GDP), \(\Delta_3(D/Y)_{it}\), în puncte procentuale, și creșterea pe trei ani a prețului real, \(\Delta_3\log P_{it}\), al acțiunilor pentru firme și al locuințelor pentru gospodării. R-zone este celula cu \(\Delta_3(D/Y)\) peste percentila 80 și \(\Delta_3\log P\) peste percentila 66,7 a întregului panel, iar rezultatul este \(\mathrm{Crisis}_{i,t+1\to t+h} = 1\) dacă o criză începe în țara \(i\) într-unul dintre anii \(t+1, \dots, t+h\).

                                    Lucrarea acoperă 42 de țări, cu creditul total și cronologia crizelor a lui Baron, Verner & Xiong (2021). Raportează frecvențe în 15 celule, terțile ale prețului încrucișate cu quintile ale creditului; în celula R-zone, frecvența pe trei ani este 45,3% pentru firme și 36,8% pentru gospodării. Regresiile au efecte fixe de țară, erori standard Driscoll–Kraay și valori p corectate Kiefer–Vogelsang, iar originile prognozelor se opresc în 2012, astfel încît fiecare orizont să aibă aceleași observații.

                                    Replicarea din curs folosește Macrohistory Database Jordà–Schularick–Taylor (JST) a lui Jordà, Schularick & Taylor (2017), cu originile prognozelor în 1950–2016, 16 economii pentru firme și 18 pentru gospodării, creditul bancar în locul creditului total și cronologia JST de 25 de crize. Pragurile R-zone sînt, pentru firme, o creștere a creditului de 4,9 puncte procentuale și o creștere a prețului real de 24,3 puncte logaritmice (circa 27,5%), iar pentru gospodării 6,3 puncte procentuale și 12,7 puncte logaritmice (circa 13,6%). CI de 95% provin dintr-un bootstrap pe blocuri de 5 ani calendaristici, cu toate țările unui an păstrate împreună și pragurile reestimate la fiecare replicare; sînt punctuale, nu simultane pe sectoare și orizonturi.

                                    Pe scurt

                                    • Variabilele din articol, pe țara \(i\) și anul \(t\) (ec. 2a–2c)
                                      • \(\Delta_3(D/Y)_{it}\): variația pe 3 ani a creditului raportat la produsul intern brut (PIB), în puncte procentuale
                                      • \(\Delta_3 \log P_{it}\): creșterea pe 3 ani a prețului real: acțiuni pentru firme, locuințe pentru gospodării
                                      • R-zone: \(\Delta_3(D/Y)\) peste percentila 80 și \(\Delta_3 \log P\) peste percentila 66,7 din întregul panel
                                      • \(\mathrm{Crisis}_{i,t+1 \to t+h} = 1\) dacă o criză începe în țara \(i\) într-unul din anii \(t+1, \dots, t+h\)
                                    • Articolul: 42 de țări, creditul total, cronologia crizelor din Baron, Verner & Xiong (2021)
                                      • Frecvențe pe 15 celule (terțile de preț \(\times\) cvintile de credit); în celula R-zone, la 3 ani: \(45{,}3\%\) pentru firme, \(36{,}8\%\) pentru gospodării
                                      • Regresii cu efecte fixe pe țări: erori Driscoll–Kraay, valori p corectate Kiefer–Vogelsang
                                      • Originile prognozelor se opresc în 2012, deci toate orizonturile au aceleași observații
                                    • Replicarea din curs: baza Macrohistory Jordà, Schularick & Taylor (2017) (JST), originile prognozelor 1950–2016, deci pînă în 2016, nu în 2012
                                      • Firme: 16 economii; gospodării: 18 economii; creditul bancar în locul creditului total
                                      • Cronologia JST: 25 de crize
                                      • Pragurile R-zone, firme: credit \(+4{,}9\) puncte procentuale, preț real \(+24{,}3\) puncte logaritmice (circa \(+27{,}5\%\))
                                      • Gospodării: credit \(+6{,}3\) puncte procentuale, preț real \(+12{,}7\) puncte logaritmice (circa \(+13{,}6\%\))
                                      • Interval de încredere (CI) de 95%: bootstrap pe blocuri de 5 ani calendaristici, cu toate țările unui an împreună
                                      • Pragurile se reestimează în fiecare replică; CI sînt punctuale, nu simultane pentru sectoare și orizonturi

                                    Al doilea studiu de caz (4/4): rezultatul și limitele

                                    Slide 71 în PDF

                                    După un R-zone al gospodăriilor, o criză începe în următorii trei ani în 34% din cazuri, CI [4%, 53%], față de 4% în perioadele normale; CI al diferenței, [1,7; 46,2] puncte procentuale, exclude zero. Pentru firme, frecvența este 27%, CI [2%, 48%], față de 3%, iar CI al diferenței, [0,1; 42,7] puncte, abia exclude zero.

                                    Semnificația depinde de lungimea blocurilor. Cu blocuri de 3 ani, CI ale diferenței sînt [4,1; 46,0] pentru gospodării și [1,8; 40,8] pentru firme; cu blocuri de 8 ani ele sînt [−0,7; 44,3] și [−0,7; 41,8] și conțin amîndouă zero. Crizele vin încet: după un R-zone al gospodăriilor, 9% încep în primul an și 41% în patru ani. Un R-zone în oricare dintre sectoare apare în cei trei ani dinaintea a 16 dintre cele 25 de crize.

                                    Rezultatul susține o asociere: frecvențe condiționate fără un mecanism identificat, în direcția lucrării, dar la un nivel mai scăzut. Sînt doar 25 de crize, multe dintre ele în 2007–2008, deci CI sînt largi și un singur val global cîntărește mult. Pragurile provin din tot eșantionul și folosesc astfel informație din viitor; lucrarea verifică și praguri în timp real.

                                    Pe scurt

                                    • Gospodării: după R-zone, o criză începe în 3 ani în \(34\%\) din cazuri, CI \([4\%;\ 53\%]\)
                                      • Perioade normale: \(4\%\); CI al diferenței, \([1{,}7;\ 46{,}2]\) puncte procentuale, exclude zero
                                    • Firme: \(27\%\), CI \([2\%;\ 48\%]\), față de \(3\%\) în perioade normale
                                      • CI al diferenței, \([0{,}1;\ 42{,}7]\) puncte procentuale, exclude zero la limită
                                    • Semnificația depinde de lungimea blocurilor
                                      • Blocuri de 3 ani: CI ale diferenței \([4{,}1;\ 46{,}0]\) (gospodării) și \([1{,}8;\ 40{,}8]\) (firme)
                                      • Blocuri de 8 ani: \([-0{,}7;\ 44{,}3]\) și \([-0{,}7;\ 41{,}8]\), ambele includ zero
                                    • Crizele vin lent: după R-zone la gospodării, \(9\%\) la un an și \(41\%\) la patru ani
                                      • R-zone apare în cei 3 ani dinaintea a 16 din cele 25 de crize (oricare sector)
                                    • Tipul de dovadă: asociere
                                      • frecvențe condiționate, fără un mecanism identificat; direcția este cea din articol, la un nivel mai mic
                                    • Limite
                                      • Doar 25 de crize, multe în 2007–2008: CI largi, iar un singur val global cîntărește mult
                                      • Pragurile vin din întregul eșantion, deci folosesc informație viitoare; articolul le verifică și cu praguri calculate în timp real

                                    AI pentru descoperire științifică

                                    Secțiunea aplică bucla de cercetare asistată de AI unei întrebări deschise a capitolului: dacă alarmele de bulă emise în timp real conțin informație despre crahuri. Formulează ipoteza formal, enumeră verificările pe care cercetătorul trebuie să le facă asupra rezultatelor unui asistent și parcurge o propunere a unui asistent pe datele capitolului.

                                    Pot alarmele de bulă avertiza înaintea crahurilor?

                                    Slide 72 în PDF

                                    Două întrebări sînt deschise. Pot fi emise alarme de bulă în timp real cu o rată controlată a alarmelor false și conțin ele informație despre crahuri? Datarea BSADF controlează nivelul doar dată cu dată, nu pe tot eșantionul. Cercetarea actuală dezvoltă reguli de monitorizare pentru bule și crahuri (Whitehouse, Harvey & Leybourne, 2023) și „termometre econometrice” pentru piețele imobiliare (Shi & Phillips, 2023).

                                    Formal, fie \(A_t \in \{0, 1\}\) alarma și \(C_{t,h}\) o scădere de cel puțin 20% în \(h = 90\) de zile. Ipotezele sînt \(H_0: P(C_{t,h} \mid A_t = 1) = P(C_{t,h} \mid A_t = 0)\) contra \(H_1\), o probabilitate mai mare după o alarmă. Criteriul este fixat dinainte: \(H_0\) se respinge dacă testul robust la ferestrele suprapuse o respinge la 5%; altfel datele nu susțin ipoteza. Absența unui efect ar fi susținută doar de un test de echivalență cu o marjă fixată dinainte.

                                    Identificarea este limita mai profundă (Pástor & Veronesi, 2009): fluxurile de numerar așteptate explozive ale unei tehnologii noi lasă aceeași amprentă ca o bulă, așa că nici măcar o alarmă validă nu dovedește o bulă.

                                    Pe scurt

                                    Alarme de bulă în timp real
                                    • Întrebările
                                      • Pot fi date alarme de bulă în timp real cu o rată controlată a alarmelor false?
                                      • Conțin ele informație despre crahuri?
                                    • Datarea BSADF controlează nivelul doar dată cu dată, nu pe întregul eșantion
                                    • Formularea statistică: alarma \(A_t \in \{0, 1\}\), crahul \(C_{t,h} \in \{0, 1\}\) (nu amplitudinea \(C\) din LPPLS) = o scădere de cel puțin \(20\%\) în \(h = 90\) de zile
                                      • \(H_0\colon P(C_{t,h} \mid A_t = 1) = P(C_{t,h} \mid A_t = 0)\); \(H_1\): mai mare după o alarmă
                                      • Criteriul, fixat dinainte: respingem \(H_0\) dacă testul robust la ferestre suprapuse o respinge la 5%; altfel, datele nu susțin ipoteza
                                      • Absența efectului se susține doar cu un test de echivalență, cu o marjă fixată dinainte
                                    • Identificarea Pástor & Veronesi (2009)
                                      • Fluxurile de numerar așteptate explozive ale unei tehnologii noi lasă aceeași amprentă ca o bulă

                                    Bucla descoperirii și verificările ei

                                    Slide 73 în PDF

                                    Bucla are cinci pași:

                                    1. Literatura: asistentul este întrebat despre lucrările privind rata alarmelor false în monitorizarea secvențială a bulelor, iar fiecare DOI (Digital Object Identifier) este verificat pe Crossref, găsind în lucrare tabelul citat de răspuns.
                                    2. Ipotezele: o bulă rațională, fluxuri de numerar așteptate explozive și o rată de actualizare în scădere, fiecare cu propria implicație observabilă, de exemplu un raport preț/profit exploziv față de profituri explozive.
                                    3. Codul: se replică întîi un număr din capitol și abia apoi se extinde analiza.
                                    4. Robustețea: grila de orizonturi și praguri de crah se preînregistrează, cu o corecție Holm: a \(k\)-a cea mai mică dintre \(m\) valori p se compară cu \(0{,}05/(m-k+1)\), oprindu-ne la prima nerespingere.
                                    5. Critica: asistentul este rugat să atace rezultatul ca un referent.

                                    Verificările pe care cercetătorul trebuie să le facă sînt enumerate în Anexă: dacă metoda folosește informație din tot eșantionul, dacă testul este pe coada corectă și dacă au fost tratate volatilitatea variabilă, multiplicitatea și rezultatele suprapuse.

                                    Pe scurt

                                    • Literatura: cerem articole despre rata alarmelor false în monitorizarea secvențială a bulelor
                                      • Verificăm fiecare DOI (Digital Object Identifier) pe Crossref și găsim tabelul citat în răspuns
                                    • Ipotezele: bulă rațională, fluxuri așteptate explozive, rată de actualizare în scădere
                                      • Fiecare cu propria implicație observabilă
                                      • De exemplu, un raport preț/profit exploziv față de profituri explozive
                                    • Codul: replicăm întîi o cifră din capitol, apoi extindem
                                    • Robustețea: preînregistrăm grila de orizonturi și praguri de crah, cu corecția Holm
                                      • Holm: al \(k\)-lea cel mai mic dintre cele \(m\) valori p se compară cu \(0{,}05/(m - k + 1)\), oprindu-ne la prima nerespingere
                                    • Critica: cerem asistentului să atace rezultatul ca un recenzent
                                    • Verificările cercetătorului (Anexă)
                                      • Informația din întregul eșantion, coada testului
                                      • Volatilitatea variabilă, multiplicitatea, rezultatele suprapuse

                                    Mini studiu de caz: alarma LPPLS ca predictor al crahurilor

                                    Slide 74 în PDF

                                    O propunere tipică a unui asistent sună așa: „un indicator de încredere LPPLS pozitiv anunță un crah; comparați ratele de reușită cu testul exact al lui Fisher”. Testul Fisher presupune observații independente, dar alarmele vin în serii și ferestrele rezultatelor se suprapun, așa că testul folosește aici rotații circulare ale seriei alarmelor, cu o valoare p unilaterală pentru \(H_1: \Delta > 0\), o rată de reușită mai mare după o alarmă.

                                    Pentru Bitcoin, \(\Delta = -15{,}5\) puncte procentuale, cu \(p = 0{,}96\) din 658 de rotații; pentru Nasdaq 100, \(\Delta = -7{,}7\) puncte, cu \(p = 0{,}98\). Pe grila preînregistrată de 4 orizonturi și 3 praguri, cea mai mică valoare p brută este 0,76 pentru Bitcoin și 0,69 pentru Nasdaq 100, deci nicio celulă nu respinge \(H_0\) la 5%, nici înainte, nici după corecția Holm.

                                    Indicatorul datează creșterile accelerate, dar aceste teste nu susțin o probabilitate mai mare a scăderilor mari după un semnal; ipotezele sînt enumerate în Anexă. Asocierea dintre alarmă și crah a fost testată și niciun test din grilă nu o găsește.

                                    Pe scurt

                                    • O propunere tipică a asistentului
                                      • „Un indicator de încredere LPPLS pozitiv anunță un crah; comparați ratele cu testul exact al lui Fisher”
                                      • Alarmele apar în serii și rezultatele se suprapun, deci testăm prin rotații circulare ale seriei alarmelor (o deplasăm față de rezultate, păstrîndu-i gruparea)
                                    • Valoarea p unilaterală pentru \(H_1\colon \Delta > 0\) (rată de succes mai mare după o alarmă)
                                      • Bitcoin: \(\Delta = -15{,}5\) puncte procentuale, \(p = 0{,}96\) (658 de rotații)
                                      • Nasdaq 100: \(\Delta = -7{,}7\) puncte, \(p = 0{,}98\)
                                    • Grila preînregistrată de 4 orizonturi \(\times\) 3 praguri
                                      • Cea mai mică valoare p brută este \(0{,}76\) (Bitcoin) și \(0{,}69\) (Nasdaq 100)
                                      • Nicio celulă nu respinge \(H_0\) la 5%, nici înainte, nici după corecția Holm
                                    • Interpretarea (ipotezele în Anexă)
                                      • Indicatorul datează creșterile care accelerează, dar aceste teste nu susțin o probabilitate mai mare a scăderilor mari după un semnal
                                    • Tipul de dovadă: asociere
                                      • testată între alarmă și crah; niciun test din grilă nu o găsește

                                    Rîndul dumneavoastră: o idee de proiect

                                    Slide 75 în PDF

                                    Proiectul întreabă dacă o regulă de monitorizare pentru Bitcoin, Nasdaq 100 și NVIDIA poate menține la 5% probabilitatea oricărei alarme false pe întreaga perioadă și dacă poate totuși avertiza înaintea scăderilor mari. Primul pas este replicarea a două numere din capitol: GSADF = 3,85 pentru Bitcoin săptămînal și probabilitatea de crah după creșteri de peste 100% din Greenwood, Shleifer & You (2019), 45% în replicarea din curs.

                                    Extinderea calibrează pragul alarmei prin simulare pe toată perioada de monitorizare, după Whitehouse, Harvey & Leybourne (2023), și evaluează alarmele cu rotații sau cu un block bootstrap. Livrabilele și jurnalul AI sînt descrise în Anexă.

                                    Pe scurt

                                    • Întrebările
                                      • Poate o regulă de monitorizare pentru Bitcoin, Nasdaq 100 și NVIDIA să țină la 5% probabilitatea oricărei alarme false pe toată perioada?
                                      • Poate totuși să avertizeze înaintea scăderilor mari?
                                    • Replicați întîi
                                      • GSADF \(= 3{,}85\) pentru Bitcoin săptămînal
                                      • Probabilitatea de crah după creșteri de peste \(100\%\) din Greenwood, Shleifer & You (2019) (a noastră: \(45\%\))
                                    • Extindeți

                                    Concluzii

                                    Idei principale

                                    Slide 76 în PDF

                                    O bulă este prețul minus valoarea fundamentală. Bulele raționale trebuie să fie explozive, iar bulele care se sparg se ascund de testele pe tot eșantionul. GSADF testează existența episoadelor explozive, iar BSADF le datează în timp real; o creștere tîrzie a volatilității distorsionează nivelul cu valori critice Monte Carlo, pe care wild bootstrap-ul îl restabilește, iar datarea pe multe date cere un control pe familie. În episoadele capitolului testele au avertizat cu luni înaintea vîrfului, dar nu au datat crahul.

                                    LPPLS descrie accelerarea, dar momentul ei critic se mută odată cu fereastra, iar indicatorul de încredere trebuie judecat cu un test al ratelor de reușită robust la dependență. Creșterile bruște măresc riscul de crah fără o pierdere medie stabilită statistic, ceea ce le face un semnal de administrare a riscului, nu o regulă de tranzacționare.

                                    Pe scurt

                                    • O bulă este prețul minus valoarea fundamentală
                                      • Bulele raționale trebuie să fie explozive
                                      • Bulele care se sparg scapă testelor pe întregul eșantion
                                    • GSADF testează existența episoadelor explozive
                                      • BSADF le datează în timp real
                                      • Cu valori critice Monte Carlo, o creștere tîrzie a volatilității distorsionează nivelul testului (rata respingerilor false), iar wild bootstrap îl corectează
                                      • Datarea pe multe date cere controlul ratei erorii pe familie (FWER)
                                    • În episoadele noastre testele au avertizat cu luni înainte de vîrf
                                      • Dar nu au anticipat momentul crahului
                                    • LPPLS descrie accelerarea
                                      • Momentul său critic se mută odată cu fereastra
                                      • Indicatorul de încredere, evaluat cu un test robust la dependență, nu a anticipat crahurile în datele noastre
                                    • Creșterile bruște măresc riscul de crah fără o pierdere medie stabilită statistic
                                      • Un semnal pentru gestiunea riscului, nu o regulă de tranzacționare
                                    • După R-zone, o criză la gospodării începe în 3 ani în \(34\%\) din cazuri, față de \(4\%\) în perioade normale

                                    Alegerea instrumentului

                                    Slide 77 în PDF

                                    Tabelul asociază fiecărei întrebări un instrument. Existența unui episod exploziv se testează cu GSADF și valori critice simulate; începutul și sfîrșitul lui cu datarea BSADF, o durată minimă de \(\lceil\ln T\rceil\) și valori critice pe familie pentru monitorizarea de durată. Cînd volatilitatea se schimbă mult, ca în cripto sau în crize, valorile critice provin din wild bootstrap. Accelerarea super-exponențială se evaluează cu indicatorul de încredere LPPLS pe multe ferestre, o schimbare a stării de risc cu probabilitățile filtrate Markov-switching, iar probabilitatea unui crah după o creștere prin condiționarea pe creșteri, pe multe active (Greenwood, Shleifer & You, 2019).

                                    Pe scurt

                                    ÎntrebareaInstrumentul
                                    A existat vreun episod exploziv?GSADF cu valori critice simulate
                                    Cînd a început și cînd s-a încheiat?Datarea BSADF cu durata minimă \(\lceil \ln T \rceil\) și valori critice pe familie pentru monitorizarea lungă
                                    Se schimbă mult volatilitatea (cripto, crize)?Valori critice prin wild bootstrap
                                    Accelerează creșterea super-exponențial?Indicatorul de încredere LPPLS pe multe ferestre
                                    S-a schimbat starea de risc?Probabilitățile filtrate Markov-switching
                                    Cît de probabil este un crah după o creștere?Frecvența crahurilor după creșteri bruște, estimată pe multe active Greenwood, Shleifer & You (2019)

                                    Autoverificare și capitolul următor

                                    Slide 78 în PDF

                                    Întrebările verifică argumentele principale ale capitolului: de ce un test pe tot eșantionul ratează bulele care se prăbușesc, de ce GSADF are nevoie de o valoare critică mai mare, de ce un singur moment critic nu este o prognoză și de ce ratele de reușită cer teste robuste la dependență. Capitolul 18 urmărește pierderile de după spargerea unei bule pe măsură ce se propagă prin bănci și piețe, cu CoVaR, valoarea la risc (VaR, value-at-risk) a sistemului cînd o instituție este în dificultate, și SRISK, deficitul de capital al unei instituții într-o criză.

                                    Pe scurt

                                    Întrebări de verificare
                                    • De ce ratează un ADF pe coada dreaptă, aplicat pe întregul eșantion, o bulă care se prăbușește periodic?
                                    • De ce este valoarea critică de 95% a GSADF mult peste cea a unui singur ADF?
                                    • De ce un singur moment critic LPPLS nu este o prognoză a crahului?
                                    • De ce ratele de succes după alarme trebuie testate cu bootstrap pe blocuri sau cu rotații?
                                    Capitolul 18: riscul sistemic

                                    Decizia practică

                                    Slide 79 în PDF

                                    Pentru existența unui episod, capitolul alege GSADF cu valori critice wild bootstrap (pentru Bitcoin, 3,85 față de 2,82), iar pentru datare BSADF cu durata minimă \(\lceil\ln T\rceil\) și o valoare critică pe familie pentru monitorizarea de durată. Pentru riscul de crah folosește frecvența crahurilor după creșteri bruște, 45% după +100%, cu un CI de [27%, 62%], ca semnal de administrare a riscului. Alarma LPPLS, așa cum a fost evaluată aici, nu dă dovezi robuste că ar mări probabilitatea crahului definit în capitol (\(\Delta = -15{,}5\) puncte procentuale pentru Bitcoin).

                                    Decizia este valabilă în două condiții:

                                    1. testul este citit ca datare a unei dinamici explozive, nu ca dovadă a unei bule, pentru că fundamentele explozive lasă aceeași amprentă;
                                    2. un episod este confirmat doar după \(L\) depășiri consecutive, deci avansul în timp real este mai scurt decît cel retrospectiv.

                                    Două rezultate ar răsturna-o:

                                    1. un episod care nu trece valoarea critică pe familie, cum este Bitcoin 2020–2021;
                                    2. pe un eșantion nou, un CI al frecvenței crahurilor după creșteri de peste 100% care conține rata de 11% a unei luni-industrie alese la întîmplare.

                                    Pe scurt

                                    • Ce aleg
                                      • pentru existența unui episod: GSADF cu valori critice prin wild bootstrap (Bitcoin: \(3{,}85\) față de \(2{,}82\))
                                      • pentru datare: BSADF cu durata minimă \(\lceil \ln T \rceil\) și o valoare critică pe familie pentru monitorizarea lungă
                                      • pentru riscul de crah: frecvența crahurilor după creșteri bruște (\(45\%\) după \(+100\%\), CI \([27\%, 62\%]\)), ca semnal de gestiune a riscului
                                      • alarma LPPLS: regula evaluată nu oferă dovezi robuste că mărește probabilitatea crahului definit aici (\(\Delta = -15{,}5\) puncte procentuale pentru Bitcoin)
                                    • În ce condiții
                                      • citesc testul ca datare a unei dinamici explozive, nu ca dovadă a unei bule: fundamentele explozive lasă aceeași amprentă
                                      • un episod este confirmat abia după \(L\) depășiri consecutive, deci în timp real avansul este mai mic
                                    • Ce rezultat m-ar face să renunț
                                      • un episod care nu trece valoarea critică pe familie, cum este Bitcoin 2020–2021
                                      • pe un eșantion nou, un CI al frecvenței crahurilor după creșteri de peste \(100\%\) care include rata de \(11\%\) a unei luni-industrie oarecare

                                    Aprofundări

                                    Aprofundările extind parcursul principal cu sursele de date, exemple lucrate, verificări prin simulare și alte aplicații ale testelor. Sînt lectură de familiarizare.

                                    Seriile testate: acțiuni, industrii, cripto

                                    Slide 80 în PDF

                                    Capitolul folosește șapte grupuri de serii: prețul real și dividendul S&P Composite (lunar, 1871–2026), 48 de portofolii de industrii din SUA (lunar, 1926–2026), Nasdaq 100 și S&P 500 (1990–2026), indicii BET și BET-FI (BET Financial Investment companies index, indicele BVB al societăților de investiții financiare) ai Bursei de Valori București (1997–2026), Bitcoin, Ethereum și Dogecoin (2014–2026) cinci acțiuni individuale și închiderile zilnice ale indicelui Dow Jones Industrial Average (1921–1955), pentru crahul din 1929 (Williamson, 2026). Valorile de închidere merg pînă la 18 septembrie 2026, acțiunile sînt ajustate pentru dividende și divizări, iar seriile săptămînale și lunare folosesc ultimul preț al perioadei.

                                    Pe scurt

                                    SeriaFrecvențaPerioadaUtilizare
                                    S&P Composite, preț și dividend realelunar1871–2026raportul preț/dividend
                                    48 de portofolii sectoriale din SUAlunar1926–2026creșteri și crahuri
                                    Nasdaq 100, S&P 500zilnic, lunar1990–2026dot-com, AI
                                    BET, BET-FIzilnic, lunar1997–2026indicii Bursei de Valori București
                                    Bitcoin, Ethereum, Dogecoinzilnic, săptămînal2014–2026creșteri cripto
                                    Dow Jones Industrial Averagezilnic, săptămînal1921–1955crahul din 1929
                                    NVIDIA, Cisco, Tesla, GameStop, Strategy (fostă MicroStrategy)zilnic, lunar1990–2026acțiuni individuale
                                    • Prețuri de închidere pînă la 18 septembrie 2026
                                    • Prețurile acțiunilor sînt ajustate pentru dividende și divizări
                                    • Seriile săptămînale și lunare folosesc ultimul preț din perioadă
                                    • Surse: shillerdata.com pentru S&P Composite și Kenneth French Data Library pentru industrii

                                    Bula dot-com

                                    Slide 81 în PDF

                                    În timpul bulei dot-com, fondurile de hedging au „călătorit” pe bulă și și-au redus pozițiile înaintea scăderii (Brunnermeier & Nagel, 2004). Internetul a schimbat totuși economia: o revoluție tehnologică poate crea atît valoare, cît și o bulă (Pástor & Veronesi, 2009).

                                    Pe scurt

                                    Bula dot-com Păpușa-șosetă Pets.com, mascota unui magazin online de produse pentru animale listat și închis în 2000 Foto: Atomic Taco (2013); CC BY-SA 2.0; Wikimedia Commons
                                    • Fondurile de tip hedge fund au rămas în bulă (riding the bubble) Brunnermeier & Nagel (2004)
                                      • Și-au redus pozițiile înainte de scădere
                                    • Totuși, internetul a schimbat economia Pástor & Veronesi (2009)
                                      • O revoluție tehnologică poate crea în același timp valoare și o bulă

                                    Nivelurile explodează, logaritmii accelerează

                                    Slide 82 în PDF

                                    Teoria face bula explozivă în niveluri, dar testul regresează logaritmul prețului. O traiectorie de bulă pură \(B_t = B_0(1+r)^t\) are o creștere logaritmică constantă, deci \(b = 0\) în (17.6); ceea ce detectează \(b > 0\) este o rată de creștere în creștere a lui \(\ln P_t\), care apare cît timp ponderea bulei în \(P_t = F_t + B_t\) crește. În exemplul simplu cu \(F = 100\) și \(B = 1, 2, 4, 8\), incrementele logaritmice ale prețului cresc de la 0,0099 la 0,0377, în timp ce ale bulei singure sînt toate egale cu \(\ln 2 = 0{,}693\).

                                    Pe scurt

                                    • Teoria: bula este explozivă în niveluri, \(\E_t[B_{t+1}] = (1 + r)B_t\)
                                      • Testul folosește logaritmul prețului
                                      • O traiectorie pură de bulă \(B_t = B_0(1 + r)^t\) are o creștere logaritmică constantă \(\ln(1 + r)\): \(\Delta y_t\) nu depinde de \(y_{t-1}\), deci \(b = 0\)
                                      • Ce detectează \(b > 0\): o rată de creștere tot mai mare a lui \(\ln P_t\), care apare cît timp ponderea bulei în \(P_t = F_t + B_t\) crește Anexă
                                    • Exemplu numeric (\(1 + r = 2\)): \(F = 100\) constant, \(B = 1, 2, 4, 8\), deci \(P = 101, 102, 104, 108\)
                                      • Ponderea bulei în preț: \(1{,}0\%\); \(2{,}0\%\); \(3{,}8\%\); \(7{,}4\%\)
                                      • Creșterile logaritmice: \(\ln(102/101) = 0{,}0099\), \(\ln(104/102) = 0{,}0194\), \(\ln(108/104) = 0{,}0377\)
                                      • Ele cresc odată cu \(y_{t-1} = \ln P_{t-1}\), deci \(b\) estimat este pozitiv
                                      • Bula singură, \(B_t = 2^t\), are toate creșterile egale cu \(\ln 2 = 0{,}693\), deci \(b = 0\)
                                    • Verificare: adăugați \(B = 16\), deci \(P = 116\)
                                      • Este următoarea creștere mai mare?
                                      • Da, \(\ln(116/108) = 0{,}0715\)
                                      • Cînd \(B \gg F\), creșterile se apropie de \(\ln 2\), iar \(b\) revine spre 0: puterea vine din ferestrele care prind tranziția

                                    Un exemplu de datare calculat de mînă

                                    Slide 83 în PDF

                                    Exemplul lucrat aplică regulile de datare pe 15 valori ale BSADF. Secvențele \(t = 2\)–5 și \(t = 7\)–10 au cîte patru depășiri și sînt păstrate, cu începuturile, confirmările și sfîrșiturile marcate în tabel; secvența \(t = 13\)–14 este mai scurtă decît \(L\) și este eliminată.

                                    Pe scurt

                                    • Cifre inventate; \(L = 3\); valoarea critică \(cv_t = 1{,}0\) la fiecare dată
                                      • Depășire \(= 1\) dacă \(\mathrm{BSADF}_t > cv_t\)
                                      • î: început, c: confirmat, s: sfîrșit, e: eliminat
                                    \(t\)123456789101112131415
                                    \(\mathrm{BSADF}_t\)0,41,21,51,81,30,81,11,41,91,60,70,51,31,20,6
                                    Depășire011110111100110
                                    Evenimentîcsîcsee
                                    • Secvențele \(t = 2\)–\(5\) și \(t = 7\)–\(10\): cîte patru depășiri, cel puțin \(L\), deci ambele sînt păstrate
                                      • Confirmate la \(t = 2 + L - 1 = 4\) și \(t = 7 + L - 1 = 9\); fiecare se încheie la ultima depășire, \(t = 5\) și \(t = 10\)
                                      • Secvența \(t = 13\)–\(14\): doar două depășiri, mai puțin decît \(L\): eliminată, niciodată confirmată
                                    • Un lanț ilustrativ leagă \(2\)–\(5\) și \(7\)–\(10\) (o singură dată fără depășire, \(t = 6\))
                                      • Lanțul permite cel mult o dată fără depășire între secvențe
                                      • Episodul care conține \(t = 10\): începutul după regula strictă este \(t = 7\), iar după lanț \(t = 2\), deci avansul măsurat crește cu cinci perioade
                                    • Verificare: depășirile 1 1 0 1 1 1 1 cu \(L = 3\)
                                      • Cînd este confirmat primul episod?
                                      • Răspuns: la \(t = 6\); secvența \(t = 1\)–\(2\) este prea scurtă

                                    Bula Evans: eșantionul complet și ferestrele (1/2)

                                    Slide 84 în PDF

                                    Graficul arată o bulă Evans simulată și statistica ei BSADF față de valoarea critică de 95%; cifrele sînt pe slide-ul următor.

                                    Pe scurt

                                    Bula Evans: eșantionul complet și ferestrele (2/2)

                                    Slide 85 în PDF

                                    Pe 400 de perioade simulate cu o bulă Evans, statistica ADF pe coada dreaptă pe tot eșantionul este −5,49, față de o valoare critică de 95% de −0,09, deci bula îi este invizibilă, iar SADF, 0,98 față de 1,46, nu respinge nici ea. GSADF, 5,88 față de 2,21, respinge ipoteza nulă, iar BSADF își depășește valoarea critică în mai multe pusee.

                                    Pe scurt

                                    • Pe 400 de perioade simulate comparăm BSADF cu valoarea critică de 95%
                                      • Valoarea critică este obținută din 2 000 de traiectorii de mers aleator
                                    • ADF pe coada dreaptă, pe întregul eșantion: \(-5{,}49\) față de valoarea critică de 95% \(-0{,}09\)
                                      • Nu respingem ipoteza nulă, bula nu este detectată
                                    • SADF \(0{,}98\) (valoarea critică \(1{,}46\)): nu respinge ipoteza nulă
                                    • GSADF \(5{,}88\) (valoarea critică \(2{,}21\)): respinge ipoteza nulă
                                    • BSADF depășește valoarea critică în mai multe episoade scurte
                                      • Doar unul durează suficient ca să fie datat
                                    MFM_ch17_evans

                                    Nivelul GSADF cînd volatilitatea se schimbă: schema simulării

                                    Slide 86 în PDF

                                    Simularea măsoară nivelul GSADF sub patru tipare de varianță ale unui mers aleator cu derivă mică: volatilitate constantă, abaterea standard înmulțită cu 3 la \(T/2\), împărțită la 3 la \(T/2\) și un proces GARCH(1,1) (Generalised AutoRegressive Conditional Heteroskedasticity) cu \(\alpha = 0{,}10\) și \(\beta = 0{,}88\). Fiecare scenariu folosește \(T = 400\), o fereastră minimă de 40 de observații și 1 000 de traiectorii, fiecare cu propriul wild bootstrap de 199 de replicări; eroarea Monte Carlo este de ±1,4 puncte procentuale în jurul lui 5%.

                                    Pe scurt

                                    • Modelul nul, fără bulă: \(y_t = T^{-1} + y_{t-1} + e_t\), un mers aleator cu un drift mic
                                    • Patru tipare ale varianței șocurilor \(e_t\) (cu media zero)
                                      • Varianță constantă
                                      • Abaterea standard înmulțită cu 3 la mijlocul eșantionului (\(T/2\)), deci varianța de 9 ori
                                      • Abaterea standard împărțită la 3 la \(T/2\)
                                      • GARCH (Generalised AutoRegressive Conditional Heteroskedasticity) de ordin (1,1): \(\sigma_t^2 = \omega + \alpha e_{t-1}^2 + \beta\sigma_{t-1}^2\), cu \(\alpha = 0{,}10\), \(\beta = 0{,}88\)
                                    • Eșantionul: \(T = 400\), fereastra minimă \(w_0 = \lfloor r_0 T \rfloor = 40\) de observații
                                      • 1 000 de traiectorii pe scenariu, fiecare cu propriul wild bootstrap (199 de replici)
                                      • Eroarea Monte Carlo: \(\pm 1{,}4\) puncte procentuale în jur de 5%
                                    • Două rezultate pentru fiecare traiectorie
                                      • Nivelul: GSADF peste valoarea critică de 95% (Monte Carlo, MC în tabel, sau wild bootstrap)
                                      • Episod fals: BSADF peste valoarea punctuală de 95% timp de \(6\) perioade consecutive

                                    Nivelul GSADF cînd volatilitatea se schimbă: rezultatele

                                    Slide 87 în PDF

                                    Cu valori critice Monte Carlo, rata de respingere este 4,1% la volatilitate constantă, dar 32,0% cînd volatilitatea se triplează la \(T/2\) și 16,6% sub GARCH; cu wild bootstrap acestea devin 4,1% și 6,8%. O scădere a volatilității este inofensivă. Chiar și la volatilitate constantă, 49,1% dintre traiectorii conțin un episod datat fals, pentru că nivelul este controlat dată cu dată, nu pe tot eșantionul.

                                    Pe scurt

                                    Model nul, fără bulăGSADF,
                                    val. critică MC
                                    GSADF,
                                    val. critică wild
                                    Episod fals,
                                    MC
                                    Episod fals,
                                    wild
                                    Volatilitate constantă\(4{,}1\%\)\(3{,}9\%\)\(49{,}1\%\)\(51{,}9\%\)
                                    Volatilitate \(\times 3\) la \(T/2\)\(32{,}0\%\)\(4{,}1\%\)\(63{,}8\%\)\(49{,}6\%\)
                                    Volatilitate \(\times 1/3\) la \(T/2\)\(4{,}3\%\)\(6{,}1\%\)\(48{,}0\%\)\(54{,}8\%\)
                                    GARCH(1,1), \(\alpha = 0{,}10\), \(\beta = 0{,}88\)\(16{,}6\%\)\(6{,}8\%\)\(58{,}1\%\)\(52{,}8\%\)
                                    • O creștere tîrzie a volatilității este confundată cu explozivitatea Harvey et al. (2016)
                                      • Sub GARCH, wild bootstrap elimină cea mai mare parte a distorsiunii, dar nu toată
                                      • O scădere a volatilității nu afectează nivelul
                                    • Chiar cu volatilitate constantă, \(49{,}1\%\) dintre traiectorii conțin un episod datat fals
                                      • Nivelul este controlat dată cu dată, nu pe întregul eșantion

                                    Nasdaq 100: datarea GSADF și PWY (2/2)

                                    Slide 89 în PDF

                                    Pe logaritmii închiderilor lunare din 1990–2026 (\(T = 440\), fereastră minimă de 42 de luni), GSADF este 2,57 față de 2,19, iar SADF 2,14 față de 1,41. BSADF datează cinci episoade, trei în anii 1990, apr. 2020–mai 2022 și din mai 2023 pînă în prezent, în timp ce PWY datează doar cele trei din anii 1990. ADF recursiv începe în 1990 și este tras în jos de perioada lungă fără creștere de după 2000, așa că ratează episoadele de după 2020.

                                    Pe scurt

                                    • Logaritmul închiderilor lunare 1990–2026, \(T = 440\), fereastra minimă 42 de luni
                                    • GSADF \(= 2{,}57\) (valoarea critică de 95%: \(2{,}19\))
                                    • SADF \(= 2{,}14\) (valoarea critică de 95%: \(1{,}41\))
                                    • Episoade BSADF
                                      • Iun. 1995–iun. 1996, aug. 1996–iul. 1998, sept. 1998–oct. 2000
                                      • Apr. 2020–mai 2022, mai 2023–în curs
                                      • Episoade PWY (început fix): apr. 1997–nov. 1997, ian. 1998–iul. 1998, sept. 1998–oct. 2000
                                      • ADF-ul recursiv ratează episoadele de după 2020: pornește din 1990 și este coborît de lunga stagnare de după 2000
                                    • Episodul dot-com datat din iun. 1995: începutul unui lanț de 3 secvențe BSADF
                                      • Cu \(57\) de luni înainte de vîrful din mar. 2000
                                      • Confirmat în timp real în dec. 1995
                                    MFM_ch17_nasdaq

                                    BET: avîntul din 2007 și anul 2025 (2/2)

                                    Slide 91 în PDF

                                    Pe logaritmii închiderilor lunare ale indicelui BET oficial, 1997–2026 (\(T = 348\), fereastră minimă de 37 de luni), GSADF este 2,90 față de 2,21, cu episoadele aug. 2002–iun. 2003, nov. 2003–oct. 2007, oct. 2008–mar. 2009 și din octombrie 2025 pînă în prezent. Creșterea din 2003–2007 înconjoară aderarea României la Uniunea Europeană, în ianuarie 2007, iar oct. 2008–mar. 2009 este o scădere accelerată. Cu un lag al randamentelor autocorelate, GSADF scade la 2,29, sub valoarea critică de 2,39.

                                    Pe scurt

                                    • Logaritmul închiderilor lunare ale indicelui BET oficial, 1997–2026
                                      • \(T = 348\), fereastra minimă 37 de luni
                                    • GSADF \(= 2{,}90\) față de valoarea critică de 95% \(2{,}21\)
                                      • Episoade: aug. 2002–iun. 2003, nov. 2003–oct. 2007, oct. 2008–mar. 2009, oct. 2025–în curs
                                      • Cu un lag al randamentelor (autocorelate): GSADF \(= 2{,}29\), sub valoarea critică \(2{,}39\)
                                    • 2003–2007: creșterea din jurul aderării României la Uniunea Europeană (ianuarie 2007)
                                    • Oct. 2008–mar. 2009: o scădere accelerată
                                    • Episodul actual (din oct. 2025) este încă deschis
                                      • Exploziv nu înseamnă că se va prăbuși: creșterea se accelerează
                                    MFM_ch17_bet_gamestop

                                    GameStop, ianuarie 2021 (2/2)

                                    Slide 93 în PDF

                                    Pe logaritmii închiderilor zilnice din 2020–2021 (\(T = 504\), fereastră de 45 de zile), GSADF este 7,34 față de 2,21. Episodul din ianuarie este datat de la 13 ianuarie 2021, cu 14 zile înaintea maximului de închidere din 27 ianuarie, și confirmat pe 22 ianuarie; sînt datate încă două episoade scurte, 31 aug.–9 sep. 2020 și 8–22 mar. 2021. Un salt de cîteva săptămîni poate fi detectat doar cu date zilnice.

                                    Pe scurt

                                    GameStop, ianuarie 2021 (2/2) Un magazin GameStop, 3 februarie 2021, la o săptămînă după vîrf Foto: Will Buckner (2021); CC BY 2.0; Wikimedia Commons
                                    • Logaritmul închiderilor zilnice 2020–2021, \(T = 504\), fereastra minimă: 45 de zile
                                    • GSADF \(= 7{,}34\), valoarea critică de 95%: \(2{,}21\)
                                    • Episodul din ianuarie începe pe 13 ian. 2021
                                      • Cu 14 zile înainte de maximul de închidere din 27 ian. 2021
                                    • Episodul este confirmat pe 22 ian. 2021
                                    • Graficul mai datează două episoade scurte: 31 aug.–9 sept. 2020 și 8–22 mar. 2021
                                    • O creștere de doar cîteva săptămîni: detectarea ei cere date zilnice
                                      • Testul nu identifică mecanismul (short covering: răscumpărarea acțiunilor vîndute în lipsă)
                                    MFM_ch17_bet_gamestop

                                    Calibrarea: Filimonov și Sornette

                                    Slide 94 în PDF

                                    Filimonov & Sornette (2013) rescriu termenul cosinus din (17.10) ca \(C_1\cos(\omega\ln(t_c-t)) + C_2\sin(\omega\ln(t_c-t))\), cu \(C_1 = C\cos\phi\) și \(C_2 = C\sin\phi\). Pentru \((t_c, m, \omega)\) date, parametrii \(A\), \(B\), \(C_1\) și \(C_2\) se obțin prin OLS, iar căutarea se face doar pe cei trei parametri neliniari, cu o grilă și o rafinare Nelder–Mead în spațiul de căutare al lui Shu & Zhu (2020a) (ec. 11).

                                    Pe scurt

                                    • Rescriem cosinusul: \(C\cos(\omega \ln(t_c - t) - \phi) = C_1 \cos(\omega \ln(t_c - t)) + C_2 \sin(\omega \ln(t_c - t))\) Filimonov & Sornette (2013)
                                      • \(C_1 = C\cos\phi\), \(C_2 = C\sin\phi\)
                                      • \(A, B, C_1, C_2\) devin liniari: pentru \((t_c, m, \omega)\) dați se obțin prin OLS pe fereastra \([t_1, t_2]\)
                                    • Optimizăm doar în raport cu \((t_c, m, \omega)\)
                                      • O grilă, apoi o rafinare Nelder–Mead (o căutare simplex fără derivate) a sumei pătratelor reziduurilor
                                    • Spațiul de căutare Shu & Zhu (2020a, ec. 11)
                                      • \(m \in [0, 1]\), \(\omega \in [1, 50]\), \(t_c \in [t_2, t_2 + (t_2 - t_1)/3]\)
                                      • Amortizarea \(\frac{m|B|}{\omega|C|} \ge 1\): o condiție aproximativă pentru o rată de hazard a crahului nenegativă
                                      • Condiția exactă: \(m|B| \ge |C|\sqrt{m^2 + \omega^2}\)
                                    • Rămîn multe minime locale: ferestre și puncte de pornire diferite dau \(t_c\) diferite Geraskin & Fantazzini (2013)

                                    Bitcoin: două regimuri (2/2)

                                    Slide 96 în PDF

                                    Pe randamentele logaritmice săptămînale ale Bitcoin, 2014–2026, 626 de săptămîni, regimul calm are o medie de 0,26% (eroare standard 0,28), o volatilitate de 2,93% și o durată așteptată de 3,8 săptămîni; regimul turbulent are o medie de 1,20% (0,58), o volatilitate de 11,22% și o durată de 6,3 săptămîni și acoperă 62% din săptămîni. Spre deosebire de acțiuni, regimul turbulent are media mai mare, iar regimurile sînt scurte: sînt stări de volatilitate, nu faze ale unei bule.

                                    Pe scurt

                                    Regim\(\hat\mu\) (SE)\(\hat\sigma\)\(\hat p_{ii}\)Durata
                                    Calm\(0{,}26\) (\(0{,}28\))\(2{,}93\)\(0{,}736\)\(3{,}8\)
                                    Turbulent\(1{,}20\) (\(0{,}58\))\(11{,}22\)\(0{,}840\)\(6{,}3\)
                                    • Randamente log săptămînale în %, 2014–2026, 626 de săptămîni
                                      • Durata este exprimată în săptămîni
                                      • Regimul turbulent acoperă \(62\%\) din săptămîni
                                    • Spre deosebire de acțiuni, regimul turbulent are media mai mare
                                      • Regimurile sînt scurte: stări de volatilitate, nu faze ale bulei
                                    • Regimurile ignoră nivelul prețului: o bulă lentă și calmă rămîne în regimul calm
                                      • BSADF spune „prețul accelerează”, iar regimul spune „riscul s-a schimbat”
                                    MFM_ch17_markov_switching

                                    Episoade explozive în cripto și acțiuni tehnologice (1/2)

                                    Slide 97 în PDF

                                    Graficul datează episoadele explozive ascendente a trei cripto-active și patru acțiuni, pe logaritmii închiderilor săptămînale.

                                    Episoade explozive în cripto și acțiuni tehnologice (2/2)

                                    Slide 98 în PDF

                                    Fiecare serie este testată pe propria istorie, cu propriile valori critice Monte Carlo. Avînturile cripto se grupează în 2017 și la sfîrșitul lui 2020–2021, iar episoadele acțiunilor includ Strategy, care deține Bitcoin, în dec. 2020–mai 2021 și apr.–iul. 2025, Tesla în 2013–2014 și 2020–2022 și NVIDIA în 2016–2018, 2020–2022 și din ianuarie 2023. Pe date săptămînale, saltul de trei săptămîni al GameStop din ianuarie 2021 este mai scurt decît durata minimă.

                                    Pe scurt

                                    • Logaritmul închiderilor săptămînale (graficul arată doar episoadele de creștere)
                                      • Fiecare serie testată pe propria istorie, cu propriile valori critice Monte Carlo
                                    • Creșterile cripto se grupează în 2017 și la sfîrșitul lui 2020–2021
                                      • Bitcoin: apr. 2017–iun. 2018, dec. 2020–mai 2021
                                      • Ethereum: apr. 2017–oct. 2017, nov. 2017–feb. 2018, ian. 2021–mai 2021
                                      • Dogecoin: ian. 2021–iul. 2021
                                    • Acțiunile
                                      • Strategy (fostă MicroStrategy, care deține Bitcoin): dec. 2020–mai 2021, apr. 2025–iul. 2025
                                      • Tesla: nov. 2013–mai 2014, mai 2014–oct. 2014, iul. 2020–mar. 2022
                                      • NVIDIA: mai 2016–nov. 2018, mai 2020–iun. 2022, ian. 2023–în curs
                                      • GameStop, săptămînal: creșterea de 3 săptămîni din ianuarie 2021 este mai scurtă decît durata minimă
                                      • Indicii: Nasdaq 100: iul. 2020–mai 2022, nov. 2023–mar. 2025, apr. 2025–în curs
                                      • S&P 500: oct. 2021–ian. 2022, aug. 2025–mar. 2026, apr. 2026–în curs
                                    MFM_ch17_crypto_ai

                                    Studiu de caz (1/3): relevanța, date și metodă

                                    Slide 99 în PDF

                                    Studiul de caz imobiliar completează testele bazate doar pe prețuri cu cantități, pentru că bulele vin cu un volum mare de tranzacții (Scheinkman & Xiong, 2003), iar fluxurile din blockchain au arătat cine a condus avîntul Bitcoin din 2017 (Griffin & Shams, 2020). DeFusco, Nathanson & Zwick (2022) folosesc 51 580 408 vînzări de locuințe din registrele de proprietate, 1995–2014, în 115 zone metropolitane, definesc speculatorii drept cumpărători pe termen scurt, care revînd în trei ani, și cumpărători care nu locuiesc în proprietate, și estimează regresia de decalaj (lead–lag) \(p_{i,t} = \beta_k v_{i,t-k} + \eta_{i,t}\) a logaritmului prețului fără medie pe rata vînzărilor fără medie, pentru \(k = -12, \dots, 48\) de luni.

                                    Pe scurt

                                    • Testele de explozivitate din acest capitol folosesc doar prețuri
                                    • Datele: \(51\,580\,408\) de vînzări de locuințe din registrele de proprietate
                                      • 1995–2014, 115 zone metropolitane
                                      • Speculatorii: cumpărătorii care revînd în cel mult trei ani și cumpărătorii care nu locuiesc în proprietate
                                    • Decalajul (ec. 1): \(p_{i,t} = \beta_k v_{i,t-k} + \eta_{i,t}\), \(k = -12, \dots, 48\) de luni
                                      • \(i\): zona metropolitană, \(t\): luna, \(\eta_{i,t}\): eroarea
                                      • \(p\): logaritmul centrat al prețului, \(v\): rata centrată a vînzărilor
                                      • \(k > 0\): volumul de acum \(k\) luni
                                      • Corelația implicită: \(\beta_k\,\mathrm{sd}(v_{i,t-k})/\mathrm{sd}(p_{i,t})\), unde \(\mathrm{sd}\) este abaterea standard

                                    Studiu de caz (2/3): volumul precede prețurile

                                    Slide 100 în PDF

                                    Graficul arată corelația implicită dintre vînzările naționale și prețurile ulterioare la fiecare decalaj \(k\), cu o bandă bootstrap punctuală de 95%.

                                    Studiu de caz (3/3): volumul precede prețurile

                                    Slide 101 în PDF

                                    Regresia de decalaj se aplică seriilor naționale fără constantă, cu o bandă punctuală de 95% dintr-un circular block bootstrap cu blocuri de 24 de luni și 2 000 de replicări; corelația implicită este o pantă standardizată, iar limitele ei pot depăși 1. Pentru 2000–2011, maximul este la \(k = 33\) de luni (0,80, CI [0,32; 1,11]); la \(k = 24\), decalajul din lucrare, este 0,70 (CI [0,06; 1,26]), iar banda exclude zero pentru \(k\) de la 22 la 48. Un singur ciclu național conține puține blocuri independente, deci intervalele sînt largi.

                                    Pe scurt

                                    • Regresia decalajului (ec. 1) pe seriile naționale, fără termen liber
                                      • Banda punctuală de 95%: bootstrap circular pe blocuri de 24 de luni, 2 000 de replici
                                    • Corelația implicită este o pantă standardizată, nu o corelație Pearson: limitele pot depăși 1
                                    • Pe 2000–2011, corelația implicită este maximă la \(k = 33\) de luni: \(0{,}80\), CI \([0{,}32;\ 1{,}11]\)
                                      • La decalajul de 24 de luni din articol: \(0{,}70\), CI \([0{,}06;\ 1{,}26]\)
                                    • Banda exclude zero pentru \(k = 22, \dots, 48\)
                                      • Dar un singur ciclu național conține puține blocuri independente: intervale largi
                                    • Direcția este cea din articol: volumul precede prețurile cu doi-trei ani
                                      • Pe 1990–2011 maximul cade la capătul grilei (\(k = 48\), \(0{,}82\)): decalajul nu este identificat
                                    MFM_ch17_case_study

                                    Rîndul dumneavoastră: o idee de proiect

                                    Slide 102 în PDF

                                    Livrabilele proiectului sînt o grilă preînregistrată, fixată într-un document datat înaintea evaluării, și un notebook care regenerează fiecare număr, cu ratele alarmelor false și ratele de reușită și valori p valide. Jurnalul AI consemnează în `AI_USE.md` prompturile care au dat forma designului, iar în `AI_ERRORS.md` fiecare afirmație greșită, cum ar fi valorile critice de pe coada stîngă sau un semnal calculat pe tot eșantionul, împreună cu testul care a depistat-o.

                                    Pe scurt

                                    • Livrabile
                                      • O grilă preînregistrată, fixată într-un document datat înaintea evaluării
                                      • Un notebook care regenerează fiecare cifră
                                      • Rate de alarme false și rate de succes (hit rates) cu valori p valide
                                    • Jurnalul AI (șabloane)
                                      • AI_USE.md: prompturile care au influențat metodologia
                                      • AI_ERRORS.md: fiecare afirmație greșită (valori critice pentru coada stîngă, un semnal calculat cu date din întregul eșantion) și testul care a depistat-o

                                    Anexă

                                    Anexa conține derivările din spatele slide-urilor principale, teoria asimptotică a testelor de explozivitate, detalii ale metodelor și rezultatele complete ale studiului de caz.

                                    Transversalitatea: originea termenului de bulă

                                    Slide 103 în PDF

                                    Înlocuind ecuația de evaluare în ea însăși de \(h\) ori obținem \(P_t = \sum_{i=1}^h \mathbb{E}_t[D_{t+i}]/(1+r)^i + \mathbb{E}_t[P_{t+h}]/(1+r)^h\). Cînd \(h \to \infty\), \(P_t = F_t + B_t\) cu \(B_t = \lim_h \mathbb{E}_t[P_{t+h}]/(1+r)^h\), deci condiția de transversalitate este satisfăcută exact cînd \(B_t = 0\); deplasarea limitei cu o perioadă dă (17.3), condiția ca bula actualizată să fie un martingal.

                                    Pe scurt

                                    • Substituim ecuația de preț în ea însăși de \(h\) ori (legea mediilor condiționate iterate)
                                      • \(P_t = \sum_{i=1}^{h} \dfrac{\E_t[D_{t+i}]}{(1 + r)^i} + \dfrac{\E_t[P_{t+h}]}{(1 + r)^h}\)
                                    • Pentru \(h \to \infty\): \(P_t = F_t + B_t\), cu \(B_t = \lim_{h \to \infty} \E_t[P_{t+h}]/(1 + r)^h\)
                                    • Condiția de transversalitate: \(\lim_{h \to \infty} \E_t[P_{t+h}]/(1 + r)^h = 0\)
                                      • Ea este îndeplinită \(\Leftrightarrow B_t = 0 \Leftrightarrow P_t = F_t\)
                                    • Decalăm limita cu o perioadă: \(\E_t[B_{t+1}] = \lim_h \E_t[P_{t+1+h}]/(1 + r)^h = (1 + r)\,B_t\)
                                      • Condiția ca bula actualizată să fie un martingal
                                    • Condiția \(B_t \ge 0\) exclude o bulă care pornește de la zero Diba & Grossman (1988)
                                      • O bulă nulă azi rămîne nulă

                                    „Bubbles for Fama”: mărimea efectivă a eșantionului

                                    Slide 104 în PDF

                                    Creșterile cad în 32 de ani calendaristici și se suprapun, așa că eroarea standard prin bootstrap pe blocuri de ani a frecvenței crahurilor de 45% este de 8,9 puncte procentuale, față de 6,8 sub modelul binomial cu \(n = 53\). Efectul de design este \((8{,}9/6{,}8)^2 = 1{,}71\), iar mărimea efectivă a eșantionului \(n/1{,}71 \approx 31\) de observații independente; blocurile de 2, 3 și 5 ani dau erori standard de 9,0, 8,6 și 7,8.

                                    Pe scurt

                                    • Episoadele de creștere sînt distribuite în 32 de ani calendaristici și se suprapun
                                      • Ferestrele consecutive de 2 ani din același avînt au luni comune
                                    • SE bootstrap pe ani: \(8{,}9\) puncte procentuale
                                      • SE binomială \(\sqrt{\hat p(1 - \hat p)/n} = 6{,}8\), cu \(\hat p = 0{,}45\) și \(n = 53\)
                                    • Efectul de design \(\mathrm{deff} = (\mathrm{SE}_{\text{boot}}/\mathrm{SE}_{\text{bin}})^2 = 1{,}71\)
                                      • Mărimea efectivă \(n_{\text{eff}} = n/\mathrm{deff} \approx 31\) de observații independente
                                    • Blocuri de 2, 3 și 5 ani consecutivi: SE \(= 9{,}0\); \(8{,}6\); \(7{,}8\)
                                      • Ferestrele de 2 ani din ani vecini se suprapun
                                    • Randamentul mediu necondiționat pe 2 ani, pe toate lunile-industrie: \(28\%\)
                                      • Peste CI al randamentului mediu după o creștere de \(100\%\) (\(-13\%\) pînă la \(20\%\)): randamentele după creșteri par mai mici decît de obicei
                                      • O comparație descriptivă, nu un test formal al diferenței dintre două estimări dependente

                                    Eșecul ADF pe întregul eșantion: influența colapsurilor

                                    Slide 105 în PDF

                                    Panta OLS este \(\hat b = \sum_t \tilde y_{t-1}\Delta y_t / \sum_t \tilde y_{t-1}^2\), unde \(\tilde y_{t-1}\) este logaritmul decalat al prețului fără medie. Expansiunile contribuie cu termeni pozitivi, dar fiecare prăbușire plasează cel mai negativ \(\Delta y_t\) la cel mai mare \(\tilde y_{t-1}\), cîțiva termeni negativi foarte mari. În forma Evans în logaritmi, \(\mathbb{E}[\Delta y_t \mid y_{t-1}] \approx \pi\ln\frac{1+r}{\pi} + (1-\pi)(c - y_{t-1})\), care scade în \(y_{t-1}\) și trage astfel panta spre valori negative (Evans, 1991).

                                    Pe scurt

                                    • Panta OLS: \(\hat b = \sum_t \tilde y_{t-1}\,\Delta y_t \big/ \sum_t \tilde y_{t-1}^2\)
                                      • \(\tilde y_{t-1}\): logaritmul prețului întîrziat minus media lui din eșantion
                                      • Expansiunea: \(\Delta y_t > 0\) în timp ce \(\tilde y_{t-1}\) urcă peste medie: termeni pozitivi
                                      • Colapsul: cel mai negativ \(\Delta y_t\) apare la cel mai mare \(\tilde y_{t-1}\): cîțiva termeni negativi foarte mari
                                    • Forma Evans în logaritmi, \(y = \ln B\), colaps la \(\delta = e^{c}\) cu probabilitatea \(1 - \pi\) Evans (1991)
                                      • Pentru \(B \gg \delta\), creșterea logaritmică la supraviețuire este \(\approx \ln\frac{1 + r}{\pi}\)
                                      • \(\E[\Delta y_t \mid y_{t-1}] \approx \pi\ln\frac{1 + r}{\pi} + (1 - \pi)(c - y_{t-1})\)
                                      • Panta \(-(1 - \pi) < 0\): revenire aparentă la medie, deși \(\E_t B_{t+1} = (1 + r)B_t\)
                                    • Ferestrele cu expansiunea, dar fără colaps, au \(\hat b > 0\)
                                      • Cînd logaritmul prețului accelerează (slide-ul următor)
                                      • Supremul pe ferestre îi redă testului puterea Phillips, Shi & Yu (2015b)

                                    Exploziv în niveluri, accelerat în logaritmi

                                    Slide 106 în PDF

                                    O rădăcină autoregresivă \(1 + r > 1\) în niveluri face ca logaritmul prețului \(\ln(F_t + B_t)\) să accelereze în cazul determinist, creșterea lui urcînd de la cea a lui \(F\) spre \(\ln(1+r)\). O bulă stocastică nu garantează această formă, pentru că zgomotul și prăbușirile schimbă traiectoria, așa că testul pe logaritmul prețului vizează prețuri logaritmice accelerate, nu condiția pe niveluri însăși, iar specificarea ipotezei nule și a termenilor determiniști contează (Phillips, Shi & Yu, 2014).

                                    Pe scurt

                                    • O bulă rațională este explozivă în nivel: \(\E_t[B_{t+1}] = (1 + r)B_t\)
                                      • O rădăcină autoregresivă \(1 + r > 1\)
                                    • Exemplu determinist: \(F\) constant sau cu creștere mai lentă decît \(r\), \(B_t = (1 + r)^t B_0\)
                                      • Logaritmul prețului \(\ln(F_t + B_t)\) accelerează: creșterea lui urcă de la cea a lui \(F\) spre \(\ln(1+r)\), o traiectorie convexă
                                      • O bulă stocastică nu garantează această formă: la Blanchard–Watson, cît supraviețuiește, rata este \(\ln((1 + r)/\pi)\), iar zgomotul și colapsurile schimbă traiectoria
                                    • Deci testul pe logaritmul prețului vizează o altă alternativă
                                      • Un logaritm al prețului care accelerează, nu condiția din niveluri
                                      • Contează specificarea ipotezei nule și a termenilor determiniști Phillips, Shi & Yu (2014)
                                    • În acest capitol testăm logaritmul prețurilor și al rapoartelor, ca PWY pentru Nasdaq Phillips, Wu & Yu (2011)

                                    Teoria asimptotică (1): distribuția sub ipoteza nulă

                                    Slide 107 în PDF

                                    Sub ipoteza nulă a unui mers aleator cu derivă asimptotic neglijabilă, \(y_t = dT^{-\eta} + y_{t-1} + \varepsilon_t\) cu \(\eta > 1/2\), fiecare statistică pe fereastră \(\mathrm{ADF}_{r_1}^{r_2}\) converge la o funcțională a mișcării browniene standard \(W\) pe \([r_1, r_2]\) (PSY, Teorema 1). Scala \(\sigma\) și constanta derivei \(d\) dispar, deci limita este pivotală, iar valorile critice ale SADF și GSADF depind doar de \(r_0\) și de termenii determiniști (Phillips, Shi & Yu, 2015a).

                                    Pe scurt

                                    • Modelul nul: \(y_t = d\,T^{-\eta} + y_{t-1} + \varepsilon_t\), \(\eta > 1/2\), \(\varepsilon_t\) iid \((0, \sigma^2)\) Phillips, Shi & Yu (2015a)
                                      • Un mers aleator cu drift asimptotic neglijabil \(d\,T^{-\eta}\) (\(d\): o constantă)
                                    • Limita (PSY, Teorema 1, ec. 5)
                                      • Din teorema limită centrală funcțională și teorema aplicației continue
                                      • \(\mathrm{ADF}_{r_1}^{r_2} \Rightarrow \dfrac{\frac12 r_w\left[W(r_2)^2 - W(r_1)^2 - r_w\right] - \int_{r_1}^{r_2} W\,dr\,\left[W(r_2) - W(r_1)\right]}{r_w^{1/2}\left\{r_w \int_{r_1}^{r_2} W^2 dr - \left(\int_{r_1}^{r_2} W\,dr\right)^2\right\}^{1/2}}\)
                                      • \(r_w = r_2 - r_1\): lungimea ferestrei
                                      • \(W\): mișcarea browniană standard
                                      • \(\Rightarrow\): convergența în distribuție cînd \(T \to \infty\)
                                    • \(\sigma\) și \(d\) dispar: limita este pivotală
                                      • SADF și GSADF sînt supremuri ale aceleiași funcționale: valorile lor critice depind doar de \(r_0\) și de termenii determiniști
                                    • \(r_1 = 0\), \(r_2 = 1\): limita Dickey–Fuller cu termen liber
                                      • Cuantila ei de 95% este negativă (simulată: \(-0{,}06\)), departe de \(1{,}645\)
                                      • Specificarea drift-ului și a termenului liber schimbă limita și nivelul testului Phillips, Shi & Yu (2014)

                                    Teoria asimptotică (2): alternative ușor explozive

                                    Slide 108 în PDF

                                    Alternativa este ușor explozivă (mildly explosive): \(y_t = \rho_T y_{t-1} + \varepsilon_t\) cu \(\rho_T = 1 + c/k_T\), \(c > 0\), \(k_T \to \infty\) și \(k_T/T \to 0\), o rădăcină mai apropiată de 1 decît orice rădăcină explozivă fixă, dar mai depărtată decît o rădăcină local unitară. Phillips & Magdalinos (2007) arată că \(\rho_T^T(\hat\rho_T - \rho_T)/(\rho_T^2 - 1)\) converge la o lege Cauchy standard fără a presupune erori gaussiene.

                                    Pe scurt

                                    • Alternativa: \(y_t = \rho_T\,y_{t-1} + \varepsilon_t\) cu \(\rho_T = 1 + c/k_T\), \(c > 0\), \(k_T \to \infty\), \(k_T = o(T)\)
                                      • \(c\): gradul de explozivitate
                                      • \(k_T\): viteza cu care rădăcina se apropie de 1, iar \(k_T = o(T)\) înseamnă \(k_T/T \to 0\)
                                      • PSY folosesc \(k_T = T^{\alpha}\), cu \(\alpha \in (0, 1)\)
                                      • Mai aproape de 1 decît orice rădăcină explozivă fixă, mai departe decît o rădăcină local-unitară \(1 + c/T\): viteza „moderată” a bulelor reale
                                    • Phillips și Magdalinos: \(\dfrac{\rho_T^{\,T}}{\rho_T^2 - 1}\,(\hat\rho_T - \rho_T) \Rightarrow \mathcal{C}\) Phillips & Magdalinos (2007)
                                      • O lege Cauchy standard, fără a presupune erori gaussiene
                                      • \(\hat\rho_T\): estimarea OLS a lui \(\rho_T\)
                                      • \(\mathcal{C}\): distribuția Cauchy standard
                                      • Rata de convergență \(k_T\rho_T^{\,T}\) este exponențial de rapidă
                                      • Statistica ADF diverge la \(+\infty\)
                                    • Deci și SADF și GSADF diverg: testele sînt consistente, puterea \(\to 1\) Phillips, Shi & Yu (2015b)
                                      • Pentru GSADF ajunge orice fereastră de cel puțin \(r_0 T\) observații din interiorul bulei
                                    • În eșantioane finite, puterea depinde de \(c\), \(\alpha\) și de durată
                                      • Exploziile scurte pot rămîne sub prag, ca în simularea Evans

                                    Teoria asimptotică (3): datarea consistentă

                                    Slide 109 în PDF

                                    Începutul și sfîrșitul estimate sînt primele treceri ale BSADF peste și sub valoarea critică \(scv_{r_2}^{\beta_T}\), cu durata minimă \(\delta\ln(T)/T\) între ele (PSY, ec. 7–8). Ele sînt consistente pentru datele adevărate dacă \(1/scv^{\beta_T} + scv^{\beta_T}/T^{1-\alpha/2} \to 0\) (PSY, ec. 11): valoarea critică trebuie să diveargă, pentru ca alarmele false să dispară, dar suficient de încet pentru a păstra puterea.

                                    Pe scurt

                                    • Momentele de traversare (PSY, ec. 7–8)
                                      • \(\hat r_e = \inf\{r_2 \ge r_0 : \mathrm{BSADF}_{r_2} > scv_{r_2}^{\beta_T}\}\), \(\ \hat r_f = \inf\{r_2 \ge \hat r_e + \delta\ln(T)/T : \mathrm{BSADF}_{r_2} < scv_{r_2}^{\beta_T}\}\)
                                      • \(\hat r_e\), \(\hat r_f\): începutul și sfîrșitul estimate, ca fracții din eșantion
                                      • \(\inf\): primul \(r_2\) care îndeplinește condiția
                                      • \(scv_{r_2}^{\beta_T}\): cuantila de \(100(1 - \beta_T)\%\) a BSADF pe \(\lfloor T r_2 \rfloor\) observații, unde \(\lfloor \cdot \rfloor\) este rotunjirea în jos
                                      • \(\beta_T\): nivelul testului
                                    • Consistența (PSY, ec. 11): \((\hat r_e, \hat r_f) \to_p (r_e, r_f)\) dacă \(\dfrac{1}{scv^{\beta_T}} + \dfrac{scv^{\beta_T}}{T^{1 - \alpha/2}} \to 0\)
                                      • \(\to_p\): convergența în probabilitate către datele adevărate \(r_e\), \(r_f\)
                                      • Valoarea critică trebuie să crească nelimitat, ca alarmele false să dispară (\(\beta_T \to 0\))
                                      • Dar mai încet decît \(T^{1 - \alpha/2}\), ca bulele reale să fie totuși găsite, de exemplu ca \(\ln T\) Phillips, Shi & Yu (2015a)
                                    • În practică \(\beta_T\) este fixat la 5% la fiecare dată
                                      • Pe sute de date o alarmă falsă devine probabilă (studiul Monte Carlo de nivel din secțiunea despre wild bootstrap)

                                    Raportul preț/dividend: comparația cu PSY

                                    Slide 110 în PDF

                                    Valorile critice ale capitolului pentru raportul preț/dividend provin din 1 000 de traiectorii Monte Carlo de lungimea eșantionului. Phillips, Shi & Yu (2015a) datează și 1879–1880, 1955–1956 și 1986–1987, pe date pînă în 2010 și fără filtrul capitolului de 8 luni consecutive; cu o fereastră minimă mai scurtă, 1879–1880, 1954–1956 și 2008–2009 apar și în datele capitolului.

                                    Pe scurt

                                    • Valorile noastre critice: 1 000 de traiectorii Monte Carlo de lungimea eșantionului
                                    • PSY datează și 1879–1880, 1955–1956 și 1986–1987 Phillips, Shi & Yu (2015a)
                                      • Pe date pînă în 2010 și fără filtrul nostru de 8 luni consecutive
                                    • Cu o fereastră minimă mai scurtă apar și în datele noastre 1879–1880, 1954–1956 și 2008–2009

                                    Valori critice pe familie: schema bootstrap

                                    Slide 111 în PDF

                                    Valoarea critică pe familie a lui Phillips & Shi (2020) este cuantila de 95% a maximului BSADF pe \(\tau_b\) date consecutive, după o perioadă inițială de \(w_0\) observații. Reziduurile lui \(\Delta y_t = a + e_t\) se extrag cu întoarcere și se înmulțesc cu ponderi \(N(0,1)\), pe traiectorii de \(w_0 + \tau_b - 1\) variații, cu 999 de replicări. Controlul este aici doar aproximativ, pentru că BSADF pe toată istoria explorează la datele tîrzii mai multe puncte de început decît designul bootstrap.

                                    Pe scurt

                                    • Phillips și Shi: cuantila de 95% a maximului BSADF pe \(\tau_b\) date consecutive Phillips & Shi (2020)
                                      • Fixează FWER la 5% pentru schema bootstrap: \(\tau_b\) date de monitorizare după o perioadă inițială de \(w_0\) observații
                                    • Reeșantionarea
                                      • Reziduurile \(e_t\) din \(\Delta y_t = a + e_t\), extrase cu revenire și înmulțite cu ponderi \(N(0, 1)\)
                                      • Traiectorii de \(w_0 + \tau_b - 1\) variații
                                      • Numărul de replici bootstrap: 999
                                    • De ce controlul este aici doar aproximativ
                                      • BSADF pe toată istoria: datele tîrzii parcurg mai multe începuturi posibile decît schema bootstrap
                                      • Extragerea cu revenire pierde ordinea în timp: spre deosebire de wild bootstrap-ul punctual, care păstrează fiecare \(\Delta y_t\) la data lui, aceste traiectorii ignoră gruparea volatilității din seria Bitcoin
                                    • Regula punctuală dă o depășire în ultimele 104 săptămîni în \(42\%\) din traiectoriile nule

                                    Timp real și retrospectivă: precizări

                                    Slide 112 în PDF

                                    Coloanele tabelului în timp real urmează slide-ul principal, cu două precizări:

                                    1. data confirmării este doar pseudo-timp real, pentru că \(w_0\) și \(L\) provin din \(T\) al întregului eșantion, în timp ce un design cu adevărat în timp real le fixează dinainte;
                                    2. pentru GameStop avansurile în zile calendaristice sînt convertite în luni.

                                    Pe scurt

                                    • Coloanele sînt definite ca pe slide-ul principal, cu două precizări
                                      • Confirmarea este doar pseudo timp real: \(w_0\) și \(L\) provin din \(T\) al întregului eșantion (o procedură cu adevărat în timp real le fixează ex ante)
                                      • GameStop: avansurile în zile calendaristice, convertite în luni

                                    Monitorizarea în timp real: proceduri mai noi

                                    Slide 113 în PDF

                                    Repetarea unui test unic în fiecare perioadă umflă rata rezultatelor fals pozitive (Astill et al., 2018); Astill et al. compară statisticile de monitorizare cu maximul lor dintr-o perioadă de antrenare, ceea ce fixează rata fals pozitivelor pentru un orizont ales și este robust la volatilitatea variabilă în timp. Whitehouse, Harvey & Leybourne (2023) monitorizează crahul după ce a fost detectată o bulă, folosind semnul mediei lui \(\Delta y_t\), iar Whitehouse, Harvey & Leybourne (2025) propun proceduri pentru detectarea mai timpurie.

                                    Pe scurt

                                    • Repetarea unui test gîndit pentru o singură aplicare exagerează rata alarmelor false Astill et al. (2018)
                                      • Astill et al. compară statisticile din monitorizare cu maximul dintr-o perioadă de antrenare
                                      • Rata alarmelor false este astfel fixată pentru un orizont ales, robust la volatilitate variabilă
                                    • Bule și crahuri Whitehouse, Harvey & Leybourne (2023)
                                      • După detectarea bulei, monitorizăm crahul prin semnul mediei lui \(\Delta y_t\)
                                      • Nu semnalează niciodată un crah înainte de începutul lui
                                    • Detectare mai timpurie Whitehouse, Harvey & Leybourne (2025)
                                      • Standardizări alternative ale dispersiei păstrează probabilitatea de detectare falsă, dar găsesc bulele mai devreme (Bitcoin, piața imobiliară)
                                    • Faza de crah: PSY aplicat pe eșantionul inversat datează criza și revenirea Phillips & Shi (2018)
                                    • Alternative la sup-ADF

                                    LPPL pe piața cripto și pe piețele emergente

                                    Slide 114 în PDF

                                    LPPLS a datat episoadele de bulă ale Bitcoin din 2012–2018 pe mai multe scale de timp (Gerlach, Demos & Sornette, 2019) și, prin indicatorul de încredere, a fost folosit pentru prognoza în timp real a crahurilor Bitcoin (Shu & Zhu, 2020b). Bule și anti-bule log-periodice, adică scăderi accelerate, apar pe piețele din America Latină și Asia (Johansen & Sornette, 2001). La Bursa de Valori București, comportamentul de turmă (herding) și tiparele log-periodice au precedat crahul din 2007–2008 (Pele, Mazurencu & Nijkamp, 2013), crahurile de pe aceeași piață sînt modelate de Pele & Mazurencu-Marinescu (2012), iar pentru cripto-active legea lui Metcalfe dă o valoare fundamentală din mărimea rețelei (Conda et al., 2026).

                                    Pe scurt

                                    Estimarea: filtrul Hamilton, netezirea Kim, EM

                                    Slide 115 în PDF

                                    Log-verosimilitatea modelului Markov-switching, \(\ell(\theta) = \sum_t \ln\sum_j P(s_t = j \mid \mathcal F_{t-1})\,\varphi(r_t; \mu_j, \sigma_j^2)\), se calculează prin predicție și actualizare în filtrul Hamilton (Hamilton, 1989). Probabilitățile netezite provin din recursia înapoi a lui Kim (1994), iar în algoritmul EM (Expectation-Maximisation, algorithm, algoritmul expectation–maximization: pasul E, media condiționată și pasul M, maximizarea) al lui Hamilton (1990) pasul M se reduce la medii ponderate cu probabilitățile netezite.

                                    Pe scurt

                                    • Log-verosimilitatea lui \(\theta\) (toți \(\mu_j\), \(\sigma_j\), \(p_{ij}\)), prin predicție și actualizare Hamilton (1989)
                                      • \(\ell(\theta) = \sum_t \ln \sum_j P(s_t = j \mid \mathcal F_{t-1})\,\varphi(r_t; \mu_j, \sigma_j^2)\)
                                      • \(\mathcal F_t\): randamentele pînă la \(t\)
                                      • \(\varphi(x; \mu, \sigma^2)\): densitatea distribuției Normale cu media \(\mu\) și dispersia \(\sigma^2\)
                                    • Netezirea Kim, înapoi Kim (1994)
                                      • \(P(s_t = j \mid \mathcal F_T) = P(s_t = j \mid \mathcal F_t) \sum_k p_{jk}\,\dfrac{P(s_{t+1} = k \mid \mathcal F_T)}{P(s_{t+1} = k \mid \mathcal F_t)}\)
                                    • Algoritmul EM (Expectation-Maximisation; pasul E: media condiționată, pasul M: maximizarea), în care pasul M este o medie ponderată Hamilton (1990)
                                      • Probabilitățile netezite \(\xi_{tj} = P(s_t = j \mid \mathcal F_T)\), \(\xi_{t,ij} = P(s_{t-1} = i, s_t = j \mid \mathcal F_T)\)
                                      • \(\hat\mu_j = \dfrac{\sum_t \xi_{tj} r_t}{\sum_t \xi_{tj}}\), \(\ \hat\sigma_j^2 = \dfrac{\sum_t \xi_{tj}(r_t - \hat\mu_j)^2}{\sum_t \xi_{tj}}\), \(\ \hat p_{ij} = \dfrac{\sum_{t \ge 2} \xi_{t,ij}}{\sum_{t \ge 2} \xi_{t-1,i}}\)
                                    • Verosimilitate nemărginită (\(\sigma_j \to 0\) pe un singur randament) și mai multe maxime locale
                                      • 20 de seturi aleatoare de valori inițiale, apoi optimizarea completă; dacă LR \(< 0\), reoptimizare cu mai multe porniri
                                      • Fără penalizare: un \(\hat p_{ij} < 10^{-4}\) sau un \(\hat\sigma_j\) sub 5% din volatilitatea eșantionului marchează un maxim pe frontieră
                                      • Erorile standard din inversa hessianei numerice presupun un număr cunoscut de regimuri

                                    Caracterul nestandard al testului LR pentru regimuri

                                    Slide 116 în PDF

                                    Sub ipoteza nulă cu un regim, mediile și varianțele regimurilor coincid, deci \(p_{11}\) și \(p_{22}\) sînt parametri de deranj prezenți doar sub alternativă; matricea de informație este singulară, iar unele scoruri sînt identic nule. Hansen (1992) mărginește LR standardizat cu teoria proceselor empirice, iar Carrasco, Hu & Ploberger (2014) dau un test optim care are nevoie doar de estimația sub \(H_0\), cu valori critice bootstrap; testul a două regimuri contra trei urmează aceeași logică.

                                    Pe scurt

                                    • Sub \(H_0\) mediile și dispersiile regimurilor coincid Hansen (1992)
                                      • \(p_{11}, p_{22}\) nu sînt identificate: parametri de perturbare prezenți doar sub \(H_1\)
                                      • Matricea informațională este singulară, iar unele scoruri sînt identic nule
                                    • Hansen: margini pentru LR standardizat, prin teoria proceselor empirice Hansen (1992)
                                    • Carrasco, Hu și Ploberger: un test optim Carrasco, Hu & Ploberger (2014)
                                      • Cere doar estimarea sub \(H_0\), cu valori critice bootstrap
                                    • Două regimuri față de trei: aceeași logică
                                      • Modelul nul este atunci lanțul cu două regimuri estimat

                                    Studiu de caz, date și metodă (1/2)

                                    Slide 117 în PDF

                                    DeFusco, Nathanson & Zwick (2022) folosesc doar vînzări între părți independente (arm's-length), în 115 zone metropolitane care acoperă 48% din fondul locativ al SUA, cu ofertele legate de vînzări în 57 dintre ele. Analiza ciclului acoperă 2000–2011, pentru că perioadele de deținere realizate cer vînzări consecutive; cumpărătorii pe termen scurt revînd în trei ani, iar cumpărătorii care nu locuiesc în proprietate, identificați în 102 zone, au o adresă de corespondență diferită de adresa proprietății.

                                    Pe scurt

                                    • Datele (Secțiunea 1.1): doar vînzări între părți independente
                                      • 115 zone metropolitane (48% din fondul de locuințe al SUA)
                                      • În 57 dintre ele, anunțurile de vînzare sînt asociate tranzacțiilor
                                      • Analiza ciclului acoperă 2000–2011: perioadele de deținere realizate cer vînzări consecutive
                                    • Speculatorii (Secțiunea 1.2)
                                      • Cumpărătorii pe termen scurt: revînd în cel mult trei ani (perioada de deținere realizată)
                                      • Cumpărătorii care nu locuiesc în proprietate: declară o altă adresă de corespondență (102 zone)
                                    • Decalajul (ec. 1, Figura 2): construcția variabilelor
                                      • \(p\): logaritmul prețului, centrat pe oraș
                                      • \(v\): vînzările raportate la fondul de locuințe din 2000, centrate pe oraș și lună calendaristică
                                      • Erori standard grupate pe lună

                                    Studiu de caz, date și metodă (2/2)

                                    Slide 118 în PDF

                                    Secțiunea transversală din tabelul 2 regresează, între orașe și prin OLS, avîntul prețurilor (2000–2006), prăbușirea prețurilor (2006–2011), ofertele, volumul și executările silite pe avîntul volumului speculativ din 2000–2005. Modelul din secțiunile 5–6 are cumpărători care extrapolează, cu orizonturi diferite, și oferte care nu se vînd întotdeauna, iar scenariile lui contrafactuale trec la așteptări raționale, elimină speculatorii sau adaugă taxe pe tranzacții.

                                    Pe scurt

                                    • Analiza între orașe (Tabelul 2): regresii OLS pe creșterea volumului speculativ (2000–2005)
                                      • Variabilele explicate: creșterea prețurilor (2000–2006), scăderea lor (2006–2011), stocul oferit, volumul, executările silite
                                    • Modelul (Secțiunile 5–6): cumpărători care extrapolează, cu orizonturi diferite
                                      • Nu orice locuință oferită spre vînzare se vinde
                                      • Scenarii contrafactuale: așteptări raționale, fără speculatori, taxe pe tranzacții

                                    Studiu de caz, rezultatele complete (1/2)

                                    Slide 119 în PDF

                                    În figura 4 a lucrării, vînzările cresc de la 2,73 la 3,82 milioane între 2000 și 2005, iar vînzările pe termen scurt de la 510 la 940 de mii, 39% din creștere, cumpărările celor care nu locuiesc în proprietate reprezentînd 53%. În tabelul 2, panoul A, coeficientul pentru avîntul prețurilor este 1,930 (eroare standard 0,297, \(R^2 = 0{,}272\)): o abatere standard în plus de speculație, 12,9%, înseamnă o creștere a prețului mai mare cu 24,9 puncte procentuale; coeficientul pentru prăbușire, −0,571 (0,083), înseamnă o prăbușire mai adîncă cu 7,4 puncte.

                                    Pe scurt

                                    • Figura 4: vînzările cresc de la \(2{,}73\) la \(3{,}82\) milioane (2000 la 2005)
                                      • Revînzările după o deținere scurtă: de la 510 la 940 de mii, adică \(39\%\) din creștere
                                      • Cumpărările neocupanților: \(53\%\)
                                      • Interpretare: speculatorii explică o mare parte din creșterea volumului
                                    • Tabelul 2, Panelul A: coeficientul din regresia creșterii prețurilor \(1{,}930\)
                                      • Eroare standard \(0{,}297\), \(R^2 = 0{,}272\)
                                      • O abatere standard în plus (\(12{,}9\%\), Tabelul 1): creșterea prețului mai mare cu \(24{,}9\) puncte procentuale
                                      • Scăderea prețului: coeficientul \(-0{,}571\) (eroare standard \(0{,}083\)), adică o scădere cu \(7{,}4\) puncte mai adîncă
                                      • Interpretare: mai multă speculație, expansiuni și crahuri mai mari

                                    Studiu de caz, rezultatele complete (2/2)

                                    Slide 120 în PDF

                                    În panourile B–C ale tabelului 2, cu cantitățile în procente din volumul total din 2003, ofertele nevîndute din faza liniștită cresc cu 76,9 puncte pe abatere standard de speculație (coeficient 5,961, eroare standard 1,353), iar executările silite cu 11,5 puncte (0,895; 0,398), circa 370 de mii în plus în cele 115 zone. Speculatorii care au cumpărat în avînt pun locuințele în vînzare în faza liniștită și nu reușesc să le vîndă; faptul că acest lucru întoarce ciclul este un rezultat al modelului, neidentificat de regresii.

                                    Pe scurt

                                    • Tabelul 2, Panelurile B–C (Secțiunea 3.2)
                                      • Cantități în % din volumul total din 2003
                                      • Stocul nevîndut în acalmie: coeficientul \(5{,}961\) (eroare standard \(1{,}353\)), adică \(76{,}9\) puncte în plus pentru o abatere standard
                                      • Executările silite: coeficientul \(0{,}895\) (eroare standard \(0{,}398\)), adică \(11{,}5\) puncte, circa 370 de mii de executări în plus în cele 115 zone
                                      • Interpretare: speculatorii care au cumpărat în expansiune oferă locuințele spre vînzare în acalmie și nu le vînd
                                      • Faptul că acest mecanism întoarce ciclul este un rezultat al modelului (Secțiunile 5–6), nu este identificat de regresii
                                    • Figura 7, Panelul C: o creștere a prețului de 10% în ultimul an
                                      • Este asociată cu o pondere a cumpărătorilor pe termen scurt mai mare cu \(8{,}2\) puncte
                                      • Interpretare: extrapolarea atrage cumpărători cu orizont scurt
                                    • Tabelul 6 (modelul): o taxă de 5% din prețul de cumpărare, plătită la vînzare
                                      • Aplicată tuturor cumpărătorilor, reduce scăderea simulată a log-prețului de la \(8{,}2\) la \(1{,}1\) puncte logaritmice (\(100 \times\) variația log-prețului)
                                      • Aplicată doar neocupanților, o reduce la \(5{,}8\) puncte
                                      • Interpretare: orizontul scurt, nu faptul că nu locuiesc în proprietate, amplifică ciclul

                                    Studiu de caz, inferența pentru laguri

                                    Slide 121 în PDF

                                    În estimarea de decalaj din curs, \(p\) și \(v\) sînt centrate pe tot eșantionul; corelația implicită este 0,03 la \(k = 0\) și −0,34 la \(k = -12\). Acestea sînt corelații de nivel, nu un test direcțional al ipotezei că prețurile preced volumul, iar pentru că regresia nu are constantă, limitele bootstrap peste 1 sînt posibile. Block bootstrap-ul presupune serii stabile, slab dependente, ceea ce este îndoielnic pentru un singur ciclu avînt–prăbușire în niveluri, deci banda este punctuală și exploratorie.

                                    Pe scurt

                                    • \(p\) și \(v\) sînt centrate pe întregul eșantion
                                    • Corelația implicită este \(0{,}03\) la \(k = 0\) și \(-0{,}34\) la \(k = -12\)
                                      • Corelații între niveluri, nu un test al direcției (dacă prețurile preced volumul)
                                    • Ec. (1) nu are termen liber, iar seriile decalate nu au neapărat media zero
                                      • De aceea limitele bootstrap pot depăși 1
                                    • Bootstrap-ul pe blocuri presupune serii stabile, cu dependență slabă
                                      • Ipoteză discutabilă pentru un singur ciclu de expansiune și crah în niveluri: banda este punctuală și exploratorie

                                    Bucla descoperirii, prompturi reutilizabile (1/2)

                                    Slide 122 în PDF

                                    Prompturile reutilizabile urmează bucla descoperirii. Promptul de literatură întreabă ce lucrări controlează rata alarmelor false în monitorizarea secvențială a bulelor, cu DOI și designul simulării, iar fiecare DOI se verifică pe Crossref; promptul de ipoteze cere, pentru episodul NVIDIA actual, explicații concurente și observabila pe care o prezice fiecare, cum ar fi un raport preț/profit exploziv pentru o bulă, față de profituri explozive cu un raport stabil pentru fluxuri de numerar explozive.

                                    Pe scurt

                                    • Literatura: cartografiem ce se știe, apoi verificăm fiecare referință
                                      • „Ce articole controlează rata alarmelor false în monitorizarea secvențială a bulelor și ce nivel și putere raportează? Dă DOI-ul și configurația simulării.”
                                      • Accesăm fiecare referință prin DOI pe Crossref și găsim tabelul de simulare citat în răspuns
                                      • Căutăm cu Semantic Scholar, Elicit sau Google Scholar
                                    • Ipoteze: explicații concurente, fiecare cu o implicație observabilă distinctă
                                      • „Pentru episodul NVIDIA actual, listează explicațiile concurente (bulă rațională, fluxuri de numerar așteptate explozive, rată de actualizare în scădere) și implicația observabilă a fiecăreia.”
                                      • De exemplu, o bulă implică un raport preț/profit exploziv
                                      • Fluxurile explozive implică profituri explozive, cu un raport stabil
                                    • Date și cod: pe datele cursului, replicînd întîi o cifră cunoscută
                                      • „Implementează GSADF cu r0 = 0.01 + 1.8/sqrt(T) pe închiderile săptămînale Bitcoin din datele cursului și simulează valoarea critică de 95%.”
                                      • Replicăm întîi: GSADF \(= 3{,}85\) și valoarea critică \(2{,}27\) pe 626 de săptămîni

                                    Bucla descoperirii, prompturi reutilizabile (2/2)

                                    Slide 123 în PDF

                                    Promptul de robustețe preînregistrează evaluarea: orizonturi de 30, 60, 90 și 180 de zile, praguri de crah de 10, 20 și 30%, inferență robustă la ferestrele suprapuse și o corecție Holm pe cele 12 celule. Douăsprezece celule încercate și una raportată înseamnă data snooping; douăsprezece celule preînregistrate și corectate înseamnă un test. Promptul de critică îi cere asistentului să acționeze ca referent, iar raportul dă toate cele 12 celule, cu valori p valide, și alarmele care au eșuat.

                                    Pe scurt

                                    • Robustețea, fixată înainte de evaluarea alarmelor
                                      • „Preînregistrează evaluarea alarmei: orizonturi de 30/60/90/180 de zile, praguri de crah de 10/20/30%, inferență robustă la ferestre suprapuse, corecție Holm pe cele 12 celule.”
                                      • Douăsprezece celule încercate și una raportată înseamnă căutarea repetată în aceleași date (data snooping)
                                      • Douăsprezece celule preînregistrate și corectate înseamnă un test
                                    • Critica: îi cerem asistentului să atace rezultatul
                                      • „Joacă rolul unui recenzent: de ce ar putea fi o asociere alarmă–crah un artefact al ferestrelor suprapuse, al folosirii informației viitoare (look-ahead bias) sau al alegerii activelor?”
                                      • Răspuns așteptat: observațiile dependente exagerează semnificația
                                      • Valorile critice sînt calculate pe întregul eșantion
                                      • Sînt alese doar episoade celebre, selecția pe care Greenwood, Shleifer & You (2019) o evită
                                    • Raportul: ratele de succes cu valori p valide, toate cele 12 celule, alarmele care au eșuat
                                      • Prompturile folosite la stabilirea metodologiei se consemnează în AI_USE.md

                                    Verificările cercetătorului

                                    Slide 124 în PDF

                                    Cercetătorul trebuie să verifice patru erori. Datarea nu trebuie să folosească informație din tot eșantionul: tăierea eșantionului la \(t\) și recalcularea trebuie să lase neschimbat semnalul de la \(t\). Testul trebuie să fie pe coada dreaptă, deci pe mersuri aleatoare simulate trebuie să respingă în aproximativ 5% din traiectorii, iar verificările trebuie să acopere și volatilitatea variabilă, multiplicitatea și rezultatele suprapuse.

                                    Pe scurt

                                    • Informație din întregul eșantion în datare
                                      • Valori critice, număr de laguri sau eliminarea tendinței, estimate pe întregul eșantion
                                      • Test: trunchiem eșantionul la \(t\) și recalculăm: semnalul de la \(t\) nu trebuie să se schimbe
                                    • Coada greșită
                                      • Valorile critice ADF pentru coada stîngă (aproximativ \(-2{,}86\)) folosite pentru o alternativă explozivă
                                      • Test: pe traiectorii de mers aleator simulate, testul pe coada dreaptă trebuie să respingă în aproximativ 5% din traiectorii
                                    • Volatilitate variabilă
                                      • Test: valori critice wild bootstrap, pentru Bitcoin \(2{,}82\) în loc de \(2{,}27\)
                                    • Multiplicitatea: multe date, active și ferestre
                                      • Test: rulăm regula pe traiectorii de mers aleator simulate și numărăm traiectoriile cu cel puțin o alarmă
                                    • Rezultate suprapuse: testul exact al lui Fisher sau testul \(\chi^2\) exagerează semnificația
                                      • Test: bootstrap pe blocuri sau rotații circulare ale seriei alarmelor
                                      • Excludem ferestrele tăiate de sfîrșitul datelor

                                    Mini studiu de caz: ce spune și ce nu spune rezultatul

                                    Slide 125 în PDF

                                    O valoare p unilaterală mare nu este o dovadă a lipsei de informație; ea doar nu susține o probabilitate mai mare de crah după alarme. Ambele estimații punctuale sînt negative, iar valorile p unilaterale prin rotație pentru o rată mai mică a crahurilor după alarme sînt 0,07 pentru Bitcoin și 0,02 pentru Nasdaq 100, o lectură post-hoc compatibilă cu alarme emise în creșteri constante. Valorile p prin rotație presupun că, sub \(H_0\), orice deplasare circulară a seriei alarmelor, de cel puțin 26 de pași, este la fel de probabilă ca alinierea observată.

                                    Pe scurt

                                    • O valoare p unilaterală mare nu dovedește lipsa informației
                                      • Arată doar că datele nu susțin o probabilitate de crah mai mare după alarme
                                      • Ambele estimări punctuale sînt negative
                                      • Valoarea p unilaterală din rotații pentru \(\Delta < 0\), o rată de crah mai mică după alarme: \(0{,}07\) pentru Bitcoin și \(0{,}02\) pentru Nasdaq 100
                                      • Bitcoin: acest \(0{,}07\) și valoarea p unilaterală Newey–West \(0{,}024\) răspund aceleiași întrebări sub ipoteze nule diferite (rotații staționare, față de o regresie cu erori HAC)
                                      • Lectură post-hoc, bilaterală: alarmele apar în creșteri constante care nu s-au încheiat cu un crah în 90 de zile
                                    • Ipoteza din spatele valorilor p din rotații
                                      • Sub \(H_0\), orice deplasare circulară a seriei alarmelor (cel puțin 26 de pași, capetele unite) este la fel de probabilă ca alinierea observată
                                      • Este mai restrictivă decît egalitatea ratelor: cere serii staționare și alarme independente de procesul crahurilor
                                      • Deci valorile p sînt exploratorii
                                      • Nivelul lor se verifică prin simulare sub procese nule plauzibile

                                    Acronime folosite în acest material (1/2)

                                    Slide 127 în PDF
                                    • ADF: Augmented Dickey–Fuller (test) — testul Dickey–Fuller augmentat
                                    • AI: Artificial Intelligence — inteligență artificială
                                    • AR: AutoRegressive model — model autoregresiv
                                    • BET: Bucharest Exchange Trading (index) — indicele de referință al Bursei de Valori București
                                    • BET-FI: BET Financial Investment companies index — indicele BVB (Bursa de Valori București) al societăților de investiții financiare
                                    • BSADF: Backward Sup Augmented Dickey–Fuller (statistic) — statistica Dickey–Fuller augmentată supremă, calculată înapoi de la fiecare dată
                                    • CI: Confidence Interval — interval de încredere
                                    • CoVaR: Conditional Value-at-Risk — VaR-ul sistemului condiționat de starea unei instituții
                                    • DOI: Digital Object Identifier — identificatorul permanent al unui articol
                                    • EM: Expectation-Maximisation (algorithm) — algoritmul expectation–maximization: pasul E (media condiționată) și pasul M (maximizarea)
                                    • FRED: Federal Reserve Economic Data — baza de date economice a Rezervei Federale (St. Louis)
                                    • FWER: Family-Wise Error Rate — probabilitatea de cel puțin o eroare de tip I în familia de teste
                                    • GARCH: Generalised AutoRegressive Conditional Heteroskedasticity — heteroscedasticitate condiționată autoregresivă generalizată
                                    • GSADF: Generalised Sup Augmented Dickey–Fuller (test) — testul Dickey–Fuller augmentat suprem generalizat

                                    Acronime folosite în acest material (2/2)

                                    Slide 128 în PDF
                                    • HAC: Heteroskedasticity and Autocorrelation Consistent (standard errors) — erori standard robuste la heteroscedasticitate și autocorelație
                                    • JLS: Johansen–Ledoit–Sornette (model) — modelul Johansen–Ledoit–Sornette
                                    • JST: Jordà–Schularick–Taylor (Macrohistory Database) — baza de date Macrohistory Jordà–Schularick–Taylor
                                    • LPPL: Log-Periodic Power Law — legea de putere log-periodică
                                    • LPPLS: Log-Periodic Power Law Singularity (model) — modelul singularității de tip lege de putere log-periodică
                                    • LR: Likelihood Ratio (test) — testul raportului de verosimilitate
                                    • MC: Monte Carlo (simulation) — simulare Monte Carlo
                                    • NVIDIA: NVIDIA Corporation (company name, US chip designer) — NVIDIA Corporation (nume de companie, proiectant american de cipuri)
                                    • OLS: Ordinary Least Squares — metoda celor mai mici pătrate
                                    • PIB: Produsul Intern Brut
                                    • PSY: Phillips–Shi–Yu (bubble test and date-stamping procedure) — procedura Phillips–Shi–Yu de testare și datare a bulelor
                                    • PWY: Phillips–Wu–Yu (bubble test and date-stamping procedure) — procedura Phillips–Wu–Yu de testare și datare a bulelor
                                    • SADF: Sup Augmented Dickey–Fuller (test) — testul Dickey–Fuller augmentat suprem
                                    • SE: Standard Error — eroare standard
                                    • SRISK: Systemic RISK (capital shortfall measure) — deficitul de capital al unei bănci într-o criză sistemică
                                    • SUA: Statele Unite ale Americii
                                    • USD: United States Dollar — dolarul american
                                    • VaR: Value-at-Risk — valoarea la risc

                                    Prețuri EODHD (Nasdaq 100, BET, Cisco, NVIDIA, Tesla, GameStop, Bitcoin, Ethereum, Dogecoin), pînă la 18 sept. 2026. Raportul preț/dividend S&P Composite: datele publice ale lui Robert J. Shiller, ian. 1871–iun. 2026. 48 de industrii americane: Kenneth French Data Library, iul. 1926–sept. 2026. Locuințe: FRED (CSUSHPINSA, HSN1FNSA). Credit, prețuri și crize: Jordà–Schularick–Taylor Macrohistory Database (R6), 18 economii avansate, 1950–2020. Valorile critice, ajustările LPPLS și modelele Markov-switching sînt calculate cu codul capitolului; în browser se recalculează doar combinațiile lor.

                                    Bibliografie