

Statistica piețelor financiare

Capitolul 11 · Piețe fractale și memorie lungă

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; tabelele și exemplele lucrate se recalculează odată cu el. Abrevieri: FMH (fractal market hypothesis, ipoteza pieței fractale), R/S (rescaled range, amplitudinea rescalată), DFA (detrended fluctuation analysis, analiza fluctuațiilor fără tendință), GPH (estimatorul Geweke–Porter-Hudak), fBm (fractional Brownian motion, mișcarea browniană fracționară), fGn (fractional Gaussian noise, zgomotul gaussian fracționar), ARFIMA (autoregressive fractionally integrated moving average), ACF (autocorrelation function, funcția de autocorelație), AR(1) (model autoregresiv de ordinul 1), GARCH (generalised autoregressive conditional heteroskedasticity), OLS (ordinary least squares, metoda celor mai mici pătrate), SE (standard error, eroarea standard), i.i.d. (independente și identic distribuite), VaR (value at risk, valoarea expusă la risc), TLV (Banca Transilvania), SNP (OMV Petrom).

Autosimilaritate și fractali · Hurst, Nilul și statistica R/S · Memoria lungă: definiții și modele · Estimatori ai memoriei lungi · Memorie lungă aparentă · Memoria lungă a volatilității · Exponenți Hurst pe ferestre mobile · Memoria lungă și riscul

Autosimilaritate și fractali

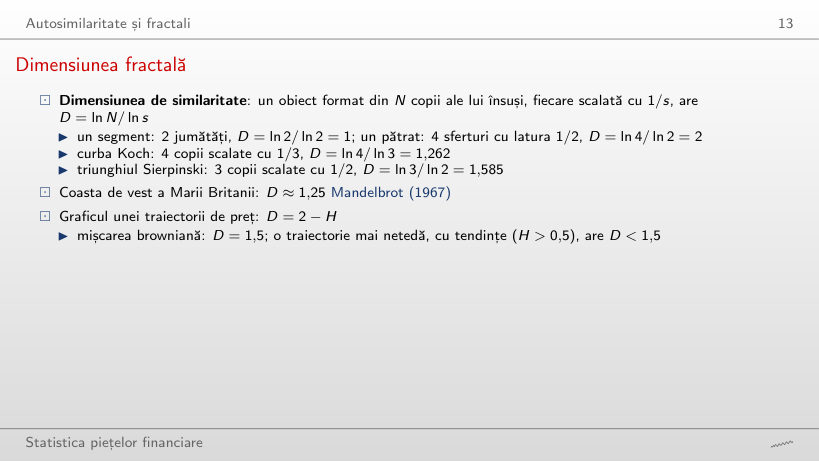
Dimensiunea fractală
Slide-ul 13: Dimensiunea fractală
Slide-ul 13

Exemplu lucrat: dimensiunea prin numărarea cutiilor (calcul suplimentar)

\[D = \frac{\ln N}{\ln s}, \qquad N(\varepsilon) \propto \varepsilon^{-D}, \qquad D_{\text{fBm}} = 2 - H\]
      Întrebare pentru sală Numărăm cutiile pe traiectoria fBm cu H = 0,5 (calcul suplimentar, care nu este în curs). Ce dimensiune iese?
      Răspuns

      Circa 1,5: panta este 1,47 cu ε de la 1/2 la 1/128, aproape de D = 2 − H = 1,5. Traiectoria este o curbă, dar atît de neregulată încît numărul de cutii crește ca ε^(−1,5), nu ca ε^(−1). Pentru H = 0,1 numărarea dă doar 1,74 în loc de 1,9: cu 1000 de puncte, neregularitatea de sub pasul de timp nu se vede, deci D este subestimat la traiectoriile foarte neregulate.

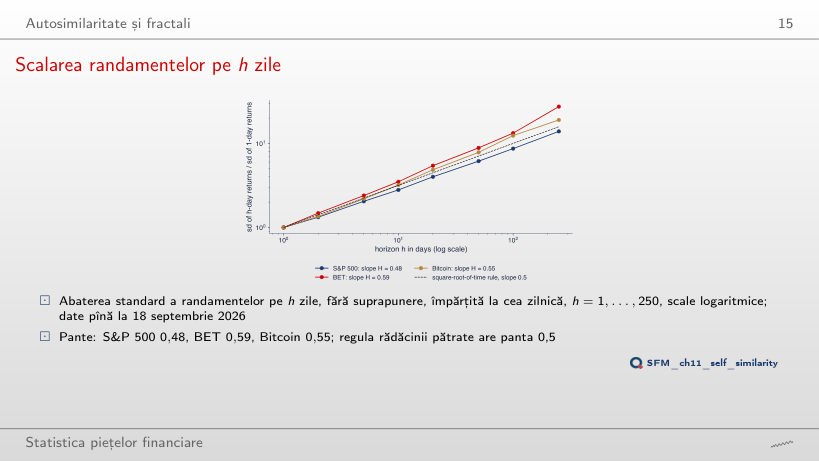
      Scalarea randamentelor pe h zile
      Slide-ul 15: Scalarea randamentelor pe h zile
      Slide-ul 15
        Întrebare pentru sală S&P 500: raportul dintre abaterea standard a randamentelor pe 10 zile și cea zilnică este peste sau sub √10 = 3,16?
        Răspuns

        Sub: 2,80. Randamentele zilnice ale S&P 500 au autocorelația de ordinul 1 negativă, −0,099, deci zilele succesive se compensează parțial (ușoară revenire la medie). BET are 3,50, peste √10 (autocorelație pozitivă), iar Bitcoin 3,20, aproape de √10.

        Hurst, Nilul și statistica R/S

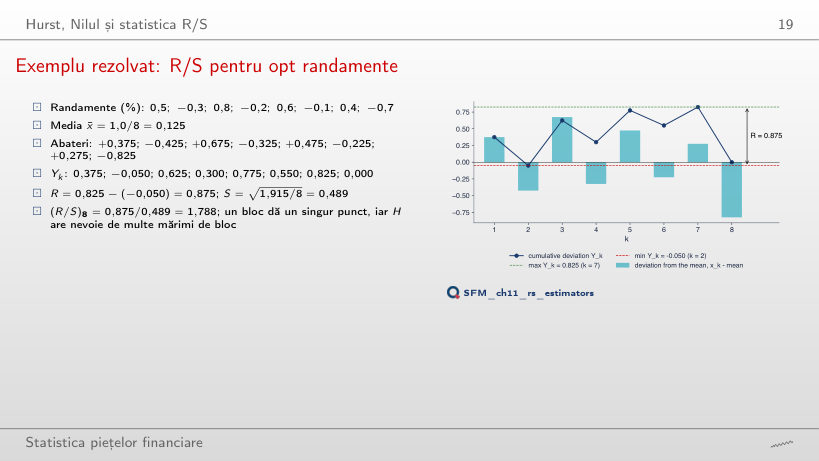
        Exemplu rezolvat: R/S pentru opt randamente
        Slide-ul 19: Exemplu rezolvat: R/S pentru opt randamente
        Slide-ul 19

        Exemplu lucrat: R/S pentru un bloc

        \[Y_k = \sum_{j=1}^{k}(x_j - \bar x), \quad R_n = \max_k Y_k - \min_k Y_k, \quad S_n = \sqrt{\tfrac1n \sum_j (x_j - \bar x)^2}, \quad (R/S)_n = R_n/S_n\]
            Întrebare pentru sală ▶ trece la ferestre de 8 zile ale S&P 500. În 9–18 martie 2020 abaterea standard este 7,56%, de circa 15 ori mai mare decît în exemplul din curs (0,489). Cum se compară (R/S)₈ cu 1,788?
            Răspuns

            Este de același ordin: 1,530. R și S cresc împreună cu volatilitatea, deci raportul nu are unitate de măsură; pentru 8 valori R/S rămîne între circa 1,5 și 2,8 (2,317 în ianuarie 2000, 2,774 în octombrie 2008, 2,155 în septembrie 2026). Împărțirea la S face statistica comparabilă între active.

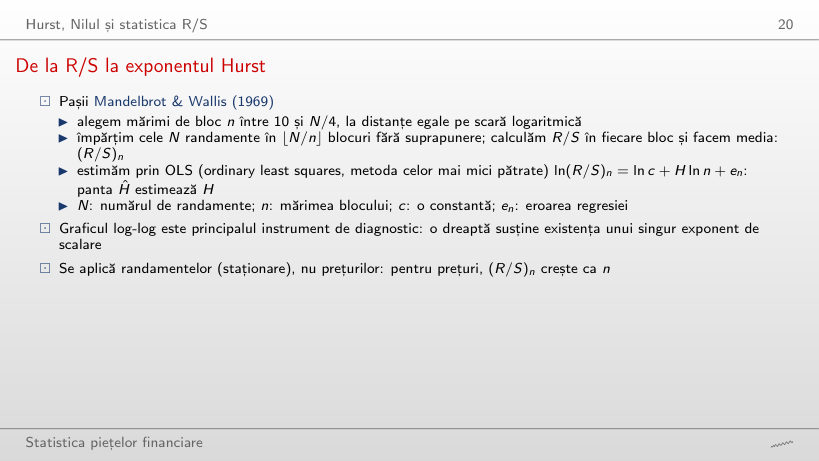
            De la R/S la exponentul Hurst
            Slide-ul 20: De la R/S la exponentul Hurst
            Slide-ul 20

            Exemplu lucrat: panta graficului log-log

            \[\log_{10}(R/S)_n = \log_{10} c + H \log_{10} n + e_n, \qquad \hat H = \frac{\sum (u - \bar u)(v - \bar v)}{\sum (u - \bar u)^2}\]
                Întrebare pentru sală Panta OLS a lui log₁₀ (R/S)_n pentru randamentele S&P 500 este 0,530. Ce devine ea pentru randamentele absolute |r|?
                Răspuns

                Circa 0,86 (0,861), mult peste banda i.i.d. [0,51; 0,57]: memorie lungă a volatilității. Pentru randamente, 0,530 se află în bandă, deoarece R/S este deplasat în sus în eșantioane mici.

                Memoria lungă: definiții și modele

                Exemplu rezolvat: descreșterea autocorelației la memoria lungă și la memoria scurtă
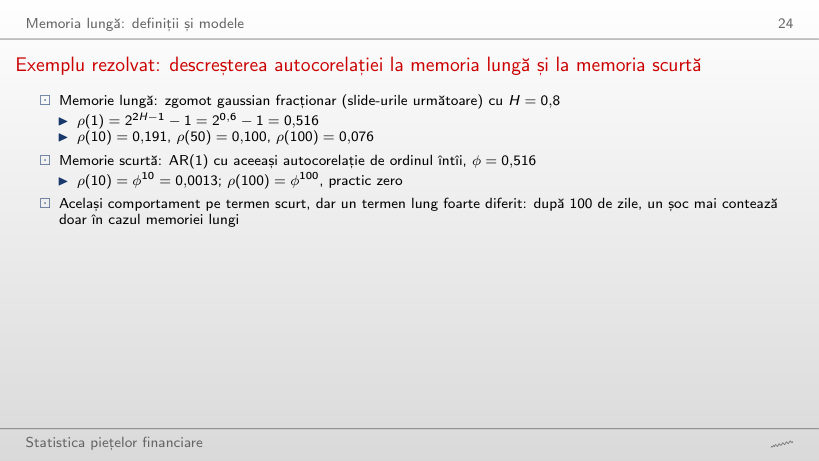
                Slide-ul 24: Exemplu rezolvat: descreșterea autocorelației la memoria lungă și la memoria scurtă
                Slide-ul 24

                Exemplu lucrat: fGn față de AR(1)

                \[\rho_{\text{fGn}}(k) = \tfrac12\left(|k + 1|^{2H} - 2|k|^{2H} + |k - 1|^{2H}\right), \qquad \rho_{\text{AR}}(k) = \phi^k, \ \phi = \rho(1)\]
                    Întrebare pentru sală ▶ crește H al fGn de la 0,55 la 0,95. Cum se schimbă ρ(100)?
                    Răspuns

                    Crește de la circa 0,001 (H = 0,55) la circa 0,54 (H = 0,95); la H = 0,8 este 0,076. Pentru H mare, ρ(k) scade ca k^(2H − 2), adică foarte încet. AR(1) cu același ρ(1) are ρ(100) practic 0 pentru orice H: scăderea lui este geometrică.

                    Traiectorii fBm pentru trei exponenți Hurst
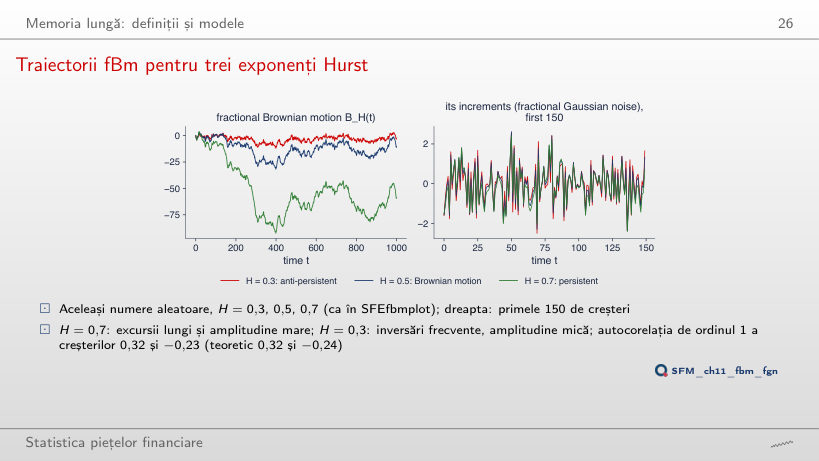
                    Slide-ul 26: Traiectorii fBm pentru trei exponenți Hurst
                    Slide-ul 26
                      Întrebare pentru sală Ce autocorelație de ordinul 1 au creșterile traiectoriei cu H = 0,7?
                      Răspuns

                      Teoretic 2^(2H − 1) − 1 = 2^0,4 − 1 = 0,32; pe cele 1000 de creșteri simulate, 0,32 (0,316). Pentru H = 0,3: −0,23 pe date, −0,24 teoretic. H nu este o autocorelație și nici o probabilitate.

                      ACF a zgomotului gaussian fracționar
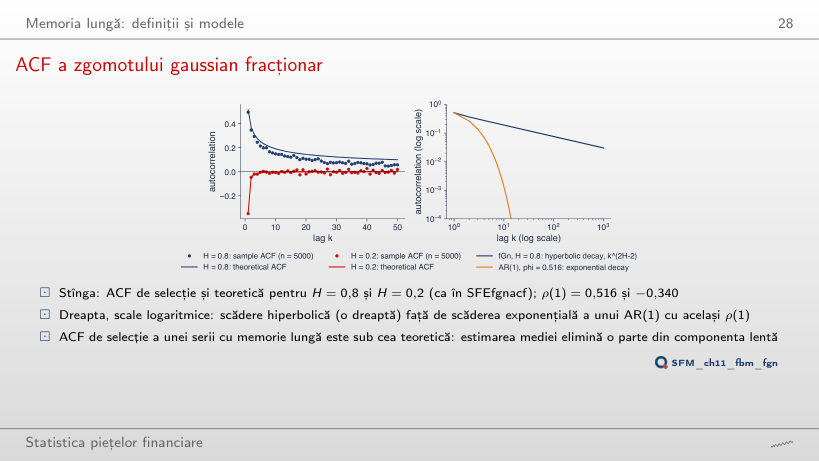
                      Slide-ul 28: ACF a zgomotului gaussian fracționar
                      Slide-ul 28
                        Întrebare pentru sală Pe slide, ACF de selecție a fGn cu H = 0,8 este sub cea teoretică. De ce?
                        Răspuns

                        Estimarea mediei elimină o parte din componenta lentă a seriei: cu memorie lungă, media de selecție urmează valurile lungi, iar abaterile de la ea sînt mai puțin corelate. Pe lagurile 1–50, ACF de selecție este în medie cu 0,040 sub cea teoretică. Simularea prin scufundare circulantă este exactă, iar formula ACF a fGn este exactă la orice lag.

                        ARFIMA(0,d,0) cu d = 0,4 și d = -0,4
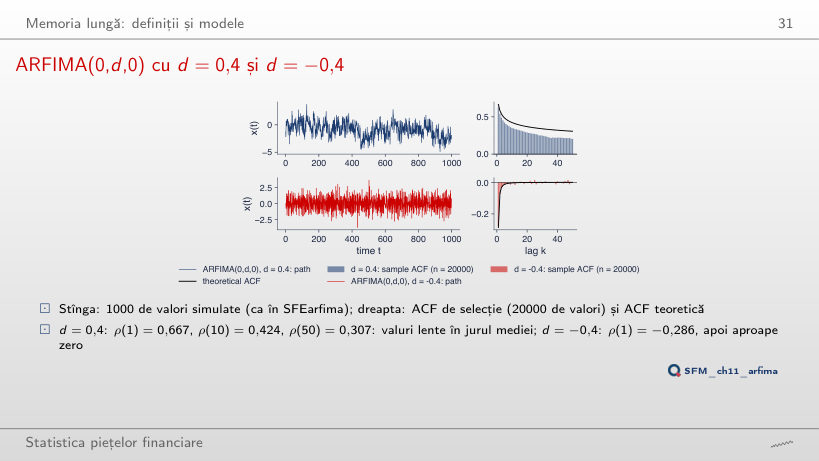
                        Slide-ul 31: ARFIMA(0,d,0) cu d = 0,4 și d = -0,4
                        Slide-ul 31
                          Întrebare pentru sală ARFIMA(0,d,0) cu d = 0,4: ρ(1) = 0,667. Cît este ρ(50)?
                          Răspuns

                          0,307: scăderea hiperbolică păstrează mult din ρ(1), de aceea seria face valuri lente în jurul mediei. Un AR(1) cu φ = 0,667 ar avea ρ(50) = 0,667⁵⁰, practic 0. Cu d = 0,1, ρ(50) este doar 0,005.

                          Exemplu rezolvat: ARFIMA(0; 0,3; 0)
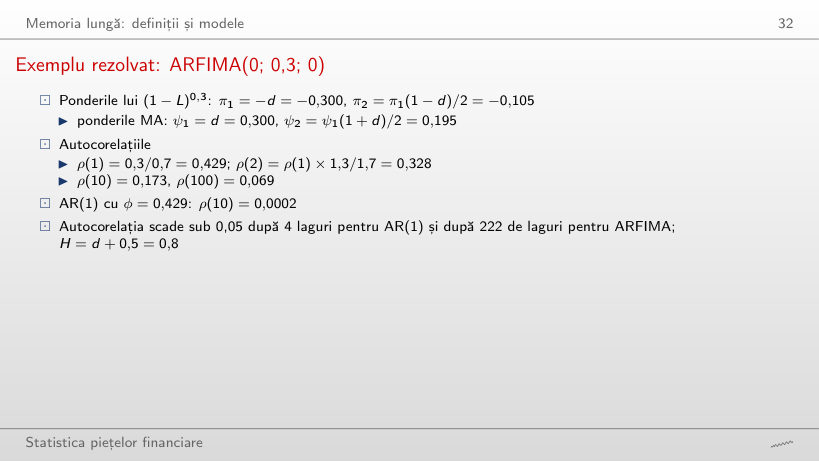
                          Slide-ul 32: Exemplu rezolvat: ARFIMA(0; 0,3; 0)
                          Slide-ul 32

                          Exemplu lucrat: ponderile și autocorelațiile ARFIMA(0,d,0)

                          \[\pi_j = \pi_{j-1}\frac{j - 1 - d}{j}, \qquad \psi_j = \psi_{j-1}\frac{j - 1 + d}{j}, \qquad \rho(k) = \rho(k - 1)\frac{k - 1 + d}{k - d}\]
                              Întrebare pentru sală ARFIMA(0; 0,3; 0): după cîte laguri scade autocorelația sub 0,05?
                              Răspuns

                              După 222 de laguri; un AR(1) cu același ρ(1) = 0,429 scade sub 0,05 după 4 laguri. ρ(k) tinde totuși la 0 (staționaritate, d < 0,5), doar foarte încet: ρ(100) = 0,069.

                              Estimatori ai memoriei lungi

                              Analiza fluctuațiilor fără tendință (DFA)
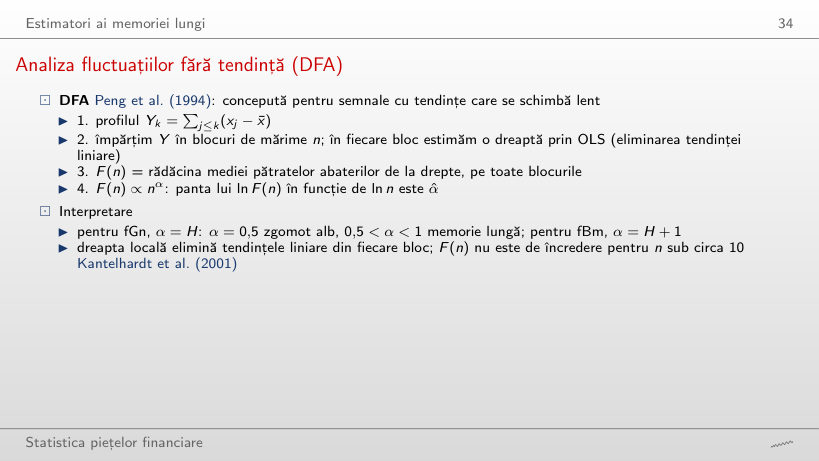
                              Slide-ul 34: Analiza fluctuațiilor fără tendință (DFA)
                              Slide-ul 34

                              Exemplu lucrat: fluctuația F(n)

                              \[Y_k = \sum_{j \le k}(x_j - \bar x), \qquad F(n) = \sqrt{\frac{1}{mn}\sum_{b=1}^{m}\sum_{i=1}^{n}\big(Y_{(b-1)n+i} - \hat a_b - \hat b_b\, i\big)^2} \propto n^{\alpha}\]
                                  Întrebare pentru sală Cum se schimbă F(n) al randamentelor S&P 500 cînd n crește de la 10 la 1678?
                                  Răspuns

                                  Crește de circa 13 ori (de la 0,935 la 12,37), aproape cît √(1678/10) = 13,0, deoarece α̂ = 0,49 ≈ 0,5. Pentru |r| crește de circa 100 de ori: α̂ = 0,95. F(n) crește proporțional cu n doar pentru un profil cu tendință (fBm are α = H + 1).

                                  R/S și DFA: S&P 500 din 2000
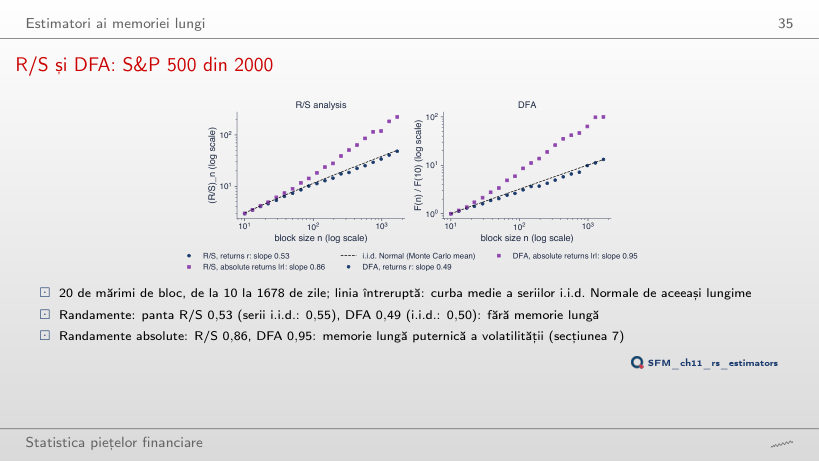
                                  Slide-ul 35: R/S și DFA: S&P 500 din 2000
                                  Slide-ul 35
                                    Întrebare pentru sală Randamentele S&P 500 au panta R/S 0,53. Este o dovadă de H > 0,5?
                                    Răspuns

                                    Nu: seriile i.i.d. Normale de aceeași lungime dau în medie panta 0,55, pentru că R/S este deplasat în sus în eșantioane mici. DFA dă 0,49, față de 0,50 pentru seriile i.i.d. Randamentele absolute au R/S 0,86 și DFA 0,95: memoria lungă este în volatilitate.

                                    Regresia GPH pe log-periodogramă
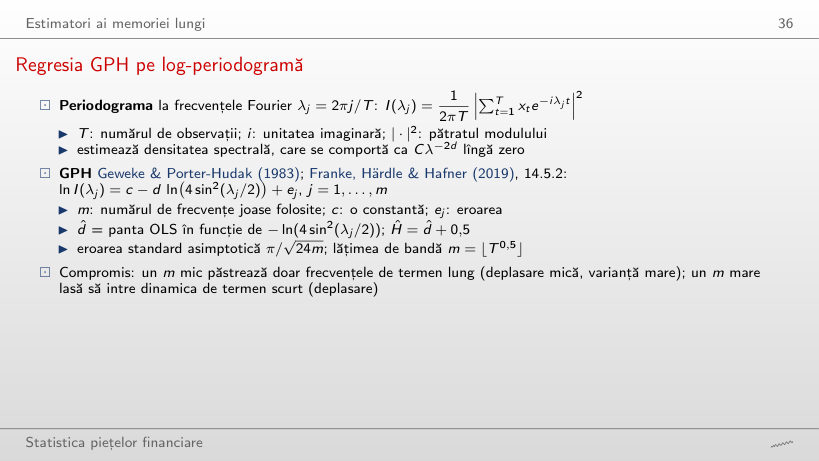
                                    Slide-ul 36: Regresia GPH pe log-periodogramă
                                    Slide-ul 36

                                    Exemplu lucrat: regresia GPH

                                    \[\ln I(\lambda_j) = c - d\,\ln\!\big(4\sin^2(\lambda_j/2)\big) + e_j, \quad j = 1, \dots, m, \qquad \mathrm{SE} = \pi/\sqrt{24m}\]
                                        Întrebare pentru sală Randamentele S&P 500: d̂ = 0,036, SE = π/√(24 × 81) = 0,071. Ce lățime are intervalul de 95% și conține el 0?
                                        Răspuns

                                        Circa 0,28, de la −0,103 la 0,176, și conține 0: estimarea nu se separă de 0 prin acest test. Asta nu dovedește că d = 0, doar că datele sînt compatibile cu d = 0. Pentru |r|, intervalul este [0,33; 0,61].

                                        GPH: randamentele și randamentele absolute S&P 500
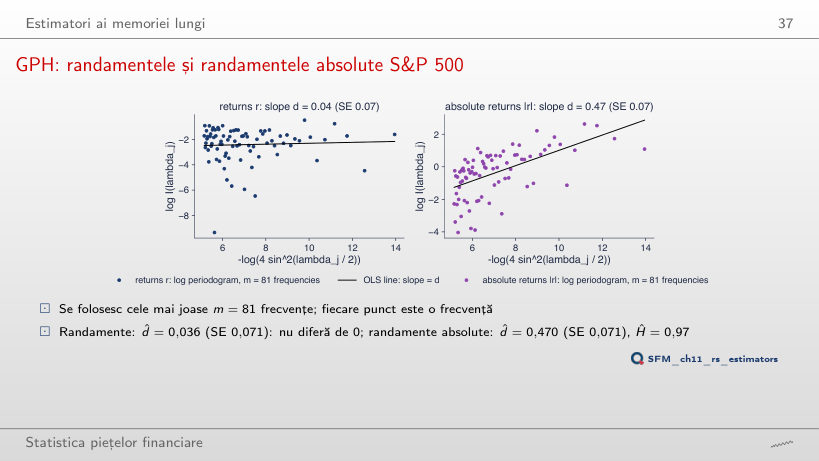
                                        Slide-ul 37: GPH: randamentele și randamentele absolute S&P 500
                                        Slide-ul 37
                                          Întrebare pentru sală Lățimea de bandă trece de la m = 81 (T^0,5) la m = 477 (T^0,7). Ce se întîmplă cu d̂ pentru |r| și cu SE?
                                          Răspuns

                                          SE scade de la 0,071 la 0,029, iar d̂ crește de la 0,470 la 0,554: frecvențele mai mari aduc mai multă informație, dar și dinamica de termen scurt a volatilității. La m = 33 (T^0,4), d̂ = 0,364 cu SE 0,112.

                                          Testul R/S modificat al lui Lo
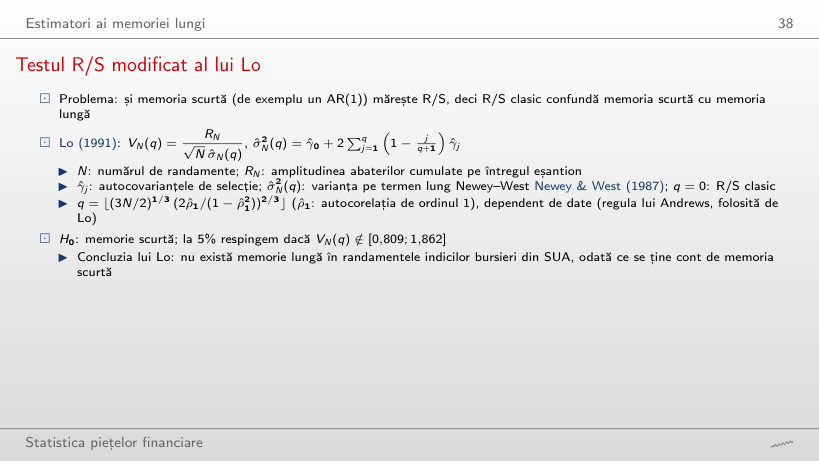
                                          Slide-ul 38: Testul R/S modificat al lui Lo
                                          Slide-ul 38

                                          Exemplu lucrat: statistica V_N(q)

                                          \[V_N(q) = \frac{R_N}{\sqrt{N}\,\hat\sigma_N(q)}, \qquad \hat\sigma^2_N(q) = \hat\gamma_0 + 2\sum_{j=1}^{q}\Big(1 - \frac{j}{q + 1}\Big)\hat\gamma_j\]

                                            Testul lui Lo pe cele șase serii (la 5%: memoria scurtă este respinsă în afara [0,809; 1,862])

                                              Întrebare pentru sală Randamentele S&P 500: ρ̂₁ = −0,099 și N = 6 714. Ce q dă regula lui Andrews?
                                              Răspuns

                                              7: (3N/2)^(1/3) = 21,60 și (2|ρ̂₁|/(1 − ρ̂₁²))^(2/3) = 0,341, produsul 7,36. Corecția depinde de mărimea lui ρ̂₁, nu de semnul lui. Cu q = 7, V = 1,56 se află în [0,809; 1,862]; pentru |r|, q = 15 și V = 2,66: memoria scurtă este respinsă.

                                              R/S clasic față de R/S modificat: mărimea și puterea testului
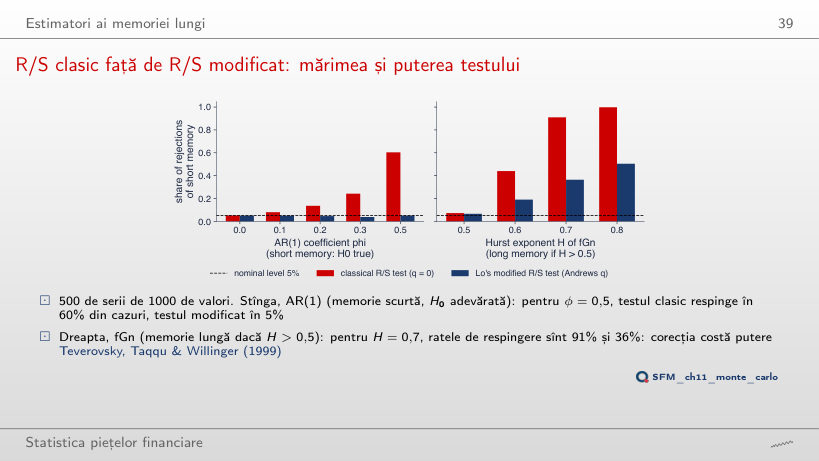
                                              Slide-ul 39: R/S clasic față de R/S modificat: mărimea și puterea testului
                                              Slide-ul 39
                                                Întrebare pentru sală Pentru AR(1) cu φ = 0,5 (memorie scurtă, H₀ adevărată), în ce proporție respinge testul R/S clasic memoria scurtă la 5%?
                                                Răspuns

                                                În 60% din cazuri; testul modificat al lui Lo, în 5%, cît este nivelul nominal. R/S clasic confundă memoria scurtă cu memoria lungă. Corecția costă putere: pentru fGn cu H = 0,7, ratele de respingere sînt 91% (clasic) și 36% (modificat).

                                                Monte Carlo: deplasarea și dispersia estimatorilor
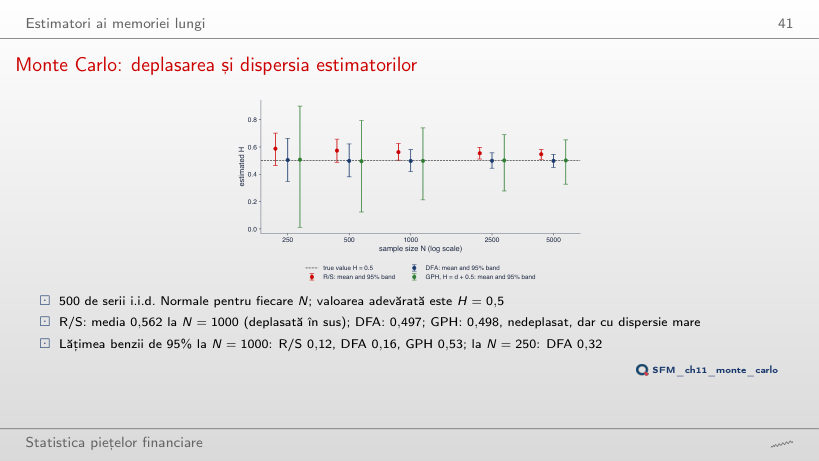
                                                Slide-ul 41: Monte Carlo: deplasarea și dispersia estimatorilor
                                                Slide-ul 41
                                                  Întrebare pentru sală La N = 1000, care estimator are cea mai largă bandă de 95% sub H = 0,5?
                                                  Răspuns

                                                  GPH: lățimea 0,53, față de 0,16 pentru DFA și 0,12 pentru R/S. GPH este practic nedeplasat (media 0,498), dar folosește doar m = 31 de frecvențe; R/S are banda cea mai îngustă, dar centrată la 0,562, nu la 0,5.

                                                  S&P 500: toți estimatorii
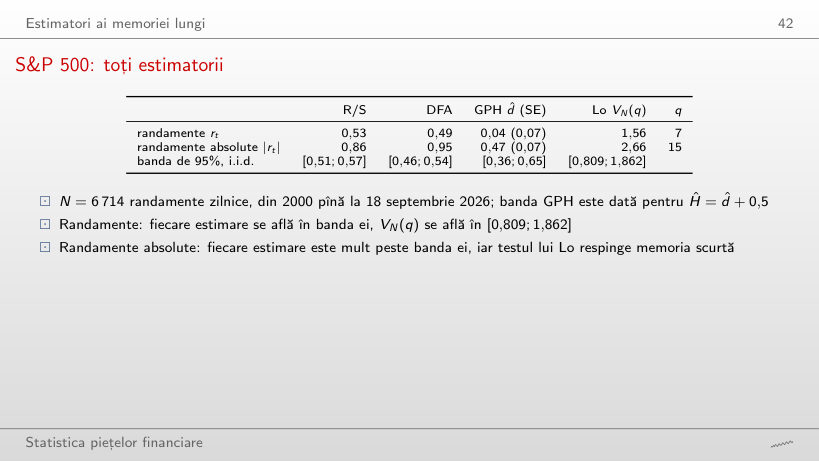
                                                  Slide-ul 42: S&P 500: toți estimatorii
                                                  Slide-ul 42

                                                  Toți estimatorii; benzile de 95% vin din 500 de serii i.i.d. de aceeași lungime (cu roșu: în afara benzii)

                                                    Întrebare pentru sală Pentru randamentele S&P 500, doar un estimator ar părea să indice H > 0,5. Care și de ce nu este o dovadă?
                                                    Răspuns

                                                    R/S, cu 0,53: banda lui i.i.d. pentru N = 6 714 este [0,51; 0,57], deci 0,53 se află în ea. DFA (0,49), GPH (Ĥ = 0,54, d̂ ± 1,96 SE = [−0,10; 0,18]) și testul lui Lo (V = 1,56) sînt toate compatibile cu absența memoriei lungi.

                                                    Memorie lungă aparentă

                                                    Nilul: R/S înainte și după eliminarea rupturii
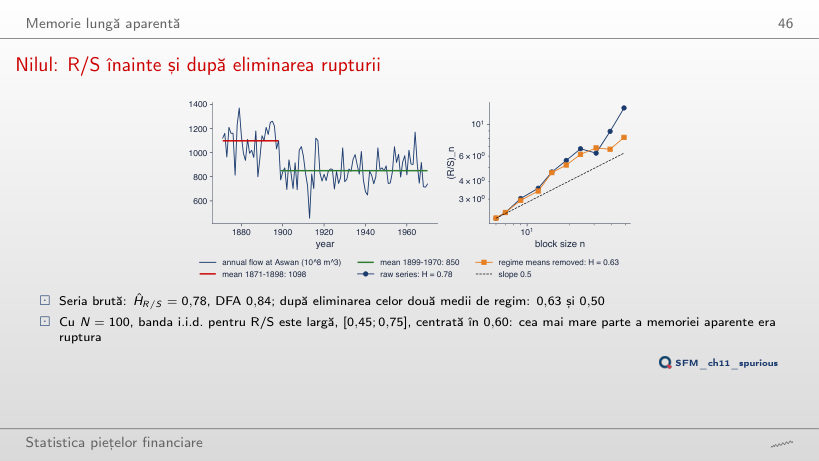
                                                    Slide-ul 46: Nilul: R/S înainte și după eliminarea rupturii
                                                    Slide-ul 46
                                                      Întrebare pentru sală După eliminarea celor două medii de regim (ruptura din 1898), ce devine Ĥ_R/S al Nilului (0,78 pe seria brută)?
                                                      Răspuns

                                                      0,63, în banda i.i.d. [0,45; 0,75] pentru N = 100, centrată în 0,60; DFA scade de la 0,84 la 0,50. Cea mai mare parte a memoriei aparente era ruptura, nu persistența debitelor.

                                                      Memorie lungă aparentă în simulări
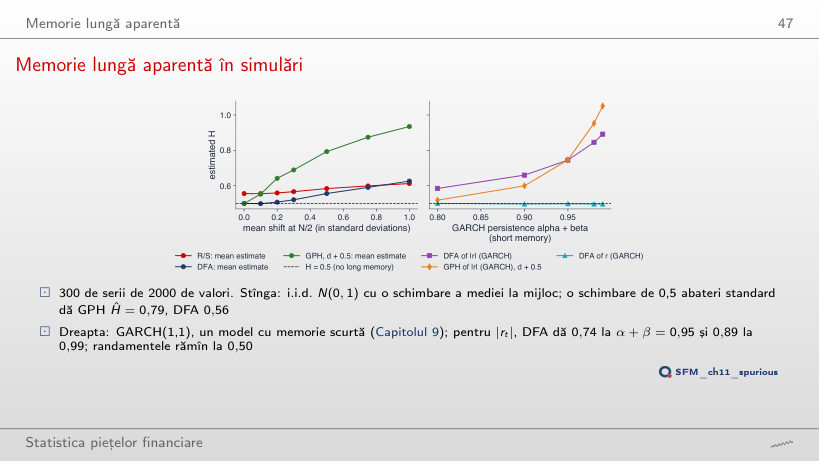
                                                      Slide-ul 47: Memorie lungă aparentă în simulări
                                                      Slide-ul 47
                                                        Întrebare pentru sală O serie i.i.d. are o schimbare a mediei de 0,5 abateri standard la mijloc. Ce Ĥ dă GPH, în medie?
                                                        Răspuns

                                                        Circa 0,79 (DFA 0,56), deși seria nu are nicio memorie. Abaterea comună de la media generală face ca observațiile din același regim să pară corelate la toate lagurile. La N = 4000, GPH dă tot 0,79: memoria aparentă nu dispare cu mai multe date.

                                                        Memoria lungă a volatilității

                                                        S&P 500: ACF pentru rₜ, |rₜ| și rₜ²
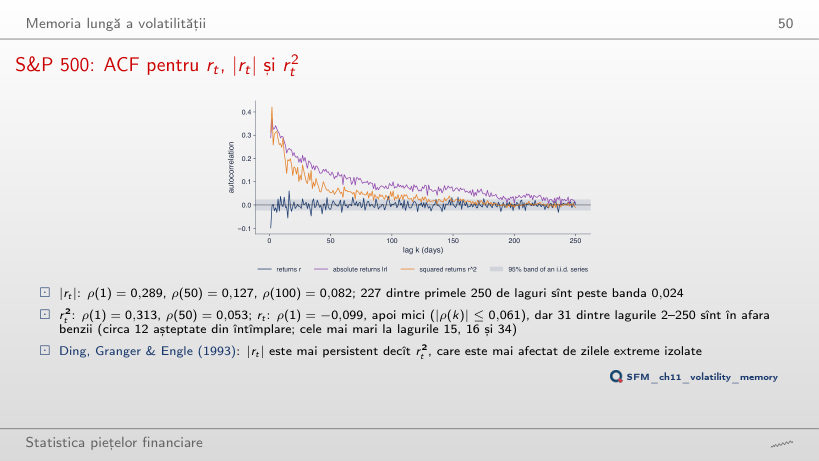
                                                        Slide-ul 50: S&P 500: ACF pentru rₜ, |rₜ| și rₜ²
                                                        Slide-ul 50
                                                          Întrebare pentru sală Cîte dintre lagurile 2–250 ale ACF a randamentelor S&P 500 sînt în afara benzii de 95%?
                                                          Răspuns

                                                          31, față de circa 12 așteptate din întîmplare (5% din 249); cele mai mari la lagurile 15, 16 și 34, toate sub 0,061 în valoare absolută. Banda 1,96/√n este o referință asimptotică pentru o serie i.i.d.; cu volatility clustering, autocorelațiile de selecție variază mai mult decît arată ea, deci depășirile nu dovedesc, singure, predictibilitatea.

                                                          Șase piețe: randamente și randamente absolute
                                                          Slide-ul 51: Șase piețe: randamente și randamente absolute
                                                          Slide-ul 51

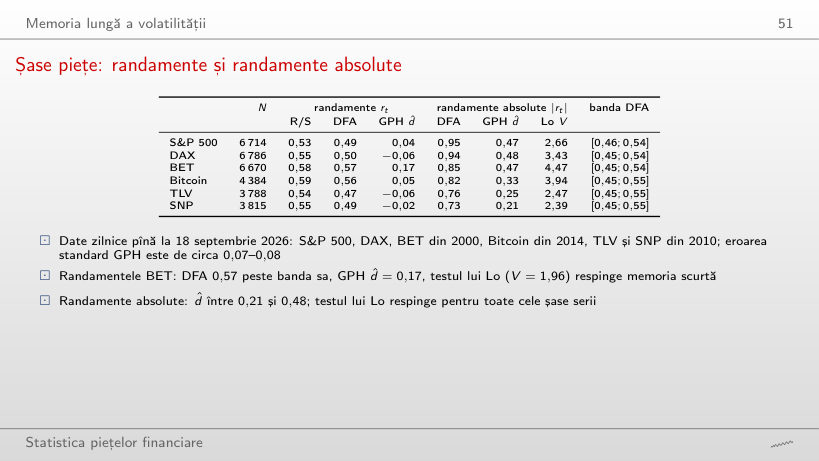
                                                          Șase piețe (cu roșu: DFA peste bandă, testul lui Lo respinge memoria scurtă)

                                                            Întrebare pentru sală Pentru randamentele căror serii exclude intervalul d̂ ± 1,96 SE valoarea 0?
                                                            Răspuns

                                                            Doar pentru BET: d̂ = 0,17, intervalul [0,03; 0,31]. Tot la BET, DFA (0,57) este peste bandă și testul lui Lo (V = 1,96) respinge memoria scurtă. Pentru |r|, d̂ este între 0,21 și 0,48, iar testul lui Lo respinge pe toate cele șase serii.

                                                            Șase piețe: exponenții DFA și testul permutării
                                                            Slide-ul 52: Șase piețe: exponenții DFA și testul permutării
                                                            Slide-ul 52
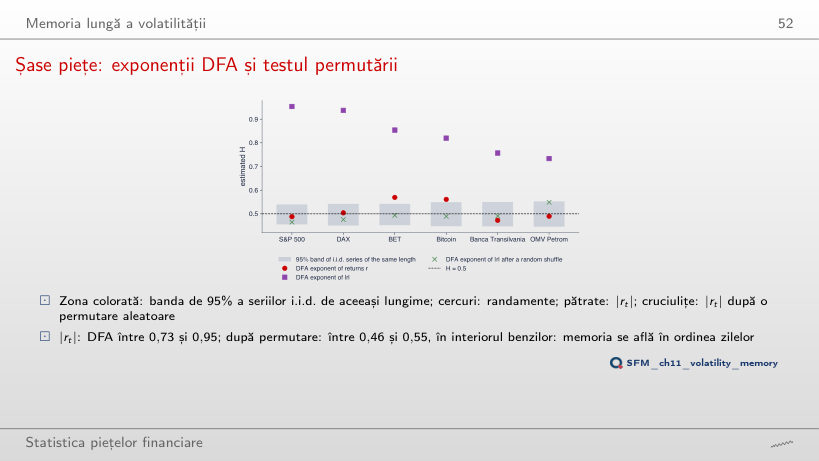
                                                              Întrebare pentru sală După o permutare aleatoare a lui |r|, ce devine exponentul DFA (între 0,73 și 0,95 înainte)?
                                                              Răspuns

                                                              Scade între 0,46 și 0,55, în interiorul benzilor i.i.d.: permutarea păstrează distribuția (deci și cozile groase) și distruge doar ordinea zilelor. Memoria lungă a volatilității se află în ordinea zilelor.

                                                              Exponenți Hurst pe ferestre mobile

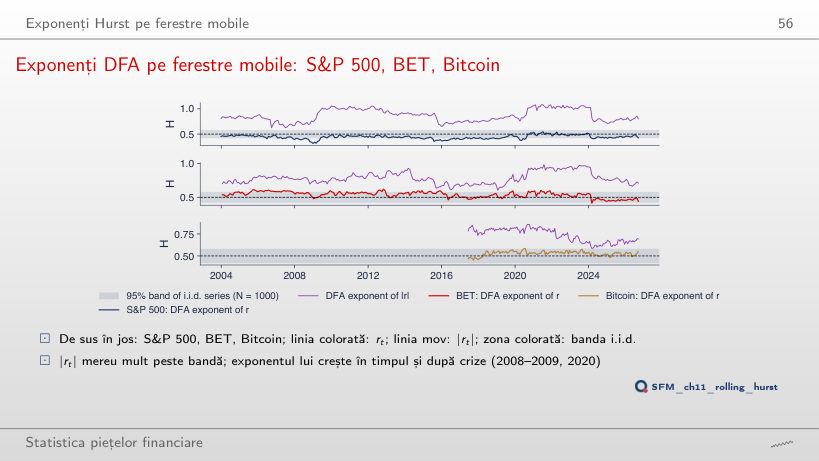
                                                              Exponenți DFA pe ferestre mobile: S&P 500, BET, Bitcoin
                                                              Slide-ul 56: Exponenți DFA pe ferestre mobile: S&P 500, BET, Bitcoin
                                                              Slide-ul 56
                                                                Întrebare pentru sală S&P 500, ferestre de 1000 de zile: ce pondere din ferestre are exponentul DFA al randamentelor sub banda i.i.d.?
                                                                Răspuns

                                                                24%, niciuna peste. Minimul, 0,32, este atins la 31 decembrie 2008: inversări zilnice (antipersistență) în panică. Ferestrele consecutive au în comun 979 din 1000 de observații, deci 24% nu înseamnă 65 de rezultate independente.

                                                                Memoria lungă și riscul

                                                                Scalarea riscului cu h^H
                                                                Slide-ul 60: Scalarea riscului cu h^H
                                                                Slide-ul 60

                                                                Exemplu lucrat: VaR 1% pe h zile

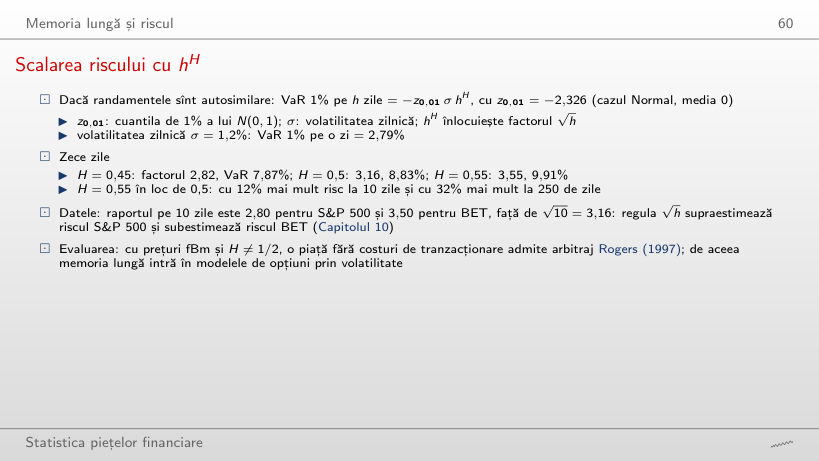
                                                                \[\mathrm{VaR}_{0{,}01}(h) = -z_{0{,}01}\,\sigma\,h^{H}, \qquad z_{0{,}01} = -2{,}326, \quad \sigma = 1{,}2\%\]
                                                                    Întrebare pentru sală Cu H = 0,55 în loc de 0,5, cu cît crește VaR 1% pe 10 zile, la o volatilitate zilnică de 1,2%?
                                                                    Răspuns

                                                                    Cu circa 12%: 9,91% față de 8,83%, pentru că 10^0,55/10^0,5 = 10^0,05 = 1,12. La 250 de zile diferența este 32%. Regula √h supraestimează riscul S&P 500 (raportul pe 10 zile 2,80) și îl subestimează pe cel al BET (3,50).

                                                                    Randamente logaritmice zilnice, în %: S&P 500, DAX și BET din ianuarie 2000, Bitcoin din septembrie 2014 (7 zile pe săptămînă), Banca Transilvania (TLV) și OMV Petrom (SNP) din 2010, din prețul ajustat, pînă la 18 septembrie 2026; cele două zile greșite ale TLV din mai 2016 sînt eliminate. Prețuri EODHD. Debitul anual al Nilului la Aswan, 1871–1970 (Cobb, 1978; setul de date din statsmodels). Browserul calculează din aceste date scalarea, R/S, DFA, regresia GPH, testul lui Lo, ACF și exponenții pe ferestre mobile. Seriile simulate (fBm, fGn, ARFIMA) și toate estimările Monte Carlo (500 de serii i.i.d. pentru fiecare N, 500 de serii pentru testul lui Lo, 300 pentru memoria aparentă) vin din codul din curs, cu aceleași semințe; browserul calculează din ele mediile, benzile și ratele de respingere. Alte valori ale lui H și d, alte lungimi N, alte lățimi de bandă, alte ferestre, alte praguri ale rupturii Nilului și curbele i.i.d. pentru celelalte cinci serii sînt rulări suplimentare ale aceluiași cod; numărarea cutiilor pe traiectoriile fBm este un calcul suplimentar, care nu este în curs.