

Statistica piețelor financiare

Capitolul 12 · Modele de scoring

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; tabelele și exemplele lucrate se recalculează odată cu el. Abrevieri: PD (probability of default, probabilitatea de nerambursare), LGD (loss given default, pierderea în caz de nerambursare), EAD (exposure at default, expunerea la nerambursare), EL (expected loss, pierderea așteptată), IRB (internal ratings-based, abordarea bazată pe ratinguri interne), RWA (risk-weighted assets, active ponderate la risc), WoE (weight of evidence), IV (information value), LDA (linear discriminant analysis, analiza discriminantă liniară), ROC (receiver operating characteristic), AUC (area under the curve, aria de sub curba ROC), CAP (cumulative accuracy profile), AR (accuracy ratio, raportul de acuratețe), KS (statistica Kolmogorov–Smirnov), HL (testul Hosmer–Lemeshow), TP, FN, FP, TN (true positive, false negative, false positive, true negative), TPR (true positive rate), FPR (false positive rate), PDO (points to double the odds, punctele care dublează șansa), LR (likelihood ratio, raportul de verosimilitate), CI (confidence interval, interval de încredere), se (eroarea standard), DM (mărci germane), EBIT (profitul înainte de dobînzi și impozite), TA (activele totale), DD (distance to default, distanța pînă la nerambursare), GBM (geometric Brownian motion, mișcarea browniană geometrică).

Scorul de credit: definiție · Datele de nerambursare · Weight of Evidence și Information Value · Regresia logistică · Analiza discriminantă liniară · Construirea scorecard-ului · Validarea · Reject inference și echitatea · Nerambursarea companiilor: Altman și Merton

Scorul de credit: definiție

PD în anii favorabili și nefavorabili: modelul cu un factor
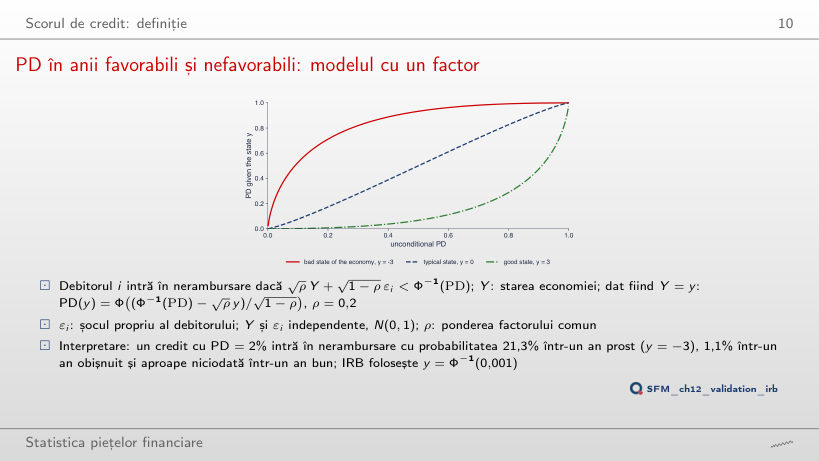
Slide-ul 10: PD în anii favorabili și nefavorabili: modelul cu un factor
Slide-ul 10
    Întrebare pentru sală ▶ crește ρ de la 0,2 la 0,5. Ce se întîmplă cu probabilitatea ca un credit cu PD = 2% să intre în nerambursare într-un an prost (y = −3)?
    Răspuns

    Crește de la 21,3% la 53,8%; într-un an obișnuit (y = 0) scade de la 1,08% la 0,18%. O pondere mai mare a factorului comun concentrează nerambursările în anii proști, iar media peste toți anii rămîne 2%.

    Exemplu rezolvat: capitalul IRB al unui credit de retail
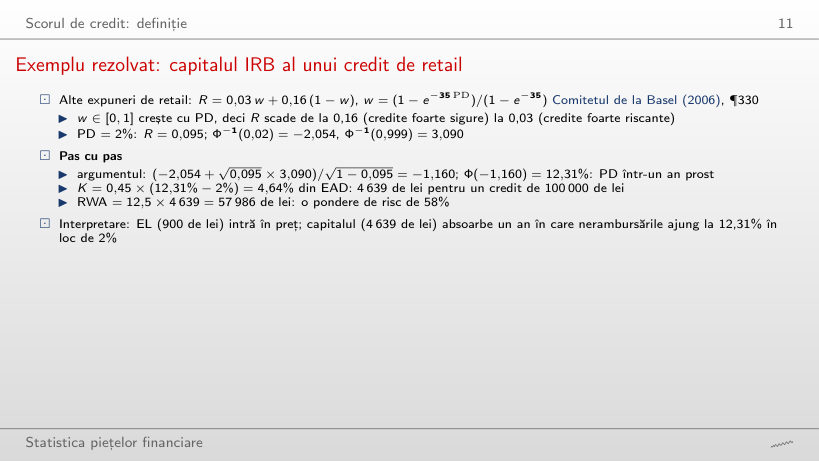
    Slide-ul 11: Exemplu rezolvat: capitalul IRB al unui credit de retail
    Slide-ul 11

    Exemplu lucrat: capitalul IRB, alte expuneri de retail

    \[K = \mathrm{LGD}\Big[\Phi\Big(\frac{\Phi^{-1}(\mathrm{PD}) + \sqrt{R}\,\Phi^{-1}(0{,}999)}{\sqrt{1 - R}}\Big) - \mathrm{PD}\Big], \quad R = 0{,}03\,w + 0{,}16\,(1 - w), \quad w = \frac{1 - e^{-35\,\mathrm{PD}}}{1 - e^{-35}}\]
        Întrebare pentru sală ▶ crește PD de la 2% la 4%. Se dublează capitalul K?
        Răspuns

        Nu: crește de la 4,64% la 5,20% din EAD (+12%), în timp ce EL se dublează, de la 0,90% la 1,80%. Corelația R scade de la 0,095 la 0,062 cînd PD crește, iar nerambursările în plus sînt tot mai mult așteptate, nu neașteptate.

        Pierderea așteptată și capitalul IRB în funcție de PD
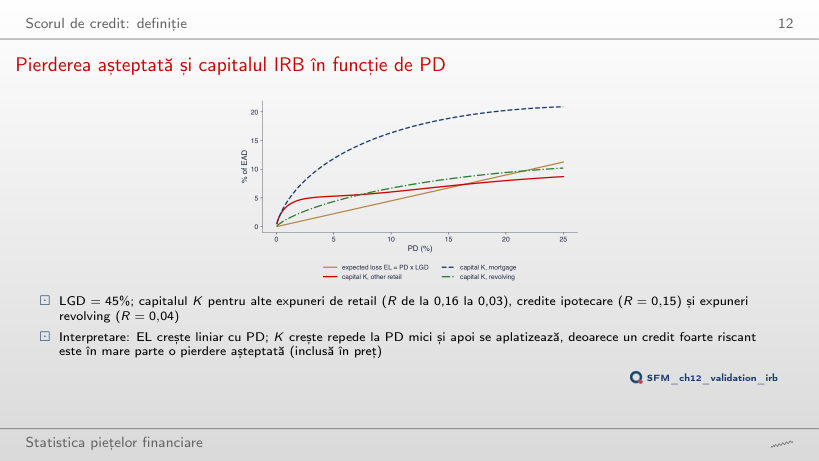
        Slide-ul 12: Pierderea așteptată și capitalul IRB în funcție de PD
        Slide-ul 12
          Întrebare pentru sală Alte expuneri de retail, LGD 45%: PD crește de la 5% la 10%, deci EL se dublează (de la 2,25% la 4,50% din EAD). Ce se întîmplă cu capitalul K?
          Răspuns

          Crește doar de la 5,31% la 6,04% din EAD (+14%). K acoperă pierderea neașteptată: cu cît PD este mai mare, cu atît o parte mai mare din pierdere este așteptată și inclusă în preț, iar R scade de la 0,053 la 0,034. Peste o PD de aproximativ 16%, K este chiar mai mic decît EL.

          Datele de nerambursare

          Rata creditelor neperformante după contul curent
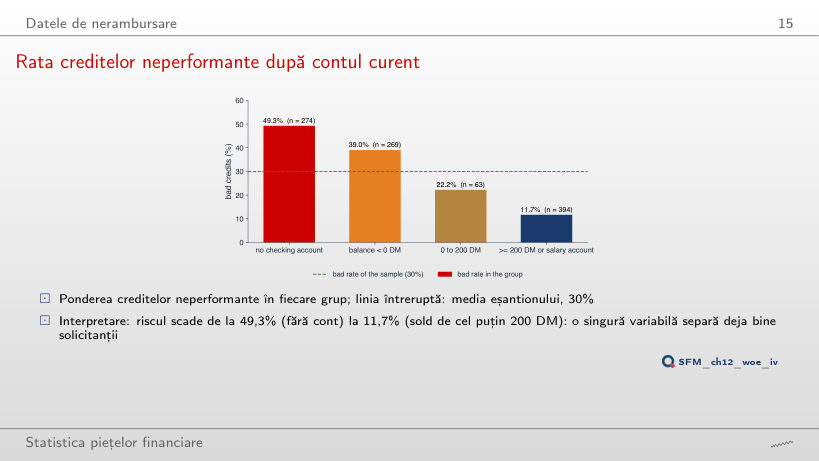
          Slide-ul 15: Rata creditelor neperformante după contul curent
          Slide-ul 15
            Întrebare pentru sală În etichetele vechi Statlog, cele 394 de credite cu un sold de cel puțin 200 DM se numeau „fără cont curent” și păreau grupul cel mai sigur (11,7%). În datele corectate, care este rata creditelor neperformante fără cont curent?
            Răspuns

            49,3% (274 de credite), grupul cel mai riscant, față de 11,7% pentru un sold de cel puțin 200 DM sau un cont de salariu: un raport de 4,2. Cifrele erau corecte în ambele versiuni; doar etichetele erau inversate.

            Weight of Evidence și Information Value

            Exemplu rezolvat: WoE și IV pentru contul curent
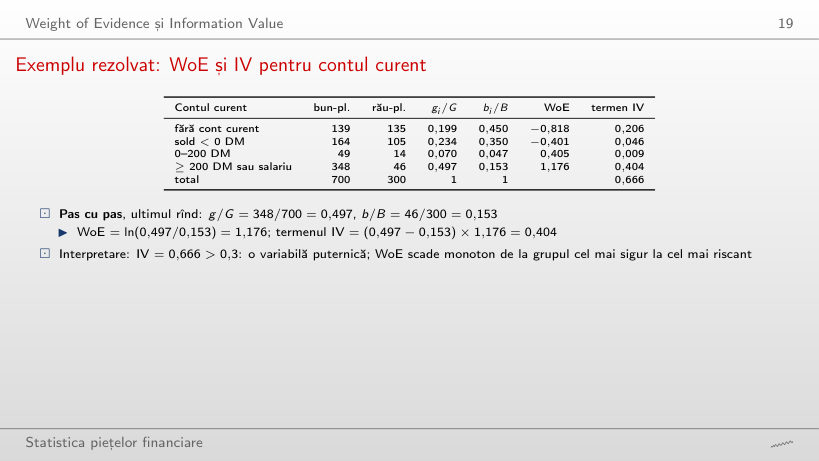
            Slide-ul 19: Exemplu rezolvat: WoE și IV pentru contul curent
            Slide-ul 19

            Tabelul WoE pe eșantionul complet

            Exemplu lucrat: WoE și termenul IV al unui rînd

            \[\mathrm{WoE}_i = \ln\frac{g_i/G}{b_i/B}, \qquad \mathrm{IV} = \sum_i \Big(\frac{g_i}{G} - \frac{b_i}{B}\Big)\mathrm{WoE}_i\]
                Întrebare pentru sală Grupul „≥ 200 DM sau cont de salariu”: 348 din cei 700 de bun-platnici și 46 din cei 300 de rău-platnici. Cît este WoE?
                Răspuns

                ln(0,497/0,153) = 1,176: ponderea bun-platnicilor este de 3,2 ori ponderea rău-platnicilor. Termenul IV, (0,497 − 0,153) × 1,176 = 0,404, este cel mai mare dintre cele patru; IV total este 0,666, o variabilă puternică.

                WoE pentru durata creditului
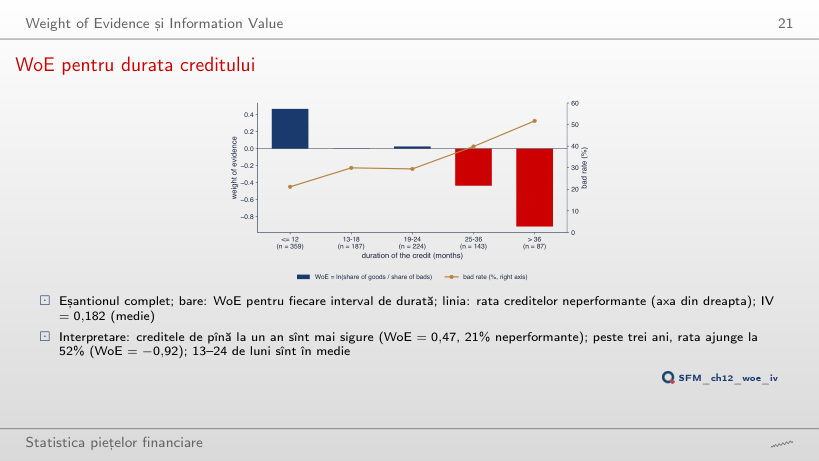
                Slide-ul 21: WoE pentru durata creditului
                Slide-ul 21
                  Întrebare pentru sală ▶ trece la suma creditului (intervale pînă la 1300, 2000, 3000, 5000 DM și peste). Crește rata creditelor neperformante constant cu suma?
                  Răspuns

                  Nu: este 30,9% la creditele cele mai mici, scade la 23,9% la 2001–3000 DM și urcă la 41,5% peste 5000 DM (WoE de la 0,31 la −0,50). Relația are forma unui U, pe care un singur termen liniar într-un logit nu o surprinde, iar intervalele da; IV = 0,082, o variabilă slabă.

                  Information Value pentru cele 20 de variabile
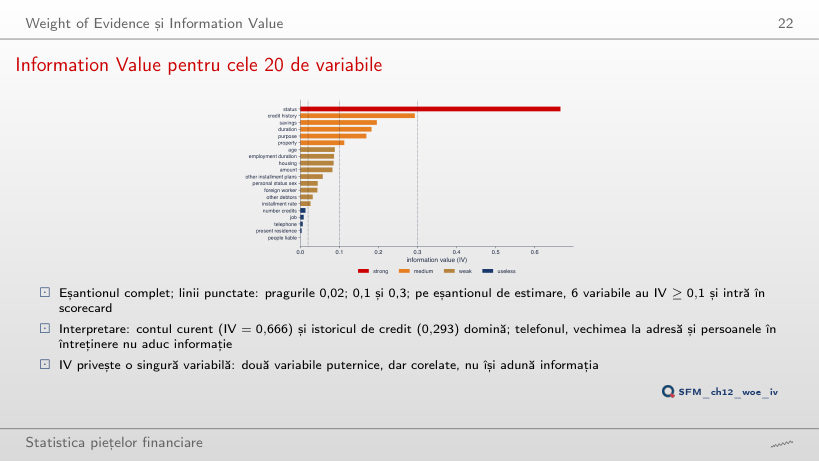
                  Slide-ul 22: Information Value pentru cele 20 de variabile
                  Slide-ul 22
                    Întrebare pentru sală Pe eșantionul complet, proprietatea are IV = 0,113 ≥ 0,1. Trece de pragul 0,1 și pe eșantionul de estimare, unde se aleg variabilele scorecard-ului?
                    Răspuns

                    Nu: pe eșantionul de estimare IV este 0,082, iar vechimea la angajator (0,086 pe eșantionul complet, 0,122 pe cel de estimare) îi ia locul. Șase variabile trec pragul în ambele cazuri. IV calculat pe cîteva sute de credite variază cu cîteva sutimi între eșantioane: pe cele 300 de credite de test, IV al contului curent este 0,913, față de 0,666 pe toate cele 1000.

                    Regresia logistică

                    Șansa (odds) și logaritmul șansei
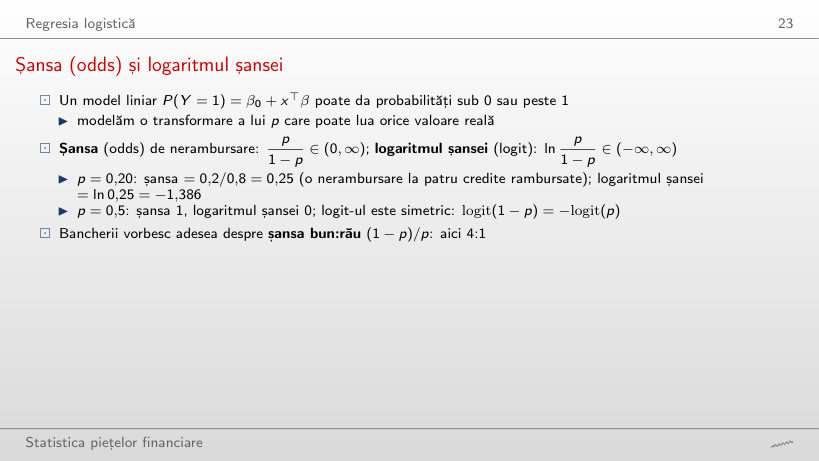
                    Slide-ul 23: Șansa (odds) și logaritmul șansei
                    Slide-ul 23

                    Exemplu lucrat: șansa și logaritmul șansei

                    \[\text{odds} = \frac{p}{1 - p}, \qquad \mathrm{logit}(p) = \ln\frac{p}{1 - p}, \qquad \mathrm{logit}(1 - p) = -\mathrm{logit}(p)\]
                        Întrebare pentru sală p = 0,2 dă logaritmul șansei −1,386. ▶ duce p la 0,8. Cît este logaritmul șansei acolo?
                        Răspuns

                        +1,386: logit(1 − p) = −logit(p), logit-ul este simetric față de p = 0,5. Șansa este 4 (patru nerambursări la un credit rambursat), inversul lui 0,25.

                        O curbă logistică: PD și durata
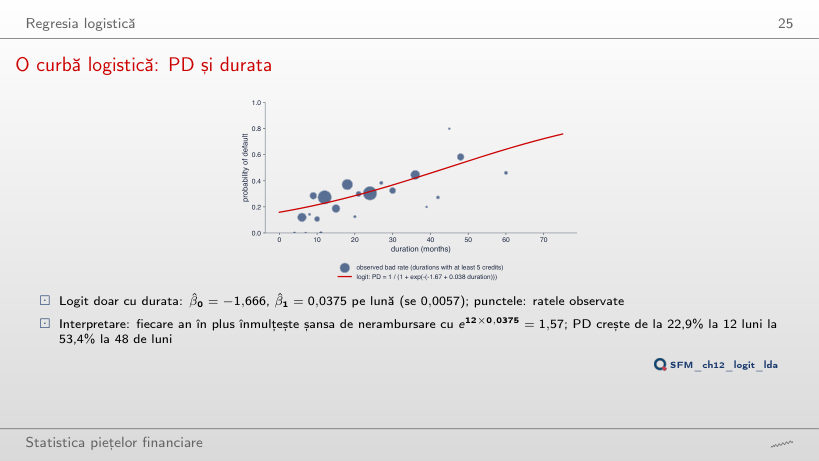
                        Slide-ul 25: O curbă logistică: PD și durata
                        Slide-ul 25
                          Întrebare pentru sală ▶ estimează logit-ul doar cu vîrsta. Cu cît înmulțesc zece ani în plus șansa de nerambursare?
                          Răspuns

                          Cu e^(10 × (−0,0185)) = 0,83, adică −17%: PD scade de la 34,0% la 25 de ani la 21,3% la 60 de ani. Durata singură dă 1,57 pe an: solicitanții mai în vîrstă sînt mai siguri, creditele mai lungi mai riscante.

                          Un model logit mic pe eșantionul complet
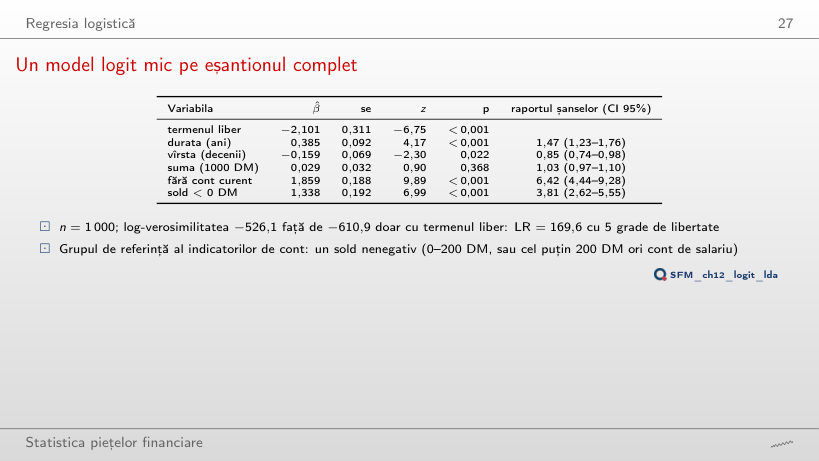
                          Slide-ul 27: Un model logit mic pe eșantionul complet
                          Slide-ul 27

                          Coeficienții, eșantionul complet (1000 de credite)

                            Întrebare pentru sală ▶ scoate durata din model. Ce se întîmplă cu coeficientul sumei (0,029, p = 0,368)?
                            Răspuns

                            Crește la 0,112 pe 1000 DM, p < 0,001: fără durată, suma preia riscul creditelor lungi, cu care este corelată. Un coeficient este efectul cu celelalte variabile fixate; omiterea unei variabile corelate îl schimbă.

                            Rapoartele șanselor cu intervale de încredere
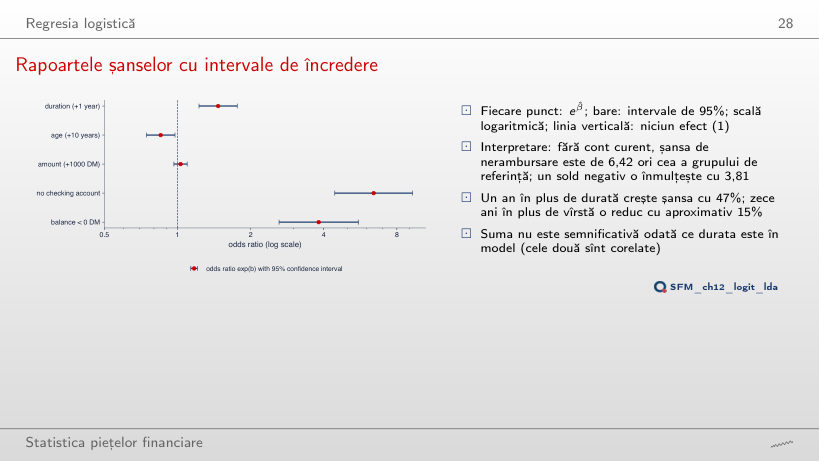
                            Slide-ul 28: Rapoartele șanselor cu intervale de încredere
                            Slide-ul 28
                              Întrebare pentru sală Intervalul de 95% pentru vîrstă (+10 ani) este 0,74–0,98. Conține intervalul de 99% valoarea 1?
                              Răspuns

                              Da: 0,71–1,02. Efectul vîrstei are p = 0,022: semnificativ la 5%, nu și la 1%. Intervalele duratei și ale celor doi indicatori de cont exclud 1 și la 99%; suma conține 1 la orice nivel.

                              Exemplu rezolvat: PD a unui solicitant
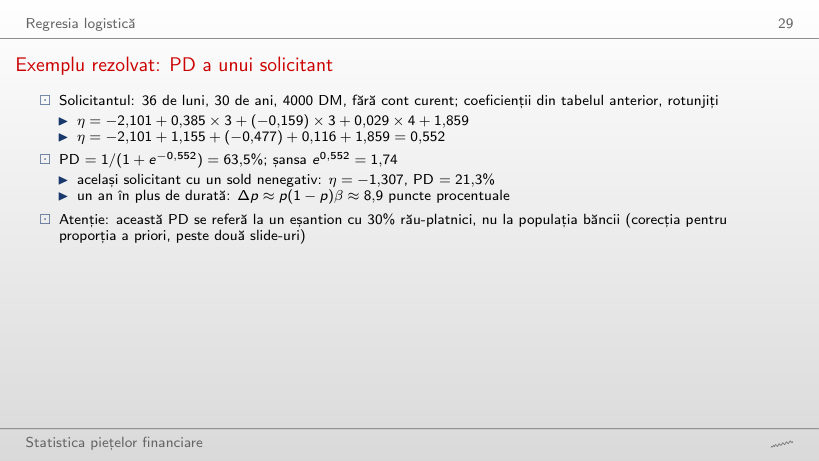
                              Slide-ul 29: Exemplu rezolvat: PD a unui solicitant
                              Slide-ul 29

                              Exemplu lucrat: PD a unui solicitant (coeficienți rotunjiți)

                              \[\eta = -2{,}101 + 0{,}385\,\tfrac{\text{dur}}{12} - 0{,}159\,\tfrac{\text{age}}{10} + 0{,}029\,\tfrac{\text{amount}}{1000} + 1{,}859\,\mathbb{1}_{\text{no acc{,}}} + 1{,}338\,\mathbb{1}_{<0}, \qquad \mathrm{PD} = \frac{1}{1 + e^{-\eta}}\]
                                  Întrebare pentru sală ▶ crește durata de la 36 la 48 de luni pentru același solicitant. Cît este PD?
                                  Răspuns

                                  71,8%: η crește cu 0,385, la 0,937. Aproximarea p(1 − p)β = 8,9 puncte de la 63,5% dă 72,4%, aproape, dar modificarea exactă, 8,3 puncte, este mai mică, pentru că curba logistică se aplatizează cînd p se îndepărtează de 0,5.

                                  Scorecard-ul logit pe variabile WoE
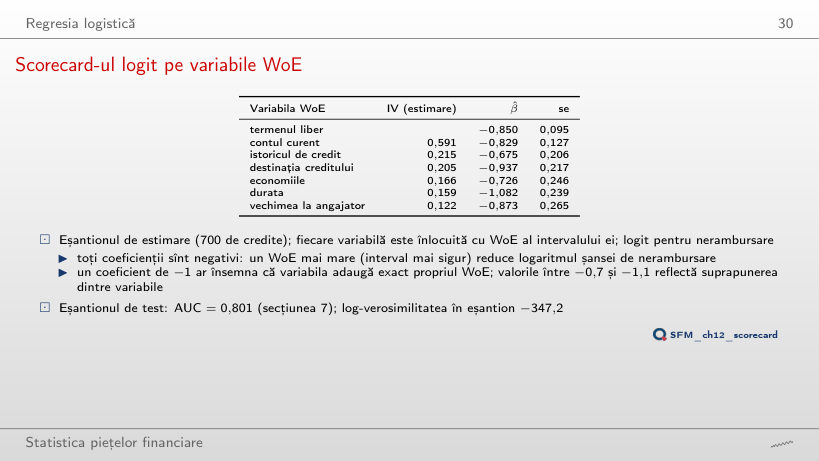
                                  Slide-ul 30: Scorecard-ul logit pe variabile WoE
                                  Slide-ul 30

                                  Scorecard-ul logit pe variabile WoE (eșantionul de estimare, 700 de credite)

                                    Întrebare pentru sală ▶ coboară pragul IV la 0,02, deci intră 15 variabile WoE în loc de 6. Crește AUC de test?
                                    Răspuns

                                    Nu: scade de la 0,801 la 0,787, în timp ce AUC de estimare crește de la 0,789 la 0,825. Cele nouă variabile slabe se adaptează la zgomotul celor 700 de credite de estimare.

                                    Corecția pentru suprareprezentarea rău-platnicilor
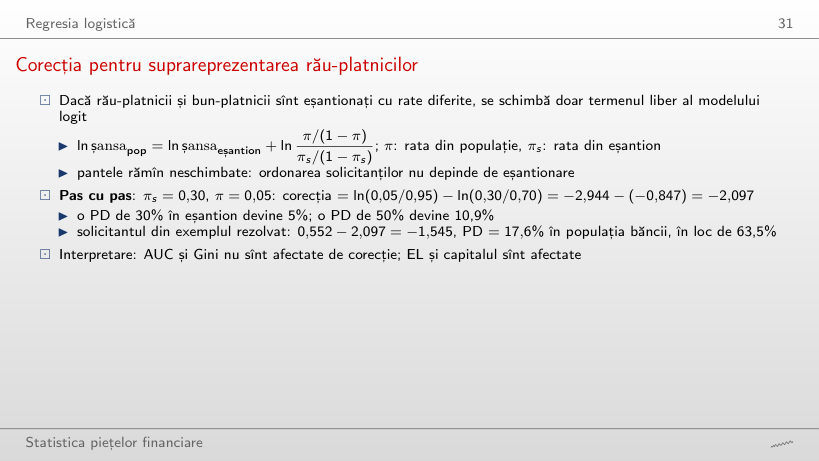
                                    Slide-ul 31: Corecția pentru suprareprezentarea rău-platnicilor
                                    Slide-ul 31

                                    Exemplu lucrat: corecția a priori

                                    \[\ln \text{odds}_{\text{pop}} = \ln \text{odds}_{\text{sample}} + \ln\frac{\pi/(1 - \pi)}{\pi_s/(1 - \pi_s)}\]
                                        Întrebare pentru sală ▶ coboară rata rău-platnicilor din populație π. Pentru solicitantul cu PD de 63,5% în eșantion, cît este PD la π = 1%?
                                        Răspuns

                                        3,9%: corecția este ln(0,01/0,99) − ln(0,3/0,7) = −3,748, deci η = 0,552 − 3,748 = −3,196. Se mută doar termenul liber; ordonarea solicitanților, deci și AUC, rămîne aceeași.

                                        Analiza discriminantă liniară

                                        Exemplu rezolvat: direcția Fisher cu două variabile
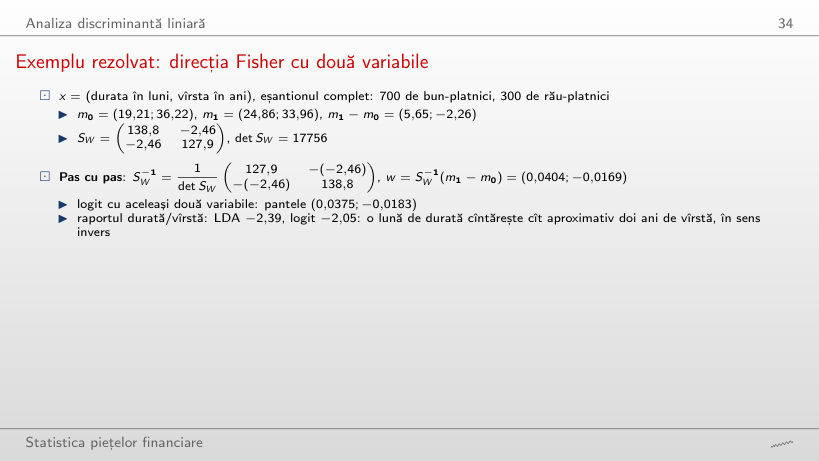
                                        Slide-ul 34: Exemplu rezolvat: direcția Fisher cu două variabile
                                        Slide-ul 34

                                        Exemplu lucrat: direcția Fisher

                                        \[J(w) = \frac{[w^\top(m_1 - m_0)]^2}{w^\top S_W w}, \qquad w = S_W^{-1}(m_1 - m_0)\]
                                            Întrebare pentru sală Doar cu durata și vîrsta: ce AUC în eșantion atinge discriminantul Fisher pe cele 1000 de credite?
                                            Răspuns

                                            0,640, exact cît logit-ul cu aceleași două variabile. Scorecard-ul cu șase variabile WoE atinge 0,801 pe eșantionul de test: două variabile sînt departe de a fi suficiente, cum arată și norii care se suprapun.

                                            Frontiera Fisher și frontiera logit
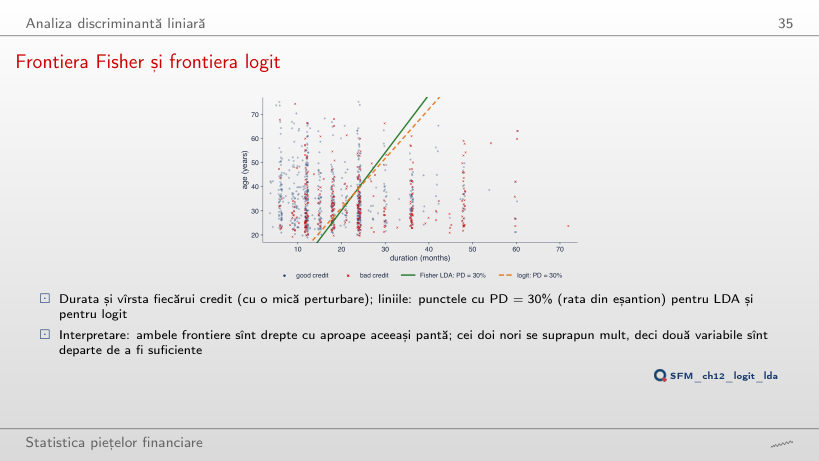
                                            Slide-ul 35: Frontiera Fisher și frontiera logit
                                            Slide-ul 35
                                              Întrebare pentru sală ▶ mută PD de pe frontieră de la 30% la 50%. Ce se întîmplă cu cele două drepte?
                                              Răspuns

                                              Se deplasează paralel spre durate mai lungi: la 30 de ani, de la aproximativ 20 de luni (19,9 LDA, 19,4 logit) la aproximativ 41 de luni (40,9 și 42,0). Panta nu depinde de nivelul PD; se schimbă doar termenul liber.

                                              Compararea modelelor logit și LDA
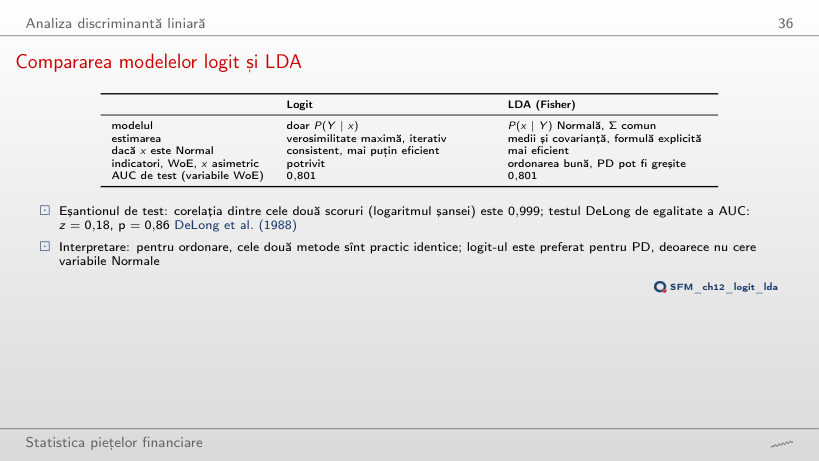
                                              Slide-ul 36: Compararea modelelor logit și LDA
                                              Slide-ul 36

                                              Logit și LDA pe aceleași șase variabile WoE

                                                Întrebare pentru sală Pe eșantionul de estimare (700 de credite), este AUC al logit-ului mai mare decît al LDA?
                                                Răspuns

                                                Nu, este puțin mai mic: 0,789 față de 0,790, DeLong z = −0,48, p = 0,63. Pe eșantionul de test, logit-ul este puțin înainte (0,8013 față de 0,8009, z = 0,18). Cele două scoruri au corelația 0,999; niciuna dintre ordonări nu este separată de zgomot de acest test.

                                                Construirea scorecard-ului

                                                Exemplu rezolvat: scoruri și puncte
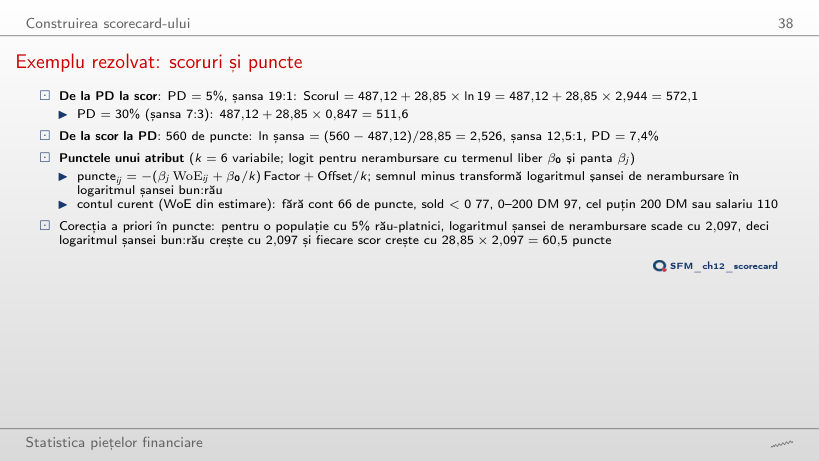
                                                Slide-ul 38: Exemplu rezolvat: scoruri și puncte
                                                Slide-ul 38

                                                Exemplu lucrat: scoruri și puncte

                                                \[\text{Score} = \text{Offset} + \text{Factor}\,\ln\frac{1 - p}{p}, \quad \text{Factor} = \frac{\text{PDO}}{\ln 2}, \quad \text{Offset} = 600 - \text{Factor}\,\ln 50\]
                                                    Întrebare pentru sală ▶ fixează PDO la 40 de puncte. Ce scor primește acum o PD de 5% (572,1 cu PDO = 20)?
                                                    Răspuns

                                                    544,2: Factor 57,71, Offset 374,25. Punctul de bază rămîne 600 la șansa 50:1; o PD de 5% înseamnă șansa 19:1, sub bază, iar cu o scală mai abruptă scorul coboară și mai mult sub 600.

                                                    Scorurile eșantionului de test
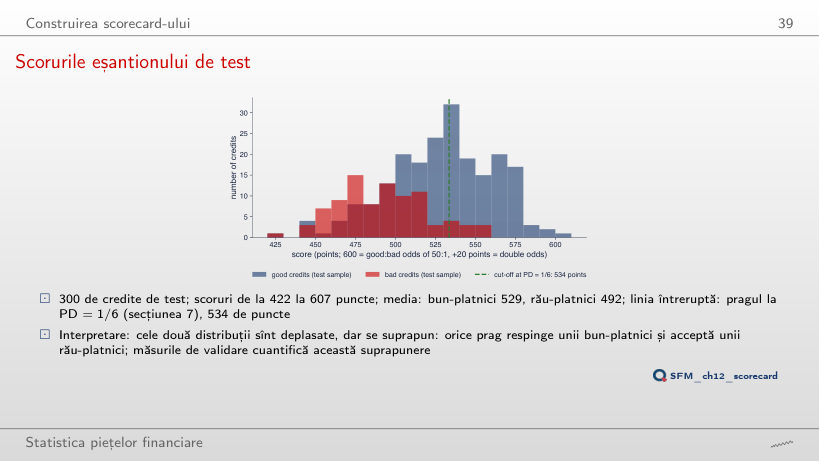
                                                    Slide-ul 39: Scorurile eșantionului de test
                                                    Slide-ul 39
                                                      Întrebare pentru sală Pragul la PD = 1/6 este 534 de puncte. Cîți dintre cei 90 de rău-platnici de test au cel puțin 534 de puncte și ar fi acceptați?
                                                      Răspuns

                                                      8 (FN): 82 din cei 90 de rău-platnici sînt respinși. Prețul: 112 din cei 210 bun-platnici sînt respinși. Cele două distribuții se suprapun, deci orice prag schimbă o eroare pe cealaltă.

                                                      Validarea

                                                      Două praguri pe eșantionul de test
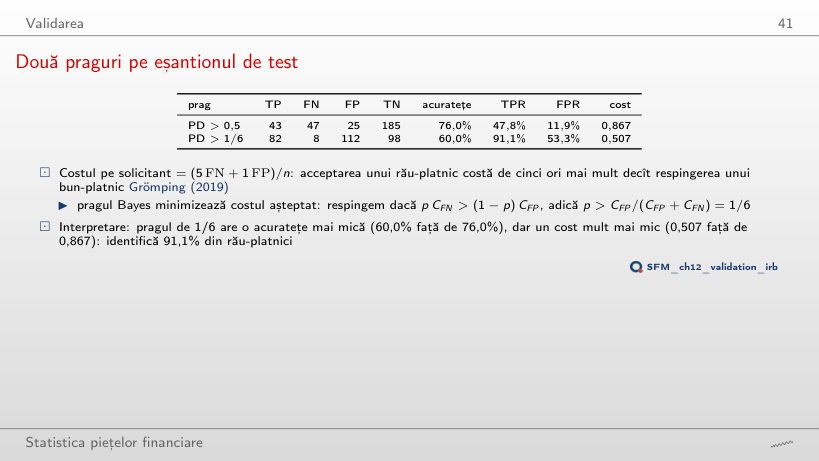
                                                      Slide-ul 41: Două praguri pe eșantionul de test
                                                      Slide-ul 41

                                                      Matricile de confuzie pe eșantionul de test (ultimul rînd: pragul ales)

                                                      Exemplu lucrat: ratele la pragul ales

                                                      \[\mathrm{TPR} = \frac{\mathrm{TP}}{\mathrm{TP} + \mathrm{FN}}, \quad \mathrm{FPR} = \frac{\mathrm{FP}}{\mathrm{FP} + \mathrm{TN}}, \quad \text{cost} = \frac{5\,\mathrm{FN} + \mathrm{FP}}{n}\]
                                                          Întrebare pentru sală ▶ coboară pragul de la 0,5 la 0,3. Crește sau scade acuratețea și ce se întîmplă cu costul?
                                                          Răspuns

                                                          Acuratețea scade de la 76,0% la 72,7%, costul scade de la 0,867 la 0,527: TPR crește de la 47,8% la 78,9%, FPR de la 11,9% la 30,0%. Acuratețea cîntărește la fel cele două erori; costul cîntărește de cinci ori un rău-platnic acceptat.

                                                          Costul așteptat și alegerea pragului
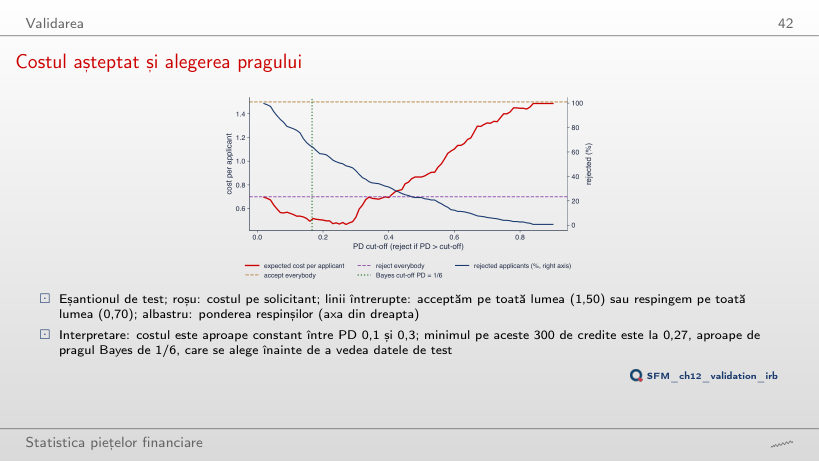
                                                          Slide-ul 42: Costul așteptat și alegerea pragului
                                                          Slide-ul 42
                                                            Întrebare pentru sală ▶ crește costul acceptării unui rău-platnic de la 5 la 10. Ce pondere din solicitanți respinge pragul Bayes?
                                                            Răspuns

                                                            81%: pragul scade de la 1/6 la 1/11 = 0,091, iar ponderea respinșilor crește de la 64,7% la 81,0%; costul așteptat este 0,620, sub 0,700, costul respingerii tuturor.

                                                            Curba ROC și AUC
                                                            Slide-ul 43: Curba ROC și AUC
                                                            Slide-ul 43

                                                            Exemplu lucrat: AUC ca probabilitate de ordonare

                                                            \[\mathrm{AUC} = P(s_{\text{bad}} > s_{\text{good}}) + \tfrac12 P(s_{\text{bad}} = s_{\text{good}}), \qquad \text{Gini} = 2\,\mathrm{AUC} - 1\]
                                                                Întrebare pentru sală Contul curent singur are patru valori. Ce pondere din cele 18 900 de perechi (rău, bun) au scoruri egale?
                                                                Răspuns

                                                                23,1% (4362 de perechi); fiecare contează 1/2, deci AUC = (11 579 + 2181)/18 900 = 0,728. Logit-ul WoE are doar 12 perechi egale (0,06%).

                                                                Curbele ROC pe eșantionul de test
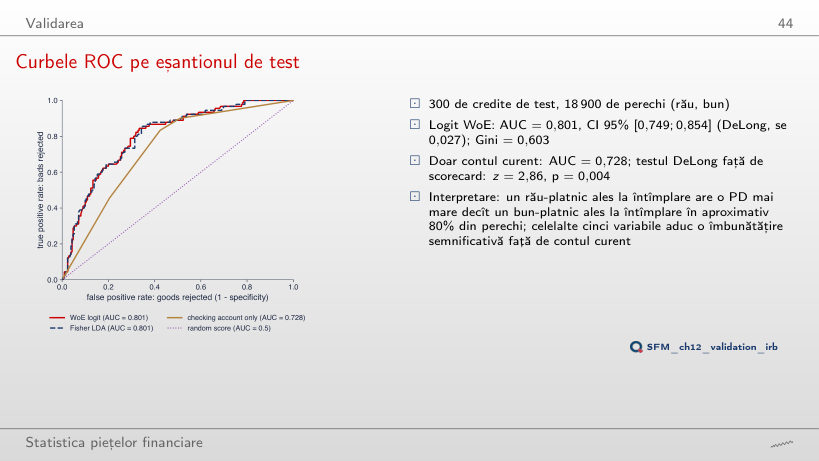
                                                                Slide-ul 44: Curbele ROC pe eșantionul de test
                                                                Slide-ul 44
                                                                  Întrebare pentru sală Pe eșantionul de estimare (700 de credite), AUC al logit-ului WoE este peste sau sub 0,801, valoarea de pe eșantionul de test?
                                                                  Răspuns

                                                                  Sub: 0,789. Performanța în eșantion este de obicei optimistă, dar această împărțire a fost norocoasă: în cele 100 de părți ale validării încrucișate, AUC medie de test este 0,764.

                                                                  Curba CAP, raportul de acuratețe și KS
                                                                  Slide-ul 45: Curba CAP, raportul de acuratețe și KS
                                                                  Slide-ul 45

                                                                  Exemplu lucrat: KS, Gini și AR

                                                                  \[\mathrm{KS} = \max_s |F_{\text{bad}}(s) - F_{\text{good}}(s)| = \max_c\,(\mathrm{TPR} - \mathrm{FPR}), \qquad \mathrm{AR} \approx \text{Gini}\]
                                                                      Întrebare pentru sală Contul curent singur: este raportul de acuratețe AR egal cu indicele Gini, 0,456?
                                                                      Răspuns

                                                                      Nu: AR = 0,240. Cu doar patru valori ale scorului, CAP ordonează solicitanții cu același scor în ordinea din fișier, care este arbitrară; AR = Gini este valabil pentru un scor continuu (logit WoE: 0,602 și 0,603). KS este 0,410, față de 0,511.

                                                                      CAP și KS pe eșantionul de test
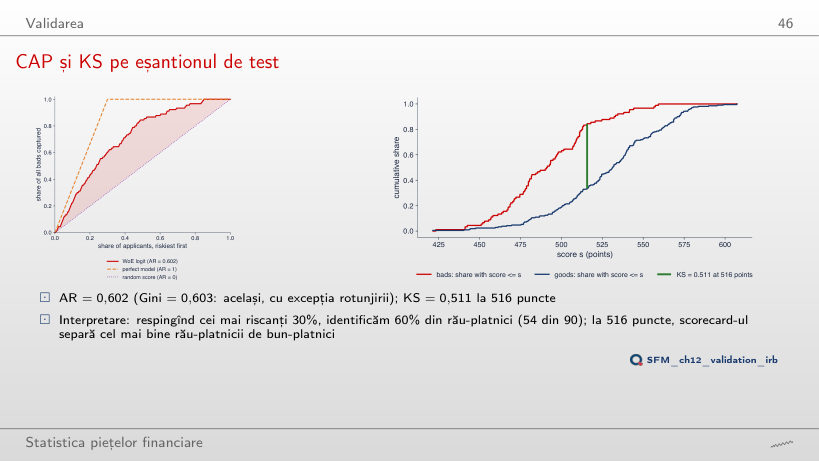
                                                                      Slide-ul 46: CAP și KS pe eșantionul de test
                                                                      Slide-ul 46
                                                                        Întrebare pentru sală Respingînd cei mai riscanți 30% dintre cei 300 de solicitanți de test, ce pondere din cei 90 de rău-platnici identificăm?
                                                                        Răspuns

                                                                        60% (54 din 90). Modelul perfect i-ar identifica pe toți, deoarece 30% este exact rata rău-platnicilor; un scor aleator ar identifica 30%.

                                                                        CAP și KS pe eșantionul de test
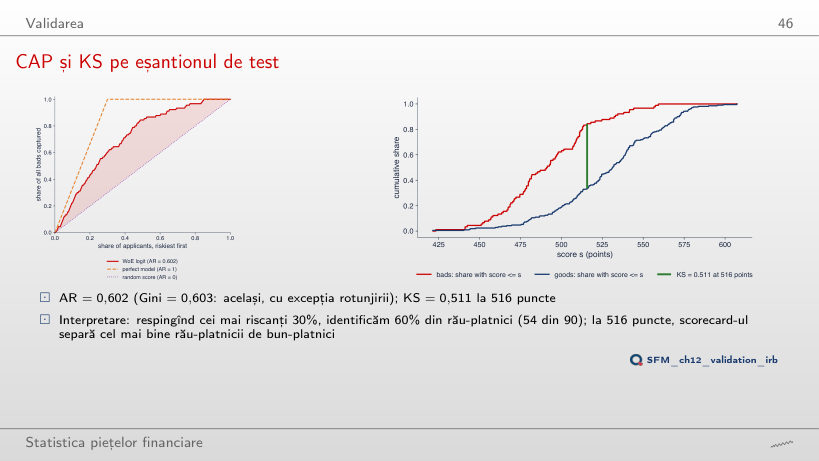
                                                                        Slide-ul 46: CAP și KS pe eșantionul de test
                                                                        Slide-ul 46
                                                                          Întrebare pentru sală La pragul Bayes, 534 de puncte, cît este diferența F_rău(s) − F_bun(s), față de KS = 0,511 la 516 puncte?
                                                                          Răspuns

                                                                          0,373: 91,1% din rău-platnici și 53,8% din bun-platnici au cel mult 534 de puncte. Aceasta este TPR − FPR la acest prag; KS este maximul ei peste toate pragurile. Pragul care minimizează costul așteptat nu este cel care maximizează KS, pentru că KS cîntărește la fel cele două erori.

                                                                          Calibrarea și scorul Brier
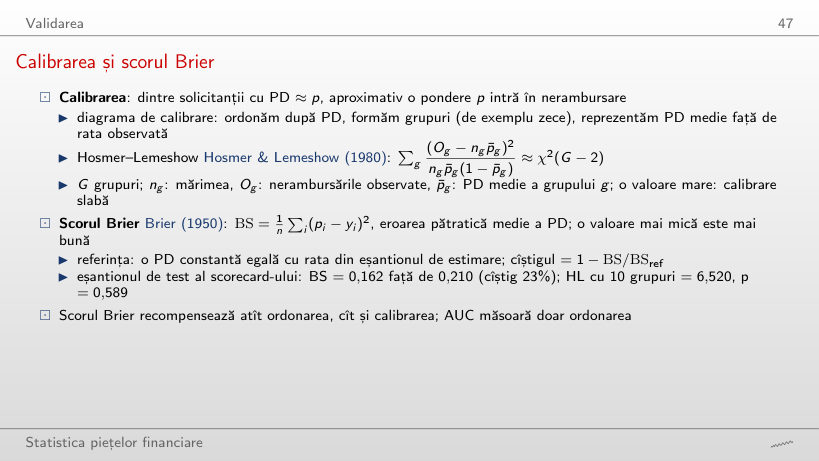
                                                                          Slide-ul 47: Calibrarea și scorul Brier
                                                                          Slide-ul 47

                                                                          Exemplu lucrat: scorul Brier și testul Hosmer–Lemeshow

                                                                          \[\mathrm{BS} = \frac1n\sum_i (p_i - y_i)^2, \qquad \mathrm{HL} = \sum_g \frac{(O_g - n_g\bar p_g)^2}{n_g\bar p_g(1 - \bar p_g)} \approx \chi^2(G - 2)\]

                                                                            Tabelul de calibrare al scorecard-ului (eșantionul de test)

                                                                              Întrebare pentru sală Eșantionul de test al scorecard-ului: cu 5 grupuri de cîte 60 de credite în loc de 10, ce p-value dă testul Hosmer–Lemeshow?
                                                                              Răspuns

                                                                              0,90 (HL = 0,589, 3 grade de libertate); 0,59 cu 10 grupuri, 0,82 cu 20. Nerespins în nicio grupare: cu 300 de credite testul are o putere mică, deci „nerespins” nu dovedește că PD sînt exacte.

                                                                              Calibrarea pe datele din Taiwan
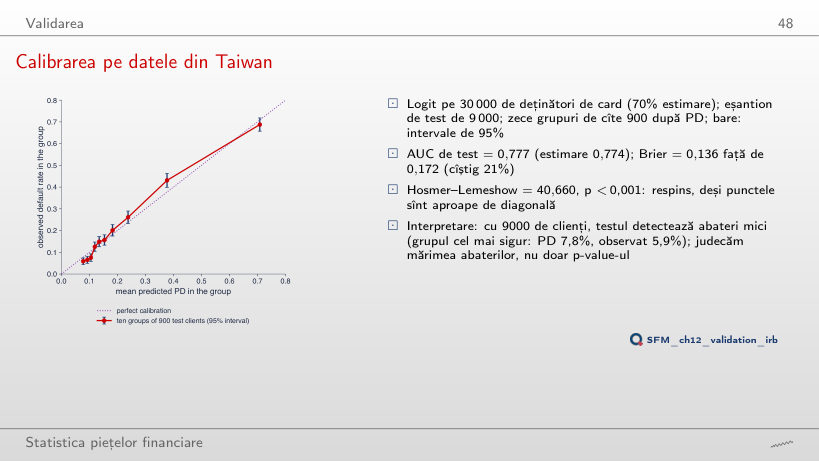
                                                                              Slide-ul 48: Calibrarea pe datele din Taiwan
                                                                              Slide-ul 48

                                                                              Tabelul de calibrare (cu roșu: termen HL peste 3,84)

                                                                                Întrebare pentru sală Cu 5 grupuri de cîte 1800 de clienți în loc de 10, mai respinge testul Hosmer–Lemeshow calibrarea la 5%?
                                                                                Răspuns

                                                                                Da: HL = 22,6 cu 3 grade de libertate, p < 0,001 (cu 20 de grupuri, 67,5, p < 0,001). Cu 9000 de clienți, testul detectează abateri de unul sau două puncte procentuale; contează mărimea abaterilor, nu doar p-value-ul.

                                                                                AUC de estimare și de test în validarea încrucișată repetată
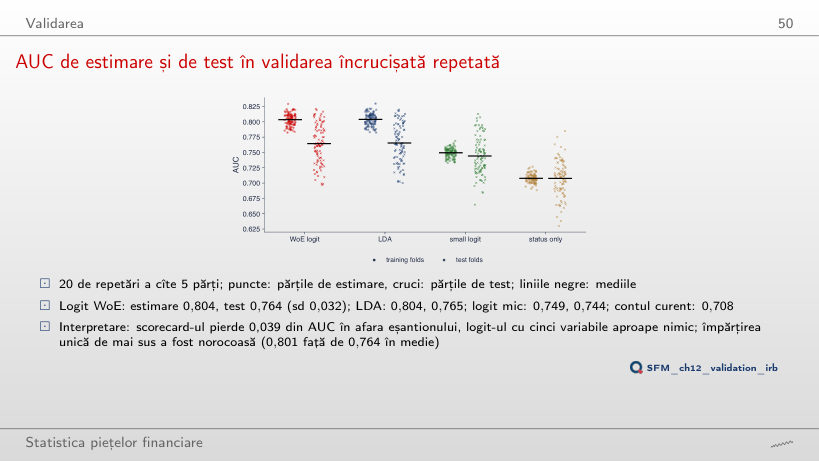
                                                                                Slide-ul 50: AUC de estimare și de test în validarea încrucișată repetată
                                                                                Slide-ul 50
                                                                                  Întrebare pentru sală ▶ arată primele 1, 5, 10 și 20 de repetări. Cît se mișcă AUC medie de test a logit-ului WoE?
                                                                                  Răspuns

                                                                                  Foarte puțin: 0,766; 0,767; 0,766; 0,764. O singură rulare cu 5 părți face deja media a cinci părți de test; împărțirea unică din curs (0,801) este o singură extragere dintr-o distribuție cu abaterea standard 0,032.

                                                                                  Reject inference și echitatea

                                                                                  Un experiment de reject inference pe datele din Taiwan
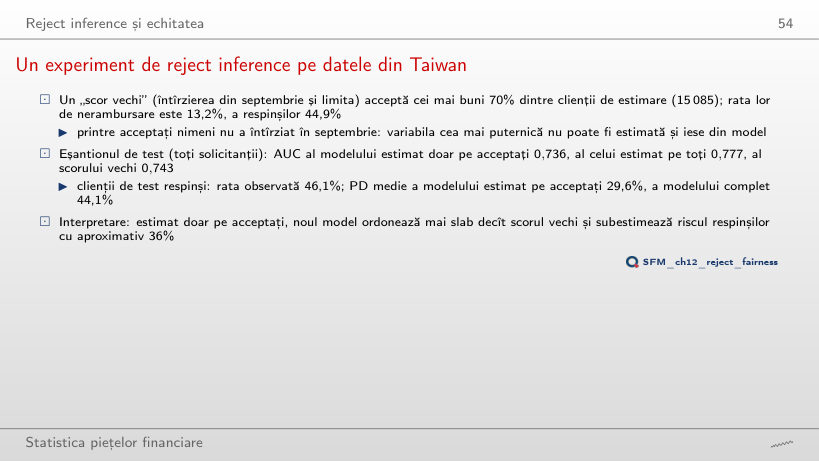
                                                                                  Slide-ul 54: Un experiment de reject inference pe datele din Taiwan
                                                                                  Slide-ul 54

                                                                                  Experimentul de reject inference (eșantionul de test, 9000 de clienți)

                                                                                    Întrebare pentru sală ▶ lasă scorul vechi să accepte 90% în loc de 70%. Mai subestimează modelul estimat pe acceptați riscul respinșilor?
                                                                                    Răspuns

                                                                                    Nu, acum îl supraestimează: PD medie 80,0% față de 69,4% observat, iar AUC pe toți solicitanții (0,777) este cel al modelului complet. La 90%, printre acceptați sînt și clienți care au întîrziat în septembrie, deci nicio variabilă nu iese din model; cei 10% respinși se află dincolo de datele de estimare, iar logit-ul extrapolează.

                                                                                    Aprobarea și nerambursarea pe grupuri: Taiwan
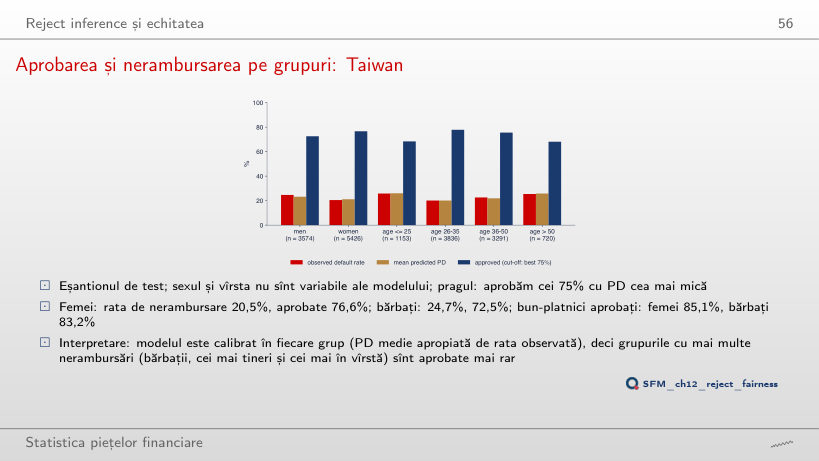
                                                                                    Slide-ul 56: Aprobarea și nerambursarea pe grupuri: Taiwan
                                                                                    Slide-ul 56
                                                                                      Întrebare pentru sală ▶ crește ponderea aprobaților de la 75% la 90%. Crește sau scade diferența dintre ratele de aprobare ale femeilor și bărbaților?
                                                                                      Răspuns

                                                                                      Scade de la 4,1 la 2,2 puncte procentuale (90,9% față de 88,7%). Ordinea grupurilor rămîne aceeași, pentru că modelul este calibrat în fiecare grup, iar bărbații intră mai des în nerambursare (24,7% față de 20,5%).

                                                                                      Nerambursarea companiilor: Altman și Merton

                                                                                      Exemplu rezolvat: un scor Z
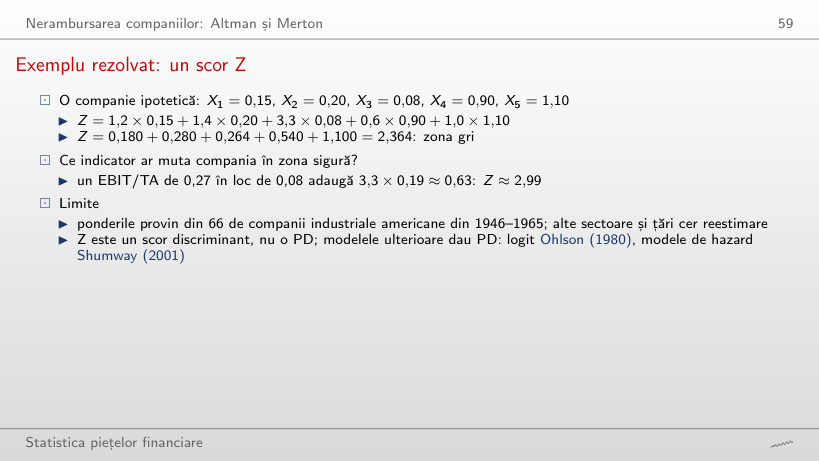
                                                                                      Slide-ul 59: Exemplu rezolvat: un scor Z
                                                                                      Slide-ul 59

                                                                                      Exemplu lucrat: scorul Z

                                                                                      \[Z = 1{,}2X_1 + 1{,}4X_2 + 3{,}3X_3 + 0{,}6X_4 + 1{,}0X_5\]
                                                                                          Întrebare pentru sală ▶ crește EBIT/TA de la 0. La ce valoare iese compania din zona gri (Z > 2,99)?
                                                                                          Răspuns

                                                                                          Peste 0,27 (exact 0,2697): ceilalți patru termeni dau 2,100, iar 3,3 X₃ trebuie să adauge 0,890. EBIT/TA are cea mai mare pondere, 3,3, deci profitabilitatea mișcă cel mai mult scorul Z.

                                                                                          Exemplu rezolvat: distanța pînă la nerambursare
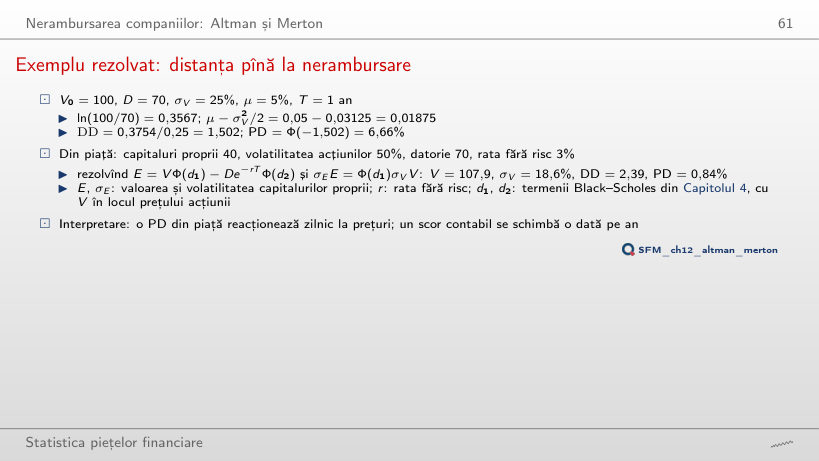
                                                                                          Slide-ul 61: Exemplu rezolvat: distanța pînă la nerambursare
                                                                                          Slide-ul 61

                                                                                          Exemplu lucrat: distanța pînă la nerambursare

                                                                                          \[\mathrm{DD} = \frac{\ln(V_0/D) + (\mu - \sigma_V^2/2)T}{\sigma_V\sqrt{T}}, \qquad \mathrm{PD} = \Phi(-\mathrm{DD})\]
                                                                                              Întrebare pentru sală ▶ crește σ_V. Cît este PD pe un an la σ_V = 40% (6,66% la 25%)?
                                                                                              Răspuns

                                                                                              20,7%: DD scade la (0,3567 + 0,05 − 0,08)/0,40 = 0,817. Volatilitatea intră de două ori: micșorează termenul de creștere și împarte distanța.

                                                                                              Merton: traiectoriile activelor și PD
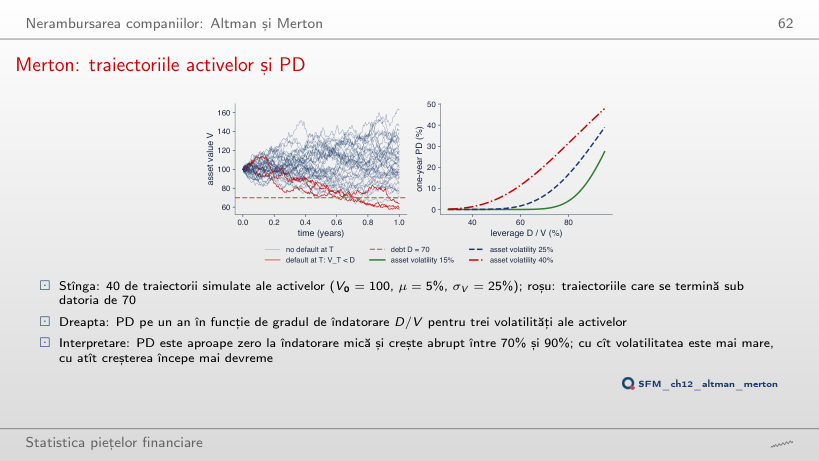
                                                                                              Slide-ul 62: Merton: traiectoriile activelor și PD
                                                                                              Slide-ul 62
                                                                                                Întrebare pentru sală Aceleași 40 de traiectorii, σ_V = 40% în loc de 25%: cîte se termină sub datoria de 70?
                                                                                                Răspuns

                                                                                                8 din 40, față de 3 la 25% și niciuna la 15%; PD a modelului la D/V = 70% este 20,7%, 6,66% și 0,42%. Cu 40 de traiectorii, numărătorile sînt zgomotoase: 8/40 = 20%.

                                                                                                South German Credit (Grömping, 2019; UCI, doi:10.24432/C5QG88): 1000 de credite de consum din 1973–1975, 300 neperformante; împărțirea stratificată 700/300 (sămînța 2026). Cardurile de credit din Taiwan (Yeh și Lien, 2009; UCI, doi:10.24432/C55S3H): 30 000 de clienți, eșantion de test de 9000. Ambele seturi sînt salvate în data/credit. Browserul calculează din înregistrările South German Credit tabelele WoE, IV, modelele logit și LDA, scorecard-ul, matricile de confuzie, ROC, AUC, DeLong, Gini, CAP, KS, Brier și Hosmer–Lemeshow; din PD, rezultatul, sexul și vîrsta celor 9000 de clienți de test din Taiwan, calibrarea și echitatea. AUC din cele 100 de părți ale validării încrucișate, traiectoriile Merton (sămînța 2026) și experimentul de reject inference vin din codul din curs. Alte variabile, alte eșantioane, praguri, costuri, niveluri de încredere, ponderi de aprobare și acceptare (50, 60, 80 și 90%) sînt rulări suplimentare ale aceluiași cod.