

Statistica piețelor financiare

Capitolul 8 · Estimatori ai volatilității

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; tabelele și exemplele lucrate se recalculează odată cu el. Abrevieri: CC (close-to-close, închidere–închidere), P (Parkinson), GK (Garman–Klass), RS (Rogers–Satchell), YZ (Yang–Zhang), OHLC (open, high, low, close: deschidere, maxim, minim, închidere), EWMA (exponentially weighted moving average, media mobilă ponderată exponențial), RV (realised variance, varianța realizată), ACF (autocorrelation function, funcția de autocorelație), ARCH-LM (testul multiplicatorului Lagrange pentru efecte ARCH), GARCH (generalised autoregressive conditional heteroskedasticity), VIX (indicele de volatilitate al Cboe), MSE (mean squared error, eroarea pătratică medie), QLIKE (quasi-likelihood, cvasi-verosimilitate), MZ (Mincer–Zarnowitz), DM (Diebold–Mariano).

Volatilitatea: definiție și caracter latent · Volatilitatea istorică și alegerea ferestrei · EWMA și RiskMetrics · Estimatori de amplitudine (range-based) · Volatilitatea realizată · Volatility clustering · Comportamentul pe termen lung, VIX și efectul de levier · Evaluarea prognozelor de volatilitate

Volatilitatea: definiție și caracter latent

Volatility clustering pe patru piețe
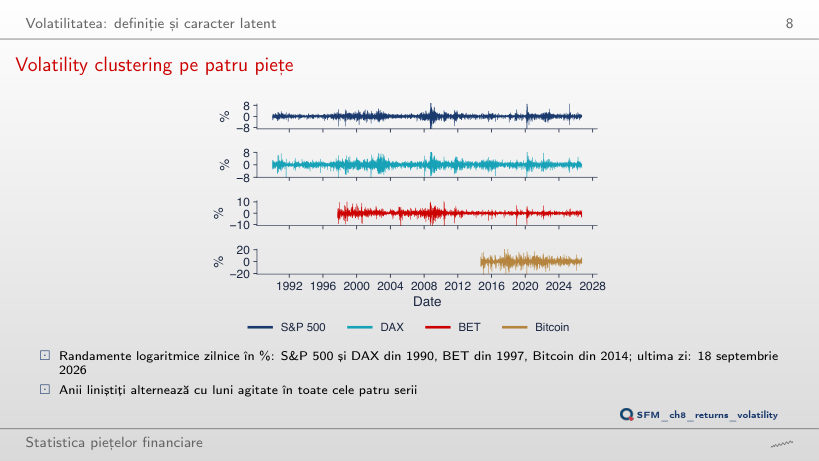
Slide-ul 8: Volatility clustering pe patru piețe
Slide-ul 8
    Întrebare pentru sală Abaterea standard zilnică a S&P 500 din 1990 este 1,13%. Cîte dintre cele 9 240 de zile au |r| peste 5 abateri standard, adică peste 5,67%?
    Răspuns

    30 de zile, față de 0,0053 așteptate dacă randamentele ar urma distribuția Normală. DAX are 20 de astfel de zile, BET 31, Bitcoin 8. Cea mai mare variație a S&P 500 (−12,8% pe 16 martie 2020) reprezintă 11,3 abateri standard; pentru cele patru piețe valorile sînt între 8,9 și 13,3.

    Interpretarea volatilității pe patru piețe
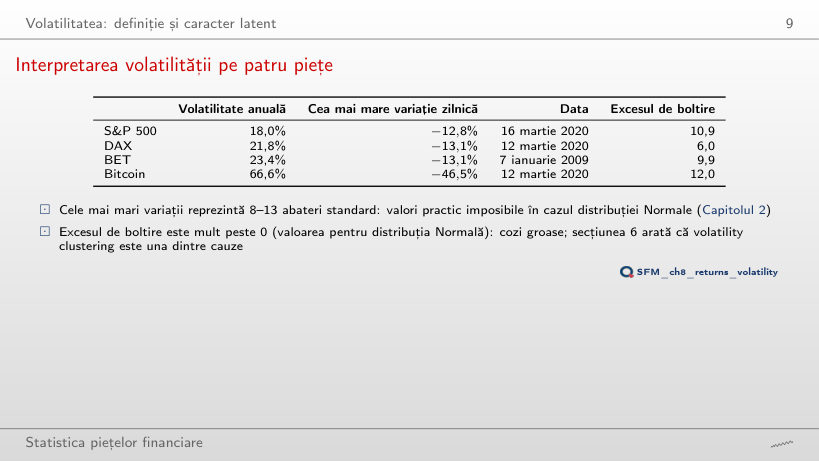
    Slide-ul 9: Interpretarea volatilității pe patru piețe
    Slide-ul 9

    Volatilitatea pe patru piețe

      Întrebare pentru sală Cea mai mare variație zilnică a Bitcoin este −46,5%, a S&P 500 −12,8%. Măsurată în abaterile standard ale propriei serii, care este mai extremă?
      Răspuns

      Bitcoin: 46,5/3,49 = 13,3 abateri standard, față de 12,8/1,13 = 11,3 la S&P 500, 9,5 la DAX și 8,9 la BET. Pentru distribuția Normală, probabilitatea unei variații de peste 9 abateri standard este de ordinul 10⁻¹⁹: excesul de boltire (10,9; 6,0; 9,9; 12,0) arată cozi groase pe toate cele patru piețe.

      Exemplu rezolvat: anualizarea volatilității
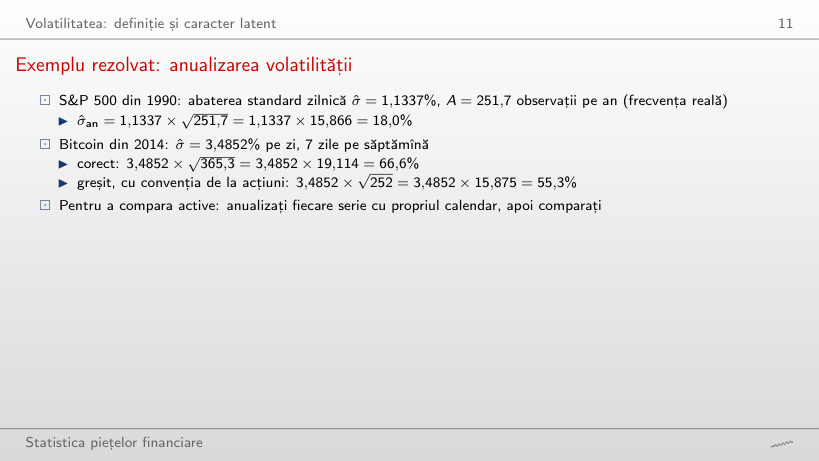
      Slide-ul 11: Exemplu rezolvat: anualizarea volatilității
      Slide-ul 11

      Exemplu lucrat: anualizarea

      \[\sigma_{\text{an}} = \sigma_{\text{zi}}\sqrt{A}, \qquad A = \frac{n}{D/365{,}25}\]
          Întrebare pentru sală Dacă folosim A = 252 pentru toate cele patru serii, cum se schimbă volatilitățile anualizate?
          Răspuns

          Bitcoin scade de la 66,6% la 55,3% (−16,9%, factorul √(252/365,3) = 0,831); S&P 500 rămîne 18,0%, DAX 21,8%, iar BET trece de la 23,4% la 23,5%, pentru că frecvența lor reală (251,7; 253,0; 249,9 observații pe an) este aproape de 252. Cu A = 252, Bitcoin ar părea mai puțin riscant cu o șesime.

          Volatilitatea istorică și alegerea ferestrei

          S&P 500: volatilitatea pe ferestre mobile de 21, 63 și 252 de zile
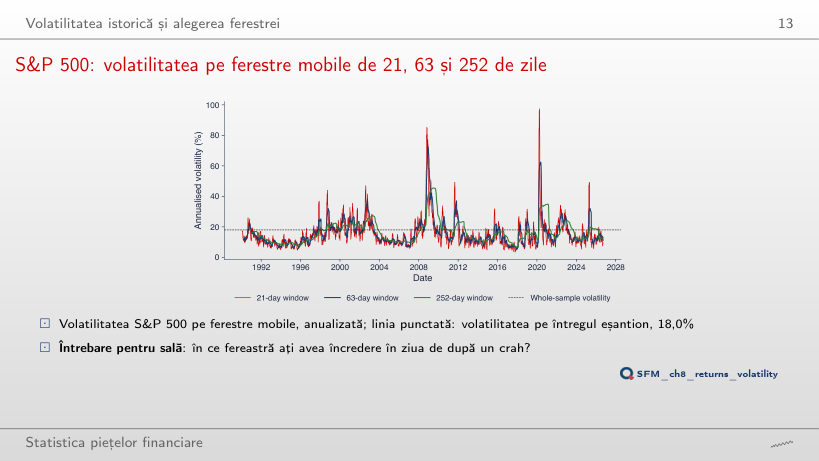
          Slide-ul 13: S&P 500: volatilitatea pe ferestre mobile de 21, 63 și 252 de zile
          Slide-ul 13
            Întrebare pentru sală În ce fereastră ați avea încredere în ziua de după un crah?
            Răspuns

            O fereastră scurtă sau EWMA: media pe o fereastră lungă include încă zilele liniștite dinaintea crahului. Fereastra de 21 de zile a urcat la 97,5% pe 6 aprilie 2020; cea de 252 de zile a atins maximul, 45,6%, abia pe 15 iulie 2009, la cîteva luni după vîrful crizei din 2008. Prețul reacției rapide este zgomotul: variația zilnică tipică a lui ln σ̂ este 6,7% la 21 de zile și 0,8% la 252 de zile.

            Precizia unei volatilități de selecție
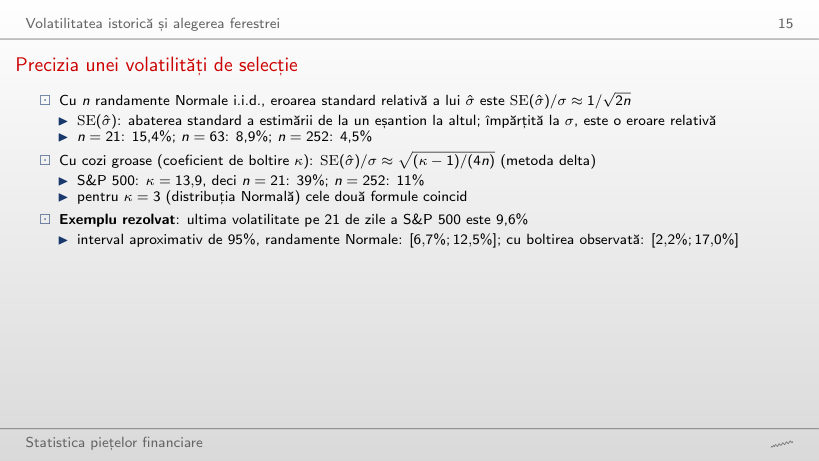
            Slide-ul 15: Precizia unei volatilități de selecție
            Slide-ul 15

            Exemplu lucrat: intervalul pentru ultima volatilitate

            \[\frac{\mathrm{SE}(\hat\sigma)}{\sigma} \approx \frac{1}{\sqrt{2n}}, \qquad \frac{\mathrm{SE}(\hat\sigma)}{\sigma} \approx \sqrt{\frac{\kappa - 1}{4n}}, \qquad \hat\sigma\,\big(1 \pm 1{,}96\,\mathrm{SE}/\sigma\big)\]
                Întrebare pentru sală Coeficientul de boltire al S&P 500 este κ = 13,9. Care este eroarea standard relativă a unei volatilități calculate pe 21 de zile?
                Răspuns

                39,1%, de 2,54 ori mai mult decît 15,4% din formula pentru randamente Normale (raportul este √((κ − 1)/2)). Pentru ultima volatilitate pe 21 de zile, 9,6%, intervalul aproximativ de 95% este [6,7%; 12,5%] cu randamente Normale și [2,2%; 17,0%] cu boltirea observată. Chiar și cu n = 252, eroarea relativă rămîne 11,3%; 4,5% este valoarea pentru n = 252 cu randamente Normale.

                EWMA și RiskMetrics

                Ponderile EWMA față de ponderile unei ferestre mobile
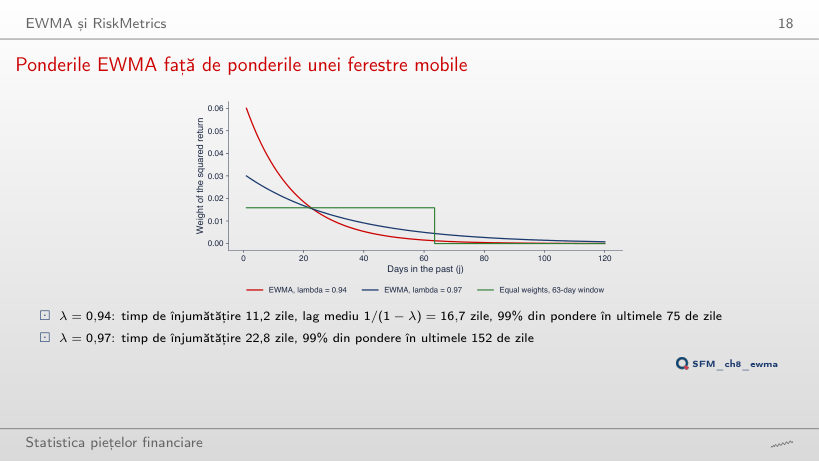
                Slide-ul 18: Ponderile EWMA față de ponderile unei ferestre mobile
                Slide-ul 18
                  Întrebare pentru sală Pentru λ = 0,94, 99% din pondere se află în ultimele 74,4 zile. Cîte zile sînt necesare pentru λ = 0,99?
                  Răspuns

                  458,2 zile, aproape doi ani de tranzacționare: ln 0,01/ln 0,99. Timpul de înjumătățire este 69,0 zile, iar lagul mediu 100 de zile. Pentru orice λ, numărul de zile care poartă 99% din pondere este de 6,64 ori timpul de înjumătățire (ln 0,01/ln 0,5).

                  Exemplu rezolvat: o actualizare EWMA
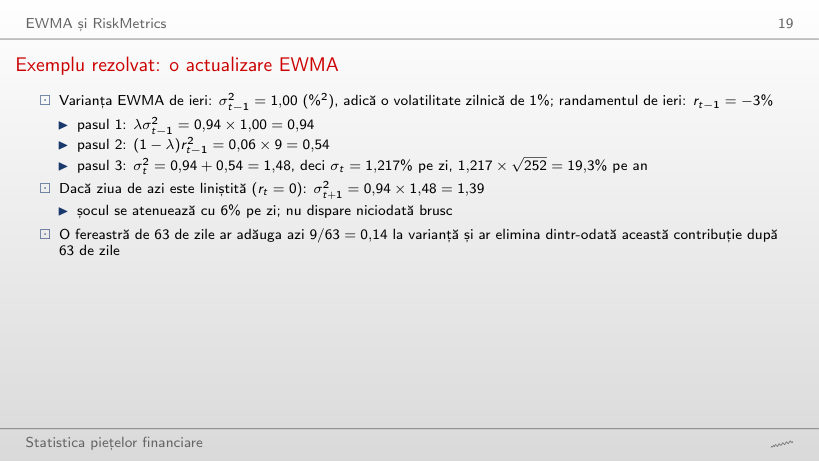
                  Slide-ul 19: Exemplu rezolvat: o actualizare EWMA
                  Slide-ul 19

                  Exemplu lucrat: o actualizare EWMA

                  \[\sigma_t^2 = \lambda\,\sigma_{t-1}^2 + (1-\lambda)\,r_{t-1}^2\]
                      Întrebare pentru sală Cu σ²(t − 1) = 1,00 și r(t − 1) = −3%, λ = 0,94 dă σ²(t) = 1,48. Cît este σ²(t) cu λ = 0,80?
                      Răspuns

                      2,60 = 0,80 × 1 + 0,20 × 9, deci σ(t) = 1,61% pe zi. Un λ mai mic dă o pondere mai mare (1 − λ = 0,20) șocului de ieri: reacția este mai puternică, iar memoria mai scurtă (timpul de înjumătățire scade de la 11,2 la 3,1 zile). Varianta 1,40 uită să ridice randamentul la pătrat.

                      Ghost effect: martie–iunie 2020
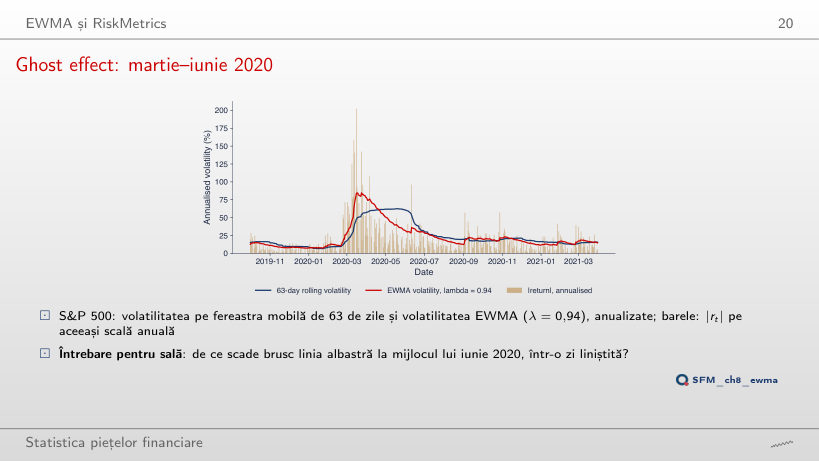
                      Slide-ul 20: Ghost effect: martie–iunie 2020
                      Slide-ul 20
                        Întrebare pentru sală De ce scade brusc linia albastră (fereastra de 63 de zile) la mijlocul lui iunie 2020, într-o zi liniștită?
                        Răspuns

                        Pe 15 iunie 2020, randamentul din 16 martie 2020 (−12,8%) a ieșit din fereastra de 63 de zile: volatilitatea pe fereastră a scăzut de la 50,4% la 43,0% într-o singură zi, fără nicio știre. Cu o fereastră de 21 de zile, aceeași zi de crah iese pe 15 aprilie 2020 (de la 78,8% la 64,0%), cu 126 de zile pe 14 septembrie 2020. EWMA s-a modificat în ziua respectivă cu doar −0,9 puncte procentuale.

                        Estimatori de amplitudine (range-based)

                        O zi de tranzacționare în datele OHLC
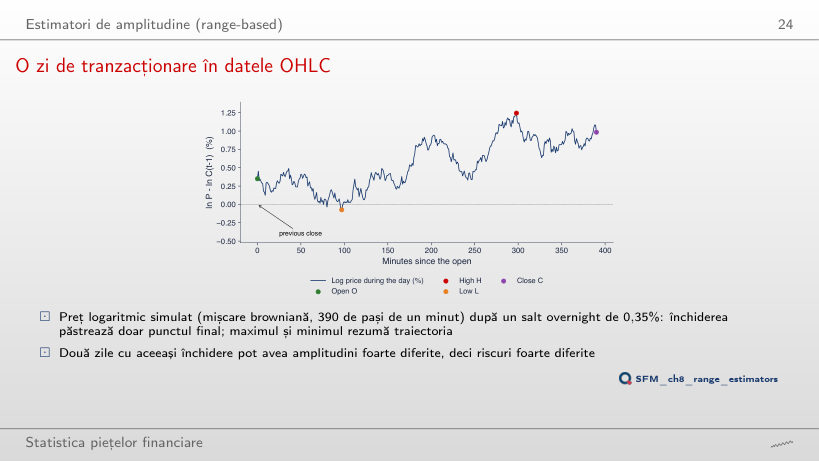
                        Slide-ul 24: O zi de tranzacționare în datele OHLC
                        Slide-ul 24
                          Întrebare pentru sală Dacă saltul overnight crește de la 0,35% la 1%, ce se schimbă pentru această zi simulată?
                          Răspuns

                          Randamentul zilei r = o + c crește de la 0,985% la 1,635%, iar r² de la 0,970 la 2,672. Maximul, minimul și închiderea sînt măsurate față de deschiderea zilei, deci Parkinson (0,627), Garman–Klass (0,714) și Rogers–Satchell (0,681) rămîn aceleași: estimatorii de amplitudine nu văd varianța nopții.

                          Estimatorul Parkinson (1980)
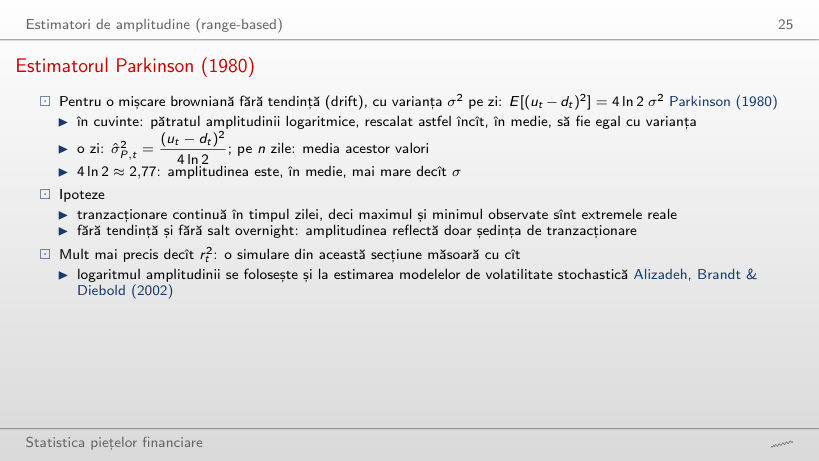
                          Slide-ul 25: Estimatorul Parkinson (1980)
                          Slide-ul 25

                          Exemplu lucrat: Parkinson din H și L, ziua cu cea mai mare amplitudine a anului

                          \[\hat\sigma^2_{P,t} = \frac{(u_t - d_t)^2}{4\ln 2}, \qquad u_t - d_t = \ln(H_t/L_t)\]
                              Întrebare pentru sală S&P 500, 13 martie 2020: H = 2 711,33 și L = 2 492,37, deci ln(H/L) = 8,421%. Cît este volatilitatea zilnică Parkinson?
                              Răspuns

                              σ̂²_P = 8,421²/2,7726 = 25,57, deci σ̂_P = 5,06% pe zi. Amplitudinea depășește σ în medie de √(4 ln 2) = 1,67 ori, iar împărțirea la 4 ln 2 corectează exact acest lucru. Randamentul închidere–închidere al zilei a fost 8,88%, cu r² = 78,87, de trei ori estimarea Parkinson. Varianta 8,42% este amplitudinea nescalată, iar 3,04% împarte amplitudinea la 4 ln 2 fără rădăcina pătrată.

                              Garman–Klass (1980) și Rogers–Satchell (1991)
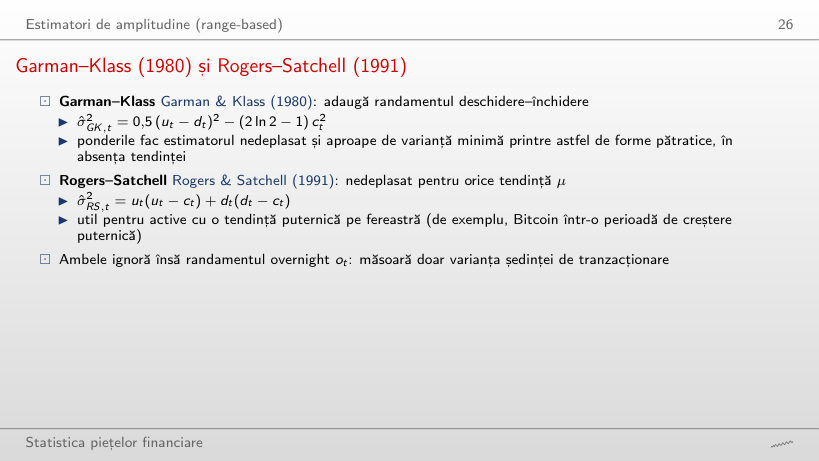
                              Slide-ul 26: Garman–Klass (1980) și Rogers–Satchell (1991)
                              Slide-ul 26

                              Exemplu lucrat: Garman–Klass și Rogers–Satchell

                              \[\hat\sigma^2_{GK,t} = 0{,}5\,(u_t - d_t)^2 - (2\ln 2 - 1)\,c_t^2, \qquad \hat\sigma^2_{RS,t} = u_t(u_t - c_t) + d_t(d_t - c_t)\]
                                  Întrebare pentru sală Bitcoin, 19 mai 2021: u = 1,390%, d = −33,626%, c = −14,894%. Cît este termenul Rogers–Satchell u(u − c) + d(d − c)?
                                  Răspuns

                                  652,5 (%²) = 1,390 × 16,284 + (−33,626) × (−18,732) = 22,6 + 629,9, deci σ̂_RS = 25,5% pe zi. Garman–Klass dă 527,4, Parkinson 442,2. Ziua a avut o tendință puternică (c = −14,9%), iar Rogers–Satchell, nedeplasat pentru orice tendință, dă cea mai mare estimare. Varianta 1 133 = u² + d² omite termenii cu c.

                                  Yang–Zhang (2000): includerea randamentului overnight
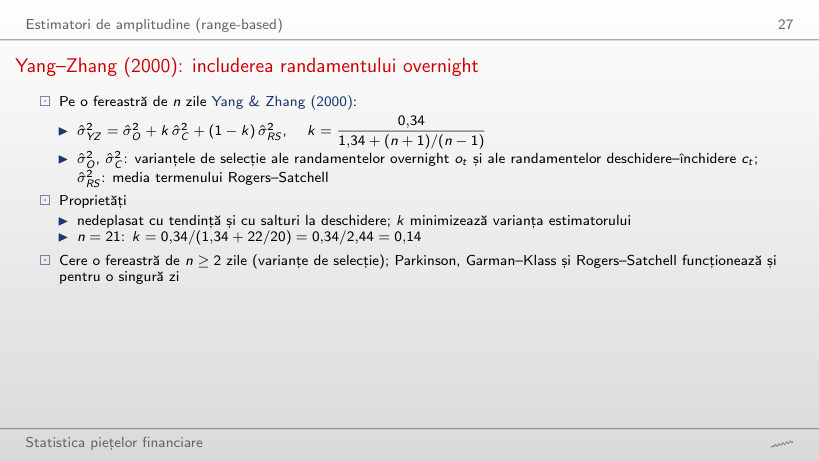
                                  Slide-ul 27: Yang–Zhang (2000): includerea randamentului overnight
                                  Slide-ul 27

                                  Exemplu lucrat: ponderea k și estimatorul Yang–Zhang

                                  \[\hat\sigma^2_{YZ} = \hat\sigma_O^2 + k\,\hat\sigma_C^2 + (1-k)\,\hat\sigma_{RS}^2, \qquad k = \frac{0{,}34}{1{,}34 + (n+1)/(n-1)}\]
                                      Întrebare pentru sală Pentru n = 21, k = 0,34/(1,34 + 22/20) = 0,139. Ce se întîmplă cu k cînd fereastra crește la 126 de zile?
                                      Răspuns

                                      k(126) = 0,34/(1,34 + 127/125) = 0,144, iar limita pentru n mare este 0,34/2,34 = 0,145; pentru n = 2, k = 0,078. Ponderea variază puțin cu n: Yang–Zhang este dominat de varianța nopții σ̂²_O și de termenul Rogers–Satchell, cu ponderea 1 − k ≈ 0,86.

                                      Exemplu rezolvat: S&P 500 pe 16 martie 2020
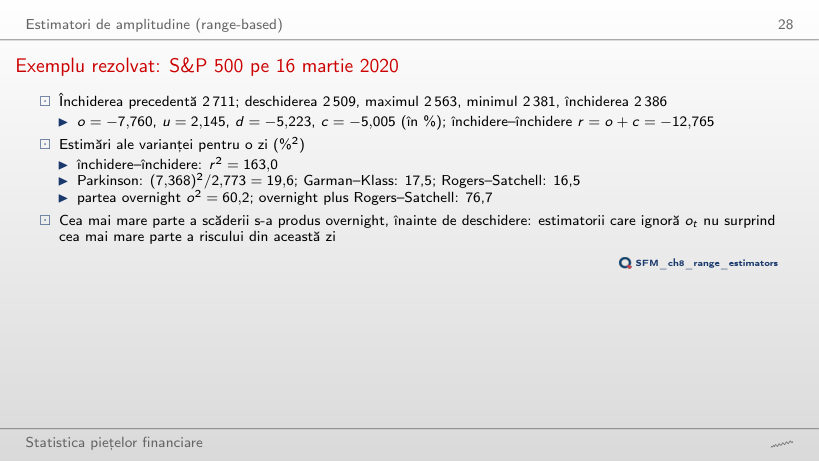
                                      Slide-ul 28: Exemplu rezolvat: S&P 500 pe 16 martie 2020
                                      Slide-ul 28

                                      Exemplu lucrat: o zi, șase estimări

                                      \[o_t = \ln\frac{O_t}{C_{t-1}}, \quad u_t = \ln\frac{H_t}{O_t}, \quad d_t = \ln\frac{L_t}{O_t}, \quad c_t = \ln\frac{C_t}{O_t}, \quad r_t = o_t + c_t\]
                                          Întrebare pentru sală S&P 500 pe 16 martie 2020: r = −12,765%, din care overnight o = −7,760%. Ce parte din r² = 163,0 reprezintă o²?
                                          Răspuns

                                          o² = 60,2, adică 37% din r². Restul nu se împarte simplu, pentru că r² = o² + c² + 2oc: aici c = −5,005%, c² = 25,0 și 2oc = 77,7. Estimatorii care ignoră noaptea (Parkinson 19,6, Garman–Klass 17,5, Rogers–Satchell 16,5) văd mai puțin de o optime din r²; overnight plus Rogers–Satchell dă 76,7. Varianta 61% compară randamentele, nu pătratele lor (7,760/12,765), iar 12% este raportul Parkinson/r².

                                          Eficiența estimatorilor prin simulare
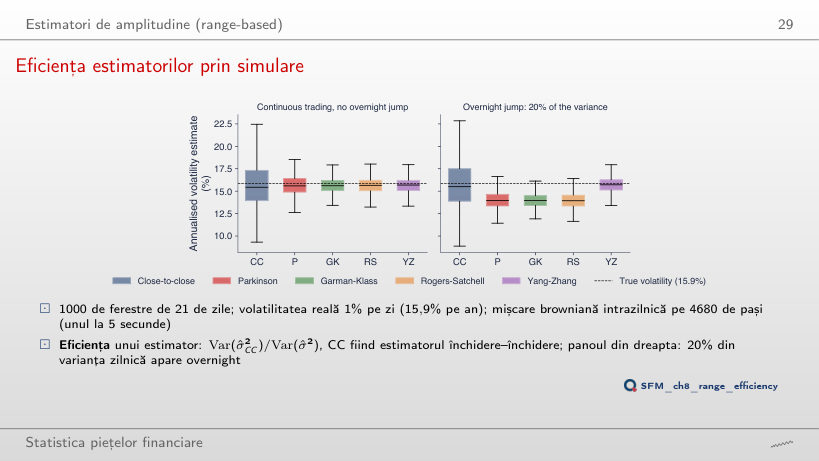
                                          Slide-ul 29: Eficiența estimatorilor prin simulare
                                          Slide-ul 29
                                            Întrebare pentru sală Cu ferestre de 21 de zile, Garman–Klass este de 9,3 ori mai eficient decît CC. Ce se întîmplă cu eficiența lui cînd fereastra are doar 5 zile?
                                            Răspuns

                                            Rămîne aproape aceeași: 10,3 la n = 5 și 8,0 la n = 63 (rulări suplimentare ale simulării). Ambele varianțe scad aproximativ ca 1/n, deci raportul lor se schimbă puțin: cîștigul de eficiență vine din informația dintr-o zi, nu din lungimea ferestrei. Cu salt overnight, deplasarea Parkinson, GK și RS rămîne în jur de −22% la orice n.

                                            Interpretarea simulării: precizie și deplasare
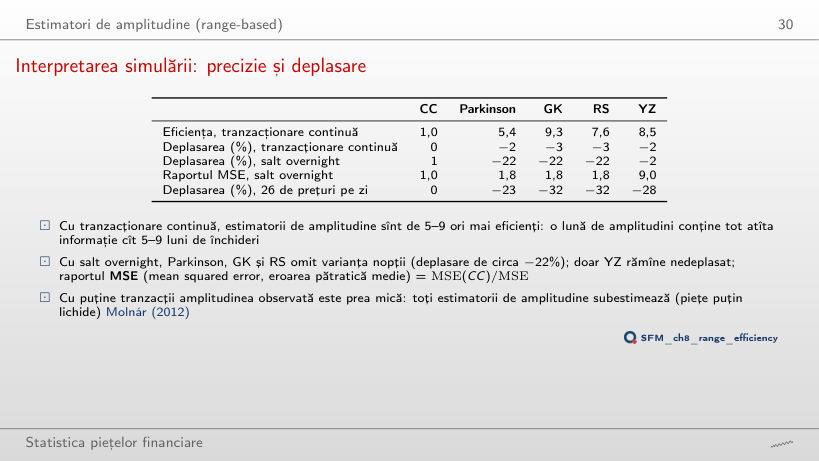
                                            Slide-ul 30: Interpretarea simulării: precizie și deplasare
                                            Slide-ul 30

                                            Eficiență, deplasare și raportul MSE (1 000 de ferestre)

                                              Întrebare pentru sală Cu salt overnight, varianța estimării Parkinson este de 8,8 ori mai mică decît a CC, dar raportul MSE este doar 1,8. De ce?
                                              Răspuns

                                              MSE = varianță + deplasare². Cu salt overnight, Parkinson, GK și RS măsoară doar ședința și subestimează varianța cu circa 22%, iar eroarea lor pătratică medie este dominată de această deplasare, deși varianța lor este de 8,8–13,6 ori mai mică decît a CC. Yang–Zhang adaugă σ̂²_O: deplasarea −2% și raportul MSE 9,0.

                                              Estimatorii volatilității pentru cinci active
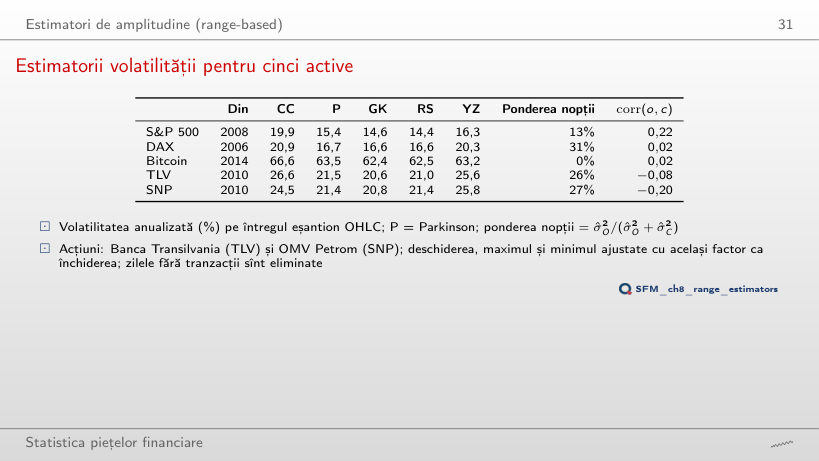
                                              Slide-ul 31: Estimatorii volatilității pentru cinci active
                                              Slide-ul 31

                                              Volatilitatea anualizată (%) pe eșantionul OHLC

                                                Întrebare pentru sală Pentru S&P 500, YZ (16,3%) rămîne sub CC (19,9%), deși include varianța nopții. Ce explică diferența?
                                                Răspuns

                                                Var(r) = Var(o) + Var(c) + 2Cov(o, c), iar la S&P 500 corr(o, c) = 0,22; o explicație probabilă sînt prețurile stale (neactualizate) din deschiderea indicelui. La DAX și Bitcoin corelația este 0,02, iar raportul YZ/CC este 0,97 și 0,95. Ponderea nopții (13%) este deja inclusă în YZ, iar S&P 500 nu are zile cu H = L.

                                                S&P 500: estimări pe 21 de zile din 2019
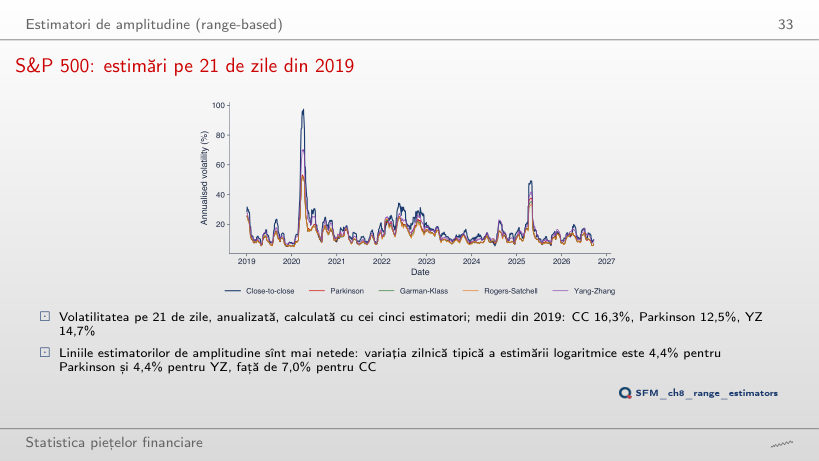
                                                Slide-ul 33: S&P 500: estimări pe 21 de zile din 2019
                                                Slide-ul 33
                                                  Întrebare pentru sală Cu fereastra de 21 de zile, variația zilnică tipică a logaritmului estimării este 7,0% pentru CC și 4,4% pentru Parkinson. Cum se schimbă aceste valori pentru o fereastră de 5 zile?
                                                  Răspuns

                                                  Ambele cresc mult: 30,3% pentru CC, 13,9% pentru Parkinson și 14,8% pentru YZ; la 63 de zile scad la 2,8% și 2,0%. Avantajul estimatorilor de amplitudine este mai mare pe ferestrele scurte: raportul CC/Parkinson este 2,2 la n = 5, 1,6 la n = 21 și 1,4 la n = 63.

                                                  Volatilitatea realizată

                                                  Varianța realizată din randamentele intrazilnice
                                                  Slide-ul 34: Varianța realizată din randamentele intrazilnice
                                                  Slide-ul 34

                                                  Exemplu lucrat: varianța realizată a unei zile

                                                  \[\mathrm{RV}_t = \sum_{i=1}^{M} r_{t,i}^2, \qquad M = 390/m\]
                                                      Întrebare pentru sală Ziua 1: √RV din randamente de 5 minute este 1,151%, iar volatilitatea reală 1,000%. Ce dă √RV din randamente de un minut?
                                                      Răspuns

                                                      1,051% (390 de randamente, eroarea +5,1%). Simularea nu are zgomot de microstructură, deci RV converge către varianța integrată cînd M crește: pe cele 60 de zile, eroarea relativă absolută medie scade de la 5,9% (5 minute) la 2,9% (un minut). Cu zgomot, signature plot arată efectul opus la intervalele scurte.

                                                      Exemplu simulat: RV comparată cu volatilitatea reală
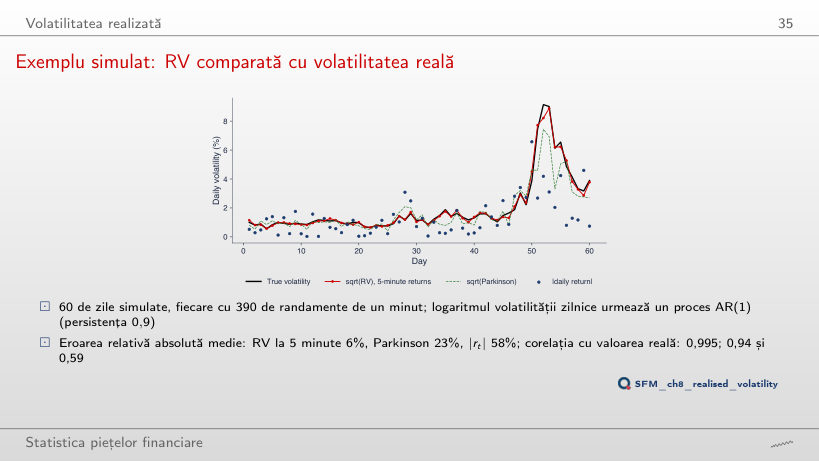
                                                      Slide-ul 35: Exemplu simulat: RV comparată cu volatilitatea reală
                                                      Slide-ul 35
                                                        Întrebare pentru sală Eroarea relativă absolută medie este 6% pentru RV la 5 minute, 23% pentru Parkinson și 58% pentru |r|. Cît devine eroarea RV dacă folosim randamente pe 390 de minute, adică un singur randament pe zi?
                                                        Răspuns

                                                        58%, ca |r|: cu M = 1, RV este chiar r², iar corelația cu volatilitatea reală scade la 0,59. La un minut eroarea este 3%, cu corelația 0,997. Parkinson (23%) folosește doar maximul și minimul și se află între cele două extreme.

                                                        Zgomotul de microstructură și signature plot
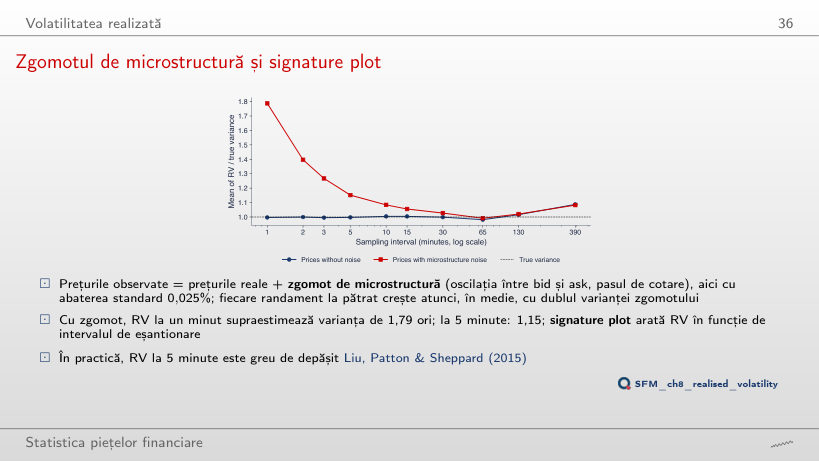
                                                        Slide-ul 36: Zgomotul de microstructură și signature plot
                                                        Slide-ul 36
                                                          Întrebare pentru sală Cu zgomot de 0,025%, RV la un minut supraestimează varianța de 1,79 ori. De cîte ori o supraestimează dacă zgomotul se dublează, la 0,05%?
                                                          Răspuns

                                                          De 4,16 ori în simulare și de 4,15 ori după formula 1 + 2M × varianța zgomotului/varianța reală, cu M = 390: excesul de 0,79 crește cu pătratul zgomotului, la circa 4 × 0,79 = 3,16. La 5 minute (M = 78) raportul este 1,62. Fiecare randament observat la pătrat conține, în medie, de două ori varianța zgomotului.

                                                          Volatility clustering

                                                          ACF-ul randamentelor, al pătratelor și al valorilor absolute
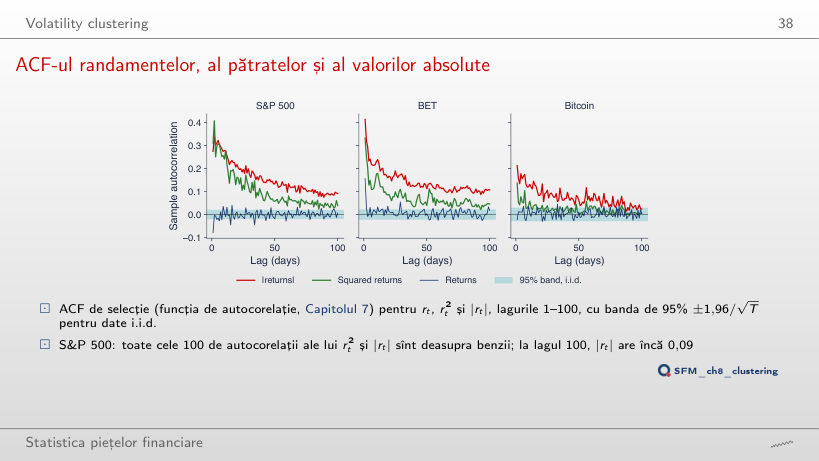
                                                          Slide-ul 38: ACF-ul randamentelor, al pătratelor și al valorilor absolute
                                                          Slide-ul 38
                                                            Întrebare pentru sală Pe eșantionul din curs, toate cele 100 de autocorelații ale lui |r| ale S&P 500 sînt în afara benzii. Cîte rămîn în afara benzii dacă eșantionul începe în 2010?
                                                            Răspuns

                                                            72 pentru |r| și 40 pentru r². Banda ±1,96/√T se lărgește de la ±0,020 la ±0,030 cînd T scade de la 9 240 la 4 202, iar ρ̂₁₀₀(|r|) scade de la 0,09 la 0,02. La lagurile mici volatility clustering rămîne evident; pentru BET din 2010, 53 de laguri ale lui |r| sînt în afara benzii.

                                                            Interpretarea volatility clustering pe trei piețe
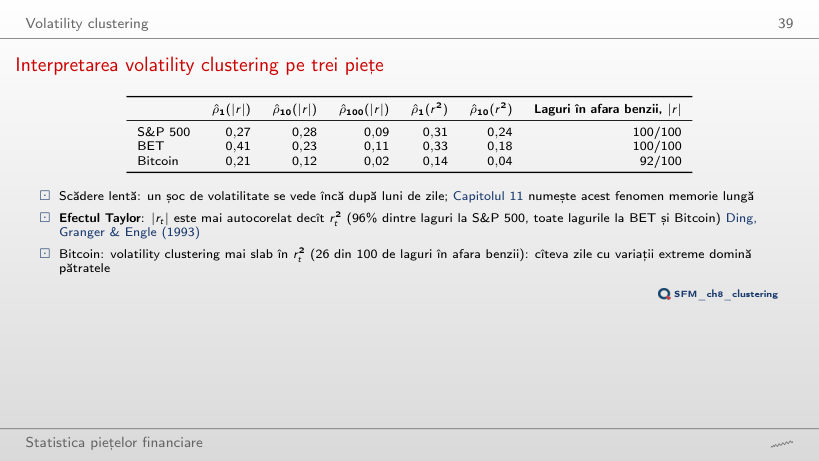
                                                            Slide-ul 39: Interpretarea volatility clustering pe trei piețe
                                                            Slide-ul 39

                                                            Autocorelațiile lui |r| și r² (în afara benzii: din 100 de laguri)

                                                              Întrebare pentru sală La lagul 1, pentru ce putere d este cea mai mare autocorelația lui |r|d a BET?
                                                              Răspuns

                                                              d = 1,00 (0,414): |r| este mai autocorelat decît r² (0,333), efectul Taylor. Optimul depinde însă de serie și de lag: la lagul 1, d = 1,75 pentru S&P 500 și 0,75 pentru Bitcoin; la lagul 10, 1,25, 0,75 și 0,50. Puterile mari dau o pondere mare cîtorva zile extreme.

                                                              Un test de permutare pentru volatility clustering
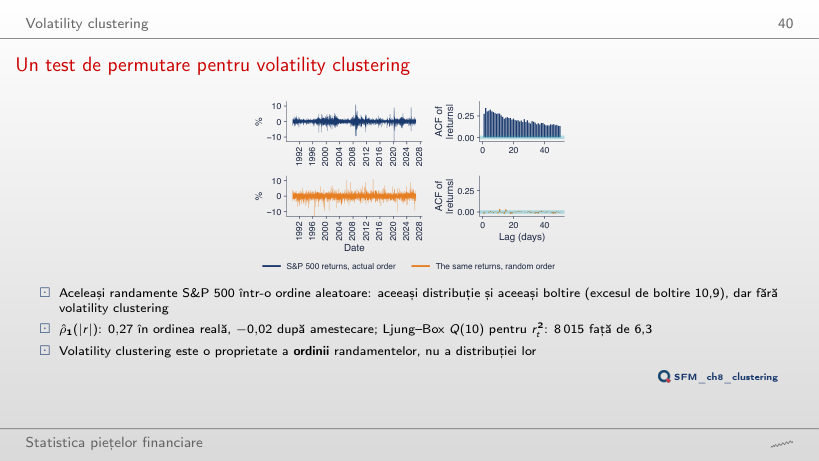
                                                              Slide-ul 40: Un test de permutare pentru volatility clustering
                                                              Slide-ul 40
                                                                Întrebare pentru sală Amestecarea zilelor una cîte una duce ρ̂₁(|r|) de la 0,27 la −0,02. Ce se întîmplă dacă amestecăm blocuri de cîte 5 zile consecutive?
                                                                Răspuns

                                                                ρ̂₁(|r|) rămîne 0,23, pentru că patru din cinci perechi de zile consecutive rămîn în același bloc, dar Q(10) pentru r² scade de la 8 015 la 1 413: lagurile mai lungi decît blocul își pierd structura. Cu blocuri de 63 de zile, ρ̂₁(|r|) = 0,27 și Q(10) = 7 038. Excesul de boltire rămîne 10,9 în toate cazurile.

                                                                Testarea volatility clustering: Ljung–Box pe randamentele la pătrat
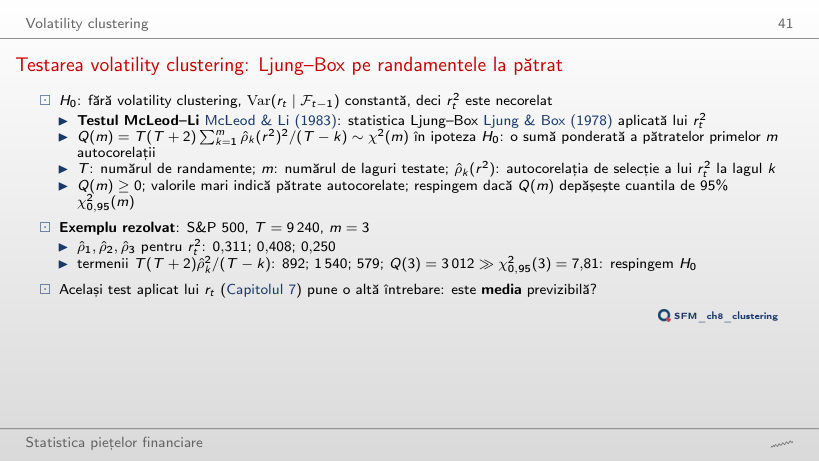
                                                                Slide-ul 41: Testarea volatility clustering: Ljung–Box pe randamentele la pătrat
                                                                Slide-ul 41

                                                                Exemplu lucrat: testul McLeod–Li

                                                                \[Q(m) = T(T+2)\sum_{k=1}^{m}\frac{\hat\rho_k(r^2)^2}{T-k} \approx \chi^2(m)\]
                                                                    Întrebare pentru sală S&P 500, T = 9 240: ρ̂₁, ρ̂₂, ρ̂₃ ale lui r² sînt 0,311; 0,408; 0,250. Cît este Q(3)?
                                                                    Răspuns

                                                                    Termenii T(T + 2)ρ̂²/(T − k) sînt 892; 1 540; 579, deci Q(3) = 3 012, mult peste χ²0,95(3) = 7,81. Q(3) pentru randamente este 57,7: respinge și el, dar este de 52 de ori mai mic. Varianta 8 958 uită să ridice autocorelațiile la pătrat, iar 0,33 uită factorul T(T + 2)/(T − k).

                                                                    Testul ARCH-LM (Engle, 1982)
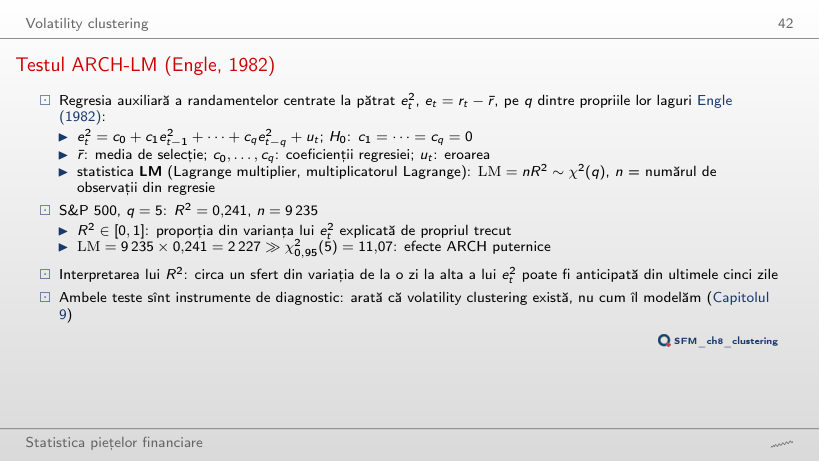
                                                                    Slide-ul 42: Testul ARCH-LM (Engle, 1982)
                                                                    Slide-ul 42

                                                                    Exemplu lucrat: testul ARCH-LM

                                                                    \[e_t^2 = c_0 + c_1 e_{t-1}^2 + \dots + c_q e_{t-q}^2 + u_t, \qquad \mathrm{LM} = nR^2 \approx \chi^2(q)\]
                                                                        Întrebare pentru sală S&P 500, q = 5: R² = 0,2412 și n = 9 235. Cît este statistica LM?
                                                                        Răspuns

                                                                        LM = 9 235 × 0,2412 = 2 227, față de χ²0,95(5) = 11,07 (p < 0,001). R² spune că circa un sfert din variația lui e²ₜ de la o zi la alta este anticipată de ultimele cinci zile. Varianta 4 535 folosește R în loc de R², iar 1,21 înmulțește R² cu q în loc de n.

                                                                        Testele de volatility clustering pe șase serii
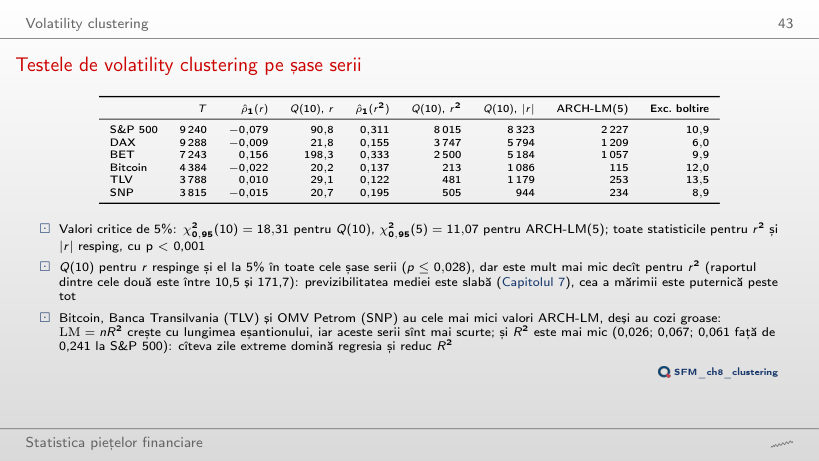
                                                                        Slide-ul 43: Testele de volatility clustering pe șase serii
                                                                        Slide-ul 43

                                                                        Teste pe randamentele zilnice (cu roșu: p-value sub 0,05)

                                                                          Întrebare pentru sală Bitcoin are excesul de boltire 12,0, dar cea mai mică statistică ARCH-LM(5) din tabel: 115, față de 2 227 la S&P 500. De ce?
                                                                          Răspuns

                                                                          LM = nR²: Bitcoin are mai puțin de jumătate din observațiile S&P 500 (4 379 față de 9 235 în regresie), iar R² este 0,026 față de 0,241, pentru că cîteva zile extreme domină regresia pătratelor. Testul respinge totuși puternic (p < 0,001), iar Q(10) pentru |r|, mai puțin sensibil la zilele extreme, este 1 086. Q(10) pentru r respinge și el în toate cele șase serii (p ≤ 0,028), dar este de 10,5–171,7 ori mai mic decît pentru r².

                                                                          Volatility clustering și cozile groase
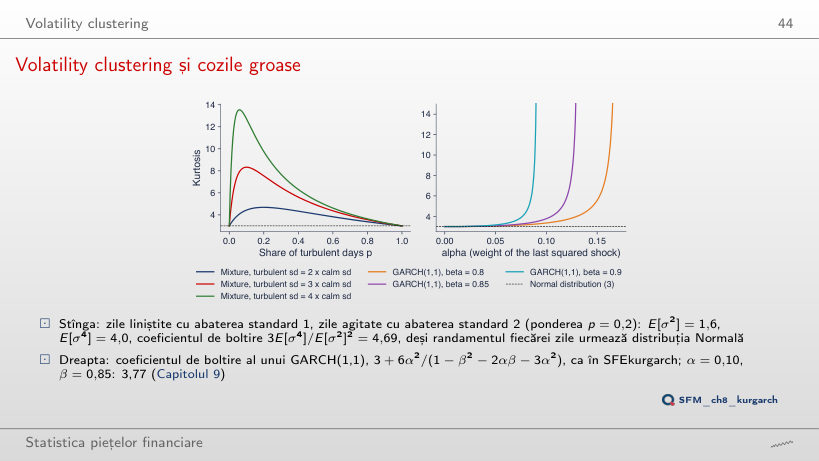
                                                                          Slide-ul 44: Volatility clustering și cozile groase
                                                                          Slide-ul 44
                                                                            Întrebare pentru sală Zilele agitate au abaterea standard de 3 ori mai mare decît cele liniștite. Pentru ce pondere p a zilelor agitate este boltirea amestecului cea mai mare?
                                                                            Răspuns

                                                                            La p = 0,1, cu boltirea 8,33; la p = 0,5 boltirea este 4,92, iar la p = 0,02, 5,80. Cînd p tinde spre 0 sau spre 1, amestecul devine o singură distribuție Normală, cu boltirea 3. Pentru raportul 2 și p = 0,2, ca pe slide, boltirea este 4,69.

                                                                            Comportamentul pe termen lung, VIX și efectul de levier

                                                                            Volatilitatea în trei decenii
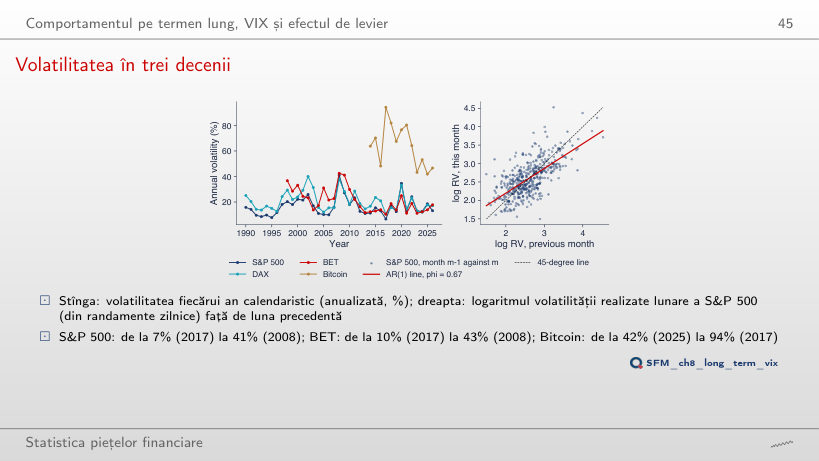
                                                                            Slide-ul 45: Volatilitatea în trei decenii
                                                                            Slide-ul 45
                                                                              Întrebare pentru sală Din 1990, AR(1) al logaritmului volatilității lunare a S&P 500 are φ̂ = 0,67 și timpul de înjumătățire 1,7 luni. Ce dă același AR(1) dacă eșantionul începe în 2010?
                                                                              Răspuns

                                                                              φ̂ = 0,53 (SE 0,06) pe 201 luni, timpul de înjumătățire 1,1 luni și nivelul pe termen lung 12,9%; din 2000, φ̂ = 0,66. Eșantionul din 2010 nu conține criza lungă din 2008–2009, iar episodul din 2020 a fost scurt, deci revenirea la medie pare mai rapidă.

                                                                              VIX față de volatilitatea care a urmat
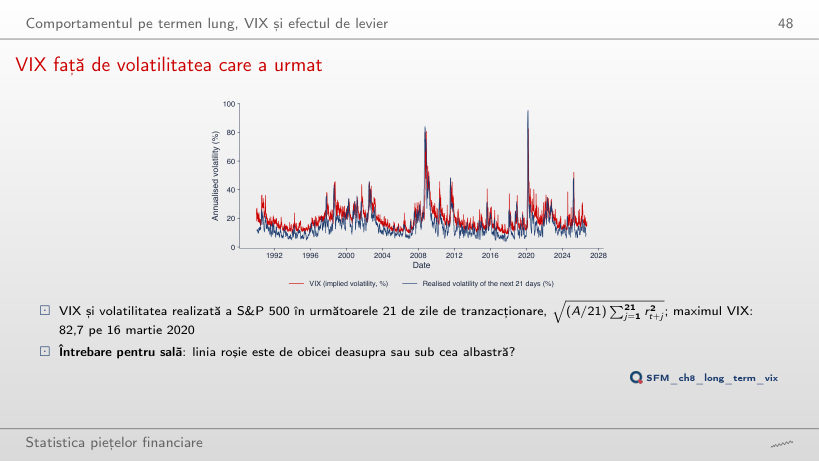
                                                                              Slide-ul 48: VIX față de volatilitatea care a urmat
                                                                              Slide-ul 48
                                                                                Întrebare pentru sală Linia roșie (VIX) este de obicei deasupra sau dedesubtul celei albastre (volatilitatea realizată din următoarele 21 de zile)?
                                                                                Răspuns

                                                                                Deasupra, în 86% din cele 9 199 de zile; media VIX este 19,4%, media volatilității realizate 15,3%, o diferență de 4,1 puncte. Este prima de risc a varianței: investitorii plătesc pentru a fi asigurați împotriva salturilor de volatilitate. Cu h = 63 de zile, VIX este deasupra în 82% din zile.

                                                                                Interpretarea relației dintre volatilitatea implicită și cea realizată
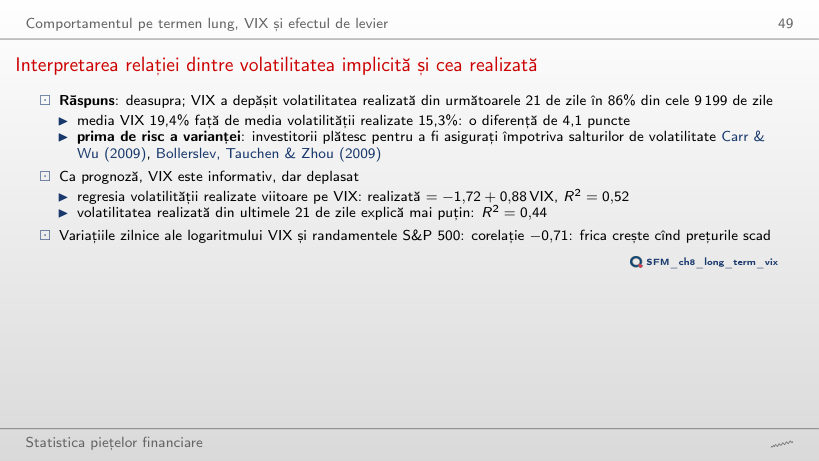
                                                                                Slide-ul 49: Interpretarea relației dintre volatilitatea implicită și cea realizată
                                                                                Slide-ul 49

                                                                                VIX și volatilitatea realizată în următoarele h zile

                                                                                  Întrebare pentru sală Din 1990, VIX explică R² = 0,52 din volatilitatea realizată a următoarelor 21 de zile, față de 0,44 pentru volatilitatea realizată trecută. Ce se întîmplă dacă eșantionul începe în 2010?
                                                                                  Răspuns

                                                                                  Ambele R² scad, la 0,37 și 0,26, iar VIX rămîne mai informativ; regresia devine realizată = −0,16 + 0,81 VIX. După 2010 sînt mai puține episoade lungi de volatilitate ridicată, deci mai puțină variație de explicat. Panta sub 1 arată că VIX este informativ, dar deplasat ca prognoză.

                                                                                  Randamentele negative și volatilitatea viitoare
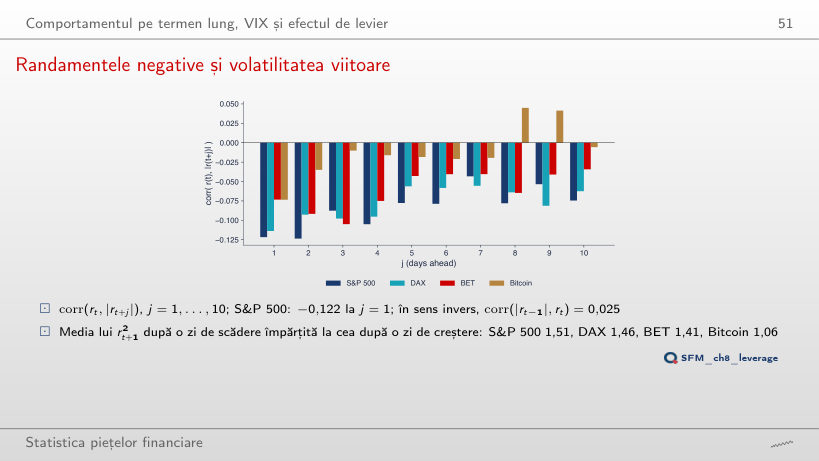
                                                                                  Slide-ul 51: Randamentele negative și volatilitatea viitoare
                                                                                  Slide-ul 51
                                                                                    Întrebare pentru sală Pe întregul eșantion, corr(r_t, |r_t+1|) este −0,122 la S&P 500 și −0,073 la BET. Ce se întîmplă cu BET dacă eșantionul începe în 2010?
                                                                                    Răspuns

                                                                                    Efectul devine mai puternic: corelația este −0,141, iar raportul dintre media lui r²ₜ₊₁ după o zi de scădere și după o zi de creștere urcă de la 1,41 la 1,86. La S&P 500 corelația rămîne −0,122. Bitcoin are cea mai slabă asimetrie (raportul 1,06).

                                                                                    Volatilitatea neparametrică în funcție de randamentul de ieri
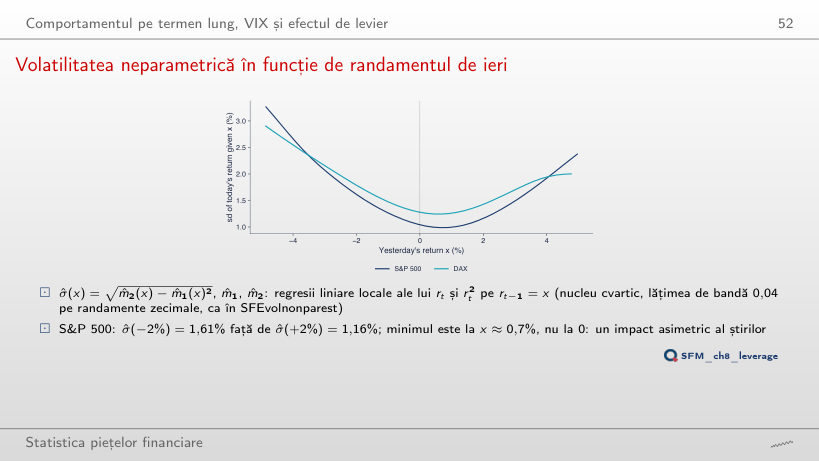
                                                                                    Slide-ul 52: Volatilitatea neparametrică în funcție de randamentul de ieri
                                                                                    Slide-ul 52
                                                                                      Întrebare pentru sală De ce minimul volatilității condiționate a S&P 500 este la x ≈ 0,65%, nu la 0?
                                                                                      Răspuns

                                                                                      Din cauza asimetriei: după o zi de creștere moderată urmează, în medie, ziua cea mai liniștită, iar după o scădere de aceeași mărime una mai agitată; σ̂(−2%) = 1,61% față de σ̂(+2%) = 1,16% (raportul 1,39), la DAX 1,79% față de 1,43%. Media randamentelor, 0,03% pe zi, este prea mică pentru a explica deplasarea. Cu h = 0,01 minimul se mută la 0,17%, cu h = 0,10 la 1,61%, dar σ̂(−2%) > σ̂(+2%) rămîne.

                                                                                      Evaluarea prognozelor de volatilitate

                                                                                      Funcții de pierdere: MSE și QLIKE
                                                                                      Slide-ul 54: Funcții de pierdere: MSE și QLIKE
                                                                                      Slide-ul 54

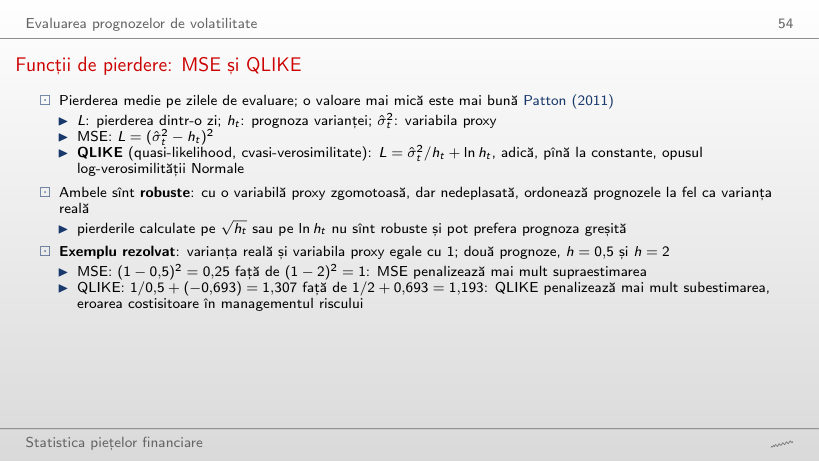
                                                                                      Exemplu lucrat: MSE și QLIKE

                                                                                      \[L_{MSE} = (\hat\sigma_t^2 - h_t)^2, \qquad L_{QLIKE} = \frac{\hat\sigma_t^2}{h_t} + \ln h_t\]
                                                                                          Întrebare pentru sală Varianța reală și variabila proxy sînt egale cu 1, iar prognozele sînt h = 0,5 și h = 2. Ce prognoză preferă fiecare funcție de pierdere?
                                                                                          Răspuns

                                                                                          MSE preferă h = 0,5 (0,25 față de 1), QLIKE preferă h = 2 (1,193 față de 1,307): MSE penalizează mai mult supraestimarea, QLIKE subestimarea, eroarea costisitoare în managementul riscului. QLIKE are minimul la h = proxy. MSE devine indiferent între cele două prognoze la proxy = 1,25, iar QLIKE la proxy = 2 ln 2/1,5 = 0,924.

                                                                                          S&P 500: compararea prognozelor
                                                                                          Slide-ul 55: S&P 500: compararea prognozelor
                                                                                          Slide-ul 55

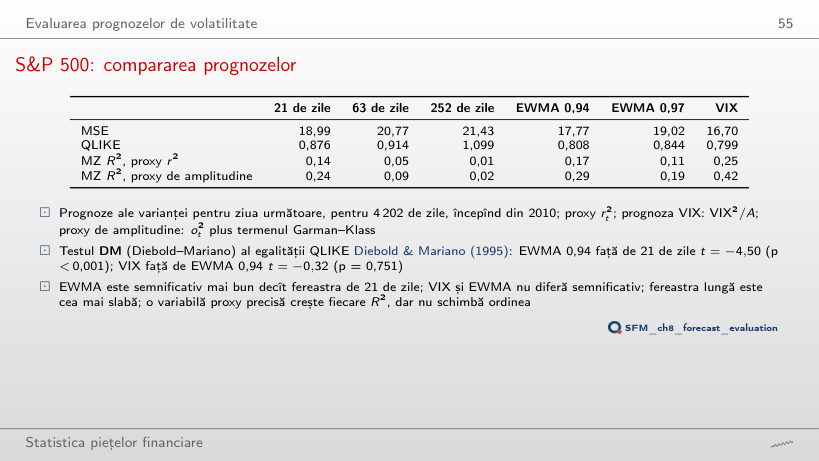
                                                                                          Prognoze ale varianței pentru ziua următoare (cu verde: cea mai mică pierdere)

                                                                                            Întrebare pentru sală Cu proxy r², din 2010, ce prognoză a varianței pentru ziua următoare are cel mai mic QLIKE?
                                                                                            Răspuns

                                                                                            VIX (0,799), urmat de EWMA 0,94 (0,808), dar diferența nu este semnificativă: testul DM dă t = −0,32 (p = 0,751). EWMA 0,94 este semnificativ mai bună decît fereastra de 21 de zile (t = −4,50, p < 0,001), iar fereastra de 252 de zile este cea mai slabă (1,099). Cu proxy de amplitudine, VIX coboară pe locul cinci (0,635): acest proxy este în medie mai mic decît r² (0,82 față de 1,18), pentru că nu vede Cov(o, c), iar VIX, care depășește deja volatilitatea realizată, pierde cel mai mult.

                                                                                            Prognozele din 2020
                                                                                            Slide-ul 56: Prognozele din 2020
                                                                                            Slide-ul 56
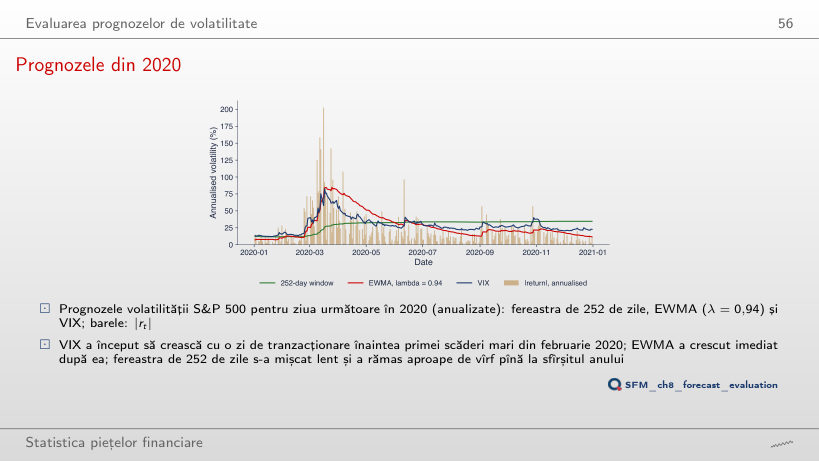
                                                                                              Întrebare pentru sală În 2020, VIX și EWMA au atins vîrful în martie, iar fereastra de 252 de zile pe 29 decembrie. Cum arată vîrfurile în 2008?
                                                                                              Răspuns

                                                                                              EWMA 79,0% pe 29 octombrie, VIX 80,9% pe 21 noiembrie, fereastra de 252 de zile 41,1% pe 31 decembrie. Fereastra lungă cumulează șocurile și scade doar cînd acestea ies din ea, deci vîrful ei vine tîrziu și este mai mic. QLIKE mediu în 2008: 3,132 pentru fereastra de 252 de zile, 2,420 pentru EWMA, 2,350 pentru VIX.

                                                                                              Alegerea lui λ după QLIKE
                                                                                              Slide-ul 57: Alegerea lui λ după QLIKE
                                                                                              Slide-ul 57
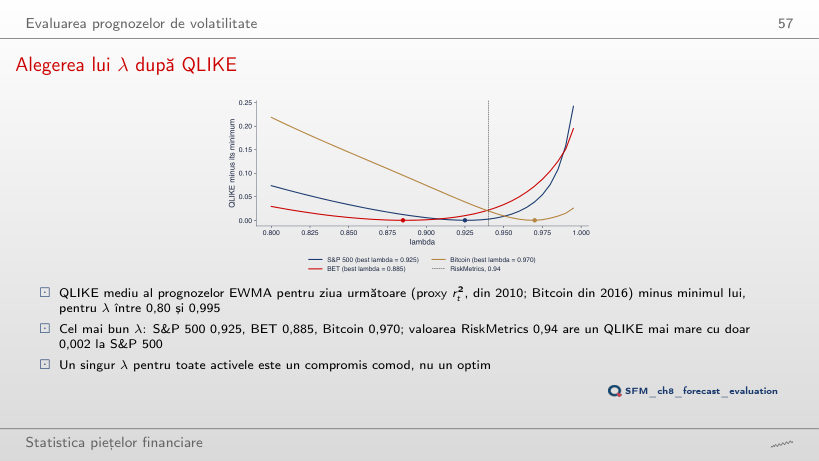
                                                                                                Întrebare pentru sală Cu evaluarea din 2010, cel mai bun λ pentru S&P 500 este 0,925. Ce λ alege QLIKE dacă evaluarea începe în 2022?
                                                                                                Răspuns

                                                                                                0,940, valoarea RiskMetrics (diferența de QLIKE la 0,94 este sub 0,001); din 2020, 0,920; din 2016, 0,930. Pentru BET cel mai bun λ este între 0,885 și 0,900, pentru Bitcoin între 0,970 și 0,995. Un singur λ pentru toate activele și perioadele este un compromis comod, nu un optim.

                                                                                                Randamente logaritmice zilnice, în %: S&P 500 și DAX din ianuarie 1990, BET din septembrie 1997, Bitcoin din septembrie 2014 (7 zile pe săptămînă), Banca Transilvania (TLV) și OMV Petrom (SNP) din 2010, din prețul ajustat, pînă la 18 septembrie 2026; cele două zile greșite ale TLV din mai 2016 sînt eliminate. Prețuri OHLC: S&P 500 din 2008, DAX din 2006, Bitcoin din 2014, TLV și SNP din 2010 (acțiunile ajustate cu factorul prețului de închidere). VIX: închiderile zilnice, pe calendarul S&P 500. Prețuri EODHD. Ziua simulată OHLC, simularea eficienței (1 000 de ferestre), prețurile simulate la un minut și amestecarea randamentelor sînt cele din curs (același cod, aceeași sămînță a generatorului); volatilitățile, estimatorii de amplitudine, autocorelațiile, testele Ljung–Box și ARCH-LM, volatilitățile anuale și lunare, comparația cu VIX, corelațiile de levier, curbele neparametrice și pierderile prognozelor sînt recalculate în browser din aceleași date. Alte semințe, alte ferestre ale simulării, alte niveluri ale zgomotului, amestecarea pe blocuri, alte începuturi ale eșantionului, alte orizonturi, laguri și lățimi de bandă sînt rulări suplimentare ale aceluiași cod.