

Serii de timp

Capitolul 15 · Recapitulare și pregătire pentru examen

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; casetele „Exemplu rezolvat” refac rezolvările problemelor de examen cu cifrele capitolului.

Box–Jenkins de la un capăt la altul: inflația din România · Examenul

Box–Jenkins de la un capăt la altul: inflația din România

Pasul 1: datele
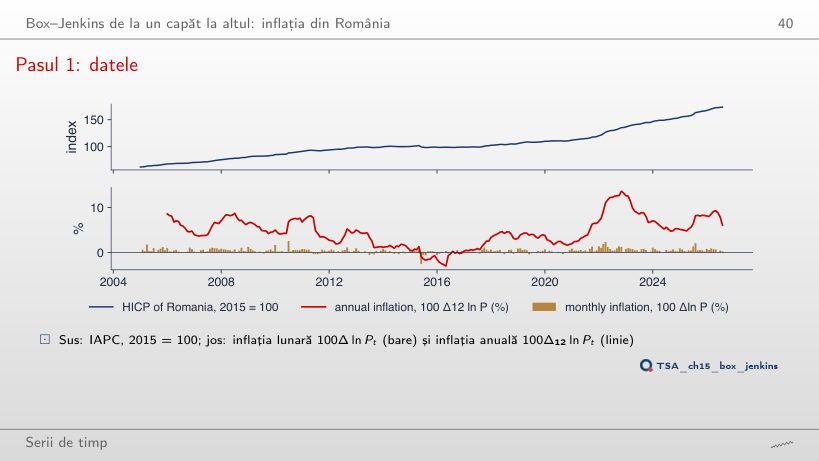
Slide-ul 40: Pasul 1: datele
Slide-ul 40
    Întrebare pentru sală ▶ mută sfîrșitul eșantionului din august 2010 în august 2026. Cum se schimbă media inflației lunare?
    Răspuns

    Scade de la 0,52% (2005–2010) la 0,31% (pînă în august 2020), apoi urcă la 0,39% pe tot eșantionul: valul de inflație din 2021–2023 și șocul fiscal din 2025 ridică media. Minimul inflației anuale, −3,0% în mai 2016, cuprinde în fereastra de 12 luni reducerea TVA la alimente din iunie 2015; maximul, 13,6%, este în noiembrie 2022.

    Interpretarea datelor
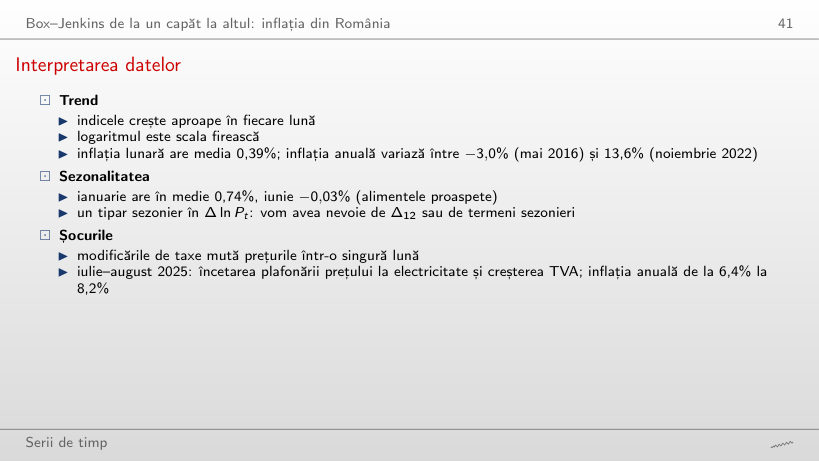
    Slide-ul 41: Interpretarea datelor
    Slide-ul 41
      Întrebare pentru sală ▶ mută începutul eșantionului pînă în 2020. Rămîne inflația medie din iunie negativă?
      Răspuns

      Nu: din 2020 iunie are în medie +0,28%, iar ianuarie rămîne luna cea mai mare (0,94%). Tiparul sezonier (ianuarie sus, iunie jos) se păstrează, dar nivelul crește odată cu inflația generală din 2021–2023; de aceea modelul lucrează cu Δ12, care elimină și nivelul, și sezonalitatea fixă.

      Pasul 2: teste de rădăcină unitară și de staționaritate
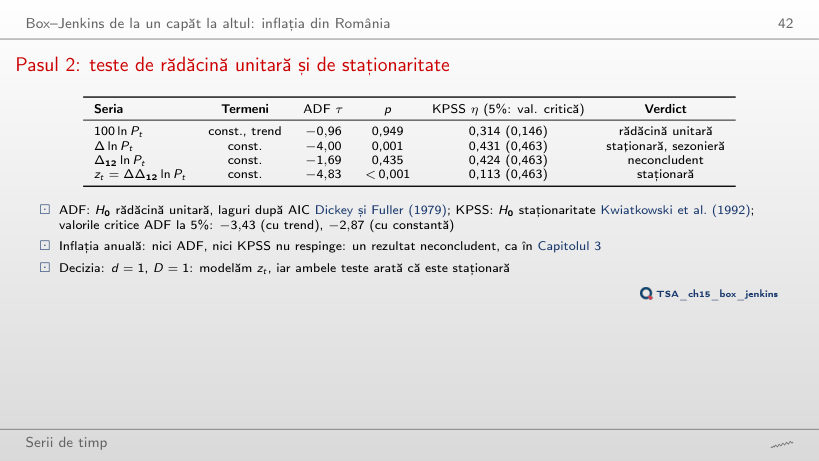
      Slide-ul 42: Pasul 2: teste de rădăcină unitară și de staționaritate
      Slide-ul 42
        Întrebare pentru sală ▶ trece prin eșantioanele care se termină în decembrie 2012, …, 2025. Ce verdict primește inflația anuală Δ12 ln P pentru eșantioanele 2013–2021?
        Răspuns

        Rădăcină unitară: ADF nu respinge (p între 0,66 și 0,97), iar KPSS respinge (η între 0,59 și 1,48, peste 0,463). Rezultatul neconcludent din curs apare numai după 2022, cînd valul inflației adaugă variație. În aceiași ani Δ ln P primește „contradictoriu”: ambele teste resping, pentru că sezonalitatea și schimbările de nivel ale inflației lunare încalcă ipotezele ambelor teste.

        Pasul 3: identificarea din corelograma lui zₜ
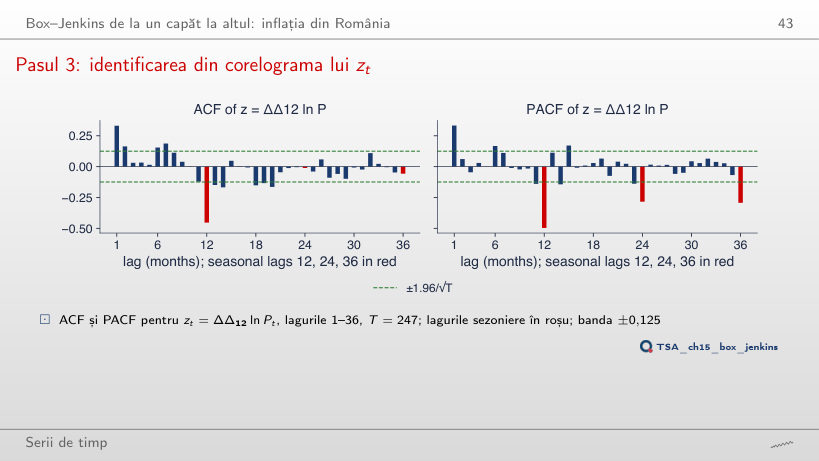
        Slide-ul 43: Pasul 3: identificarea din corelograma lui zₜ
        Slide-ul 43
          Întrebare pentru sală ▶ trece la Δ ln P (fără diferența sezonieră). Ce arată ACF la lagurile 12, 24 și 36?
          Răspuns

          0,25, 0,22 și 0,18, toate peste banda ±0,12 și descrescînd încet: tiparul sezonier nu a fost eliminat, deci este nevoie de Δ12. Pentru Δ12 ln P ACF începe la 0,98 și scade foarte încet (o rădăcină aproape unitară); abia z = ΔΔ12 ln P are o singură valoare sezonieră mare, −0,45 la lagul 12.

          Interpretarea corelogramei
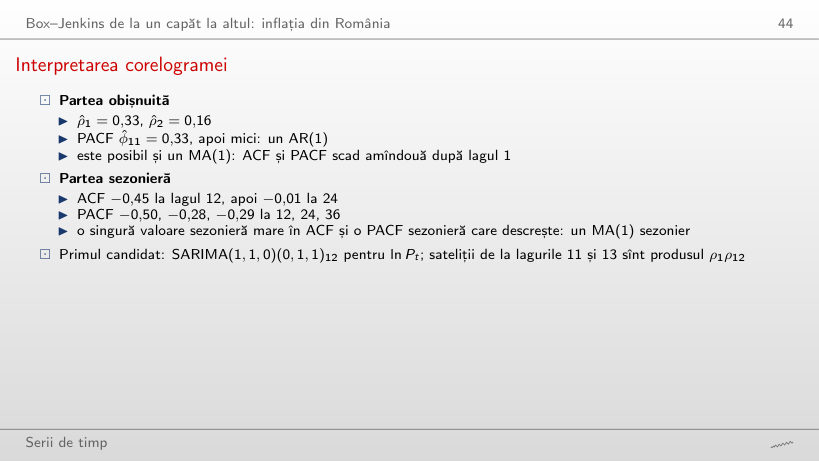
          Slide-ul 44: Interpretarea corelogramei
          Slide-ul 44
            Întrebare pentru sală ▶ trece prin φ = 0. Cît este atunci ρ12 teoretic pentru Θ = −0,867?
            Răspuns

            −0,49 = Θ/(1 + Θ2) = −0,867/1,752. Un MA(1) sezonier are o singură autocorelație sezonieră nenulă, la lagul 12, iar mărimea ei nu poate depăși 0,5 în modul; cu φ = 0 sateliții de la 11 și 13 dispar. Cu φ = 0,416 ei sînt aproximativ φ · ρ12, iar în eșantion ρ̂11 = −0,12 și ρ̂13 = −0,15, aproape de produsul ρ̂1ρ̂12 = −0,15.

            Pasul 4: estimarea candidaților
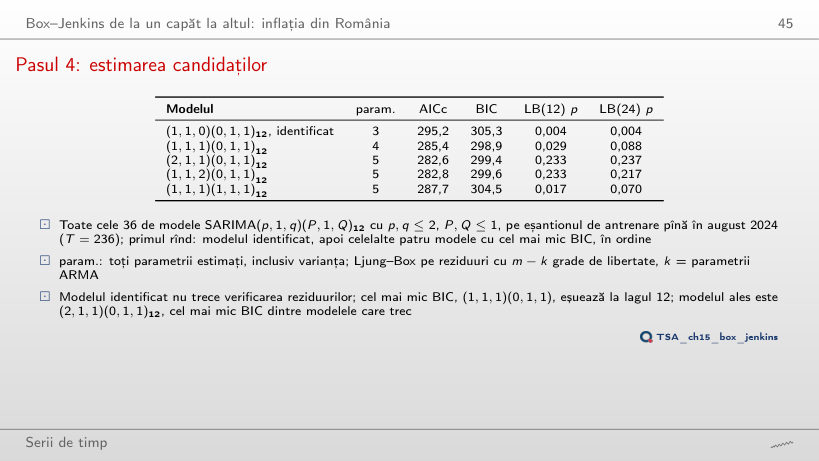
            Slide-ul 45: Pasul 4: estimarea candidaților
            Slide-ul 45
              Întrebare pentru sală ▶ mută penalizarea c de la 2 la 9. Ce model are criteriul cel mai mic la c = 2 (AIC fără corecție)?
              Răspuns

              (2,1,1)(0,1,1)12, chiar modelul ales. Cu c = ln 223 = 5,41 (BIC) cîștigă (1,1,1)(0,1,1)12, care are un parametru mai puțin, dar pică testul Ljung–Box la lagul 12 (p = 0,029); de la c ≈ 5 în sus el rămîne primul. Modelul ales nu se schimbă pentru niciun c din grafic, pentru că este cel mai bun dintre modelele care trec verificarea.

              Pasul 4: modelul ales
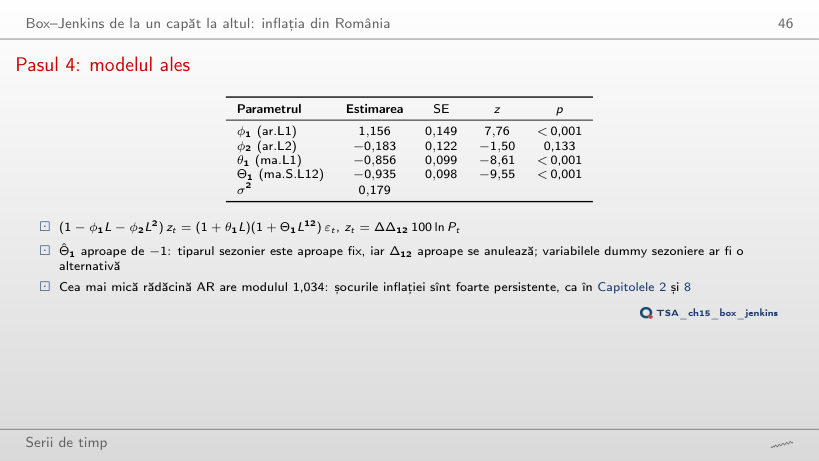
              Slide-ul 46: Pasul 4: modelul ales
              Slide-ul 46
                Întrebare pentru sală ▶ trece prin cele cinci modele din tabel. Care are cea mai mică rădăcină AR cea mai apropiată de 1?
                Răspuns

                (2,1,1)(0,1,1)12, cu modulul 1,034 (inversul 0,967), urmat de (1,1,2)(0,1,1)12 cu 1,035. Modelul identificat are o singură rădăcină AR, 2,40: un AR(1) cu φ = 0,42 nu poate reproduce persistența inflației. Rădăcinile MA sezoniere au toate modulul aproape 1 (1,006): Θ1 ≈ −1 aproape anulează Δ12.

                Pasul 5: verificarea reziduurilor
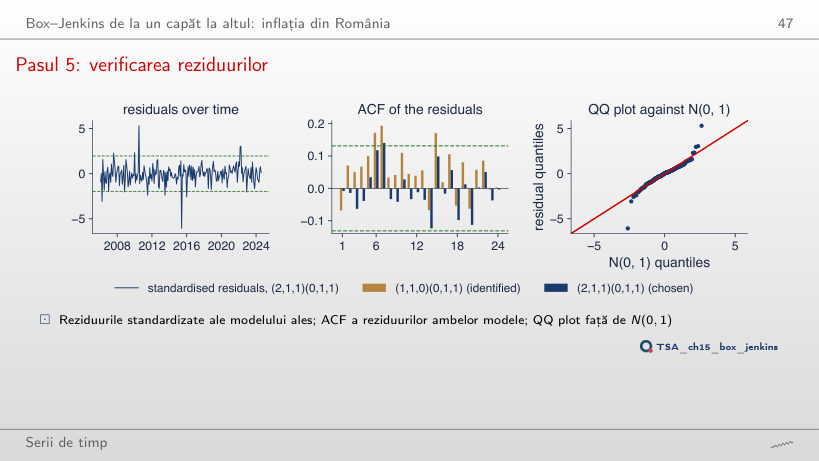
                Slide-ul 47: Pasul 5: verificarea reziduurilor
                Slide-ul 47
                  Întrebare pentru sală ▶ trece prin cele cinci modele din tabelul pasului 4. La care dintre ele scade kurtosis-ul reziduurilor sub 5?
                  Răspuns

                  La niciunul: kurtosis-ul rămîne între 9,5 și 10,0, iar Jarque–Bera între 390 și 454. Termenii AR și MA în plus elimină autocorelația, nu valorile extreme: reziduurile din iunie 2015 (−6,1σ) și iulie 2010 (5,3σ) vin din modificările TVA, pe care niciun model univariat nu le poate anticipa.

                  Interpretarea verificării reziduurilor
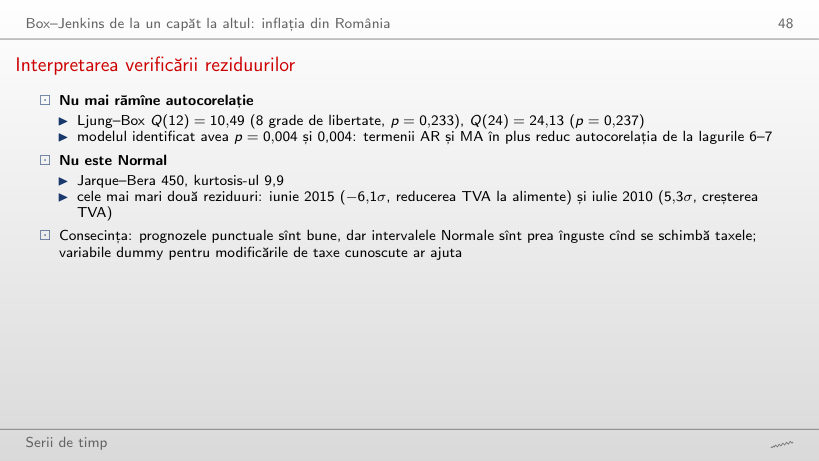
                  Slide-ul 48: Interpretarea verificării reziduurilor
                  Slide-ul 48
                    Întrebare pentru sală ▶ mută m de la 6 la 36. Trece modelul ales (2,1,1)(0,1,1)12 testul Ljung–Box la 5% pentru fiecare m?
                    Răspuns

                    Nu: la m = 7 p = 0,025 și la m = 8 p = 0,048; la toate celelalte laguri, inclusiv 12 și 24 (cele din curs), p > 0,05. Modelul identificat pică la fiecare m între 6 și 36. Un test la mai multe laguri nu este independent: alegerea lui m schimbă verdictul la limită, de aceea cursul raportează două laguri fixate dinainte.

                    Pasul 6: prognoze
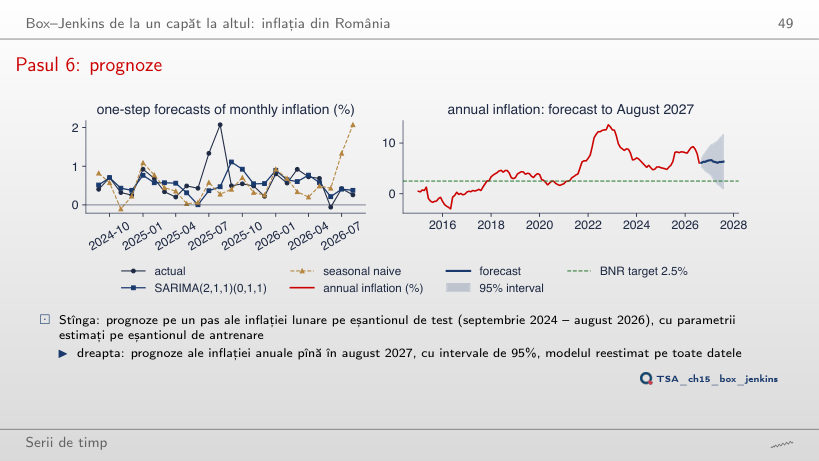
                    Slide-ul 49: Pasul 6: prognoze
                    Slide-ul 49
                      Întrebare pentru sală ▶ mută originea prognozei din august 2025 în august 2026. Cu originea în august 2025, cît prognozează modelul pentru inflația anuală din august 2026 (realizată: 6,1%)?
                      Răspuns

                      9,7%, cu intervalul de 95% [3,9; 15,5], care conține valoarea realizată. Modelul tratează o parte din salturile din iulie–august 2025 ca persistente (rădăcina AR 0,967) și nu știe că acestea au fost decizii fiscale unice; la originile următoare prognoza pe 12 luni coboară, cu oscilații, pînă la 6,3% din august 2026.

                      Interpretarea prognozelor
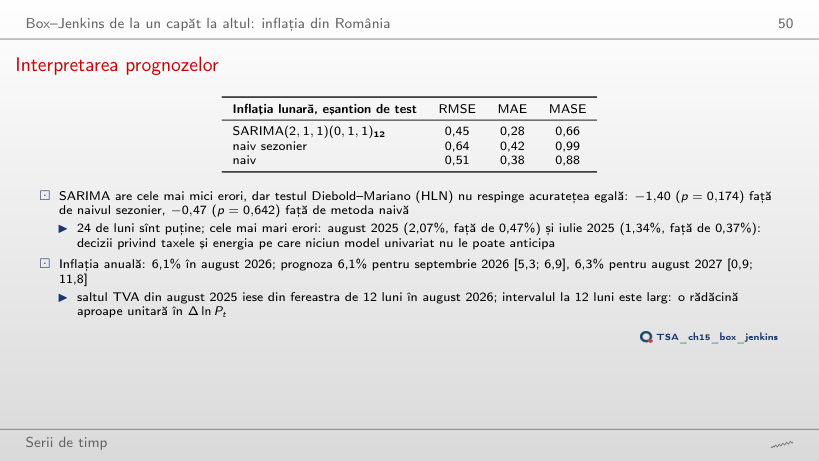
                      Slide-ul 50: Interpretarea prognozelor
                      Slide-ul 50
                        Întrebare pentru sală ▶ mărește numărul de luni de test de la 6 la 24. Respinge testul Diebold–Mariano acuratețea egală față de naivul sezonier pentru vreo lungime?
                        Răspuns

                        Nu: cel mai mic p este 0,174, chiar la 24 de luni. Cu 11 luni statistica devine chiar pozitivă (0,10), pentru că erorile mari din iulie–august 2025 cad pe SARIMA. RMSE mai mic nu înseamnă o diferență semnificativă: pe un eșantion scurt varianța lui dt este mare.

                        Examenul

                        Problema 1: rezolvare
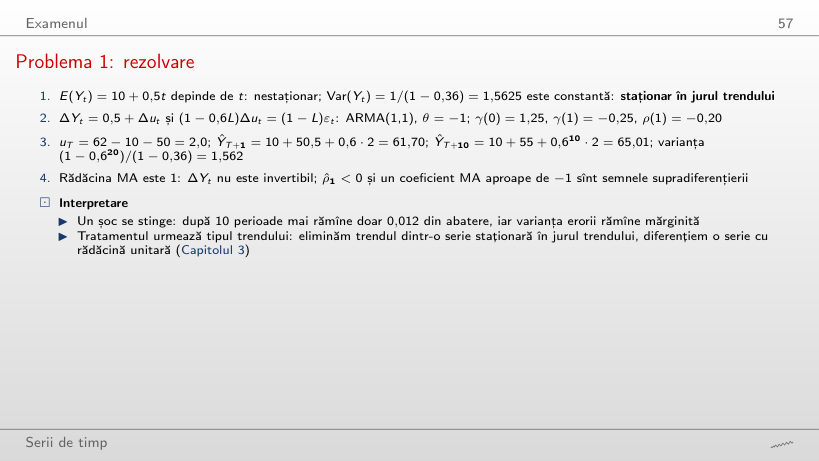
                        Slide-ul 57: Problema 1: rezolvare
                        Slide-ul 57

                        Exemplu rezolvat

                        \[\begin{gathered}Y_t = 10 + 0{,}5\,t + u_t,\quad u_t = \phi u_{t-1} + \varepsilon_t\\ \hat Y_{T+h} = 10 + 0{,}5\,(T+h) + \phi^h u_T,\quad \mathrm{Var}(e_{T+h}) = \frac{1-\phi^{2h}}{1-\phi^2}\end{gathered}\]
                            Întrebare pentru sală ▶ mută φ pînă la 0,95. Cît este ρΔY(1) pentru φ = 0,95?
                            Răspuns

                            −0,025 = −(1 − φ)/2. Diferențierea unei serii staționare în jurul trendului dă un ARMA(1,1) cu θ = −1; pentru φ aproape de 1 rădăcina AR și rădăcina MA aproape se anulează și ACF a lui ΔY pare zgomot alb, deși ΔY rămîne neinvertibil. Cu φ = 0 corelația este −0,5, valoarea unui MA(1) cu θ = −1.

                            Problema 2: rezolvare
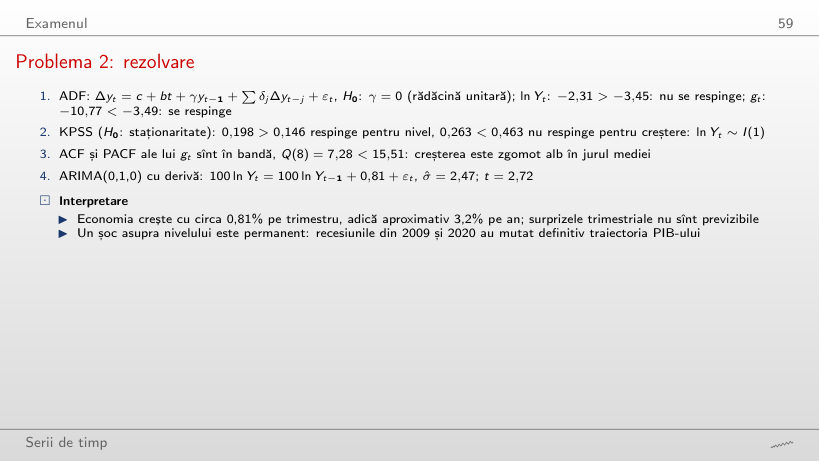
                            Slide-ul 59: Problema 2: rezolvare
                            Slide-ul 59

                            Exemplu rezolvat

                            \[\Delta y_t = c + bt + \gamma y_{t-1} + \sum_j \delta_j \Delta y_{t-j} + \varepsilon_t,\quad H_0:\ \gamma = 0;\qquad Q(m) = T(T+2)\sum_{k=1}^{m}\frac{\hat\rho_k^2}{T-k}\]
                                Întrebare pentru sală ▶ scurtează eșantionul pînă în 2019Q4 (fără pandemie). Trece creșterea testul Ljung–Box Q(8)?
                                Răspuns

                                Da: Q(8) = 4,18, p = 0,841, iar deriva este 1,00% pe trimestru (σ̂ = 2,49). Pe tot eșantionul, cu 2020 inclus, Q(8) = 7,28 (p = 0,506) și deriva 0,81%: căderea din 2020Q2 scade media, dar nu creează autocorelație. ADF pentru nivel rămîne nerespins (−2,08 în 2019Q4).

                                Problema 3: rezolvare
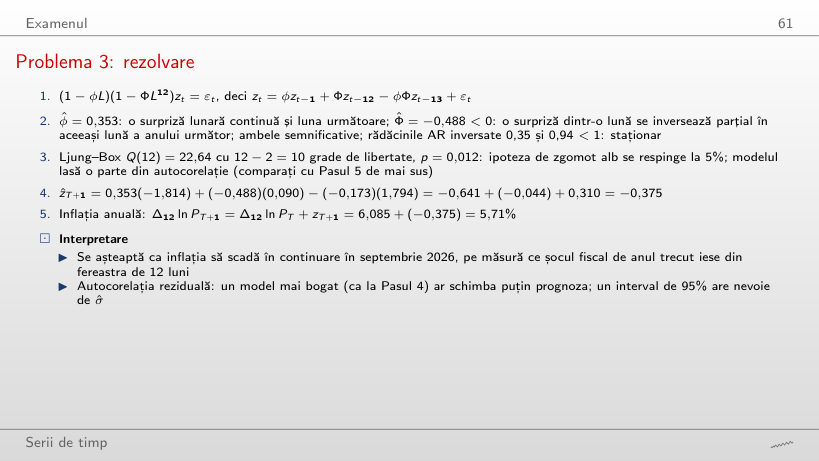
                                Slide-ul 61: Problema 3: rezolvare
                                Slide-ul 61

                                Exemplu rezolvat

                                \[z_t = \phi z_{t-1} + \Phi z_{t-12} - \phi\Phi z_{t-13} + \varepsilon_t,\qquad \Delta_{12}\ln P_{T+1} = \Delta_{12}\ln P_T + \hat z_{T+1}\]
                                    Întrebare pentru sală ▶ mută originea în august 2025 (prognoza pentru septembrie 2025, chiar după saltul TVA). Cum se compară prognoza de mînă cu valoarea realizată?
                                    Răspuns

                                    Prognoza este z = 0,753 și inflația anuală 8,93%; s-a realizat z = 0,090 și 8,26%. Termenul φzT duce saltul din august în septembrie, deși saltul a fost o decizie unică. Cu originea în iulie 2026 prognoza pentru august 2026 este 6,83%, față de 6,09% realizat: ieșirea saltului din fereastra de 12 luni este subestimată, pentru că |Φ̂| = 0,49 < 1.

                                    Problema 4: rezolvare
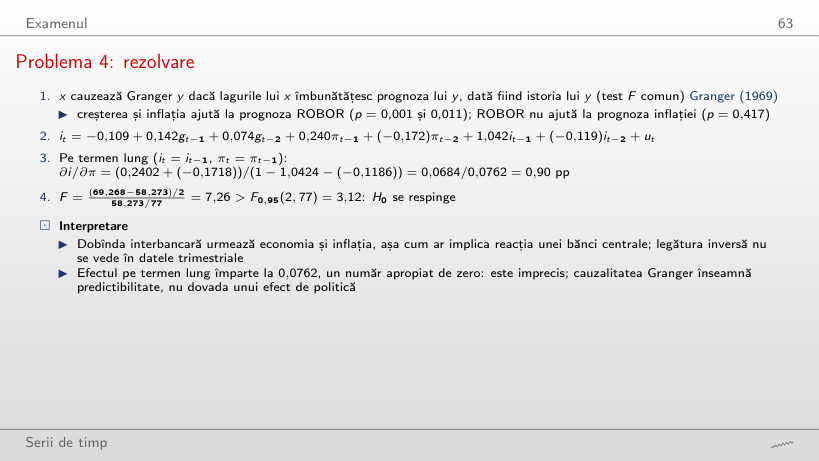
                                    Slide-ul 63: Problema 4: rezolvare
                                    Slide-ul 63

                                    Exemplu rezolvat

                                    \[\frac{\partial i}{\partial \pi} = \frac{b_{\pi,1} + b_{\pi,2}}{1 - b_{i,1} - b_{i,2}},\qquad F = \frac{(RSS_R - RSS_U)/p}{RSS_U/(T - Kp - 1)}\]
                                        Întrebare pentru sală ▶ trece prin eșantioanele care se termină în 2015Q4, …, 2026Q2. Cum se schimbă efectul pe termen lung al inflației asupra ROBOR?
                                        Răspuns

                                        Pînă în 2022Q4 stă între 1,06 și 1,32 (1,27 în 2019Q4), apoi coboară la 0,91 în 2023Q4 și 0,90 în 2026Q2. Numitorul 1 − bi,1 − bi,2 rămîne între 0,03 și 0,09, deci mici schimbări ale coeficienților mută mult raportul. Testul Granger pentru g → i respinge pe toate eșantioanele (p ≤ 0,008).

                                        Problema 5: rezolvare
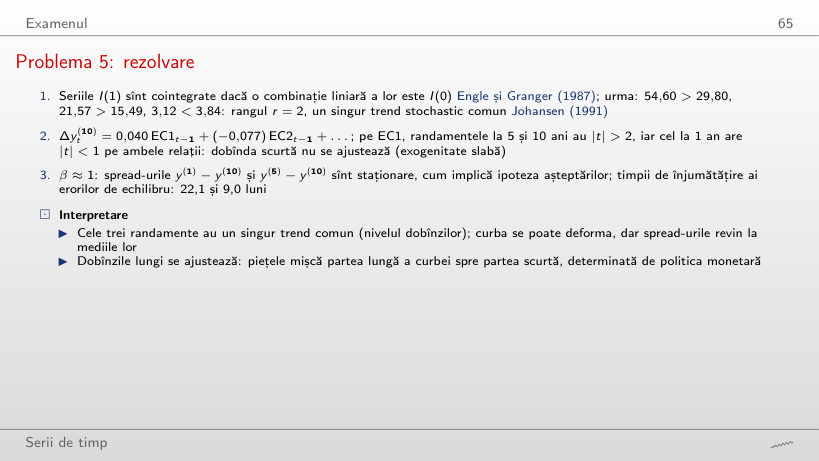
                                        Slide-ul 65: Problema 5: rezolvare
                                        Slide-ul 65

                                        Exemplu rezolvat

                                        \[\Delta \mathbf{y}_t = \boldsymbol\alpha\,\boldsymbol\beta^\top \mathbf{y}_{t-1} + \dots,\qquad \mathbf{ec}_t \approx (\mathbf{I} + \boldsymbol\beta^\top\boldsymbol\alpha)\,\mathbf{ec}_{t-1},\qquad h_{1/2} = \frac{\ln 0{,}5}{\ln|\lambda|}\]
                                            Întrebare pentru sală ▶ mărește multiplicatorul lui α de la 0,25 la 2. Cît devine timpul de înjumătățire lent (22,1 luni în curs) cu α dublat?
                                            Răspuns

                                            10,9 luni, aproximativ jumătate: pentru valori proprii aproape de 1, ln λ ≈ −(1 − λ), iar 1 − λ este proporțional cu α. Componenta rapidă scade de la 9,0 la 4,3 luni. Cu α împărțit la 4 timpii devin 89,6 și 37,2 luni.

                                            Problema 6: rezolvare
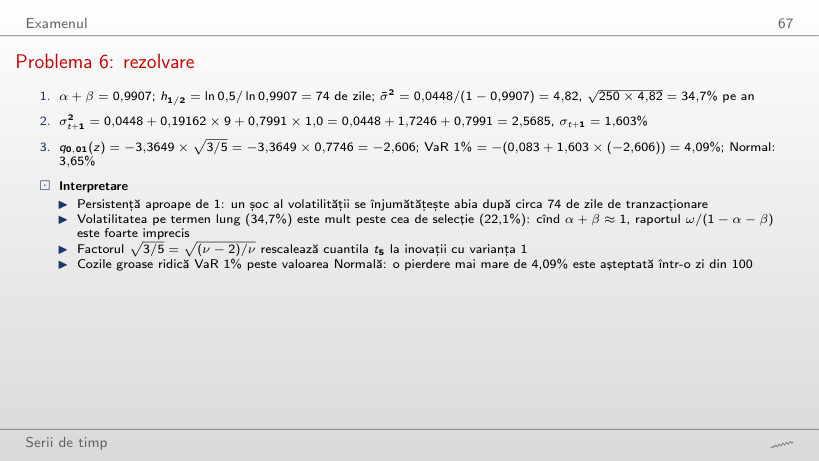
                                            Slide-ul 67: Problema 6: rezolvare
                                            Slide-ul 67

                                            Exemplu rezolvat

                                            \[\begin{gathered}\sigma^2_{t+1} = \omega + \alpha\varepsilon_t^2 + \beta\sigma_t^2,\qquad \bar\sigma^2 = \frac{\omega}{1-\alpha-\beta}\\ \mathrm{VaR}_{1\%} = -\left(\mu + \sigma_{t+1}\, t_\nu^{-1}(0{,}01)\sqrt{(\nu-2)/\nu}\right)\end{gathered}\]
                                                Întrebare pentru sală Puneți εt = +3 în loc de −3. Cît este σ2t+1?
                                                Răspuns

                                                Tot 2,5685: GARCH(1,1) depinde de εt2, deci o creștere de 3% și o scădere de 3% au același efect. Efectul de levier cere un model asimetric (GJR sau EGARCH, Capitolul 5). Cu εt = 0, σ2t+1 = 0,844, sub varianța de azi.

                                                Problema 7: rezolvare
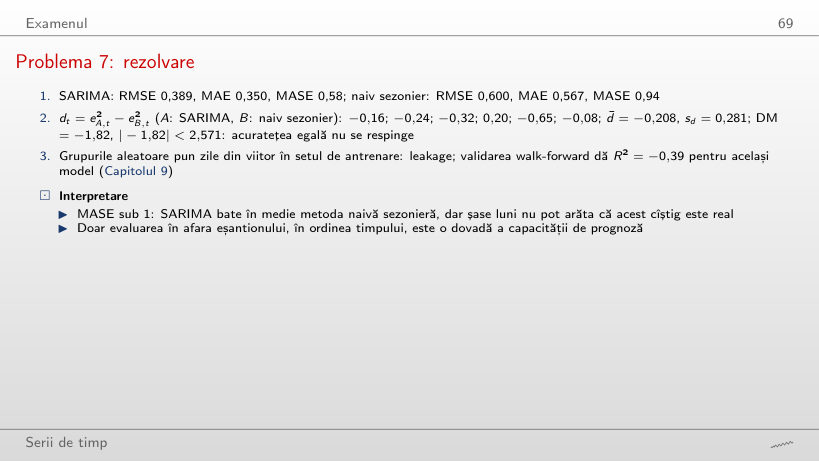
                                                Slide-ul 69: Problema 7: rezolvare
                                                Slide-ul 69

                                                Exemplu rezolvat

                                                \[\begin{gathered}\mathrm{RMSE} = \sqrt{\tfrac1n\sum e_t^2},\quad \mathrm{MASE} = \frac{\mathrm{MAE}}{\mathrm{MAE}_{\text{in}}}\\ d_t = e_{A,t}^2 - e_{B,t}^2,\quad DM = \frac{\bar d}{s_d/\sqrt n}\end{gathered}\]
                                                    Întrebare pentru sală ▶ înmulțește erorile metodei naive sezoniere cu un factor de la 0,5 la 2. De la ce factor respinge testul DM acuratețea egală la 5%?
                                                    Răspuns

                                                    De la aproximativ 1,35: DM = −2,33 la 1,2 și −2,63 la 1,4, față de valoarea critică 2,571 cu 5 grade de libertate. Cu șase luni chiar o metodă cu erori cu 40% mai mari abia se distinge; MASE sub 1 nu este o dovadă.

                                                    Problema 8: rezolvare
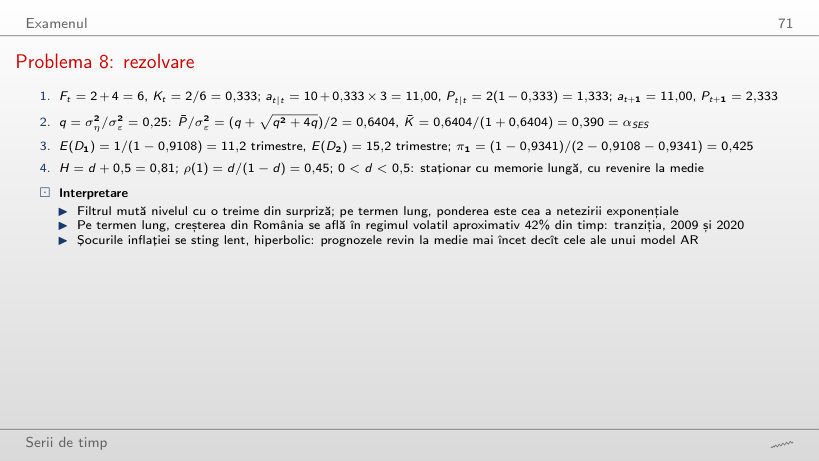
                                                    Slide-ul 71: Problema 8: rezolvare
                                                    Slide-ul 71

                                                    Exemplu rezolvat

                                                    \[\begin{gathered}K_t = \frac{P_t}{P_t + \sigma^2_\varepsilon},\quad \frac{\bar P}{\sigma^2_\varepsilon} = \frac{q + \sqrt{q^2 + 4q}}{2}\\ E(D_i) = \frac{1}{1 - p_{ii}},\quad \pi_1 = \frac{1 - p_{22}}{2 - p_{11} - p_{22}},\quad H = d + \tfrac12\end{gathered}\]
                                                        Întrebare pentru sală ▶ mută ση2 pînă la 4 (q = 1). Cît este cîștigul de echilibru?
                                                        Răspuns

                                                        0,618 = (1 + √5)/2 / (1 + (1 + √5)/2). Cu cît nivelul se mișcă mai mult față de zgomot, cu atît filtrul crede mai mult observația nouă. Primul pas rămîne Kt = 2/6 = 0,333, pentru că depinde doar de Pt = 2 și σε2 = 4; cîștigul converge apoi la valoarea de echilibru în cîțiva pași.

                                                        IAPC al României (Eurostat prc_hicp_minr, 2015 = 100) este citit cu funcția capitolului pe 4 noiembrie 2026 și tăiat la august 2026, ultima lună din curs; valorile din ianuarie 2005 – august 2026 nu au fost revizuite și reproduc exact cifrele din curs. Estimările celor 36 de modele SARIMA, reziduurile lor și prognozele provin din codul capitolului (statsmodels SARIMAX). Problema 2 folosește PIB-ul real al României în versiunea din curs (Capitolul 3, citit din graficul vectorial al capitolului, deoarece Eurostat a revizuit seria), Problema 4 creșterea PIB, inflația și ROBOR 3M ale VAR-ului din Capitolul 6, Problema 5 randamentele titlurilor de stat ale SUA (FRED, pînă în septembrie 2026), Problema 6 estimările GARCH(1,1)-t ale BET din Capitolul 5. Browserul calculează corelogramele, testele Ljung–Box și Jarque–Bera, măsurile de acuratețe, testul Diebold–Mariano, regresiile OLS ale Problemei 4 și calculele de mînă. Variantele care nu apar în curs (alte capete ale eșantionului, alte origini ale prognozei, alte penalizări ale criteriului, alte laguri, alți parametri ai problemelor) sînt rulări suplimentare ale codului capitolului pe aceleași date; graficele din „Interpretarea datelor”, „Pasul 2”, „Interpretarea corelogramei”, „Pasul 4”, „Interpretarea verificării reziduurilor”, „Interpretarea prognozelor” și din rezolvările problemelor sînt grafice suplimentare pentru slide-uri care dau doar cifre.