Academia de Studii Economice din București IDA Institute Digital Assets Blockchain Research Center AI4EFin Artificial Intelligence for Energy Finance Academia Română, Institutul de Prognoză Economică MSCA Digital Finance
Cînd devin dificultățile unei bănci o problemă a sistemului?
“We propose a measure of systemic risk, \(\Delta\)CoVaR, defined as the change in the value at risk of the financial system conditional on an institution being under distress relative to its median state.” — Adrian & Brunnermeier (2016)
Treisprezece bănci din SUA (Statele Unite ale Americii), Europa și România, ianuarie 2010–septembrie 2026
scăderile lor sînt simultane: criza din zona euro, COVID-19, falimentele bancare din 2023
Riscul fiecărei bănci, izolat: VaR 1% (Value-at-Risk), pierderea zilnică depășită cu probabilitatea de 1%
contribuția la sistem: \(\Delta\)CoVaR 1% (CoVaR: VaR-ul sistemului cînd o instituție este în dificultate), pierderea suplimentară a sistemului cînd banca trece de la mediană la VaR
Clasamentele aproape nu se potrivesc: corelația de rang Spearman dintre VaR și \(\Delta\)CoVaR este \(0{,}13\), pe unsprezece bănci
Deutsche Bank și ING (grupul olandez ING Groep) au cele mai mari VaR (\(7{,}19\%\) și \(7{,}16\%\)), dar doar un \(\Delta\)CoVaR mediu
JPMorgan are unul dintre cele mai mici VaR (\(4{,}83\%\)), dar unul dintre cele mai mari \(\Delta\)CoVaR
Nici măsurile sistemice nu dau un clasament unic
MES 5% (Marginal Expected Shortfall): pierderea medie a băncii în cele mai rele 5% dintre zilele pieței
corelația de rang dintre MES 5% și \(\Delta\)CoVaR 1% este \(-0{,}04\)
We propose a measure of systemic risk, ΔCoVaR, defined as the change in the value at risk of the financial system conditional on an institution being under distress relative to its median state.
Riscul sistemic (systemic risk) este riscul ca dificultățile uneia sau ale mai multor instituții să afecteze sistemul financiar în ansamblu și, prin el, economia reală. El este o externalitate: o bancă nu plătește pierderile pe care falimentul ei le impune altora. Capitolul folosește prețurile zilnice a treisprezece bănci din SUA (Statele Unite ale Americii), Europa și România, din ianuarie 2010 pînă în 18 septembrie 2026. Scăderile celor trei sisteme bancare sînt simultane, în criza din zona euro, în pandemia COVID-19 și în falimentele bancare din 2023, iar drawdown-ul maxim al portofoliului băncilor este de 51% în SUA, 61% în Europa și 47% în România.
Măsura obișnuită a riscului unei bănci, valoarea la risc (VaR, Value-at-Risk), privește banca izolat. Adrian & Brunnermeier (2016) măsoară în schimb contribuția ei la sistem: ΔCoVaR 1% este pierderea suplimentară a sistemului cînd banca trece de la starea mediană la propriul VaR. Pe cele unsprezece bănci internaționale, corelația de rang Spearman dintre VaR 1% și ΔCoVaR 1% este 0,13. Deutsche Bank și ING (ING Groep, Internationale Nederlanden Groep, grupul bancar olandez ING) au cele mai mari VaR, 7,19% și 7,16%, dar doar un ΔCoVaR mediu, iar JPMorgan are unul dintre cele mai mici VaR, 4,83%, dar unul dintre cele mai mari ΔCoVaR. Reglementarea fiecărei bănci după propriul VaR ignoră deci contribuția ei la sistem; cu unsprezece bănci și intervale de încredere suprapuse, corelația rămîne însă foarte incertă.
Nici măsurile sistemice nu produc un clasament unic. Corelația de rang dintre MES 5% (Marginal Expected Shortfall), pierderea medie a băncii în cele mai rele 5% dintre zilele pieței, și ΔCoVaR 1% este −0,04, iar cea dintre ΔCoVaR și spillover-ul net al volatilității este tot −0,04; prin contrast, VaR și MES au o corelație de rang de 0,88. Capitolul tratează pe rînd cele trei familii de măsuri, expunerea (MES și SRISK), contribuția (CoVaR) și conectivitatea (connectedness, rețele de spillover și Financial Risk Meter), apoi testele de stres și riscul climatic.
Calculați MES, LRMES (Long-Run Marginal Expected Shortfall, pierderea marginală așteptată în coadă pe termen lung, într-o criză) și SRISK ale unei bănci și leverage-ul de echilibru Λ*.
Derivați ΔCoVaR din regresia cuantilă (quantile regression) și testați diferențele dintre bănci.
Calculați tabelul conectivității dintr-un model VAR (vector autoregression) și interpretați rețeaua de spillover net.
Interpretați Financial Risk Meter, testele de stres și conectivitatea cuantilă.
Aprofundările și Anexa sînt lectură pentru familiarizare.
Riscul sistemic privește sistemul financiar, nu o singură instituție. Capitolul întreabă cînd devin dificultățile unei bănci o problemă a sistemului și măsoară răspunsul în trei feluri:
Expunerea unei bănci la un crah al pieței;
Contribuția ei la pierderea extremă a sistemului;
Rețeaua de legături prin care circulă șocurile.
Prima secțiune definește conceptul, amintește două retrageri masive de depozite și canalele contagiunii și fixează datele și convențiile de semn folosite în tot capitolul.
Riscul sistemic este riscul ca dificultățile uneia sau ale mai multor instituții să afecteze sistemul financiar în ansamblu și, prin el, economia reală. El este o externalitate (externality): o bancă nu plătește pierderile pe care falimentul ei le impune altora, așa că alegerea ei privată a capitalului și a riscului nu ține cont de ele. O măsură a riscului sistemic trebuie deci să privească dincolo de distribuția pierderilor băncii.
Expunerea întreabă cît pierde banca atunci cînd piața se prăbușește; Marginal Expected Shortfall (MES) dă pierderea ei medie în zilele de crah, iar SRISK deficitul ei de capital într-o criză.
Contribuția întreabă cu cît se înrăutățește sistemul cînd banca este în dificultate; se măsoară prin ΔCoVaR, unde CoVaR este valoarea la risc (VaR, Value-at-Risk) a sistemului condiționată de bancă.
Conectivitatea (connectedness) întreabă prin ce legături circulă șocurile și se măsoară cu rețele de spillover și rețele în coadă.
Pe scurt
De la o bancă la sistem
Riscul sistemic: riscul ca dificultățile uneia sau ale mai multor instituții să afecteze sistemul financiar în ansamblu
și, prin el, economia reală
O externalitate: o bancă nu plătește pierderile pe care falimentul ei le impune altora
Partea I merge de la date la măsuri la nivelul băncii. După date și convenții, tratează expunerea prin MES, LRMES (MES al unei crize care durează luni) și SRISK, iar contribuția prin CoVaR și ΔCoVaR, discutînd și cît de mult ne putem baza pe clasamentele obținute.
Partea a II-a trece la rețele, teste de stres și un caz de cercetare: rețelele de spillover și Financial Risk Meter, testele de stres și riscul climatic, un studiu de caz despre conectivitatea cuantilă și o trecere prin bucla descoperirii cu inteligența artificială (AI, artificial intelligence). Manualele de referință sînt Franke, Härdle & Hafner (2019) și Härdle, Chen & Overbeck (2017); exemplele detaliate sînt în Aprofundări, iar derivările în Anexă.
Pe scurt
Două părți
Partea I: de la date la măsurile riscului sistemic pentru fiecare bancă
date și convenții
expunerea: MES, LRMES (adică MES într-o criză de mai multe luni), SRISK
contribuția: CoVaR, \(\Delta\)CoVaR, și cît ne putem baza pe clasamente
Partea a II-a: rețele, teste de stres și un caz de cercetare
rețele de spillover și Financial Risk Meter
teste de stres și riscul climatic
un studiu de caz despre conectivitatea cuantilă
o trecere prin bucla descoperirii cu AI (inteligență artificială)
Rezultatele învățării
calculați MES, LRMES și SRISK ale unei bănci și gradul de îndatorare (leverage) de echilibru \(\Lambda^*\)
derivați \(\Delta\)CoVaR din regresia cuantilă și testați diferențele dintre bănci
calculați tabelul conectivității dintr-un model vector autoregresiv (VAR) și interpretați rețeaua de spillover net
interpretați Financial Risk Meter, testele de stres și conectivitatea cuantilă
Aprofundări și Anexa: lectură pentru familiarizare
Două retrageri masive de depozite (bank runs) arată cum dificultățile unei instituții devin o chestiune a sistemului. Northern Rock, o bancă britanică de credite ipotecare, a fost lovită în 2007 de blocarea piețelor de finanțare care a urmat pierderilor subprime din SUA, iar deponenții au stat la coadă în stradă ca să își retragă economiile.
Retragerea de la Silicon Valley Bank (SVB) din 2023 a fost digitală. FDIC (Federal Deposit Insurance Corporation) a preluat banca pe 10 martie (FDIC, 2023), iar două zile mai tîrziu toți deponenții SVB și Signature Bank au fost protejați pe motiv de risc sistemic (Federal Reserve Board, 2023). Autoritățile au tratat falimentul unei bănci de mărime medie ca pe o amenințare pentru sistem, adică exact situația pe care măsurile capitolului încearcă să o cuantifice dinainte.
Dificultățile unei bănci devin sistemice prin trei canale:
Într-o retragere a finanțării (funding run), deponenții și creditorii se retrag din orice bancă ce seamănă cu cea aflată în dificultate, așa că șocul se propagă prin convingeri, nu prin bilanțuri.
Prin expunerile comune și vînzările forțate (fire sales), băncile care dețin active asemănătoare sînt lovite împreună, iar vînzările forțate ale unei bănci scad prețurile pentru toți deținătorii.
Prin legăturile de contrapartidă, datoria unei bănci este activul alteia, așa că un default transmite pierderile direct creditorilor.
Măsurile bazate pe piață, ca acelea din capitol, văd în prețurile acțiunilor efectul combinat al celor trei canale, fără să le separe.
Pe scurt
Dificultățile unei bănci devin sistemice prin trei canale
Retrageri de finanțare: deponenții și creditorii se retrag din orice bancă ce pare asemănătoare
Expuneri comune și vînzări forțate (fire sales): vînzările scad prețurile pentru toți deținătorii
Legături între contrapărți: datoria unei bănci este activul alteia, deci neplata ei transmite pierderi creditorilor
Treisprezece bănci, trei piețe: prețuri și randamente log
Datele sînt prețurile zilnice a treisprezece bănci din trei piețe, din ianuarie 2010 pînă în 18 septembrie 2026, ajustate pentru dividende și divizări:
Șase bănci americane (JPMorgan, Bank of America, Citigroup, Goldman Sachs, Morgan Stanley și Wells Fargo), cu indicele S&P 500 (Standard & Poor's);
Cinci bănci europene (Deutsche Bank, BNP Paribas, Santander, ING și HSBC), cu Euro Stoxx 50;
Două bănci românești (Banca Transilvania și BRD-Groupe Société Générale), cu indicele BET (Bucharest Exchange Trading, index, indicele de referință al Bursei de Valori București) al Bursei de Valori București (BVB).
Indicele VIX, volatilitatea implicită a S&P 500, completează datele.
Seriile sînt aliniate întîi pe 3 962 de zile comune de tranzacționare, ceea ce dă 3 961 de randamente log în procente între zile comune consecutive, \(r_t = 100(\ln P_t - \ln P_{t-1})\). Un randament poate acoperi deci mai multe ședințe: 177 de intervale cuprind mai mult de o ședință S&P 500, pînă la șase. Alinierea contează puțin pentru măsuri, deoarece pe calendarul propriu al fiecărei regiuni MES 5% se schimbă cu cel mult 0,17 puncte, iar ΔCoVaR 1% cu cel mult 0,32 puncte.
Două cazuri speciale sînt tratate separat:
Pentru băncile românești, zilele fără tranzacții sînt eliminate.
Scenariile istorice de stres pentru băncile internaționale încep în 2007.
Pe scurt
Grupul
Băncile (simbolul bursier, folosit în unele grafice)
Indicele pieței
Bănci americane
JPMorgan (JPM), Bank of America (BAC), Citigroup (C), Goldman Sachs (GS), Morgan Stanley (MS), Wells Fargo (WFC)
S&P 500
Bănci europene
Deutsche Bank (DBK), BNP Paribas (BNP), Santander (SAN), ING (INGA), HSBC (HSBA)
Euro Stoxx 50
Bănci românești
Banca Transilvania (TLV), BRD-Groupe Société Générale (BRD; „BRD-Groupe SG” în grafice)
BET
Volatilitate
indicele VIX (volatilitatea implicită a S&P 500)
Prețuri zilnice, ianuarie 2010–18 septembrie 2026, ajustate pentru dividende și divizări
Aliniate întîi pe 3 962 de date de tranzacționare comune, apoi 3 961 de randamente logaritmice între date comune consecutive, \(r_t = 100(\ln P_t - \ln P_{t-1})\), în %
Un randament poate acoperi mai multe ședințe: 177 de intervale cuprind peste o ședință a indicelui S&P 500 (Standard & Poor's 500), pînă la 6
Calculate pe calendarul propriu al fiecărei regiuni, MES 5% se schimbă cu cel mult 0,17 puncte, iar \(\Delta\)CoVaR 1% cu cel mult 0,32 puncte
Cazuri speciale
Băncile românești, tranzacționate la Bursa de Valori București (BVB, indicele BET): zilele fără tranzacții sînt eliminate
Scenariile istorice de stres pentru băncile internaționale încep în 2007
Pierderile ca numere pozitive și portofoliul sistemului
Pentru un randament \(X\), pierderea este \(L = -X\), iar nivelul \(\alpha\) este o probabilitate a cozii, ca în Capitolul 7. Valoarea la risc este
\[\mathrm{VaR}_\alpha(X) = -q_\alpha(X),\]
(18.1)
unde \(q_\alpha\) este cuantila de ordin \(\alpha\) a lui \(X\). Capitolul scrie VaR 1%, CoVaR 1% și MES 5%, toate pozitive atunci cînd sînt pierderi.
Randamentul sistemului\(X^{sys}\) pentru o bancă este portofoliul cu ponderi egale al celorlalte bănci din aceeași regiune, \(X^{sys} = \frac{1}{n}\sum_j X_j\). Cu randamente log, această medie este o aproximare de ordinul întîi a randamentului log al portofoliului reechilibrat zilnic. CoVaR se referă la acest agregat, în timp ce MES condiționează pe indicele pieței din regiune.
Pe scurt
Notăm randamentul cu \(X\) și pierderea cu \(L = -X\)
nivelul \(\alpha\) este o probabilitate a cozii (Capitolul 7)
\(\VaR_\alpha(X) = -q_\alpha(X)\), cu \(q_\alpha\) cuantila de ordin \(\alpha\) a lui \(X\)
Scriem VaR 1%, CoVaR 1%, MES 5%, toate pozitive atunci cînd sînt pierderi
Randamentul sistemului\(X^{sys}\): portofoliul cu ponderi egale al celorlalte bănci din aceeași regiune
\(X^{sys} = \frac{1}{n}\sum_j X_j\), o aproximare de ordinul întîi a randamentului log al portofoliului reechilibrat zilnic
CoVaR se referă la acest agregat, iar MES condiționează pe indicele pieței din regiune
Graficul arată, pentru fiecare regiune, portofoliul cu ponderi egale al băncilor ei, reechilibrat zilnic, ca indice sintetic al randamentelor în moneda locală, egal cu 100 în ianuarie 2010, cu linii verticale la episoadele folosite în capitol. Nu există conversie valutară: HSBC este în lire sterline, iar celelalte bănci europene în euro. Băncile sînt cele listate astăzi, deci eșantionul este format din supraviețuitori aleși retrospectiv.
Întrebare pentru sală Care dintre cele trei portofolii bancare a avut cel mai mare drawdown din 2010 și cînd a atins minimul?
Răspuns
Portofoliul european: 61%, cu minimul la 2020-04-21. Portofoliul american a pierdut 51% pînă la 2011-11-23, iar cel românesc 47% pînă la 2012-06-06. Volatilitatea anualizată a portofoliilor bancare este 29%, 30% și 23%, față de 18%, 21% și 18% pentru S&P 500, Euro Stoxx 50 și BET.
La sfîrșitul eșantionului, indicii sînt la 791 pentru SUA, 384 pentru Europa și 1 233 pentru România. Drawdown-ul maxim este de 51% pentru portofoliul american (23 noiembrie 2011), 61% pentru cel european (21 aprilie 2020) și 47% pentru cel românesc (6 iunie 2012). Volatilitatea anualizată a portofoliilor bancare, 29%, 30% și 23%, depășește pe cea a indicilor de piață, 18%, 21% și 18%.
Scăderile sînt simultane: criza din zona euro, COVID-19 și falimentele bancare din 2023 au lovit toate cele trei sisteme. Băncile românești au și un șoc propriu, anunțul taxei bancare din decembrie 2018, marcat „RO bank tax” în grafic.
Pe scurt
Portofolii cu ponderi egale ale băncilor din fiecare regiune, reechilibrate zilnic
Liniile verticale marchează episoadele folosite în acest capitol
Fără conversie valutară: băncile europene în euro (EUR), HSBC (inițial Hongkong and Shanghai Banking Corporation) în lire sterline (GBP)
Riscul sistemic este o externalitate, iar capitolul îl măsoară în trei feluri: expunere, contribuție și conectivitate. Datele sînt randamente zilnice a treisprezece bănci din trei regiuni, aliniate pe zile comune, cu pierderile raportate ca numere pozitive și sistemul unei bănci definit drept celelalte bănci din regiunea ei.
Expunerea: MES și SRISK
Expunerea măsoară cît pierde o bancă atunci cînd piața este în dificultate. Secțiunea pornește de la o singură zi de crah (MES), extinde pierderea la o criză de cîteva luni (LRMES) și o transformă în capitalul care i-ar lipsi băncii după criză (SRISK), împreună cu leverage-ul de echilibru la care apare deficitul.
Cît pierde o bancă atunci cînd piața se prăbușește?
Pierderea relevantă pentru riscul sistemic este cea a băncii în condițiile unei crize a pieței, nu VaR-ul ei luat separat. Contează băncile care rămîn fără capital exact atunci cînd sistemul are nevoie de el, pentru că deficitele lor apar împreună și nu pot fi acoperite de alte bănci.
Secțiunea are trei pași, de la o zi de crah la o criză:
Întrebarea: cît pierde în medie o bancă în zilele în care piața are o zi foarte proastă?
Calculul: alegem cele mai proaste 5% zile ale indicelui de piață (aproximativ 200 de zile din 3 961) și facem media pierderilor băncii în aceleași zile
Comparăm cu piața: în aceste zile S&P 500 a pierdut în medie 2,72%, JPMorgan 3,21%, Morgan Stanley 4,03%
băncile pierd mai mult decît piața tocmai în zilele proaste ale pieței
Diferența față de VaR: VaR privește zilele proaste ale băncii; MES privește zilele proaste ale pieței, cînd suferă și celelalte bănci
De ce „marginală”: dacă piața ar fi chiar un portofoliu din aceste bănci, pierderea ei medie în zilele proaste s-ar împărți exact între bănci după MES, ponderat cu ponderile lor
indicii noștri nu sînt astfel de portofolii, deci aici MES măsoară expunerea băncii
Pasul următor, LRMES, trece de la o zi proastă la o criză de șase luni
pierderea medie a băncii în ponderea \(\alpha\) a celor mai rele zile pentru piața \(m\). Denumirea de „marginal” vine din proprietatea Euler: dacă \(m = \sum_i w_i X_i\) este chiar portofoliul, atunci Expected Shortfall al portofoliului se descompune ca \(\mathrm{ES}_\alpha(X_m) = \sum_i w_i\,\mathrm{MES}_{i,\alpha}\). Aceasta este alocarea Euler (Euler allocation), demonstrată în Anexă.
Indicii de piață din capitol nu sînt portofolii ale acestor 13 bănci, așa că aici MES măsoară expunerea, nu o parte din ES (Expected Shortfall, pierderea așteptată în coadă) al indicelui. Estimarea istorică face media lui \(-X_i\) pe zilele cu \(X_m \le \hat q_\alpha(X_m)\); cu \(\alpha = 5\%\) și 3 961 de zile, acestea sînt aproximativ 200 de zile.
MES: Marginal Expected Shortfall, pierderea marginală așteptată în coadă
\(\MES_{i,\alpha} = -\E\left[X_i \mid X_m \le q_\alpha(X_m)\right]\): pierderea medie a băncii în fracțiunea \(\alpha\) a celor mai rele zile ale pieței \(m\)
Termenul „marginală”: dacă\(m = \sum_i w_i X_i\) este chiar portofoliul, atunci \(\ES_\alpha(X_m) = \sum_i w_i\,\MES_{i,\alpha}\)
aceasta este alocarea Euler (demonstrația în Anexă)
Indicii noștri de piață nu sînt portofolii ale acestor 13 bănci
Aici MES măsoară expunerea, nu o parte din ES (Expected Shortfall, pierderea așteptată în coadă) al indicelui
Estimarea istorică: media lui \(-X_i\) în zilele cu \(X_m \le \hat q_\alpha(X_m)\)
Cu \(\alpha = 5\%\) și 3 961 de zile, media se calculează pe aproximativ 200 de zile
Întrebare pentru sală Dacă ▶ mărește α de la 5% la 10%, trebuie să scadă MES pentru fiecare bancă?
Răspuns
Nu există această garanție. Zilele adăugate sînt selectate după randamentul pieței, nu după randamentul băncii, deci MES al unei bănci nu este obligatoriu descrescător în α. În acest eșantion scade pentru toate băncile: pentru JPMorgan, de la 3,21% la 2,34%; este un rezultat empiric, nu o proprietate generală. La α = 5%, S&P 500 pierde în medie 2,72% în acele zile, iar băncile americane între 3,21% (JPMorgan) și 4,03% (Morgan Stanley); în Europa, HSBC pierde 2,53%, față de 3,16% pentru Euro Stoxx 50.
Graficul arată MES 5% pentru fiecare dintre cele treisprezece bănci, cu intervalul bootstrap de 95%, împreună cu MES al indicilor de piață în aceleași zile.
Barele dau pierderea zilnică medie a fiecărei bănci în cele mai rele 5% dintre zilele indicelui ei de piață, 2010–2026, cu intervale de 95% dintr-un moving-block bootstrap cu blocuri de 20 de zile. MES există dacă pierderea băncii este integrabilă în zilele din coada pieței. Intervalul Normal cere o varianță pe termen lung finită a funcției de influență și o dependență slabă, nu în general un moment de ordinul patru.
Băncile americane merg de la 3,21% (JPMorgan) la 4,03% (Morgan Stanley), iar în Europa MES ajunge la 4,79% (ING). În aceleași zile piețele pierd mai puțin, 2,72% pentru S&P 500 și 3,16% pentru Euro Stoxx 50, deci băncile pierd mai mult decît piața lor. HSBC este excepția din Europa, cu 2,53%, sub indice: are o listare la Londra și o activitate concentrată în Asia. În România, Banca Transilvania are un MES de 3,14%, iar BRD de 2,69%, cît și indicele BET însuși, 2,69%. Rezultatul susține o descriere a expunerii.
Pe scurt
Pierderea zilnică medie a fiecărei bănci în cele mai rele 5% dintre zile ale indicelui său de piață
zilele cu cele mai mici randamente ale indicelui, 2010–2026
Intervale de 95%: bootstrap pe blocuri suprapuse de 20 de zile (reeșantionăm blocuri de zile consecutive)
MES există dacă pierderea băncii este integrabilă în zilele de coadă ale pieței
Intervalul Normal cere o dispersie de termen lung finită a funcției de influență și dependență slabă, nu în general momentul patru
Băncile americane: de la \(3{,}21\%\) (JPMorgan) la \(4{,}03\%\) (Morgan Stanley)
băncile europene: pînă la \(4{,}79\%\) (ING)
În aceleași zile, piața a pierdut în medie \(2{,}72\%\) (S&P 500) și \(3{,}16\%\) (Euro Stoxx 50): băncile pierd mai mult
HSBC este excepția din Europa (\(2{,}53\%\), sub indice)
O bancă listată la Londra, cu activitate concentrată în Asia
Băncile românești: Banca Transilvania \(3{,}14\%\) și BRD (BRD–Groupe Société Générale) \(2{,}69\%\)
față de \(2{,}69\%\) pentru indicele BET însuși
Tipul de dovadă: descriere (arată ce s-a întîmplat în date, fără un test al cauzei)
MES privește o singură zi proastă; o criză reală durează luni, de exemplu o scădere a pieței de 40% în șase luni
LRMES: cît pierd, în medie, acțiunile băncii dacă piața trece printr-o astfel de criză
Varianta simplă, fără simulare: pornim de la pierderea băncii într-o zi în care piața scade cu peste 2% (\(\MES^{2\%}\)) și o extindem la o criză lungă
factorul 18 face trecerea de la o zi la șase luni, cu beta constant: \(\mathrm{LRMES}\approx1-e^{-18\,\MES^{2\%}}\)
exemplu: \(\MES^{2\%}=3\%\) dă 41,7%
Pentru băncile noastre: de la 37% (HSBC) la 58% (ING); JPMorgan 48%, Banca Transilvania 52%
cîteva bănci ar pierde mai mult decît piața însăși
Varianta din Aprofundări: simulăm multe traiectorii de șase luni și facem media pierderii băncii în cele în care piața scade cu peste 40%
De ce contează: LRMES intră direct în SRISK; cu cît scad mai mult acțiunile, cu atît rămîne mai puțin capital
unde \(R\) sînt randamentele aritmetice pe \(h\) zile ale băncii și pieței. O criză este o scădere a pieței sub \(C = -40\%\) în șase luni (Acharya, Engle & Richardson, 2012) sau sub \(C = -10\%\) în \(h = 22\) de zile (Brownlees & Engle, 2017).
Acharya, Engle & Richardson (2012) dau o scurtătură fără simulare, \(\mathrm{LRMES}_i \approx 1 - \exp(-18 \times \mathrm{MES}_i^{2\%})\), unde \(\mathrm{MES}_i^{2\%}\) este pierderea zilnică medie a băncii în zilele în care piața scade cu mai mult de 2%. Factorul 18 scalează pierderea zilnică la criza de șase luni, cu un beta constant. De exemplu, \(\mathrm{MES}^{2\%} = 3\%\) dă \(1 - e^{-0{,}54} = 41{,}7\%\). Pe băncile capitolului, LRMES prin scurtătură merge de la 37% (HSBC) la 58% (ING), cu 48% pentru JPMorgan și 52% pentru Banca Transilvania.
Pe scurt
LRMES: scăderea așteptată a capitalului de piață al băncii într-o criză
LRMES: Long-Run MES, MES pe termen lung
\(\mathrm{LRMES}_{i,t} = -\E_t\left[R_{i,t+1:t+h} \mid R_{m,t+1:t+h} < C\right]\), cu \(R\) randamentele aritmetice pe \(h\) zile ale băncii și ale pieței
SRISK este capitalul care i-ar lipsi unei bănci într-o criză severă a pieței (Brownlees & Engle, 2017). Capitalul trebuie să fie cel puțin o proporție \(k\) din cvasi-active, adică datoriile contabile \(D\) plus capitalul de piață \(W\). Presupunînd că datoriile nu sînt renegociate în criză,
ceea ce se poate scrie \(k[D_i + (1-\mathrm{LRMES}_i)W_i] - (1-\mathrm{LRMES}_i)W_i\): capitalul cerut după criză minus capitalul rămas.
Raportul prudențial este \(k = 8\%\) pentru firmele americane (Brownlees & Engle, 2017) și \(k = 5{,}5\%\) pentru firmele europene (Engle, Jondeau & Rockinger, 2015). Raportul european mai mic reflectă contabilitatea: bilanțurile IFRS (International Financial Reporting Standards) permit mai puțin netting al derivatelor decît US (United States, Statele Unite ale Americii) GAAP (Generally Accepted Accounting Principles), așa că raportează active mai mari. Un SRISK pozitiv este un deficit de capital, iar SRISK al sistemului, suma valorilor pozitive, este publicat de V-Lab, la NYU (New York University, Universitatea din New York) Stern.
Pe scurt
SRISK (systemic risk): capitalul care i-ar lipsi unei bănci într-o criză severă a pieței
Într-un exemplu numeric cu \(D = 900\),\(W = 100\), deci \(\Lambda = 10\), și \(\mathrm{LRMES} = 41{,}7\%\),\(\mathrm{SRISK} = 0{,}08 \times 900 - 0{,}92 \times (1 - 41{,}7\%) \times 100 = 72 - 53{,}6 = 18{,}4\). Deoarece \(\Lambda^* = 7{,}7 < \Lambda = 10\), banca are un deficit.
Datele capitolului conțin prețuri, nu bilanțuri. De aceea capitolul raportează \(\Lambda^*\) din LRMES estimat și tratează leverage-ul ca pe o ipoteză.
Pe scurt
Împărțim la \(W\), cu gradul de îndatorare pe bază de cvasi-active \(\Lambda = (D + W)/W\)
Întrebare pentru sală Cu k = 8%, de la ce leverage are nevoie ING de capital nou într-un crah al pieței de 40%? Dar cu k = 5,5%?
Răspuns
De la Λ* = 5,8 cu k = 8% și de la 8,2 cu k = 5,5%. Pentru HSBC, banca cu cel mai mic LRMES (37%), pragurile sînt 8,3 și 11,9. Un raport prudențial mai mic ridică pragul fiecărei bănci.
Graficul arată SRISK pe unitatea de capital de piață în funcție de un leverage presupus \(\Lambda\), pentru băncile cu cel mai mare, cel median și cel mai mic LRMES; punctele marchează leverage-ul de echilibru (18.5) al fiecărei bănci.
Leverage-ul de pe axa orizontală este presupus, nu observat. Cu \(k = 8\%\) și LRMES prin scurtătură, curbele din grafic au \(\Lambda^* = 5{,}8\) pentru ING, 6,4 pentru Santander și 8,3 pentru HSBC; pentru celelalte bănci pragul este 7,0 pentru JPMorgan, 6,0 pentru Morgan Stanley, 6,5 pentru Banca Transilvania și 7,1 pentru BRD. Peste \(\Lambda^*\), banca are nevoie de capital nou într-un crah de 40% al pieței, adică la datorii de peste 4,8–7,3 ori capitalul de piață. Cu \(k = 5{,}5\%\) pragurile cresc, la 8,2 pentru ING și 11,9 pentru HSBC, deci SRISK depinde de raportul prudențial ales.
Calculul are limite. LRMES extrapolează datele zilnice, iar capitalul de piață însuși scade într-o criză. LRMES simulat cu GJR (Glosten–Jagannathan–Runkle, asymmetric GARCH, GARCH asimetric Glosten–Jagannathan–Runkle)–GARCH (Generalised AutoRegressive Conditional Heteroskedasticity, heteroscedasticitate condiționată autoregresivă generalizată) și DCC (Dynamic Conditional Correlation, corelație condiționată dinamică) reprezintă între 0,43 și 0,92 din valoarea prin scurtătură (Aprofundări), deci \(\Lambda^*\) depinde de model. Rezultatul susține o descriere: un prag calculat pentru un leverage presupus, nu un deficit de capital observat.
Pe scurt
Curbele: băncile cu LRMES maxim, median și minim
punctele marchează \(\Lambda^*\)
Gradul de îndatorare de pe axa orizontală este presupus, nu observat
Curbele din grafic, cu \(k = 8\%\) și LRMES aproximat: \(\Lambda^* = 5{,}8\) (ING), \(6{,}4\) (Santander), \(8{,}3\) (HSBC)
Celelalte bănci: JPMorgan \(7{,}0\), Morgan Stanley \(6{,}0\), Banca Transilvania \(6{,}5\), BRD \(7{,}1\)
Peste \(\Lambda^*\), banca are nevoie de capital nou într-un crah al pieței de 40%
adică la datorii de peste \(4{,}8\)–\(7{,}3\) ori capitalul de piață
Cu \(k = 5{,}5\%\) pragurile cresc (ING \(8{,}2\), HSBC \(11{,}9\))
SRISK depinde de raportul prudențial ales
Limitele calculului
LRMES extrapolează date zilnice
capitalul de piață însuși scade într-o criză
LRMES simulat cu un GARCH (Generalised AutoRegressive Conditional Heteroskedasticity, heteroscedasticitate condiționată autoregresivă generalizată) asimetric (GJR) și corelații condiționate dinamice (DCC) este între 0,43 și 0,92 din aproximare (Aprofundări): \(\Lambda^*\) depinde de model
Tipul de dovadă: descriere
un prag calculat pentru un grad de îndatorare presupus, nu un deficit de capital observat
MES măsoară pierderea băncii în zilele de crah ale pieței; pe datele capitolului, majoritatea băncilor pierd mai mult decît indicele lor. LRMES extinde pierderea la o criză de șase luni, iar SRISK o transformă într-un deficit de capital, care, în lipsa bilanțurilor, este rezumat prin leverage-ul de echilibru. Pragurile depind de raportul prudențial și de modelul pentru LRMES.
Contribuția: CoVaR
Contribuția inversează direcția expunerii: întreabă cu cît se înrăutățește coada distribuției sistemului cînd o anumită bancă este în dificultate. Secțiunea definește CoVaR și ΔCoVaR, le estimează prin regresie cuantilă, testează dacă diferă contribuțiile între bănci și le compară cu VaR-ul propriu al băncii și cu expunerea ei. Se încheie cu întrebarea cît de mult ne putem baza pe clasamentele băncilor după aceste măsuri.
Cu cît crește pierderea sistemului cînd o bancă este în dificultate?
MES privește de la piață spre bancă; contribuția privește în sens invers, de la bancă spre sistem. Obiectul de interes este o cuantilă din coada randamentului sistemului, nu media lui, așa că instrumentul natural este regresia cuantilă (quantile regression), care estimează direct cuantila condiționată (Koenker & Bassett, 1978).
Nivelurile sînt \(\alpha = 1\%\) și \(\alpha = 5\%\), cele raportate de Adrian & Brunnermeier (2016), iar clasamentele la cele două niveluri sînt comparate. Secțiunea întreabă cît adaugă fiecare bancă la pierderea extremă a sistemului și dacă diferențele dintre bănci sînt semnificative statistic.
Pe scurt
MES privește direcția piață \(\to\) bancă
contribuția privește direcția inversă, bancă \(\to\) sistem
Ne interesează o cuantilă din coada sistemului, nu media lui
VaR-ul unei bănci răspunde la întrebarea: cît poate pierde banca într-una dintre cele mai proaste 1% zile ale ei?
Regulatorul are altă întrebare: cît pierde restul sistemului bancar într-o zi în care această bancă este în dificultate?
CoVaR: VaR-ul sistemului, calculat pentru zilele în care banca se află la propriul VaR
\(\Delta\)CoVaR: cu cît crește această pierdere a sistemului față de o zi obișnuită pentru bancă (randament median)
este contribuția băncii la riscul de coadă al sistemului, nu riscul ei propriu
Cele două pot diferi mult: o bancă cu pierderi proprii mici poate trage mult sistemul după ea
JPMorgan are unul dintre cele mai mici VaR (4,83%), dar unul dintre cele mai mari \(\Delta\)CoVaR
Deutsche Bank are cel mai mare VaR (7,19%), dar doar un \(\Delta\)CoVaR mediu
Estimarea, în cuvinte: trasăm linia care urmărește cele mai proaste 1% zile ale sistemului în funcție de randamentul băncii (regresie cuantilă); panta ei arată cît adaugă banca
CoVaR: VaR al sistemului cînd o bancă este în dificultate
cu randamentul băncii fixat la cuantila indicată. ΔCoVaR măsoară contribuția băncii \(i\) la riscul extrem al sistemului. Inversînd rolurile băncii și sistemului obținem CoVaR de expunere (exposure CoVaR), VaR-ul băncii \(i\) atunci cînd sistemul este în dificultate.
Incertitudinea este măsurată printr-un moving-block bootstrap cu 999 de reeșantionări, care păstrează volatility clustering. Lungimea blocului crește ca \(n^{1/3}\)(Hall, Horowitz & Jing, 1995):\(3\,961^{1/3} \approx 16\), rotunjit la 20 de observații, aproximativ o lună de tranzacționare.
\((\hat a_\alpha, \hat b_\alpha) = \arg\min_{a,b} \sum_t \rho_\alpha(y_t - a - b x_t)\)
Funcția de pierdere cuantilă\(\rho_\alpha(u) = u\,(\alpha - \mathbf{1}\{u < 0\})\) ponderează reziduurile negative cu \(1 - \alpha\) și pe cele pozitive cu \(\alpha\)
1. Regresăm sistemul pe bancă: \(\hat q_\alpha(X^{sys} \mid X_i) = \hat a_\alpha + \hat b_\alpha X_i\)
2. Introducem cuantila de dificultate a băncii: \(\CoVaR_\alpha^{sys|i} = -\left(\hat a_\alpha + \hat b_\alpha \hat q_\alpha(X_i)\right)\)
Lungimea blocului crește ca \(n^{1/3}\)Hall, Horowitz & Jing (1995): \(3\,961^{1/3} \approx 16\), mărit la 20 de observații, aproximativ o lună de tranzacționare
Regresia cuantilă: JPMorgan și celelalte bănci americane (1/2)
Întrebare pentru sală Cu α = 1% fix, ce se întîmplă cu dreapta cuantilă de 1% cînd ▶ mărește numărul zilelor afișate?
Răspuns
Rămîne aceeași: coeficienții sînt estimați pe întregul eșantion și rămîn fixați; ▶ schimbă doar punctele vizibile și proporția lor aflată sub dreaptă. Animația nu este o estimare recursivă. CoVaR 1% este 6,64% cu JPMorgan la VaR 1% (4,83%), față de 2,03% cu JPMorgan la mediană; diferența, ΔCoVaR 1% = 4,62%, este panta 0,94 înmulțită cu distanța dintre cele două cuantile ale lui JPMorgan. VaR 1% necondiționat al sistemului este 5,07%.
Graficul arată randamentele zilnice ale celorlalte bănci americane în funcție de cele ale JPMorgan, 2010–2026, cu dreptele de regresie cuantilă de 1% și 50% și o linie punctată la VaR 1% al JPMorgan.
Dreapta estimată de 1% este \(\hat q_{1\%} = -2{,}10 + 0{,}94\,X_i\), iar dreapta mediană \(-0{,}03 + 0{,}96\,X_i\). Pantele sînt asemănătoare, deci dreapta de 1% este deplasată în jos, nu mai abruptă.
Cu JPMorgan la VaR 1%, 4,83%, CoVaR 1% al celorlalte bănci americane este 6,64%, față de un VaR 1% al sistemului de 5,07% și de un CoVaR 1% de 2,03% cu JPMorgan la mediană. Din (18.9),\(\Delta\mathrm{CoVaR}_{1\%} = 4{,}62\%\): JPMorgan în dificultate adaugă aproximativ 4,62 puncte la pierderea extremă a sistemului. Aceasta este o asociere, nu un efect cauzal, pentru că un șoc comun lovește toate băncile în aceeași zi.
Pe scurt
Randamente zilnice 2010–2026, dreptele de regresie cuantilă de 1% și 50%
linia punctată: JPMorgan la VaR 1%
Dreapta de 1%: \(\hat q_{1\%} = -2{,}10 + 0{,}94\,X_i\)
dreapta medianei: \(-0{,}03 + 0{,}96\,X_i\)
Pante asemănătoare: dreapta de 1% este deplasată în jos, nu mai abruptă
Cînd JPMorgan se află la VaR 1% (\(4{,}83\%\)), CoVaR 1% al celorlalte bănci americane este \(6{,}64\%\)
Față de VaR 1% al sistemului, \(5{,}07\%\), și de CoVaR 1% cu JPMorgan la mediană, \(2{,}03\%\)
\(\Delta\CoVaR_{1\%} = 4{,}62\%\)
JPMorgan în dificultate adaugă aproximativ \(4{,}62\) puncte procentuale la pierderea din coadă a sistemului
Asociere, nu cauzalitate: un șoc comun afectează toate băncile în aceeași zi
Întrebare pentru sală Este Wells Fargo, cu cel mai mare ΔCoVaR 1%, semnificativ mai sistemică decît Citigroup, cu cel mai mic?
Răspuns
Estimările sînt 4,89% și 3,81%, dar niciuna dintre cele 25 de perechi din aceeași regiune nu diferă după corecția Holm. Suprapunerea intervalelor [3,27; 4,79] și [3,68; 5,73] nu este însă testul. Testul Wald comun respinge egalitatea contribuțiilor băncilor americane (p = 0,011). La α = 5% clasamentul se schimbă: corelația Spearman cu clasamentul de 1% este 0,13.
Graficul arată ΔCoVaR 1% pentru cele unsprezece bănci internaționale, cu intervale bootstrap de 95%.
Barele dau ΔCoVaR, pierderea suplimentară a sistemului cînd banca trece de la mediană la VaR-ul ei, cu intervale bootstrap de 95%. Băncile românești sînt lăsate deoparte: fiind doar două, „sistemul” celeilalte bănci ar fi o singură bancă. Estimările merg de la 3,81% (Citigroup) la 4,89% (Wells Fargo), cu intervale de 1,5–2,8 puncte lățime.
Intervalele marginale se suprapun, de exemplu Citigroup [3,27; 4,79] și Wells Fargo [3,68; 5,73]. Suprapunerea nu este un test: estimările din aceleași zile sînt puternic corelate, deci intervalul pentru diferență poate fi mai îngust; testele urmează pe slide-ul următor.
La \(\alpha = 5\%\) valorile sînt mai mici (2,63% pentru JPMorgan), iar clasamentul se schimbă. Corelația Spearman dintre clasamentele de la 1% și 5% este 0,13, o bază fragilă pentru reglementare. Rezultatul susține o asociere.
Pe scurt
Barele: \(\Delta\)CoVaR, pierderea suplimentară a sistemului cînd banca trece de la mediană la VaR
intervale bootstrap de 95%
Fără băncile românești: fiind doar două, „sistemul” celorlalte bănci ar fi o singură bancă
Valorile merg de la \(3{,}81\%\) (Citigroup) la \(4{,}89\%\) (Wells Fargo)
intervalele au lățimea de 1,5–2,8 puncte procentuale
Intervalele marginale se suprapun, de ex. Citigroup \([3{,}27; 4{,}79]\) și Wells Fargo \([3{,}68; 5{,}73]\)
Suprapunerea nu este un test
estimările din aceleași zile sînt puternic corelate
deci intervalul diferenței poate fi mai îngust
La \(\alpha = 5\%\) valorile sînt mai mici (JPMorgan \(2{,}63\%\)), iar clasamentul se schimbă
Corelația Spearman 1%–5% este tot \(0{,}13\): coincidență cu cea VaR–\(\Delta\)CoVaR
O bază fragilă pentru reglementare
Tipul de dovadă: asociere (variabilele se mișcă împreună; nu dovedește o relație cauzală)
Toate testele folosesc aceleași 999 de extrageri block bootstrap pentru fiecare bancă, așa că estimările își păstrează dependența (detalii în Anexă). Se testează trei ipoteze:
Absența contribuției, \(H_0: b_\alpha = 0\), testată cu eroarea standard a pantei \(\hat b_{1\%}\) din extragerile bootstrap și o corecție Holm (1979) pe cele 11 bănci. Rapoartele \(z\) merg de la 8,7 (HSBC) la 22,6 (Citigroup), deci panta este pozitivă pentru toate cele 11 bănci, și după Holm. Cu eroarea standard sandwich cu nucleu a lui Hendricks & Koenker (1992), valabilă doar pentru scoruri necorelate serial, rapoartele \(t\) sînt între 4,0 și 6,9.
Egalitatea pantei din coadă cu panta mediană, \(H_0: b_\alpha = b_{50\%}\): testul întreabă dacă panta din coadă diferă de panta mediană. Ipoteza este respinsă pentru 2 dintre cele 11 bănci, Citigroup și ING, și după Holm; nerespingerea pentru celelalte 9 nu dovedește egalitatea.
Egalitatea contribuțiilor, \(H_0: \Delta\mathrm{CoVaR}_i = \Delta\mathrm{CoVaR}_j\); testele de dominanță sînt în Castro & Ferrari (2014), iar rezultatele pe bănci în Anexă. La \(\alpha = 1\%\), 4 dintre cele 25 de perechi din aceeași regiune diferă la 5%, niciuna după Holm, iar testul Wald comun dă \(p = 0{,}011\) pentru SUA și \(p = 0{,}28\) pentru Europa. La \(\alpha = 5\%\), 3 dintre cele 25 de perechi diferă, niciuna după Holm, cu \(p\) Wald comun de 0,017 pentru SUA și 0,038 pentru Europa.
Pe scurt
Toate testele folosesc aceleași 999 de extrageri bootstrap pe blocuri pentru toate băncile
deci estimările își păstrează dependența (detalii: Anexă)
(1) Nicio contribuție, \(H_0\colon b_\alpha = 0\)
Eroarea standard a pantei \(\hat b_{1\%}\) din aceleași extrageri bootstrap, cu corecția Holm (1979) pe cele 11 bănci
Rapoartele \(z\) merg de la \(8{,}7\) (HSBC) la \(22{,}6\) (Citigroup): panta este pozitivă pentru toate cele 11 bănci și după Holm (Regresia cuantilă: asimptotica)
Cu eroarea sandviș estimată prin nucleu Hendricks & Koenker (1992), valabilă doar pentru scoruri necorelate serial: \(t\) între \(4{,}0\) și \(6{,}9\)
(2) Panta din coadă egală cu cea mediană, \(H_0\colon b_\alpha = b_{50\%}\): respinsă pentru 2 din 11 bănci (Citigroup, ING, și după Holm)
nerespingerea la celelalte 9 nu dovedește egalitatea
La \(\alpha = 1\%\): 4 din 25 de perechi din aceeași regiune diferă la 5% (0 după Holm); testul Wald comun dă \(p = 0{,}011\) (SUA) și \(0{,}28\) (Europa)
La \(\alpha = 5\%\): 3 din 25 de perechi diferă (0 după Holm); testul Wald comun dă \(p = 0{,}017\) (SUA) și \(0{,}038\) (Europa)
Cu 25 de perechi testate la 5%, chiar dacă toate contribuțiile ar fi egale ne așteptăm la mai mult de o „diferență” falsă, așa că perechile sînt tratate ca o singură familie. Procedura lui Holm (1979) ordonează valorile p, \(p_{(1)} \le \dots \le p_{(m)}\), și respinge cît timp \(p_{(k)} \le 0{,}05/(m-k+1)\); eroarea pe familie rămîne sub 5% pentru orice dependență între teste. Într-o verificare simplă cu \(p = 0{,}010;\ 0{,}030;\ 0{,}040\), prima ipoteză este respinsă, pentru că \(0{,}010 \le 0{,}05/3\), iar procedura se oprește la a doua, pentru că \(0{,}030 > 0{,}05/2\): o respingere în loc de trei.
Testul Wald comun al contribuțiilor egale într-o regiune folosește \(W = \hat d^\top \hat V^{-1} \hat d\), care urmează o lege \(\chi^2\) cu numărul de bănci minus unu grade de libertate; \(\hat d\) conține diferențele față de o bancă de referință, orice alegere dînd același \(W\), iar \(\hat V\) este covarianța lor bootstrap.
Pentru SUA, testul comun respinge (\(p = 0{,}011\)), în timp ce niciuna dintre cele 25 de perechi nu rezistă corecției Holm. Cele două rezultate sînt compatibile: testul comun agregă diferențe moderate, în timp ce Holm are nevoie de o pereche foarte puternică, \(p_{(1)} \le 0{,}05/25\). Contribuțiile nu sînt deci toate egale, dar datele nu spun care pereche diferă.
Pe scurt
Multe perechi, o singură familie: 25 de perechi testate la 5%
ne așteptăm la mai mult de o „diferență” falsă chiar cu contribuții egale
Holm (1979): ordonăm \(p_{(1)} \le \dots \le p_{(m)}\) și respingem cît timp \(p_{(k)} \le 0{,}05/(m - k + 1)\)
Eroarea pe familie rămîne sub 5% pentru orice dependență
Exemplu, \(p = 0{,}010;\ 0{,}030;\ 0{,}040\): \(0{,}010 \le 0{,}05/3\) (respingem), \(0{,}030 > 0{,}05/2\) (ne oprim): o respingere în loc de trei
Testul Wald comun al egalității contribuțiilor dintr-o regiune
\(W = \hat d^\top \hat V^{-1} \hat d \sim \chi^2\) cu numărul băncilor minus 1 grade de libertate
\(\hat d\): diferențele față de o bancă de referință (orice alegere dă același \(W\))
\(\hat V\): covarianța lor bootstrap
SUA: testul comun respinge (\(p = 0{,}011\)), deși după Holm rămîn 0 din 25 de perechi
Testul comun adună diferențe moderate, iar Holm cere o pereche foarte puternică singură (\(p_{(1)} \le 0{,}05/25\))
Deci contribuțiile nu sînt toate egale, dar nu știm care pereche diferă
Întrebare pentru sală La α = 1%, corelația Spearman dintre VaR și ΔCoVaR este 0,13 pentru cele 11 bănci. Ce putem deduce?
Răspuns
Asocierea de rang estimată este slabă, fără să demonstreze independența. Corelația Spearman descrie asocierea dintre ranguri, nu independența și nici un efect cauzal; 0,13 provine din numai 11 bănci și este incertă. La α = 5%, estimarea este −0,51: nivelul cozii contează. Deutsche Bank și ING au cele mai mari VaR 1% (7,19% și 7,16%) și doar un ΔCoVaR mediu; JPMorgan are unul dintre cele mai mici VaR (4,83%) și unul dintre cele mai mari ΔCoVaR (4,62%).
Graficul arată, pentru cele unsprezece bănci, VaR 1% al fiecărei bănci pe axa orizontală și ΔCoVaR 1% al ei pe axa verticală, 2010–2026.
Corelația de rang Spearman dintre VaR și ΔCoVaR este 0,13. Deutsche Bank și ING au cele mai mari VaR, 7,19% și 7,16%, dar doar un ΔCoVaR mediu, în timp ce JPMorgan are unul dintre cele mai mici VaR, 4,83%, și unul dintre cele mai mari ΔCoVaR.
Acesta este mesajul central al lui Adrian & Brunnermeier (2016): reglementarea fiecărei bănci după propriul VaR ignoră contribuția ei la sistem. Cu unsprezece bănci și intervale care se suprapun, însă, corelația însăși este foarte incertă, așa că dovezile arată o asociere de rang slabă, nu independența.
Pe scurt
Unsprezece bănci, 2010–2026
pe axa orizontală VaR 1% al băncii, pe axa verticală \(\Delta\)CoVaR 1%
Corelația de rang Spearman dintre VaR și \(\Delta\)CoVaR: \(0{,}13\)
Deutsche Bank și ING au cele mai mari VaR (\(7{,}19\%\) și \(7{,}16\%\)), dar doar un \(\Delta\)CoVaR mediu
JPMorgan are unul dintre cele mai mici VaR (\(4{,}83\%\)), dar unul dintre cele mai mari \(\Delta\)CoVaR
Întrebare pentru sală La α = 1%, putem obține expunerea ING inversînd coeficientul regresiei cuantile folosite pentru contribuția ei?
Răspuns
Nu. Inversarea condiționării cere o altă regresie cuantilă, a randamentului ING pe sistem. Pentru ING, contribuția este 4,41%, iar expunerea 6,14%, ambele măsurate față de starea mediană a variabilei pe care condiționăm; ele descriu asocieri în două direcții, nu efecte cauzale. HSBC este cazul opus: contribuția 4,07%, expunerea 3,17%. Expunerea depășește contribuția la patru dintre cele cinci bănci europene.
Graficul compară, bancă cu bancă, contribuția (albastru), pierderea sistemului cînd banca este în dificultate, cu expunerea (portocaliu), pierderea băncii cînd sistemul este în dificultate.
CoVaR de expunere se estimează regresînd \(X_i\) pe \(X^{sys}\) și introducînd cuantilele lui \(X^{sys}\); este o regresie separată, nu o transformare a regresiei contribuției. Direcția contează: ING are o contribuție de 4,41% și o expunere de 6,14%, BNP Paribas 4,83% și 6,07%, iar HSBC o contribuție de 4,07% și o expunere de doar 3,17%. Expunerea depășește contribuția pentru majoritatea băncilor europene.
Ambele mărimi sînt asocieri, nu efecte cauzale. Expunerea contează pentru capitalul propriu al băncii, contribuția pentru autoritatea de reglementare.
Pe scurt
Albastru, contribuția: pierderea sistemului cînd banca este în dificultate
Portocaliu, expunerea: pierderea băncii cînd sistemul este în dificultate
\(X_i\) regresat pe \(X^{sys}\), apoi cuantilele lui \(X^{sys}\)
Direcția contează: ING are contribuția \(4{,}41\%\) și expunerea \(6{,}14\%\)
BNP Paribas (BNP: Banque Nationale de Paris): \(4{,}83\%\) și \(6{,}07\%\)
HSBC: contribuție \(4{,}07\%\), expunere doar \(3{,}17\%\)
Expunerea depășește contribuția pentru majoritatea băncilor europene
Ambele sînt asocieri, nu efecte cauzale
Expunerea contează pentru capitalul propriu al băncii
contribuția contează pentru autoritatea de reglementare
Clasamentele după diferite măsuri sistemice nu concordă și au o incertitudine mare (Nucera, Schwaab, Koopman & Lucas, 2016), așa că măsurile trebuie combinate, iar incertitudinea rangurilor raportată. Riscul de model se adaugă (Danielsson, James, Valenzuela & Zer, 2016): LRMES simulat față de cel prin scurtătură, CoVaR Girardi–Ergün față de cel prin regresie cuantilă și \(\alpha = 1\%\) față de \(5\%\) pot schimba fiecare ordinea.
Eșantionul efectiv din coadă, \(\alpha n\), are 40 de zile la 1% și 198 la 5%. La 1%, erorile standard cu nucleu și cele prin block bootstrap nu concordă (Anexă), iar backtesting-ul out-of-sample al \(\mathrm{CoVaR}^{\le}_{5\%}\) nu respinge pentru nicio bancă (Anexă), dar cu aproximativ 7,4 depășiri comune așteptate puterea lui este mică.
Rezistă diferențele mari și testate, între regiuni și în panta din coadă a unor bănci, nu ordinea a unsprezece estimații punctuale apropiate.
Cu aproximativ 7,4 evenimente comune așteptate, puterea lui este mică
Robuste sînt diferențele mari și testate
între regiuni și panta din coadă a unor bănci
nu ordinea a unsprezece estimări apropiate
Sinteza secțiunii
ΔCoVaR măsoară cu cît crește pierderea extremă a sistemului cînd o bancă trece de la mediană la VaR-ul ei. Toate cele unsprezece bănci contribuie semnificativ, dar diferențele pe perechi nu rezistă corecției Holm, clasamentul se schimbă între 1% și 5%, iar contribuția este doar slab legată de VaR-ul propriu al băncii și diferă de expunerea ei.
Conectivitatea: rețele de spillover
MES și CoVaR leagă o bancă de un agregat, în timp ce o criză circulă între multe bănci deodată. Secțiunea construiește o rețea din descompunerea dispersiei erorilor de prognoză a unei autoregresii vectoriale pe volatilitățile zilnice ale băncilor, citește tabelul conectivității și rețeaua de spillover net și urmărește conectivitatea totală în timp.
Prin ce legături se transmit șocurile între bănci?
O rețea răspunde la trei întrebări pe care măsurile la nivelul băncii le lasă deschise:
Cine transmite șocurile și cine le primește;
Cît de conectat este sistemul în ansamblu;
Dacă conectivitatea crește în crize.
Abordarea secțiunii este descompunerea dispersiei erorilor de prognoză (forecast-error variance decomposition) a unei autoregresii vectoriale (VAR, vector autoregression) (Diebold & Yilmaz, 2014), aplicată volatilităților zilnice ale băncilor. Muchiile rețelei sînt ponderi din dispersia erorii de prognoză, care pot fi estimate doar din prețuri.
Pe scurt
MES și CoVaR privesc o bancă și un agregat
o criză se transmite însă între multe bănci deodată
O rețea privește deodată toate perechile de bănci. Nodurile ei sînt băncile, iar o muchie orientată măsoară cît din incertitudinea viitoare a băncii \(i\) provine din șocurile băncii \(j\). Modelul este un VAR de ordin \(p\) pentru \(N\) serii \(y_t\),
în care fiecare serie este regresată pe \(p\) laguri ale tuturor seriilor; \(c\) este vectorul constantelor, \(A_l\) sînt matrice de coeficienți \(N \times N\),\(\varepsilon_t\) șocurile, iar \(\Sigma\) matricea lor de covarianță (ipotezele în Anexă).
Eroarea de prognoză pe \(H\) zile a lui \(y_i\) este o sumă de șocuri ale tuturor seriilor, așa că dispersia ei poate fi împărțită după sursă. În forma de medie mobilă \(y_t = \mu + \sum_{h\ge0}\Phi_h\,\varepsilon_{t-h}\),\(\Phi_h\) este răspunsul lui \(y\) după \(h\) zile la un șoc de azi, cu \(\Phi_0 = I\). Șocurile ortogonale (Cholesky) depind de ordinea seriilor; descompunerea generalizată a lui Koop, Pesaran & Potter (1996) și Pesaran & Shin (1998) nu depinde.
Ponderea generalizată a dispersiei erorii de prognoză a lui \(i\) datorată lui \(j\) este
unde numărătorul este partea din dispersia erorii de prognoză a lui \(i\) datorată unui șoc în \(j\), numitorul dispersia totală a erorii de prognoză a lui \(i\),\(e_i\) al \(i\)-lea vector unitate, iar \(\sigma_{jj}\) dispersia șocului \(j\), al \(j\)-lea element de pe diagonala lui \(\Sigma\).
Pe scurt
Eroarea de prognoză pe \(H\) zile a lui \(y_i\) este o sumă de șocuri ale tuturor seriilor
deci dispersia ei se poate împărți pe surse
Reprezentarea de tip medie mobilă: \(y_t = \mu + \sum_{h \ge 0}\Phi_h\,\varepsilon_{t-h}\), cu \(\Phi_h\) răspunsul după \(h\) zile la un șoc de azi, \(\Phi_0 = I\)
Șocurile ortogonale (Cholesky) depind de ordinea seriilor
În tabelul conectivității al lui Diebold & Yilmaz (2014),\(\tilde\theta_{ij}\) în procente este ponderea din dispersia erorii de prognoză pe \(H\) zile a lui \(i\) datorată șocurilor din \(j\). Fiecare rînd însumează 100 după normalizarea din (18.11); înainte de ea rîndurile nu însumează 100, pentru că șocurile generalizate sînt corelate.
Tabelul dă patru tipuri de rezumat:
Spillover-ul de la ceilalți spre \(i\) este \(F_i = \sum_{j\ne i}\tilde\theta_{ij}\), iar spillover-ul spre ceilalți de la \(j\) este \(T_j = \sum_{i\ne j}\tilde\theta_{ij}\).
Spillover-ul net\(T_i - F_i\) este pozitiv pentru un transmițător net.
Spillover-ul net pe perechi\(\tilde\theta_{ji} - \tilde\theta_{ij} > 0\) înseamnă că \(i\) transmite net către \(j\), desenat ca o săgeată \(i \to j\).
Volatilitățile sînt estimate cu estimatorul din range (range-based) al lui Parkinson (1980), din prețul zilnic maxim \(P^{\max}_t\) și minim \(P^{\min}_t\):
anualizat ca \(100\sqrt{252\,\hat\sigma_t^2}\) și folosit în logaritmi. Estimatorul este nedeplasat pentru varianța unei mișcări browniene fără derivă și mai eficient decît pătratul randamentului. În 8 zile maximul este egal cu minimul, deși volumul este pozitiv (3 pentru Banca Transilvania, 5 pentru BRD); acestea sînt completate cu cea mai mică varianță pozitivă de pînă atunci, nu estimate cu formula Parkinson. Fără aceste zile, conectivitatea totală este 63,94%, față de 63,93%.
Modelul este un VAR pe logaritmul volatilității celor 13 bănci, o volatilitate din range ca la Demirer et al. (2018). Se folosește volatilitatea, nu randamentele, pentru că ea sare în crize, așa că rețeaua ei arată pe unde circulă stresul. Ordinul ales de criteriul informațional bayesian (BIC, Bayesian information criterion) este \(p = 2\), iar orizontul este \(H = 10\) zile, ca la Diebold & Yilmaz (2012). Băncile americane închid după cele europene, iar lagurile VAR surprind transmiterea către ziua următoare.
Pe scurt
Volatilitatea Parkinson din prețul maxim \(P^{\max}_t\) și prețul minim \(P^{\min}_t\) ale zilei Parkinson (1980)
\(\hat\sigma_t^2 = \dfrac{(\ln P^{\max}_t - \ln P^{\min}_t)^2}{4\ln 2}\), anualizată \(100\sqrt{252\,\hat\sigma_t^2}\), folosită în logaritm
Nedeplasată pentru o mișcare browniană fără drift și mai eficientă decît randamentul la pătrat
8 zile cu maximul egal cu minimul, toate cu volum pozitiv (Banca Transilvania 3, BRD 5): valori imputate cu cea mai mică varianță pozitivă de pînă atunci, nu estimări Parkinson
Fără aceste zile, conectivitatea totală devine \(63{,}94\%\), față de \(63{,}93\%\)
Modelul nostru: VAR pe logaritmul volatilității celor 13 bănci
Întrebare pentru sală La H = 10, o bancă americană primește în medie 84,0% din dispersia erorii de prognoză a volatilității de la șocurile americane, iar cota medie a șocurilor proprii este 26,3%. Cît revine, în medie, celorlalte bănci americane?
Răspuns
Aproximativ 57,8% = 84,0 − 26,3: scădem șocurile proprii. 84,0% include șocurile proprii; 73,7% = 100 − 26,3 include toate celelalte bănci, din toate regiunile. Cifrele sînt medii pe cele șase bănci americane. O bancă americană primește 15,0% din Europa; o bancă europeană primește 72,7% din Europa și 26,2% din SUA. Conectivitatea totală, 63,9%, este media pe toate băncile a proporției venite de la celelalte bănci. Sînt cote normalizate calculate din VAR(2); autocorelarea reziduurilor limitează interpretarea lor ca proporții din dispersia erorii de prognoză.
Graficul este tabelul conectivității celor treisprezece bănci pe tot eșantionul: rîndul \(i\), coloana \(j\) dau ponderea în procente din dispersia erorii de prognoză pe 10 zile a băncii \(i\) datorată șocurilor din banca \(j\), cu băncile notate prin simbolurile din tabelul datelor.
Conectivitatea totală (18.12) este \(C = 63{,}9\%\): în medie, două treimi din riscul de volatilitate al unei bănci provine de la celelalte bănci. Pe randamente în loc de volatilitate, \(C = 75{,}4\%\).
Tabelul are două blocuri regionale. O bancă americană primește 84,0% din dispersia erorii de prognoză de la șocurile americane, iar o bancă europeană 72,7% de la șocurile europene. Peste Atlantic, ponderea de la băncile americane către o bancă europeană este 26,2%, iar în sens invers 15,0%. Băncile românești sînt conduse mai ales de propriile șocuri, 72,3% pentru Banca Transilvania și 76,1% pentru BRD, cu 10,3% de la băncile americane și 8,0% de la cele europene.
Rezultatul susține o descriere: o muchie este o pondere din dispersia erorii de prognoză, nu o expunere cauzală. Reziduurile VAR(2) rămîn corelate serial (Anexă); cu 22 de laguri, \(C = 59{,}6\%\).
Pe scurt
Linia \(i\), coloana \(j\): proporția (%) din dispersia erorii de prognoză pe 10 zile a băncii \(i\)
datorată șocurilor băncii \(j\), pe întreaga perioadă (simbolurile bursiere din tabelul datelor)
Conectivitatea totală \(C = 63{,}9\%\)
în medie, două treimi din riscul de volatilitate al unei bănci provin de la celelalte
Pe randamente în loc de volatilitate: \(C = 75{,}4\%\)
Două blocuri regionale
o bancă americană primește \(84{,}0\%\) din dispersie de la șocurile americane
una europeană primește \(72{,}7\%\) de la cele europene
Peste Atlantic: \(26{,}2\%\) de la băncile americane către o bancă europeană și \(15{,}0\%\) în sens invers
Băncile românești: mai ales șocurile proprii
\(72{,}3\%\) (Banca Transilvania) și \(76{,}1\%\) (BRD)
De la băncile americane vine \(10{,}3\%\), iar de la cele europene \(8{,}0\%\)
Tipul de dovadă: descriere
o muchie este o proporție din dispersia erorii de prognoză, nu o expunere cauzală
Reziduurile VAR(2) rămîn autocorelate serial (Anexă); cu 22 de laguri, \(C = 59{,}6\%\)
Întrebare pentru sală Cu H = 10 fix, ce se întîmplă cu pozițiile nete ale băncilor dacă păstrăm doar cele mai mari 5% dintre spillover-urile nete pozitive pe perechi, în loc de 25%?
Răspuns
Rămîn neschimbate: pozițiile nete se calculează din întreaga matrice, iar pragul filtrează doar desenul (4 săgeți peste 3,04 puncte, în loc de 20 peste 1,57). Mai puține săgeți vizibile nu înseamnă o conectivitate estimată mai mică. Transmițători: Citigroup (+19,0), Bank of America (+10,9), Morgan Stanley (+9,9) și JPMorgan (+9,8). Receptori: HSBC (−23,6), BRD (−13,0), Deutsche Bank (−12,6) și Banca Transilvania (−12,2).
Graficul desenează rețeaua de spillover net: o săgeată \(j \to i\) cînd \(j\) transmite net către \(i\), pentru cele mai mari 25% dintre spillover-urile nete pe perechi, cu mărimea nodului crescînd odată cu spillover-ul către ceilalți.
Cei mai mari transmițători neți sînt bănci americane: Citigroup (+19,0 puncte), Bank of America (+10,9), Morgan Stanley (+9,9) și JPMorgan (+9,8). Cei mai mari receptori neți sînt HSBC (−23,6), BRD (−13,0), Deutsche Bank (−12,6) și Banca Transilvania (−12,2). HSBC primește de la aproape toate băncile: se tranzacționează la Londra, între Asia și New York. În Europa, BNP Paribas și ING transmit către Deutsche Bank și Santander.
Rețeaua trebuie citită împreună cu incertitudinea ei. Doar 8 dintre cele 13 poziții nete au intervale bootstrap marginale de 95% care exclud zero (Aprofundări), iar o rețea pe tot eșantionul face media între anii liniștiți și cei de criză.
Pe scurt
Săgeată \(j \to i\) cînd \(j\) transmite net către \(i\) (cele mai mari 25% dintre spillover-urile nete pe perechi)
Mărimea nodului crește cu spillover-ul către ceilalți
Transmițători neți: Citigroup (\(+19{,}0\)), Bank of America (\(+10{,}9\))
Morgan Stanley (\(+9{,}9\)), JPMorgan (\(+9{,}8\))
Întrebare pentru sală Păstrăm H = 10 și scurtăm fereastra rolling de la 250 la 100 de zile de tranzacționare. Cum se schimbă memoria mecanică a episodului COVID-19 în indicele de conectivitate totală?
Răspuns
Observațiile din criză ies mai repede din fereastră: fiecare observație rămîne în fereastra de estimare mai puține zile. Aceasta poate grăbi scăderea indicelui fără să arate o schimbare economică a transmiterii. Cu 250 de zile, indicele crește de la 61,8% în medie în 2019 la 78,4% în primăvara lui 2020, cu maximul 79,3% la 2020-08-27. Cu 100 de zile, maximul este 85,6% la 2020-03-12, iar indicele coboară prima dată cu peste 10 puncte sub maxim la 2020-08-13 (73,4%). Nu există o regulă generală pentru mărimea maximului.
Panoul de sus al graficului arată conectivitatea totală pe ferestre mobile de 250 de zile, cu un VAR(2) și \(H = 10\) reestimate la fiecare 5 zile; panoul de jos arată spillover-ul net însumat pe regiuni.
Conectivitatea totală variază între 47,4% (24 iulie 2024) și 79,3% (27 august 2020), cu o medie de 62,0%. A crescut de la 61,8% în 2019 la 78,4% în primăvara lui 2020, odată cu COVID-19; a fost 66,0% după falimentele bancare din 2023 și 53,5% în anul liniștit 2024. Indicele crește în cîteva zile după un șoc, iar scăderea lui după aproximativ 250 de zile reflectă în parte ieșirea crizei din fereastră. Nivelurile depind de fereastră, de estimator și de ordinul VAR, în timp ce variațiile în timp nu depind, cum arată estimările elastic net din Aprofundări.
Pe regiuni, băncile americane sînt transmițători neți în 89% dintre ferestre, cu o sumă a spillover-urilor nete de +48,4 puncte în medie. Băncile europene au fost transmițători neți în criza din zona euro din 2011–2012 și mai ales receptori neți după aceea, iar băncile românești sînt receptori neți, cu −24,1 puncte în medie.
Pe scurt
Sus: conectivitatea totală pe ferestre mobile (rolling) de 250 de zile
VAR(2), \(H = 10\), recalculată la fiecare 5 zile
Jos: spillover-ul net însumat pe regiuni
Indicele total variază între \(47{,}4\%\) (2024-07-24) și \(79{,}3\%\) (2020-08-27)
media: \(62{,}0\%\)
COVID-19: de la \(61{,}8\%\) în 2019 la \(78{,}4\%\) în primăvara lui 2020
După falimentele din 2023, \(66{,}0\%\), iar în anul liniștit 2024, \(53{,}5\%\)
Indicele urcă în cîteva zile
Scăderea după aproximativ 250 de zile reflectă în parte ieșirea crizei din fereastră
Nivelurile depind de fereastră, estimator și ordinul VAR, evoluția în timp nu (elastic net, Aprofundări)
Băncile americane sînt transmițători neți în \(89\%\) dintre ferestre
suma spillover-urilor lor nete: în medie \(+48{,}4\) puncte
Băncile europene au fost transmițători neți în criza din zona euro din 2011–2012
după aceea, mai ales receptori neți
Băncile românești sînt, în medie, receptori neți (în medie \(-24{,}1\) puncte)
Rețeaua din descompunerea dispersiei arată un sistem în care aproximativ două treimi din riscul de volatilitate al unei bănci vine de la alte bănci, organizat în blocuri regionale, cu băncile americane ca principali transmițători neți și cu HSBC și băncile românești ca receptori neți. Conectivitatea crește rapid în crize, dar muchiile sînt ponderi din dispersia prognozei, nu expuneri cauzale, iar mai multe poziții nete nu diferă semnificativ de zero.
Rețele în coadă: Financial Risk Meter
Rețeaua de spillover din secțiunea anterioară descrie cum se propagă un șoc mediu, în timp ce riscul sistemic se află în coada distribuției randamentelor. Secțiunea mută rețeaua în coadă cu regresii cuantile, ca în Financial Risk Meter, și întreabă dacă indicatorul obținut urmărește stresul sistemic pe cele treisprezece bănci ale capitolului.
Cît de strînse sînt legăturile dintre bănci în coadă?
Financial Risk Meter (FRM) al lui Mihoci, Althof, Chen & Härdle (2020) estimează, pentru fiecare firmă \(j\), o regresie cuantilă la \(\tau = 5\%\) a randamentului ei pe randamentele tuturor celorlalte firme și pe variabile macro decalate. Cu 100 de firme și o fereastră de 63 de zile există mai mulți regresori decît zile, deci estimarea are nevoie de o penalizare. Penalizarea LASSO (Least Absolute Shrinkage and Selection Operator, regresie penalizată L1 cu selecția variabilelor) păstrează doar legăturile puternice, iar FRM este media penalizărilor selectate, citită ca indicator al interdependenței în coadă și al stresului sistemic.
Întrebarea secțiunii este dacă acest indicator urmărește stresul sistemic și pe cele 13 bănci ale capitolului. Panelul este mult mai mic decît cel pentru care a fost construit FRM, ceea ce contează pentru comportamentul penalizării.
Pe scurt
Rețeaua de spillover descrie un șoc mediu, iar riscul sistemic apare în coadă
pe cele \(n\) zile ale ferestrei, unde \(X_{j,t}\) este randamentul firmei \(j\),\(Z_{-j,t}\) conține randamentele celorlalte firme și variabilele macro decalate (randamentele S&P 500 și Euro Stoxx 50 și variația logaritmică a VIX), iar \(\rho_\tau\) este funcția de pierdere a regresiei cuantile (check loss). Un \(\lambda\) mai mare lasă mai puțini coeficienți activi.
Penalizarea se alege prin GACV (Generalized Approximate Cross-Validation), care echilibrează calitatea ajustării și numărul de coeficienți activi:
unde \(\hat X_{j,t}(\lambda)\) este cuantila ajustată, iar \(\mathrm{df}(\lambda)\) numărul de observații interpolate, egal cu unu plus numărul de pante nenule. Pentru fiecare firmă, \(\lambda_j\) selectat minimizează (18.15), iar FRM este media valorilor \(\lambda_j\) pe firme.
LASSO: Least Absolute Shrinkage and Selection Operator, regresie penalizată L1
\(\hat\beta_j(\lambda) = \arg\min_{\beta} \dfrac{1}{n}\sum_t \rho_\tau\left(X_{j,t} - \beta_0 - \beta^\top Z_{-j,t}\right) + \lambda\|\beta\|_1\), pe cele \(n\) zile ale ferestrei
\(X_{j,t}\): randamentul firmei \(j\)
\(Z_{-j,t}\): randamentele celorlalte firme și variabilele macro întîrziate (randamentele S&P 500 și Euro Stoxx 50, variația logaritmică a VIX)
Un \(\lambda\) mai mare lasă mai puțini coeficienți activi
GACV echilibrează potrivirea cu numărul de coeficienți activi
Versiunea capitolului folosește cele 13 bănci, cu S&P 500, Euro Stoxx 50 și VIX la \(t-1\) ca variabile macro, pe ferestre de 63 de zile deplasate la fiecare 10 zile. Nivelul \(\tau = 5\%\) și fereastra de 63 de zile, aproximativ un trimestru de tranzacționare, urmează Mihoci, Althof, Chen & Härdle (2020). Cu 15 regresori pentru 63 de zile, problema are o dimensiune mult mai mică decît în FRM publicat.
Întrebare pentru sală Corelația contemporană cu VIX este 0,65 pentru proporția predictorilor activi la λ fix, față de 0,34 pentru penalizarea GACV medie (FRM). Este suficient pentru a valida un indicator de avertizare timpurie?
Răspuns
Nu. Corelațiile descriu mișcarea simultană în cele 390 de ferestre; ele nu stabilesc precedența temporală și nici performanța predictivă out-of-sample. Unitățile diferite nu împiedică folosirea corelației. Proporția predictorilor activi la λ = 2,3 × 10⁻⁴ fix variază de la 32% (2017-11-20) la 67% (2020-06-16), cu media 42%.
Graficul arată, în panoul de sus, penalizarea GACV medie pe cele 13 bănci și, în panoul de jos, ponderea predictorilor activi la o penalizare fixă, împreună cu VIX.
Panoul de sus face media penalizărilor GACV pe 13 bănci în 390 de ferestre de 63 de zile. Această medie este zgomotoasă, iar corelația ei cu VIX este doar 0,34. La un \(\lambda = 2{,}3 \times 10^{-4}\) fix, ponderea predictorilor activi urmărește mai îndeaproape VIX, cu o corelație de 0,65; ea variază de la 32% (20 noiembrie 2017) la 67% (16 iunie 2020), cu o medie de 42%.
Pe acest panel mic, niciuna dintre cele două măsuri nu se dovedește un indicator fiabil al riscului sistemic. Numărul de predictori activi la penalizare fixă este o verificare de sensibilitate exploratorie, iar rezultatul susține doar o descriere.
Pe scurt
Graficul de sus: penalizarea GACV medie pe cele 13 bănci
390 de ferestre de 63 de zile
Graficul de jos: proporția predictorilor activi la un \(\lambda\) fix, împreună cu VIX
Penalizarea GACV medie este zgomotoasă: corelația cu VIX este doar \(0{,}34\)
La \(\lambda = 2{,}3 \times 10^{-4}\) fix, proporția predictorilor activi urmează mai îndeaproape VIX (corelația \(0{,}65\))
Proporția variază de la \(32\%\) (2017-11-20) la \(67\%\) (2020-06-16), cu media \(42\%\)
Lecția: pe acest panel mic, nicio măsură nu se dovedește un indicator fiabil al riscului sistemic
Numărul la penalizare fixă este doar o verificare exploratorie a sensibilității
Mutarea rețelei în coadă cere regresii cuantile penalizate, iar FRM le rezumă prin penalizarea medie. Pe 13 bănci penalizarea GACV este prea zgomotoasă pentru a urmări stresul, iar numărul legăturilor active la o penalizare fixă urmează VIX fără să fi fost validat ca indicator.
Testarea la stres și riscul climatic
Măsurile bazate pe piață rezumă ceea ce prețurile au dezvăluit deja. Un test de stres pune în schimb o întrebare orientată spre viitor: cît ar pierde băncile într-un scenariu sever, dar plauzibil. Secțiunea reia șapte episoade istorice pe băncile capitolului, rezumă testul de stres climatic al Băncii Centrale Europene din 2022 și enumeră limitele metodei.
Cît s-ar pierde într-un scenariu sever, dar plauzibil? (1/2)
Un test de stres (stress test) aplică băncilor un scenariu sever, dar plauzibil, și măsoară pierderea. Există trei tipuri:
Testele istorice reiau o criză trecută;
Testele ipotetice șochează factori aleși;
Testele inverse (reverse stress tests) pornesc de la o pierdere dată, de exemplu una care ar face banca neviabilă, și caută cel mai plauzibil scenariu din spatele ei.
Autoritățile de supraveghere aplică astfel de teste în SUA (Federal Reserve) și în UE (Autoritatea Bancară Europeană).
Băncile de importanță sistemică globală formează o listă de reglementare, punctată de Comitetul de la Basel după mărime, interconectare, substituibilitate, complexitate și activitate transfrontalieră; băncile de pe listă dețin capital suplimentar (Basel Committee, 2018).
Pe scurt
Un test de stres aplică băncilor un scenariu sever, dar plauzibil, și măsoară pierderea
Istoric: reluăm o criză trecută
Ipotetic: aplicăm șocuri unor factori aleși
Invers: căutăm cel mai plauzibil scenariu din spatele unei pierderi date (de ex. una care ar face banca neviabilă)
Testul istoric al capitolului folosește șapte episoade, fiecare o fereastră de cîteva săptămîni în jurul unui șoc cunoscut:
Lehman (toamna lui 2008, „GFC” în grafic, criza financiară globală);
Criza euro (vara lui 2011);
Votul Brexit (iunie 2016);
Taxa bancară din România (decembrie 2018);
COVID-19 (martie 2020);
SVB și Credit Suisse (martie 2023);
Șocul tarifar (aprilie 2025).
În fiecare fereastră, scenariul este format din cele 10 zile de tranzacționare consecutive cu cel mai mic randament cumulat al portofoliului de bănci cu ponderi egale, iar pentru fiecare bancă se raportează randamentul pe acest interval. Zece zile corespund orizontului riscului de piață din capitolul 7. Episodul din 2008 folosește doar cele 11 bănci internaționale, pentru că seriile românești încep în 2010.
Pe scurt
Șapte episoade, fiecare o fereastră de cîteva săptămîni în jurul unui șoc cunoscut
Lehman (toamna lui 2008; în grafic „GFC”: global financial crisis, criza financiară globală)
Criza din zona euro (vara lui 2011), votul Brexit (iunie 2016), taxa bancară din România (decembrie 2018)
Întrebare pentru sală Dacă ▶ mărește lungimea ferestrei de stres de la 10 la 18 zile, trebuie să crească în fiecare episod pierderea maximă a portofoliului bancar?
Răspuns
Nu. Pentru fiecare lungime se caută din nou cea mai slabă fereastră din episod, cu randamente compuse, iar zilele suplimentare pot include reveniri. Pierderea din episodul Lehman scade de la 37,6% la 34,8%, iar pierderea COVID-19 crește de la 31,9% la 40,7%. În episodul taxei bancare din România, cu 10 zile, Banca Transilvania și BRD pierd cîte 26%, iar băncile americane între 8% și 14%.
Harta termică arată randamentul simplu al fiecărei bănci în cele mai proaste 10 zile consecutive ale portofoliului de bănci, în fiecare dintre cele șapte episoade; celulele goale nu au date.
Fiecare celulă este un randament simplu în procente, \(100(e^{\sum_t r_t/100} - 1)\), calculat din randamentele logaritmice zilnice \(r_t\) în procente. Pierderea portofoliului este cea mai mare pentru Lehman, 37,6% (10–21 noiembrie 2008), urmată de COVID-19 (31,9%), criza euro (22,3%), șocul tarifar (16,0%), SVB (14,8%), taxa bancară din România (10,2%) și Brexit (7,9%). Cele mai proaste celule individuale sînt Citigroup în 2008, −68% (−114% ca randament logaritmic cumulat), și ING în martie 2020, −48%.
Șocurile sînt atît locale, cît și globale. Brexitul a lovit în principal băncile europene, iar taxa bancară din România a lovit cel mai puternic cele două bănci românești, cu −26% fiecare, în timp ce băncile americane au pierdut între 8% și 14%. Un test de stres construit doar pe crize globale ar rata șocul politic intern. Rezultatul susține o descriere.
Pe scurt
Randamentul simplu (%) al fiecărei bănci în cele mai rele 10 zile consecutive ale portofoliului bancar
în fiecare episod: \(100(e^{\sum_t r_t/100} - 1)\)
Riscul fizic este pierderea din inundații, secete, canicule și furtuni, care afectează garanțiile și debitorii.
Riscul de tranziție este pierderea din trecerea la o economie cu emisii reduse de carbon, prin prețul carbonului, reglementare și tehnologie.
Bolton et al. (2020) descriu riscurile de tip „lebădă verde” (green swan): evenimente potențial extrem de perturbatoare, care ar putea sta în spatele următoarei crize financiare sistemice. Modelele de risc orientate spre trecut nu le pot anticipa, de aceea supraveghetorii folosesc teste de stres climatic bazate pe scenarii.
La testul de stres climatic al Băncii Centrale Europene (BCE) din 2022 au participat 104 bănci semnificative, iar o proiecție a pierderilor de tip bottom-up a acoperit 41 dintre ele (ECB Banking Supervision, 2022); bottom-up înseamnă că fiecare bancă aplică scenariile supraveghetorului pe propriile date și modele. Aproximativ 60% dintre bănci nu aveau un cadru de testare la stres pentru riscul climatic și doar 20% țineau cont de riscul climatic la acordarea creditelor.
Într-o tranziție dezordonată pe termen scurt și două scenarii de risc fizic, pierderile de credit și de piață ale celor 41 de bănci au fost de aproximativ 70 de miliarde EUR. BCE afirmă că această cifră subestimează semnificativ riscul, din cauza lipsurilor de date, a modelelor rudimentare și a absenței efectelor de rundă a doua.
Pe scurt
La testul BCE (Banca Centrală Europeană) din 2022 au participat 104 bănci semnificative
Scenariile sînt alese de oameni, iar criza care vine este rareori cea testată.
Efectele de rundă a doua, cum ar fi vînzările forțate (fire sales), retragerile de finanțare și pierderile față de contrapărți, sînt greu de modelat și de obicei lăsate deoparte, așa cum a remarcat BCE pentru testul ei climatic.
Măsurile bazate pe piață, MES, CoVaR și conectivitatea, reacționează repede, dar doar după ce prețurile se mișcă, în timp ce testele de stres pe bilanț privesc înainte, dar lent.
Cercetarea privind avertizarea timpurie combină de aceea măsurile de piață cu datele de bilanț, de exemplu prin măsuri ale riscului de piață bazate pe entropie (Pele, Lazar & Dufour, 2017).
Pe scurt
Scenariile sînt alese de oameni: criza care vine este rareori cea care a fost testată
Efectele de ordinul al doilea sînt greu de modelat și de obicei lipsesc
vînzări forțate, retrageri de finanțare, pierderi ale contrapărților
cum a observat BCE pentru testul său climatic
Măsurile bazate pe piață (MES, CoVaR, conectivitate) reacționează repede, dar doar după ce prețurile se mișcă
testele de stres bazate pe bilanț evaluează riscurile viitoare, dar necesită mai mult timp
Cercetarea despre semnalele de avertizare timpurie combină măsurile de piață cu datele din bilanț
Scenariile istorice pe băncile capitolului arată că cele mai proaste zece zile înseamnă pierderi ale portofoliului între 7,9% și 37,6% și că șocurile locale contează la fel de mult ca cele globale. Testele de stres climatic extind scenariile la riscuri fără precedent istoric, dar pierderile lor sînt recunoscute ca limite inferioare.
Studii de caz: conectivitatea cuantilă și fragilitatea băncilor
Două studii publicate extind capitolul în direcții opuse:
Conectivitatea cuantilă: rețeaua de conectivitate mutată în cozi, cu un VAR cuantil pe spread-urile credit default swap.
Fragilitatea băncilor: cît au erodat creșterile dobînzilor din 2022 valoarea de piață a activelor băncilor americane.
Cursul ilustrează fiecare studiu cu propriile date.
Ando, Greenwood-Nimmo & Shin (2022) întreabă dacă topologia unei rețele financiare se schimbă odată cu mărimea șocurilor. Versiunea lor a întrebării lui Diebold & Yilmaz (2014) este cît din incertitudinea viitoare a lui \(i\) se datorează șocurilor idiosincratice ale lui \(j\), pe măsură ce mărimea șocului variază.
Întrebarea contează pentru că conectivitatea din acest capitol este estimată la media condiționată, prin OLS (Ordinary Least Squares, metoda celor mai mici pătrate), LASSO sau elastic net (Demirer et al., 2018), și descrie deci cum se propagă un șoc mediu. Șocurile sistemice sînt mai mari decît media, iar citirea unei creșteri a conectivității pe ferestre rolling ca semnal de criză presupune că relațiile de la medie rămîn valabile și în cozi.
Studiul se leagă de regresia cuantilă a lui Koenker & Bassett (1978) care stă la baza CoVaR al lui Adrian & Brunnermeier (2016), acum plasată în interiorul VAR și al descompunerii varianței lui. Giglio, Kelly & Pruitt (2016) au arătat că riscul sistemic deplasează coada inferioară a producției viitoare mai mult decît centrul ei, iar Ando, Greenwood-Nimmo & Shin (2022) pun aceeași întrebare, coadă față de centru, despre rețeaua însăși. Aplicația este bucla riscului de credit dintre state și băncile lor, în care salvările mută riscul băncilor asupra statului.
varianta lor a întrebării din Diebold & Yilmaz (2014): cît din incertitudinea viitoare a lui \(i\) vine din șocurile idiosincratice ale lui \(j\), după mărimea șocului
Conectivitatea din acest capitol se estimează la media condiționată
OLS (Ordinary Least Squares, metoda celor mai mici pătrate), LASSO, elastic net Demirer et al. (2018)
descrie cum se propagă un șoc mediu
Șocurile sistemice sînt mai mari decît media
A citi creșterea conectivității pe ferestre mobile ca semnal de criză presupune că relațiile de la medie se mențin în cozi
Spread-ul CDS (credit default swap) este prima anuală plătită pentru protecția împotriva intrării în incapacitate de plată a unui stat sau a unei bănci, cotată în puncte de bază (bp) din suma asigurată, cu 1 bp = 0,01%. El crește odată cu riscul de nerambursare, deci o creștere este o veste proastă. Datele sînt primele diferențe zilnice ale spread-urilor CDS pe 5 ani pentru 17 state și 17 sectoare financiare naționale, \(m = 34\) de serii, între 3 ianuarie 2006 și 29 decembrie 2017, 3 129 de zile.
Modelul este un VAR cuantil cu factori (QFVAR, quantile factor VAR):
fiecare ecuație fiind ajustată la cuantila \(\tau\) prin minimizarea funcției check loss. Aici \(y_t\) conține cele \(m\) variații CDS, \(\mu\) constantele, \(\Phi_j\) matricele de coeficienți VAR, iar \(\Gamma\) încărcările factoriale. Factorii neobservați \(f_t\) absorb șocurile comune, astfel încît \(v_t\) este idiosincratic; numărul lor, ales cu criteriul lui Ando & Bai (2020), este 10 la medie.
Pe scurt
Spread-ul CDS (credit default swap): prima anuală plătită pentru protecție împotriva neplății
neplata unui stat sau a unei bănci; prima se exprimă în puncte de bază (1 bp \(= 0{,}01\%\))
o creștere este o veste proastă
Datele: diferențele zilnice ale spread-urilor CDS pe 5 ani
17 state și 17 sectoare financiare naționale, \(m = 34\) de serii
3 129 de zile (3 ianuarie 2006 – 29 decembrie 2017)
VAR cuantil cu factori (QFVAR): \(y_t = \mu + \sum_{j=1}^p \Phi_j y_{t-j} + \Gamma f_t + v_t\)
fiecare ecuație estimată la cuantila \(\tau\) prin funcția de pierdere cuantilă
\(y_t\): cele \(m\) variații CDS; \(\mu\): constantele; \(\Phi_j\): matricile de coeficienți VAR; \(\Gamma\): încărcările (loadings) pe factori
Factorii neobservați \(f_t\) preiau șocurile comune, deci \(v_t\) este idiosincratic
Numărul factorilor, după criteriul din Ando & Bai (2020): 10 la medie
Conectivitatea la cuantila \(\tau\) provine din descompunerea generalizată a varianței erorii de prognoză (FEVD, forecast error variance decomposition) a șocurilor idiosincratice din (18.16), cu rîndurile normalizate la 1. Indicele de spillover este
unde \(F_{i\leftarrow\bullet,\tau}^{(h)}\) este ponderea varianței erorii de prognoză pe \(h\) zile a lui \(i\) care provine de la celelalte serii, coloana „de la” (from) a tabelului de conectivitate, mediată pe cele \(m\) serii. Ferestrele rolling de \(w = 250\) de zile dau 2 880 de ferestre, cu numărul de factori fixat la valoarea de pe tot eșantionul (specificația completă este în Anexă).
Dependența relativă în coadă este \(\mathrm{RTD} = S_{0.95}^{(5)} - S_{0.05}^{(5)}\) (relative tail dependence). Pentru variațiile CDS, coada dreaptă (\(\tau = 0{,}95\)) conține șocurile adverse mari, iar coada stîngă (\(\tau = 0{,}05\)) șocurile favorabile mari, așa că un RTD (Relative Tail Dependence, dependența relativă în cozi, coada adversă minus coada favorabilă) pozitiv înseamnă că veștile proaste se propagă mai mult decît cele bune.
Pe scurt
Descompunerea generalizată a dispersiei erorii de prognoză (FEVD) a șocurilor idiosincratice la cuantila \(\tau\)
liniile sînt normalizate la 1
Indicele de spillover: \(S_\tau^{(h)} = m^{-1}\sum_i F_{i\leftarrow\bullet,\tau}^{(h)}\)
\(F_{i\leftarrow\bullet,\tau}^{(h)}\): proporția din dispersia erorii de prognoză pe \(h\) zile a lui \(i\) care vine de la celelalte serii
Este măsura „de la” din tabelul conectivității
\(S_\tau^{(h)}\) este media acestei proporții pe cele \(m\) serii
Ferestre mobile de \(w = 250\) de zile (2 880 de ferestre)
numărul factorilor este fixat la valoarea din întregul eșantion (specificația completă: Anexă)
Dependența relativă în cozi: \(\mathrm{RTD} = S_{0{,}95}^{(5)} - S_{0{,}05}^{(5)}\)
Pentru variațiile CDS, coada dreaptă (\(\tau = 0{,}95\)) conține șocurile adverse mari, iar coada stîngă (\(\tau = 0{,}05\)) pe cele favorabile mari
Întrebare pentru sală Pe întregul eșantion, RTD = 2,19 puncte procentuale. Este suficient pentru a afirma că cele două cozi au conectivitate egală?
Răspuns
Nu. RTD = 79,36 − 77,17 = 2,19 puncte descrie diferența dintre indicii la τ = 0,95 și τ = 0,05; o concluzie inferențială cere incertitudinea estimată a diferenței. Faptul că ambele cozi depășesc indicele la medie nu testează egalitatea dintre ele. Indicele la medie este 56,57%; la τ = 0,01 și 0,99 este 88,18% și 91,77%, iar în centru circa 40%.
Graficul arată indicele de spillover (18.17) pe tot eșantionul la fiecare cuantilă \(\tau\), față de indicele estimat la media condiționată.
Profilul are formă de U: indicele de spillover este de aproximativ 40% în centrul distribuției, 88,18% la \(\tau = 0{,}01\) și 91,77% la \(\tau = 0{,}99\)(Ando, Greenwood-Nimmo & Shin, 2022). Indicele la medie, 56,57%, nu descrie niciunul dintre regimuri: este prea mare pentru șocurile mici și prea mic pentru cele mari. Pe tot eșantionul cozile sînt aproape simetrice, \(\mathrm{RTD} = 79{,}36 - 77{,}17 = 2{,}19\) puncte; pe ferestre rolling asimetria este mai puternică (Aprofundări).
Pentru testarea la stres, conectivitatea la medie subestimează cît din varianța erorii de prognoză a unui sector provine, într-o criză, de la celelalte sectoare. Rezultatul susține o descriere: profilul pe cuantile arată unde crește conectivitatea, nu pe ce canal se propagă.
Pe scurt
Indicele de spillover \(S_\tau^{(5)}\) pe întregul eșantion, la fiecare cuantilă \(\tau\)
Jiang, Matvos, Piskorski & Seru (2024) întreabă cît a scăzut valoarea de piață a activelor băncilor americane după creșterile dobînzilor din 2022 și cînd poate o astfel de pierdere declanșa o retragere a depozitelor neasigurate (run). O dobîndă mai mare reduce valoarea de piață a titlurilor și creditelor cu dobîndă fixă, iar titlurile ținute la cost amortizat nu arată pierderea în capitalul raportat.
Compensarea vine din franciza depozitelor (deposit franchise), valoarea depozitelor remunerate sub dobînda pieței. Ea crește odată cu dobînda, dar dispare pentru depozitele care pleacă. În lucrare, activele băncilor au scăzut în medie cu aproximativ 10% între primul trimestru din 2022 și primul trimestru din 2023, o pierdere agregată de circa 2 trilioane de dolari în rezumat și de 2,2 trilioane în introducere. Cele mai fragile bănci combină pierderi mari, capital puțin și un levier neasigurat ridicat, raportul dintre depozitele neasigurate și active; SVB este cazul analizat detaliat în lucrare.
Întrebare pentru sală La 10 martie 2023, beta pe dobîndă al celor șase bănci americane, estimat pe 252 de zile, este +1,08% la +100 bp, cu intervalul de 95% [−0,40%; 2,56%]. Ce susține testul bilateral la 5%?
Răspuns
Nu respingem un beta nul, deși estimarea punctuală este pozitivă: intervalul conține zero, deci testul nu stabilește semnul coeficientului la 5%; aceasta nu înseamnă că beta este zero. La sfîrșitul lui 2021 estimarea era +12,8%. Sînt asocieri condiționate pe randamentul S&P 500, raportate la o creștere cu 100 bp a randamentului pe 10 ani. Separat, beta IEF (iShares 7–10 Year Treasury Bond ETF, ETF de obligațiuni de stat americane cu scadența 7–10 ani), −7,8% la +100 bp, este estimat pe 3 ianuarie 2022 – 9 martie 2023. Între 31 decembrie 2021 și 31 martie 2023, prețul IEF a scăzut cu 13,8%, iar al TLT (iShares 20+ Year Treasury Bond ETF, ETF pe obligațiuni de stat americane cu scadențe de peste 20 de ani) cu 28,2% (randamente totale: −11,8% și −26,2%).
Graficul arată, pentru 2022–2023, prețurile a două ETF-uri (Exchange-Traded Fund, fond tranzacționat la bursă) pe titluri de stat americane și acțiunile celor șase bănci americane, împreună cu randamentul la 10 ani; interpretarea urmează pe slide-urile următoare.
Lucrarea folosește bilanțurile trimestriale ale băncilor americane (Call Reports). Activele sînt evaluate la piață după scadența reziduală, cu indici de preț ai obligațiunilor cu aceeași scadență, iar un model de retragere a depozitelor declară o bancă insolvabilă dacă activele ei la prețuri de piață nu mai acoperă depozitele asigurate după plecarea deponenților neasigurați.
Replicarea din curs nu are bilanțuri și folosește două măsuri de piață:
Variația prețului a două fonduri tranzacționate la bursă (ETF, exchange-traded funds) pe titluri de stat americane, IEF, cu scadențe de 7–10 ani, și TLT, cu scadențe de peste 20 de ani; ETF-urile sînt portofolii cu componență variabilă, nu o reevaluare a bilanțurilor bancare.
Panta pe dobîndă (rate beta) a acțiunilor bancare, pe ferestre rolling de 252 de zile,
unde \(r_{B,t}\) este randamentul zilnic al celor șase bănci americane cu ponderi egale, \(r_{M,t}\) randamentul S&P 500, iar \(\Delta y_t\) variația zilnică a randamentului titlurilor de stat pe 10 ani; \(b_Y\) se raportează la +100 bp. Intervalul de 95% folosește erori standard Newey–West cu 5 laguri.
Un \(b_Y\) pozitiv este o asociere condiționată pozitivă, compatibilă cu o franciză a depozitelor mai mare decît pierderea pe active. Regresia contemporană nu separă canalul depozitelor de alte șocuri și nu identifică valoarea francizei depozitelor.
Pe scurt
Lucrarea folosește bilanțurile trimestriale ale băncilor americane (Call Reports)
activele sînt reevaluate la prețul pieței după scadența rămasă, cu indici de preț ai obligațiunilor de aceeași scadență
un model de retragere a depozitelor (run): banca devine insolvabilă dacă activele la prețul pieței nu mai acoperă depozitele asigurate după plecarea celor neasigurate
Replicarea din curs, fără bilanțuri: (1) variația prețului a două fonduri tranzacționate la bursă (ETF, Exchange-Traded Fund) de titluri de stat americane
IEF: scadențe de 7–10 ani; TLT (iShares 20+ Year Treasury Bond ETF): scadențe de peste 20 de ani
ETF-urile sînt portofolii cu compoziție schimbătoare, nu reevaluarea bilanțurilor bancare
(2) Panta pe dobîndă a acțiunilor bancare, pe ferestre mobile de 252 de zile: \(r_{B,t} = a + b_M\, r_{M,t} + b_Y\, \Delta y_t + \varepsilon_t\)
\(r_{B,t}\): randamentul zilnic al celor șase bănci americane, ponderi egale; \(r_{M,t}\): randamentul S&P 500
\(\Delta y_t\): variația zilnică a randamentului titlului de stat american pe 10 ani; \(b_Y\) se raportează la \(+100\) bp
Intervalul de \(95\%\): erori standard Newey–West cu 5 laguri; momentele de ordin patru finite, cu dependență slabă, sînt o condiție suficientă comodă, nu una necesară
\(b_Y > 0\): asociere condiționată pozitivă, compatibilă cu o franciză a depozitelor mai mare decît pierderea din active
regresia contemporană nu separă canalul depozitelor de celelalte șocuri și nu identifică valoarea francizei depozitelor
Între 31 decembrie 2021 și 31 martie 2023, randamentul la 10 ani a urcat de la 1,51% la 3,47%, iar cel la 2 ani de la 0,73% la 4,03%. Prețul IEF a scăzut cu 13,8%, iar prețul TLT cu 28,2%, același ordin de mărime ca scăderea medie de circa 10% din lucrare; cu distribuțiile reinvestite, randamentele totale sînt −11,8% și −26,2%.
Panta pe dobîndă a celor șase bănci din (18.18) a fost +7,7% la +100 bp între septembrie 2012 și decembrie 2019 (\(t = 12{,}4\)), față de +2,0% (\(t = 2{,}0\)) între ianuarie 2022 și 9 martie 2023, cînd panta IEF era −7,8%. Pe fereastra rolling ea a scăzut de la +12,8% la sfîrșitul lui 2021 la +1,08% pe 10 martie 2023, cu intervalul [−0,40; 2,56]. Un test direct al schimbării, printr-o interacțiune cu perioada și erori Newey–West, dă −6,5 puncte față de +8,4% în septembrie 2012–decembrie 2021 (\(t = -5{,}0\)).
Pe scurt
31 dec. 2021 – 31 mar. 2023: randamentul pe 10 ani a crescut de la \(1{,}51\%\) la \(3{,}47\%\), cel pe 2 ani de la \(0{,}73\%\) la \(4{,}03\%\)
Prețul IEF a scăzut cu \(13{,}8\%\), al TLT cu \(28{,}2\%\): același ordin de mărime cu scăderea medie de circa \(10\%\) din lucrare
Randamentele totale, cu distribuțiile reinvestite: \(-11{,}8\%\) (IEF) și \(-26{,}2\%\) (TLT)
Panta pe dobîndă a celor șase bănci, la \(+100\) bp: \(+7{,}7\%\) între sept. 2012 și dec. 2019 (\(t = 12{,}4\))
între ian. 2022 și 9 mar. 2023: \(+2{,}0\%\) (\(t = 2{,}0\)); panta IEF: \(-7{,}8\%\)
fereastra mobilă: \(+12{,}8\%\) la sfîrșitul lui 2021; la 10 mar. 2023: \(+1{,}08\%\), interval \([-0{,}40; 2{,}56]\)
Testul direct al schimbării (interacțiunea cu perioada, Newey–West): \(-6{,}5\) puncte față de \(+8{,}4\%\) în sept. 2012 – dec. 2021 (\(t = -5{,}0\))
În săptămîna SVB, între închiderile din 8 și 17 martie 2023, cele șase bănci au pierdut 12,5%, iar S&P 500 1,9%, în timp ce randamentul la 2 ani a scăzut cu 125 bp și IEF a cîștigat 4,5%. Rezultatul susține o slăbire a asocierii condiționate pozitive, care în unele ferestre nu poate fi distinsă de zero. Un coeficient nesemnificativ nu dovedește un coeficient nul, de aceea schimbarea este testată direct, printr-o interacțiune.
Replicarea are limite. Panta scade deja din mai 2021, cînd a atins maximul de +23,2%, și a fost între +2,0% și +6,0% în 2013–2015. Datele nu conțin nici depozitele neasigurate, nici bănci regionale precum SVB.
Pe scurt
Săptămîna SVB (închiderile din 8 și 17 mar. 2023): cele șase bănci \(-12{,}5\%\), S&P 500 \(-1{,}9\%\)
randamentul pe 2 ani a scăzut cu 125 bp, iar IEF a cîștigat \(4{,}5\%\)
Tipul de dovadă: asociere condiționată; cea pozitivă s-a redus, în unele ferestre nu se distinge de zero
un coeficient nesemnificativ nu dovedește un coeficient nul; schimbarea se testează direct, prin interacțiune
Limitele
panta scade din mai 2021 (maximul: \(+23{,}2\%\)), iar în 2013–2015 a fost între \(+2{,}0\%\) și \(+6{,}0\%\)
datele nu conțin depozite neasigurate și nici băncile regionale de tipul SVB
Sinteza secțiunii
Conectivitatea măsurată la medie subestimează spillover-ul dintre spread-urile CDS în ambele cozi, iar creșterile dobînzilor din 2022 au slăbit legătura pozitivă dintre acțiunile bancare și dobînzi pe care o implică franciza depozitelor. Ambele studii arată ce le scapă măsurilor de piață din capitol: mărimea șocului și bilanțul.
AI pentru descoperire științifică
Secțiunea aplică bucla de cercetare asistată de AI unei întrebări a capitolului: dacă conectivitatea avertizează asupra crizelor sau doar urmează volatilitatea. Formulează ipoteza formal, parcurge bucla și testează o propunere tipică a unui asistent pe datele capitolului.
Anunță conectivitatea crizele sau doar urmează volatilitatea?
Indicii de conectivitate sînt monitorizați ca instrumente de avertizare timpurie, dar un indice calculat dintr-un VAR pe volatilități poate evolua împreună cu volatilitatea fără să adauge informație predictivă. Cercetarea actuală construiește rețele VAR regularizate (Demirer et al., 2018) și arată că conectivitatea în coadă diferă de conectivitatea la medie (Ando, Greenwood-Nimmo & Shin, 2022).
cu \(y_{t+h}\) stresul bancar viitor, \(C_t\) conectivitatea totală și \(\sigma_t\) volatilitatea curentă. O dovadă împotriva lui \(H_1\) cere un interval de încredere (CI, confidence interval) pentru \(\beta_C\) care exclude efectele relevante economic, nu simpla lipsă de semnificație.
Identificarea limitează interpretarea. O muchie a rețelei este o pondere a varianței erorii de prognoză, nu o expunere cauzală, iar un șoc comun crește împreună volatilitatea și conectivitatea fără ca vreo bancă să o contamineze pe alta.
Pe scurt
O întrebare de cercetare deschisă: risc sistemic sau doar volatilitate?
Indicii de conectivitate sînt urmăriți ca instrumente de avertizare timpurie
dar un indice dintr-un VAR pe volatilități poate urma volatilitatea fără să adauge informație predictivă
Dovezi împotriva lui \(H_1\): intervalul de încredere (CI, confidence interval) pentru \(\beta_C\) exclude efectele relevante economic, nu simpla lipsă a semnificației
Identificarea: o muchie este o proporție din dispersia erorii de prognoză, nu o expunere cauzală
Un șoc comun crește simultan volatilitatea și conectivitatea, fără ca vreo bancă să o contamineze pe alta
Bucla începe cu literatura: asistentul cartografiază ce se știe, iar fiecare DOI (Digital Object Identifier) este verificat pe Crossref, controlînd că lucrarea chiar controlează pentru volatilitate; căutarea se face cu Semantic Scholar, Elicit sau Google Scholar. Ipotezele sînt interpretări concurente ale unei creșteri a conectivității, fiecare cu propriul test: un șoc comun se stinge odată cu volatilitatea, în timp ce contagiunea are o direcție, șocurile transmițătorilor neți precedîndu-le pe cele ale receptorilor.
Codul începe prin replicarea unui număr cunoscut pe datele cursului: indicele rolling al conectivității totale din capitol, cu media 62,0% și maximul 79,3% pe 27 august 2020.
Pe scurt
Literatura: cartografiem ce se știe, apoi verificăm fiecare referință
Verificăm fiecare DOI (Digital Object Identifier) pe Crossref și ne asigurăm că articolul controlează efectiv pentru volatilitate
Căutăm cu Semantic Scholar, Elicit sau Google Scholar
Ipoteze: interpretări concurente ale unei creșteri a conectivității, fiecare cu testul ei
Un șoc comun dispare odată cu volatilitatea
Contagiunea (contagion) are o direcție: șocurile transmițătorilor neți le preced pe ale receptorilor
Date și cod: replicăm întîi conectivitatea totală pe ferestre mobile
media \(62{,}0\%\) și maximul \(79{,}3\%\) (2020-08-27)
Alegerile de robustețe se fixează înainte de rularea regresiilor predictive. Fiecare celulă a grilei este raportată, iar familia de teste se corectează cu Holm sau se controlează cu rata descoperirilor false (FDR, false discovery rate). Pentru critică, asistentul este rugat să atace rezultatul; răspunsul așteptat este să adauge volatilitatea curentă ca variabilă de control și să testeze creșterea lui \(R^2\) și a pierderii out-of-sample.
Raportul dă efecte standardizate cu statistici \(t\) HAC (heteroskedasticity- and autocorrelation-consistent), fiecare celulă a grilei și ce a eșuat. Prompturile care au dat forma designului intră în `AI_USE.md`; prompturile reutilizabile și verificările cercetătorului sînt în Anexă.
Pe scurt
Robustețea, fixată înainte de a rula regresiile predictive
Fiecare celulă a grilei este raportată
Familia de teste este corectată cu Holm sau controlată prin FDR (false discovery rate, rata descoperirilor false)
Critica: îi cerem asistentului să atace rezultatul
Răspuns așteptat: adăugăm volatilitatea curentă ca variabilă de control, apoi testăm creșterea lui \(R^2\) și a pierderii în afara eșantionului
Raportul: efecte standardizate cu statistici \(t\) HAC, toate celulele grilei și ce a eșuat
HAC: heteroskedasticity and autocorrelation consistent, robuste la heteroscedasticitate și autocorelație
Prompturile care au influențat planul analizei sînt consemnate în AI_USE.md (prompturi reutilizabile și verificările cercetătorului: Anexă)
Mini studiu de caz: conectivitatea dincolo de volatilitate (1/2)
O propunere tipică a unui asistent sună așa: „o conectivitate totală ridicată avertizează asupra stresului bancar viitor”. Testul folosește 731 de date săptămînale, 2011–2026. Ținta \(y_{t+h}\) din (18.19) este logaritmul volatilității Parkinson medii a celor 13 bănci în următoarele \(h = 63\) de zile, iar variabila de control este aceeași măsură pe ultimele 20 de zile. Variabilele sînt standardizate, iar erorile Newey–West folosesc 13 laguri, pentru că ținta de 63 de zile se suprapune pe circa 13 săptămîni.
Cu conectivitatea ca singur regresor, \(\hat\beta_C = 0{,}40\)(\(t = 4{,}63\)) și \(R^2 = 0{,}16\): propunerea pare corectă.
Pe scurt
Propunerea tipică a asistentului: „o conectivitate totală ridicată anunță stresul viitor al băncilor”
Testată pe 731 de observații săptămînale, între 2011 și 2026
\(y_{t+h}\): logaritmul volatilității Parkinson medii a celor 13 bănci în următoarele \(h = 63\) zile
Variabila de control: aceeași mărime în ultimele 20 de zile
Variabilele sînt standardizate, iar erorile standard Newey–West folosesc 13 laguri, deoarece ținta pe 63 de zile se suprapune pe aproximativ 13 săptămîni
Cu volatilitatea curentă adăugată, \(\hat\beta_C = 0{,}08\)(\(t = 0{,}75\)) și \(\hat\gamma = 0{,}53\)(\(t = 4{,}13\)); cu 26, 50 și 100 de laguri HAC, statistica \(t\) a lui \(\hat\beta_C\) este 0,70, 0,67 și 0,68. \(R^2\) este 0,343, față de 0,339 doar cu volatilitatea, iar corelația lui \(C_t\) cu volatilitatea este 0,59. Pentru drawdown-ul maxim din următoarele 63 de zile, \(\hat\beta_C = -0{,}10\)(\(t = -1{,}32\)), chiar ca singur regresor.
Dată fiind volatilitatea curentă, conectivitatea nu adaugă un conținut predictiv semnificativ. Aceasta nu dovedește un efect nul: în acest eșantion persistența volatilității explică cea mai mare parte a conținutului predictiv, iar informația din rețea poate conta totuși în cozi (Ando, Greenwood-Nimmo & Shin, 2022) sau pentru direcția transmisiei.
Rezultatul susține o asociere predictivă estimată retrospectiv, cu ordinul \(p = 2\) ales pe tot eșantionul și regresia rulată pe toate observațiile. Ea este valabilă dată fiind volatilitatea curentă și nu exclude un șoc comun.
Cu 26, 50 și 100 de laguri HAC: \(t = 0{,}70\), \(0{,}67\), \(0{,}68\)
\(R^2 = 0{,}343\), față de \(0{,}339\) doar cu volatilitatea
Corelația lui \(C_t\) cu volatilitatea: \(0{,}59\)
Cu scăderea maximă de la vîrf din următoarele 63 de zile ca variabilă dependentă: \(\hat\beta_C = -0{,}10\) (\(t = -1{,}32\)), chiar cu conectivitatea ca unic regresor
Interpretare: dată fiind volatilitatea curentă, conectivitatea nu adaugă conținut predictiv semnificativ
Nu dovedește că efectul este zero: în eșantionul nostru, persistența volatilității explică cea mai mare parte a conținutului predictiv
Proiectul întreabă dacă conectivitatea în coadă anunță dificultățile băncilor dincolo de volatilitate, out-of-sample. Primul pas replică indicele rolling al capitolului (media 62,0%, maximul 79,3% pe 27 august 2020) și tabelul de conectivitate pe șase grupuri al lui Demirer et al. (2018) pentru 2003–2014, cu elementele direcționale și totalurile pe rînduri și coloane, explicînd eventualele abateri; autorii publică datele de replicare (journaldata.zbw.eu).
Extinderea calculează conectivitatea cuantilă la \(\tau = 5\%\)(Ando, Greenwood-Nimmo & Shin, 2022), o evaluează out-of-sample din 2018 și folosește MES și SRISK ca ținte alternative. Livrabilele și jurnalul AI sînt descrise în Anexă.
Pe scurt
Întrebarea
prezice conectivitatea în cozi dificultățile băncilor dincolo de volatilitate, în afara eșantionului?
Replicați întîi
Indicele nostru pe ferestre mobile: media \(62{,}0\%\) și maximul \(79{,}3\%\) (2020-08-27)
Tabelul de conectivitate cu șase grupuri din Demirer et al. (2018), pentru 2003–2014, cu explicația abaterilor
Tabelul pune alături măsurile capitolului pentru cele 13 bănci, toate ca pierderi zilnice în procente: VaR 1%, MES 5% (marginal expected shortfall), ΔCoVaR 1%, spillover-ul net al volatilității (către minus de la) și \(\Lambda^*\), levierul de echilibru cu o rată a capitalului \(k = 8\%\) și LRMES din formula scurtă pentru o criză de șase luni cu piața în scădere cu 40%. Cele două bănci românești nu au ΔCoVaR, pentru că „sistemul” lor ar fi o singură bancă.
Clasamentele diferă după măsură:
Deutsche Bank și ING au cel mai mare VaR 1% (7,19% și 7,16%), iar ING cel mai mare MES 5% (4,79%);
Wells Fargo are cel mai mare ΔCoVaR 1% (4,89%);
Citigroup este cel mai mare transmițător net (+19,0), iar HSBC cel mai mare receptor net (−23,6).
Pe scurt
Banca
VaR 1%
MES 5%
\(\Delta\)CoVaR 1%
Spillover net
\(\Lambda^*\)
JPMorgan
\(4{,}83\)
\(3{,}21\)
\(4{,}62\)
\(9{,}8\)
\(7{,}0\)
Bank of America
\(5{,}99\)
\(3{,}84\)
\(4{,}60\)
\(10{,}9\)
\(6{,}2\)
Citigroup
\(5{,}87\)
\(4{,}03\)
\(3{,}81\)
\(19{,}0\)
\(6{,}0\)
Goldman Sachs
\(4{,}81\)
\(3{,}34\)
\(4{,}12\)
\(2{,}4\)
\(6{,}8\)
Morgan Stanley
\(5{,}83\)
\(4{,}03\)
\(4{,}01\)
\(9{,}9\)
\(6{,}0\)
Wells Fargo
\(5{,}78\)
\(3{,}31\)
\(4{,}89\)
\(3{,}6\)
\(6{,}8\)
Deutsche Bank
\(7{,}19\)
\(4{,}53\)
\(4{,}24\)
\(-12{,}6\)
\(6{,}1\)
BNP Paribas
\(6{,}18\)
\(4{,}52\)
\(4{,}83\)
\(6{,}0\)
\(6{,}1\)
Santander
\(5{,}83\)
\(4{,}22\)
\(4{,}42\)
\(-5{,}4\)
\(6{,}4\)
ING
\(7{,}16\)
\(4{,}79\)
\(4{,}41\)
\(5{,}2\)
\(5{,}8\)
HSBC
\(4{,}66\)
\(2{,}53\)
\(4{,}07\)
\(-23{,}6\)
\(8{,}3\)
Banca Transilvania
\(5{,}06\)
\(3{,}14\)
–
\(-12{,}2\)
\(6{,}5\)
BRD-Groupe SG (Société Générale, grupul bancar francez Société Générale)
\(4{,}42\)
\(2{,}69\)
–
\(-13{,}0\)
\(7{,}1\)
VaR și MES sînt pierderi zilnice în %
spillover-ul net al volatilității: „către ceilalți” minus „de la ceilalți”
\(\Lambda^*\): gradul de îndatorare de echilibru cu \(k = 8\%\) și LRMES aproximat (criză de șase luni, piața \(-40\%\))
–: fără \(\Delta\)CoVaR pentru cele două bănci românești, al căror „sistem” ar fi o singură bancă
Pe cele unsprezece bănci internaționale, corelațiile de rang sînt −0,04 între MES și ΔCoVaR, 0,04 între MES și spillover-ul net și −0,04 între ΔCoVaR și spillover-ul net, față de 0,88 între VaR și MES. Nu există un clasament unic, iar supraveghetorii combină mai mulți indicatori cu date despre mărime și bilanț, ca în metodologia din Basel Committee (2018).
Băncile românești au un MES moderat, sînt receptori neți de volatilitate și au un levier de echilibru apropiat de cel al băncilor americane.
Pe scurt
Corelații de rang pe cele unsprezece bănci internaționale
MES și \(\Delta\)CoVaR: \(-0{,}04\)
MES și spillover-ul net: \(0{,}04\)
\(\Delta\)CoVaR și spillover-ul net: \(-0{,}04\)
Prin contrast, VaR și MES: \(0{,}88\)
Nu există un clasament unic
supraveghetorii combină mai mulți indicatori cu mărimea și datele din bilanț, ca în metodologia Basel Committee (2018)
Băncile românești au un MES moderat
sînt receptori neți de volatilitate
au un grad de îndatorare de echilibru apropiat de cel al băncilor americane
Riscul sistemic se află în coada comună și are trei fețe: expunerea (MES, SRISK), contribuția (ΔCoVaR) și conectivitatea (rețele de spillover și rețele în coadă). În eșantionul capitolului, băncile din zona euro au cel mai mare MES, 4,2–4,8%, iar băncile americane sînt principalii transmițători neți de volatilitate. VaR și ΔCoVaR ordonează băncile diferit, iar clasamentele sînt incerte, deci diferențele trebuie testate, intervalele raportate și numărul așteptat de observații din coadă, \(\alpha n\), precizat.
Măsurile bazate pe piață sar în crize; testele de stres și bilanțurile sînt necesare pentru a vedea cum se acumulează riscul. Băncile românești sînt determinate mai ales de propriile șocuri și primesc mai mult spillover de volatilitate decît transmit.
Pe scurt
Riscul sistemic se manifestă în coada distribuției comune
expunere (MES, SRISK), contribuție (\(\Delta\)CoVaR), conectivitate (rețele de spillover și rețele în coadă)
Băncile din zona euro au cele mai mari MES din eșantionul nostru (\(4{,}2\)–\(4{,}8\%\))
Băncile americane sînt principalii transmițători neți de volatilitate
VaR și \(\Delta\)CoVaR ordonează băncile diferit, iar clasamentele sînt incerte
ΔCoVaR sau o muchie de spillover sînt citite cauzal, deși un șoc comun creează același tipar.
Intervalele care se suprapun sînt citite ca „egale”, iar cele separate ca „diferite”, deși diferența trebuie testată pe extrageri comune și corectată pentru numărul de perechi, cu Holm și testul Wald comun.
Banca însăși este inclusă în portofoliul sistemului, ceea ce adaugă o autocontribuție mecanică.
Se folosesc descompuneri ortogonale ale varianței, deși rezultatele lor depind de ordinea băncilor.
SRISK este raportat fără bilanțuri sau formula scurtă \(1 - e^{-18\,\mathrm{MES}}\) este prezentată drept măsura publicată.
Etichetele nete sînt desenate fără intervale.
Pe scurt
Interpretarea \(\Delta\)CoVaR sau a unei muchii de spillover ca efect cauzal
un șoc comun produce același tipar
Interpretarea intervalelor suprapuse drept „egale” și a celor separate drept „diferite”
Testăm diferența pe extrageri comune și corectăm pentru numărul de perechi (Holm și testul Wald comun)
Includerea băncii în portofoliul sistemului
randamentul ei adaugă mecanic o autocontribuție
Descompuneri ortogonale ale dispersiei ale căror rezultate depind de ordinea băncilor
Raportarea SRISK fără bilanțuri sau a aproximării \(1 - e^{-18\MES}\) ca măsură publicată
Pentru o bancă, capitolul raportează împreună trei măsuri, MES pentru expunere, ΔCoVaR pentru contribuție și spillover-ul net pentru conectivitate, nu un clasament unic, deoarece corelațiile de rang dintre ele sînt între −0,04 și 0,04. Diferențele dintre bănci se testează pe extrageri bootstrap comune, cu Holm și testul Wald comun. Pentru o criză, folosește scenarii istorice de 10 zile care includ șocuri locale, cum ar fi taxa bancară care a costat băncile românești 26%.
Alegerea este valabilă în două condiții:
Măsurile de piață reacționează doar după ce prețurile se mișcă, deci acumularea riscului cere bilanțuri și teste de stres;
SRISK se folosește doar cu levierul din bilanț, altfel se raportează \(\Lambda^*\) pentru un scenariu precizat.
Trei rezultate ar face capitolul să renunțe la o măsură:
Pentru clasamentul ΔCoVaR, un test Wald comun care nu respinge contribuțiile egale (Europa, 1%: \(p = 0{,}28\));
Pentru eticheta de transmițător sau receptor, un interval bootstrap al poziției nete care conține zero (5 dintre cele 13 bănci);
Pentru conectivitate ca semnal de avertizare, un \(\hat\beta_C\) nesemnificativ după controlul pentru volatilitate, ca aici (0,08, \(t = 0{,}75\)).
Pe scurt
Ce aleg
pentru o bancă, trei măsuri raportate împreună: MES (expunere), \(\Delta\)CoVaR (contribuție), spillover net (conectivitate)
nu un clasament unic: corelațiile de rang dintre ele sînt între \(-0{,}04\) și \(0{,}04\)
diferențele dintre bănci testate pe extrageri bootstrap comune, cu Holm și testul Wald comun
pentru o criză, scenarii istorice de 10 zile care includ șocurile locale (taxa bancară: \(-26\%\) pentru băncile românești)
În ce condiții
măsurile de piață reacționează doar după ce prețurile se mișcă: acumularea riscului cere bilanțuri și teste de stres
SRISK doar cu gradul de îndatorare din bilanț; fără el raportez \(\Lambda^*\), pentru un scenariu precizat
Ce rezultat m-ar face să renunț
la clasamentul după \(\Delta\)CoVaR: un test Wald comun care nu respinge contribuții egale (Europa, 1%: \(p = 0{,}28\))
la eticheta de transmițător sau receptor: un interval bootstrap al poziției nete care conține zero (5 din 13 bănci)
la conectivitate ca semnal de avertizare: un interval pentru \(\beta_C\) care exclude efectele relevante după controlul pentru volatilitate; aici \(\hat\beta_C = 0{,}08\) (\(t = 0{,}75\)) este doar nesemnificativ
Aprofundări
Aprofundările conțin LRMES prin simulare, definiții alternative ale CoVaR, variația în timp a ΔCoVaR, eroarea de estimare a rețelei, testarea inversă la stres și alte rezultate ale studiului de caz despre conectivitatea cuantilă. Sînt lectură de familiarizare.
Deficitul marginal așteptat pe termen lung (LRMES, long-run marginal expected shortfall) al lui Brownlees & Engle (2017) se simulează dintr-un model al randamentelor logaritmice zilnice de medie zero ale băncii și pieței, estimat prin cvasi-verosimilitate maximă (QML, quasi-maximum likelihood) în doi pași. Volatilitatea urmează un GJR–GARCH(1,1) (Glosten, Jagannathan & Runkle, 1993),\(\sigma_t^2 = \omega + (\alpha + \gamma\mathbf{1}\{r_{t-1} < 0\})r_{t-1}^2 + \beta\sigma_{t-1}^2\), unde \(\gamma > 0\) este reacția suplimentară după o scădere, iar \(\alpha\) nu este nivelul din coadă. Corelația bancă–piață urmează un model DCC(1,1) (dynamic conditional correlation) (Engle, 2002),\(Q_t = (1-a-b)S + a\epsilon_{t-1}\epsilon_{t-1}^\top + bQ_{t-1}\) cu \(\rho_t = Q_{12,t}/\sqrt{Q_{11,t}Q_{22,t}}\), unde \(\epsilon_t\) sînt randamentele standardizate, iar \(S\) matricea lor de corelație de eșantion.
Simularea reeșantionează perechi formate din șocul standardizat al pieței și partea șocului băncii necorelată cu piața, ceea ce păstrează dependența în coadă pe care distribuția Normală o ratează, și filtrează recursiile GARCH și DCC pe \(h\) zile înainte, pornind de la varianța și corelația de azi. LRMES este minus randamentul mediu al băncii pe traiectoriile de criză, cele cu randamentul pieței sub \(C\), folosind pentru fiecare piață 200 000 de traiectorii de 22 de zile cu \(C = -10\%\) și 400 000 de traiectorii de 126 de zile cu \(C = -40\%\), pe date pînă la 18 septembrie 2026. Probabilitatea crizei de 22 de zile este astăzi 1,3% pentru S&P 500, 4,4% pentru Euro Stoxx 50 și 3,9% pentru BET, față de 12%, 19% și 8% pe 31 martie 2020.
Tabelul dă, pentru fiecare dintre cele 13 bănci, LRMES în procente pentru o scădere a pieței sub −10% în 22 de zile (Brownlees & Engle, 2017), intervalul lui de 90% (cuantilele de 5% și 95% ale pierderii băncii pe traiectoriile de criză), LRMES calculat cu informația din 31 martie 2020, ultima corelație DCC \(\rho_T\) și levierul de echilibru \(\Lambda^*\) cu \(k = 8\%\) din acest LRMES pe 22 de zile. LRMES de astăzi variază de la 6,8% pentru Wells Fargo la 16,7% pentru Santander; acest \(\Lambda^*\) nu este comparabil cu \(\Lambda^*\) din formula scurtă din tabelul principal.
Pe scurt
Banca
LRMES azi
interval 90%
LRMES 31.03.2020
\(\rho_{T}\)
\(\Lambda^*\) (22 de zile)
JPMorgan
\(10{,}6\)
\([-1, 25]\)
\(23{,}7\)
\(0{,}53\)
\(11{,}3\)
Bank of America
\(14{,}2\)
\([-4, 36]\)
\(23{,}1\)
\(0{,}44\)
\(10{,}9\)
Citigroup
\(12{,}9\)
\([-1, 29]\)
\(32{,}7\)
\(0{,}53\)
\(11{,}0\)
Goldman Sachs
\(16{,}5\)
\([1, 34]\)
\(25{,}0\)
\(0{,}65\)
\(10{,}6\)
Morgan Stanley
\(16{,}3\)
\([1, 32]\)
\(27{,}2\)
\(0{,}65\)
\(10{,}6\)
Wells Fargo
\(6{,}8\)
\([-9, 23]\)
\(22{,}9\)
\(0{,}32\)
\(11{,}7\)
Deutsche Bank
\(14{,}3\)
\([2, 28]\)
\(25{,}9\)
\(0{,}66\)
\(10{,}9\)
BNP Paribas
\(15{,}5\)
\([2, 32]\)
\(28{,}7\)
\(0{,}68\)
\(10{,}7\)
Santander
\(16{,}7\)
\([4, 34]\)
\(26{,}6\)
\(0{,}76\)
\(10{,}6\)
ING
\(12{,}4\)
\([1, 27]\)
\(33{,}2\)
\(0{,}68\)
\(11{,}1\)
HSBC
\(8{,}4\)
\([-1, 19]\)
\(11{,}0\)
\(0{,}58\)
\(11{,}5\)
Banca Transilvania
\(12{,}3\)
\([-2, 33]\)
\(17{,}3\)
\(0{,}74\)
\(11{,}1\)
BRD-Groupe SG
\(11{,}3\)
\([-1, 27]\)
\(15{,}8\)
\(0{,}64\)
\(11{,}2\)
LRMES (%): pierderea medie a băncii cînd piața scade sub \(-10\%\) în 22 de zile Brownlees & Engle (2017)
intervalul de 90%: cuantilele de 5% și 95% ale pierderii băncii pe traiectoriile de criză; \(\rho_T\): ultima corelație DCC
LRMES este condiționat: se mișcă odată cu volatilitatea și corelația de azi. JPMorgan are un LRMES de 10,6% astăzi și de 23,7% cu informația din 31 martie 2020, Deutsche Bank 14,3% și 25,9%. Intervalul de 90% este larg (Brownlees & Engle, 2017), pentru că LRMES este o medie pe traiectoriile de criză, iar deficitul dintr-o criză anume poate fi mult mai mare; intervalul descrie dispersia scenariilor, nu incertitudinea mediei estimate. Scenariul fixează nivelul la fel de mult ca banca: pentru o criză de o lună cu o scădere a pieței de 10%, LRMES este aproximativ o treime din cifrele pentru șase luni și −40% ale lui Acharya, Engle & Richardson (2012).
Pe scurt
LRMES este condiționat: variază odată cu volatilitatea și corelația de azi
JPMorgan: \(10{,}6\%\) azi, \(23{,}7\%\) cu informația din 31 martie 2020
O pierdere negativă pe o traiectorie este un cîștig: pe cel puțin 5% din traiectoriile de criză acțiunile băncii cresc în timp ce piața scade, ceea ce se întîmplă cînd banca este azi slab corelată cu piața ei, ca Wells Fargo (\(\rho_T = 0{,}32\), interval [−9; 23]). \(\Lambda^*\) moștenește scenariul de criză prin LRMES, deci poate fi comparat doar în interiorul aceluiași scenariu: pentru JPMorgan cu \(k = 8\%\), formula scurtă pentru șase luni și piață −40% dă LRMES 48% și \(\Lambda^* = 7{,}0\), simularea pe 126 de zile cu −40% dă 33% și 8,7, iar simularea pe 22 de zile cu −10% dă 10,6% și 11,3.
Pe scurt
Un capăt inferior negativ al intervalului de 90% nu este o eroare de semn
O pierdere negativă pe o traiectorie este un cîștig: pe cel puțin 5% dintre traiectoriile de criză, acțiunile băncii cresc în timp ce piața scade
Apare la o bancă slab corelată azi cu piața ei, de ex. Wells Fargo: \(\rho_T = 0{,}32\), intervalul \([-9, 23]\)
\(\Lambda^*\) moștenește scenariul prin LRMES, deci îl comparăm doar în cadrul aceluiași scenariu
exemplu: JPMorgan, \(k = 8\%\)
Aproximarea, șase luni, piața \(-40\%\): LRMES \(48\%\), \(\Lambda^* = 7{,}0\)
Graficul compară, bancă cu bancă, LRMES pe șase luni în trei specificații: formula scurtă și simularea GJR–GARCH–DCC cu inovații reeșantionate sau cu inovații normale.
Pentru o criză de șase luni cu piața în scădere cu 40% (Acharya, Engle & Richardson, 2012), formula scurtă \(1 - e^{-18\,\mathrm{MES}^{2\%}}\) se compară cu simularea GJR–GARCH și DCC cu inovații reeșantionate sau normale. LRMES simulat este de 0,43 pînă la 0,92 ori formula scurtă, cu o corelație de rang de 0,79; pentru JPMorgan cele trei valori sînt 48%, 33% și 33%, pentru ING 58%, 41% și 41%. Formula scurtă folosește toată istoria, în timp ce simularea pornește de la volatilitatea de azi. Inovațiile reeșantionate și cele normale concordă la ranguri (corelație 0,97) și diferă cel mai mult ca nivel pentru Citigroup (39,8% față de 36,0%) și BRD (33,1% față de 27,6%): aceleași date și modele diferite, dar justificabile, dau numere diferite, adică risc de model (Danielsson, James, Valenzuela & Zer, 2016).
Girardi & Ergün (2013) condiționează pe o pierdere a băncii cel puțin egală cu VaR-ul ei, nu exact egală cu el, \(P(X^{sys} \le -\mathrm{CoVaR}^{\le}_\alpha \mid X_i \le -\mathrm{VaR}_{i,\alpha}) = \alpha\), echivalent cu o probabilitate comună \(\alpha^2\), cu starea de referință \(|X_i - \mu_i| \le \sigma_i\) în locul medianei. Acest CoVaR crește odată cu intensitatea dependenței, ceea ce CoVaR condiționat pe \(X_i = -\mathrm{VaR}_{i,\alpha}\) nu face neapărat (Mainik & Schaanning, 2014), și poate fi supus unui backtesting prin depășirea comună. Estimarea istorică la \(\alpha = 5\%\), pe cele 199 de zile cu randamentul băncii sub cuantila ei de 5%, este 7,69% pentru JPMorgan, față de 3,81% prin regresie cuantilă, și 7,3–8,2% față de 3,6–4,8% pe cele unsprezece bănci; sub distribuția Normală schimbarea definiției crește CoVaR doar moderat, deci factorul de doi indică abateri de la reperul normal, fără să le identifice cauza.
Pe scurt
Girardi & Ergün (2013) condiționează pe o pierdere a băncii cel puțin egală cu VaR-ul ei
Pentru o distribuție Normală bivariată cu medii zero, \(\sigma_{sys} = 1{,}5\) și \(\alpha = 1\%\)(\(z = -2{,}326\)), sistemul condiționat pe banca aflată la VaR are media \(\rho\sigma_{sys}z\) și abaterea standard \(\sigma_{sys}\sqrt{1-\rho^2}\), deci \(\mathrm{CoVaR}_\alpha = \sigma_{sys}|z|(\rho + \sqrt{1-\rho^2})\) și \(\Delta\mathrm{CoVaR}_\alpha = \rho\sigma_{sys}|z|\). De la \(\rho = 0{,}6\) la \(\rho = 0{,}9\), CoVaR 1% scade de la 4,89% la 4,66%, pentru că \(\rho + \sqrt{1-\rho^2}\) are maximul la \(\rho = 0{,}71\), în timp ce ΔCoVaR 1% crește de la 2,09% la 3,14%. Un nivel CoVaR condiționat pe \(X_i = -\mathrm{VaR}_{i,\alpha}\) poate scădea cînd băncile devin mai interdependente, în timp ce ΔCoVaR și \(\mathrm{CoVaR}^{\le}\) cresc cu \(\rho\)(Mainik & Schaanning, 2014).
Pentru a vedea dacă o bancă contribuie mai mult în perioadele de stres, Adrian & Brunnermeier (2016) lasă cuantilele băncii să depindă de variabile de stare \(M_{t-1}\), aici logaritmul VIX, randamentul indicelui regional și randamentul sistemului, toate decalate cu o zi. Atunci \(\Delta\mathrm{CoVaR}_{\alpha,t} = \hat b(\hat q_{50\%,t}(X_i) - \hat q_{\alpha,t}(X_i))\), cu cuantile condiționate pe \(M_{t-1}\) (Anexă); panta \(\hat b\) rămîne constantă, deci ΔCoVaR se mișcă odată cu VaR-ul condiționat al băncii.
Pe scurt
Întrebarea: crește contribuția unei bănci în perioadele de stres?
ΔCoVaR 1% al JPMorgan a avut media 2,16% în 2017 și 9,06% în martie 2020, cu un maxim de 10,99% pe 18 martie 2020; cel al Deutsche Bank a avut mediile 2,04% și 6,65%. Măsura este scăzută în perioadele calme, exact cînd riscul se poate acumula în bilanțuri, motiv pentru care Adrian & Brunnermeier (2016) propun un ΔCoVaR anticipat (forward), prezis din levier, mărime și nepotrivirea scadențelor (maturity mismatch), adică finanțarea activelor pe termen lung cu datorie pe termen scurt care trebuie refinanțată.
Pe scurt
Șase bănci, medii mobile pe 21 de observații ale \(\Delta\)CoVaR 1% zilnic
JPMorgan: media \(2{,}16\%\) în 2017, media \(9{,}06\%\) în martie 2020
maximul: \(10{,}99\%\) pe 2020-03-18
Deutsche Bank: media \(2{,}04\%\) în 2017, media \(6{,}65\%\) în martie 2020
Mic în perioadele calme, exact cînd riscul se poate acumula în bilanțuri
De aceea Adrian & Brunnermeier (2016) propun un \(\Delta\)CoVaR anticipat, prognozat din gradul de îndatorare, mărime și nepotrivirea scadențelor
Nepotrivirea scadențelor: active pe termen lung finanțate cu datorii pe termen scurt, care trebuie refinanțate
În tabelul normalizat simplu pentru două bănci, rîndul \(i\) este banca a cărei varianță a erorii de prognoză se împarte, coloana \(j\) sursa șocului, iar fiecare rînd însumează 100. Folosind doar celulele din afara diagonalei, totalurile „de la ceilalți” sînt sumele pe rînduri, \(F_1 = 20\) și \(F_2 = 40\), totalurile „către ceilalți” sumele pe coloane, \(T_1 = 40\) și \(T_2 = 20\), iar pozițiile nete sînt +20 pentru banca 1, un transmițător, și −20 pentru banca 2; pozițiile nete însumează întotdeauna zero, iar conectivitatea totală este \(C = (20 + 40)/2 = 30\%\).
Întrebarea este care etichete de transmițător și receptor rezistă erorii de estimare. Un VAR(1) pe 13 serii are 169 de coeficienți de pantă, iar VAR(2) folosit aici 338; o fereastră de 250 de zile dă 250 de observații pe ecuație pentru 26 de pante și o constantă, iar tabelul de conectivitate este o funcție neliniară de toate acestea. Capitolul folosește un block bootstrap al reziduurilor cu 999 de extrageri: se reeșantionează blocuri de 20 de zile de vectori de reziduuri, seriile se reconstruiesc cu VAR estimat, VAR se reestimează și tabelul se recalculează.
Pe scurt
Întrebarea: care dintre etichetele „transmițător” și „receptor” rezistă erorii de estimare?
Un VAR(1) pe 13 serii are 169 de coeficienți de pantă
VAR(2) folosit aici are \(2 \times 169 = 338\)
O fereastră de 250 de zile oferă 250 de observații pe ecuație pentru 26 de pante și o constantă
Tabelul conectivității este o funcție neliniară a tuturor coeficienților
Bootstrap pe blocuri de reziduuri, 999 de extrageri
Reeșantionăm blocuri de 20 de zile din vectorii de reziduuri, reconstruim seriile cu VAR-ul estimat, reestimăm, recalculăm tabelul
Pe tot eșantionul cu \(p = 2\),\(C = 63{,}9\%\), cu un interval de 95% de [59,9; 65,8]; în fereastra de maxim, care se încheie pe 27 august 2020, \(C = 79{,}3\%\), cu [65,9; 83,0], un interval care ignoră selecția ferestrei de maxim, iar media bootstrap de 75,8% arată că eșantioanele mici deplasează și ele \(C\). Opt dintre cele 13 poziții nete au intervale marginale care exclud zero, fără corecție pentru testarea multiplă; pentru celelalte cinci semnul poziției nete nu poate fi distins de zero, iar rețeaua spillover-urilor nete desenează cele mai mari 25% dintre legături, unele dintre ele nesemnificative.
Pe scurt
Întreaga perioadă, \(p = 2\): \(C = 63{,}9\%\), interval de 95% \([59{,}9; 65{,}8]\)
Fereastra cu valoarea maximă (pînă la 2020-08-27): \(C = 79{,}3\%\), cu intervalul \([65{,}9; 83{,}0]\), care nu include incertitudinea alegerii ferestrei maxime
Media bootstrap este \(75{,}8\%\): în eșantioanele mici, și estimatorul lui \(C\) este deplasat
8 din 13 poziții nete au intervale marginale care exclud zero, fără corecție pentru testare multiplă
Pentru celelalte 5, semnul poziției nete nu se distinge statistic de zero
Rețeaua de spillover net desenează cele mai mari 25% dintre legături, inclusiv unele nesemnificative
Un VAR(2) pe 13 serii are 338 de pante, deci în ferestrele scurte OLS supraajustează. Demirer et al. (2018) estimează fiecare ecuație VAR cu elastic net adaptiv; în ferestrele de 150 de zile ale capitolului se folosește elastic net simplu, cu \(\lambda\) ales ecuație cu ecuație prin validare pe 10 blocuri consecutive de timp (definiția este în Anexă), iar indicii se compară cu indicele de bază la aceleași date de sfîrșit ale ferestrelor.
Pe scurt
Un VAR(2) pe 13 serii are 338 de pante: pe ferestre scurte, OLS supraajustează
Graficul compară conectivitatea totală rolling a VAR(2) OLS de bază pe ferestre de 250 de zile cu indicii VAR(1) OLS și elastic net pe ferestre de 150 de zile.
Pe tot eșantionul, elastic net dă \(C = 63{,}1\%\), față de 63,9% prin OLS (metoda celor mai mici pătrate), cu 55% dintre coeficienți nenuli. Pe 372 de date comune de sfîrșit ale ferestrelor, la 10 zile de tranzacționare distanță, mediile sînt 62,0% pentru indicele de bază, 61,1% pentru VAR(1) OLS pe 150 de zile și 58,7% pentru VAR(1) elastic net pe 150 de zile. Dinamica este aceeași, cu o corelație de 0,82 între indicele elastic net și cel de bază și vîrfuri de criză în aceleași săptămîni: nivelurile depind de fereastră, de estimator și de numărul de laguri, în timp ce schimbările în timp sînt robuste.
Pe scurt
Pe întreaga perioadă: \(C = 63{,}1\%\) cu elastic net, față de \(63{,}9\%\) cu OLS
OLS: ordinary least squares, metoda celor mai mici pătrate
Cu elastic net, \(55\%\) dintre coeficienți sînt nenuli
Medii pe 372 de date finale comune, cu pas de 10 zile de tranzacționare
indicele de bază (VAR(2) OLS, 250 de zile): \(62{,}0\%\)
VAR(1) OLS pe 150 de zile: \(61{,}1\%\); VAR(1) elastic net pe 150 de zile: \(58{,}7\%\)
Evoluțiile coincid: corelația dintre indicele elastic net și indicele de bază este \(0{,}82\)
vîrfurile din crize apar în aceleași săptămîni
Nivelurile depind de fereastră, estimator și ordinul VAR
Graficul arată curba GACV (18.15) pentru JPMorgan într-o fereastră calmă și într-una de criză, cu penalizarea selectată și numărul de coeficienți activi.
JPMorgan este regresat pe celelalte 12 bănci și pe trei variabile macro decalate, pe 63 de zile. În fereastra calmă care se încheie pe 28 iunie 2019, \(\hat\lambda = 4{,}5 \times 10^{-5}\), cu 11 din 15 coeficienți activi; în fereastra COVID-19 care se încheie pe 31 martie 2020, \(\hat\lambda = 7{,}8 \times 10^{-5}\), cu 12 activi. Întreaga curbă GACV este de aproximativ trei ori mai sus în criză, pentru că pierderea check este în unități de randament, iar randamentele de criză sînt mai mari, iar cu puțini regresori minimul se află la o penalizare aproape nulă, deci selecția este zgomotoasă.
Pe scurt
Regresia lui JPMorgan pe celelalte 12 bănci și pe trei variabile macro întîrziate
fereastra are 63 de zile
Linia punctată marchează \(\lambda\) ales, iar cu portocaliu sînt coeficienții activi
Fereastra calmă (pînă la 28 iunie 2019): \(\hat\lambda = 4{,}5 \times 10^{-5}\), 11 din 15 coeficienți activi
Fereastra COVID-19 (pînă la 31 martie 2020): \(\hat\lambda = 7{,}8 \times 10^{-5}\), 12 coeficienți activi
În criză, întreaga curbă GACV este de aproximativ trei ori mai sus
pierderea cuantilă este în unitățile randamentelor
Cu puțini regresori, minimul se află aproape fără penalizare
Testarea inversă la stres folosește un model factorial al randamentelor logaritmice săptămînale ale băncilor, în procente, \(X_i = \beta_i^\top f + e_i\), cu factorii S&P 500, Euro Stoxx 50 și BET și \(f \sim N(0, h\Sigma)\) pe \(h\) săptămîni. Pierderea portofoliului cu ponderi egale al celor 13 bănci este \(L = -b^\top f\), cu \(b\) media valorilor \(\beta_i\) și reziduul egal cu zero. Cel mai plauzibil scenariu cu pierderea \(\ell^*\) minimizează pătratul distanței Mahalanobis \(f^\top(h\Sigma)^{-1}f\) cu restricția \(-b^\top f = \ell^*\):
unde \(d^*\), pierderea țintă în abateri standard ale portofoliului, măsoară cît de puțin plauzibil este scenariul (un exemplu cu doi factori este în Anexă).
Pe scurt
Model factorial pentru randamentele log săptămînale (%): \(X_i = \beta_i^\top f + e_i\)
factorii \(f\) = (S&P 500, Euro Stoxx 50, BET)
Pe \(h\) săptămîni, \(f \sim N(0, h\Sigma)\), cu \(\Sigma\) covarianța săptămînală a factorilor, fără covarianțe seriale
Pierderea portofoliului cu ponderi egale al celor 13 bănci: \(L = -b^\top f\) (pierdere log, în %)
\(b\): media valorilor \(\beta_i\)
reziduul \(\sum_i w_i e_i\) este pus egal cu zero
Cel mai plauzibil scenariu cu pierderea \(\ell^*\)
minimizăm pătratul distanței Mahalanobis \(f^\top (h\Sigma)^{-1} f\) cu condiția \(-b^\top f = \ell^*\)
Graficul compară cel mai plauzibil scenariu factorial \(f^*\) pentru o pierdere logaritmică de 25% a portofoliului de bănci (roșu) cu mișcările factorilor din cele mai proaste patru săptămîni din 2020 (albastru).
Pe date săptămînale 2010–2026 (871 de săptămîni), cu un orizont de patru săptămîni, durata fazei acute din martie 2020, \(b = (0{,}45;\ 0{,}65;\ 0{,}18)\), iar abaterea standard pe patru săptămîni a portofoliului este 5,79%. O pierdere logaritmică de 25% (22,1% aritmetic) cere, după (18.20), ca S&P 500 să scadă cu 17,2%, Euro Stoxx 50 cu 22,6% și BET cu 13,9% simultan, cu \(d^* = 4{,}31\), o probabilitate normală de \(8{,}0 \times 10^{-6}\) pe patru săptămîni. Totuși, în cele patru săptămîni pînă la 20 martie 2020 portofoliul a avut o pierdere logaritmică de 52,0% (48,5% în modelul factorial): forma scenariului este informativă, probabilitatea lui nu, pentru că cozile groase și corelațiile în creștere fac probabilitățile normale mult prea mici.
Pe scurt
Date săptămînale 2010–2026 (871 de săptămîni), orizont de patru săptămîni
patru săptămîni: durata fazei acute din martie 2020
Cu roșu: \(f^*\) pentru \(\ell^* = 25\%\)
Cu albastru: mișcările factorilor în cele mai rele patru săptămîni din 2020
\(b\) = (\(0{,}45\); \(0{,}65\); \(0{,}18\))
abaterea standard a portofoliului pe patru săptămîni este \(5{,}79\%\)
O pierdere log de 25% (aritmetică: \(22{,}1\%\)) cere simultan \(-17{,}2\%\) (S&P 500), \(-22{,}6\%\) (Euro Stoxx 50) și \(-13{,}9\%\) (BET)
\(d^* = 4{,}31\)
sub distribuția Normală, probabilitatea unei asemenea pierderi pe patru săptămîni este \(8{,}0\times 10^{-6}\)
Totuși, în cele patru săptămîni pînă la 2020-03-20, portofoliul a pierdut \(52{,}0\%\) în termeni log (modelul factorial dă \(48{,}5\%\))
Forma scenariului este informativă, probabilitatea lui nu
cozile grele și corelațiile care cresc fac probabilitățile Normale mult prea mici
Panoul din stînga arată corelațiile dintre indicii de spillover rolling la medie și în cele două cozi (\(w = 250\) de zile, \(h = 5\)), iar panoul din dreapta corelațiile lor lunare cu CATFIN (Ando, Greenwood-Nimmo & Shin, 2022), media a trei estimări VaR 1% pentru acțiunile financiare (Allen, Bali & Tang, 2012).
Pe scurt
Graficul din stînga: corelațiile dintre indicii pe ferestre mobile (\(w = 250\) de zile, \(h = 5\))
Indicele la medie urmează coada adversă mult mai mult decît pe cea favorabilă, cu o corelație de 0,774 cu \(S_{0.95}\), față de 0,411 cu \(S_{0.05}\), deci o creștere a conectivității medii este în principal o creștere a spillover-ului veștilor proaste. Cele două cozi au puțină variație comună (0,367), deci sînt doi indicatori, nu un indice măsurat de două ori, iar RTD este informativ: aproximativ ±15 puncte pe ferestre rolling, față de 2,19 pe tot eșantionul. Față de CATFIN, corelațiile sînt 0,51 pentru \(S_{0.95}\), 0,42 pentru RTD și doar 0,15 pentru \(S_{0.05}\) (Anexă).
Pe scurt
Indicele la medie urmează coada adversă mult mai mult decît coada favorabilă
corelația \(0{,}774\) cu \(S_{0{,}95}\), față de corelația \(0{,}411\) cu \(S_{0{,}05}\)
O creștere a conectivității la medie este mai ales o intensificare a transmiterii șocurilor adverse
Cele două cozi au puțină variație comună (corelația dintre ele este \(0{,}367\))
Doi indicatori, nu același indice măsurat de două ori
De aceea RTD (Relative Tail Dependence, coada adversă minus cea favorabilă) este informativ: circa \(\pm 15\) puncte pe ferestre mobile, față de \(2{,}19\) pe întregul eșantion
Corelația cu CATFIN: \(0{,}51\) pentru \(S_{0{,}95}\), \(0{,}42\) pentru RTD, doar \(0{,}15\) pentru \(S_{0{,}05}\)
CATFIN evoluează mai mult cu transmiterea șocurilor adverse decît cu a celor favorabile (legăturile bilaterale slabe și RTD în timp: Anexă)
O extindere pe datele capitolului folosește închiderile zilnice ale celor 13 bănci, 2010–2026, cu \(y_t\) pierderea zilnică \(-r_t\) în procente, astfel încît coada dreaptă să fie cea adversă, ca pentru CDS. Datele diferă de cele ale lucrării: pierderi din acțiuni în locul spread-urilor CDS, 13 bănci și niciun stat (\(m = 13\) în loc de 34) și ore de închidere diferite ale piețelor din SUA, Europa și România; autorii impun și ordinul VAR de la medie la fiecare cuantilă și țin cuantila fixă pe orizont. Întrebările deschise sînt dacă RTD al celor 13 bănci crește înainte de martie 2020 și de falimentele bancare din martie 2023 și dacă anunță stresul bancar dincolo de volatilitatea curentă și de indicele bazat pe medie, cu ordinul VAR și factorii selectați doar pe un eșantion de antrenare.
Pe scurt
Datele cursului: prețurile zilnice de închidere ale celor 13 bănci, 2010–2026
\(y_t = -r_t\) (%), astfel încît coada dreaptă să fie cea adversă, ca la CDS
Limite: acțiuni în loc de CDS, niciun stat (\(m = 13\) în loc de 34), ore de închidere diferite în SUA, Europa și România
Limitele precizate de autori
ordinul VAR ales la medie este păstrat la fiecare cuantilă
cuantila rămîne fixă pe orizont (alte limite: Anexă)
Extindere deschisă
Crește RTD al celor 13 bănci înainte de martie 2020 și de falimentele bancare din martie 2023?
Anticipează stresul bancar dincolo de volatilitatea curentă și de indicele bazat pe medie din acest capitol?
Pentru prognoză, ordinul VAR și numărul de factori se aleg doar pe un eșantion de antrenare
Livrabilele proiectului sînt o grilă de specificații fixată în scris înaintea regresiilor și un notebook care regenerează fiecare număr, cu inferență HAC și pierderi out-of-sample pentru fiecare celulă. Jurnalul AI consemnează în `AI_USE.md` prompturile care au dat forma designului, iar în `AI_ERRORS.md` fiecare afirmație greșită, cum ar fi un VAR pe niveluri de prețuri sau statistici \(t\) OLS pe ferestre suprapuse, împreună cu testul care a depistat-o.
Pe scurt
Livrabile
O grilă de specificații fixată în scris înainte de regresii
Un notebook care regenerează fiecare cifră
Inferență HAC și pierderi în afara eșantionului pentru fiecare celulă
Anexa conține demonstrațiile și derivările din spatele slide-urilor principale, asimptotica și testele pentru ΔCoVaR, backtesting-ul măsurilor sistemice, diagnosticul VAR, testarea multiplă în rețelele Granger și specificația studiului de caz despre conectivitatea cuantilă.
Pentru un portofoliu \(X_p = \sum_i w_i X_i\) cu distribuție continuă, deficitul așteptat (expected shortfall) \(\mathrm{ES}_\alpha(X_p) = -\mathbb{E}[X_p \mid X_p \le q_\alpha(X_p)]\) este pozitiv omogen de gradul 1 în \(w\), deci, după teorema lui Euler, este egal cu \(\sum_i w_i\,\partial\mathrm{ES}_\alpha/\partial w_i\). Derivarea lui \(-\frac{1}{\alpha}\mathbb{E}[X_p\mathbf{1}\{X_p \le q_\alpha(w)\}]\) dă un termen interior și unul de frontieră, iar termenul de frontieră dispare pentru că \(\partial q_\alpha/\partial w_i = \mathbb{E}[X_i \mid X_p = q_\alpha]\)(Gouriéroux, Laurent & Scaillet, 2000). Așadar \(\partial\mathrm{ES}_\alpha/\partial w_i = -\mathbb{E}[X_i \mid X_p \le q_\alpha(X_p)]\), adică MES al băncii \(i\) cînd portofoliul de condiționare este portofoliul însuși (Scaillet, 2004).
Pe scurt
Portofoliul \(X_p = \sum_i w_i X_i\) are distribuție continuă
expected shortfall-ul lui este \(\ES_\alpha(X_p) = -\E[X_p \mid X_p \le q_\alpha(X_p)]\)
\(\ES_\alpha\) este pozitiv omogen de gradul 1 în \(w\), deci din teorema lui Euler \(\ES_\alpha(X_p) = \sum_i w_i\,\partial \ES_\alpha / \partial w_i\)
Scriem \(\ES_\alpha = -\frac{1}{\alpha}\E\left[X_p \mathbf{1}\{X_p \le q_\alpha(w)\}\right]\), unde \(f_p\) este densitatea lui \(X_p\)
Derivata are un termen interior și unul de frontieră: \(\dfrac{\partial}{\partial w_i}\E[X_p \mathbf{1}\{X_p \le q_\alpha\}] = \E[X_i \mathbf{1}\{X_p \le q_\alpha\}] + q_\alpha f_p(q_\alpha)\left(\dfrac{\partial q_\alpha}{\partial w_i} - \E[X_i \mid X_p = q_\alpha]\right)\)
Derivata cuantilei este \(\partial q_\alpha/\partial w_i = \E[X_i \mid X_p = q_\alpha]\)Gouriéroux, Laurent & Scaillet (2000), deci termenul de frontieră este zero
Pe datele capitolului, pentru portofoliul cu ponderi egale al celor șase bănci americane la \(\alpha = 5\%\) (199 de zile în coadă), ES 5% al portofoliului este 4,32%, egal cu media celor șase MES condiționate pe portofoliu; identitatea este exactă, și pentru estimatorul istoric. Condiționarea pe S&P 500 dă în schimb un MES mediu de 3,63% (JPMorgan: 3,21% față de 3,84%), deci identitatea nu mai este valabilă cînd piața de condiționare nu este portofoliul. Sub distribuția Normală bivariată cu medii zero, MES este un beta înmulțit cu o constantă, \(\beta_i\,\mathrm{ES}_\alpha(X_m)\).
Pe scurt
Verificare pe datele noastre: portofoliul cu ponderi egale al celor șase bănci americane
\(\alpha = 5\%\) (199 de zile în coadă)
\(\ES_{5\%}\) al portofoliului, \(4{,}32\%\), este egal cu media celor șase MES condiționate pe portofoliu, \(4{,}32\%\)
Identitatea este exactă și pentru estimatorul istoric
Condiționînd pe S&P 500 obținem un MES mediu de \(3{,}63\%\)
Pentru JPMorgan: \(3{,}21\%\) condiționînd pe S&P 500, față de \(3{,}84\%\) condiționînd pe portofoliu
Identitatea nu mai este valabilă cînd \(m \ne p\)
Sub distribuția Normală bivariată cu medii zero, \(\MES_{i,\alpha} = \beta_i\,\ES_\alpha(X_m)\): un beta înmulțit cu o constantă
Simularea folosește reziduurile standardizate \(\epsilon_{it}\) și \(\epsilon_{mt}\), a căror matrice de corelație de eșantion \(S\) este ținta pe termen lung a lui \(Q_t\), și inovația băncii ortogonală pe piață, \(\xi_{it} = (\epsilon_{it} - \rho_t\epsilon_{mt})/\sqrt{1-\rho_t^2}\)(Brownlees & Engle, 2017). Fiecare zi simulată extrage o dată din trecut \(\tau\), ia perechea \((\xi_{i\tau}, \epsilon_{m\tau})\), reconstruiește șocul băncii cu corelația simulată și actualizează \(\sigma^2\) și \(Q\). Restricțiile \(\omega > 0\),\(\alpha \ge 0\),\(\alpha + \gamma \ge 0\),\(\beta \ge 0\) și \(\alpha + \gamma/2 + \beta < 1\) (pentru inovații simetrice) păstrează varianța pozitivă și finită, \(a, b > 0\) cu \(a + b < 1\) păstrează \(Q_t\) pozitiv definită, iar simularea pornește de la varianța și \(Q\) filtrate pînă la ultima dată.
Cu \(n\) zile, regresorii \(x_t = (1, X_{i,t})^\top\) și \(f_t\) densitatea condiționată a lui \(Y\) la cuantila \(\alpha\),\(\sqrt n(\hat\theta_\alpha - \theta_\alpha)\) converge la \(N(0, \alpha(1-\alpha)D_1^{-1}D_0D_1^{-1})\), cu \(D_0 = \mathbb{E}[x_tx_t^\top]\) și \(D_1 = \mathbb{E}[f_tx_tx_t^\top]\), în ipoteza unor observații independente sau a unor scoruri de tip diferență de martingal. Cu scoruri dependente serial, matricea din mijloc devine covarianța pe termen lung a lui \(x_t(\alpha - \mathbf{1}\{u_t < 0\})\), estimată prin HAC sau printr-un block bootstrap. Raritatea (sparsity) \(1/f_t\) trebuie și ea estimată, iar la \(\alpha = 1\%\) puține observații se află lîngă cuantilă, deci estimarea este zgomotoasă; panta \(b_\alpha\) se poate schimba și ea cu \(\alpha\).
Pe scurt
Asimptotica pentru \(\alpha\) fix, cu \(\hat\theta_\alpha = (\hat a_\alpha, \hat b_\alpha)^\top\)
\(n\) zile, \(x_t = (1, X_{i,t})^\top\), iar \(f_t\) este densitatea condiționată a lui \(Y\) în cuantila de ordin \(\alpha\)
Presupune observații independente (sau scoruri \(x_t(\alpha - \mathbf{1}\{u_t < 0\})\) de tip diferență de martingal), \(f_t > 0\) în jurul cuantilei și \(D_0\), \(D_1\) pozitiv definite
Cu scoruri dependente serial, dispersia devine \(D_1^{-1}\Omega D_1^{-1}\), cu \(\Omega = \sum_h \mathrm{Cov}(x_t\psi_t,\, x_{t-h}\psi_{t-h})\) și \(\psi_t = \alpha - \mathbf{1}\{u_t < 0\}\): estimare HAC sau bootstrap pe blocuri
Inversa densității\(1/f_t\) trebuie estimată (nucleu sau lățime de bandă)
La \(\alpha = 1\%\) puține observații sînt aproape de cuantilă, deci această estimare este zgomotoasă
Panta \(b_\alpha\) se poate schimba cu \(\alpha\)
banca poate conta mai mult pentru sistem în coadă decît în centru
La \(\alpha = 1\%\) rămîn în coadă doar \(\alpha n = 40\) de zile, iar aproximarea normală, care presupune că \(\alpha n\) crește repede, poate fi slabă; teoria cuantilelor extreme este construită pentru acest caz (Chernozhukov & Fernández-Val, 2011). Pentru aceeași pantă \(\hat b_{1\%}\), eroarea standard prin block bootstrap este de aproximativ 0,3 ori cea bazată pe nucleu (mediana pe bănci, interval 0,21–0,46), iar diferența arată incertitudinea metodei, nu care interval acoperă corect. Regula practică este să raportăm \(\alpha = 5\%\) și \(\alpha = 1\%\) împreună cu \(\alpha n\) și să ne așteptăm ca clasamentul la 1% să fie mai zgomotos; corelația Spearman de 0,13 dintre clasamentele la 1% și 5% poate reflecta zgomotul, diferențe reale între nivelurile din coadă sau ambele.
Pe scurt
La \(\alpha = 1\%\) rămîn în coadă doar \(\alpha n = 40\) de zile
aproximarea Normală, care presupune \(\alpha n \to \infty\), poate fi imprecisă
Teoria cuantilelor extreme (limite de valori extreme, subeșantionare) este alternativa construită pentru acest caz Chernozhukov & Fernández-Val (2011)
Pentru aceeași pantă \(\hat b_{1\%}\), eroarea standard bootstrap pe blocuri este de circa 0,3 ori cea bazată pe nucleu
mediana pe bănci; raportul variază între 0,21 și 0,46
Nucleul estimează inversa densității din puținele observații din jurul cuantilei
Bootstrap-ul reextrage aceleași puține zile din coadă: diferența arată incertitudinea metodei, nu care interval acoperă corect
Regulă practică: raportăm \(\alpha = 5\%\) și \(\alpha = 1\%\) împreună cu \(\alpha n\)
clasamentul de 1% este mai zgomotos
Corelația Spearman mică dintre clasamentele de 1% și 5% (\(0{,}13\)) poate reflecta zgomotul de estimare, diferențe reale între cele două niveluri sau ambele
Lipsa contribuției, \(H_0: b_\alpha = 0\), folosește varianța lui \(\hat b_\alpha\) din 999 de extrageri block bootstrap, cu o corecție Holm pe cele 11 bănci, pentru că asimptotica comună a lui Koenker & Bassett (1982) presupune scoruri necorelate serial.
Egalitatea legăturii din coadă cu cea din centru, \(H_0: b_\alpha = b_{50\%}\), folosește varianța diferenței din 999 de extrageri moving-block care păstrează împreună perechile de zile.
Egalitatea contribuțiilor, \(H_0: \Delta\mathrm{CoVaR}_i = \Delta\mathrm{CoVaR}_j\), folosește statistici \(z\) pe perechi, cu eroarea standard bootstrap a diferenței, o corecție Holm (1979) pe perechi și un test Wald comun al egalității tuturor.
\(z_{ij} = (\widehat{\Delta\CoVaR}_i - \widehat{\Delta\CoVaR}_j)/\widehat{\mathrm{se}}^{*}\) pentru fiecare pereche, cu \(\widehat{\mathrm{se}}^{*}\) eroarea standard bootstrap a diferenței
Toate cele 11 pante \(\hat b_{1\%}\) sînt pozitive și rămîn semnificative la 5% după Holm, cu \(z^*\) bootstrap între 8,7 (HSBC) și 22,6 (Citigroup); cu eroarea standard bazată pe nucleu, valabilă doar pentru scoruri necorelate serial, \(t\) variază între 4,0 și 6,9. Panta din coadă diferă de panta centrală \(\hat b_{50\%}\) doar pentru Citigroup (−0,11, \(p < 0{,}001\)) și ING (−0,10, \(p = 0{,}001\)), Santander fiind la limită (\(p = 0{,}06\)); pentru celelalte bănci legătura din coadă este egală cu cea din centru.
Pe scurt
Banca
\(\Delta\)CoVaR
\(\hat b_{1\%}\)
\(z^*\)
\(\hat b_{50\%}\)
\(\hat b_{1\%} - \hat b_{50\%}\)
\(p\)
JPMorgan
\(4{,}62\)
\(0{,}94\)
\(19{,}3\)
\(0{,}96\)
\(-0{,}02\)
\(0{,}66\)
Bank of America
\(4{,}60\)
\(0{,}76\)
\(14{,}2\)
\(0{,}78\)
\(-0{,}02\)
\(0{,}73\)
Citigroup
\(3{,}81\)
\(0{,}64\)
\(22{,}6\)
\(0{,}76\)
\(-0{,}11\)
\(<0{,}001\)
Goldman Sachs
\(4{,}12\)
\(0{,}85\)
\(14{,}3\)
\(0{,}84\)
\(0{,}00\)
\(0{,}99\)
Morgan Stanley
\(4{,}01\)
\(0{,}68\)
\(13{,}0\)
\(0{,}73\)
\(-0{,}05\)
\(0{,}28\)
Wells Fargo
\(4{,}89\)
\(0{,}84\)
\(17{,}8\)
\(0{,}78\)
\(0{,}06\)
\(0{,}16\)
Deutsche Bank
\(4{,}24\)
\(0{,}59\)
\(15{,}3\)
\(0{,}60\)
\(-0{,}01\)
\(0{,}68\)
BNP Paribas
\(4{,}83\)
\(0{,}77\)
\(21{,}8\)
\(0{,}74\)
\(0{,}03\)
\(0{,}37\)
Santander
\(4{,}42\)
\(0{,}75\)
\(19{,}3\)
\(0{,}69\)
\(0{,}07\)
\(0{,}06\)
ING
\(4{,}41\)
\(0{,}61\)
\(19{,}4\)
\(0{,}71\)
\(-0{,}10\)
\(0{,}001\)
HSBC
\(4{,}07\)
\(0{,}87\)
\(8{,}7\)
\(0{,}86\)
\(0{,}01\)
\(0{,}95\)
\(z^*\): \(\hat b_{1\%}\) împărțit la eroarea sa standard bootstrap pe blocuri (aceleași 999 de extrageri)
toate cele 11 pante rămîn pozitive la 5% după Holm
Cu eroarea nucleu, valabilă doar pentru scoruri necorelate serial, \(t\) este între \(4{,}0\) și \(6{,}9\)
\(p\): valoarea \(p\) (p-value) a testului \(b_{1\%} = b_{50\%}\)
din \(z = (\hat b_{1\%} - \hat b_{50\%})/\widehat{\mathrm{se}}^{*}\) cu eroarea standard bootstrap \(\widehat{\mathrm{se}}^{*}\) și aproximarea Normală
Testele pe perechi și testele Wald comune sînt pe slide-ul principal
Cu variabilele de stare \(M_{t-1}\), logaritmul VIX și randamentele regional și al sistemului decalate cu o zi (Adrian & Brunnermeier, 2016), cuantilele băncii sînt \(q_\alpha(X_{i,t} \mid M_{t-1}) = a_i + c_i^\top M_{t-1}\) la \(\alpha\) și la 50%, iar cuantila sistemului este \(a + bX_{i,t} + c^\top M_{t-1}\). Atunci \(\Delta\mathrm{CoVaR}_{\alpha,t} = \hat b(\hat q_{50\%,t}(X_i) - \hat q_{\alpha,t}(X_i))\) se mișcă odată cu VaR-ul condiționat al băncii, care se mișcă odată cu VIX; panta este constantă, deci variația în timp vine din stare, nu din legătură.
log VIX, randamentul indicelui regional și al sistemului, toate întîrziate cu o zi
\(q_\alpha(X_{i,t} \mid M_{t-1}) = a_i + c_i^\top M_{t-1}\) la \(\alpha\) și la 50% (\(a_i\), \(c_i\): termenul liber și coeficienții regresiei cuantile a băncii)
Măsurile sistemice sînt măsuri de risc condiționate și, cum arată Banulescu-Radu, Hurlin, Leymarie & Scaillet (2021) în lucrarea lor, cer backtesting condiționat. Pentru \(\mathrm{CoVaR}^{\le}\), depășirea \(I_t\), o pierdere a sistemului dincolo de CoVaR într-o zi în care banca este dincolo de VaR, are probabilitatea \(\alpha^2\) sub \(H_0\) dacă atît VaR-ul băncii, cît și cuantila condiționată sînt calibrate. Testul Kupiec din capitolul 8 verifică dacă frecvența depășirilor este \(\alpha^2\), cu \(\mathrm{LR}_{\mathrm{POF}} \sim \chi^2_1\) sub \(H_0\), testul Christoffersen verifică și independența depășirilor, iar MES se supune backtesting-ului cu procesul cumulat al violărilor comune al acelorași autori.
Pe scurt
Măsurile sistemice sînt măsuri de risc condiționate
Verificarea out-of-sample a capitolului folosește \(\mathrm{CoVaR}^{\le}_{5\%}\) istoric pe o fereastră extinsă de la ziua 1 000, cu 2 961 de zile de prognoză pe bancă: sînt așteptate 7,4 depășiri comune și sînt observate 5–9 pe cele unsprezece bănci (JPMorgan 9), cu cea mai mică valoare p Kupiec de 0,35, deci nimic nu este respins. Puterea este limitată: dacă rata comună adevărată ar fi dublul lui \(\alpha^2\), testul Kupiec de 5% ar respinge în 62% din eșantioanele de această lungime cu depășiri independente, deci chiar și o dublare este ratată aproximativ o dată din trei; nivelul exact al regiunii de respingere asimptotice este 4,1%.
Pe scurt
Verificarea noastră în afara eșantionului: \(\CoVaR^{\le}_{5\%}\) istoric pe o fereastră în expansiune
începînd cu ziua 1 000, cu 2 961 de zile de prognoză pentru fiecare bancă
Numărul așteptat de evenimente comune: \(7{,}4\)
Numărul observat: între 5 și 9 pentru cele unsprezece bănci (JPMorgan: 9)
Cel mai mic \(p\) Kupiec este \(0{,}35\): nicio respingere
Puterea este limitată: dacă rata comună reală ar fi dublul lui \(\alpha^2\), testul Kupiec de 5% ar respinge în \(62\%\) din eșantioanele de această lungime cu evenimente independente
Deci chiar și o dublare este ratată aproximativ o dată din trei
Pragul \(\chi^2_1\) este asimptotic: mărimea exactă a regiunii de respingere este \(4{,}1\%\)
VAR(\(p\)) din secțiunea de conectivitate presupune stabilitate, cu rădăcinile lui \(\det(I - \sum_l A_lz^l)\) în afara cercului unitate, și erori necorelate serial, cu \(\Sigma\) finită și pozitiv definită; forma lui de medie mobilă, \(y_t = \mu + \sum_{h\ge0}\Phi_h\varepsilon_{t-h}\), cu \(\Phi_0 = I\) și \(\Phi_h = \sum_{l=1}^p A_l\Phi_{h-l}\), alimentează descompunerea varianței. Fiecare fereastră păstrează \(p = 2\), ordinul ales de BIC pe tot eșantionul, deși BIC alege \(p = 1\) în fiecare fereastră; cu \(p = 1\) indicele are o corelație de 0,99 cu cel prezentat.
Ipoteze: VAR stabil (rădăcinile lui \(\det(I - \sum_l A_l z^l)\) în afara cercului unitate), \(\varepsilon_t\) necorelate serial, cu \(\Sigma\) finită și pozitiv definită
Reprezentarea de tip medie mobilă: \(y_t = \mu + \sum_{h \ge 0} \Phi_h\,\varepsilon_{t-h}\), \(\Phi_0 = I\), \(\Phi_h = \sum_{l=1}^{p} A_l\,\Phi_{h-l}\) (\(\Phi_h = 0\) pentru \(h < 0\))
\(e_i\): al \(i\)-lea vector unitar
Numărul de laguri: în toate ferestrele păstrăm \(p = 2\), ordinul ales de BIC pe întreaga perioadă
Pe ferestre, BIC alege \(p = 1\) în \(100\%\) dintre cazuri, iar cu \(p = 1\) indicele are corelația \(0{,}99\) cu cel prezentat
Fiecare reziduu este regresat pe regresorii VAR și pe propriile 20 de laguri, cu un test Wald HAC al celor 20 de laguri și o corecție Holm pe cele 13 ecuații. Cu VAR(2) ales de BIC, toate cele 13 ecuații resping; cu VAR(5) și VAR(10) tot 13, iar cu VAR(22) 3 la 5% și una după Holm. Conectivitatea totală pe tot eșantionul scade cu ordinul: 63,9% (\(p = 2\)), 61,4% (\(p = 5\)), 60,0% (\(p = 10\)) și 59,6% (\(p = 22\)). Cu reziduuri autocorelate, \(C\) este un număr reproductibil al specificației, iar citirea lui ca pondere a varianței erorii de prognoză cere inovații necorelate serial, pe care un block bootstrap al reziduurilor nu le creează.
Pe scurt
Pentru fiecare ecuație: reziduul regresat pe regresorii VAR și pe propriile 20 de laguri
test Wald HAC (20 de laguri) pentru cele 20 de laguri, corecția Holm pe cele 13 ecuații
VAR(2), ordinul ales de BIC: respingere în 13 din 13 ecuații după Holm
VAR(5) și VAR(10): tot 13 și 13 din 13
VAR(22): 3 respingeri la 5%, 1 după Holm
Conectivitatea totală pe întreaga perioadă scade cu ordinul VAR
Demirer et al. (2018) estimează fiecare ecuație VAR cu elastic net adaptiv, \(\hat\beta = \arg\min_\beta \sum_t (y_t - \sum_i\beta_ix_{it})^2 + \lambda\sum_i w_i(\tfrac12|\beta_i| + \tfrac12\beta_i^2)\), cu ponderile adaptive \(w_i = 1/|\hat\beta_{i,\mathrm{OLS}}|\); partea cu valoarea absolută anulează coeficienți, iar partea pătratică îi micșorează. \(\lambda\) se alege prin validare pe 10 blocuri consecutive de timp, cu 20 de zile eliminate de fiecare parte (5 în ferestrele de 150 de zile). Ferestrele rolling de 150 de zile folosesc elastic net simplu, cu \(w_i = 1\),\(p = 1\) și \(H = 10\), care regularizează coeficienții fără să impună o rețea rară, pentru că legăturile vin și prin \(\Sigma\); cu aproximativ 4 000 de zile pe tot eșantionul, penalizarea contează foarte puțin.
\(\lambda\) ales ecuație cu ecuație prin validare pe 10 blocuri consecutive de timp, cu 20 de zile eliminate de fiecare parte a blocului de test (5 în ferestrele de 150 de zile)
Billio, Getmansky, Lo & Pelizzon (2012) desenează o muchie \(j \to i\) cînd \(j\) cauzează Granger pe \(i\) la 5%, adică atunci cînd trecutul lui \(j\) îmbunătățește prognoza lui \(i\), testată ca \(g = 0\) în \(X_{i,t} = c + aX_{i,t-1} + gX_{j,t-1} + u_t\). Cu 13 bănci înseamnă \(13 \times 12 = 156\) de teste, deci chiar fără nicio legătură ar apărea întîmplător aproximativ 7,8 muchii.
cu 13 bănci rezultă \(13 \times 12 = 156\) de teste
\(j\) cauzează Granger pe \(i\) dacă trecutul lui \(j\) îmbunătățește prognoza lui \(i\)
În \(X_{i,t} = c + a X_{i,t-1} + g X_{j,t-1} + u_t\) testăm \(H_0\colon g = 0\)
Chiar fără nicio legătură, aproximativ \(7{,}8\) muchii ar apărea din întîmplare
Testele noastre: regresii bivariate, un lag, statistici Wald HAC (Newey–West, 9 laguri)
Randamente zilnice: 58 de muchii semnificative la 5%, 19 după corecția Holm (1979), 57 cu procedura BH (procedura Benjamini–Hochberg) la nivelul nominal de 5% Benjamini & Hochberg (1995)
Holm cu 5 sau 20 de laguri HAC: 21 și 21 de muchii; cu erori robuste doar la heteroscedasticitate: 33
Logaritmul volatilității, foarte persistent: adăugăm un lag suplimentar netestat Toda & Yamamoto (1995), ca în testele cu laguri suplimentare din Shi, Hurn & Phillips (2020); validitatea cere un ordin \(p\) corect
Rezultă 153 de muchii la 5%, 149 după Holm și 153 cu rata descoperirilor false controlată la 5%
Cu regresii bivariate cu un lag și statistici Wald HAC (Newey–West, 9 laguri), randamentele zilnice dau 58 de muchii la 5%, 19 după corecția Holm (1979) și 57 cu procedura Benjamini–Hochberg (BH) (Benjamini & Hochberg, 1995) la 5% nominal; Holm cu 5 sau 20 de laguri HAC dă 21 de muchii, erorile robuste doar la heteroscedasticitate 33, iar procedura Benjamini–Yekutieli, valabilă sub orice dependență, 38. Holm controlează probabilitatea oricărei muchii false, în timp ce FDR este ponderea așteptată a muchiilor false, garantată de BH doar pentru teste independente, ceea ce perechile de bănci suprapuse nu sînt. Pentru logaritmii volatilităților, foarte persistenți, testele cu un lag suplimentar (Toda & Yamamoto, 1995; Shi, Hurn & Phillips, 2020) dau 153, 149 și 153 de muchii, iar pentru randamente zilnice din fusuri orare diferite multe muchii „cauzale” reflectă doar faptul că New York se închide după Frankfurt.
Pe scurt
Holm controlează probabilitatea oricărei muchii false pentru orice dependență
FDR (false discovery rate) este proporția așteptată a muchiilor false printre cele desenate
Cu betele \(b = (1{,}2;\ 0{,}8)\), o pierdere țintă \(\ell^* = 20\%\) și o covarianță a factorilor pe patru săptămîni \(h\Sigma\) cu varianțele 16 și 9 și covarianța 6 (%²), \(h\Sigma b = (24;\ 14{,}4)\) și \(b^\top h\Sigma b = 40{,}32\), adică o abatere standard de 6,35%. Atunci (18.20) dă \(f^* = (-11{,}9\%;\ -7{,}1\%)\) și \(d^* = 3{,}15\), o probabilitate normală \(\Phi(-3{,}15) = 0{,}08\%\) pe patru săptămîni: scenariul încarcă mai mult factorul cu beta și varianța mai mari, iar ambii factori scad împreună pentru că sînt corelați.
La Ando, Greenwood-Nimmo & Shin (2022), un sector financiar este media cu ponderi egale a CDS-urilor băncilor și asigurătorilor săi cu active de cel puțin 10 miliarde USD (US dollar, dolarul american), 199 de instituții în cele 17 sectoare. Cu factorii din ecuația (8), 91,6% dintre perechile de reziduuri au \(|\rho| < 0{,}25\), față de mai puțin de jumătate fără factori. VAR(1) este ales prin BIC la medie și păstrat la fiecare cuantilă, cu \(h = 5\) zile și cuantila ținută fixă pe orizontul de prognoză.
Pe scurt
Datele (Secțiunea 3): 17 sectoare financiare
Un sector = media cu ponderi egale a CDS-urilor băncilor și asigurătorilor cu active de cel puțin 10 miliarde USD (US dollar, dolarul american), 199 de instituții în total
Factorii (Ec. (8), Figura 2)
\(91{,}6\%\) dintre perechile de reziduuri au \(|\rho| < 0{,}25\) cu factori, sub jumătate fără factori
Ordinul VAR și orizontul (Secțiunile 2.2 și 4)
VAR(1), ales după BIC la medie și păstrat la fiecare cuantilă
Orizontul \(h = 5\) zile, cu cuantila fixă pe orizont
Dintre cele 1 122 de spillover-uri bilaterale, 568 sînt sub 1% la medie și 829 la mediană (figura 7), deci departe de medie rețeaua are multe legături slabe în loc de cîteva puternice, care în cozi se adună în spillover-uri medii puternice. În timp (figura 11), RTD crește odată cu pierderile fondurilor Bear Stearns din 2007 și scade după programul american de salvare a băncilor și după dobînzile negative ale BCE, un semnal de fragilitate pe care media îl ascunde.
Pe scurt
Din cele 1 122 de spillover-uri bilaterale, 568 sînt sub \(1\%\) la medie și 829 la mediană (Figura 7)
Departe de medie, rețeaua are multe legături slabe, nu cîteva legături puternice
În cozi, aceste legături slabe se adună în spillover-uri medii puternice
RTD în timp (Secțiunea 4.3, Figura 11)
RTD crește odată cu pierderile fondurilor Bear Stearns din 2007
Scade după programul american de salvare a băncilor și după introducerea dobînzilor negative de către BCE
Replicarea pe cele 13 bănci ar folosi ordinul VAR ales prin BIC, factorii din ecuația (8), \(h = 5\),\(\tau \in \{0{,}05;\ 0{,}5;\ 0{,}95\}\) și media, \(w = 250\) și RTD. Autorii precizează limite suplimentare:
250 de zile sînt prea puține pentru a selecta factorii fereastră cu fereastră, deci numărul lor este fixat;
Ferestrele mai scurte lasă prea puține observații efective în coadă;
Se măsoară doar spillover-ul direct al șocurilor idiosincratice, nu propagarea prin factorii comuni;
Grecia este exclusă din cauza unei lacune în datele ei CDS.
Pe scurt
Specificația pentru cele 13 bănci: ordinul VAR după BIC și numărul factorilor după Ec. (8)
Orizontul \(h = 5\), cuantilele \(\tau \in \{0{,}05;\ 0{,}5;\ 0{,}95\}\) și media, ferestre de \(w = 250\) de zile
Măsura urmărită: RTD
Numărul factorilor este fixat (Secțiunea 4.3, Anexa B a lucrării)
250 de zile sînt prea puține pentru a-i alege în fiecare fereastră
ferestrele mai scurte lasă prea puține observații în cozi
Se măsoară doar spillover-ul direct al șocurilor idiosincratice
nu și propagarea prin factorii comuni (nota 2)
Grecia este exclusă din cauza unei întreruperi a seriei CDS (Secțiunea 3, Anexa A a lucrării)
Promptul reutilizabil de literatură întreabă ce lucrări testează dacă indicii de conectivitate anunță out-of-sample dificultățile băncilor dincolo de volatilitate, cu DOI, eșantion, orizont și variabile de control. Promptul de ipoteze cere interpretări concurente ale unei creșteri a conectivității totale, un șoc comun, contagiune sau un artefact al ferestrelor rolling, și un test care să le deosebească.
Pe scurt
Literatura: cartografiem ce se știe, apoi verificăm fiecare referință
„Ce articole testează dacă indicii de conectivitate prezic dificultățile băncilor în afara eșantionului, dincolo de volatilitate? Dă DOI-ul, eșantionul, orizontul și variabilele de control.”
Ipoteze: interpretări concurente ale unei creșteri a conectivității, fiecare cu testul ei
„Dă interpretări concurente ale unei creșteri a conectivității totale (șoc comun, contagiune, artefact al ferestrelor mobile) și un test care le deosebește.”
Promptul de cod estimează un VAR(2) pe logaritmii volatilităților Parkinson ale celor 13 bănci pe ferestre de 250 de zile și calculează conectivitatea totală generalizată cu \(H = 10\). Promptul de robustețe preînregistrează orizonturi de 21, 63 și 126 de zile, controale pentru volatilitate și VIX, ferestre de 150, 250 și 500 de zile, laguri HAC cel puțin egale cu suprapunerea și evaluare out-of-sample din 2018, iar promptul de critică întreabă dacă puterea predictivă a conectivității este doar persistența volatilității.
Pe scurt
Date și cod: pe datele cursului, replicînd întîi o cifră cunoscută
„Estimează un VAR(2) pe logaritmul volatilităților Parkinson ale celor 13 bănci din datele cursului, pe ferestre de 250 de zile, și calculează conectivitatea totală generalizată cu H = 10.”
Robustețea, fixată înainte de a rula regresiile predictive
„Preînregistrează: orizonturi de 21/63/126 de zile, controale pentru volatilitate și VIX, ferestre de 150/250/500 de zile, laguri HAC cel puțin cît suprapunerea, evaluare în afara eșantionului din 2018.”
Critica: îi cerem asistentului să atace rezultatul
„Joacă rolul unui recenzent: este puterea predictivă a conectivității doar persistența volatilității? Ce regresie ar arăta asta?”
Datele nestaționare, un VAR pe niveluri de prețuri sau pe serii cu tendință, produc o conectivitate falsă, deci fiecare serie are nevoie de un test de rădăcină unitară, iar matricea companion a fiecărei ferestre estimate trebuie să aibă toate valorile proprii strict în interiorul cercului unitate.
Descompunerile Cholesky se schimbă cu ordinea băncilor, deci coloanele se permută, iar tabelul generalizat nu trebuie să se schimbe.
Pe scurt
Date nestaționare: un VAR pe nivelurile prețurilor sau pe serii cu tendință produce conectivitate spurioasă
Test: teste de rădăcină unitară pe fiecare serie
Test: toate valorile proprii ale matricei companion a VAR-ului estimat trebuie să fie strict în interiorul cercului unitate, în fiecare fereastră
Ordinea: descompunerile Cholesky se schimbă cu ordinea băncilor
Test: permutăm coloanele, iar tabelul generalizat nu trebuie să se schimbe
Informația din viitor (look-ahead), o fereastră etichetată cu prima ei dată sau un ordin VAR ales pe tot eșantionul, se depistează ștergînd datele de după \(t\) și verificînd că indicele de la \(t\) nu se mișcă.
Suprapunerea dintre indicii rolling și rezultatele viitoare umflă statisticile \(t\) OLS, deci lagurile Newey–West trebuie să fie cel puțin egale cu suprapunerea sau se folosește un block bootstrap.
Cu 13 bănci și \(p = 2\) fiecare ecuație are 27 de coeficienți din 250 de zile, deci mai multe bănci cer shrinkage (Demirer et al., 2018), iar muchiile care se schimbă cu un VAR LASSO semnalează zgomot de estimare, nu structură.
Pe scurt
Deplasarea de anticipare (look-ahead bias): o fereastră etichetată cu prima ei dată sau un ordin ales pe întregul eșantion
Test: indicele de la \(t\) nu trebuie să se modifice cînd ștergem datele de după \(t\)
Suprapunerea: indicii pe ferestre mobile și rezultatele viitoare se suprapun
deci statisticile \(t\) OLS sînt supraestimate
Test: laguri Newey–West cel puțin egale cu suprapunerea sau bootstrap pe blocuri
Dimensiunea: 13 bănci și \(p = 2\) dau 27 de coeficienți pe ecuație din 250 de zile
Mihoci, A., Althof, M., Chen, C.Y.-H., Härdle, W.K. (2020). FRM Financial Risk Meter. In The Econometrics of Networks, Advances in Econometrics 42, Emerald, 335–368.
Prețuri zilnice EODHD, ianuarie 2010 – 18 septembrie 2026: șase bănci americane, cinci bănci europene, două bănci românești (BVB), indicii S&P 500, Euro Stoxx 50, BET și VIX. Scenariile istorice pentru băncile internaționale încep în 2007. Primul studiu de caz: valorile raportate de Ando, Greenwood-Nimmo și Shin (2022). Al doilea studiu de caz: ETF-urile IEF și TLT și randamentul titlului de stat american pe 10 ani (EODHD), din septembrie 2012.


 Tobias Adrian.
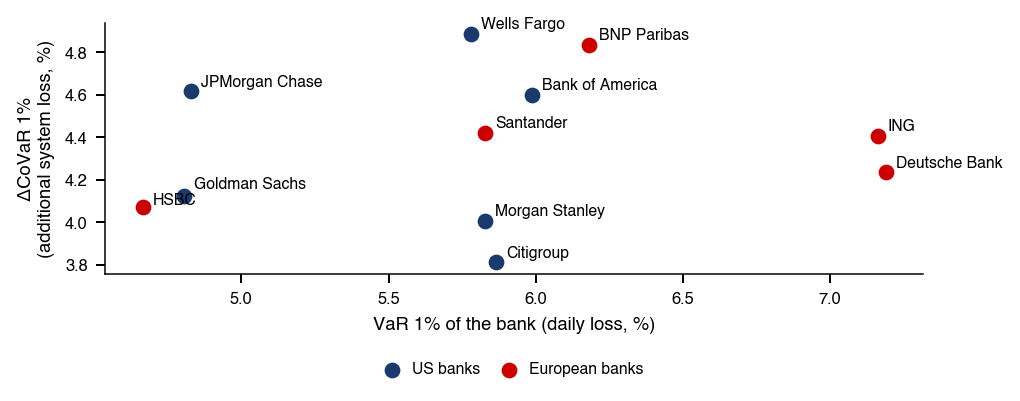
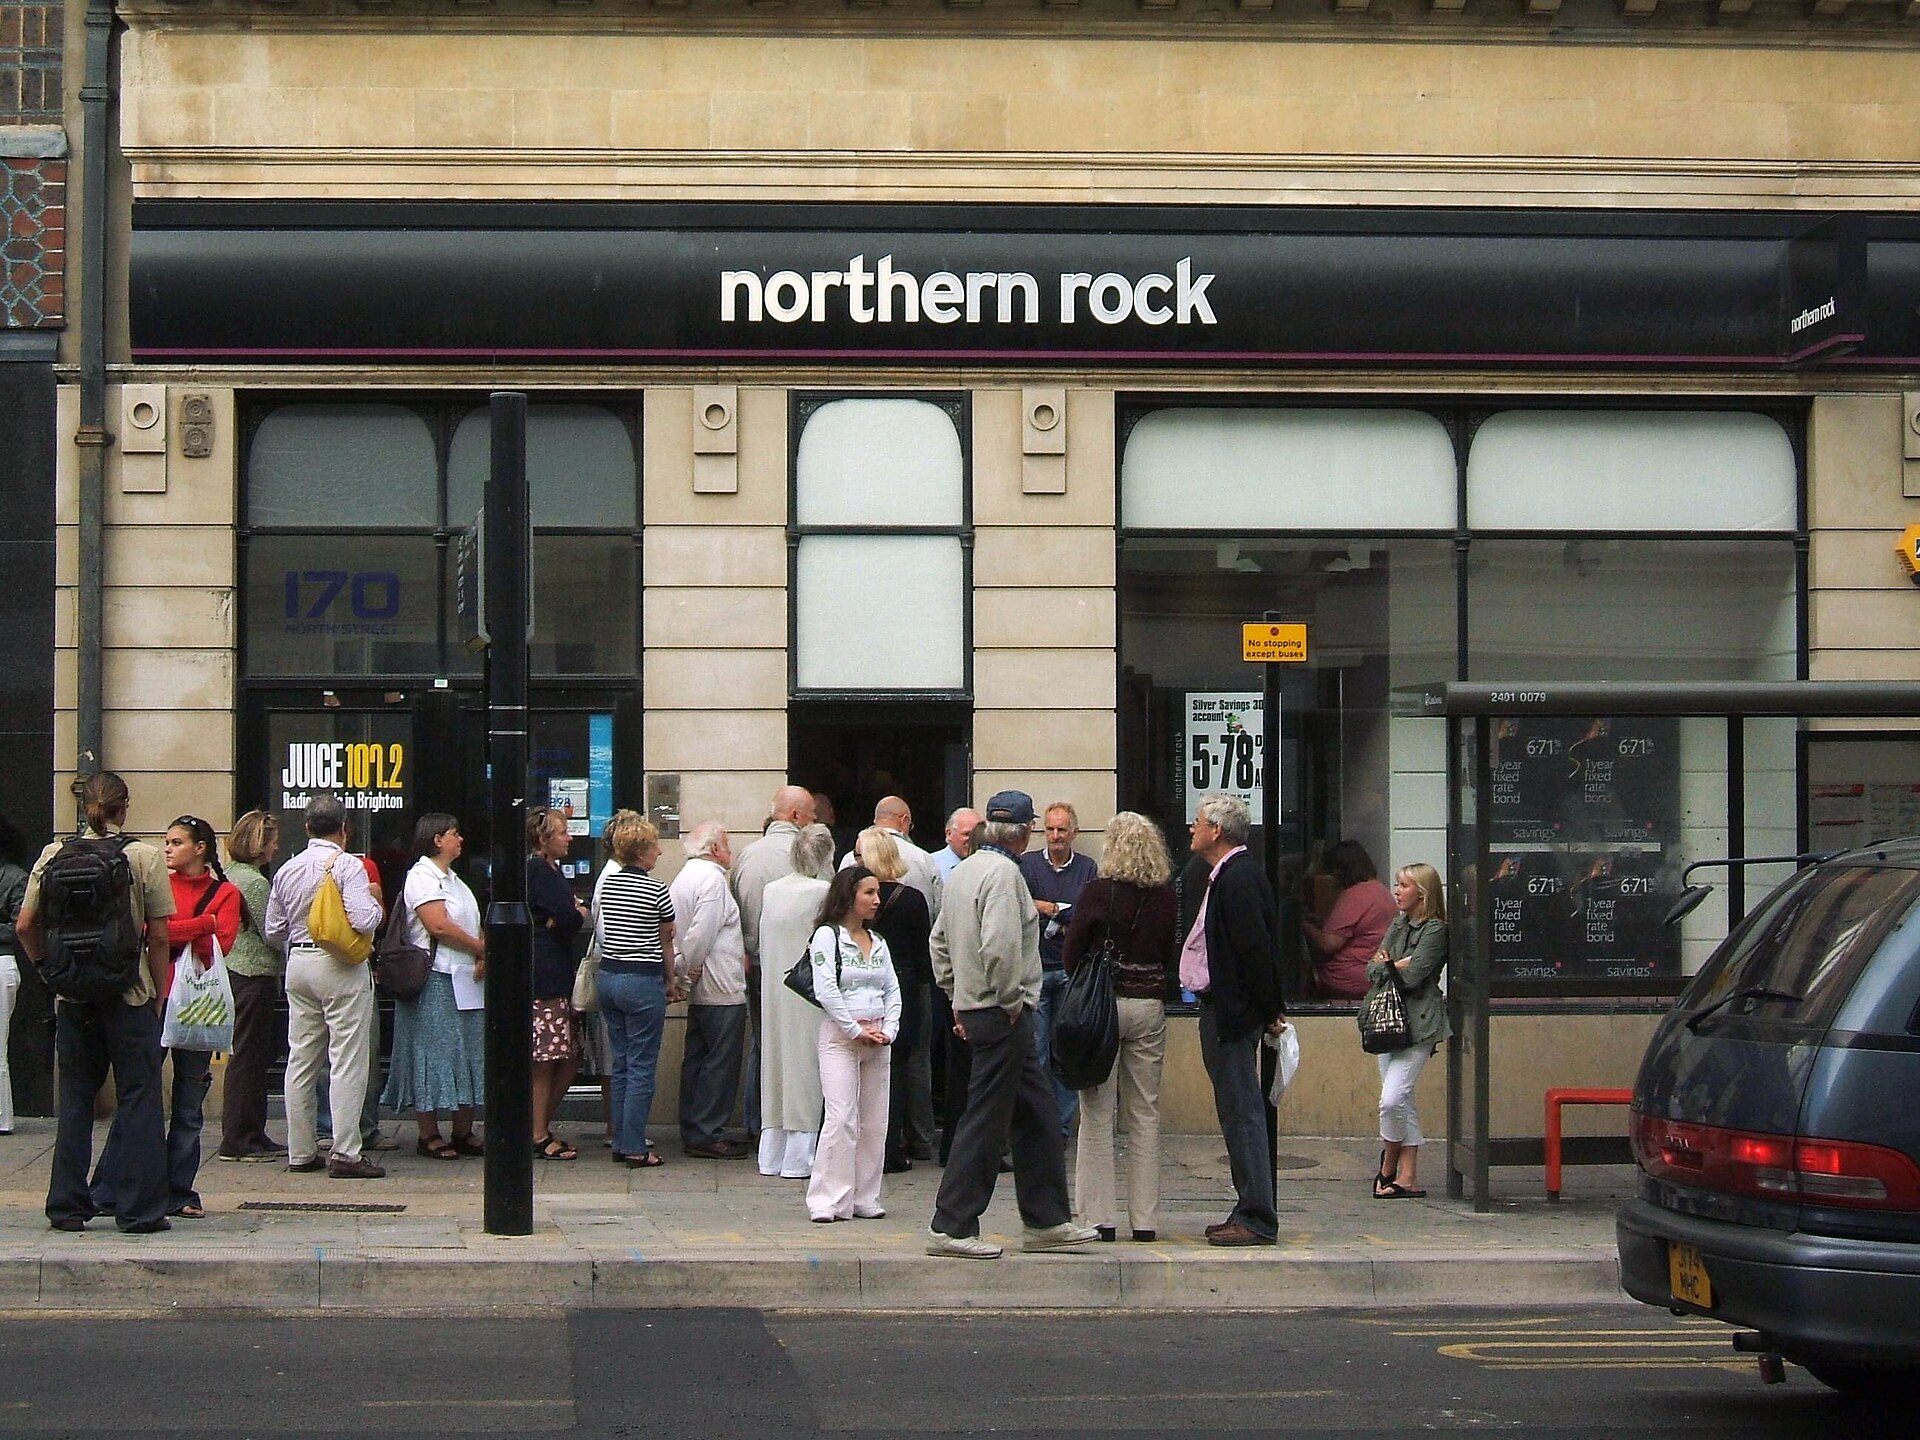
 MFM_ch18_bank_indices
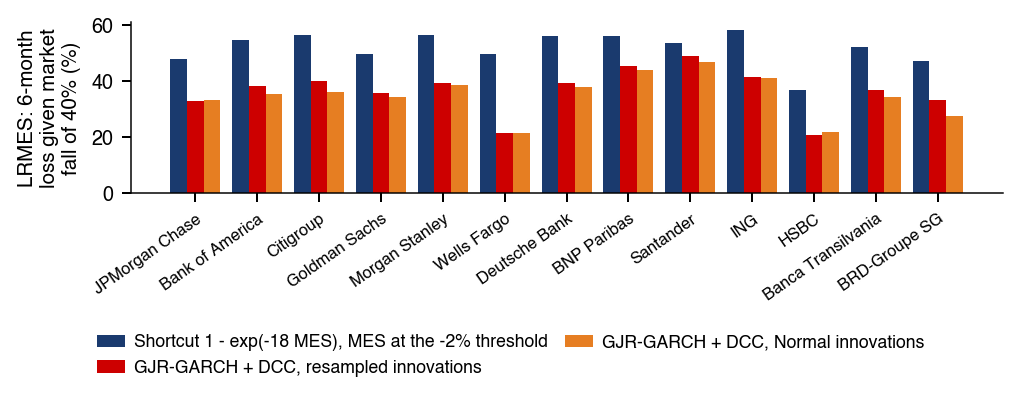
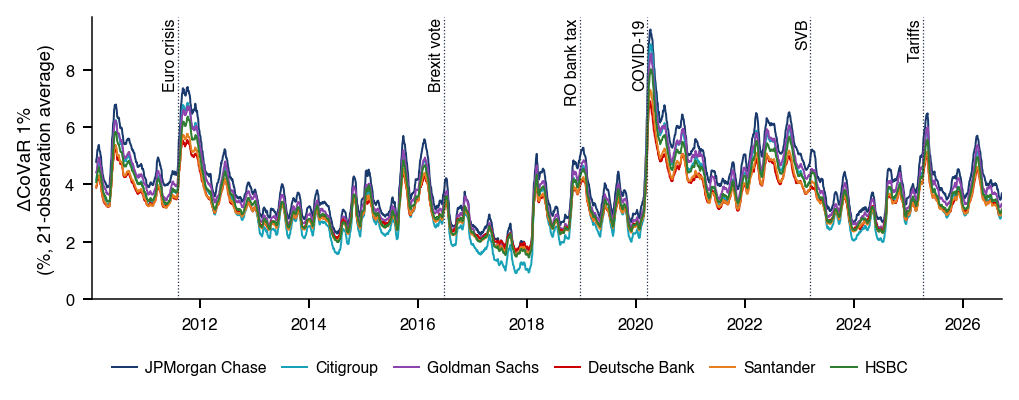
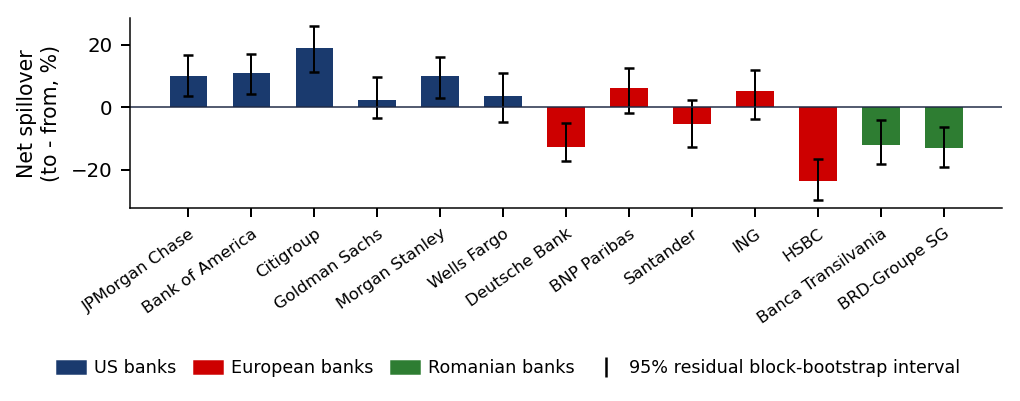
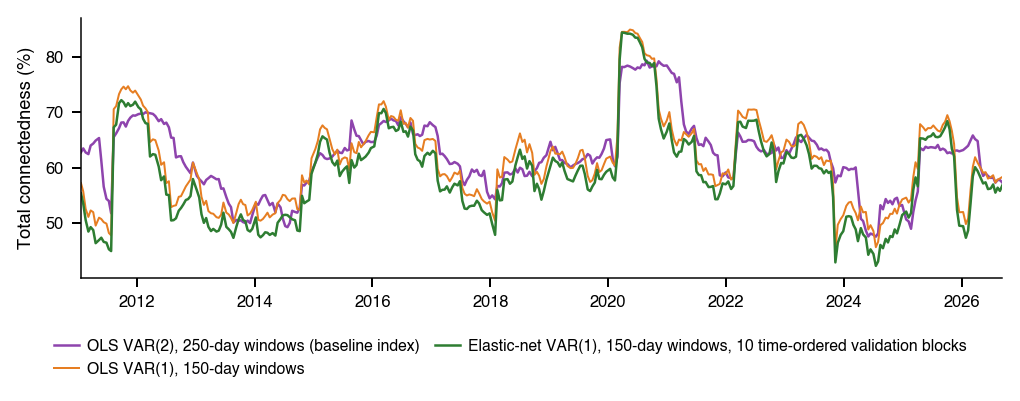
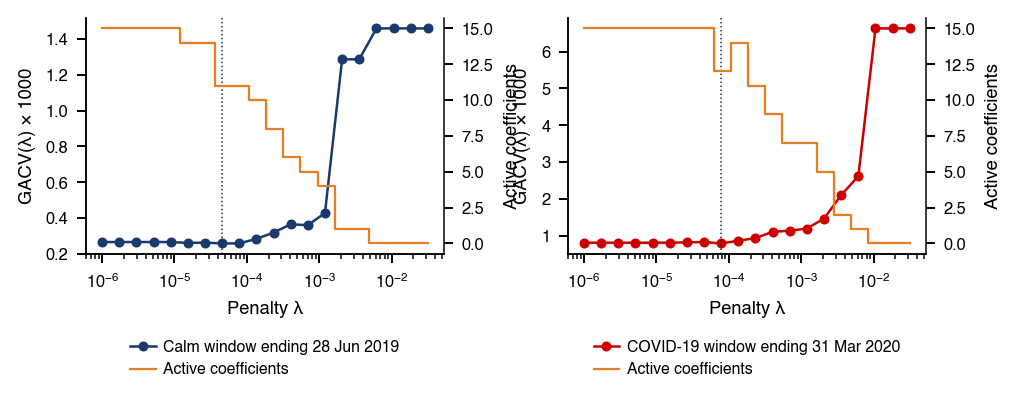
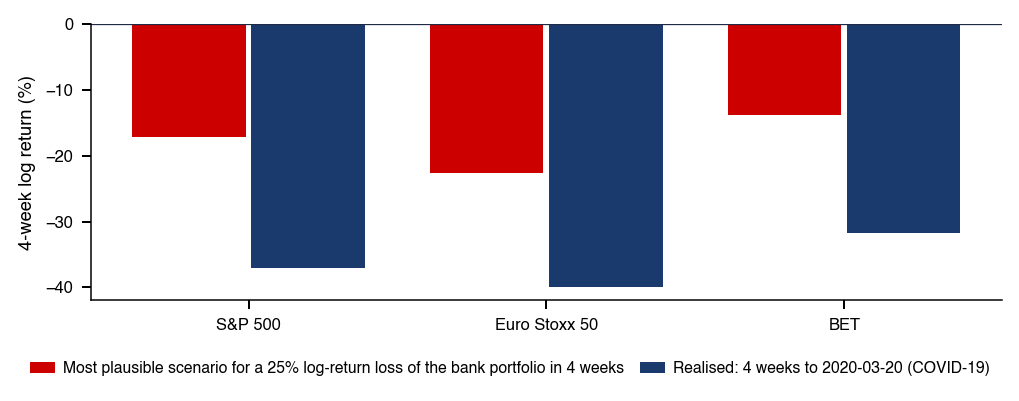
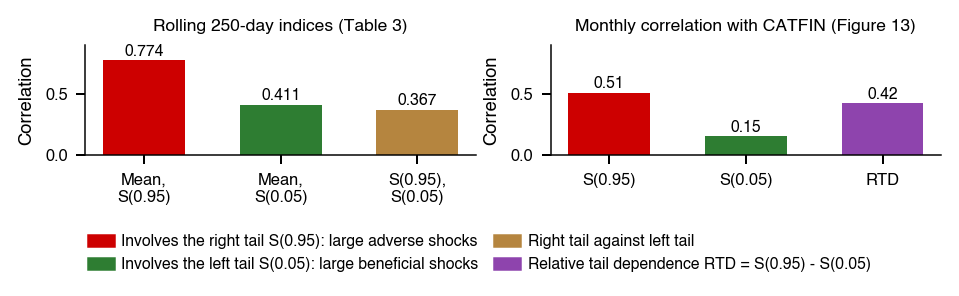
 Financial Risk Meter for Emerging Markets