

Statistica piețelor financiare

Capitolul 15 · Riscul sistemic

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; tabelele și exemplele lucrate se recalculează odată cu el. Abrevieri: VaR (value at risk), CoVaR (VaR-ul sistemului condiționat de o instituție), ΔCoVaR (contribuția instituției la CoVaR), ES (expected shortfall), MES (marginal expected shortfall), LRMES (long-run MES, MES pe termen lung), SRISK (deficitul de capital într-o criză), OLS (metoda celor mai mici pătrate), DGC (degree of Granger causality, gradul de cauzalitate Granger), VAR (model vector autoregresiv), FROM, TO, NET (proporțiile primite de la celelalte bănci, transmise celorlalte și diferența lor), CET1 (common equity tier 1, capital comun de nivel 1), G-SIB (global systemically important bank, bancă de importanță sistemică globală), BCBS (Basel Committee on Banking Supervision, Comitetul de la Basel pentru Supraveghere Bancară), BET (indicele Bursei de Valori București), VIX (indicele volatilității implicite a S&P 500), JPM, BAC, C, GS, MS, WFC (JPMorgan Chase, Bank of America, Citigroup, Goldman Sachs, Morgan Stanley, Wells Fargo), DBK, BNP, SAN, INGA, HSBA (Deutsche Bank, BNP Paribas, Santander, ING, HSBC), TLV (Banca Transilvania), BRD (BRD – Groupe Société Générale).

Patru crize în date · Corelația și dependența în cozi în crize · CoVaR și Delta-CoVaR · MES și SRISK · Rețele de bănci · Politica macroprudențială

Patru crize în date

Portofoliile de bănci din 2005
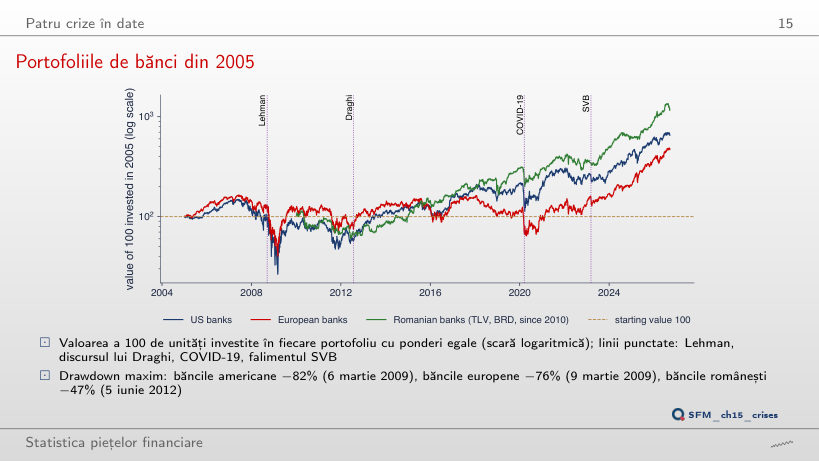
Slide-ul 15: Portofoliile de bănci din 2005
Slide-ul 15
    Întrebare pentru sală ▶ mută investiția celor 100 de unități la începutul lui 2010 (rulare suplimentară). Cît este drawdown-ul maxim al portofoliului băncilor americane?
    Răspuns

    −51%, pe 23 noiembrie 2011, față de −82% cu investiția din 2005: minimul din martie 2009 nu mai este în eșantion. Drawdown-ul maxim depinde de începutul eșantionului; pentru băncile europene, cel mai adînc punct după 2010 este 21 aprilie 2020 (−61%).

    Patru episoade comparate
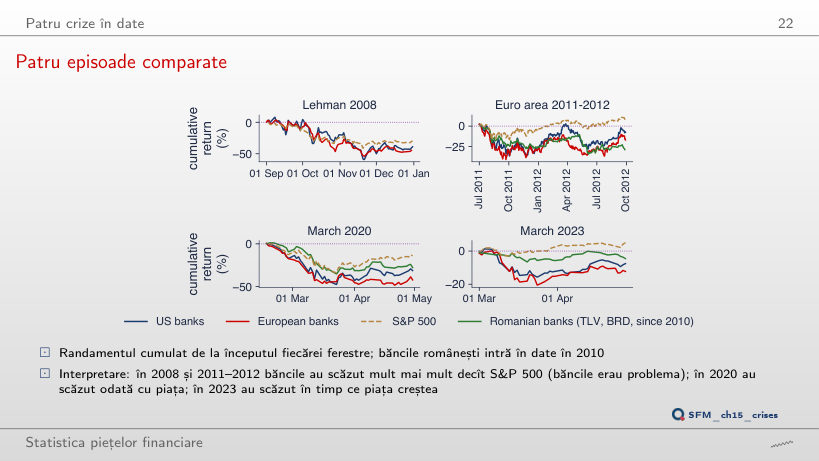
    Slide-ul 22: Patru episoade comparate
    Slide-ul 22
      Întrebare pentru sală ▶ mută începutul fiecărei ferestre cu 30 de zile mai tîrziu (rulare suplimentară). Ce devine minimul băncilor americane în episodul din martie 2020?
      Răspuns

      −10,8% în loc de −47,6%: fereastra începe pe 15 martie 2020, după cea mai mare parte a scăderii, iar la final portofoliul are +16,9%. Randamentul cumulat se măsoară de la începutul ferestrei, deci comparația dintre episoade depinde de această dată.

      Corelația și dependența în cozi în crize

      Corelația dintre bănci în perioadele de criză
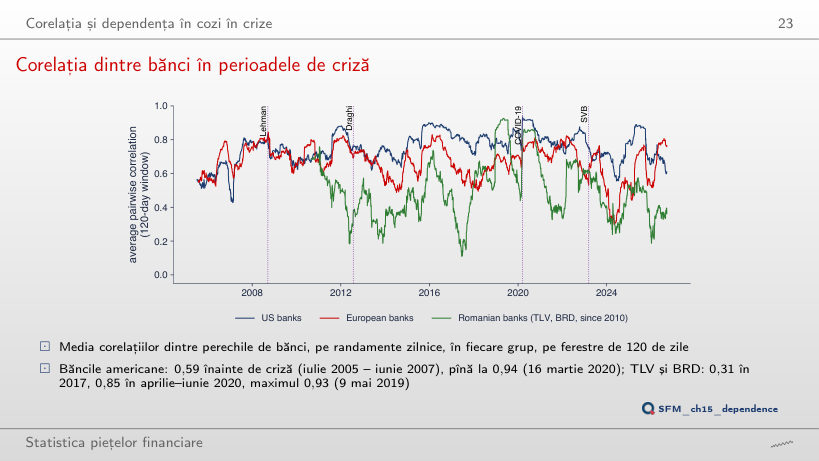
      Slide-ul 23: Corelația dintre bănci în perioadele de criză
      Slide-ul 23
        Întrebare pentru sală Cu o fereastră de 60 de zile (▶, rulare suplimentară), unde ajunge maximul corelației dintre TLV și BRD?
        Răspuns

        La 0,96, pe 6 februarie 2019, tot în afara unei crize (cu 120 de zile: 0,93 pe 9 mai 2019). Pentru o singură pereche de acțiuni, o fereastră scurtă dă valori extreme mai mari; maximul băncilor americane rămîne pe 16 martie 2020 (0,95).

        Interpretarea corelațiilor: limitele diversificării în criză
        Slide-ul 24: Interpretarea corelațiilor: limitele diversificării în criză
        Slide-ul 24

        Media corelației medii dintre perechile de bănci, pe perioade (cifrele de pe slide-ul precedent)

          Întrebare pentru sală ▶ trece prin anii 2005–2026. În ce an este cea mai mare media anuală a corelației dintre TLV și BRD?
          Răspuns

          În 2019: 0,80, peste 2020 (0,76) și peste 2011 (0,56). Corelația pe 120 de zile a două acțiuni este zgomotoasă și poate atinge maximul într-un an liniștit, cum arată și maximul zilnic din 9 mai 2019.

          Contagiune și interdependență: Forbes și Rigobon (2/2)
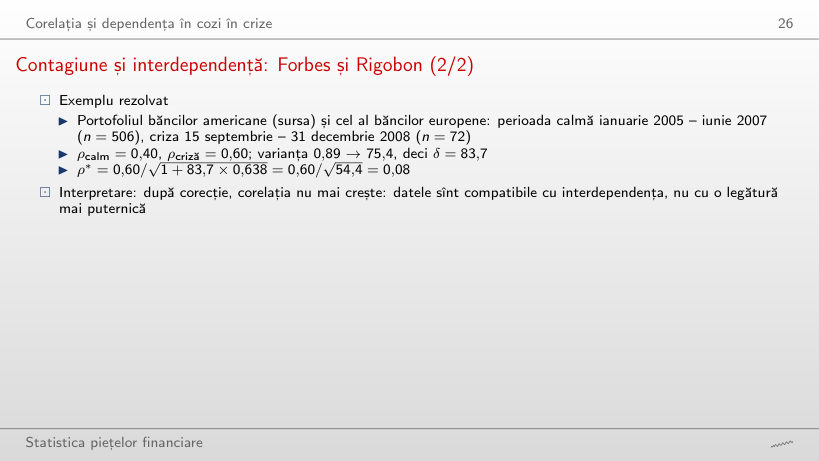
          Slide-ul 26: Contagiune și interdependență: Forbes și Rigobon (2/2)
          Slide-ul 26

          Exemplu lucrat: corecția Forbes–Rigobon

          \[\rho^* = \frac{\rho}{\sqrt{1 + \delta(1 - \rho^2)}}, \qquad \delta = \frac{\sigma^2_{\text{criză}}}{\sigma^2_{\text{calm}}} - 1\]
              Întrebare pentru sală ▶ alege criza din martie 2020 (rulare suplimentară). Depășește corelația corectată ρ* corelația din perioada calmă, 0,40?
              Răspuns

              Nu: ρ_criză = 0,74, dar varianța portofoliului american crește de 47 de ori (δ = 46,0), deci ρ* = 0,74/√(1 + 46,0 × 0,451) = 0,16. Dintre cele patru ferestre, doar martie 2023 dă ρ* = 0,42, puțin peste 0,40, pentru că volatilitatea a crescut puțin (δ = 3,7).

              Dependența în cozi dintre bănci și piețe
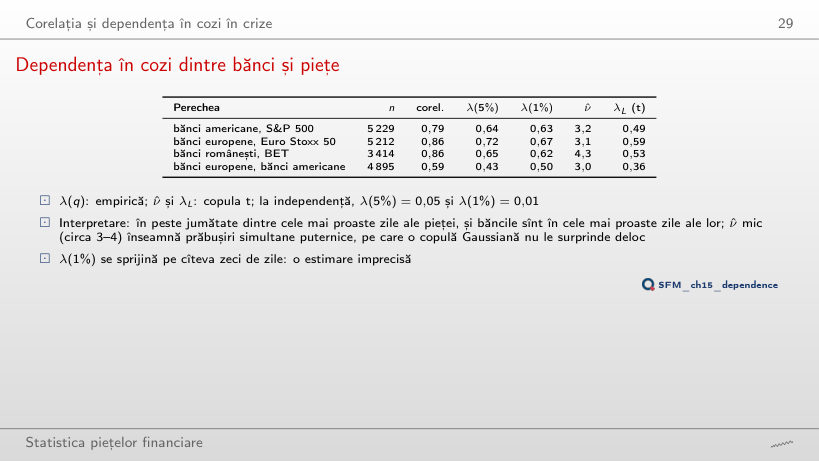
              Slide-ul 29: Dependența în cozi dintre bănci și piețe
              Slide-ul 29

              Dependența în cozi (tabelul de pe slide și λ(q) la nivelul ales)

                Întrebare pentru sală ▶ coboară q la 0,5% (rulare suplimentară). Ce se întîmplă cu λ(q) pentru băncile americane și S&P 500?
                Răspuns

                Crește la 0,73, față de 0,64 la 5%; la independență ar fi 0,005. Estimarea se sprijină pe cele mai proaste 26 de zile ale S&P 500, deci este imprecisă: pentru băncile europene λ(0,5%) scade la 0,58.

                Pierderi mari simultane
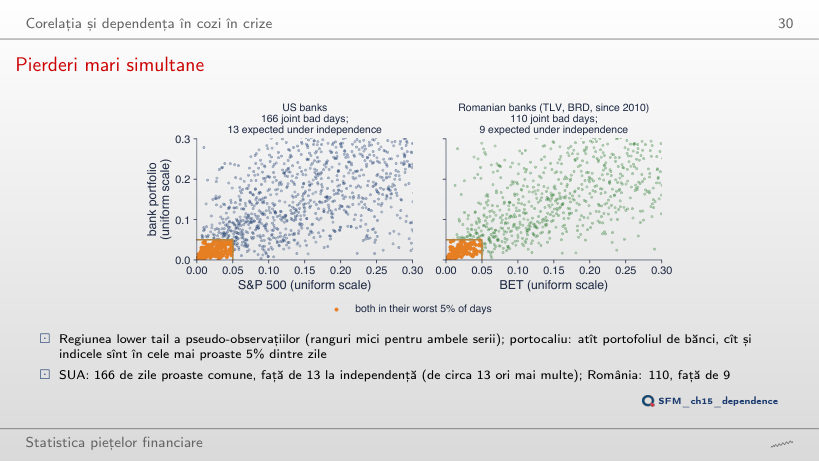
                Slide-ul 30: Pierderi mari simultane
                Slide-ul 30
                  Întrebare pentru sală La q = 1% (▶, rulare suplimentară), de cîte ori sînt mai multe zilele proaste comune ale băncilor americane și S&P 500 decît la independență?
                  Răspuns

                  De circa 63 de ori: 33 de zile față de q²n = 0,0001 × 5 229 = 0,52, față de 12,7 ori la q = 5%. Raportul crește spre coadă: zilele foarte proaste vin împreună.

                  CoVaR și Delta-CoVaR

                  Exemplu rezolvat: JPMorgan Chase și S&P 500
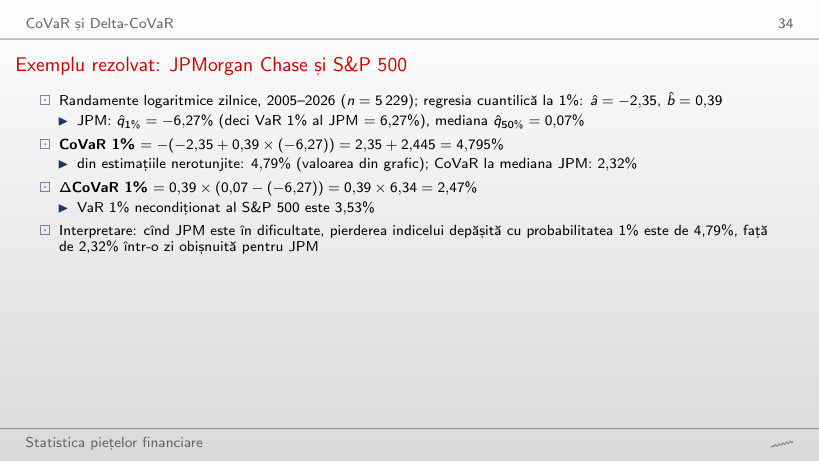
                  Slide-ul 34: Exemplu rezolvat: JPMorgan Chase și S&P 500
                  Slide-ul 34

                  Exemplu lucrat: CoVaR din regresia cuantilică

                  \[\mathrm{CoVaR}_\alpha = -\big(\hat a + \hat b\,\hat q_\alpha(X^i)\big), \qquad \Delta\mathrm{CoVaR}_\alpha = \hat b\,\big(\hat q_{50\%}(X^i) - \hat q_\alpha(X^i)\big)\]
                      Întrebare pentru sală ▶ trece la α = 5% (rulare suplimentară). CoVaR 5% al S&P 500 condiționat de JPM este mai mare sau mai mic decît 4,79%?
                      Răspuns

                      Mai mic: 2,45%. Cuantila JPM (−3,07%) și termenul liber (−1,26) sînt mai puțin extreme, iar panta rămîne 0,39; ΔCoVaR 5% = 1,22%, aproape jumătate din 2,47%.

                      CoVaR: ilustrare grafică
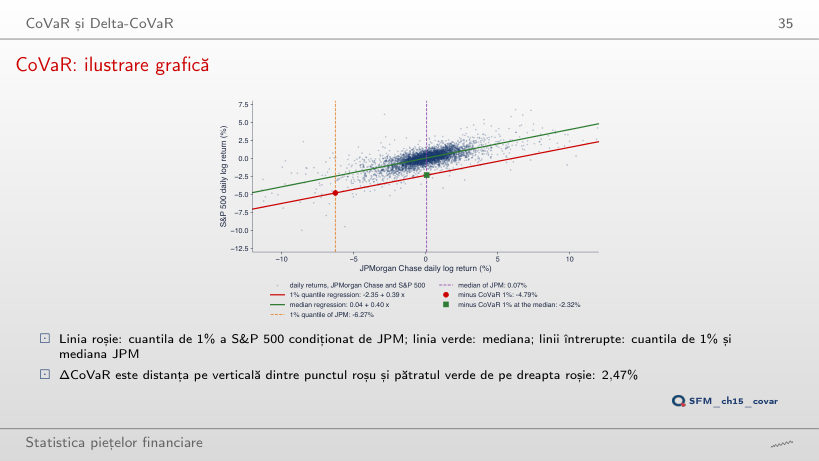
                      Slide-ul 35: CoVaR: ilustrare grafică
                      Slide-ul 35
                        Întrebare pentru sală ▶ trece prin α = 2,5%, 5% și 10% (rulare suplimentară). Cum se schimbă panta b̂ a dreptei roșii pentru JPM?
                        Răspuns

                        Aproape deloc: 0,385, 0,390 și 0,401, față de 0,390 la 1% și 0,398 la mediană. Se mută termenul liber, de la −2,35 la −0,86: dreptele sînt aproape paralele, deci ΔCoVaR scade pentru că distanța dintre cuantilele JPM scade.

                        ΔCoVaR 1% pentru 13 bănci
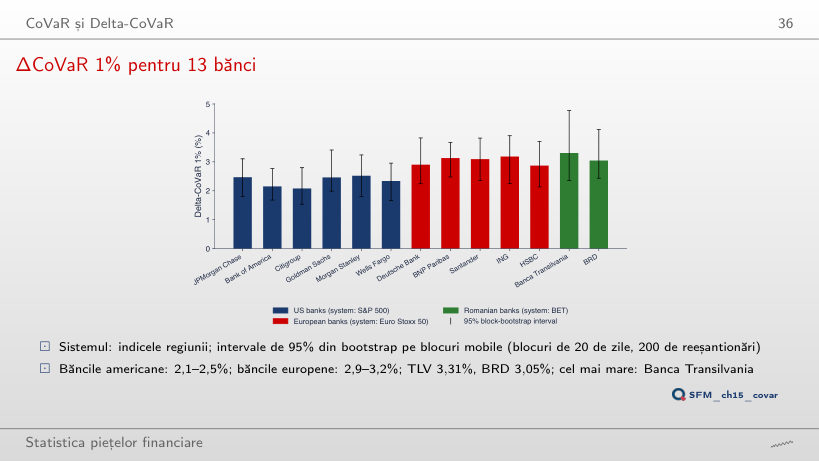
                        Slide-ul 36: ΔCoVaR 1% pentru 13 bănci
                        Slide-ul 36
                          Întrebare pentru sală La nivelul 5% (▶, rulare suplimentară), ce grup de bănci are cel mai mare ΔCoVaR?
                          Răspuns

                          Tot băncile europene: 1,43–1,68% (Santander 1,68%), față de 1,12–1,33% la cele americane; TLV 1,51%, BRD 1,45%. La 1%, cea mai mare valoare era a TLV (3,31%).

                          Interpretarea ΔCoVaR
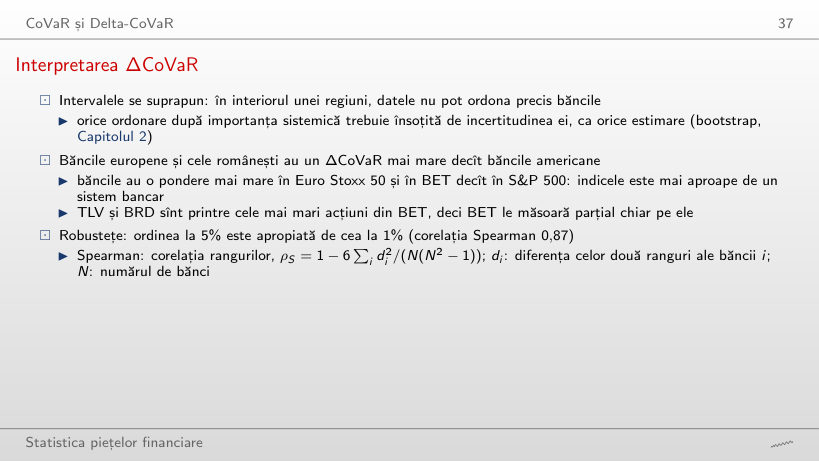
                          Slide-ul 37: Interpretarea ΔCoVaR
                          Slide-ul 37

                          CoVaR și ΔCoVaR 1% pentru cele 13 bănci (cifrele din graficul precedent) și ΔCoVaR la α₂

                            Întrebare pentru sală Cu α₂ = 10% (▶, rulare suplimentară), cît este corelația Spearman dintre ordinea băncilor la 1% și la 10%?
                            Răspuns

                            0,84, față de 0,87 la 5% și la 2,5%: ordinea băncilor rămîne apropiată; se schimbă nivelul ΔCoVaR (0,74–1,20% la 10%), nu ordinea.

                            Exemplu rezolvat: Banca Transilvania și BET
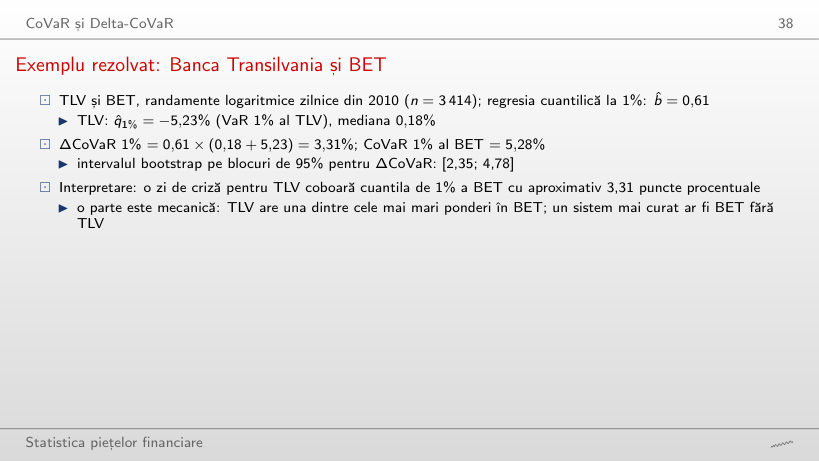
                            Slide-ul 38: Exemplu rezolvat: Banca Transilvania și BET
                            Slide-ul 38

                            Exemplu lucrat: ΔCoVaR între mediana și starea de criză

                            \[\Delta\mathrm{CoVaR}_\alpha = \mathrm{CoVaR}^{sys|X^i = q_\alpha}_\alpha - \mathrm{CoVaR}^{sys|X^i = q_{50\%}}_\alpha = \hat b\,\big(\hat q_{50\%} - \hat q_\alpha\big)\]
                                Întrebare pentru sală La α = 5% (▶, rulare suplimentară), cît este ΔCoVaR al TLV?
                                Răspuns

                                1,51%, mai puțin de jumătate din 3,31%: panta scade de la 0,611 la 0,542, iar distanța dintre mediana TLV și cuantila ei scade de la 5,41 la 2,79 puncte procentuale; 0,542 × 2,79 = 1,51.

                                Comparația dintre VaR și ΔCoVaR
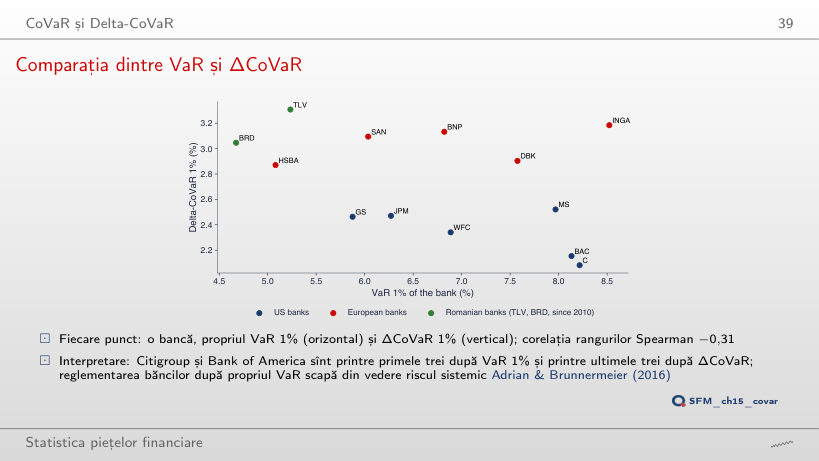
                                Slide-ul 39: Comparația dintre VaR și ΔCoVaR
                                Slide-ul 39
                                  Întrebare pentru sală La nivelul 10% (▶, rulare suplimentară), rămîne negativă corelația Spearman dintre VaR și ΔCoVaR?
                                  Răspuns

                                  Nu: devine +0,20 (la 2,5%: −0,13; la 5%: +0,03). Cu 13 bănci, niciuna dintre aceste corelații, nici −0,31 de la 1% (p = 0,31), nu este semnificativă la 5%; ce rămîne este că VaR-ul propriu nu ordonează băncile după ΔCoVaR.

                                  ΔCoVaR 1% în timp
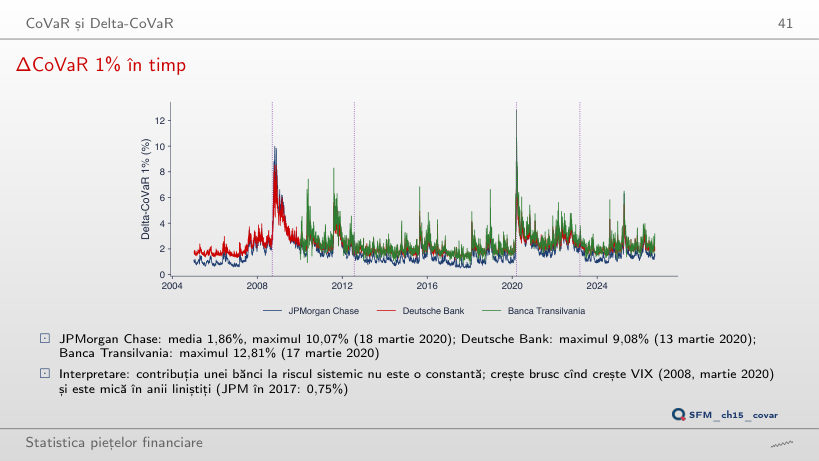
                                  Slide-ul 41: ΔCoVaR 1% în timp
                                  Slide-ul 41
                                    Întrebare pentru sală La α = 2,5% (▶, rulare suplimentară), cînd atinge maximul ΔCoVaR al JPMorgan Chase?
                                    Răspuns

                                    Pe 28 octombrie 2008 (7,58%), nu în martie 2020 ca la 1% și 5%; în martie 2020 ajunge la 7,52%. Cele două vîrfuri sînt aproape egale, deci data maximului depinde de α.

                                    MES și SRISK

                                    Exemplu rezolvat: MES din zece zile
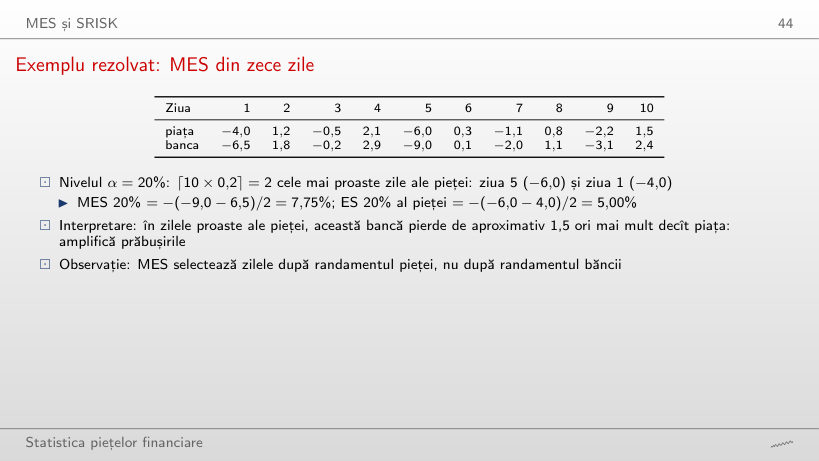
                                    Slide-ul 44: Exemplu rezolvat: MES din zece zile
                                    Slide-ul 44

                                    Exemplu lucrat: MES ca medie a randamentelor băncii în zilele din coada pieței

                                    \[\mathrm{MES}_\alpha = -\frac{1}{k}\sum_{t \in \text{cele mai proaste } k \text{ zile ale pieței}} X^i_t, \qquad k = \lceil n\alpha \rceil\]
                                        Întrebare pentru sală La α = 30% (▶), cît este MES?
                                        Răspuns

                                        6,20% = −(−9,0 − 6,5 − 3,1)/3: se adaugă ziua 9 (piața −2,2%, banca −3,1%). ES 30% al pieței = 4,07%, iar MES scade față de 7,75%, pentru că a treia zi este mai puțin extremă.

                                        MES 5% pentru 13 bănci
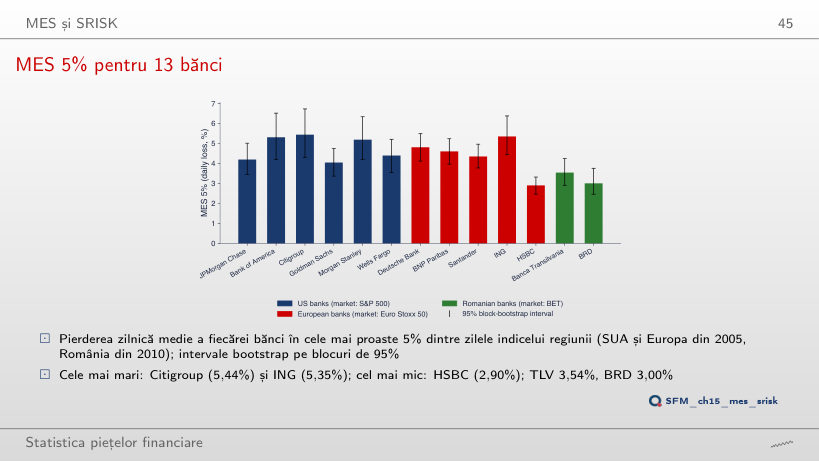
                                        Slide-ul 45: MES 5% pentru 13 bănci
                                        Slide-ul 45
                                          Întrebare pentru sală La nivelul 1% (▶, rulare suplimentară), care bancă are cel mai mare MES?
                                          Răspuns

                                          Citigroup, 10,64%, aproape la egalitate cu Bank of America (10,62%); HSBC rămîne cea mai mică (4,86%). La 1%, MES se sprijină pe 53 de zile ale S&P 500.

                                          Interpretarea MES și a ΔCoVaR
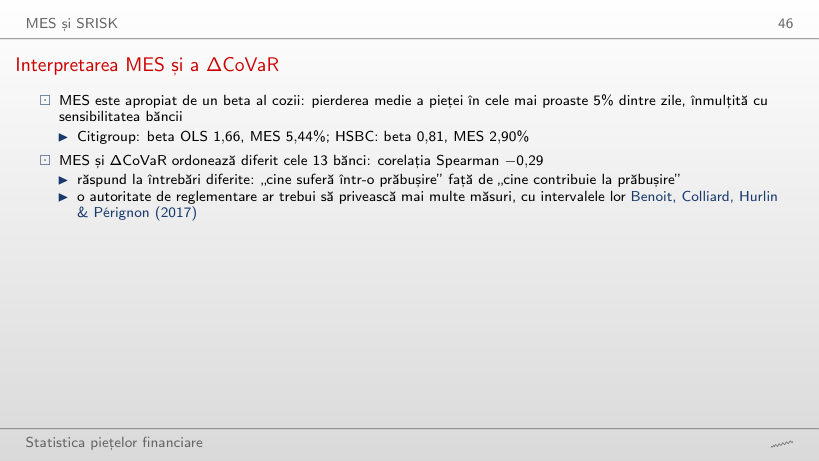
                                          Slide-ul 46: Interpretarea MES și a ΔCoVaR
                                          Slide-ul 46

                                          MES, beta OLS, ES al pieței, LRMES și efectul de levier de echilibru (cifrele de pe slide-uri)

                                            Întrebare pentru sală La nivelul 1% (▶, rulare suplimentară), cum se schimbă corelația Spearman dintre MES și ΔCoVaR 1%?
                                            Răspuns

                                            Devine mai negativă: −0,58, față de −0,29 la 5%. Cele două măsuri răspund la întrebări diferite, iar la același nivel de 1% ordinea lor diferă și mai mult.

                                            Studiu de caz: MES și pierderile băncilor din 2008
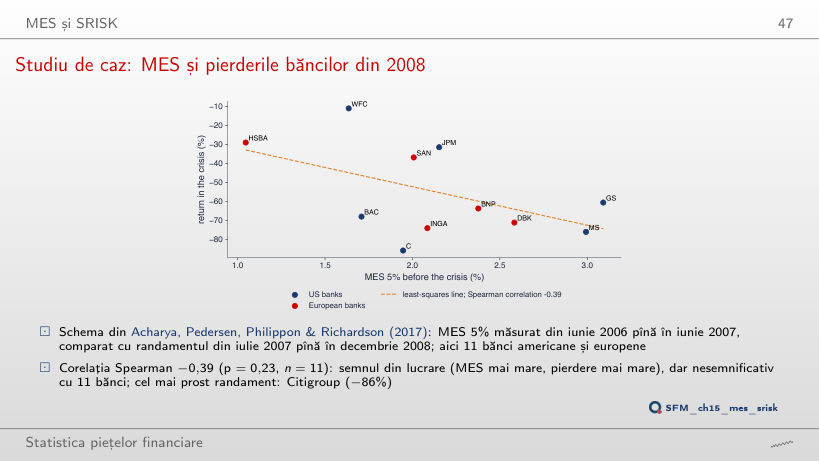
                                            Slide-ul 47: Studiu de caz: MES și pierderile băncilor din 2008
                                            Slide-ul 47
                                              Întrebare pentru sală La nivelul 1% (▶, rulare suplimentară), devine semnificativă corelația Spearman dintre MES și pierderea din 2007–2008?
                                              Răspuns

                                              Nu: −0,37 (p = 0,26); la 10%: −0,41 (p = 0,21). Semnul este cel din lucrare, dar cu 11 bănci nu este separat de zgomot.

                                              MES pe termen lung (LRMES)
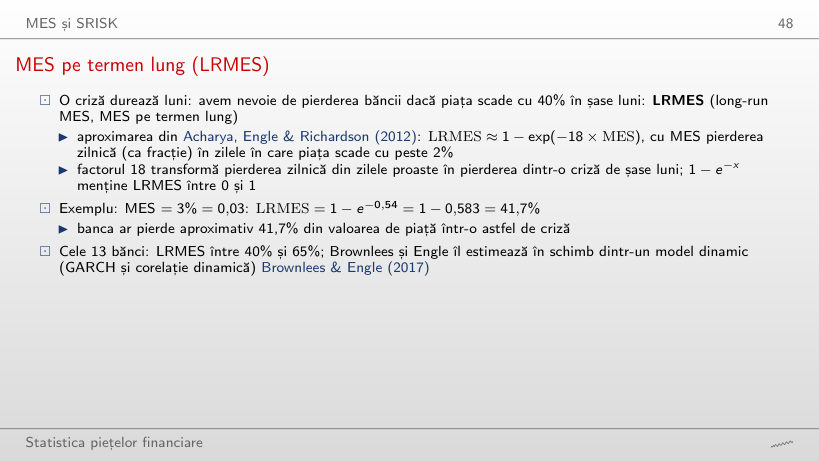
                                              Slide-ul 48: MES pe termen lung (LRMES)
                                              Slide-ul 48

                                              Exemplu lucrat: de la MES la LRMES

                                              \[\mathrm{LRMES} \approx 1 - \exp(-18 \times \mathrm{MES})\]
                                                  Întrebare pentru sală La MES = 6% (▶), cît este LRMES?
                                                  Răspuns

                                                  66,0% = 1 − e^(−1,08), nu 83,4% = 2 × 41,7%: funcția 1 − e^(−x) crește din ce în ce mai încet și rămîne sub 100%.

                                                  SRISK: deficitul de capital într-o criză
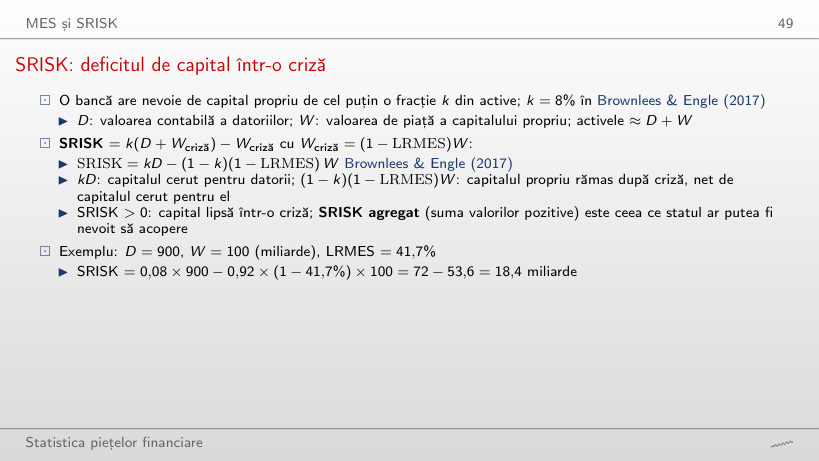
                                                  Slide-ul 49: SRISK: deficitul de capital într-o criză
                                                  Slide-ul 49

                                                  Exemplu lucrat: SRISK

                                                  \[\mathrm{SRISK} = kD - (1 - k)(1 - \mathrm{LRMES})\,W\]
                                                      Întrebare pentru sală Cu W = 50 de miliarde (▶), cît este SRISK?
                                                      Răspuns

                                                      45,2 miliarde = 72 − 0,92 × 0,583 × 50 = 72 − 26,8. Efectul de levier L = 950/50 = 19 este mult peste L* = 7,7: o scădere a valorii de piață a capitalului mărește deficitul.

                                                      SRISK și efectul de levier
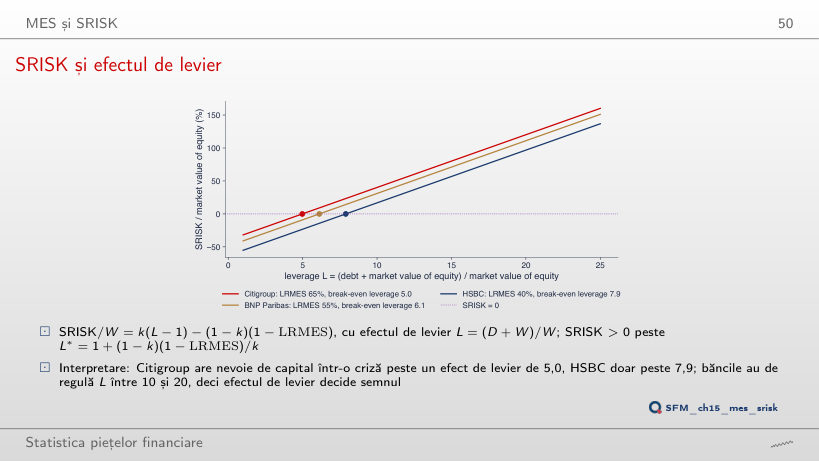
                                                      Slide-ul 50: SRISK și efectul de levier
                                                      Slide-ul 50
                                                        Întrebare pentru sală Cu k = 5,5% (▶, regula europeană de pe slide-ul următor), peste ce efect de levier are Citigroup nevoie de capital într-o criză?
                                                        Răspuns

                                                        6,9, față de 5,0 cu k = 8%: un k mai mic cere mai puțin capital, deci pragul L* = 1 + 0,945 × 0,345/0,055 crește. Pentru HSBC pragul urcă la 11,3.

                                                        Rețele de bănci

                                                        Rețele Granger în timp
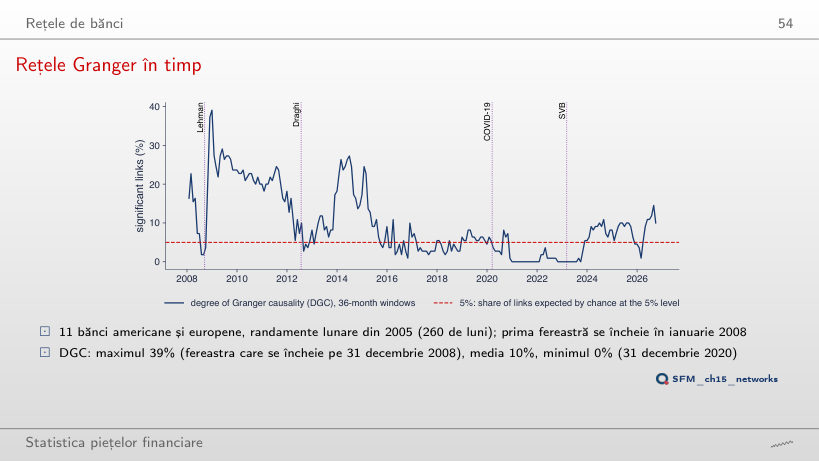
                                                        Slide-ul 54: Rețele Granger în timp
                                                        Slide-ul 54
                                                          Întrebare pentru sală Cu ferestre de 60 de luni (▶, rulare suplimentară), cît este maximul DGC?
                                                          Răspuns

                                                          35,5% (fereastra care se încheie în ianuarie 2010), față de 39,1% cu 36 de luni; media crește de la 9,6% la 12,0%, pentru că anii 2007–2009 rămîn în mai multe ferestre.

                                                          Două rețele: 2007–2009 și 2017–2019
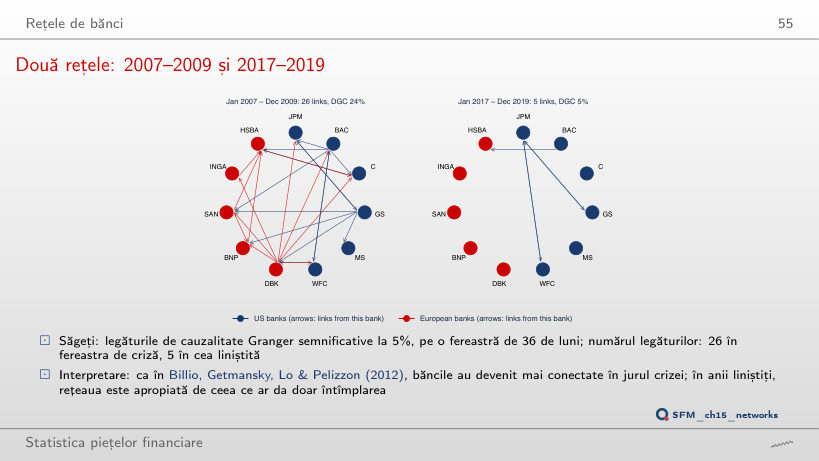
                                                          Slide-ul 55: Două rețele: 2007–2009 și 2017–2019
                                                          Slide-ul 55
                                                            Întrebare pentru sală ▶ mută ambele ferestre cu 12 luni mai devreme (2006–2008 și 2016–2018). Cîte legături are fereastra de criză?
                                                            Răspuns

                                                            43 (DGC 39%), față de 26 în 2007–2009; fereastra liniștită are 7. Fereastra care se încheie în decembrie 2008 este maximul din graficul precedent.

                                                            Conectivitatea Diebold–Yilmaz
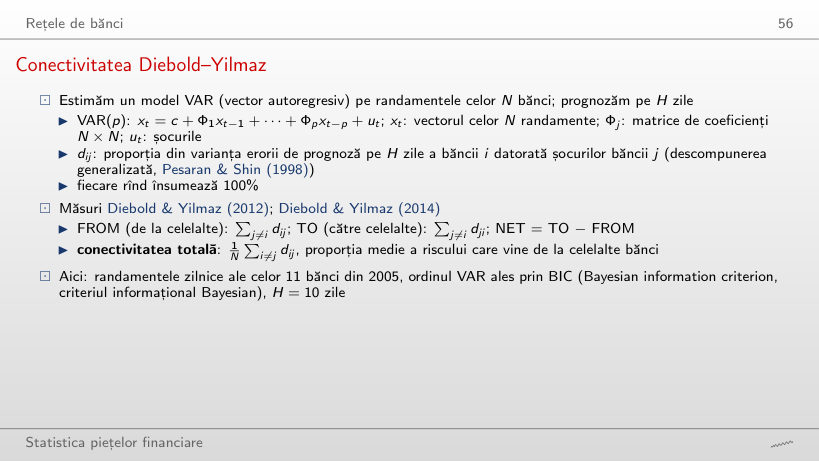
                                                            Slide-ul 56: Conectivitatea Diebold–Yilmaz
                                                            Slide-ul 56

                                                            Exemplu lucrat: o proporție din descompunerea varianței și conectivitatea totală

                                                            \[\mathrm{FROM}_i = \sum_{j \ne i} d_{ij} = 100 - d_{ii}, \quad \mathrm{TO}_i = \sum_{j \ne i} d_{ji}, \quad \text{total} = \frac{1}{N}\sum_{i \ne j} d_{ij}\]
                                                                Întrebare pentru sală Cu H = 1 zi (▶), cît este FROM pentru JPMorgan Chase?
                                                                Răspuns

                                                                80,6%, practic ca la H = 10 (80,65%); conectivitatea totală este 78,0% față de 78,3%. Randamentele zilnice sînt aproape imprevizibile, deci descompunerea vine aproape în întregime din corelația șocurilor din aceeași zi, nu din dinamica VAR.

                                                                Tabelul de conectivitate
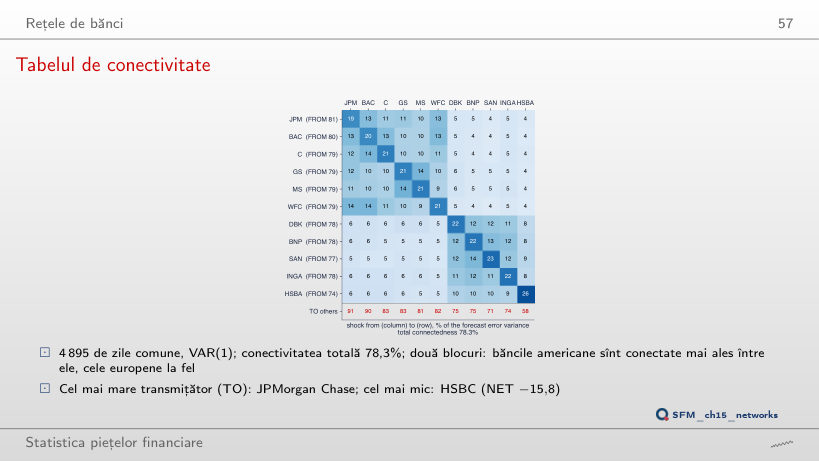
                                                                Slide-ul 57: Tabelul de conectivitate
                                                                Slide-ul 57
                                                                  Întrebare pentru sală Cu H = 30 de zile (▶), cum se schimbă conectivitatea totală?
                                                                  Răspuns

                                                                  Rămîne 78,3%: de la H = 5 valoarea nu se mai schimbă la prima zecimală. Coeficienții VAR(1) ai randamentelor zilnice sînt mici, deci efectele unui șoc dispar în cîteva zile.

                                                                  Interpretarea tabelului de conectivitate
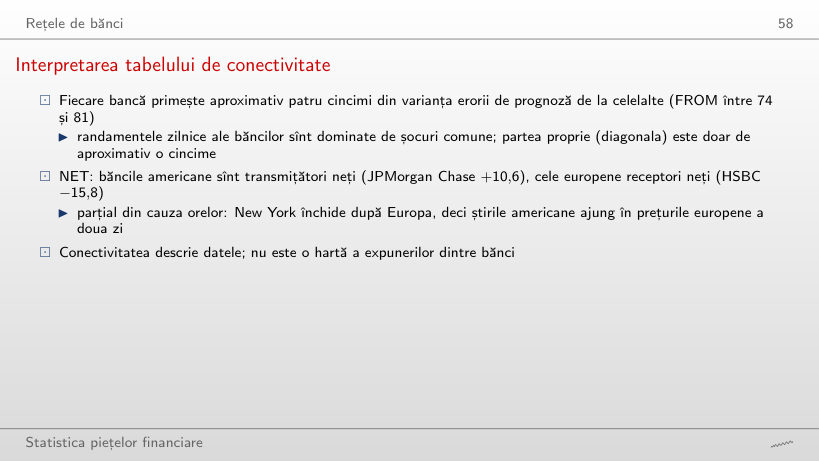
                                                                  Slide-ul 58: Interpretarea tabelului de conectivitate
                                                                  Slide-ul 58

                                                                  Partea proprie, FROM, TO și NET (în %, orizontul de 10 zile)

                                                                    Întrebare pentru sală În subperioada 2020–2026 (▶, rulare suplimentară), care bancă are cel mai negativ NET?
                                                                    Răspuns

                                                                    HSBC, −20,1, ca pe întreaga perioadă; băncile americane rămîn transmițători neți (JPMorgan Chase +8,8, Bank of America +11,3), iar conectivitatea totală este 80,2%.

                                                                    Conectivitatea totală în timp
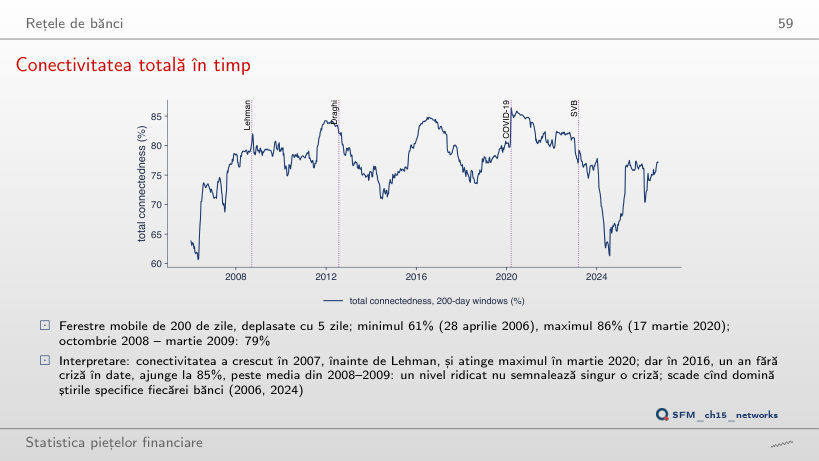
                                                                    Slide-ul 59: Conectivitatea totală în timp
                                                                    Slide-ul 59
                                                                      Întrebare pentru sală Cu ferestre de 100 de zile (▶, rulare suplimentară), rămîne maximul conectivității totale în martie 2020?
                                                                      Răspuns

                                                                      Da: 87,9% pe 17 martie 2020. Maximul din 2016 urcă la 86,0%, iar minimul coboară la 54,5% (20 mai 2024): ferestrele scurte dau extreme mai mari în ambele direcții.

                                                                      Politica macroprudențială

                                                                      Amortizoarele de capital din Basel III
                                                                      Slide-ul 62: Amortizoarele de capital din Basel III
                                                                      Slide-ul 62

                                                                      Exemplu lucrat: cerința de capital CET1 a unei bănci

                                                                      \[\text{CET1 cerut} = 4{,}5\% + 2{,}5\% + \text{anticiclic} + \text{supliment G-SIB}\]
                                                                          Întrebare pentru sală La sfîrșitul lui ▶ amortizorul anticiclic ajunge la 2,5%. Cît este cerința CET1 a unei bănci G-SIB cu suplimentul minim de 1%?
                                                                          Răspuns

                                                                          10,5% = 4,5 + 2,5 + 2,5 + 1 din activele ponderate la risc (BCBS (2011); BCBS (2018)). Cu suplimentul maxim de 3,5% ar fi 13%.

                                                                          Datele cursului din data/market (EODHD, ianuarie 2005 – 18 septembrie 2026): prețurile de închidere ajustate zilnice ale celor 13 bănci și închiderile S&P 500, Euro Stoxx 50 și BET; băncile românești din 2010. Coeficienții regresiilor cuantilice, intervalele bootstrap pe blocuri ale ΔCoVaR 1% și ale MES 5%, parametrii copulei t, ΔCoVaR variabil în timp și conectivitatea totală pe ferestre mobile vin din codul capitolului (Quantlets/Ch_15). Browserul recalculează din prețuri randamentele, portofoliile de bănci, episoadele, corelațiile, testul Forbes–Rigobon, dependența empirică în cozi, cuantilele, CoVaR și ΔCoVaR, MES, LRMES, SRISK, rețelele Granger și tabelul Diebold–Yilmaz. Alte niveluri α, ferestre, praguri, perioade și orizonturi sînt rulări suplimentare ale aceluiași cod. Exemplele cu MES din zece zile, LRMES, SRISK și amortizoarele Basel III folosesc cifrele de pe slide-uri; cerințele de capital urmează BCBS (2011) și BCBS (2018).