

Statistica piețelor financiare

Capitolul 1 · Date, randamente și indicatori

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; tabelele și exemplele lucrate se recalculează odată cu el.

Date financiare: surse și calitate · De la prețuri la randamente · Randamente simple și logaritmice · Randamente pe mai multe perioade și ale portofoliilor · Anualizarea · Statisticile descriptive ale randamentelor · Indicatori de performanță

Date financiare: surse și calitate

Date reale: Banca Transilvania, prețul de închidere și prețul ajustat
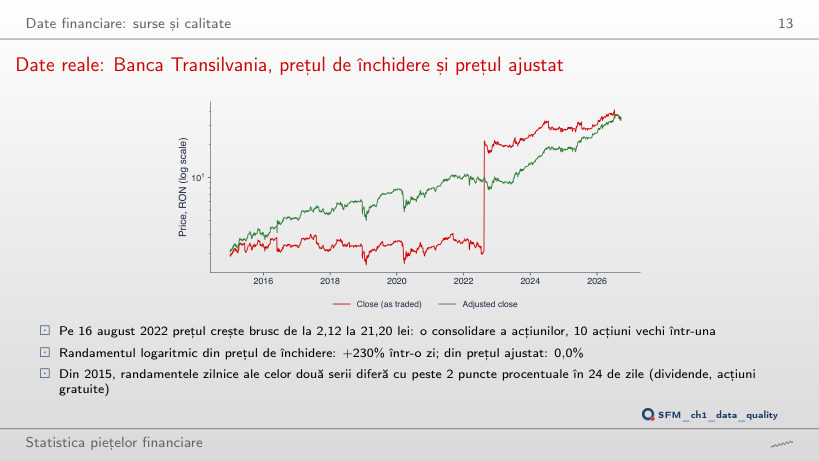
Slide-ul 13: Date reale: Banca Transilvania, prețul de închidere și prețul ajustat
Slide-ul 13
    Întrebare pentru sală Pe slide, randamentele zilnice ale celor două serii diferă cu peste 2 puncte procentuale în 24 de zile din 2015 încoace. Butonul ▶ ridică pragul. Cîte zile rămîn la un prag de 10 puncte procentuale?
    Răspuns

    11 zile. Pe lîngă consolidarea din 16 august 2022 (+230,3% din prețul de închidere, 0,0% din prețul ajustat), alte 10 zile au o diferență de peste 10 puncte procentuale între cele două randamente logaritmice, toate cu prețul de închidere în scădere; cea mai mare, 19,5 puncte procentuale, pe 3 august 2017. Peste 20 de puncte procentuale rămîne doar consolidarea. Un randament calculat din prețul de închidere ar trata aceste zile drept pierderi ale acționarilor, deși valoarea deținerii nu s-a modificat.

    Efectul dividendelor: BET și BET-TR
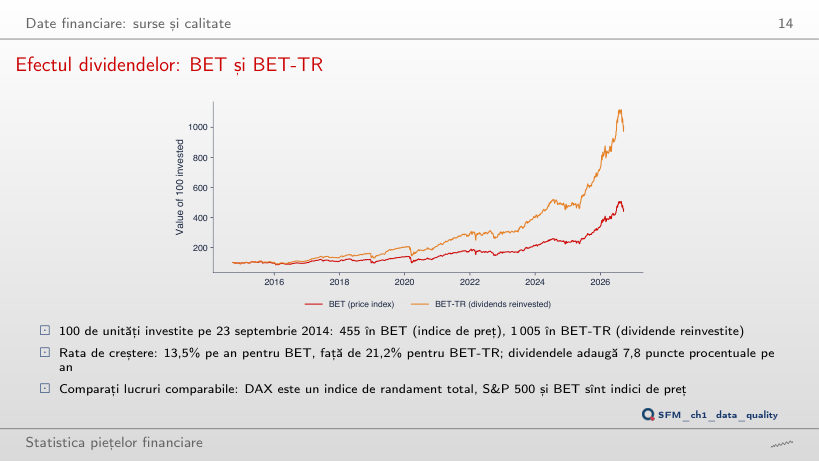
    Slide-ul 14: Efectul dividendelor: BET și BET-TR
    Slide-ul 14
      Întrebare pentru sală Butonul ▶ mută data investiției din 2014 pînă în 2025. Cu investiția făcută la începutul lui 2022, cu cîte puncte procentuale pe an crește BET-TR mai repede decît BET?
      Răspuns

      Cu 8,3 puncte procentuale: 29,9% pe an față de 21,6%. Valorile finale sînt 342 și 251, o diferență de 91 de unități, mult mai mică decît 1 005 față de 455 pentru investiția din 23 septembrie 2014. Diferența dintre ratele de creștere rămîne însă între 7,5 și 8,4 puncte procentuale pentru orice an de început: dividendele adaugă în fiecare an aproximativ același randament, iar efectul lor asupra averii se acumulează în timp.

      Erori în date: două serii EUR/RON
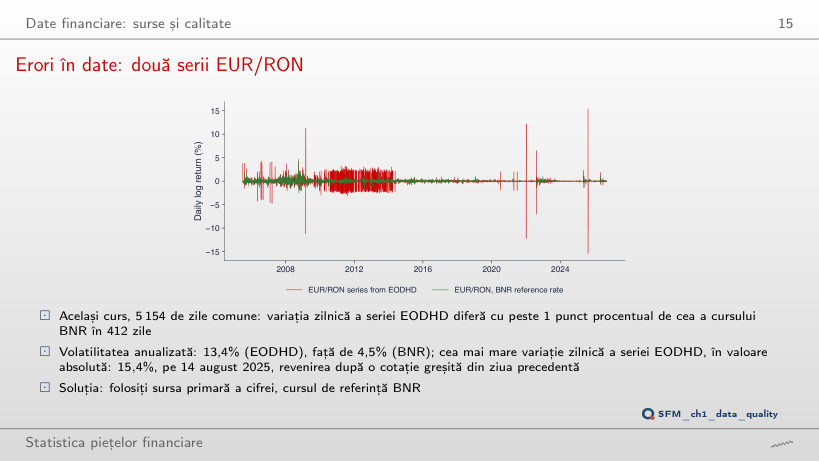
      Slide-ul 15: Erori în date: două serii EUR/RON
      Slide-ul 15
        Întrebare pentru sală Volatilitatea anualizată a seriei EODHD este 13,4%, a cursului BNR 4,5%. Cît devine volatilitatea seriei EODHD dacă eliminăm cele 412 zile în care variațiile zilnice diferă cu peste 1 punct procentual, adică 8% din zile?
        Răspuns

        Circa 4,7%, aproape de 4,3%, volatilitatea cursului BNR în aceleași zile. Volatilitatea depinde de pătratul abaterilor, deci cîteva sute de cotații greșite o triplează. Dintre cele 412 zile, 307 sînt în 2010–2013. Peste 2 puncte procentuale diferă 283 de zile, peste 5 puncte procentuale 10 zile.

        De la prețuri la randamente

        S&P 500: nivelul prețului și randamentele zilnice
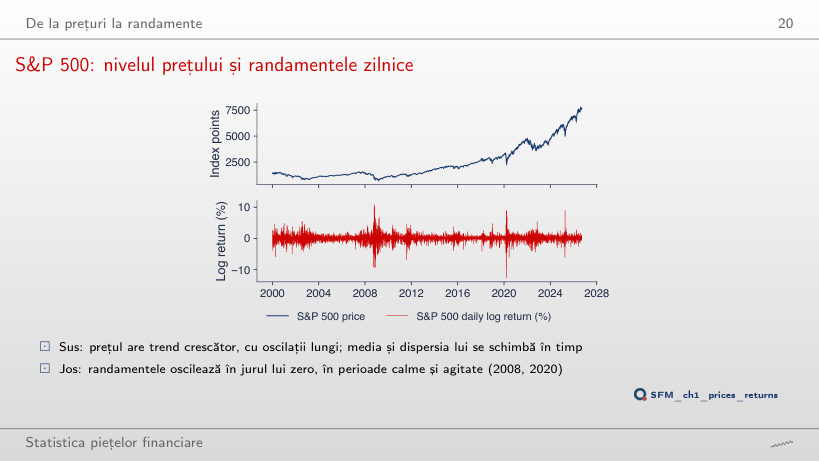
        Slide-ul 20: S&P 500: nivelul prețului și randamentele zilnice
        Slide-ul 20
          Întrebare pentru sală Butonul ▶ împarte eșantionul 2000–2026 în pînă la 6 subperioade egale. Cu 5 subperioade, ce se întîmplă cu media și abaterea standard a randamentelor zilnice de la o subperioadă la alta?
          Răspuns

          Media randamentelor rămîne aproape de zero, între −0,016% și 0,057% pe zi, în timp ce media prețului crește de la 1 145 la 5 235 de puncte. Abaterea standard a randamentelor variază însă între 0,97% și 1,53% pe zi: randamentele oscilează în jurul unui nivel stabil, dar volatilitatea lor se schimbă în timp. Testul ADF respinge rădăcina unitară pentru randamente (statistica −14,3), nu și pentru logaritmul prețului (statistica −2,08, p-value 0,56).

          Randamente simple și logaritmice

          Randamente simple și logaritmice în zilele extreme
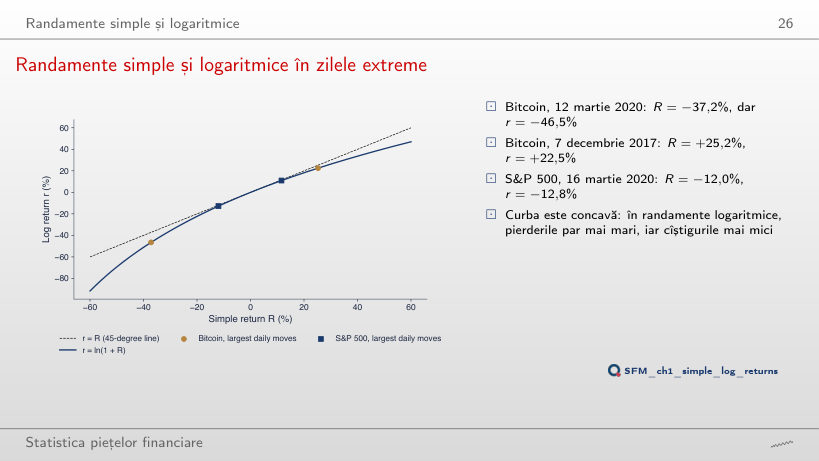
          Slide-ul 26: Randamente simple și logaritmice în zilele extreme
          Slide-ul 26

          Exemplu lucrat: randamentul simplu și randamentul logaritmic al unei perechi de prețuri reale

          \[r_t = \ln\frac{P_t}{P_{t-1}} = \ln(1+R_t) = R_t - \frac{R_t^2}{2} + \frac{R_t^3}{3} - \dots\]
              Întrebare pentru sală Bitcoin, 7 decembrie 2017: R = +25,2%, r = +22,5%, deci R − r = 2,7 puncte procentuale. Cît este diferența R − r pentru o scădere de aceeași mărime, R = −25,2%?
              Răspuns

              3,8 puncte procentuale: r = ln(0,748) = −29,0%. Funcția ln este concavă, iar diferența este mai mare pentru scăderi decît pentru creșteri de aceeași mărime. Aproximarea R²/2 = 3,2 puncte procentuale este aceeași pentru ambele semne; termenul R³/3 al seriei Taylor o corectează în sus la scăderi și în jos la creșteri. La R = −37,2% (Bitcoin, 12 martie 2020), diferența ajunge la 9,3 puncte procentuale.

              Randamente pe mai multe perioade și ale portofoliilor

              Evoluția a 100 de unități investite, 2015–2026
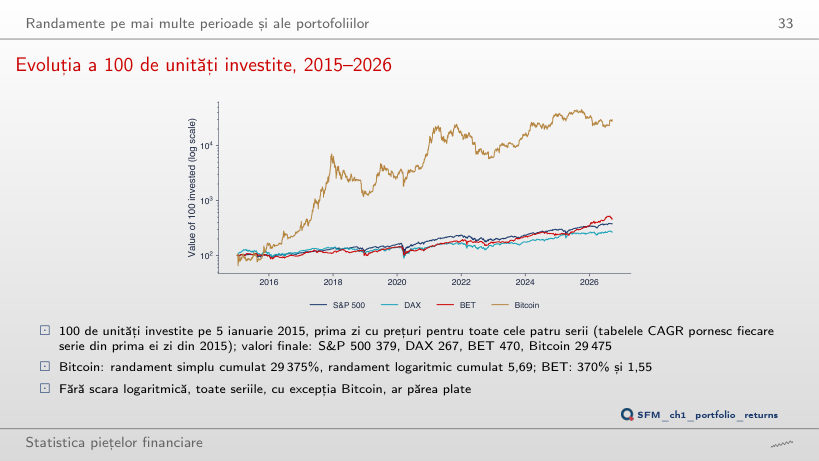
              Slide-ul 33: Evoluția a 100 de unități investite, 2015–2026
              Slide-ul 33

              Exemplu lucrat: compunerea pe mai multe perioade

              \[W_T = W_0\prod_{t=1}^{T}(1+R_t) = W_0\exp\Big(\sum_{t=1}^{T} r_t\Big), \qquad \text{CAGR} = \Big(\frac{P_T}{P_0}\Big)^{1/Y} - 1\]
                  Întrebare pentru sală Butonul ▶ mută data investiției din 2015 pînă în 2025. Cu investiția făcută la începutul lui 2022, care dintre cele patru serii are cea mai mare valoare finală?
                  Răspuns

                  BET: 251, față de Bitcoin 170, S&P 500 161 și DAX 159. Pentru investiția din 2015, Bitcoin ajunge la 29 475, iar pentru cea din 2018 la 592, tot pe primul loc. Clasamentul după randamentul cumulat depinde de data de început.

                  Date reale: un portofoliu TLV–SNP
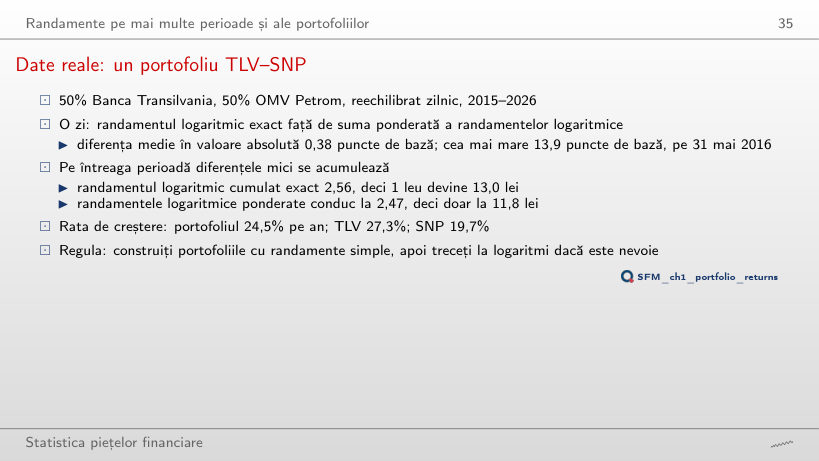
                  Slide-ul 35: Date reale: un portofoliu TLV–SNP
                  Slide-ul 35

                  Randamente cumulate și creșterea anuală, 2015–2026

                  Exemplu lucrat: randamentul portofoliului în ziua cu cea mai mare diferență

                  \[R_{p,t} = w\,R_{1,t} + (1-w)\,R_{2,t}, \qquad r_{p,t} = \ln(1+R_{p,t}) \neq w\,r_{1,t} + (1-w)\,r_{2,t}\]
                      Întrebare pentru sală Cu ponderi egale, suma ponderată a randamentelor logaritmice dă un randament logaritmic cumulat de 2,47 în loc de 2,56. Butonul ▶ mută ponderea TLV de la 10% la 90%. La ce pondere este cea mai mare diferența dintre cele două randamente cumulate?
                      Răspuns

                      La 50%: 0,093. La 25% și 75% diferența este circa 0,07, la 10% și 90% doar 0,033. Diferența zilnică este aproximativ w(1 − w)(RTLV − RSNP)²/2, cea mai mare la ponderi egale și zero pentru o singură acțiune. Cea mai mare diferență zilnică, 13,9 puncte de bază pe 31 mai 2016, acoperă trei zile de tranzacționare: SNP nu are prețuri pe 27 și 30 mai 2016, așa că ambele randamente se calculează de la 26 mai; TLV crește cu 6,6%, SNP scade cu 4,0%.

                      Anualizarea

                      Anualizarea mediei și a volatilității
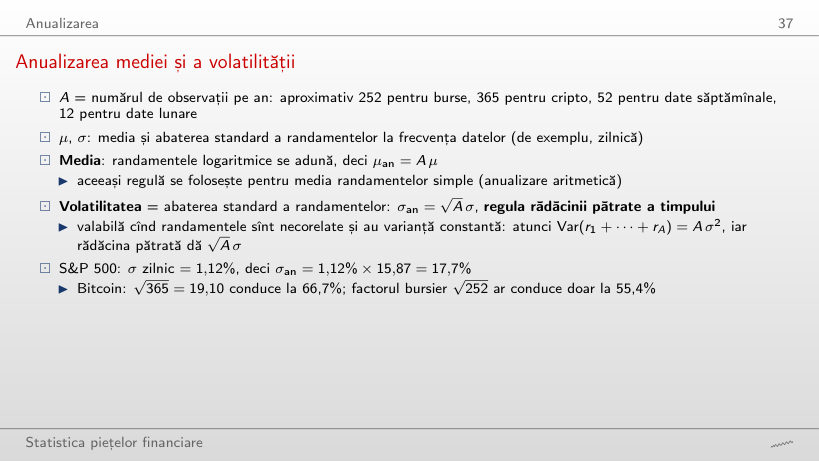
                      Slide-ul 37: Anualizarea mediei și a volatilității
                      Slide-ul 37

                      Volatilitatea anualizată (%) după frecvența randamentelor logaritmice

                      Exemplu lucrat: anualizarea mediei și a volatilității

                      \[\mu_{\text{an}} = A\,\mu, \qquad \sigma_{\text{an}} = \sqrt{A}\,\sigma, \qquad A = n/Y\]
                          Întrebare pentru sală Din randamente zilnice, volatilitatea anualizată a S&P 500 pe 2015–2026 este 17,7%. Butonul ▶ trece la randamente săptămînale și lunare. Cît dă √12 × σ calculat din randamentele lunare?
                          Răspuns

                          15,0%; din randamente săptămînale, 16,7%. Regula rădăcinii pătrate presupune randamente necorelate, cu varianța constantă, iar S&P 500 nu o respectă exact pe 2015–2026. Seria lunară are doar 140 de randamente, deci și estimarea ei are o eroare mai mare. La Bitcoin cele trei valori sînt apropiate: 66,7%, 66,7% și 66,3%.

                          Precizia estimării mediei
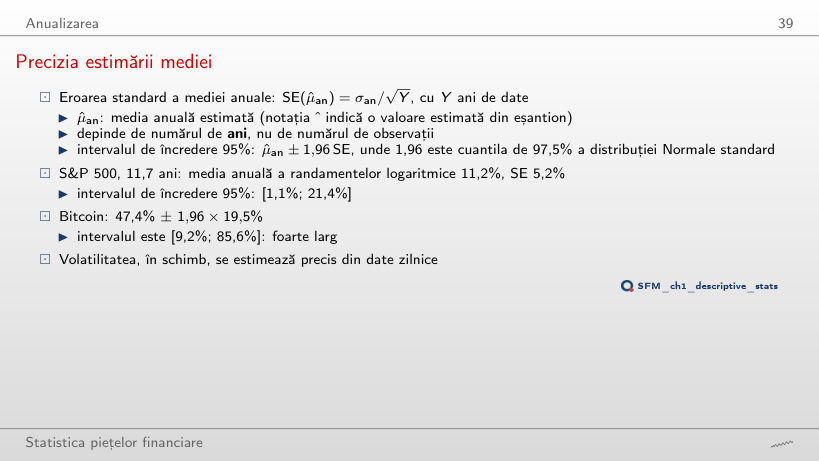
                          Slide-ul 39: Precizia estimării mediei
                          Slide-ul 39

                          Media anuală a randamentelor logaritmice zilnice și precizia ei

                          Exemplu lucrat: eroarea standard a mediei anuale

                          \[\text{SE}(\hat\mu_{\text{an}}) = \frac{\sigma_{\text{an}}}{\sqrt{Y}}, \qquad \hat\mu_{\text{an}} \pm z\,\text{SE}\]
                              Întrebare pentru sală Pe 2015–2026 (11,7 ani), intervalul de încredere 95% al mediei anuale S&P 500 este [1,1%; 21,4%]. Butonul ▶ mută începutul eșantionului. Cu începutul în 2020 (6,7 ani), conține intervalul valoarea 0?
                              Răspuns

                              Da: 12,7% ± 15,3%, adică [−2,6%; 28,1%]. Media estimată este mai mare decît pe 2015–2026, dar eroarea standard crește de la 5,2% la 7,8%, aproximativ ca 1/√Y. Cele 1 686 de randamente zilnice nu ajută: precizia mediei depinde de numărul de ani. Un interval care conține 0 nu arată că media este zero, ci doar că 6,7 ani de date nu o separă de zgomot.

                              Statisticile descriptive ale randamentelor

                              Randamente logaritmice zilnice: indici și Bitcoin, 2015–2026
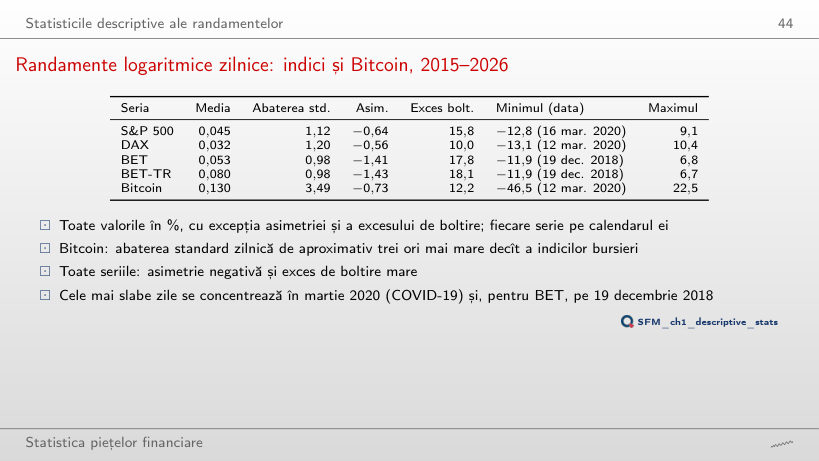
                              Slide-ul 44: Randamente logaritmice zilnice: indici și Bitcoin, 2015–2026
                              Slide-ul 44

                              Randamente logaritmice (%), fiecare serie pe propriul calendar

                                Întrebare pentru sală La randamente zilnice, excesul de boltire al S&P 500 este 15,8. Butonul ▶ trece la randamente săptămînale și lunare. Ce se întîmplă cu excesul de boltire?
                                Răspuns

                                Scade: 7,2 la randamente săptămînale și 0,7 la randamente lunare. Un randament lunar este suma a circa 21 de randamente zilnice, iar suma este mai aproape de distribuția Normală decît fiecare termen. La Bitcoin excesul de boltire scade de la 12,2 la 2,1 și 0,2. Asimetria S&P 500 rămîne negativă la toate cele trei frecvențe (−0,64, −0,89, −0,50).

                                Randamente logaritmice zilnice: cinci acțiuni BVB, 2015–2026
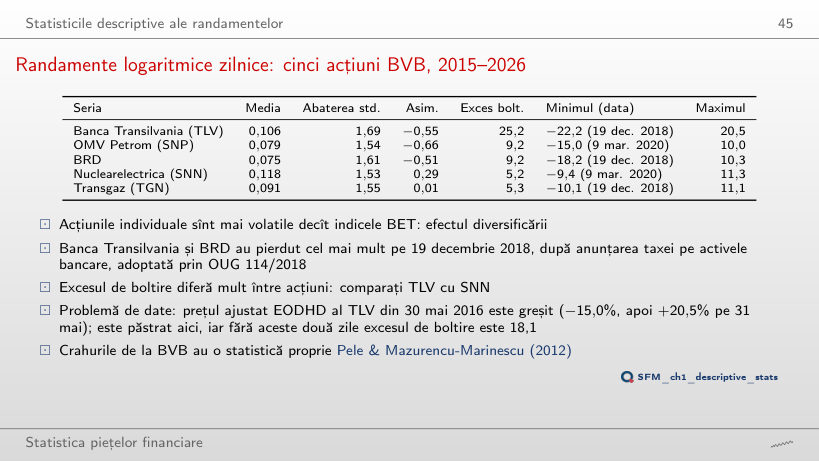
                                Slide-ul 45: Randamente logaritmice zilnice: cinci acțiuni BVB, 2015–2026
                                Slide-ul 45

                                Randamente logaritmice (%), prețuri ajustate

                                  Întrebare pentru sală Banca Transilvania are excesul de boltire 25,2, cel mai mare din tabel. Butonul ▶ elimină randamentele din 30 și 31 mai 2016. Cît devine excesul de boltire al TLV?
                                  Răspuns

                                  18,1. Prețul ajustat din 30 mai 2016 nu se potrivește cu cele din zilele vecine, așa că randamentele zilnice sînt −15,0% și +20,5%, deși pe cele două zile împreună prețul ajustat crește cu 5,5%. Cele două zile ridică excesul de boltire de la 18,1 la 25,2 și dau maximul din tabel; fără ele, cel mai mare randament zilnic al TLV este 11,2%, iar asimetria devine −1,08. TLV rămîne acțiunea cu cea mai mare boltire. Două zile din 2 677 schimbă momentul de ordinul patru, care depinde de puterea a patra a abaterilor.

                                  Histogramele față de distribuția Normală
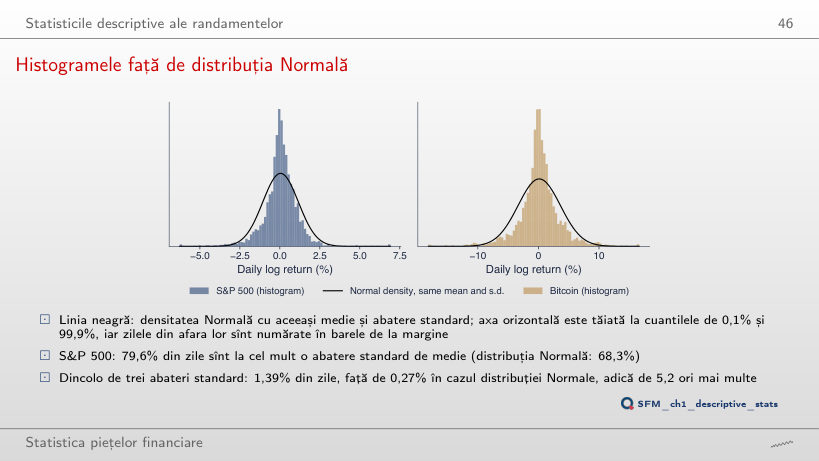
                                  Slide-ul 46: Histogramele față de distribuția Normală
                                  Slide-ul 46
                                    Întrebare pentru sală Dincolo de 3 abateri standard, S&P 500 are de 5,2 ori mai multe zile decît distribuția Normală. Butonul ▶ ridică pragul. De cîte ori mai multe zile are S&P 500 dincolo de 4 abateri standard?
                                    Răspuns

                                    De circa 113 ori: 21 de zile din 2 943 (0,71%), față de 0,0063% pentru distribuția Normală. Raportul crește cu pragul, deoarece coada distribuției Normale scade foarte repede; la Bitcoin raportul este 103 (28 de zile). Frecvența zilelor extreme nu rezultă din abaterea standard prin distribuția Normală.

                                    Volatilitatea variabilă în timp
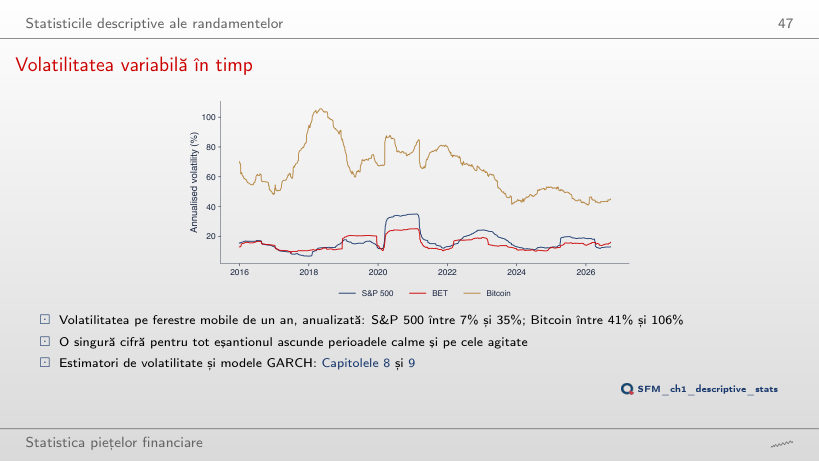
                                    Slide-ul 47: Volatilitatea variabilă în timp
                                    Slide-ul 47
                                      Întrebare pentru sală Cu o fereastră de 250 de zile, volatilitatea anualizată a S&P 500 ajunge cel mult la 35,0%. Butonul ▶ schimbă fereastra. Cît este maximul cu o fereastră de 21 de zile (o lună)?
                                      Răspuns

                                      97,5%, în fereastra care se termină pe 6 aprilie 2020. O fereastră scurtă urmărește rapid o perioadă agitată, cum a fost martie 2020; o fereastră de un an o diluează cu lunile calme dinainte și de după. Minimul scade și el, de la 6,7% la 3,5%. O fereastră scurtă reacționează repede, dar estimarea ei are o eroare mai mare.

                                      Indicatori de performanță

                                      Raportul Sharpe cu intervale de încredere 95%, 2015–2026
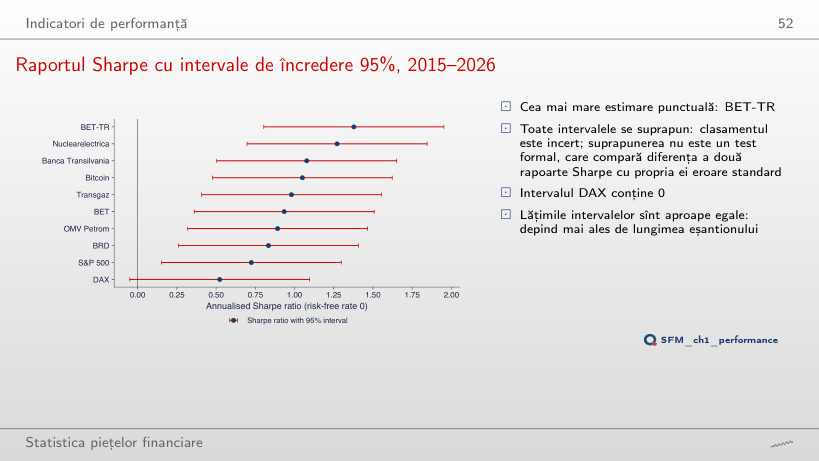
                                      Slide-ul 52: Raportul Sharpe cu intervale de încredere 95%, 2015–2026
                                      Slide-ul 52
                                        Întrebare pentru sală Pe 2015–2026 (11,7 ani), intervalul de încredere 95% este raportul Sharpe ± 0,57. Butonul ▶ mută începutul eșantionului spre 2024. Cu începutul în 2023 (3,7 ani), cît devine jumătatea intervalului?
                                        Răspuns

                                        Circa ± 1,02, aproximativ 1,96/√3,7. Eroarea standard a raportului Sharpe anual scade ca 1/√Y, cu Y numărul de ani, oricîte observații zilnice ar conține eșantionul. Cu începutul în 2023, intervalul Nuclearelectrica conține 0, iar intervalul DAX nu mai conține 0.

                                        Drawdown-uri pe întreaga istorie
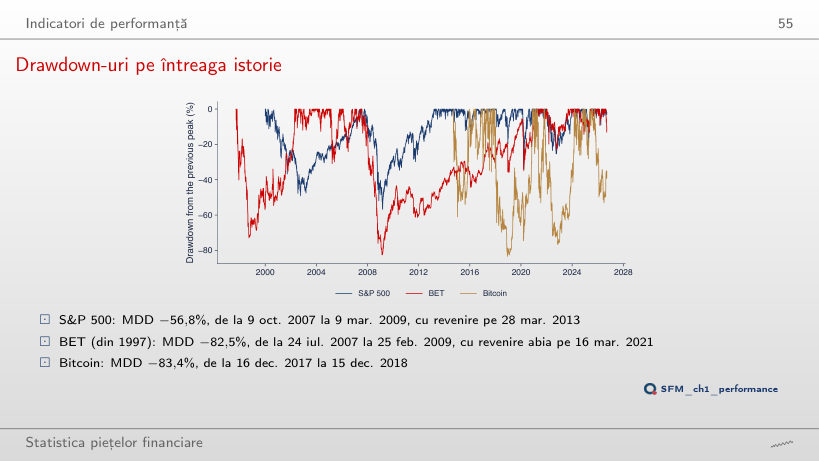
                                        Slide-ul 55: Drawdown-uri pe întreaga istorie
                                        Slide-ul 55

                                        Exemplu lucrat: drawdown-ul maxim al unei traiectorii reale de prețuri

                                        \[\text{DD}_t = \frac{P_t}{\max_{s \le t} P_s} - 1, \qquad \text{MDD} = \min_t \text{DD}_t, \qquad g = \frac{x}{1-x},\ x = |\text{MDD}|\]
                                            Întrebare pentru sală Peste 20% sub vîrf se află 27% din zilele S&P 500, 56% din zilele BET și 66% din zilele Bitcoin. Butonul ▶ ridică pragul. Ce pondere din zile a petrecut BET, din 1997, la peste 50% sub vîrful anterior?
                                            Răspuns

                                            18%, aproape o zi din cinci; S&P 500 doar 0,3%, Bitcoin 31,6%. O scădere de 50% cere un cîștig de 100% pentru revenire. Adîncimea drawdown-ului maxim (−82,5% la BET) nu spune cît durează scăderea; ponderea zilelor sub prag arată durata.

                                            Volatility drag pe date reale
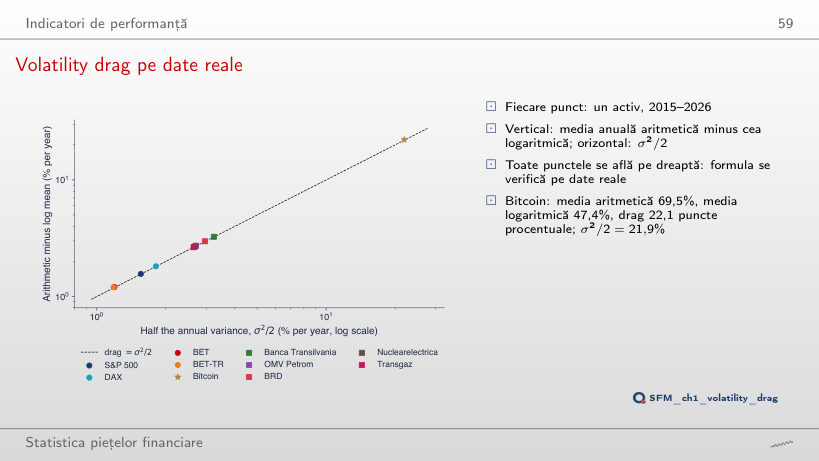
                                            Slide-ul 59: Volatility drag pe date reale
                                            Slide-ul 59

                                            Exemplu lucrat: media aritmetică minus media logaritmică, 2015–2026

                                            \[\mu_{\text{log}} \approx \mu_{\text{arith}} - \frac{\sigma^2}{2}, \qquad \text{CAGR} = e^{\mu_{\text{log}}} - 1\]
                                                Întrebare pentru sală Media aritmetică 10% pe an, σ = 30%: volatility drag este 4,5%, iar 1 leu devine 1,73 lei după 10 ani. Butonul ▶ crește σ. Cu σ = 60%, crește averea după 10 ani?
                                                Răspuns

                                                Nu. Drag-ul este σ²/2 = 18%, de patru ori mai mare, iar rata de creștere este 10% − 18% = −8% pe an: după 10 ani 1 leu devine 0,45 lei. O medie aritmetică pozitivă nu garantează creșterea averii. Pe date reale, drag-ul Bitcoin este 22,1 puncte procentuale, aproape de σ²/2 = 21,9%.

                                                Indicatori de performanță: indici și Bitcoin, 2015–2026
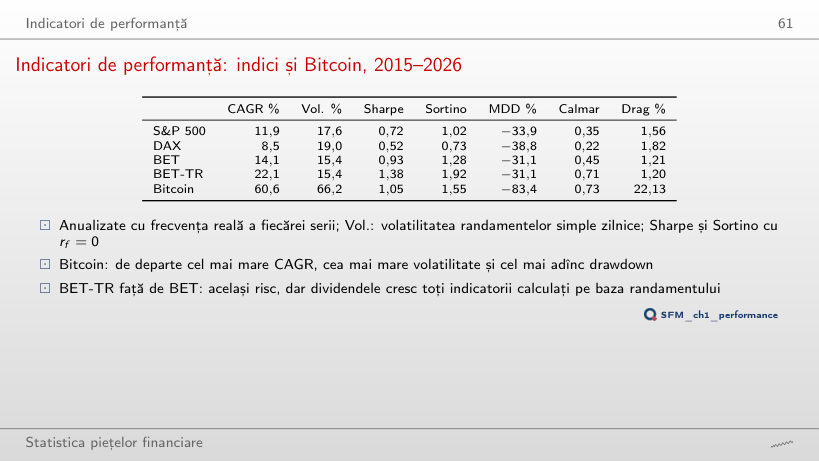
                                                Slide-ul 61: Indicatori de performanță: indici și Bitcoin, 2015–2026
                                                Slide-ul 61

                                                Indicatori de performanță; Sharpe cu eroarea standard în paranteză

                                                Exemplu lucrat: raportul Sharpe și eroarea lui standard

                                                \[\text{SR} = \frac{\mu - r_f}{\sigma}\sqrt{A}, \qquad \text{SE}(\widehat{\text{SR}}) \approx \sqrt{\frac{1 + \text{SR}_d^2/2}{n}}\,\sqrt{A}\]
                                                    Întrebare pentru sală Cu rf = 0, raportul Sharpe al S&P 500 este 0,72. Butonul ▶ ridică rata fără risc pînă la 5% pe an. Cît devine raportul Sharpe al S&P 500 la rf = 5%?
                                                    Răspuns

                                                    0,44: scade cu rf/σ = 5%/17,6% = 0,28. La Bitcoin scade doar de la 1,05 la 0,97, pentru că σ = 66,2%, iar DAX coboară la 0,26. Eroarea standard rămîne circa 0,29, iar raportul Sortino al S&P 500 scade de la 1,02 la 0,62. Clasamentul după raportul Sharpe depinde de rata fără risc folosită.

                                                    Indicatori de performanță: acțiuni BVB, 2015–2026
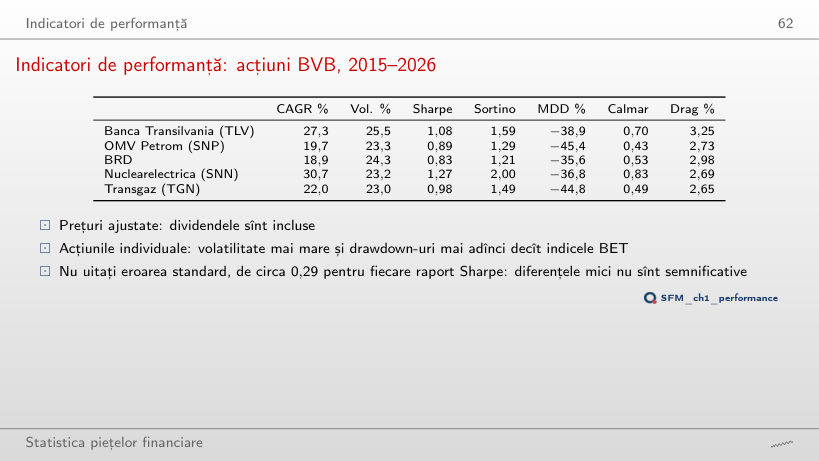
                                                    Slide-ul 62: Indicatori de performanță: acțiuni BVB, 2015–2026
                                                    Slide-ul 62

                                                    Indicatori de performanță; Sharpe cu eroarea standard în paranteză

                                                    Durata episodului de drawdown maxim, toate cele zece serii

                                                    Exemplu lucrat: drawdown-ul maxim și raportul Calmar

                                                    \[\text{Calmar} = \frac{\text{CAGR}}{|\text{MDD}|}, \qquad \text{CAGR} = \Big(\frac{P_T}{P_0}\Big)^{1/Y} - 1\]
                                                        Întrebare pentru sală Pe 2015–2026, Nuclearelectrica are cel mai mare raport Calmar dintre acțiunile BVB (0,83). Butonul ▶ mută începutul eșantionului. Cu începutul în 2022, care acțiune BVB are cel mai mare raport Calmar?
                                                        Răspuns

                                                        OMV Petrom (SNP), 1,96: CAGR 38,0% și MDD de doar −19,3%. Transgaz are cel mai mare CAGR (47,6%), dar MDD −34,5% îi dă un raport Calmar de 1,38. Nuclearelectrica coboară la 0,40. Numitorul este un singur episod, deci raportul Calmar se schimbă mult cu perioada.

                                                        Risc și randament, 2015–2026
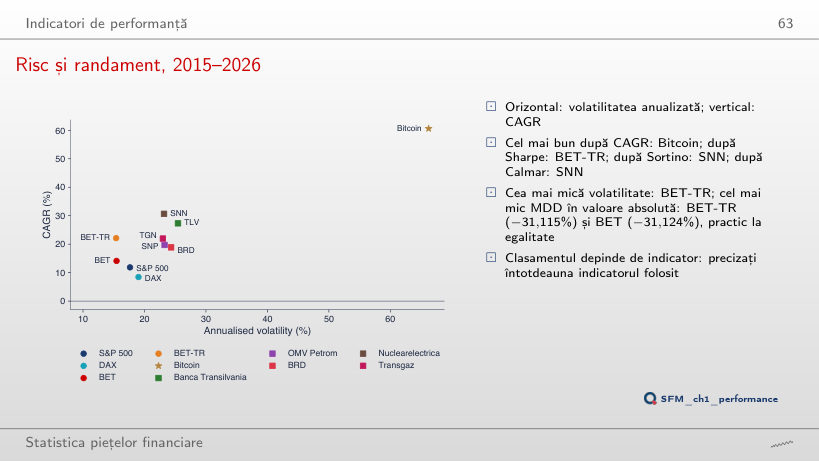
                                                        Slide-ul 63: Risc și randament, 2015–2026
                                                        Slide-ul 63
                                                          Întrebare pentru sală Pe 2015–2026, Bitcoin are cel mai mare CAGR. Butonul ▶ mută începutul eșantionului. Cu începutul în 2018, care activ are cel mai mare CAGR?
                                                          Răspuns

                                                          Nuclearelectrica (SNN), cu 40,7% pe an; tot SNN are în acest eșantion cel mai mare raport Sharpe, Sortino și Calmar. CAGR-ul Bitcoin scade de la 60,6% la 22,7%, deoarece eșantionul începe la două săptămîni după vîrful din 16 decembrie 2017. Clasamentul depinde de indicator și de perioadă.

                                                          Prețuri zilnice EODHD pînă la 18 septembrie 2026: indicii și Bitcoin la închidere, acțiunile BVB ajustate pentru dividende și operațiuni corporative; cursul de referință EUR/RON al BNR. Perioada de comparație: din 2015; S&P 500 din 2000, BET din 1997 și Bitcoin din 2014 pe istoria completă. Randamentele săptămînale și lunare (ultimul preț din fiecare săptămînă sau lună), o rată fără risc diferită de 0 și varianta TLV fără zilele de 30 și 31 mai 2016 sînt calcule suplimentare pe aceleași prețuri.