

Statistica piețelor financiare

Capitolul 2 · Distribuții clasice și fapte stilizate

În stînga este slide-ul din curs, în dreapta aceeași figură, calculată în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas.

Distribuția Normală · Distribuția lognormală · Teorema limită centrală · Momentele și forma unei distribuții · Testarea normalității: Jarque–Bera și QQ plots · Distribuția Student-t · Faptele stilizate ale randamentelor

Distribuția Normală

Regula 68–95–99,7
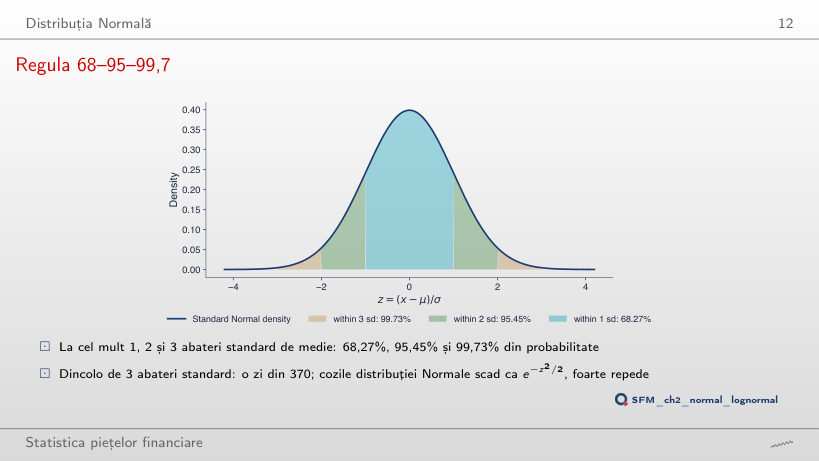
Slide-ul 12: Regula 68–95–99,7
Slide-ul 12
    Întrebare pentru sală După distribuția Normală, o zi dincolo de 3 abateri standard apare o dată la 370 de zile. Butonul ▶ mută pragul pînă la 6. De cîte ori mai rară este o zi dincolo de 4 abateri standard?
    Răspuns

    De circa 43 de ori. P(|Z| > 4) = 0,0063%, adică o zi din 15 787, aproximativ 63 de ani de tranzacționare cu 252 de zile pe an; P(|Z| > 3) = 0,27%, o zi din 370. Raportul densităților în 3 și 4, φ(3)/φ(4) = 33, nu este raportul probabilităților din coadă. La 6 abateri standard, distribuția Normală dă o zi din 507 milioane.

    Frecvența variațiilor mari în cazul distribuției Normale
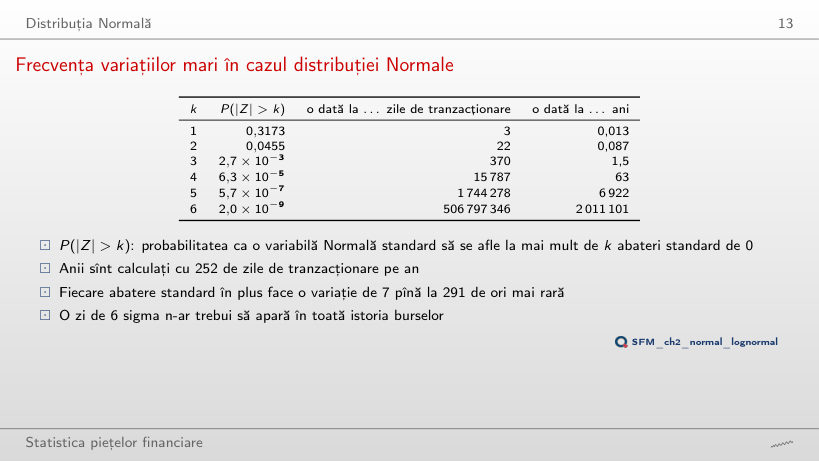
    Slide-ul 13: Frecvența variațiilor mari în cazul distribuției Normale
    Slide-ul 13

    Distribuția Normală: P(|Z| > k) și cît de des apare o astfel de zi; zilele observate ale seriei alese

    Ponderea zilelor aflate la cel mult k abateri standard de medie (regula 68–95–99,7)

      Întrebare pentru sală După distribuția Normală, 68,27% din zile se află la cel mult o abatere standard de medie. Ce pondere din zilele S&P 500, 2010–2026, se află la cel mult o abatere standard de medie?
      Răspuns

      79,1%, mai mult decît după distribuția Normală. Cîteva zile extreme măresc abaterea standard, iar majoritatea zilelor sînt mici în raport cu ea: centrul distribuției este mai înalt. La cel mult două abateri standard ponderea este 95,3%, aproape de 95,45%; dincolo de trei abateri standard sînt 62 de zile în loc de 11,3. Pentru cele opt serii, ponderea la cel mult o abatere standard este între 75,7% (BRD) și 81,4% (BET).

      Exemplu lucrat: pierderile mari ale S&P 500
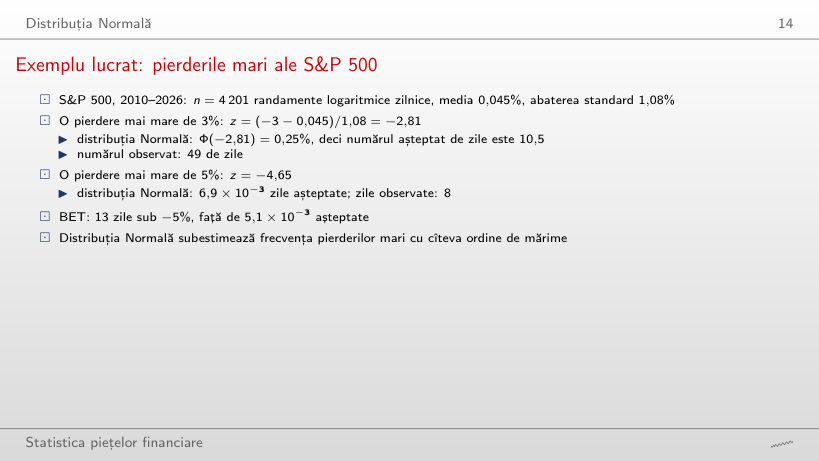
      Slide-ul 14: Exemplu lucrat: pierderile mari ale S&P 500
      Slide-ul 14

      Zile cu randamentul logaritmic sub −x%: observate și așteptate după distribuția Normală

      Exemplu lucrat: pierderi mai mari decît x%

      \[z = \frac{-x - \bar r}{s}, \qquad P(r_t < -x) = \Phi(z), \qquad E = n\,\Phi(z)\]
          Întrebare pentru sală S&P 500 are 49 de zile sub −3%, față de 10,5 așteptate după distribuția Normală cu aceeași medie și aceeași abatere standard. La Bitcoin, cu același prag de −3%, sînt mai multe sau mai puține astfel de zile decît așteaptă distribuția Normală a seriei?
          Răspuns

          Mai puține: 512 zile, față de 813 așteptate. Abaterea standard a Bitcoin este 3,49%, deci −3% se află la numai 0,89 abateri standard sub medie, între centru și coadă, unde randamentele cu cozi groase au mai puține zile decît distribuția Normală. Cozile groase apar la praguri de mai multe abateri standard: sub −10% (2,90 abateri standard), Bitcoin are 56 de zile, față de 8,1 așteptate. Un prag exprimat în % compară seriile numai dacă volatilitățile lor sînt apropiate.

          Distribuția lognormală

          Densități lognormale (SFElognormal)
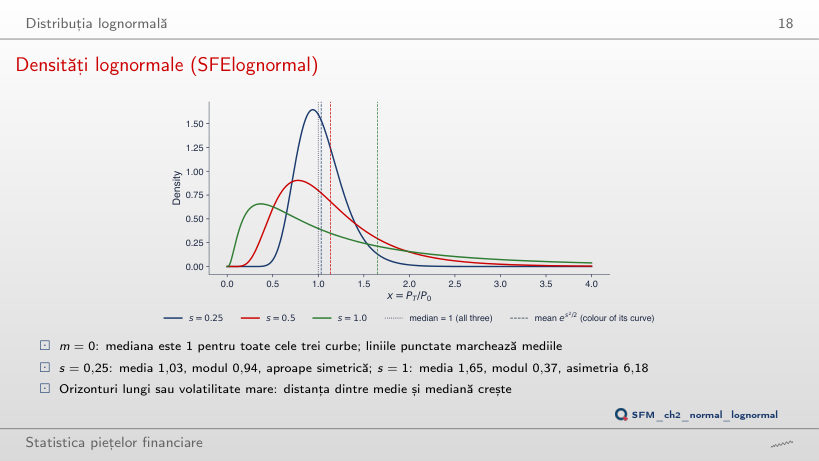
          Slide-ul 18: Densități lognormale (SFElognormal)
          Slide-ul 18
            Întrebare pentru sală Butonul ▶ crește s de la 0,1 la 1,5. Ce se întîmplă cu modul, mediana și media distribuției lognormale LN(0, s²)?
            Răspuns

            Mediana rămîne 1, deoarece em nu depinde de s. Media es²/2 crește pînă la 3,08, iar modul e−s² scade pînă la 0,105. La s = 1, media este 1,65, modul 0,37 și asimetria 6,18. Distanța dintre medie și mediană crește cu volatilitatea și cu orizontul, prin s = σ√T.

            Exemplu lucrat: 100 de lei în BET
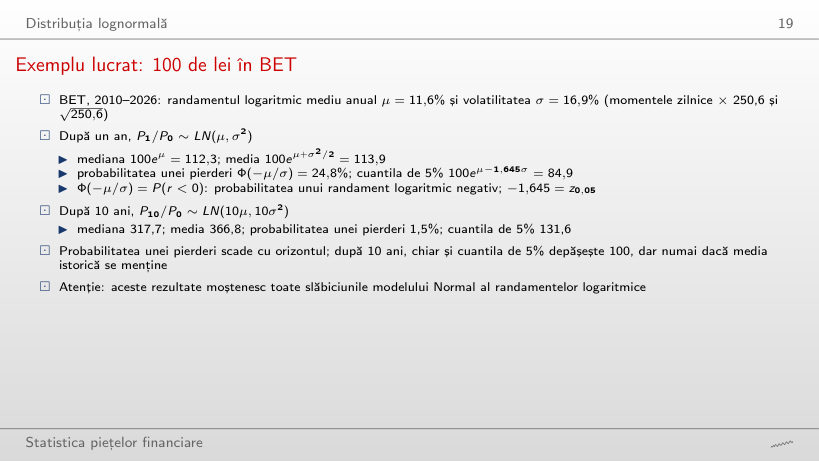
            Slide-ul 19: Exemplu lucrat: 100 de lei în BET
            Slide-ul 19

            Valoarea a 100 de lei investiți, PT/P0 ~ LN(Tμ, Tσ²)

            Exemplu lucrat: valoarea a 100 de lei după T ani

            \[\begin{gathered}\frac{P_T}{P_0} \sim LN\big(T\mu,\ T\sigma^2\big):\quad \text{mediana} = 100\,e^{T\mu}, \quad \text{media} = 100\,e^{T\mu + T\sigma^2/2},\\ P(P_T < P_0) = \Phi\Big(-\frac{\mu\sqrt{T}}{\sigma}\Big), \qquad q_\alpha = 100\,e^{T\mu + z_\alpha\,\sigma\sqrt{T}}\end{gathered}\]
                Întrebare pentru sală Pentru 100 de lei investiți în BET, probabilitatea unei pierderi este 24,8% după un an și 1,5% după zece ani. Butonul ▶ crește orizontul pînă la 20 de ani. Care este probabilitatea unei pierderi după 20 de ani?
                Răspuns

                0,11%: Φ(−μ√T/σ) = Φ(−0,682 × √20) = Φ(−3,05). Media randamentului logaritmic crește cu T, iar abaterea lui standard cu √T, deci raportul μ√T/σ crește cu √T. Mediana devine 1 009,6, iar media 1 345,6: distanța dintre ele crește cu orizontul. Calculul presupune că media randamentului logaritmic din 2010–2026, 11,6% pe an, se menține și că randamentele logaritmice sînt Normale și independente; pentru S&P 500, același calcul dă 0,15%, pentru Bitcoin 0,19%.

                Teorema limită centrală

                Ilustrarea CLT (SFEclt)
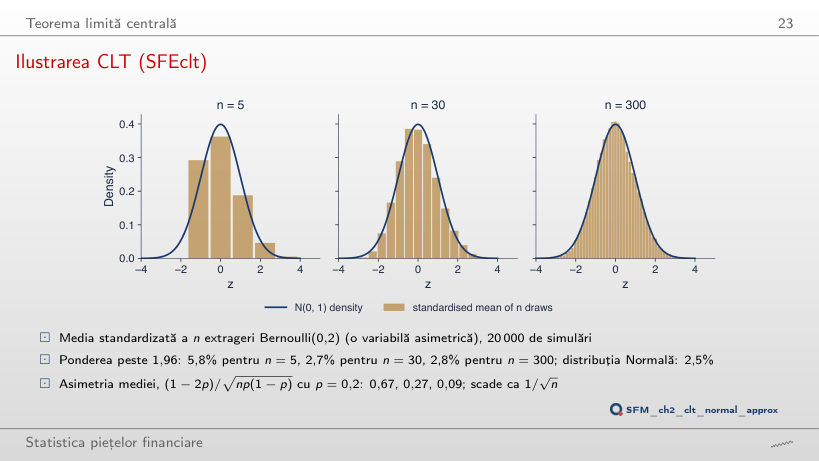
                Slide-ul 23: Ilustrarea CLT (SFEclt)
                Slide-ul 23

                Exemplu lucrat: distribuția binomială exactă a mediei

                \[\begin{gathered}Z_n = \frac{\bar X_n - p}{\sqrt{p(1-p)/n}} = \frac{S_n - np}{\sqrt{np(1-p)}}, \qquad S_n \sim \text{Bin}(n, p),\\ P(Z_n > 1{,}96) = \sum_{j > np + 1{,}96\sqrt{np(1-p)}} \binom{n}{j} p^j (1-p)^{n-j}\end{gathered}\]
                    Întrebare pentru sală Pe slide p = 0,2, iar asimetria mediei standardizate este 0,27 pentru n = 30. Butonul ▶ scade p de la 0,5 la 0,02. Cu p = 0,02, este asimetria pentru n = 300 mai mică decît 0,27?
                    Răspuns

                    Nu. Asimetria mediei este (1 − 2p)/√(np(1 − p)) = 0,96/√5,88 = 0,40 pentru n = 300 și p = 0,02, mai mare decît 0,27 pentru n = 30 și p = 0,2. Asimetria scade ca 1/√n, dar pornește de la un nivel care depinde de p: cu cît p este mai departe de 0,5, cu atît trebuie mai multe extrageri. Pagina calculează distribuția exactă a mediei; ponderea peste 1,96 pentru p = 0,2 este 5,8%, 2,6% și 2,8% (n = 5, 30, 300), iar în cele 20 000 de simulări ale slide-ului 5,8%, 2,7% și 2,8%.

                    Aproximarea Normală a distribuției binomiale (SFENormalApprox)
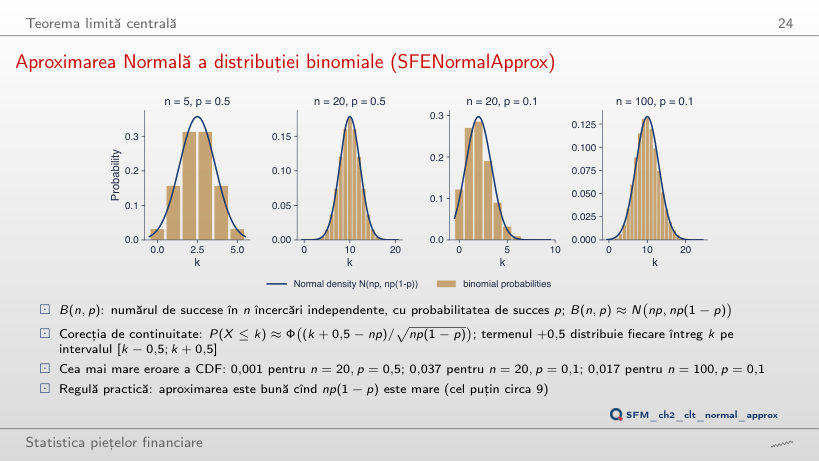
                    Slide-ul 24: Aproximarea Normală a distribuției binomiale (SFENormalApprox)
                    Slide-ul 24
                      Întrebare pentru sală Cu p = 0,1, butonul ▶ crește n de la 5 la 200. Regula practică cere np(1 − p) de cel puțin circa 9, adică n = 100. Ajunge eroarea maximă a CDF sub 0,01 pînă la n = 200?
                      Răspuns

                      Nu. Cu corecția de continuitate, eroarea maximă a CDF este 0,037 la n = 20, 0,017 la n = 100 și 0,012 la n = 200. Regula np(1 − p) ≥ 9 indică de unde aproximarea devine utilizabilă, nu o precizie garantată; eroarea scade lent, aproximativ ca 1/√n, cu mici oscilații de la un n la altul. Fără corecția de continuitate, eroarea la n = 20 este 0,177.

                      Momentele și forma unei distribuții

                      Asimetria și boltirea: ilustrare grafică
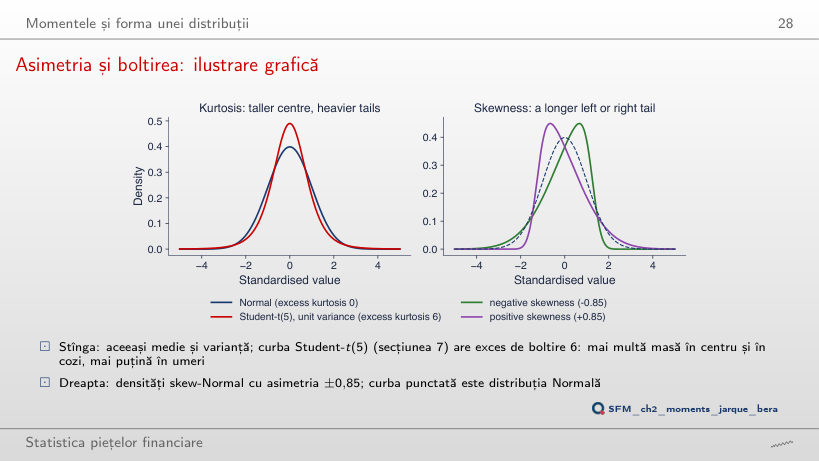
                      Slide-ul 28: Asimetria și boltirea: ilustrare grafică
                      Slide-ul 28
                        Întrebare pentru sală Pe slide, parametrul de formă α = 5 dă o densitate skew-Normal cu asimetria 0,85. Butonul ▶ crește α de la 0 la 20 (și coboară ν de la 40 la 4,5 în panoul din stînga). Ce asimetrie are densitatea la α = 20?
                        Răspuns

                        0,99. Asimetria familiei skew-Normal crește cu α, dar are o limită de circa 0,995: la α = 10 este 0,96, la α = 20 este 0,99. O asimetrie mai mare nu se poate obține cu această familie. Excesul de boltire al distribuției Student-t cu varianța 1 este 6/(ν − 4): 6 pentru ν = 5, 1 pentru ν = 10.

                        Randamente logaritmice zilnice: momente, 2010–2026
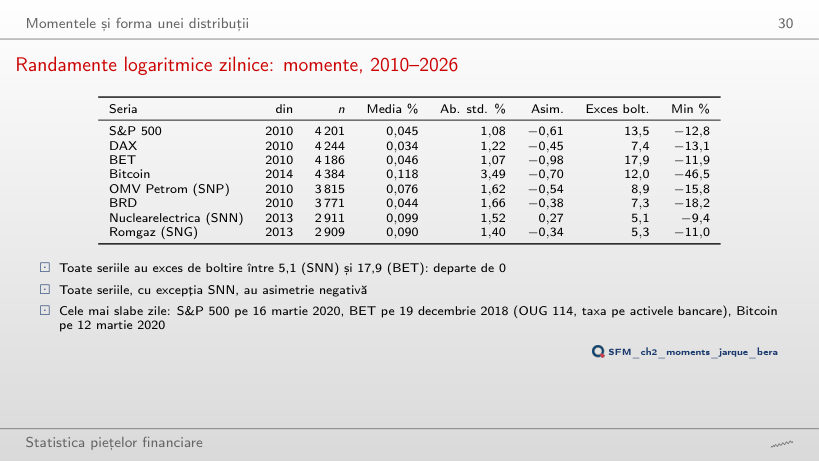
                        Slide-ul 30: Randamente logaritmice zilnice: momente, 2010–2026
                        Slide-ul 30

                        Randamente logaritmice zilnice (%): momente

                        Exemplu lucrat: asimetria și excesul de boltire din randamentele reale

                        \[m_k = \frac1n\sum_{t=1}^{n}(r_t-\bar r)^k, \qquad S = \frac{m_3}{m_2^{3/2}}, \qquad K = \frac{m_4}{m_2^2} - 3, \qquad \text{SE}(S) = \sqrt{6/n},\ \ \text{SE}(K) = \sqrt{24/n}\]
                            Întrebare pentru sală Fără perioada 20 februarie–30 aprilie 2020, excesul de boltire al S&P 500 scade de la 13,5 la 5,4. Ce se întîmplă cu excesul de boltire al BET?
                            Răspuns

                            Rămîne 18,0 (17,9 pe tot eșantionul). Cea mai slabă zi a BET, −11,9% pe 19 decembrie 2018 (OUG 114, taxa pe activele bancare), se află în afara acestei perioade. Boltirea de selecție depinde de cele cîteva zile extreme ale fiecărei serii, iar acestea diferă de la o piață la alta. Fără această perioadă, Bitcoin scade de la 12,0 la 5,4, iar DAX de la 7,4 la 3,1.

                            Randamentele DAX față de densitatea Normală (SFEDaxReturnDistribution)
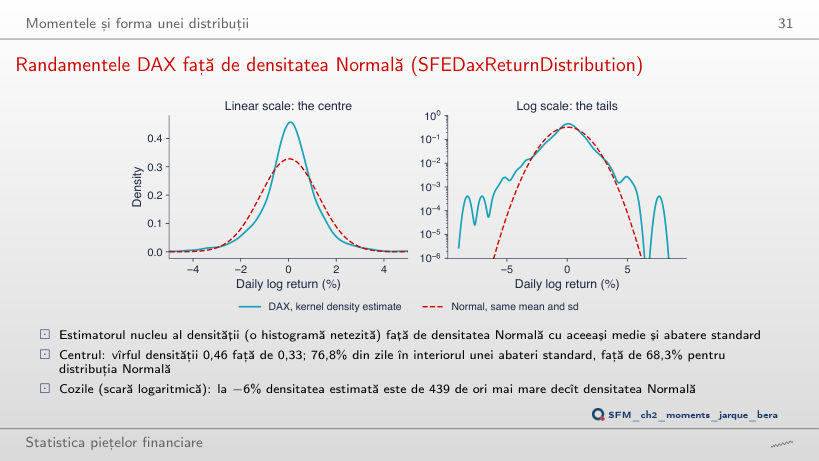
                            Slide-ul 31: Randamentele DAX față de densitatea Normală (SFEDaxReturnDistribution)
                            Slide-ul 31
                              Întrebare pentru sală La −6%, densitatea estimată a randamentelor DAX este de 439 de ori mai mare decît densitatea Normală, cu lățimea de bandă dată de regula Scott. Ce se întîmplă cu acest raport dacă lățimea de bandă se înjumătățește?
                              Răspuns

                              Crește la circa 580; la un sfert din lățimea Scott ajunge la 1 100, iar la dublu este 522. În coadă sînt puține observații, iar estimarea densității acolo depinde de lățimea de bandă. Pentru orice lățime încercată, raportul rămîne de ordinul sutelor: concluzia că DAX are cozi mult mai groase decît distribuția Normală nu depinde de această alegere. Vîrful densității estimate scade de la 0,47 la 0,34 cînd lățimea crește de la 0,5 la 3 ori regula Scott.

                              Testarea normalității: Jarque–Bera și QQ plots

                              Exemplu lucrat: Jarque–Bera pentru S&P 500
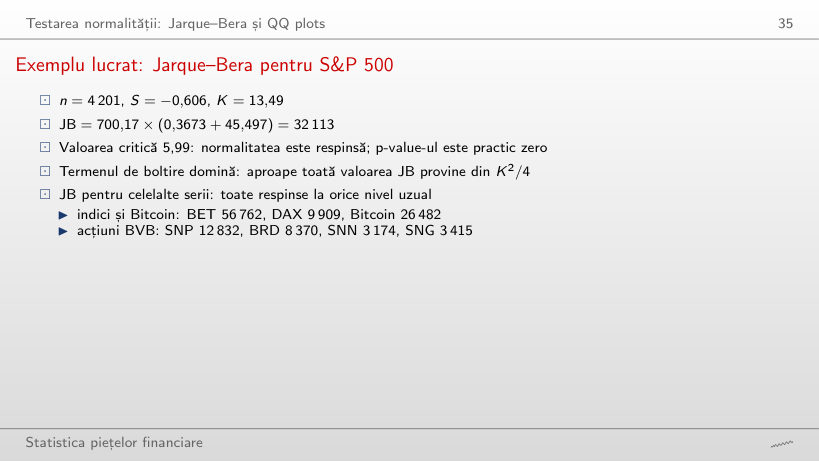
                              Slide-ul 35: Exemplu lucrat: Jarque–Bera pentru S&P 500
                              Slide-ul 35

                              Testul Jarque–Bera, randamente logaritmice zilnice

                              Exemplu lucrat: statistica Jarque–Bera pas cu pas

                              \[\text{JB} = \frac{n}{6}\Big(S^2 + \frac{K^2}{4}\Big) \;\overset{H_0}{\sim}\; \chi^2(2), \qquad p = P\big(\chi^2(2) > \text{JB}\big) = e^{-\text{JB}/2}\]
                                  Întrebare pentru sală Butonul ▶ mută începutul eșantionului pînă în 2024, cînd fiecare serie are doar între 600 și 1 000 de zile. Mai respinge testul Jarque–Bera normalitatea la 5% pentru toate cele opt serii?
                                  Răspuns

                                  Da. Din 2024, cea mai mică valoare JB este 33, la SNP (n = 632, S = −0,03, K = 1,1), peste valoarea critică 5,99; S&P 500 are încă 6 318, cu K = 14,9, din zilele din aprilie 2025. Cu cîteva sute de observații, un exces de boltire de circa 1 dă deja o valoare JB mult peste 5,99. Pe 2010–2026, JB este între 3 174 (SNN) și 56 762 (BET).

                                  QQ plots față de distribuția Normală
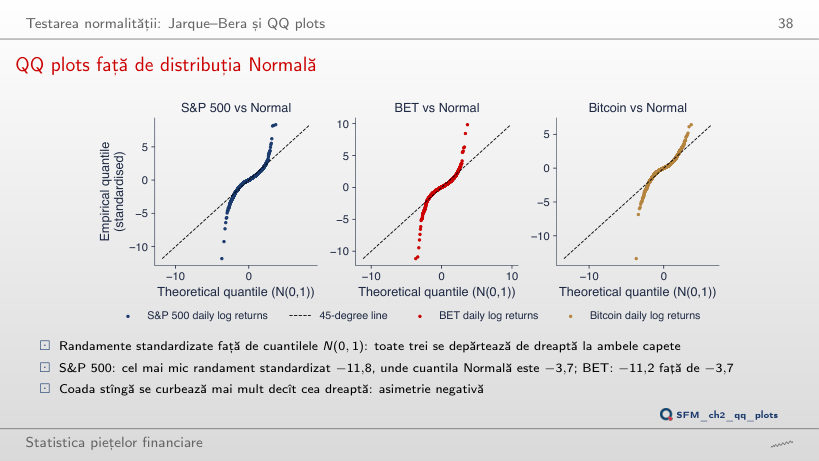
                                  Slide-ul 38: QQ plots față de distribuția Normală
                                  Slide-ul 38
                                    Întrebare pentru sală Butonul ▶ mută începutul eșantionului de la 2010 la 2024. Dacă eșantionul începe în 2021, după martie 2020, mai depășește cel mai mic randament standardizat al S&P 500 cuantila Normală corespunzătoare?
                                    Răspuns

                                    Da. De la începutul lui 2021, cel mai mic randament al S&P 500 este −6,2%, pe 4 aprilie 2025: −6,0 abateri standard, față de cuantila Normală −3,4. Pe tot eșantionul, ziua de 16 martie 2020 dă −11,8 față de −3,7. Martie 2020 mărește abaterea, dar nu o produce: și BET (−6,1) și Bitcoin (−5,8) rămîn departe de dreaptă după 2021.

                                    Distribuția Student-t

                                    Densități Student-t cu varianța 1
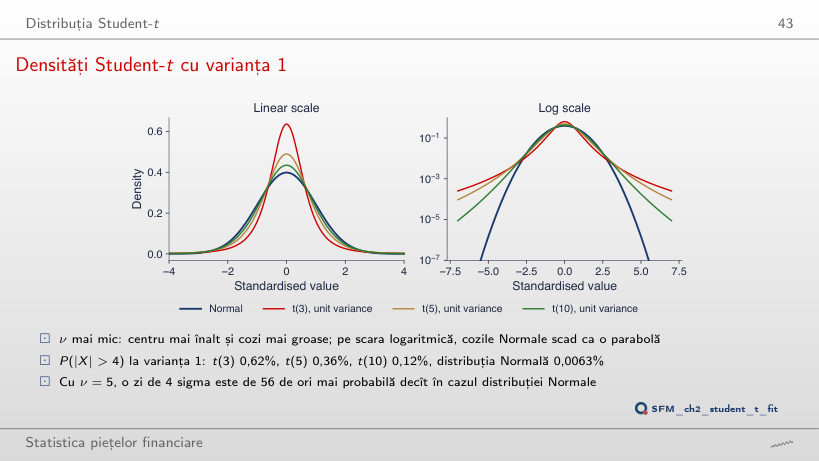
                                    Slide-ul 43: Densități Student-t cu varianța 1
                                    Slide-ul 43
                                      Întrebare pentru sală Cu ν = 5 și varianța 1, o zi dincolo de 4 abateri standard este de 56 de ori mai probabilă decît în cazul distribuției Normale. Butonul ▶ crește pragul pînă la 6. Ce se întîmplă cu acest raport?
                                      Răspuns

                                      Crește: 2 316 la 5 abateri standard și circa 290 000 la 6. Coada distribuției Student-t scade ca o putere, |x|−ν, iar coada Normală ca e−x²/2, deci raportul crește fără limită. La 6 abateri standard, P(|X| > 6) este 0,057% pentru t(5) și 0,0000002% pentru distribuția Normală.

                                      Distribuția Student-t estimată: gradele de libertate, 2010–2026
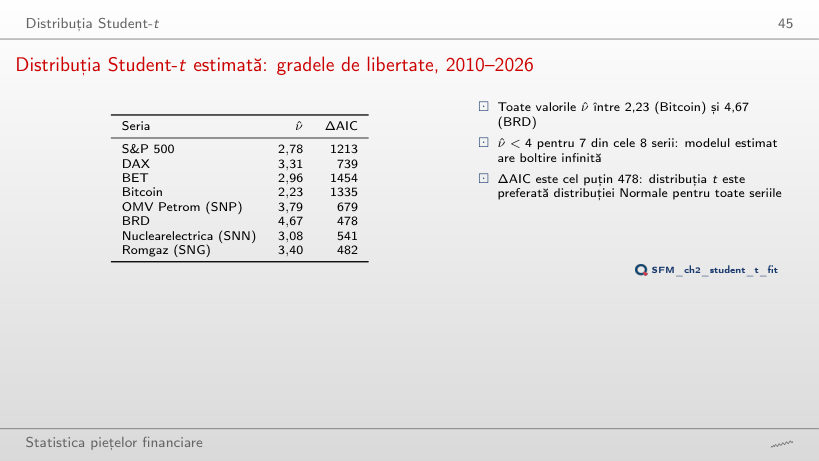
                                      Slide-ul 45: Distribuția Student-t estimată: gradele de libertate, 2010–2026
                                      Slide-ul 45

                                      Distribuția Student-t estimată prin verosimilitate maximă

                                      Exemplu lucrat: varianța ν/(ν − 2) și probabilitatea din coadă a distribuției t estimate

                                      \[\text{Var}(X) = s^2\,\frac{\nu}{\nu-2}\ \ (\nu > 2), \qquad P\big(|X - \mu| > c\big) = 2\,F_{t(\nu)}\Big(-\frac{c}{s}\Big)\]
                                          Întrebare pentru sală Cu eșantionul din 2010, ν̂ este sub 4 pentru 7 din cele 8 serii. Butonul ▶ mută începutul eșantionului. Dacă eșantionul începe în 2021, pentru cîte serii este ν̂ sub 4?
                                          Răspuns

                                          Pentru 3: BET (3,76), Bitcoin (2,69) și SNN (3,03). S&P 500 trece de la 2,78 la 4,05, BRD de la 4,67 la 6,26. Fără 2020 cozile sînt mai subțiri, dar toate valorile ν̂ rămîn între 2,7 și 6,3, departe de distribuția Normală (ν → ∞), iar ΔAIC rămîne în favoarea distribuției t pentru fiecare serie (cel puțin 66, la SNP). ν̂ este o estimație care depinde de eșantion, mai ales de cele cîteva zile extreme pe care le conține.

                                          S&P 500: distribuția Normală și distribuția Student-t estimate
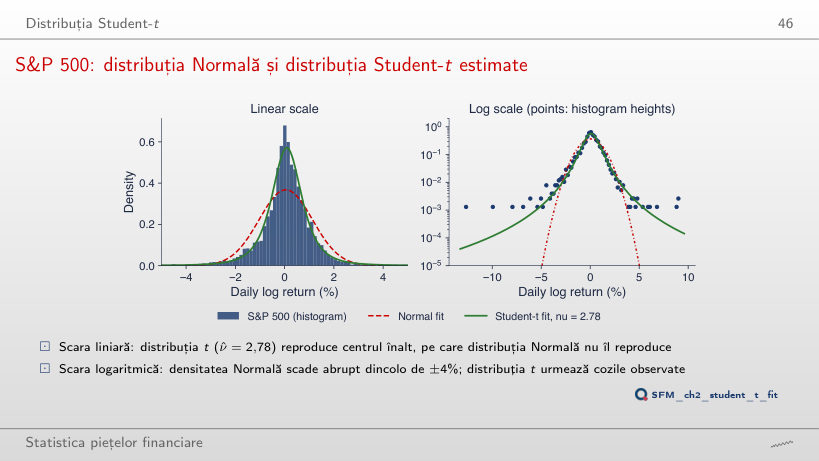
                                          Slide-ul 46: S&P 500: distribuția Normală și distribuția Student-t estimate
                                          Slide-ul 46
                                            Întrebare pentru sală Butonul ▶ fixează ν la valori de la 2,2 la 30 și reestimează locația și scala pentru S&P 500. Care valoare dă o log-verosimilitate mai mare: ν = 2,2 sau ν = 4?
                                            Răspuns

                                            ν = 2,2: log-verosimilitatea este −5 704,8, față de −5 714,6 la ν = 4. Maximul, −5 693,8, este la estimația ν̂ = 2,78, iar profilul nu este simetric în jurul ei: scade încet spre ν mic și mai repede spre ν mare. La ν = 30 log-verosimilitatea este −6 054,5, spre −6 301,2, valoarea distribuției Normale. Diferența de AIC dintre distribuția Normală și distribuția t este 12 606,4 − 11 393,6 = 1 212,8 în favoarea distribuției t.

                                            QQ plots față de distribuția Student-t estimată
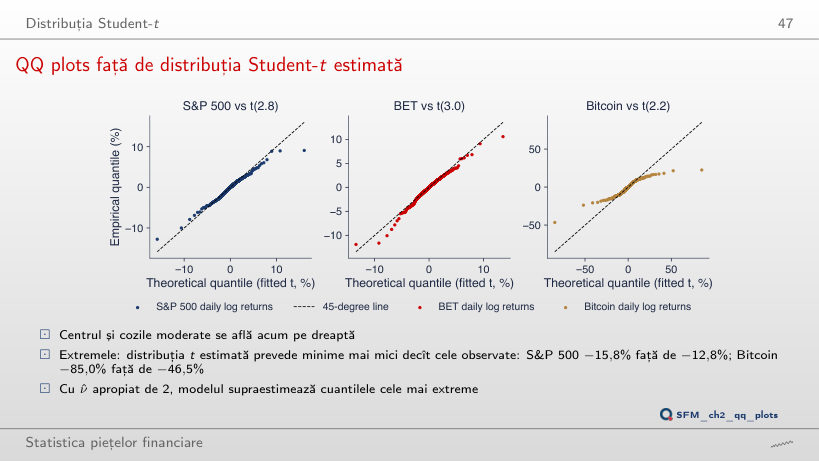
                                            Slide-ul 47: QQ plots față de distribuția Student-t estimată
                                            Slide-ul 47
                                              Întrebare pentru sală Cu ν estimat (2,78), distribuția t prevede pentru S&P 500 un minim de −15,8%, sub minimul observat de −12,8%. Butonul ▶ fixează ν la valori mai mari. Pentru ce ν se apropie minimul prevăzut de cel observat?
                                              Răspuns

                                              Între ν = 3 și ν = 4. Cu locația și scala reestimate, minimul prevăzut este −13,6% la ν = 3 și −8,7% la ν = 4, față de −12,8% observat. Un ν mai mare înseamnă cozi mai subțiri. La ν = 4, centrul se potrivește la fel de bine, dar extremele observate ies din nou sub dreaptă; nicio valoare unică a lui ν nu potrivește simultan centrul și extremele.

                                              Faptele stilizate ale randamentelor

                                              Faptul 1: cozile groase, numărul zilelor de k sigma
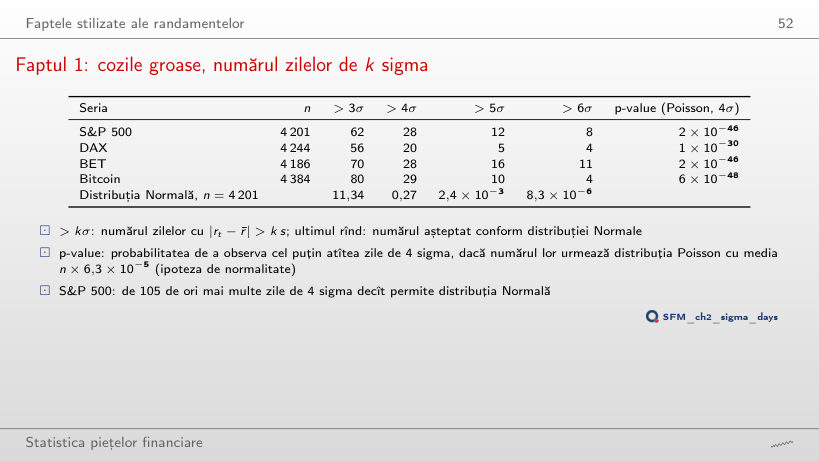
                                              Slide-ul 52: Faptul 1: cozile groase, numărul zilelor de k sigma
                                              Slide-ul 52

                                              Zile cu |rt − r̄| > k s

                                              Exemplu lucrat: P(|Z| > k), numărul așteptat de zile și p-value Poisson

                                              \[p_k = P(|Z| > k) = 2\big(1 - \Phi(k)\big), \qquad \lambda = n\,p_k, \qquad P(N \ge N_{\text{obs}}) = 1 - \sum_{j=0}^{N_{\text{obs}}-1} e^{-\lambda}\frac{\lambda^j}{j!}\]
                                                  Întrebare pentru sală La 4σ, S&P 500 are 28 de zile, față de 0,27 așteptate: p-value Poisson 2 × 10⁻⁴⁶. La 3σ are 62 de zile, față de 11,3 așteptate. Este p-value la 3σ mai mare sau mai mic decît la 4σ?
                                                  Răspuns

                                                  Mai mare: 1 × 10⁻²⁵. La 3σ se observă mai multe zile, dar raportul față de numărul așteptat este 5,5 în loc de 105, iar p-value depinde de cît de departe este numărul observat de λ, în raport cu dispersia distribuției Poisson. Ambele valori sînt mult sub orice prag uzual. La 5σ și 6σ, p-value pentru S&P 500 este 8 × 10⁻⁴¹ și 6 × 10⁻⁴⁶.

                                                  Faptul 1: zile de 4 sigma pe toate piețele
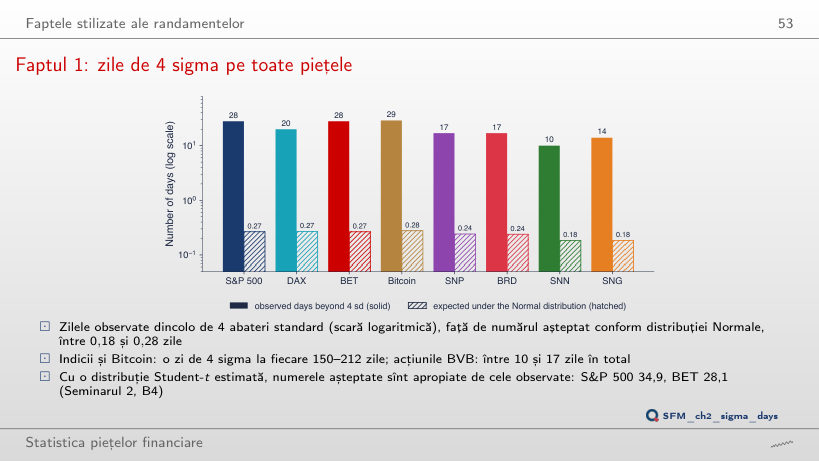
                                                  Slide-ul 53: Faptul 1: zile de 4 sigma pe toate piețele
                                                  Slide-ul 53
                                                    Întrebare pentru sală La 4 abateri standard, S&P 500 are 28 de zile, față de 0,27 așteptate după distribuția Normală. Butonul ▶ ridică pragul pînă la 6. Cîte zile dincolo de 6 abateri standard are S&P 500?
                                                    Răspuns

                                                    8 zile, față de 0,0000083 așteptate (o zi din 507 milioane). BET are 11, DAX 4, Bitcoin 4. Raportul dintre zilele observate și cele așteptate crește cu pragul: 5,5 la 3 abateri standard, 105 la 4, circa un milion la 6.

                                                    Faptul 2: gaussianitatea agregată
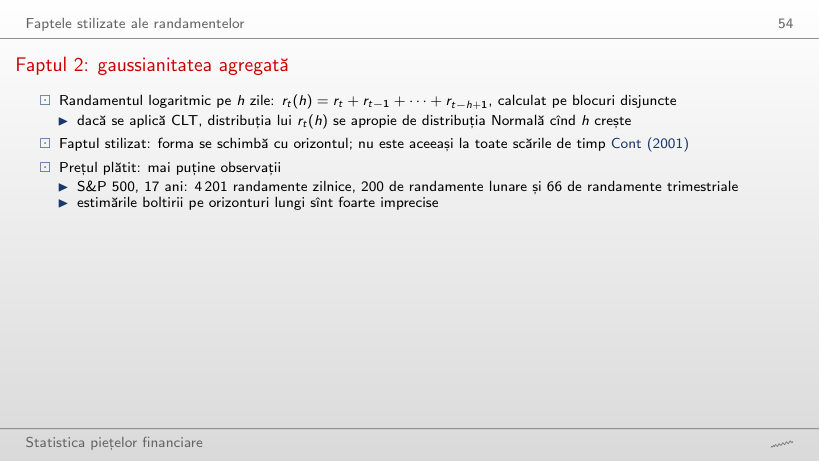
                                                    Slide-ul 54: Faptul 2: gaussianitatea agregată
                                                    Slide-ul 54

                                                    Randamente logaritmice pe h zile, blocuri disjuncte, din 2010

                                                      Întrebare pentru sală La h = 63 de zile (trimestre, între 46 și 69 de randamente pe serie), pentru cîte dintre cele opt serii respinge testul Jarque–Bera normalitatea la 5%?
                                                      Răspuns

                                                      Pentru 2: S&P 500 (p-value 0,00004) și DAX (0,002). Pentru celelalte șase, p-value este între 0,07 (BET) și 0,71 (SNG). La h = 21, testul respinge încă pentru 7 serii, toate în afară de BRD (0,16). Nerespingerea nu arată că randamentele trimestriale sînt Normale: cu mai puțin de 70 de observații, testul are putere mică.

                                                      Faptul 2: boltirea scade cu orizontul
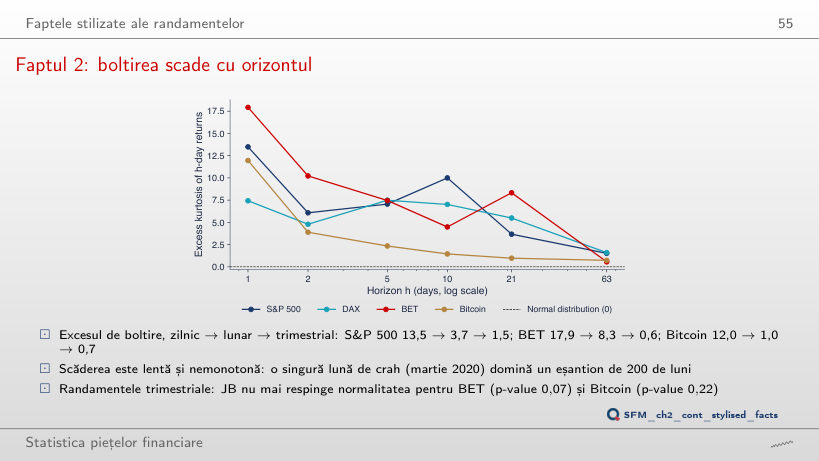
                                                      Slide-ul 55: Faptul 2: boltirea scade cu orizontul
                                                      Slide-ul 55
                                                        Întrebare pentru sală Excesul de boltire al randamentelor zilnice ale S&P 500 este 13,5. Cît devine dacă eliminăm perioada 20 februarie–30 aprilie 2020, adică 50 dintre cele 4 201 zile?
                                                        Răspuns

                                                        Circa 5,4. Excesul de boltire lunar (h = 21) scade de la 3,7 la 0,8. Momentul de ordinul 4 depinde mult de cîteva valori extreme: 50 de zile, 1,2% din eșantion, explică mai mult de jumătate din excesul de boltire zilnic. Nici fără ele randamentele zilnice nu sînt Normale: 5,4 este mult peste 0.

                                                        Faptul 2: S&P 500, QQ plots pentru randamentele zilnice și lunare
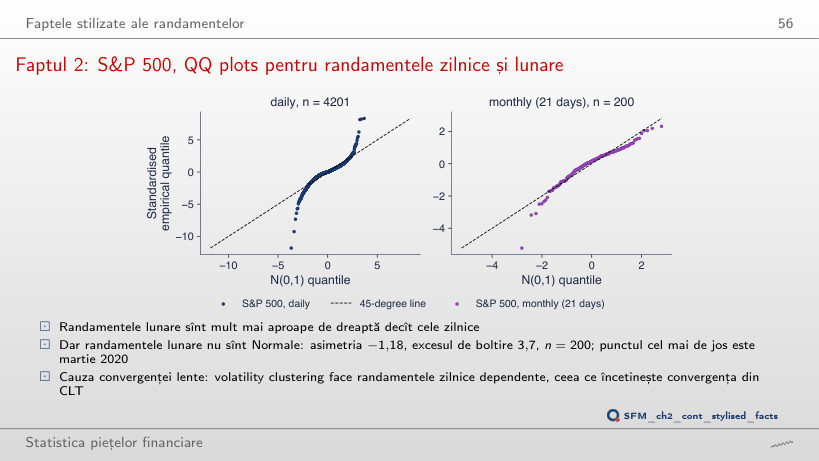
                                                        Slide-ul 56: Faptul 2: S&P 500, QQ plots pentru randamentele zilnice și lunare
                                                        Slide-ul 56
                                                          Întrebare pentru sală La h = 63 de zile (un trimestru, n = 66), mai respinge testul Jarque–Bera normalitatea randamentelor S&P 500 la 5%?
                                                          Răspuns

                                                          Da: p-value 0,00004, cu asimetria −1,13 și excesul de boltire 1,5. Pentru BET (p-value 0,07) și Bitcoin (0,22), testul nu mai respinge la acest orizont. Nerespingerea nu arată că randamentele trimestriale sînt Normale: cu 66 de observații, testul are putere mică.

                                                          Faptele 3 și 4: ACF a randamentelor și a randamentelor absolute
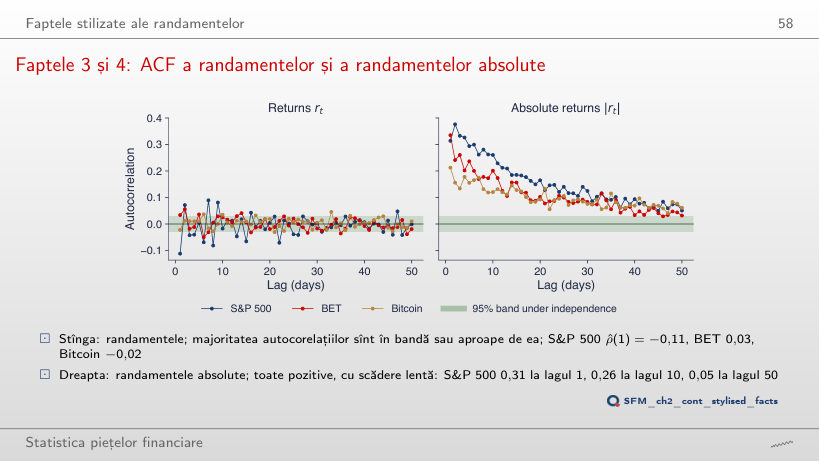
                                                          Slide-ul 58: Faptele 3 și 4: ACF a randamentelor și a randamentelor absolute
                                                          Slide-ul 58
                                                            Întrebare pentru sală Pe tot eșantionul, ρ̂(1) al randamentelor S&P 500 este −0,11, iar banda de 95% este ±0,03. Cît devine ρ̂(1) fără perioada 20 februarie–30 aprilie 2020?
                                                            Răspuns

                                                            −0,04, aproape de marginea benzii ±0,03. Cea mai mare parte a valorii −0,11 vine din martie 2020, cînd scăderile mari și revenirile au alternat. Autocorelațiile randamentelor absolute rămîn mari și fără această perioadă. Puterea δ arată același lucru pentru |rt|δ: la S&P 500, autocorelația la lagul 10 este 0,20 pentru δ = 0,5, 0,26 pentru δ = 1 și 0,22 pentru δ = 2.

                                                            Faptul 3: autocorelația slabă a randamentelor
                                                            Slide-ul 59: Faptul 3: autocorelația slabă a randamentelor
                                                            Slide-ul 59

                                                            Testul Ljung–Box pentru randamente și pentru randamentele absolute

                                                              Întrebare pentru sală Cu m = 10, testul Ljung–Box respinge absența autocorelației randamentelor la 5% pentru toate cele opt serii (Bitcoin: Q = 20,2, p-value 0,028). Fără perioada 20 februarie–30 aprilie 2020, pentru cîte serii mai respinge?
                                                              Răspuns

                                                              Pentru 6: Bitcoin (p-value 0,053) și BRD (0,059) nu mai resping. La S&P 500, Q(10) scade de la 199 la 32. Distribuția χ² a statisticii Q presupune randamente i.i.d.; cu volatility clustering testul respinge prea des, deci „semnificativ” este aici o concluzie slabă. Pentru randamentele absolute, Q(10) rămîne între 325 și 1 712 la toate seriile.

                                                              Faptul 4: perioade calme și perioade agitate
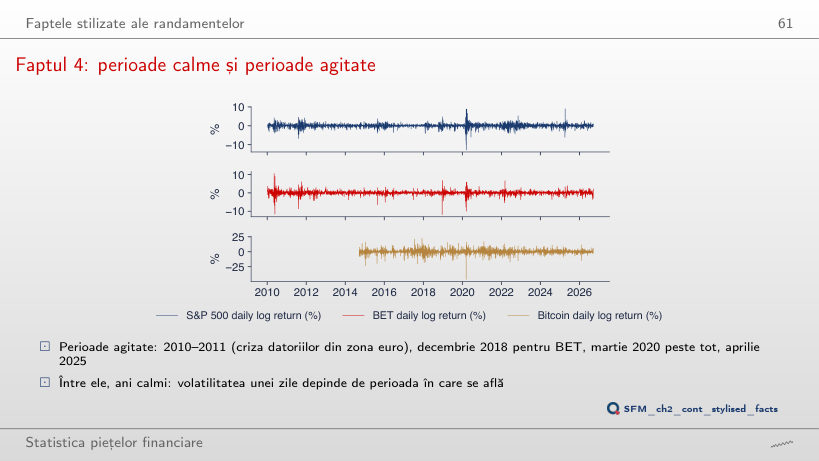
                                                              Slide-ul 61: Faptul 4: perioade calme și perioade agitate
                                                              Slide-ul 61
                                                                Întrebare pentru sală Cu o fereastră de 63 de zile (un trimestru), de cîte ori este mai mare cea mai mare abatere standard mobilă a S&P 500 decît cea mai mică?
                                                                Răspuns

                                                                De circa 12 ori: 3,94% pe zi în fereastra care se termină pe 20 mai 2020, față de 0,32% în fereastra care se termină pe 13 decembrie 2017. Raportul varianțelor este circa 154. La BET raportul abaterilor standard este 8,2, la Bitcoin 8,3. Volatilitatea unei zile depinde de perioada în care se află.

                                                                Faptul 5: corelațiile de levier
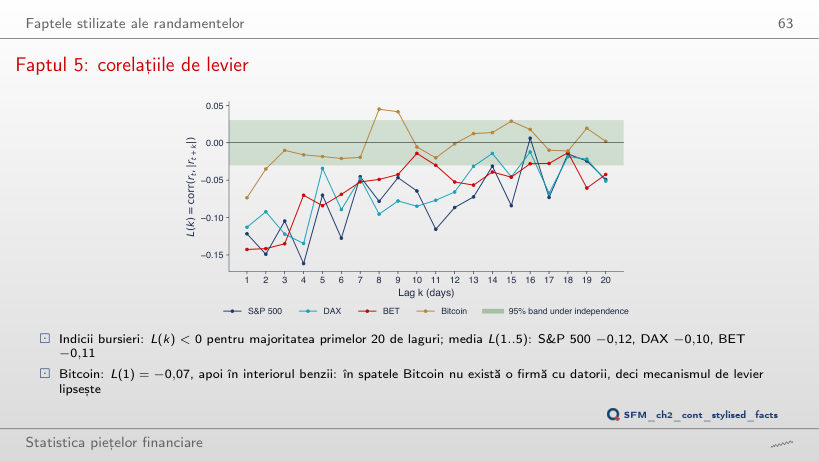
                                                                Slide-ul 63: Faptul 5: corelațiile de levier
                                                                Slide-ul 63
                                                                  Întrebare pentru sală Butonul ▶ mută începutul eșantionului de la 2010 la 2022. Dacă eșantionul începe în 2021, rămîne media L(1..5) a S&P 500 negativă și în afara benzii de 95%?
                                                                  Răspuns

                                                                  Da. De la începutul lui 2021, media L(1..5) a S&P 500 este −0,10 (−0,12 pe tot eșantionul), iar banda este ±0,05. Efectul de levier nu vine dintr-o singură criză: fără 20 februarie–30 aprilie 2020, media pe tot eșantionul este −0,11. La Bitcoin, media rămîne aproape de zero în toate variantele.

                                                                  Faptul 6: asimetria cîștig/pierdere
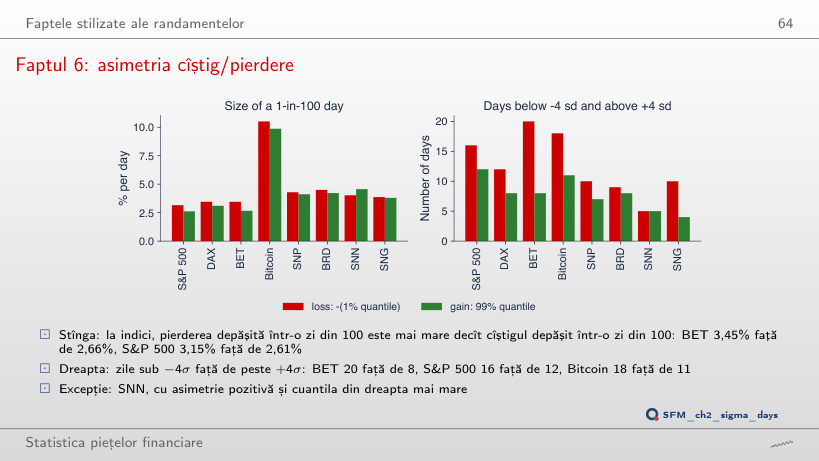
                                                                  Slide-ul 64: Faptul 6: asimetria cîștig/pierdere
                                                                  Slide-ul 64
                                                                    Întrebare pentru sală La 1%, pierderea depășită într-o zi din 100 este mai mare decît cîștigul la S&P 500, DAX, BET și Bitcoin. Butonul ▶ crește probabilitatea α de la 0,1% la 5% și coboară pragul k din panoul din dreapta la cuantila Normală corespunzătoare. La α = 5%, este pierderea mai mare decît cîștigul la toți cei patru indici?
                                                                    Răspuns

                                                                    Nu. La 5%, S&P 500 (1,65% față de 1,54%) și DAX (1,94% față de 1,82%) au încă pierderea mai mare, dar la BET (1,48% față de 1,52%) și Bitcoin (5,33% față de 5,35%) cîștigul este puțin mai mare. Asimetria cîștig/pierdere se vede în coada îndepărtată; la α = 0,1%, pierderea este mai mare la toți patru (S&P 500 6,14% față de 6,01%).

                                                                    Cele șase fapte stilizate în opt serii
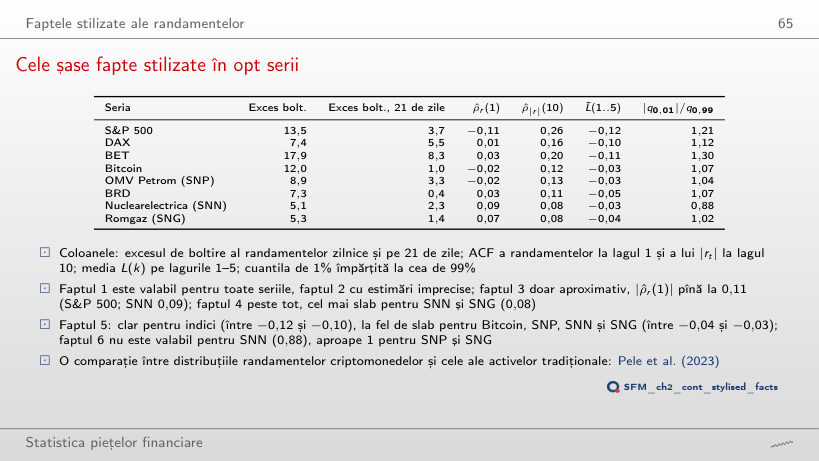
                                                                    Slide-ul 65: Cele șase fapte stilizate în opt serii
                                                                    Slide-ul 65

                                                                    Statistica fiecărui fapt stilizat

                                                                      Întrebare pentru sală Faptul 5 se măsoară prin media L(1..5) a corelațiilor de levier; criteriul este o medie sub −1,96/√n. Pe tot eșantionul, pentru ce serii nu este îndeplinit criteriul?
                                                                      Răspuns

                                                                      Pentru SNP (−0,031, față de −0,032) și SNN (−0,025, față de −0,036). Bitcoin (−0,031, față de −0,030) și SNG (−0,039, față de −0,036) îl îndeplinesc la limită: cele patru valori, între −0,025 și −0,039, sînt toate aproape de prag, deci faptul 5 este la fel de slab pentru Bitcoin, SNP, SNN și SNG, în timp ce S&P 500, DAX și BET au între −0,10 și −0,12, iar BRD −0,05. Faptul 6 nu este îndeplinit doar la SNN, care are asimetrie pozitivă (0,27) și |q0,01|/q0,99 = 0,88; SNP (1,04) și SNG (1,02) sînt aproape de 1.

                                                                      Randamente logaritmice zilnice, în %, din 2010 (Bitcoin din septembrie 2014, SNN și SNG din noiembrie 2013) pînă la 18 septembrie 2026. Prețuri EODHD: indicii și Bitcoin la închidere, acțiunile BVB ajustate pentru dividende și operațiuni corporative.