

Serii de timp

Capitolul 10 · Modele în spațiul stărilor, filtrul Kalman și modele Markov switching

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; casetele „Exemplu rezolvat” refac calculul cu cifrele capitolului.

Forma în spațiul stărilor · Filtrul Kalman · Netezire, verosimilitate și valori lipsă · Trend, ciclu și factori comuni · Modele Markov switching

Forma în spațiul stărilor

Traiectorii local level și local linear trend
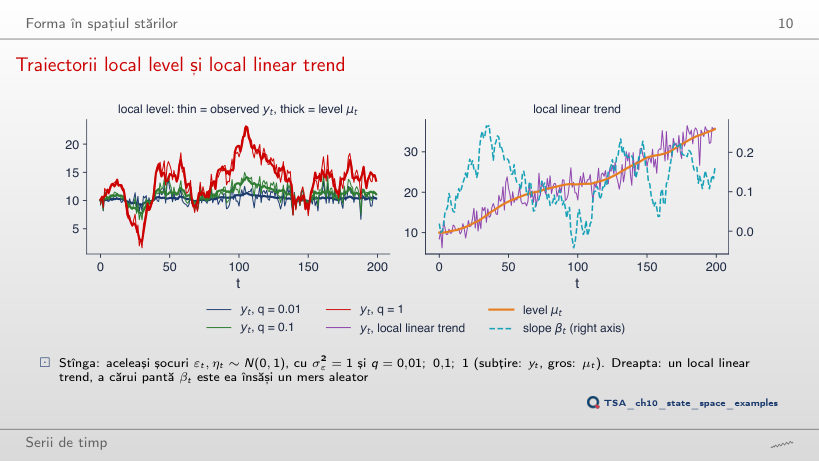
Slide-ul 10: Traiectorii local level și local linear trend
Slide-ul 10
    Întrebare pentru sală Cu T = 200, care traiectorie are autocorelația de ordinul 1 a lui Δyt cea mai apropiată de −0,5?
    Răspuns

    Cea cu q = 0,01: −0,51 (teoretic −1/2,01 = −0,50); pentru q = 1 autocorelația este −0,28 (teoretic −1/3). Cînd zgomotul domină, Δyt ≈ εt − εt−1, un MA(1) cu ρ(1) = −1/2; prima diferență a unui mers aleator fără zgomot ar fi necorelată.

    Exemplu rezolvat: AR(2) pentru creșterea PIB din SUA
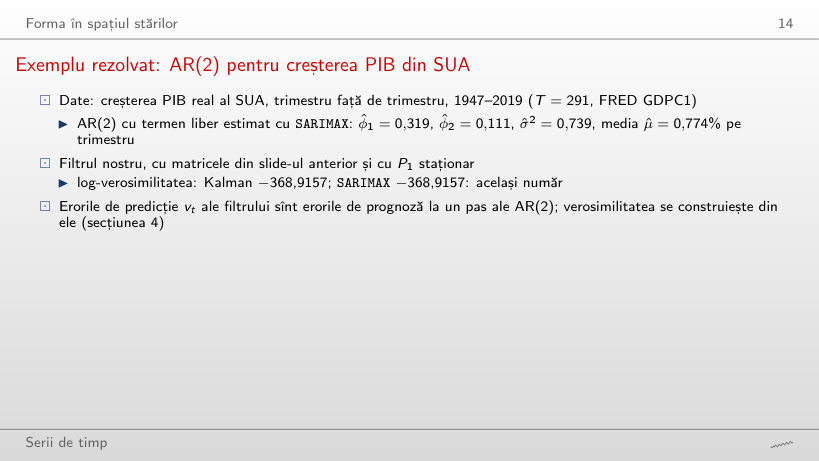
    Slide-ul 14: Exemplu rezolvat: AR(2) pentru creșterea PIB din SUA
    Slide-ul 14

    Exemplu rezolvat

    \[\mathrm{vec}(P_1)=(I-T\otimes T)^{-1}\mathrm{vec}(Q),\quad v_t=y_t-\hat\mu-Za_t,\quad F_t=ZP_tZ^{\prime},\quad \log L=-\tfrac12\sum_t\Big(\log 2\pi+\log F_t+\frac{v_t^2}{F_t}\Big)\]
        Întrebare pentru sală Cît este F1, varianța primei erori de predicție a filtrului pentru AR(2)?
        Răspuns

        0,858 = γ(0), varianța staționară a AR(2), elementul (1,1) al lui P1. F2 = 0,748, iar din t = 3, cu două laguri cunoscute, Ft = σ̂² = 0,739. Un model staționar nu are nevoie de pornire difuză.

        Filtrul Kalman

        Exemplu rezolvat: trei perioade de mînă (1/2)
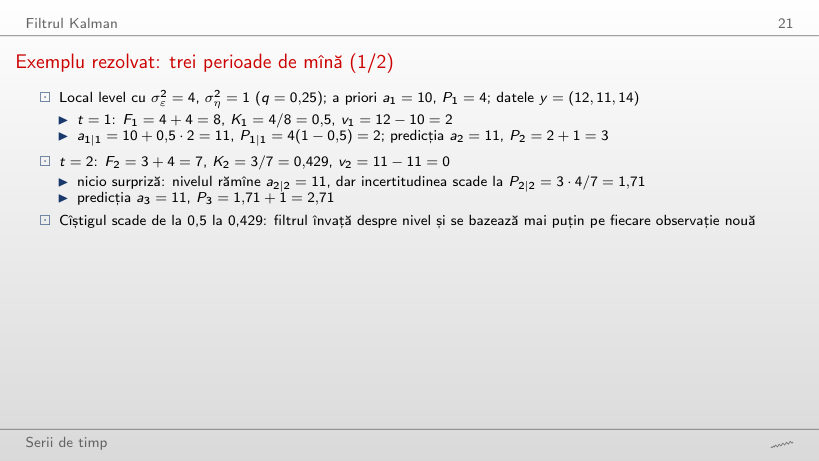
        Slide-ul 21: Exemplu rezolvat: trei perioade de mînă (1/2)
        Slide-ul 21

        Exemplu rezolvat

        \[F_t=P_t+\sigma^2_\varepsilon,\quad K_t=\frac{P_t}{F_t},\quad a_{t|t}=a_t+K_tv_t,\quad P_{t|t}=P_t(1-K_t),\quad P_{t+1}=P_{t|t}+\sigma^2_\eta\]
            Întrebare pentru sală ▶ crește σ²ε. La σ²ε = 8 (cu P1 = 4), cît este K1?
            Răspuns

            K1 = 4/(4 + 8) = 0,333: cu măsurători mai zgomotoase filtrul se bazează mai puțin pe observație, iar nivelul filtrat rămîne mai aproape de predicție (a1|1 = 10,67 în loc de 11).

            Exemplu rezolvat: trei perioade de mînă (2/2)
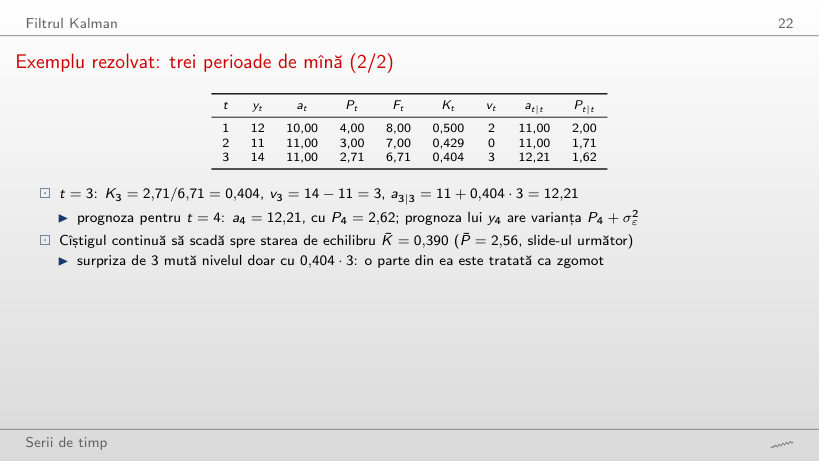
            Slide-ul 22: Exemplu rezolvat: trei perioade de mînă (2/2)
            Slide-ul 22
              Întrebare pentru sală Puneți y3 = 18 (surpriza devine 7 în loc de 3). Cu cît se mută nivelul la t = 3?
              Răspuns

              Cu K3v3 = 0,404·7 = 2,83, pînă la a3|3 = 13,83. Cîștigul K3 = 2,71/6,71 = 0,404 nu depinde de date, ci doar de P3 și σ²ε: o surpriză mai mare mută nivelul proporțional, nu pînă la observație.

              Starea de echilibru și netezirea exponențială
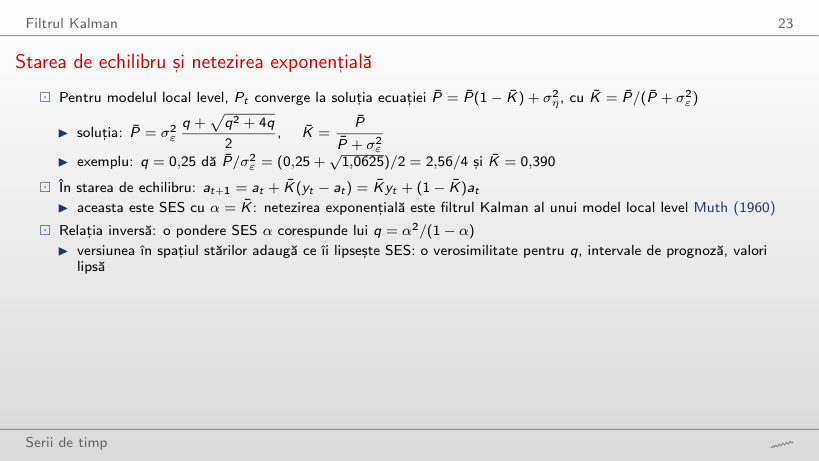
              Slide-ul 23: Starea de echilibru și netezirea exponențială
              Slide-ul 23

              Exemplu rezolvat

              \[\bar P=\sigma^2_\varepsilon\,\frac{q+\sqrt{q^2+4q}}{2},\qquad \bar K=\frac{\bar P}{\bar P+\sigma^2_\varepsilon}=\alpha_{SES},\qquad q=\frac{\alpha^2}{1-\alpha}\]
                  Întrebare pentru sală ▶ duce q de la 0,01 la 10. Cît este K̄ la q = 10?
                  Răspuns

                  P̄/σ²ε = (10 + √140)/2 = 10,92, deci K̄ = 10,92/11,92 = 0,916. K̄ rămîne sub 1 pentru orice q finit; q/(q + 1) = 0,909 nu este starea de echilibru.

                  Nilul: filtrul Kalman pentru modelul local level
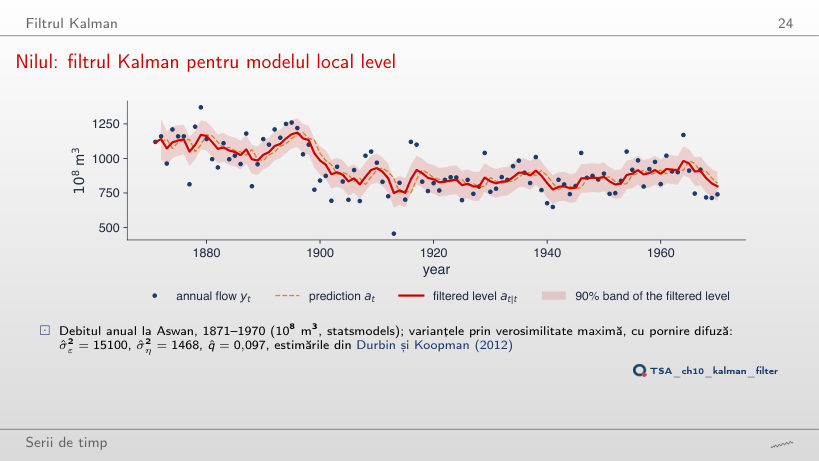
                  Slide-ul 24: Nilul: filtrul Kalman pentru modelul local level
                  Slide-ul 24
                    Întrebare pentru sală ▶ duce q la 1. Unde ajunge nivelul filtrat în 1899, anul cu debitul 774?
                    Răspuns

                    La 899, față de 1037 la q̂ = 0,097: cu q = 1, K̄ = 0,618, iar nivelul preia aproape două treimi din surpriză (757 în 1905). Nivelul se adaptează mai repede la baraj, dar urmărește și anii izolați.

                    Interpretarea filtrului pentru Nil
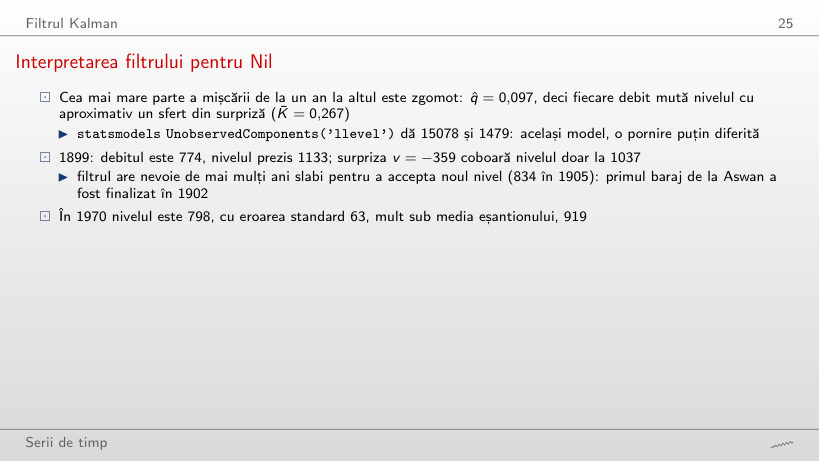
                    Slide-ul 25: Interpretarea filtrului pentru Nil
                    Slide-ul 25
                      Întrebare pentru sală Tăiați eșantionul la 1920. q̂ crește sau scade față de eșantionul complet?
                      Răspuns

                      Crește, la 0,163 (0,097 pe 1871–1970), cu σ̂²ε = 19103. Pe 50 de ani ruptura din 1899 cîntărește mai mult, iar verosimilitatea o atribuie mișcării nivelului.

                      Convergența cîștigului Kalman și echivalența cu SES
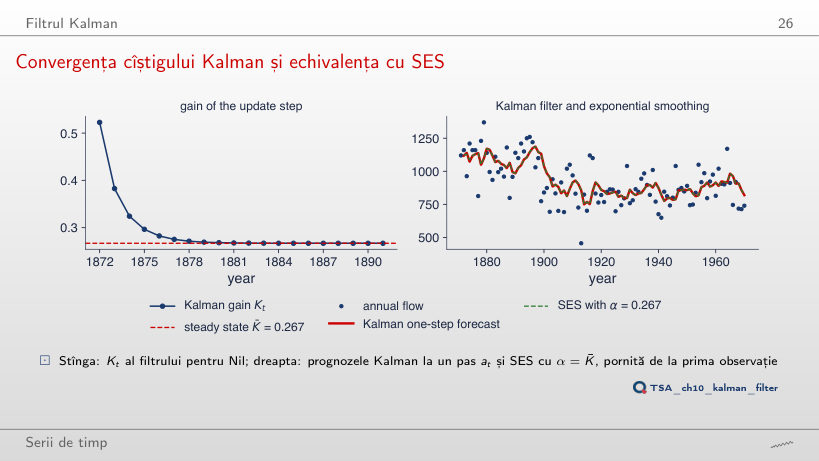
                      Slide-ul 26: Convergența cîștigului Kalman și echivalența cu SES
                      Slide-ul 26
                        Întrebare pentru sală ▶ duce q la 1. Din ce an se află Kt la mai puțin de 0,001 de K̄?
                        Răspuns

                        Din anul 5 (din anul 11 la q̂ = 0,097 și din anul 17 la q = 0,03). Cu q mare, Pt se stabilizează repede: fiecare observație nouă domină incertitudinea rămasă de la pornirea difuză.

                        Netezire, verosimilitate și valori lipsă

                        Netezirea: folosim tot eșantionul
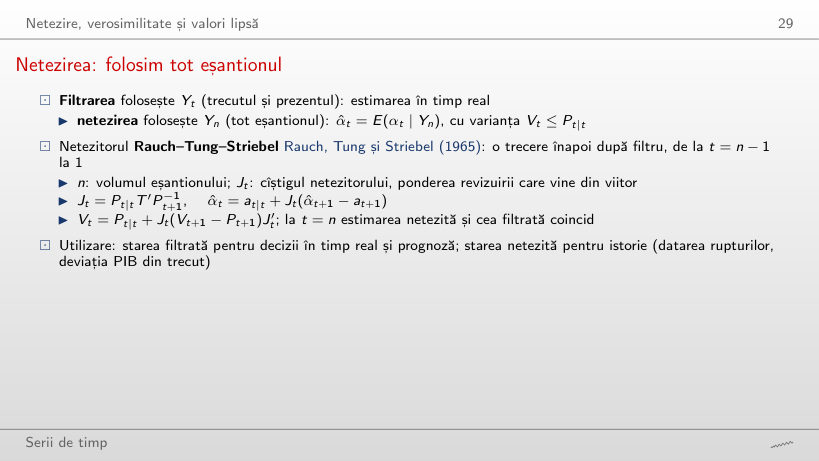
                        Slide-ul 29: Netezirea: folosim tot eșantionul
                        Slide-ul 29

                        Exemplu rezolvat

                        \[J_t=\frac{P_{t|t}}{P_{t+1}},\qquad \hat\alpha_t=a_{t|t}+J_t(\hat\alpha_{t+1}-a_{t+1}),\qquad V_t=P_{t|t}+J_t^2(V_{t+1}-P_{t+1})\]
                            Întrebare pentru sală Mutați anul la 1898. Cît este diferența dintre nivelul filtrat și cel netezit?
                            Răspuns

                            Filtrat 1133, netezit 1000: o diferență de 134, mai mare decît în 1897 (1145 față de 1038, adică 107). Netezitorul folosește anii slabi de după 1899, deci coboară nivelul înainte ca scăderea să apară în date.

                            Nilul: nivelul filtrat și nivelul netezit
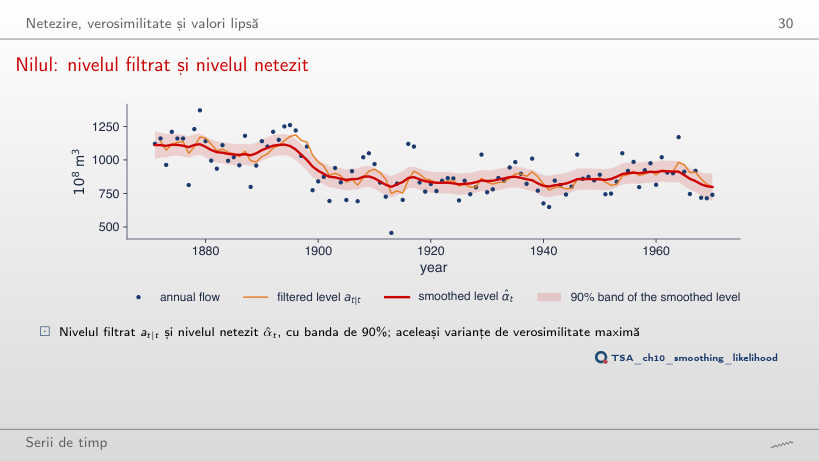
                            Slide-ul 30: Nilul: nivelul filtrat și nivelul netezit
                            Slide-ul 30
                              Întrebare pentru sală Puneți q = 0,001 (un nivel aproape constant). Cum arată nivelul netezit în jurul anului 1899?
                              Răspuns

                              Aproape o dreaptă, care coboară lent de la 956 în 1897 la 881 în 1950: treapta dispare. Cu q mic modelul atribuie scăderea zgomotului, iar netezitorul nu poate arăta o ruptură pe care modelul o exclude.

                              Verosimilitatea: descompunerea erorilor de predicție
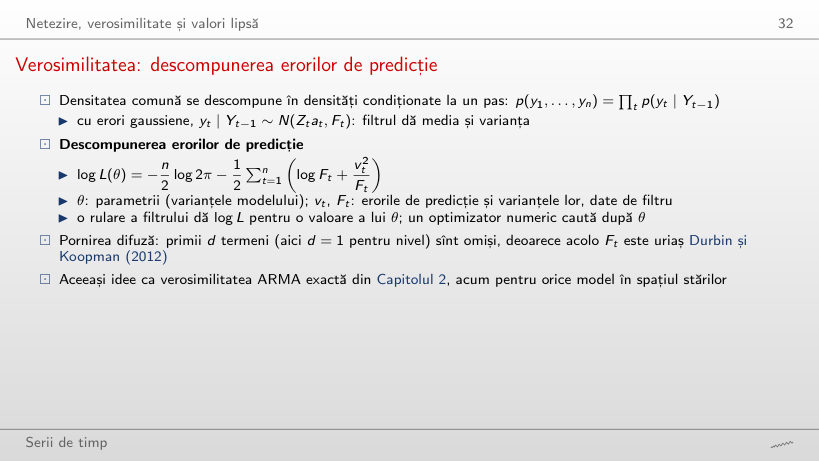
                              Slide-ul 32: Verosimilitatea: descompunerea erorilor de predicție
                              Slide-ul 32

                              Exemplu rezolvat

                              \[\log L=\sum_{t=2}^{n}\ell_t,\qquad \ell_t=-\tfrac12\Big(\log 2\pi+\log F_t+\frac{v_t^2}{F_t}\Big)\]
                                  Întrebare pentru sală La q̂ = 0,097, care an aduce termenul cel mai negativ în log L?
                                  Răspuns

                                  1913 (ℓt = −9,78), un singur an foarte secetos; urmează 1916 (−9,18) și 1899 (−9,02). Anul 1871 nu intră în sumă: pornirea difuză îi dă un Ft uriaș.

                                  Verosimilitatea profil și alegerea lui q
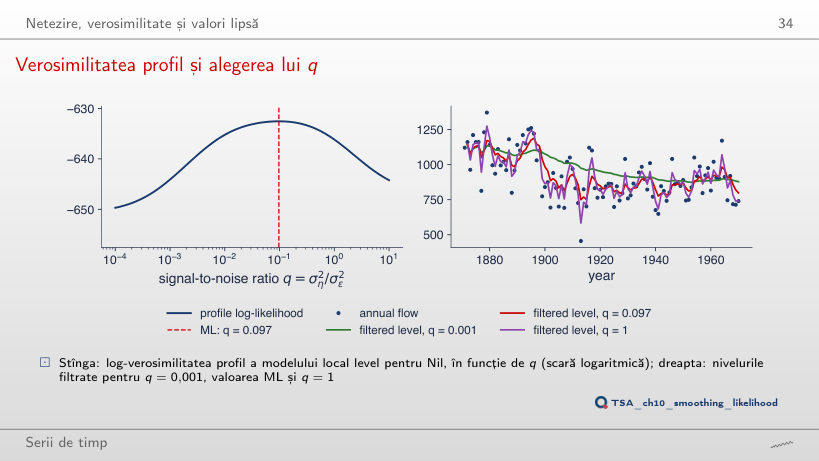
                                  Slide-ul 34: Verosimilitatea profil și alegerea lui q
                                  Slide-ul 34
                                    Întrebare pentru sală Duceți q-ul ales la 10. Cît este statistica raportului de verosimilitate față de maxim?
                                    Răspuns

                                    23,3, la fel de departe de date ca q = 0,001 (23,1); q = 1 dă 7,2. Un nivel care urmărește fiecare viitură prognozează la un pas la fel de prost ca un nivel aproape constant.

                                    Diagnosticarea modelului pentru Nil
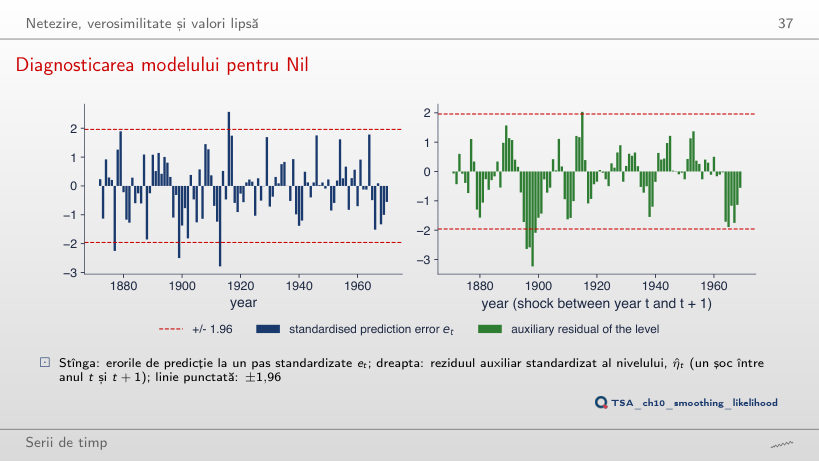
                                    Slide-ul 37: Diagnosticarea modelului pentru Nil
                                    Slide-ul 37
                                      Întrebare pentru sală Puneți q = 0,001. Mai trece testul Ljung–Box Q(10)?
                                      Răspuns

                                      Nu: Q(10) = 20,9, p = 0,022. Un nivel aproape constant lasă scăderea de după 1899 în erorile de predicție, care devin autocorelate; la q̂ = 0,097, p = 0,21.

                                      Ani lipsă și prognoze pentru Nil
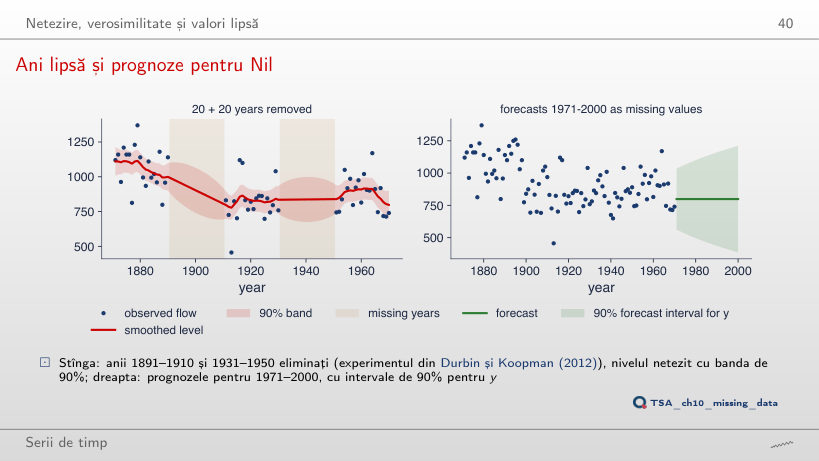
                                      Slide-ul 40: Ani lipsă și prognoze pentru Nil
                                      Slide-ul 40
                                        Întrebare pentru sală Goluri de 10 ani (1891–1900 și 1931–1940): cît este eroarea standard a nivelului netezit în 1895?
                                        Răspuns

                                        78, față de 99 în 1900 cu goluri de 20 de ani și 48 cu toate datele. Banda crește cu distanța pînă la cel mai apropiat an observat.

                                        Trend, ciclu și factori comuni

                                        Filtrul HP este un netezitor în spațiul stărilor
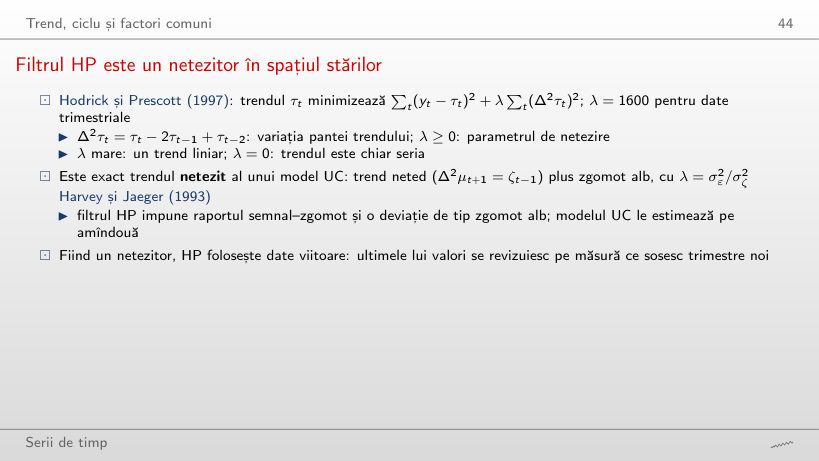
                                        Slide-ul 44: Filtrul HP este un netezitor în spațiul stărilor
                                        Slide-ul 44

                                        Exemplu rezolvat

                                        \[\min_{\tau}\sum_t(y_t-\tau_t)^2+\lambda\sum_t(\Delta^2\tau_t)^2\ \Longleftrightarrow\ y_t=\mu_t+\varepsilon_t,\ \ \Delta^2\mu_{t+1}=\zeta_{t-1},\ \ \lambda=\frac{\sigma^2_\varepsilon}{\sigma^2_\zeta}\]
                                            Întrebare pentru sală ▶ duce λ la 100000. Cît devine abaterea standard a deviației HP?
                                            Răspuns

                                            5,5, față de 2,9 la λ = 1600 și 1,3 la λ = 1: un trend mai rigid lasă mai mult din mișcarea PIB-ului în deviație.

                                            PIB-ul României: trendul
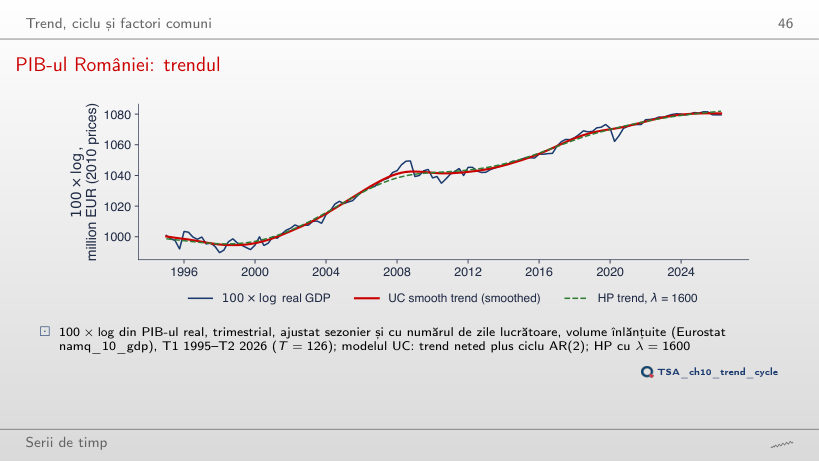
                                            Slide-ul 46: PIB-ul României: trendul
                                            Slide-ul 46
                                              Întrebare pentru sală Care λ din grilă aduce trendul HP cel mai aproape de trendul UC?
                                              Răspuns

                                              λ = 400: cea mai mare distanță este 0,63 puncte (1,01 la λ = 100 și 2,65 la λ = 1600). Trendul UC este mai flexibil decît trendul impus de λ = 1600, de aceea un λ mai mic îl aproximează mai bine.

                                              Deviația PIB a României: trei metode
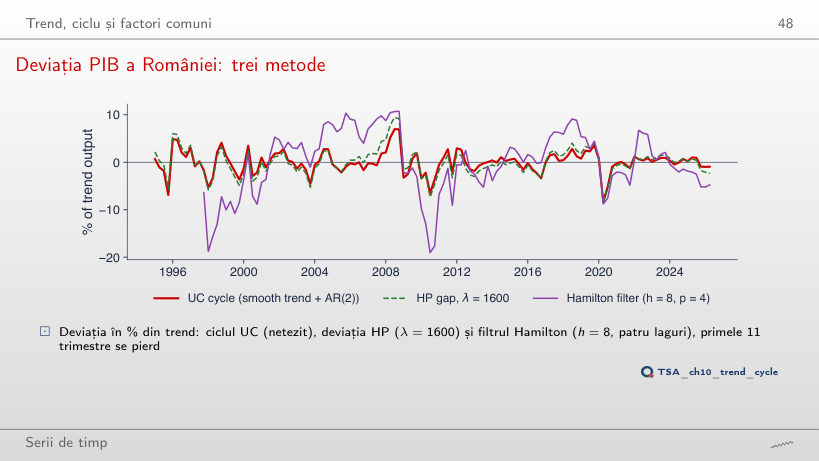
                                              Slide-ul 48: Deviația PIB a României: trei metode
                                              Slide-ul 48
                                                Întrebare pentru sală ▶ duce h la 4. Cum se schimbă abaterea standard a deviației Hamilton?
                                                Răspuns

                                                Scade la 4,6 (6,5 la h = 8 și 7,7 la h = 12): reziduul regresiei conține surprizele unui orizont mai scurt.

                                                Deviația PIB în timp real și pe întregul eșantion
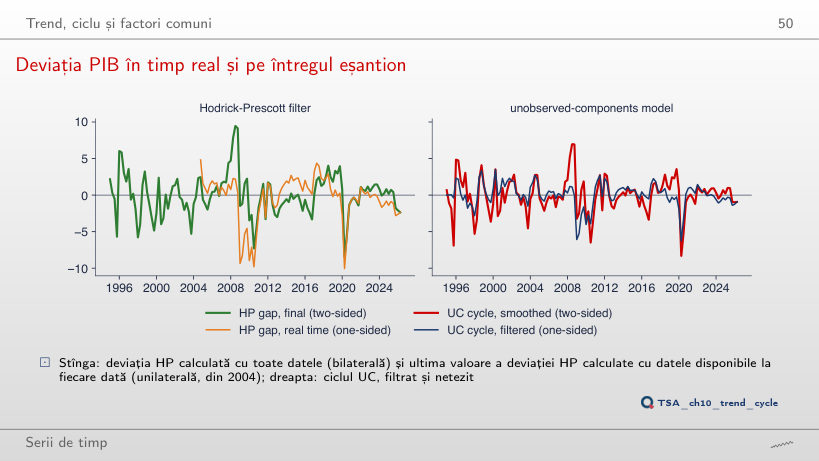
                                                Slide-ul 50: Deviația PIB în timp real și pe întregul eșantion
                                                Slide-ul 50
                                                  Întrebare pentru sală Alegeți datele pînă în T3 2008. Cît este deviația HP bilaterală în T3 2008?
                                                  Răspuns

                                                  2,2%, exact valoarea în timp real: la capătul eșantionului filtrul bilateral devine unilateral. Cu datele pînă în T2 2026, deviația din T3 2008 este 9,5%.

                                                  Un beta variabil în timp: BET și zona euro
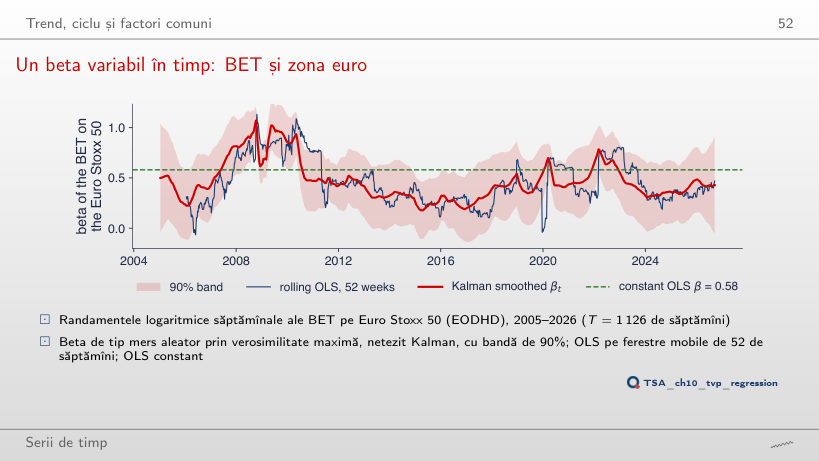
                                                  Slide-ul 52: Un beta variabil în timp: BET și zona euro
                                                  Slide-ul 52
                                                    Întrebare pentru sală Puneți varianța șocurilor lui beta la 0. Ce devine beta Kalman?
                                                    Răspuns

                                                    O dreaptă orizontală la 0,58, beta OLS: cu σ²β = 0 filtrul Kalman calculează recursiv estimarea OLS, iar netezitorul dă fiecărei săptămîni estimarea pe tot eșantionul.

                                                    Un factor comun al activității din SUA
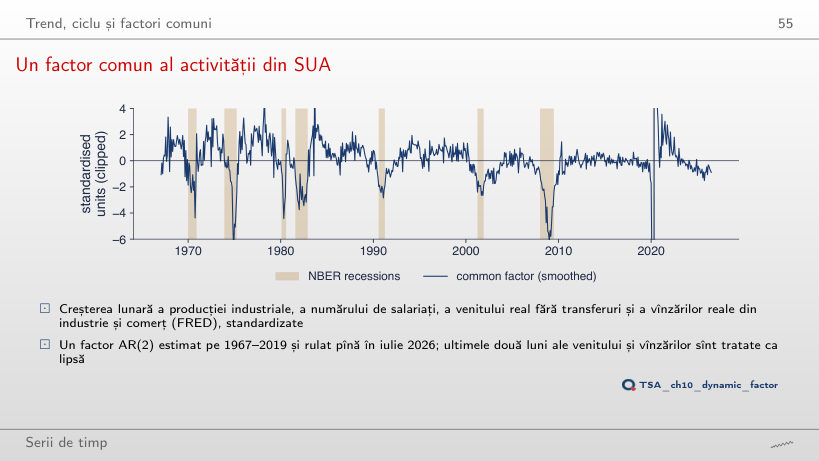
                                                    Slide-ul 55: Un factor comun al activității din SUA
                                                    Slide-ul 55
                                                      Întrebare pentru sală Fără luni lipsă (k = 0), cît este valoarea factorului din iulie 2026?
                                                      Răspuns

                                                      −0,78 cu datele FRED de azi, față de −0,87 cu două luni lipsă (slide-ul, cu datele de atunci: −0,9). Factorul folosește ce a sosit: lipsa venitului și a vînzărilor mută ultima valoare, nu o face imposibil de calculat.

                                                      Modele Markov switching

                                                      Matricea de tranziție, durate și probabilități ergodice
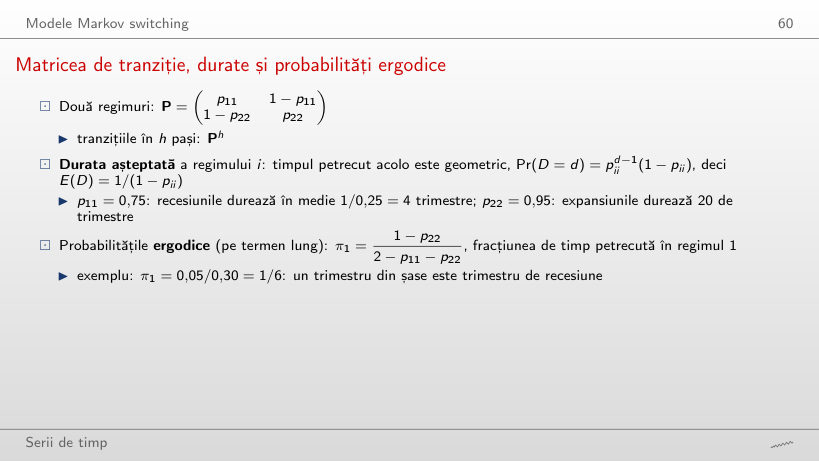
                                                      Slide-ul 60: Matricea de tranziție, durate și probabilități ergodice
                                                      Slide-ul 60

                                                      Exemplu rezolvat

                                                      \[E(D_i)=\frac{1}{1-p_{ii}},\qquad \pi_1=\frac{1-p_{22}}{2-p_{11}-p_{22}},\qquad \Pr(S_{t+h}=1\mid S_t=1)=\pi_1+(1-\pi_1)(p_{11}+p_{22}-1)^h\]
                                                          Întrebare pentru sală Puneți p11 = 0,5. Cît durează în medie regimul 1?
                                                          Răspuns

                                                          1/(1 − 0,5) = 2 perioade. p11/(1 − p11) = 1 numără doar perioadele de după prima, iar 1/p11 nu este o durată.

                                                          Filtrul Hamilton
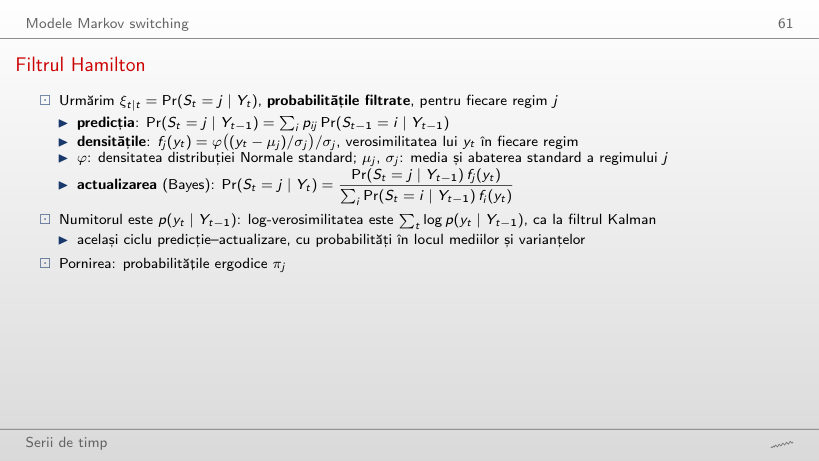
                                                          Slide-ul 61: Filtrul Hamilton
                                                          Slide-ul 61

                                                          Exemplu rezolvat

                                                          \[\Pr(S_t=j\mid Y_{t-1})=\sum_i p_{ij}\Pr(S_{t-1}=i\mid Y_{t-1}),\qquad \Pr(S_t=j\mid Y_t)=\frac{\Pr(S_t=j\mid Y_{t-1})\,f_j(y_t)}{\sum_i\Pr(S_t=i\mid Y_{t-1})\,f_i(y_t)}\]
                                                              Întrebare pentru sală ▶ ajunge la T4 2008 (creștere −2,21%). Cît este probabilitatea filtrată a recesiunii?
                                                              Răspuns

                                                              0,993: predicția era 0,349, dar f1(−2,21) este mult mai mare decît f2(−2,21), iar regula lui Bayes duce probabilitatea aproape la 1.

                                                              Specificația lui Hamilton pe datele de azi
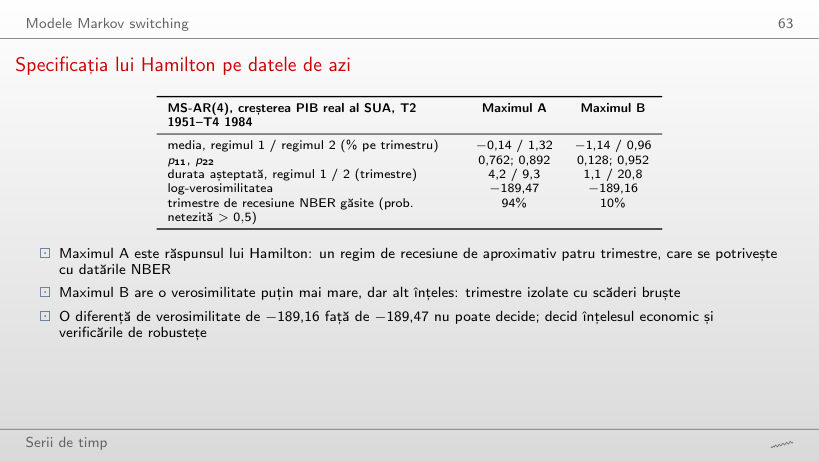
                                                              Slide-ul 63: Specificația lui Hamilton pe datele de azi
                                                              Slide-ul 63
                                                                Întrebare pentru sală Ridicați pragul la 0,7. Ce pondere din trimestrele de recesiune NBER mai găsește maximul A?
                                                                Răspuns

                                                                90% (94% la pragul 0,5); maximul B rămîne la 10%. Probabilitățile netezite ale maximului A sînt aproape 0 sau 1, deci pragul schimbă puțin.

                                                                Recesiunile din SUA din creșterea PIB
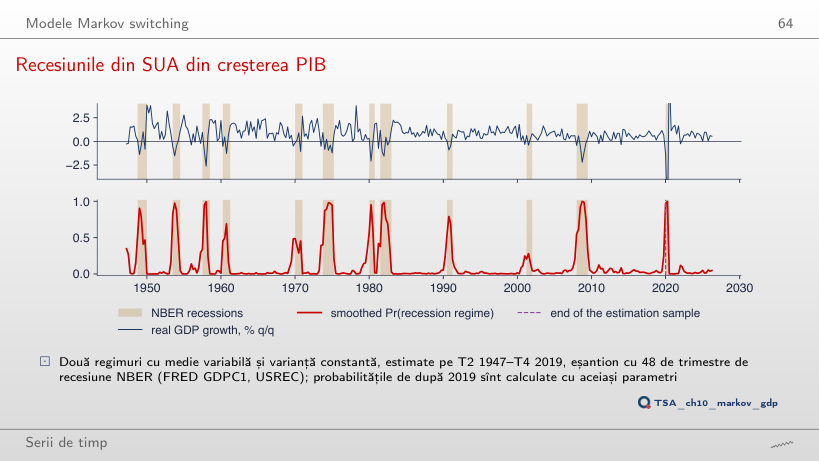
                                                                Slide-ul 64: Recesiunile din SUA din creșterea PIB
                                                                Slide-ul 64
                                                                  Întrebare pentru sală Coborîți p11 la 0,3. Ce devin durata recesiunii și ponderea trimestrelor NBER detectate?
                                                                  Răspuns

                                                                  1,4 trimestre și 39,6% (3,2 trimestre și 62,5% la p̂11 = 0,685). Un regim mai puțin persistent cere date mai slabe pentru fiecare trimestru de recesiune, deci recesiunile scurte și ușoare nu mai sînt găsite; T2 2020 rămîne la probabilitatea 1,00.

                                                                  Probabilități filtrate și netezite: 2008
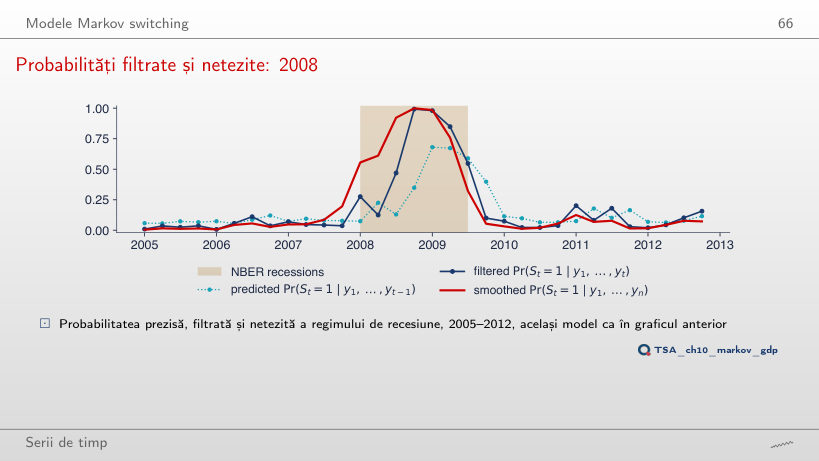
                                                                  Slide-ul 66: Probabilități filtrate și netezite: 2008
                                                                  Slide-ul 66
                                                                    Întrebare pentru sală Alegeți fereastra 2000–2002 (recesiunea ușoară din 2001). Trece probabilitatea filtrată de 0,5?
                                                                    Răspuns

                                                                    Nu: maximul ei este 0,38, iar nici cea netezită nu trece de 0,5. Recesiunea din 2001 a fost prea ușoară pentru media de −0,42% pe trimestru a regimului de recesiune.

                                                                    Verificări: regimurile găsite de model
                                                                    Slide-ul 68: Verificări: regimurile găsite de model
                                                                    Slide-ul 68
                                                                      Întrebare pentru sală Încheiați eșantionul în T2 2020. Cîte trimestre formează regimul cu media scăzută?
                                                                      Răspuns

                                                                      Unul singur, T2 2020 (media −8,2%); pe 1947–2019 regimul cuprinde 30 de trimestre. O singură observație extremă formează singură un regim.

                                                                      Regimuri ale creșterii PIB în România
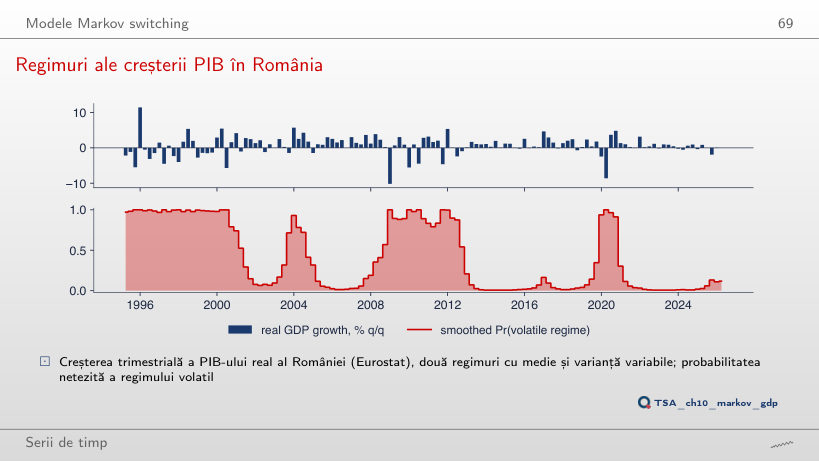
                                                                      Slide-ul 69: Regimuri ale creșterii PIB în România
                                                                      Slide-ul 69
                                                                        Întrebare pentru sală Coborîți p11 al regimului volatil la 0,5. Ce pondere din trimestre rămîne volatilă?
                                                                        Răspuns

                                                                        29% (40% la p̂11 = 0,911): un regim volatil mai puțin persistent păstrează doar trimestrele cu creșteri sau scăderi mari.

                                                                        Piețe bursiere calme și agitate
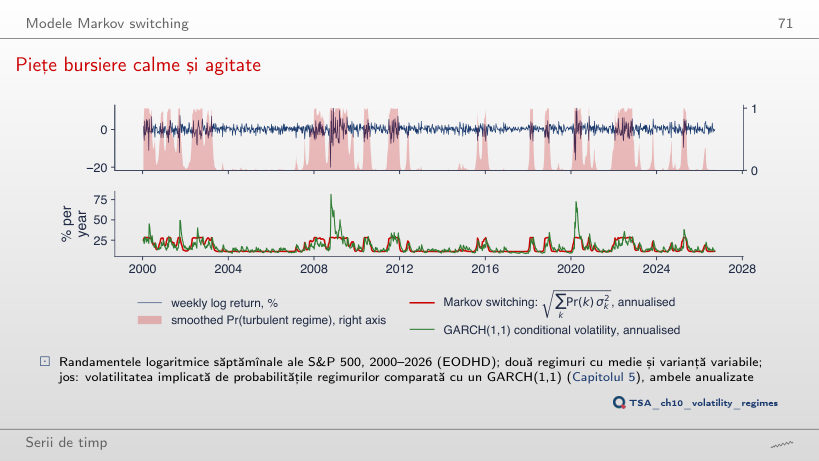
                                                                        Slide-ul 71: Piețe bursiere calme și agitate
                                                                        Slide-ul 71
                                                                          Întrebare pentru sală Puneți p11 = 0,5 pentru regimul agitat. Ce pondere din săptămîni rămîne agitată?
                                                                          Răspuns

                                                                          12% (26% la p̂11 = 0,930). p11 = 0,5 nu înseamnă o clasificare la întîmplare: un regim agitat care durează în medie două săptămîni rămîne doar pentru săptămînile extreme.

                                                                          Schimbările de regim și memoria lungă aparentă
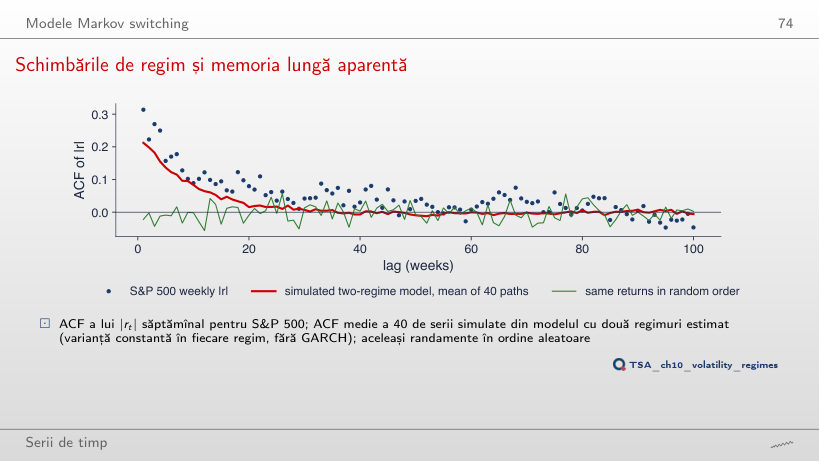
                                                                          Slide-ul 74: Schimbările de regim și memoria lungă aparentă
                                                                          Slide-ul 74
                                                                            Întrebare pentru sală ▶ adaugă traiectorii simulate, de la 1 la 40. Unde se stabilizează media ACF la lagul 1?
                                                                            Răspuns

                                                                            În jur de 0,21, sub 0,31 din date: regimurile explică o mare parte din clustering-ul pe termen scurt, nu tot. Prima traiectorie dă 0,26, a doua 0,19: media pe 40 de traiectorii elimină variația de eșantionare.

                                                                            Recapitulare: modelele Markov switching
                                                                            Slide-ul 76: Recapitulare: modelele Markov switching
                                                                            Slide-ul 76
                                                                              Întrebare pentru sală Care regim durează mai mult în timp calendaristic: regimul calm al S&P 500 (36,8 perioade) sau expansiunea din SUA (19,7 perioade)?
                                                                              Răspuns

                                                                              Expansiunea din SUA: 19,7 trimestre = 4,9 ani, față de 36,8 săptămîni = 0,7 ani. Durata 1/(1 − pii) este în unitatea de timp a datelor.

                                                                              Debitul anual al Nilului la Aswan, 1871–1970 (setul de date din statsmodels). Prețurile săptămînale S&P 500, BET și Euro Stoxx 50 (data/market, pînă la 18 septembrie 2026). Creșterea PIB real al SUA și datările NBER (FRED GDPC1, USREC), citite cu funcția capitolului pe 4 noiembrie 2026 și tăiate la T2 2026, ultimul trimestru din slide-uri; reproduc exact cifrele din curs. Cei patru indicatori coincidenți (FRED INDPRO, PAYEMS, W875RX1, CMRMTSPL), citiți tot pe 4 noiembrie 2026 și tăiați la iulie 2026: au fost revizuiți după realizarea slide-urilor, iar parametrii modelului factorial (estimat pe 1967–2019) rămîn cei din curs, însă ultimele luni ale factorului diferă puțin (valoarea din iulie 2026: −0,87 cu datele de azi, −0,9 în slide). PIB-ul real al României (Eurostat namq_10_gdp) a fost revizuit după realizarea slide-urilor; pagina folosește seria din slide-uri, citită din linia vectorială a graficului din curs (charts/tsa_ch10_ro_trend.pdf, toate cele 126 de trimestre), care reproduce cifrele din curs pînă la a șasea cifră semnificativă. Componentele modelului UC, factorul comun, probabilitățile celor două maxime ale MS-AR(4), volatilitatea GARCH(1,1) și traiectoriile simulate ale regimurilor provin din codul capitolului, cu aceeași sămînță; în browser se recalculează filtrul și netezitorul Kalman, verosimilitatea, diagnosticarea, filtrul HP, filtrul Hamilton (2018), deviațiile în timp real, beta variabil, filtrul Hamilton (1989) și netezitorul Kim. Variantele care nu apar în curs (alt q, alt λ, alt h, alt sfîrșit al eșantionului, alt p₁₁, alt număr de luni lipsă) sînt rulări suplimentare ale codului capitolului, cu aceleași date; graficul „Verificări: regimurile găsite de model” este o rulare suplimentară pentru un slide care dă doar cifre.