

Serii de timp

Capitolul 14 · Modele GARCH multivariate

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; casetele „Exemplu rezolvat” refac calculul cu cifrele capitolului.

Rolul volatilității multivariate · Cadrul GARCH multivariat · Modelele VEC și BEKK · Corelații condiționate constante și dinamice · DCC pentru S&P 500 și DAX · Cinci piețe: S&P 500, DAX, BET, EUR/RON, Bitcoin · VaR 1% al unui portofoliu cu DCC · Rapoarte dinamice de acoperire

Rolul volatilității multivariate

Exemplu rezolvat: corelația și riscul portofoliului
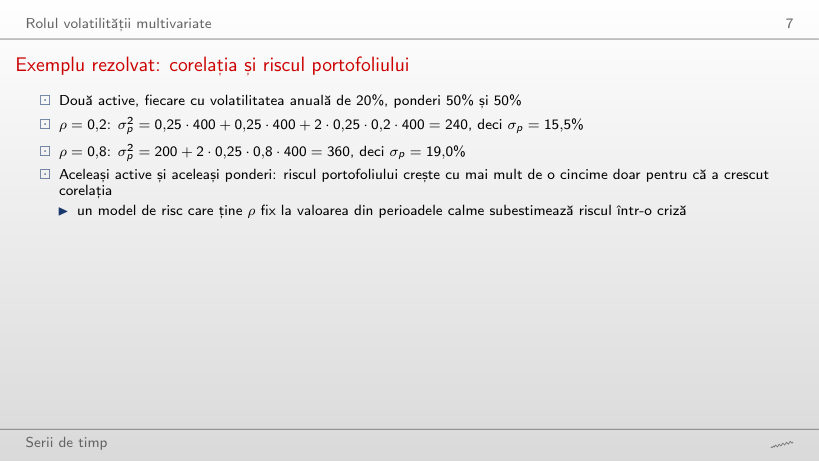
Slide-ul 7: Exemplu rezolvat: corelația și riscul portofoliului
Slide-ul 7

Exemplu rezolvat

\[\sigma_p^2=w_1^2\sigma_1^2+w_2^2\sigma_2^2+2w_1w_2\rho\,\sigma_1\sigma_2,\qquad w_1=w_2=0.5\]
      Întrebare pentru sală ▶ crește ρ de la 0,3 la 1, cu pasul 0,1. Crește σp cu aceeași mărime la fiecare pas?
      Răspuns

      Nu: +0,63 puncte de la ρ = 0,2 la 0,3 (de la 15,49% la 16,12%), dar doar +0,51 puncte de la 0,9 la 1 (de la 19,49% la 20%). σp2 este liniar în ρ, iar σp este rădăcina lui, deci curba este concavă. Cu ρ = −0,2 volatilitatea este 12,6%.

      Volatilitatea portofoliului în funcție de corelație
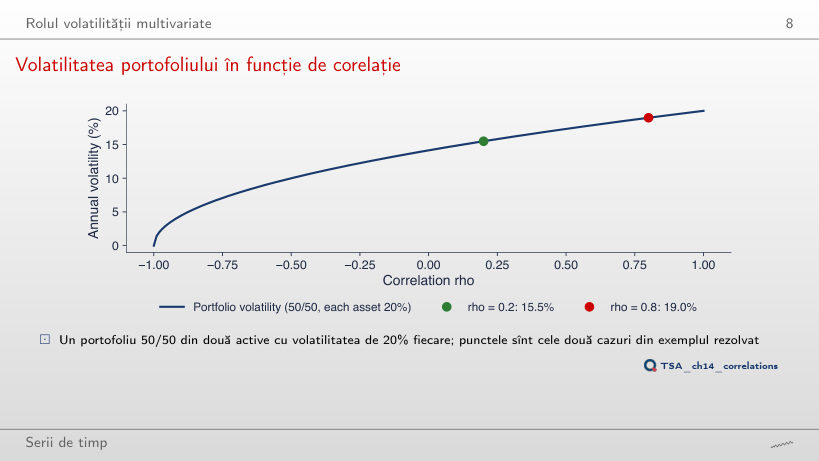
      Slide-ul 8: Volatilitatea portofoliului în funcție de corelație
      Slide-ul 8
        Întrebare pentru sală ▶ mută ponderea primului activ de la 60% la 90% (ambele active cu 20%). Ce se întîmplă cu σp pentru ρ = 0,8?
        Răspuns

        Crește: 19,02% la 60% și 19,64% la 90%, față de 18,97% la 50/50. Cu volatilități egale, portofoliul 50/50 are cel mai mic risc oricare ar fi ρ. Cu al doilea activ la 40% și ρ = −1, σp = |0,5 · 20 − 0,5 · 40| = 10%: riscul dispare doar cu w = 2/3.

        Corelațiile se schimbă în timp
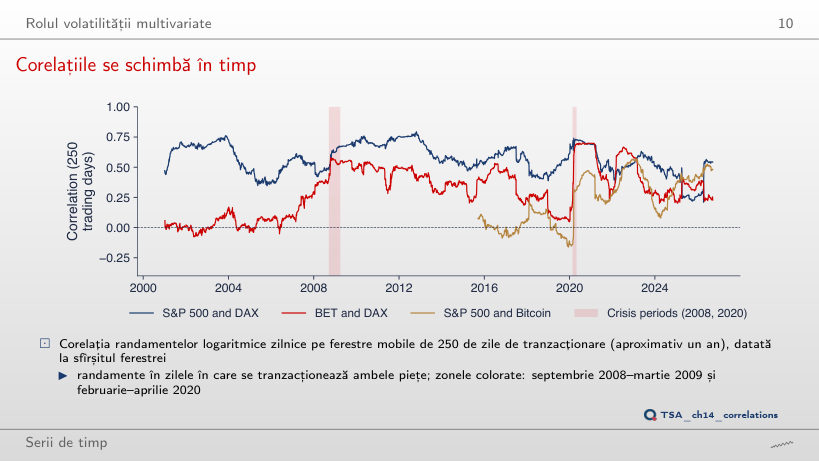
        Slide-ul 10: Corelațiile se schimbă în timp
        Slide-ul 10
          Întrebare pentru sală ▶ lungește fereastra pînă la 500 de zile. Ce se întîmplă cu minimul corelației S&P 500 – DAX (0,21 la 250 de zile)?
          Răspuns

          Crește la 0,30 (noiembrie 2025): într-o fereastră lungă zilele asincrone din aprilie 2025 cîntăresc mai puțin. Cu 60 de zile corelația coboară pînă la −0,27 (iulie 2025) și urcă pînă la 0,86 (ianuarie 2012), cu abaterea standard 0,147 față de 0,122 la 250 de zile.

          Tranzacționarea asincronă și deplasarea corelațiilor zilnice
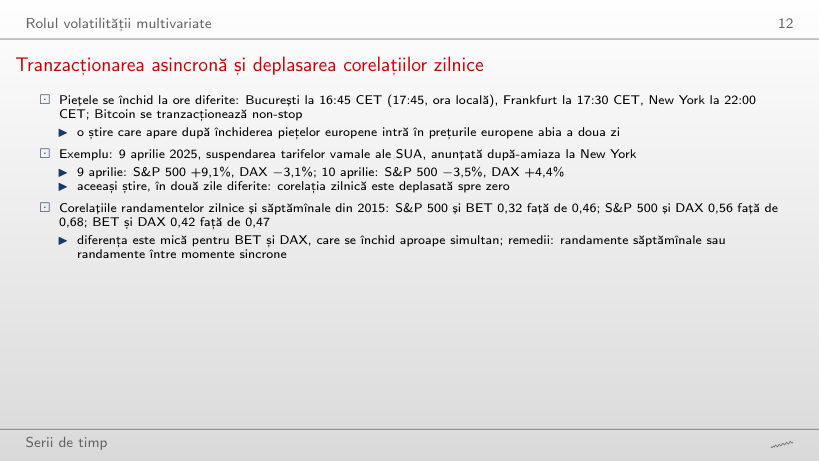
          Slide-ul 12: Tranzacționarea asincronă și deplasarea corelațiilor zilnice
          Slide-ul 12
            Întrebare pentru sală ▶ adună randamentele zilnice pe k = 2, …, 10 zile. Ce se întîmplă cu corelația S&P 500 – BET?
            Răspuns

            Crește: 0,32 zilnic, 0,40 pe 2 zile și 0,50 pe 10 zile, peste corelația săptămînală de 0,46: o știre care ajunge la București a doua zi intră în același randament pe k zile. Dintre cele zece perechi, doar S&P 500 și Bitcoin au o corelație săptămînală mai mică decît cea zilnică (0,25 → 0,19): randamentul săptămînal al lui Bitcoin include și weekendul, iar cele 610 săptămîni dau o estimare mai zgomotoasă decît cele 2 815 zile.

            Cadrul GARCH multivariat

            Două condiții pentru Hₜ
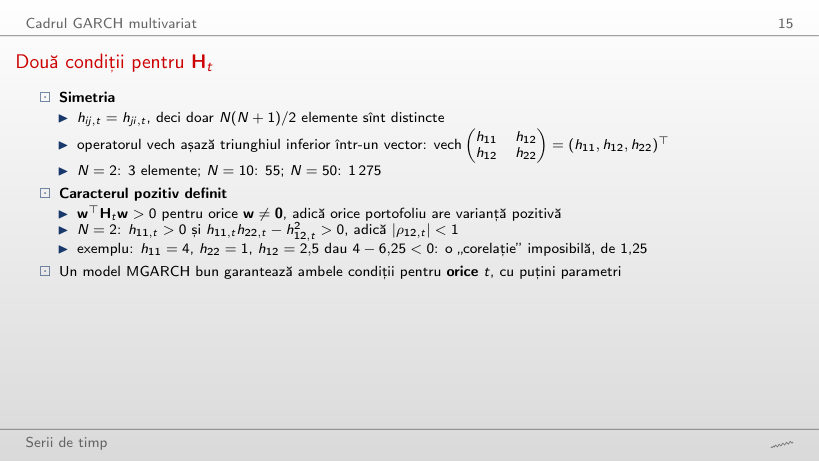
            Slide-ul 15: Două condiții pentru Hₜ
            Slide-ul 15

            Exemplu rezolvat

            \[\mathbf{w}^\top\mathbf{H}\mathbf{w}>0\ \ \forall\,\mathbf{w}\neq\mathbf{0}\iff h_{11}>0,\ \ h_{11}h_{22}-h_{12}^2>0,\qquad \rho_{12}=\frac{h_{12}}{\sqrt{h_{11}h_{22}}}\]
                Întrebare pentru sală ▶ coboară h12 de la 2,75 la −3 (h11 = 4, h22 = 1). Pentru ce valori este H pozitiv definită?
                Răspuns

                Doar pentru |h12| < 2, adică |ρ| < 1. La h12 = ±2 determinantul și o valoare proprie sînt 0 (o combinație fără risc); pentru |h12| > 2 există portofolii cu varianță negativă, de exemplu −0,416 pentru h12 = ±2,5. Semnul covarianței nu contează, doar mărimea ei față de √(h11h22).

                Modelele VEC și BEKK

                Exemplu rezolvat: un pas al unui BEKK diagonal
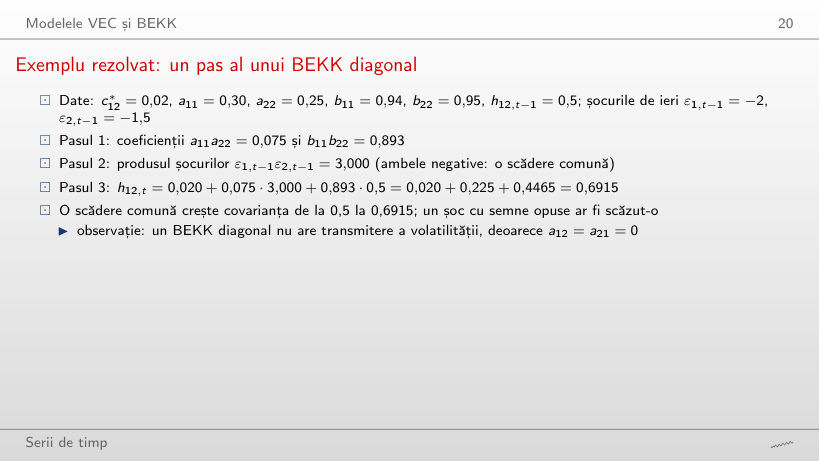
                Slide-ul 20: Exemplu rezolvat: un pas al unui BEKK diagonal
                Slide-ul 20

                Exemplu rezolvat

                \[\begin{gathered}h_{12,t}=c_{12}^*+a_{11}a_{22}\,\varepsilon_{1,t-1}\varepsilon_{2,t-1}+b_{11}b_{22}\,h_{12,t-1}\\ c_{12}^*=0.02,\ a_{11}=0.30,\ a_{22}=0.25,\ b_{11}=0.94,\ b_{22}=0.95,\ h_{12,t-1}=0.5\end{gathered}\]
                    Întrebare pentru sală Puneți ε2,t−1 = +1,5 (semn opus lui ε1,t−1 = −2). Cît este h12,t?
                    Răspuns

                    0,2415 = 0,020 + 0,075 · (−3) + 0,4465: șocurile de semne opuse scad covarianța. Cu ε2,t−1 = 0, h12,t = 0,4665, tot sub 0,5, deși nivelul de lungă durată este 0,625: acel nivel ține cont că, în medie, produsul șocurilor este egal cu h12, iar o zi fără șoc comun aduce doar constanta și persistența.

                    Problema dimensionalității
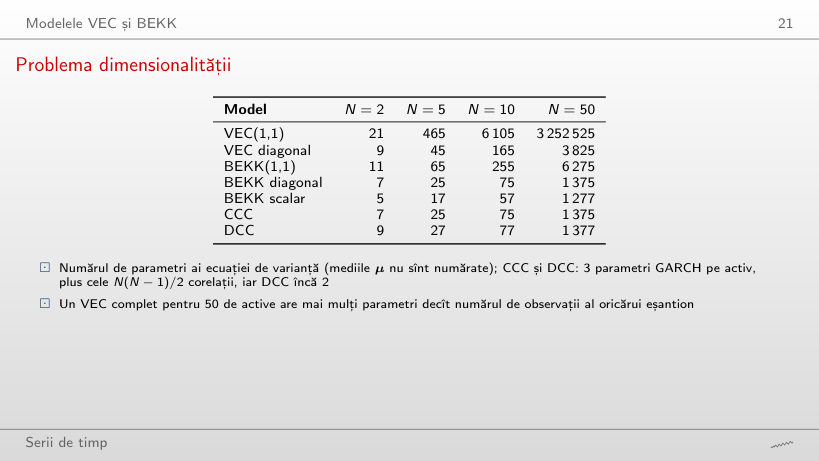
                    Slide-ul 21: Problema dimensionalității
                    Slide-ul 21
                      Întrebare pentru sală Pentru N = 30, BEKK(1,1) are 2 265 de parametri. Cîți are DCC?
                      Răspuns

                      527: 90 de parametri GARCH estimați serie cu serie, 435 de corelații de selecție și doar 2 parametri, a și b, găsiți prin optimizare numerică. VEC(1,1) are 432 915.

                      Numărul de parametri în funcție de numărul de active
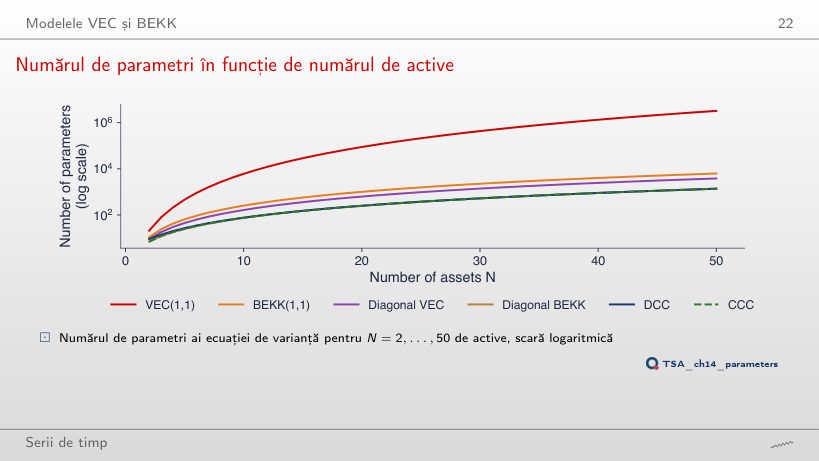
                      Slide-ul 22: Numărul de parametri în funcție de numărul de active
                      Slide-ul 22
                        Întrebare pentru sală ▶ mărește cel mai mare N pînă la 100. De cîte ori crește numărul de parametri ai VEC(1,1) de la N = 50 la N = 100?
                        Răspuns

                        De 15,7 ori (de la 3 252 525 la 51 010 050), ca N4: 24 = 16. DCC crește de 3,8 ori (de la 1 377 la 5 252), BEKK(1,1) de 4 ori (de la 6 275 la 25 050).

                        Corelații condiționate constante și dinamice

                        Exemplu rezolvat: un pas al recurenței DCC
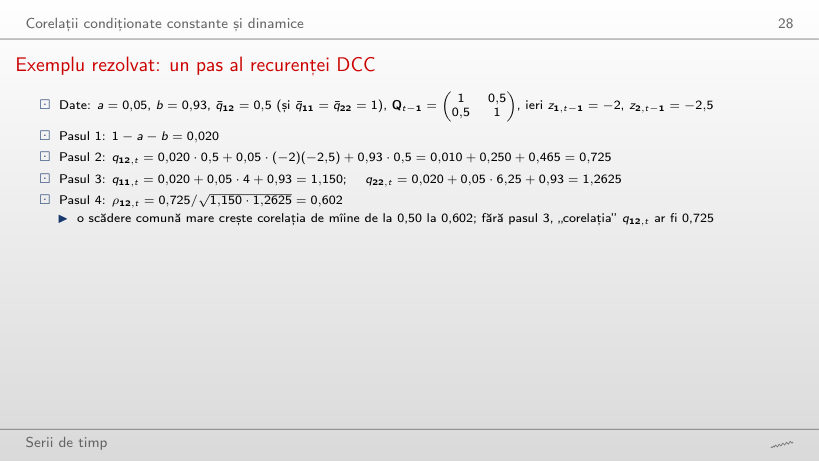
                        Slide-ul 28: Exemplu rezolvat: un pas al recurenței DCC
                        Slide-ul 28

                        Exemplu rezolvat

                        \[\begin{gathered}\mathbf{Q}_t=(1-a-b)\,\bar{\mathbf{Q}}+a\,\mathbf{z}_{t-1}\mathbf{z}_{t-1}^\top+b\,\mathbf{Q}_{t-1},\qquad \rho_{12,t}=\frac{q_{12,t}}{\sqrt{q_{11,t}\,q_{22,t}}}\\ \bar q_{12}=0.5,\ \ \mathbf{Q}_{t-1}=\begin{pmatrix}1&0.5\\0.5&1\end{pmatrix},\ \ z_{1,t-1}=-2\end{gathered}\]
                            Întrebare pentru sală ▶ mută z2,t−1 pînă la +3, cu z1,t−1 = −2. Cît este ρ12,t pentru z2,t−1 = +2,5?
                            Răspuns

                            0,187: q12,t = 0,010 − 0,250 + 0,465 = 0,225, iar q11,t = 1,150 și q22,t = 1,2625 rămîn aceleași. Cu z2,t−1 = 0 corelația este 0,454, tot sub 0,5: mișcarea unei singure piețe mărește o varianță de la numitor fără să adauge nimic la covarianță.

                            Interpretarea parametrilor a și b
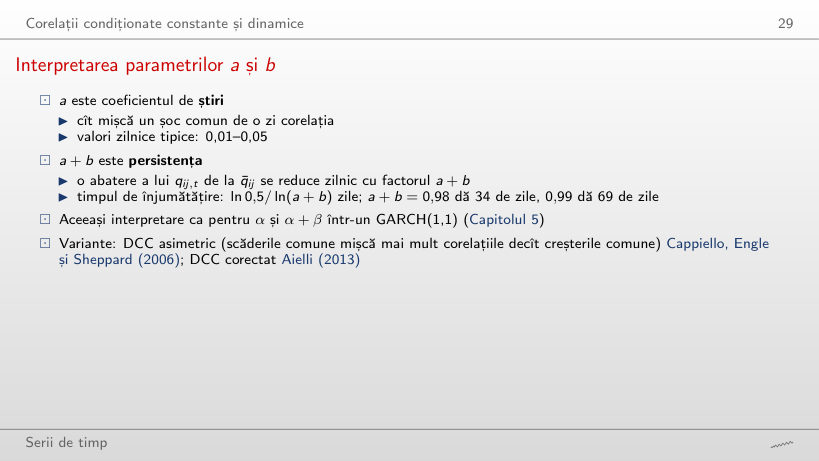
                            Slide-ul 29: Interpretarea parametrilor a și b
                            Slide-ul 29

                            Exemplu rezolvat

                            \[q_{ij,t+k}-\bar q_{ij}\approx(a+b)^k\,(q_{ij,t}-\bar q_{ij}),\qquad \text{half-life}=\frac{\ln 0.5}{\ln(a+b)}\]
                                Întrebare pentru sală ▶ crește a + b pînă la 0,995. Cum se schimbă timpul de înjumătățire de la a + b = 0,99 la 0,995?
                                Răspuns

                                Se dublează, de la 69 la 138 de zile: ln(a + b) ≈ −(1 − a − b), deci timpul de înjumătățire este aproximativ 0,69/(1 − a − b). Cu a + b = 0,90 el este 6,6 zile, iar după 20 de zile rămîne 12% din abatere.

                                DCC pentru S&P 500 și DAX

                                Pasul 1: două modele GARCH univariate
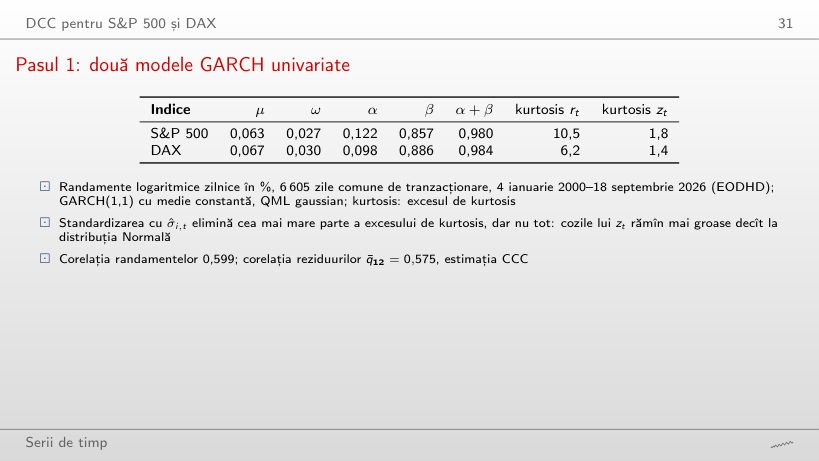
                                Slide-ul 31: Pasul 1: două modele GARCH univariate
                                Slide-ul 31
                                  Întrebare pentru sală Care indice pierde o pondere mai mare din excesul de kurtosis după standardizare?
                                  Răspuns

                                  S&P 500: 1 − 1,8/10,5 = 83%, față de DAX: 1 − 1,4/6,2 = 78%. Volatilitatea variabilă explică cea mai mare parte a cozilor groase, dar reziduurile zt păstrează un exces de kurtosis de 1,4–1,8; de aceea VaR-ul cu cuantila distribuției Normale va avea prea multe încălcări.

                                  Pasul 1: volatilitățile condiționate
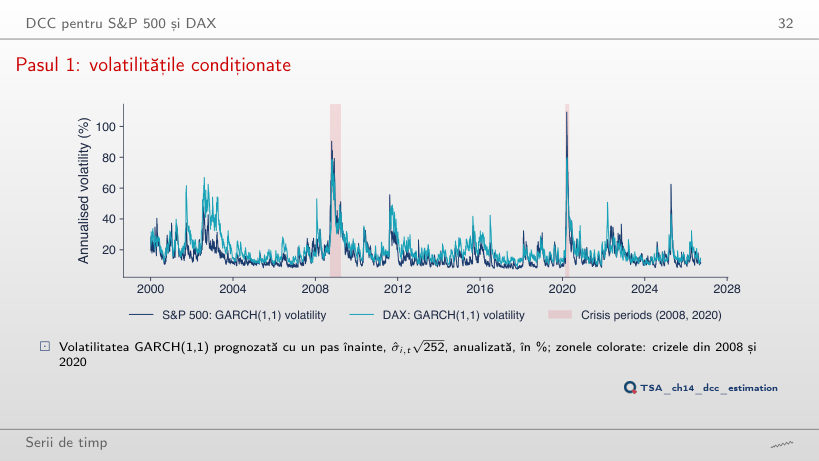
                                  Slide-ul 32: Pasul 1: volatilitățile condiționate
                                  Slide-ul 32
                                    Întrebare pentru sală ▶ crește multiplicatorul lui α pînă la 2 (aceeași persistență). Ce se întîmplă cu maximul volatilității S&P 500 din 2020?
                                    Răspuns

                                    Crește la 139% (17 martie 2020), de la 109%: un α mai mare reacționează mai mult la șocul fiecărei zile. Cu multiplicatorul 0,25 maximul scade la 64% și se mută pe 25 martie 2020. Sînt rulări suplimentare ale filtrului, nu estimări.

                                    Pasul 2: modelul DCC estimat
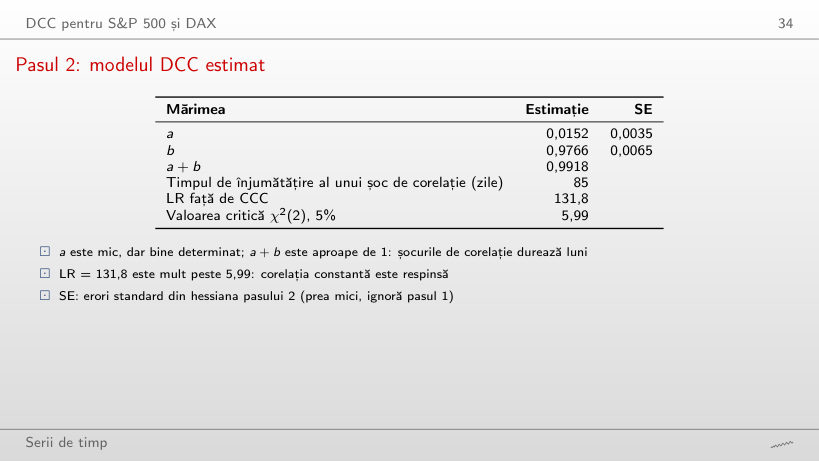
                                    Slide-ul 34: Pasul 2: modelul DCC estimat
                                    Slide-ul 34
                                      Întrebare pentru sală ▶ fixează b la 0,98 și apoi la 0,99. Cu b = 0,99, mai este respinsă corelația constantă?
                                      Răspuns

                                      Da: cel mai bun a din grilă, 0,0074, dă LR = 121,0, mult peste 5,99. Cu b = 0,90 cel mai bun a este 0,0375 și LR = 102,1: verosimilitatea are o creastă pe care a și b se înlocuiesc parțial; maximul, 131,8, este la estimarea (0,0152; 0,9766).

                                      Corelația DCC dintre S&P 500 și DAX
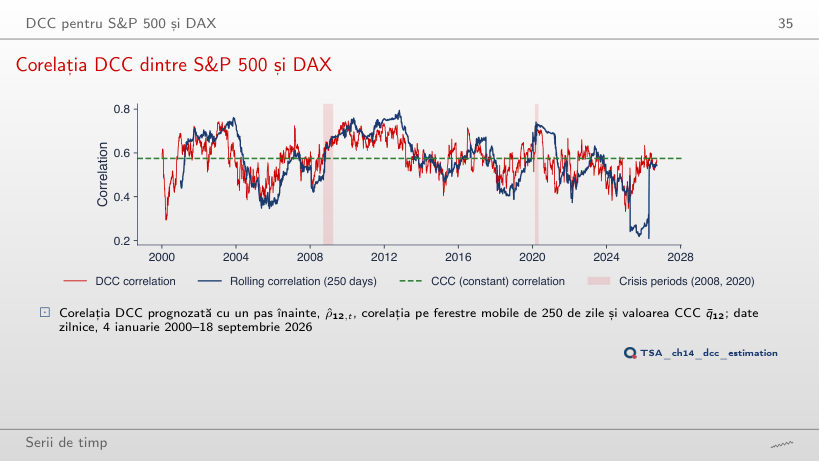
                                      Slide-ul 35: Corelația DCC dintre S&P 500 și DAX
                                      Slide-ul 35
                                        Întrebare pentru sală ▶ crește a pînă la 0,022 (b fixat). Ce se întîmplă cu abaterea standard a corelației DCC (0,083 la estimare)?
                                        Răspuns

                                        Crește la 0,120, aproape cît corelația pe 250 de zile (0,122), iar corelația variază între 0,19 și 0,82. LR scade la 100,1: variația în plus este zgomot pe care verosimilitatea îl penalizează. Cu a = 0 corelația este constantă, 0,575, iar LR = 0.

                                        Corelațiile în crize
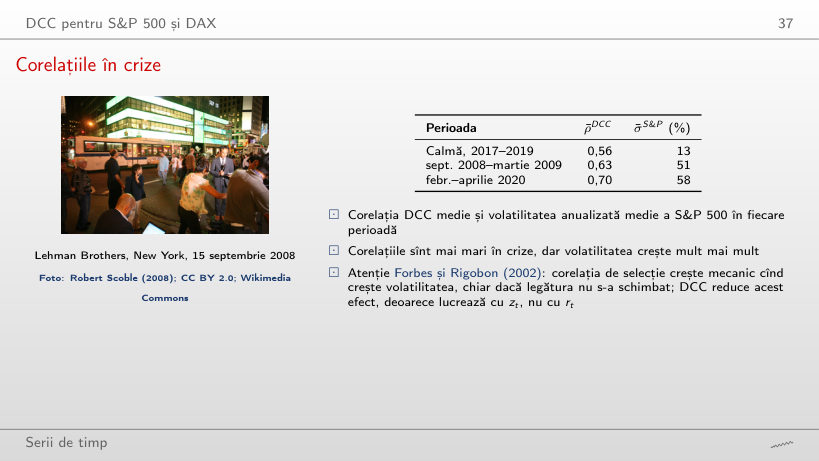
                                        Slide-ul 37: Corelațiile în crize
                                        Slide-ul 37
                                          Întrebare pentru sală ▶ crește a pînă la 0,022. Ce se întîmplă cu diferența dintre corelația DCC medie din 2020 și cea din perioada calmă (0,70 − 0,56 = 0,14)?
                                          Răspuns

                                          Crește la 0,18 (0,73 față de 0,55); cu a = 0 toate trei mediile sînt 0,575. Corelația de selecție a randamentelor (alegeți-o în casetă) dă 0,74 și 0,52: crește mecanic cu volatilitatea (Forbes și Rigobon), iar DCC lucrează cu reziduurile standardizate.

                                          Corelația DCC în crizele din 2008 și 2020
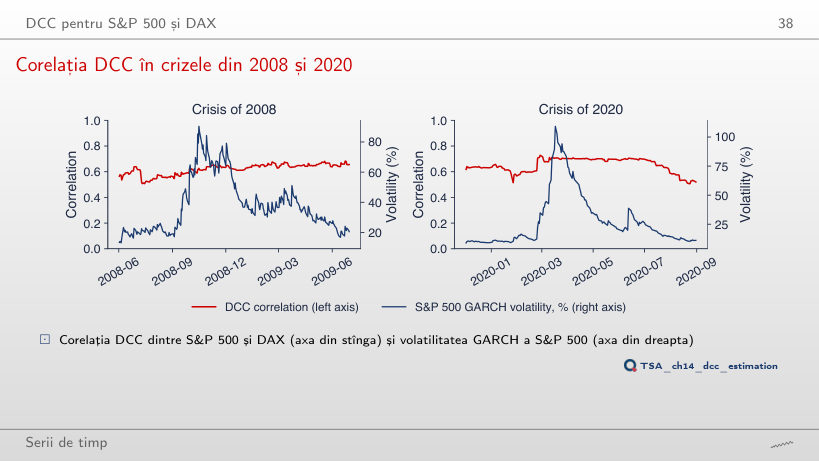
                                          Slide-ul 38: Corelația DCC în crizele din 2008 și 2020
                                          Slide-ul 38
                                            Întrebare pentru sală ▶ crește multiplicatorul lui α pînă la 2. Mai atinge corelația din 2020 maximul înaintea volatilității?
                                            Răspuns

                                            Nu: cu α dublat maximul corelației, 0,71, este pe 12 iunie 2020, după maximul volatilității (139% pe 17 martie 2020). Volatilitățile mai mari din martie împart șocurile acelor zile, deci reziduurile standardizate care alimentează recurența DCC sînt mai mici. Cu multiplicatorul 0,25, volatilitatea din 2008 atinge maximul abia pe 2 decembrie 2008 (60%).

                                            Cinci piețe: S&P 500, DAX, BET, EUR/RON, Bitcoin

                                            Un model DCC cu cinci active
                                            Slide-ul 41: Un model DCC cu cinci active
                                            Slide-ul 41
                                              Întrebare pentru sală ▶ arată pe rînd fiecare activ. Care are cel mai mare maxim al volatilității și cînd?
                                              Răspuns

                                              Bitcoin: 281% pe 13 martie 2020. S&P 500 atinge 121% pe 17 martie 2020, DAX 84% pe 13 martie 2020, BET 98% pe 20 decembrie 2018 (ziua în care raportul de acoperire DCC atinge 1,00), EUR/RON 13% pe 21 mai 2025.

                                              Corelațiile dinamice a patru perechi
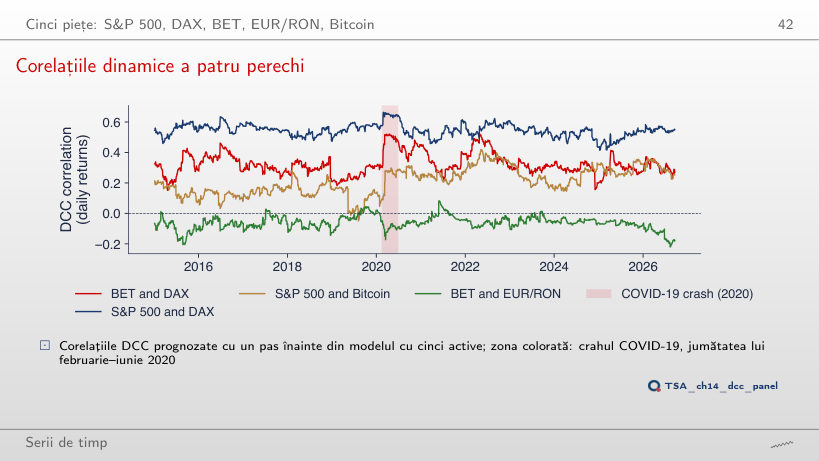
                                              Slide-ul 42: Corelațiile dinamice a patru perechi
                                              Slide-ul 42
                                                Întrebare pentru sală ▶ crește a pînă la 0,02. Ce se întîmplă cu intervalul corelației S&P 500 – Bitcoin (−0,05 … 0,42)?
                                                Răspuns

                                                Se lărgește: de la −0,33 la 0,62, cu media tot 0,21. Cu a = 0 cele patru corelații devin constante, egale cu Q̄: 0,55, 0,32, 0,21 și −0,07; acesta este modelul CCC, respins de LR = 88,5.

                                                Corelațiile medii: perioadă calmă și criză
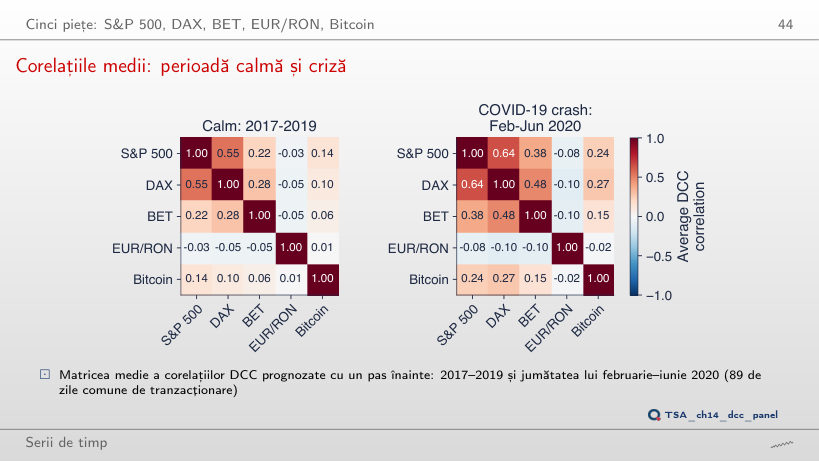
                                                Slide-ul 44: Corelațiile medii: perioadă calmă și criză
                                                Slide-ul 44
                                                  Întrebare pentru sală ▶ crește a pînă la 0,02. Ce se întîmplă cu corelația medie din crahul din 2020 (0,19)?
                                                  Răspuns

                                                  Crește la 0,23, iar media din perioada calmă scade la 0,10. Cu a = 0 cele două matrice sînt identice (media 0,135): cu corelații constante nu se vede nicio creștere în criză.

                                                  VaR 1% al unui portofoliu cu DCC

                                                  Exemplu rezolvat: VaR 1% pentru două active
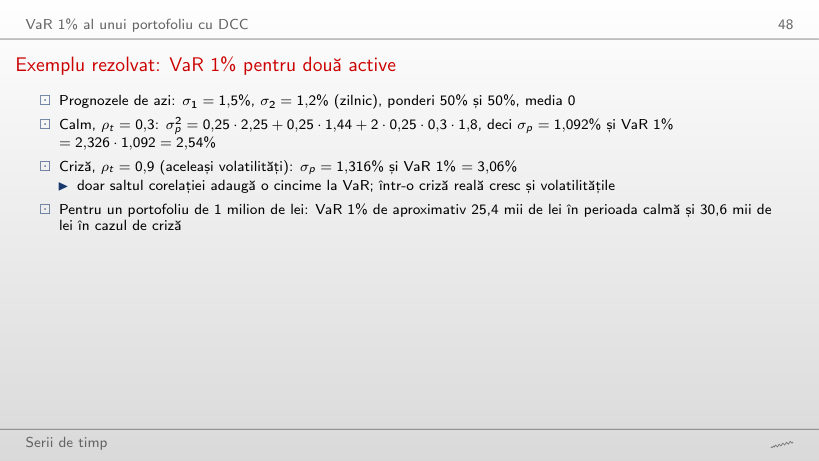
                                                  Slide-ul 48: Exemplu rezolvat: VaR 1% pentru două active
                                                  Slide-ul 48

                                                  Exemplu rezolvat

                                                  \[\mathbf{H}_t=\mathbf{D}_t\mathbf{R}_t\mathbf{D}_t,\quad \sigma_{p,t}=\sqrt{\mathbf{w}^\top\mathbf{H}_t\mathbf{w}},\quad \mathrm{VaR}_{0.01,t}=-(\mu_p+z_{0.01}\,\sigma_{p,t}),\ \ z_{0.01}=-2.326\]
                                                      Întrebare pentru sală ▶ crește ρt pînă la 1. Cît este VaR 1% pentru ρt = 1?
                                                      Răspuns

                                                      3,14%: σp = 0,5 · 1,5 + 0,5 · 1,2 = 1,35%, cea mai mare valoare posibilă cu aceste volatilități. Cu ρt = −0,5 VaR 1% este 1,60%, aproximativ 16,0 mii de lei pentru 1 milion de lei.

                                                      VaR 1% al unui portofoliu S&P 500 și DAX, 2015–2026
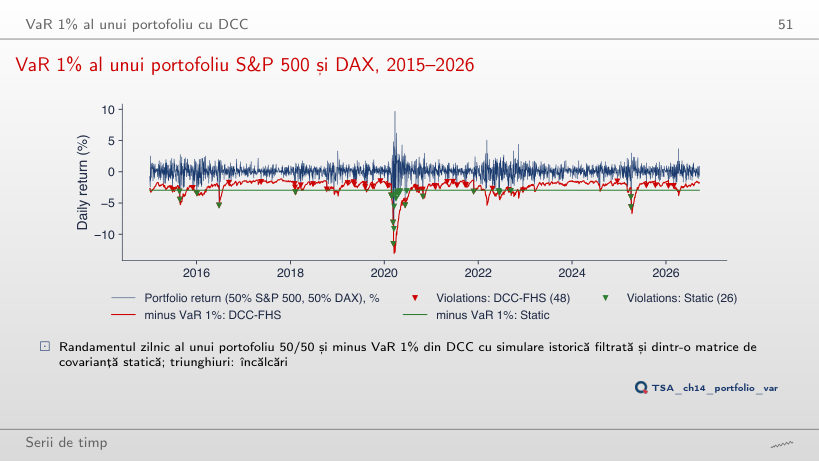
                                                      Slide-ul 51: VaR 1% al unui portofoliu S&P 500 și DAX, 2015–2026
                                                      Slide-ul 51
                                                        Întrebare pentru sală ▶ trece la nivelurile 2,5% și 5%. La 5%, cît este rata încălcărilor VaR-ului static?
                                                        Răspuns

                                                        2,83% (82 de încălcări față de 145 așteptate): prea puține, LRuc = 33,6, p < 0,001. La 1% VaR-ul static trecea testul (0,90%, p = 0,577): este prea mare în anii calmi, ceea ce la 1% compensează încălcările din crize, iar la 5% nu. DCC cu FHS are la 5% rata 4,60% (p = 0,314).

                                                        Interpretarea backtesting-ului
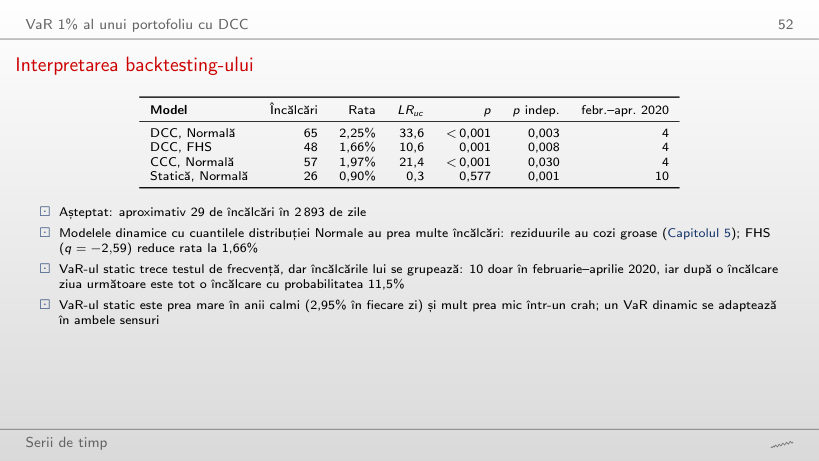
                                                        Slide-ul 52: Interpretarea backtesting-ului
                                                        Slide-ul 52
                                                          Întrebare pentru sală ▶ trece la nivelurile 2,5% și 5%. La 5%, trece vreun model testul de independență Christoffersen?
                                                          Răspuns

                                                          Nu: toate patru au p ≤ 0,0004; încălcările vin grupate în zilele agitate. La 2,5% doar DCC cu FHS trece testul Kupiec (79 de încălcări, rata 2,73%, p = 0,433).

                                                          Rapoarte dinamice de acoperire

                                                          Exemplu rezolvat: un raport de acoperire
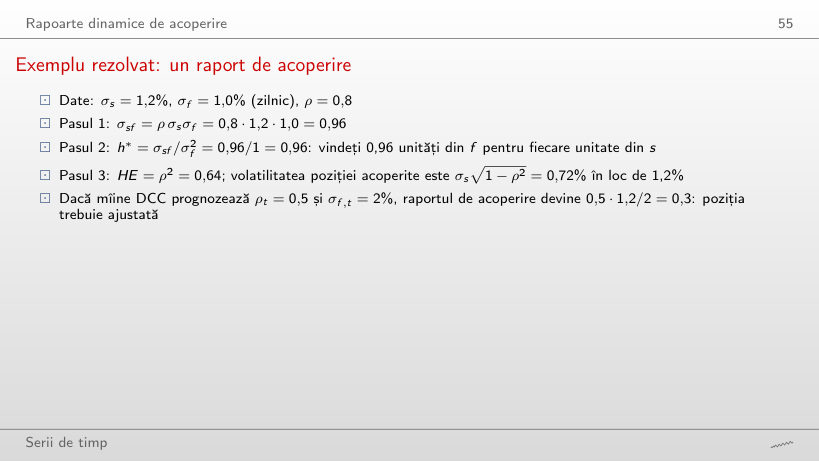
                                                          Slide-ul 55: Exemplu rezolvat: un raport de acoperire
                                                          Slide-ul 55

                                                          Exemplu rezolvat

                                                          \[h^*=\frac{\sigma_{sf}}{\sigma_f^2}=\rho\,\frac{\sigma_s}{\sigma_f},\qquad HE=1-\frac{\mathrm{Var}(r_s-h^*r_f)}{\mathrm{Var}(r_s)}=\rho^2\]
                                                              Întrebare pentru sală Puneți ρ = −0,8. Cît sînt h* și HE?
                                                              Răspuns

                                                              h* = −0,96: cumpărați 0,96 unități din f pentru fiecare unitate din s; HE = ρ2 = 0,64, ca pentru ρ = 0,8. Cu ρ = 1 volatilitatea poziției acoperite este 0 (h* = 1,2).

                                                              Acoperirea BET cu DAX, 2015–2026
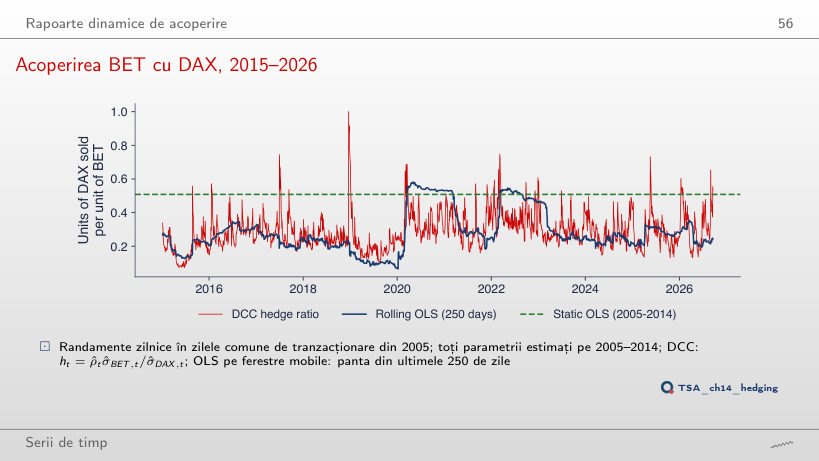
                                                              Slide-ul 56: Acoperirea BET cu DAX, 2015–2026
                                                              Slide-ul 56
                                                                Întrebare pentru sală ▶ lungește fereastra OLS pînă la 500 de zile. Elimină atunci OLS pe ferestre mobile mai mult risc decît DCC (19,1%)?
                                                                Răspuns

                                                                Nu: între 17,0% (300 de zile) și 18,0% (500 de zile). Cu a = 0 în DCC eficiența scade la 15,5%, tot peste raportul static (13,6%): corelația este atunci constantă, dar raportul q̄ σBET,t/σDAX,t urmează încă volatilitățile GARCH.

                                                                Interpretarea rapoartelor de acoperire
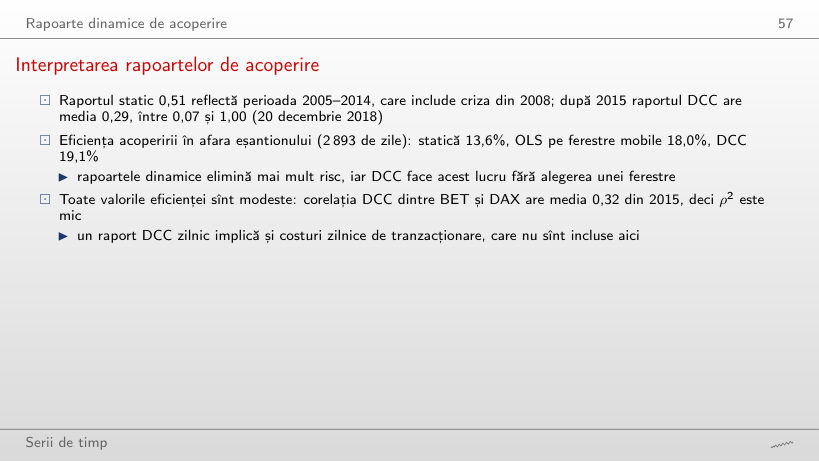
                                                                Slide-ul 57: Interpretarea rapoartelor de acoperire
                                                                Slide-ul 57
                                                                  Întrebare pentru sală Există o fereastră (60–500 de zile) pentru care OLS pe ferestre mobile elimină mai mult risc decît DCC?
                                                                  Răspuns

                                                                  Nu: cel mai bun rezultat este 18,6%, cu 80 de zile, sub 19,1% pentru DCC; cu 300 de zile se obține doar 17,0%. Alegerea ferestrei schimbă rezultatul cu peste un punct procentual, iar DCC nu cere această alegere.

                                                                  Randamentele logaritmice zilnice (în %) ale eșantioanelor capitolului, în zilele comune de tranzacționare (S&P 500, DAX, BET, EUR/RON, Bitcoin; data/market, EODHD), nu sînt revizuite și reproduc exact cifrele din curs. Estimările provin din codul capitolului: modelele GARCH(1,1) ale pasului 1 (pachetul arch) și parametrii (a, b) ai pasului 2, cu erorile lor standard, pentru S&P 500 și DAX (2000–2026), pentru panelul cu cinci active (din 2015), pentru eșantionul de estimare 2000–2014 al VaR-ului și pentru eșantionul 2005–2014 al acoperirii. Browserul rulează din nou recurențele: filtrul de varianță GARCH cu parametrii dați, recurența DCC, corelațiile și pantele pe ferestre mobile, verosimilitatea de corelație, VaR-ul și testele Kupiec și Christoffersen. Variantele care nu apar în curs (alte ferestre, alte valori ale lui a și b, alt α al pasului 1 cu aceeași persistență, alte niveluri ale VaR-ului, randamente pe k zile, prognozele fără șocuri noi, mediile trimestriale) sînt rulări suplimentare ale codului capitolului pe aceleași date; graficele din casetele „Exemplu rezolvat”, „Tranzacționarea asincronă și deplasarea corelațiilor zilnice”, „Două condiții pentru Hₜ”, „Problema dimensionalității”, „Interpretarea parametrilor a și b”, „Pasul 1: două modele GARCH univariate”, „Pasul 2: modelul DCC estimat”, „Corelațiile în crize”, „Un model DCC cu cinci active”, „Interpretarea backtesting-ului” și „Interpretarea rapoartelor de acoperire” sînt grafice suplimentare pentru slide-uri care dau doar cifre.