

Serii de timp

Capitolul 2 · Modele ARMA

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; casetele „Exemplu rezolvat” refac calculul cu cifrele capitolului.

Modele autoregresive · Modele de medie mobilă · Modele ARMA(p,q) · Estimarea · Selecția modelului și diagnosticarea · Prognoza cu modele ARMA · Studiu de caz: creșterea PIB-ului României · Alte serii reale

Modele autoregresive

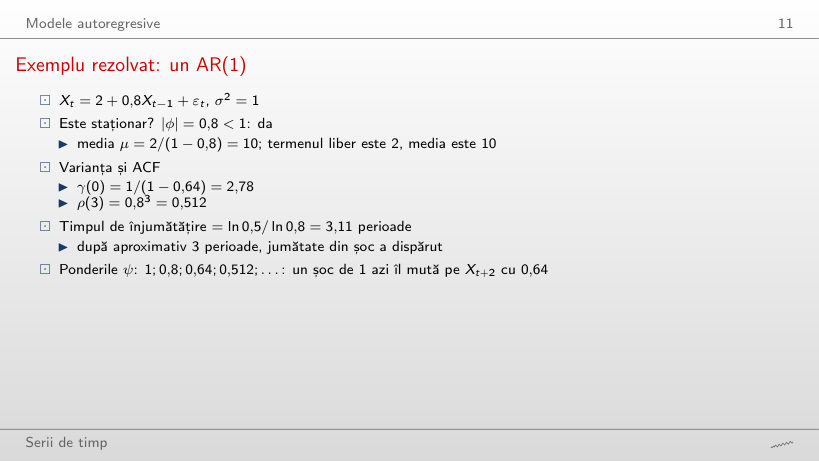
Exemplu rezolvat: un AR(1)
Slide-ul 11: Exemplu rezolvat: un AR(1)
Slide-ul 11

Exemplu rezolvat

\[\begin{gathered}X_t=c+\phi X_{t-1}+\varepsilon_t:\quad \mu=\frac{c}{1-\phi},\quad \gamma(0)=\frac{\sigma^2}{1-\phi^2},\\ \rho(h)=\phi^h,\quad h_{1/2}=\frac{\ln 0{,}5}{\ln|\phi|},\quad \psi_j=\phi^j\end{gathered}\]
      Întrebare pentru sală În Xt = 2 + 0,8Xt−1 + εt, termenul liber este 2. Este 2 media procesului?
      Răspuns

      Nu: μ = c/(1 − φ) = 2/0,2 = 10. Varianța este γ(0) = 1/(1 − 0,64) = 2,78, ρ(3) = 0,512, iar timpul de înjumătățire este 3,11 perioade. Cu același c și φ = 0,9, media urcă la 20, γ(0) la 5,26, iar timpul de înjumătățire la 6,58 perioade.

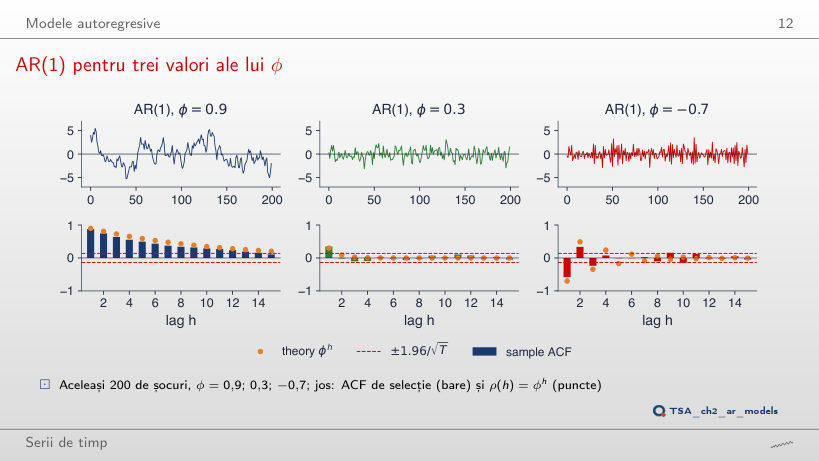
      AR(1) pentru trei valori ale lui φ
      Slide-ul 12: AR(1) pentru trei valori ale lui φ
      Slide-ul 12
        Întrebare pentru sală Cu aceleași 200 de șocuri, butonul ▶ crește φ din panoul din stînga de la 0 la 0,99; φ din celelalte două panouri urmează proporțional, pînă la 0,33 și −0,77. Ce se întîmplă în panoul din stînga cu ρ̂(1) și cu varianța de selecție?
        Răspuns

        Cresc amîndouă: ρ̂(1) urcă de la 0,10 la 0,95, iar varianța de selecție de la 1,04 la 14,5. Varianța teoretică, 1/(1 − φ²), crește mai repede: 5,26 la φ = 0,9 și 50,3 la φ = 0,99. La φ = 0,9, eșantionul dă 4,98, sub valoarea teoretică: o traiectorie scurtă a unui proces persistent nu acoperă toată variația lui. Cu φ = −0,7 semnul autocorelațiilor alternează: ρ̂(1) = −0,58, ρ̂(2) = 0,34; la capătul cursei, cu φ = −0,77, ρ̂(1) = −0,66 și ρ̂(2) = 0,44.

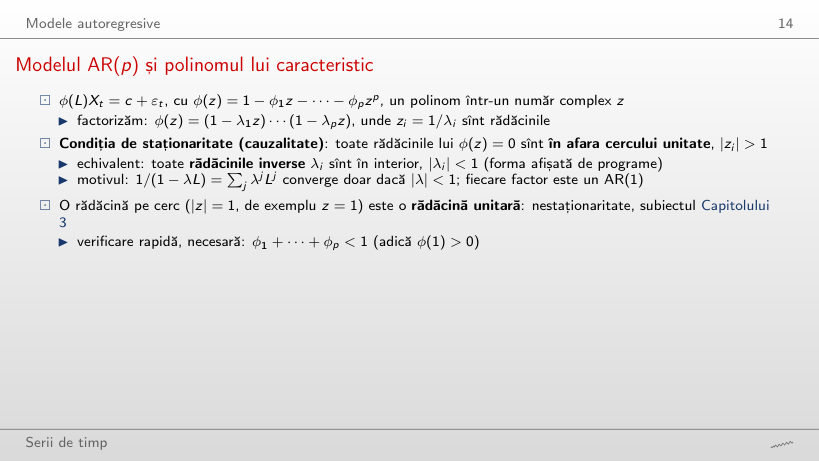
        Modelul AR(p) și polinomul lui caracteristic
        Slide-ul 14: Modelul AR(p) și polinomul lui caracteristic
        Slide-ul 14

        Exemplu rezolvat

        \[\begin{gathered}\phi(z)=1-\phi_1z-\phi_2z^2=0\ \Rightarrow\ z_{1,2}=\frac{-\phi_1\pm\sqrt{\phi_1^2+4\phi_2}}{2\phi_2},\\ \text{staționar}\iff |z_i|>1\iff \phi_1+\phi_2<1,\ \phi_2-\phi_1<1,\ |\phi_2|<1\end{gathered}\]
            Întrebare pentru sală Exemplul B are φ₁ = 1,0. Este procesul staționar?
            Răspuns

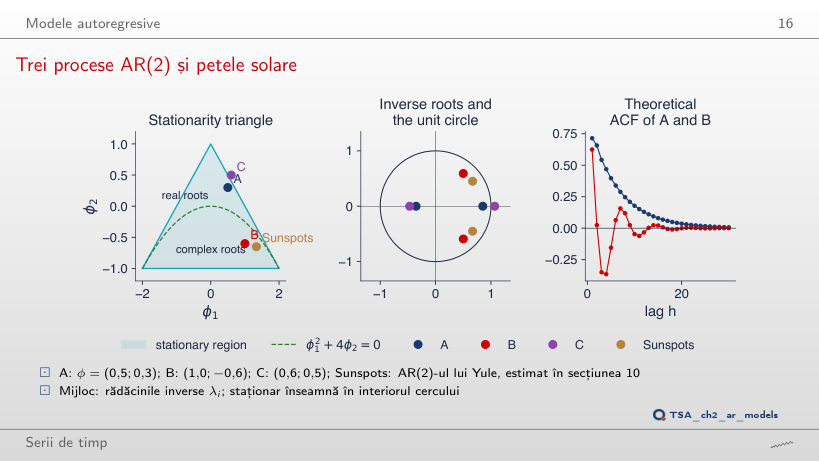
            Da. Discriminantul φ₁² + 4φ₂ = −1,4 este negativ, rădăcinile sînt complexe, 0,833 ± 0,986i, cu modulul 1,291 > 1 (rădăcinile inverse au modulul 0,775). Condițiile triunghiului sînt îndeplinite: 0,4 < 1, −1,6 < 1, 0,6 < 1. Invers, în exemplul C ambii coeficienți sînt sub 1, dar rădăcina 0,936 este în interiorul cercului unitate.

            Trei procese AR(2) și petele solare
            Slide-ul 16: Trei procese AR(2) și petele solare
            Slide-ul 16
              Întrebare pentru sală În exemplul C, φ₁ = 0,6 și φ₂ = 0,5 sînt amîndoi sub 1. Este procesul staționar?
              Răspuns

              Nu. φ₁ + φ₂ = 1,1 > 1, deci punctul este în afara triunghiului. Rădăcinile polinomului 1 − 0,6z − 0,5z² sînt −2,14 și 0,936; a doua este în interiorul cercului unitate (rădăcina inversă are modulul 1,068). Staționaritatea se citește din rădăcini, nu din coeficienți luați separat. B are rădăcini complexe, 0,833 ± 0,986i, cu modulul 1,291: ACF este o undă cu perioada 7,2 laguri, amortizată cu 0,775 pe lag.

              Modele de medie mobilă

              MA(1): θ = 0,8 și θ = -0,8
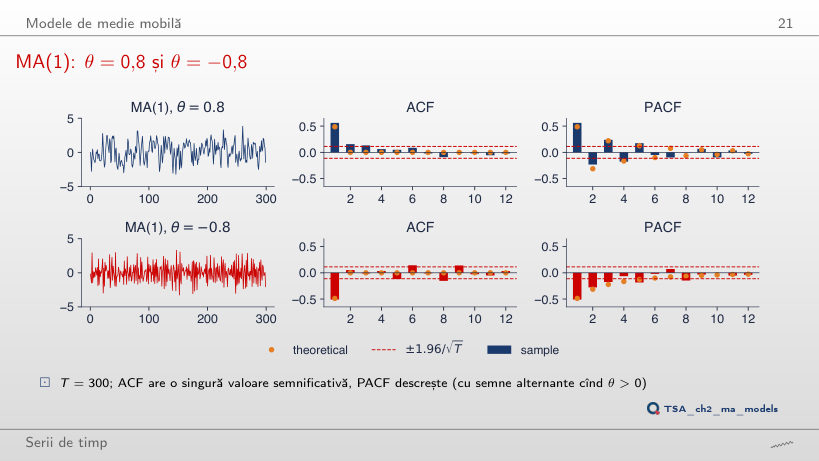
              Slide-ul 21: MA(1): θ = 0,8 și θ = -0,8
              Slide-ul 21
                Întrebare pentru sală Butonul ▶ crește θ de la 0 la 2. Poate un MA(1) să aibă ρ(1) mai mare decît 0,5?
                Răspuns

                Nu. ρ(1) = θ/(1 + θ²) are maximul 0,5 la θ = 1 și scade apoi: la θ = 2 este 0,4, la fel ca la θ = 0,5. La θ = ±0,8, valorile teoretice sînt ±0,488, iar cele de selecție, cu T = 300, sînt 0,56 și −0,51. ACF are o singură valoare nenulă, iar PACF descrește: φ̂₂₂ = −0,23 pentru θ = 0,8.

                Cea mai mare autocorelație a unui MA(1)
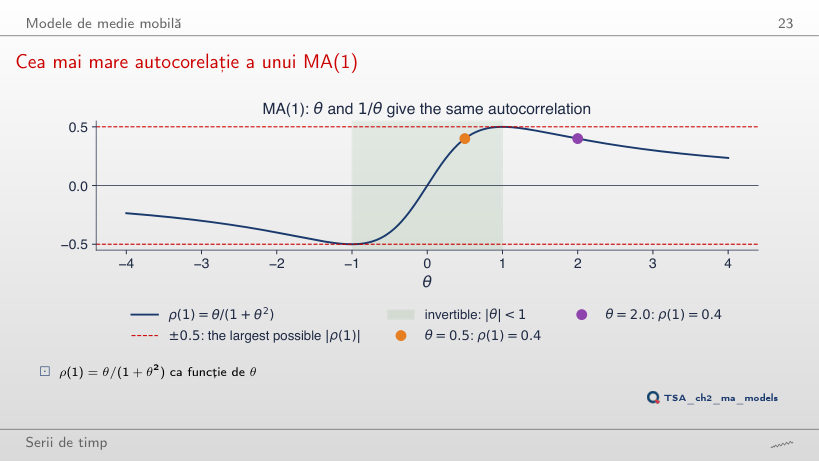
                Slide-ul 23: Cea mai mare autocorelație a unui MA(1)
                Slide-ul 23
                  Întrebare pentru sală Ce altă valoare a lui θ dă același ρ(1) = 0,4 ca θ = 0,5 și pe care o păstrăm?
                  Răspuns

                  θ = 2 = 1/0,5. Cele două modele au aceeași ACF (cu σ² înmulțit cu θ²), deci datele nu le pot deosebi: o problemă de identificare. Convenția de invertibilitate, |θ| < 1, păstrează θ = 0,5.

                  Exemplu rezolvat: θ = 2 sau θ = 0,5?
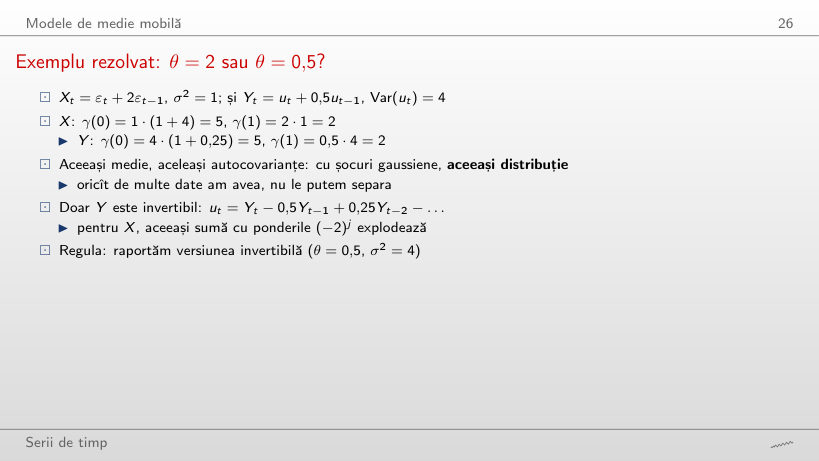
                  Slide-ul 26: Exemplu rezolvat: θ = 2 sau θ = 0,5?
                  Slide-ul 26

                  Exemplu rezolvat

                  \[\begin{gathered}X_t=\varepsilon_t+\theta\varepsilon_{t-1}:\quad \gamma(0)=\sigma^2(1+\theta^2),\quad \gamma(1)=\theta\sigma^2;\\ (\theta,\sigma^2)\ \text{și}\ (1/\theta,\ \theta^2\sigma^2)\ \text{au aceeași ACF};\quad \varepsilon_t=\sum_{j\ge0}(-\theta)^jX_{t-j}\end{gathered}\]
                      Întrebare pentru sală Butonul ▶ mută θ de la −3 la 3. Pentru ce valori este MA(1) invertibil și ce se întîmplă cu ponderile AR(∞) la θ = 2?
                      Răspuns

                      Pentru |θ| < 1. La θ = 2 ponderile (−θ)j sînt 1; −2; 4; −8, … și ajung la 256 la j = 8: șocurile nu pot fi reconstituite din trecutul seriei. Reprezentarea pereche, θ = 0,5 cu σ² = 4, are ponderile 1; −0,5; 0,25, … și aceleași γ(0) = 5, γ(1) = 2.

                      Modele ARMA(p,q)

                      Ponderile ψ și răspunsul la impuls
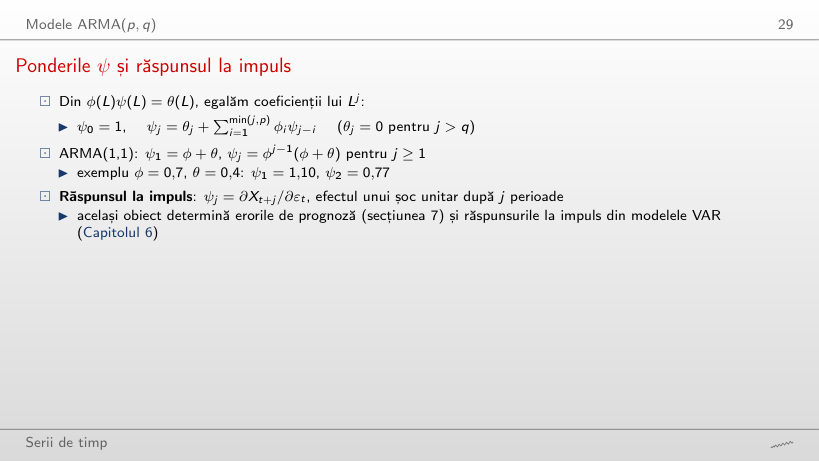
                      Slide-ul 29: Ponderile ψ și răspunsul la impuls
                      Slide-ul 29

                      Exemplu rezolvat

                      \[\begin{gathered}\psi_0=1,\quad \psi_j=\theta_j+\sum_{i=1}^{\min(j,p)}\phi_i\psi_{j-i};\\ \text{ARMA(1,1)}:\ \psi_j=\phi^{j-1}(\phi+\theta),\quad \sum_{j\ge0}\psi_j^2=1+\frac{(\phi+\theta)^2}{1-\phi^2}=\frac{\gamma(0)}{\sigma^2}\end{gathered}\]
                          Întrebare pentru sală Pentru φ = 0,7 și θ = 0,4, cîte ponderi ψ acoperă cel puțin 95% din γ(0)/σ² = 3,37?
                          Răspuns

                          Cinci, ψ₀…ψ₄: suma cumulată a pătratelor ajunge la 3,236, adică 95,9%; cu ψ₀…ψ₃ ajunge la 91,7%. Numai ψ₁² = 1,21 reprezintă 35,9%, mai mult decît șocul curent (ψ₀² = 1, 29,7%), pentru că ψ₁ = φ + θ = 1,10 > 1.

                          Răspunsurile la impuls ale a patru modele
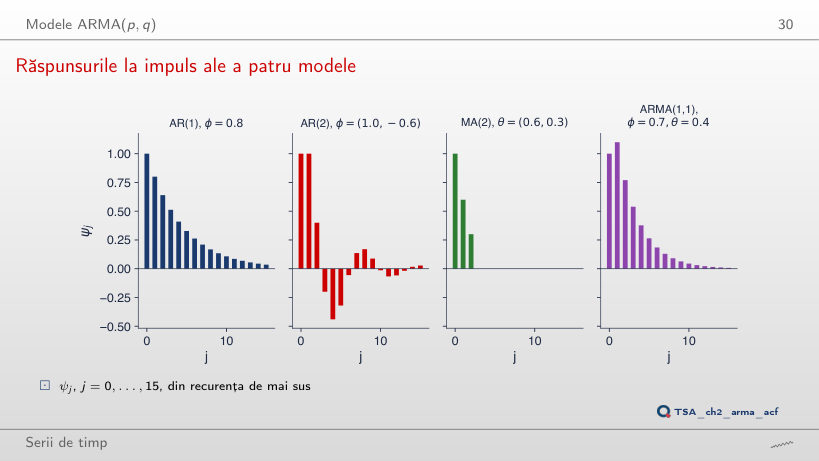
                          Slide-ul 30: Răspunsurile la impuls ale a patru modele
                          Slide-ul 30
                            Întrebare pentru sală În ARMA(1,1) cu φ = 0,7 și θ = 0,4, de ce este primul răspuns la impuls, ψ₁ = 1,10, mai mare decît 1?
                            Răspuns

                            ψ₁ = φ + θ = 0,7 + 0,4 = 1,1: șocul de ieri intră o dată prin termenul MA și o dată prin partea AR. De la j = 2, ψⱼ = φψⱼ₋₁: 0,77; 0,54; 0,38. Suma Σψⱼ² = 3,37 este varianța procesului în unități σ². La MA(2) răspunsul este exact zero după două perioade, iar la AR(2) cu rădăcini complexe își schimbă semnul: ψ₃ = −0,20, ψ₄ = −0,44. Butonul ▶ dă primului coeficient al celor patru modele (θ₁ la MA(2)) aceeași valoare, de la 0 la 0,95 și înapoi la 0,7: la AR răspunsul se prelungește, la MA(2) rămîne zero după j = 2.

                            Momentele procesului ARMA(1,1)
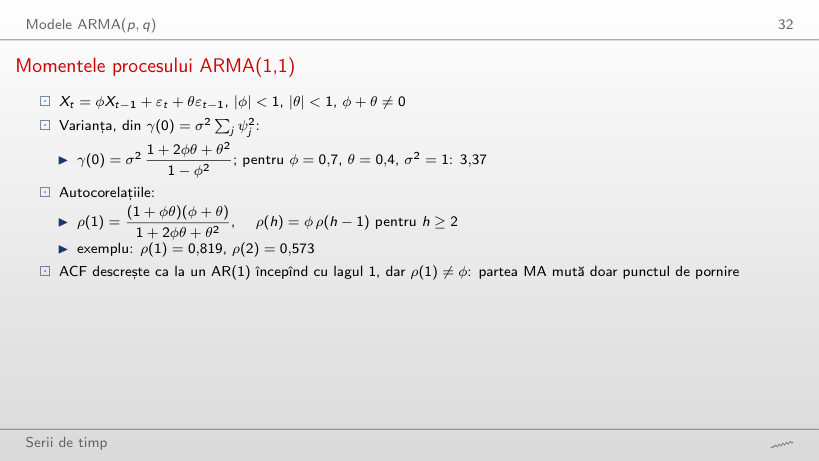
                            Slide-ul 32: Momentele procesului ARMA(1,1)
                            Slide-ul 32

                            Exemplu rezolvat

                            \[\gamma(0)=\sigma^2\frac{1+2\phi\theta+\theta^2}{1-\phi^2},\quad \rho(1)=\frac{(1+\phi\theta)(\phi+\theta)}{1+2\phi\theta+\theta^2},\quad \rho(h)=\phi\,\rho(h-1)\ \ (h\ge2)\]
                                Întrebare pentru sală Pentru φ = 0,7 și θ = 0,4, ACF pornește peste φ sau sub φ? Dar pentru θ = −0,4?
                                Răspuns

                                Peste: ρ(1) = 0,819 > 0,7. Diferența ρ(1) − φ = θ(1 − φ²)/(1 + 2φθ + θ²) are semnul lui θ, deci cu θ = −0,4 ACF pornește sub φ: ρ(1) = 0,360, ρ(2) = 0,252, iar γ(0) scade de la 3,37 la 1,18. În ambele cazuri raportul ρ(h)/φh este constant (1,169, respectiv 0,514): după lagul 1 ACF descrește ca la un AR(1).

                                Identificarea: tabelul ACF–PACF
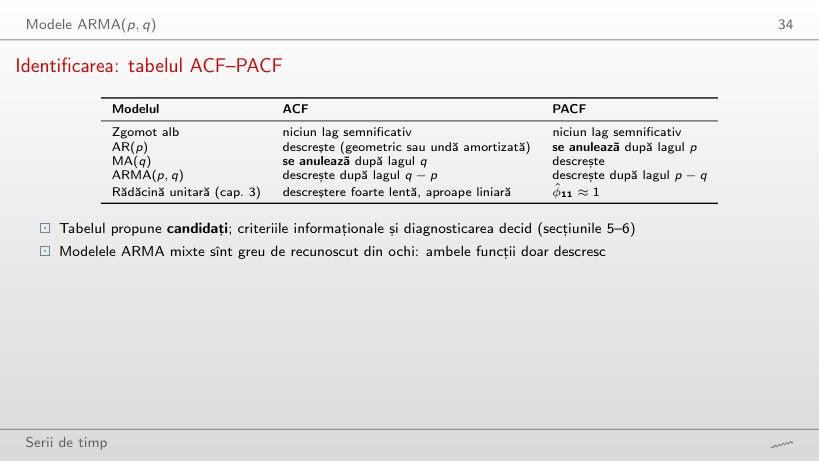
                                Slide-ul 34: Identificarea: tabelul ACF–PACF
                                Slide-ul 34
                                  Întrebare pentru sală Pentru AR(2), cu T = 500, PACF de selecție iese din bandă numai la lagurile 1 și 2. Rămîne tiparul cu T = 100?
                                  Răspuns

                                  Da, pentru PACF: banda se lărgește la ±0,196 și PACF iese tot la lagurile 1 și 2. ACF iese la lagurile 1, 3, 4 și 5: descreșterea în formă de undă amortizată se vede și în eșantionul scurt. Pentru MA(2), cu T = 500, ACF iese la lagurile 1 și 2, iar PACF la lagurile 1–4: tabelul se citește invers.

                                  ACF și PACF teoretice și de selecție
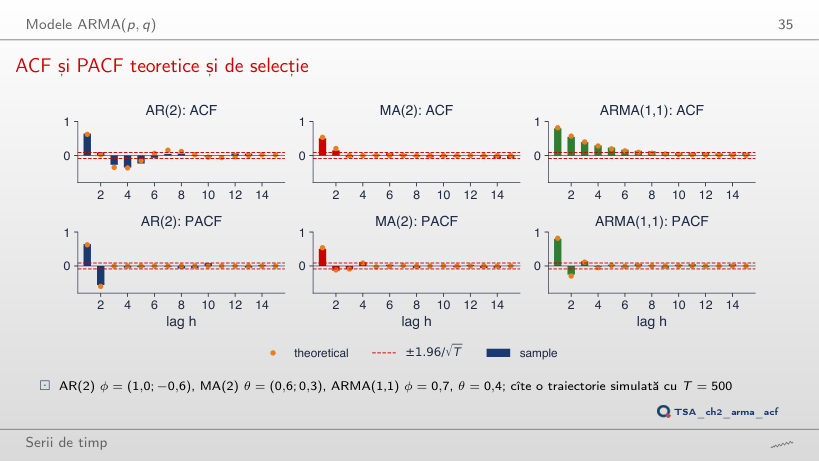
                                  Slide-ul 35: ACF și PACF teoretice și de selecție
                                  Slide-ul 35
                                    Întrebare pentru sală Butonul ▶ crește T de la 50 la 500. Ce se întîmplă cu banda ±1,96/√T și cu valorile de selecție?
                                    Răspuns

                                    Banda se îngustează de la ±0,28 la ±0,09, iar valorile de selecție se apropie de cele teoretice. La T = 500, pentru AR(2), φ̂₂₂ = −0,56 față de φ₂₂ = −0,60; pentru MA(2), ρ̂(1) = 0,51 și ρ̂(2) = 0,15 față de 0,54 și 0,21. Cu eșantioane scurte, corelogramele unor modele diferite se pot confunda.

                                    Estimarea

                                    Exemplu rezolvat: Yule–Walker pentru creșterea PIB-ului României
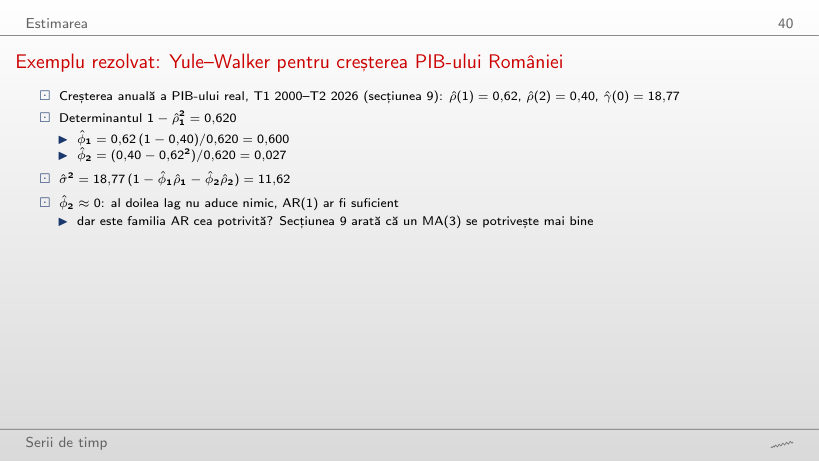
                                    Slide-ul 40: Exemplu rezolvat: Yule–Walker pentru creșterea PIB-ului României
                                    Slide-ul 40

                                    Exemplu rezolvat

                                    \[\hat R\hat\phi=\hat\rho:\quad \hat\phi_1=\frac{\hat\rho_1(1-\hat\rho_2)}{1-\hat\rho_1^2},\quad \hat\phi_2=\frac{\hat\rho_2-\hat\rho_1^2}{1-\hat\rho_1^2},\quad \hat\sigma^2=\hat\gamma(0)\big(1-\hat\phi_1\hat\rho_1-\hat\phi_2\hat\rho_2\big)\]
                                        Întrebare pentru sală Slide-ul scrie 1 − ρ̂₁² = 0,620, dar 1 − 0,62² = 0,616. Care valoare este corectă?
                                        Răspuns

                                        0,620, calculată cu ρ̂₁ = 0,6167 nerotunjit; 0,616 vine din rotunjirea lui ρ̂₁ la 0,62. Cu valorile nerotunjite, φ̂₁ = 0,600, φ̂₂ = 0,027 și σ̂² = 11,62, ca în slide (γ̂(0) = 18,77, cu împărțire la T); cu 0,62 și 0,40 rotunjite ar ieși φ̂₁ = 0,604 și φ̂₂ = 0,025. Pe eșantionul care se oprește în T4 2019, φ̂₂ = 0,102.

                                        Verosimilitatea maximă
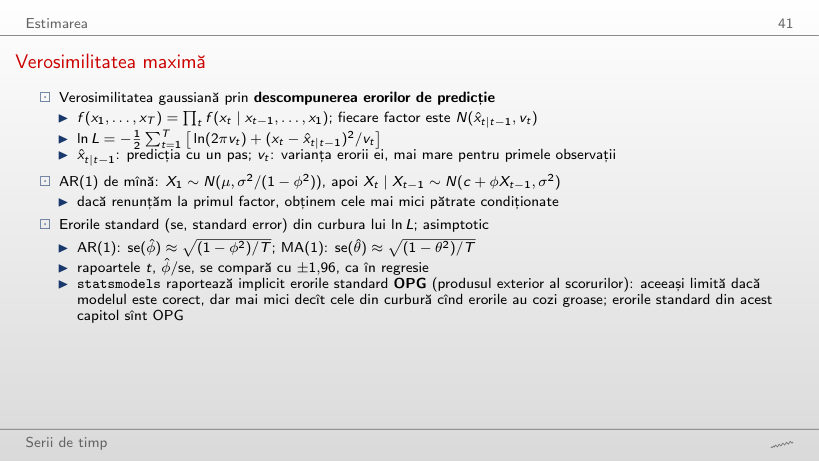
                                        Slide-ul 41: Verosimilitatea maximă
                                        Slide-ul 41

                                        Exemplu rezolvat

                                        \[\begin{gathered}\ln L(\mu,\phi,\sigma^2)=-\tfrac12\ln\frac{2\pi\sigma^2}{1-\phi^2}-\frac{(1-\phi^2)(x_1-\mu)^2}{2\sigma^2}\\ -\sum_{t=2}^{T}\Big[\tfrac12\ln 2\pi\sigma^2+\frac{(x_t-\mu-\phi(x_{t-1}-\mu))^2}{2\sigma^2}\Big],\qquad \mathrm{se}(\hat\phi)=\Big(-\frac{d^2\ln L}{d\phi^2}\Big)^{-1/2}\end{gathered}\]
                                            Întrebare pentru sală Pentru AR(1) pe creșterea PIB-ului, statsmodels raportează se(φ̂) = 0,085, iar curbura log-verosimilității dă 0,076. Care valoare corespunde formulei √((1 − φ̂²)/T)?
                                            Răspuns

                                            Curbura: 0,076, față de 0,075 din formula asimptotică. Valoarea 0,085 este eroarea standard OPG (produsul exterior al gradienților), implicită în statsmodels. Concluzia nu se schimbă: φ̂ = 0,630, raportul t este 8,3 cu curbura, intervalul de 95% [0,481; 0,779].

                                            Distribuțiile de selecție ale estimatorilor
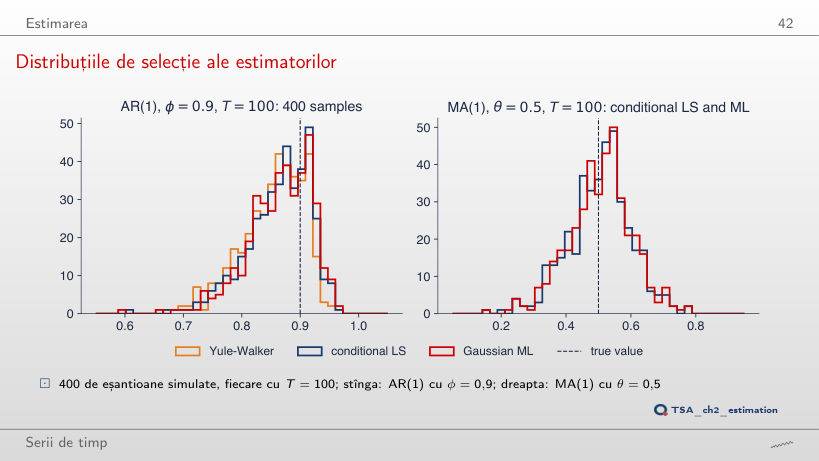
                                            Slide-ul 42: Distribuțiile de selecție ale estimatorilor
                                            Slide-ul 42
                                              Întrebare pentru sală Cu φ = 0,9 și T = 100, sînt estimatorii coeficientului AR(1) nedeplasați?
                                              Răspuns

                                              Nu. Mediile celor 400 de estimări sînt 0,853 (Yule–Walker), 0,864 (cele mai mici pătrate condiționate) și 0,866 (MLE), toate sub 0,9; aproximarea −(1 + 3φ)/T dă −0,037. Abaterile standard, 0,054–0,056, depășesc valoarea asimptotică 0,044. În simularea din browser cu T = 400, mediile urcă la 0,889–0,891. Pentru MA(1) cu θ = 0,5, mediile sînt 0,504 și 0,506.

                                              Selecția modelului și diagnosticarea

                                              Criterii informaționale
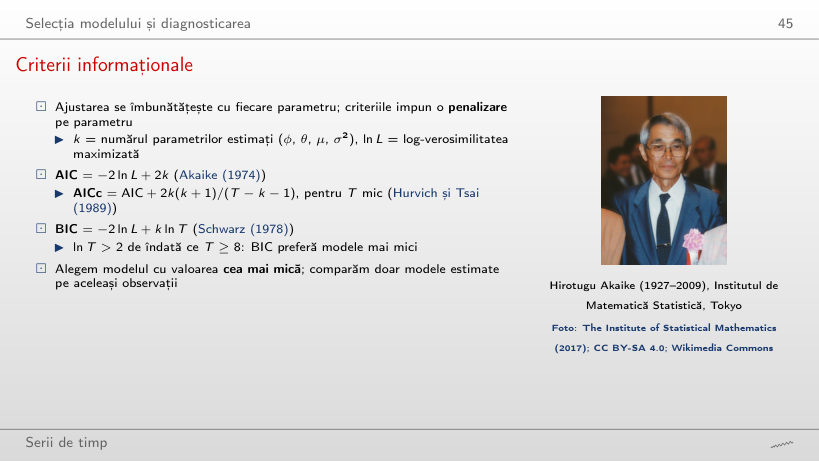
                                              Slide-ul 45: Criterii informaționale
                                              Slide-ul 45

                                              Exemplu rezolvat

                                              \[k=p+q+2,\qquad \mathrm{AIC}=-2\ln L+2k,\qquad \mathrm{BIC}=-2\ln L+k\ln T,\qquad \mathrm{AICc}=\mathrm{AIC}+\frac{2k(k+1)}{T-k-1}\]
                                                  Întrebare pentru sală ARMA(1,3) are ln L mai mare decît MA(3) cu 1,54. De ce îl preferă BIC totuși pe MA(3)?
                                                  Răspuns

                                                  Parametrul în plus costă 2 în AIC și ln 106 = 4,66 în BIC, iar −2 ln L scade doar cu 3,07. AIC scade deci cu 1,07 (548,97 față de 550,04), BIC crește cu 1,59 (564,95 față de 563,36). AICc, cu corecția pentru T mic, dă 549,82 și 550,64.

                                                  Cît de des găsesc AIC și BIC ordinul adevărat
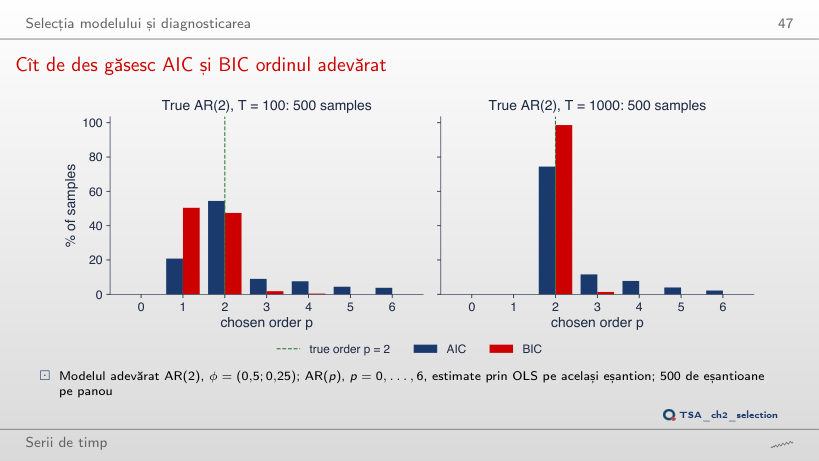
                                                  Slide-ul 47: Cît de des găsesc AIC și BIC ordinul adevărat
                                                  Slide-ul 47
                                                    Întrebare pentru sală Cu T = 1000, care criteriu găsește mai des ordinul adevărat p = 2?
                                                    Răspuns

                                                    BIC, în 98,6% dintre eșantioane, față de 74,4% pentru AIC, care alege un ordin prea mare în 25,6% din cazuri. Cu T = 100 ordinea se inversează: AIC 54,4%, BIC 47,4%, iar BIC alege un model prea mic în 50,4% din cazuri, pentru că φ₂ = 0,25 este greu de detectat în 100 de observații.

                                                    Diagnosticarea reziduurilor
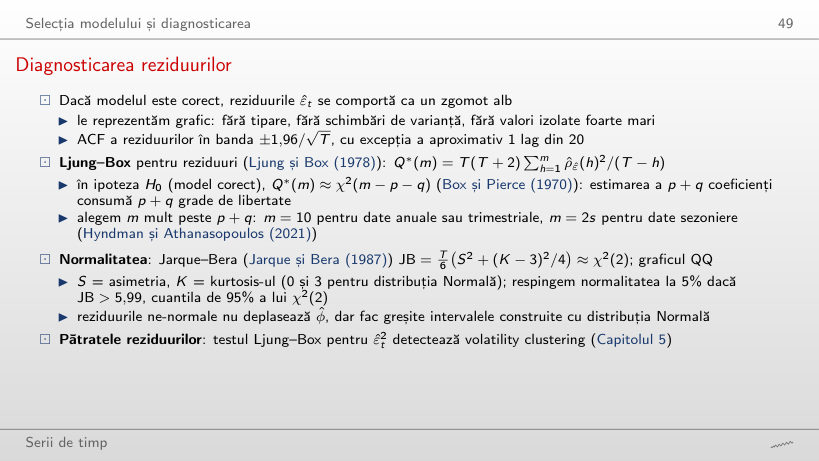
                                                    Slide-ul 49: Diagnosticarea reziduurilor
                                                    Slide-ul 49

                                                    Exemplu rezolvat

                                                    \[\begin{gathered}Q^*(m)=T(T+2)\sum_{h=1}^{m}\frac{\hat\rho_{\hat\varepsilon}(h)^2}{T-h}\approx\chi^2(m-p-q),\\ \mathrm{JB}=\frac{T}{6}\Big(S^2+\frac{(K-3)^2}{4}\Big)\approx\chi^2(2)\end{gathered}\]
                                                        Întrebare pentru sală Pentru AR(1), Ljung–Box cu m = 8 dă Q*(8) = 16,23. Respingem la 5% ipoteza că reziduurile sînt necorelate?
                                                        Răspuns

                                                        Da: cu 8 − 1 = 7 grade de libertate p = 0,023; și cu 8 grade de libertate (greșit) p = 0,039. La MA(3), Q*(8) = 5,35 cu 5 grade de libertate dă p = 0,375, deci nu respingem. Normalitatea este respinsă pentru ambele: Jarque–Bera 25,9 pentru AR(1) și 39,0 pentru MA(3), peste 5,99.

                                                        Justificarea celor m - p - q grade de libertate
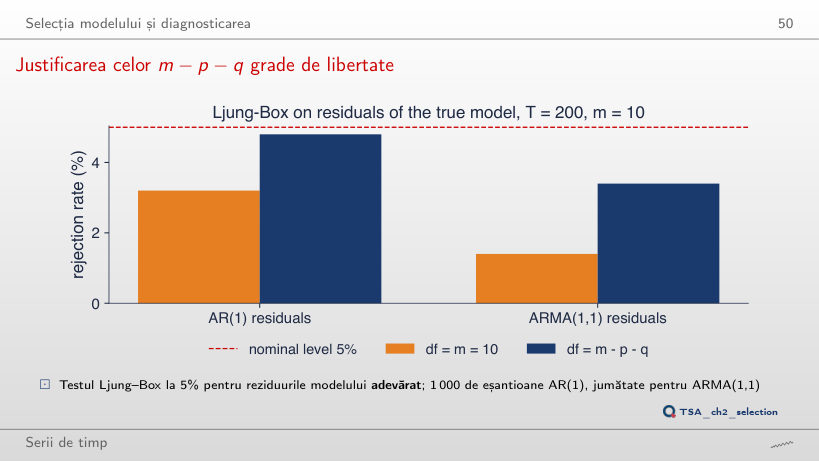
                                                        Slide-ul 50: Justificarea celor m - p - q grade de libertate
                                                        Slide-ul 50
                                                          Întrebare pentru sală Reziduurile modelului adevărat ARMA(1,1) sînt testate cu Ljung–Box, m = 10, la 5%. Cît de des respinge testul cu 10 grade de libertate?
                                                          Răspuns

                                                          În 1,4% dintre eșantioane, nu în 5%: reziduurile estimate sînt mai puțin corelate decît un zgomot alb adevărat la primele laguri. Cu m − p − q = 8 grade de libertate, rata este 3,4%; pentru AR(1), 3,2% cu 10 și 4,8% cu 9. La m = 3 diferența crește: pentru ARMA(1,1), 0,2% cu 3 grade de libertate și 4,8% cu 1.

                                                          Prognoza cu modele ARMA

                                                          Exemplu rezolvat: prognoza unui AR(1)
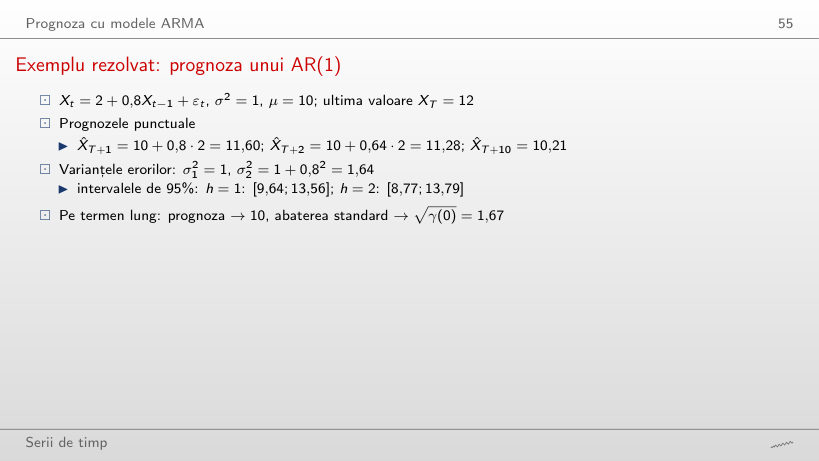
                                                          Slide-ul 55: Exemplu rezolvat: prognoza unui AR(1)
                                                          Slide-ul 55

                                                          Exemplu rezolvat

                                                          \[\begin{gathered}\hat X_{T+h|T}=\mu+\phi^h(X_T-\mu),\quad \hat X_{T+h|T}\pm1{,}96\,\sigma_h,\\ \sigma_h^2=\sigma^2\sum_{j=0}^{h-1}\psi_j^2=\sigma^2\frac{1-\phi^{2h}}{1-\phi^2}\end{gathered}\]
                                                              Întrebare pentru sală Pentru Xt = 2 + 0,8Xt−1 + εt, spre ce lățime tinde intervalul de prognoză de 95%?
                                                              Răspuns

                                                              Spre 2 × 1,96 × √γ(0) = 2 × 1,96 × 1,67 = 6,53. Lățimea este 3,92 la h = 1, 5,02 la h = 2 și 6,50 la h = 10: incertitudinea crește repede la primele orizonturi, apoi se stabilizează la cea necondiționată.

                                                              Revenirea la medie în prognoze
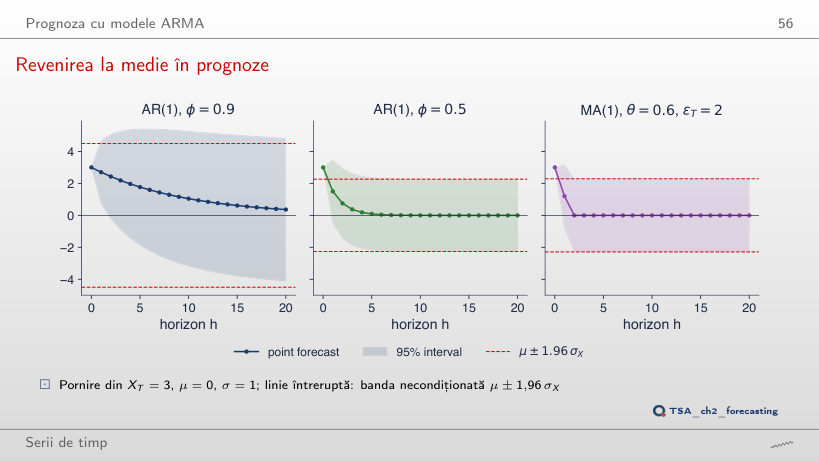
                                                              Slide-ul 56: Revenirea la medie în prognoze
                                                              Slide-ul 56
                                                                Întrebare pentru sală Pornind din XT = 3, ce valoare are prognoza după 5 perioade pentru AR(1) cu φ = 0,9 și pentru φ = 0,5?
                                                                Răspuns

                                                                1,77 pentru φ = 0,9 (eroarea standard 1,85) și 0,094 pentru φ = 0,5, practic media. Intervalul tinde spre banda necondiționată μ ± 1,96σX, cu σX = 2,29 pentru φ = 0,9 și 1,15 pentru φ = 0,5. La MA(1), numai primul pas este informativ, θεT = 1,2; de la h = 2 prognoza este media și intervalul are lățimea de lungă durată. Butonul ▶ mută XT de la 3 la −4 și înapoi: prognozele AR(1) revin la medie din orice punct de plecare, iar intervalele nu se schimbă, pentru că erorile standard nu depind de XT.

                                                                Studiu de caz: creșterea PIB-ului României

                                                                Pasul 1: identificarea
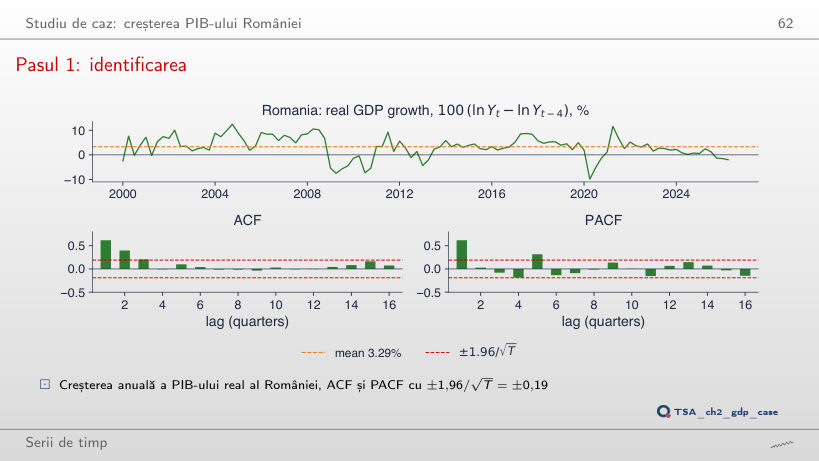
                                                                Slide-ul 62: Pasul 1: identificarea
                                                                Slide-ul 62
                                                                  Întrebare pentru sală ACF a creșterii anuale a PIB se anulează după lagul 3. Rămîne tiparul dacă eșantionul se oprește în T4 2019, înainte de pandemie?
                                                                  Răspuns

                                                                  Da. Cu 80 de trimestre, primele autocorelații sînt 0,62; 0,45; 0,24, apoi 0,04 la lagul 4, sub banda de ±0,22. Pe tot eșantionul, cu 106 trimestre: 0,62; 0,40; 0,21 și −0,01. Tiparul vine din construcția seriei: rata anuală este suma a patru rate trimestriale, iar ratele consecutive au trei trimestre comune. Ljung–Box Q*(8) = 64,9 pe tot eșantionul.

                                                                  Pasul 2: estimarea și criteriile informaționale
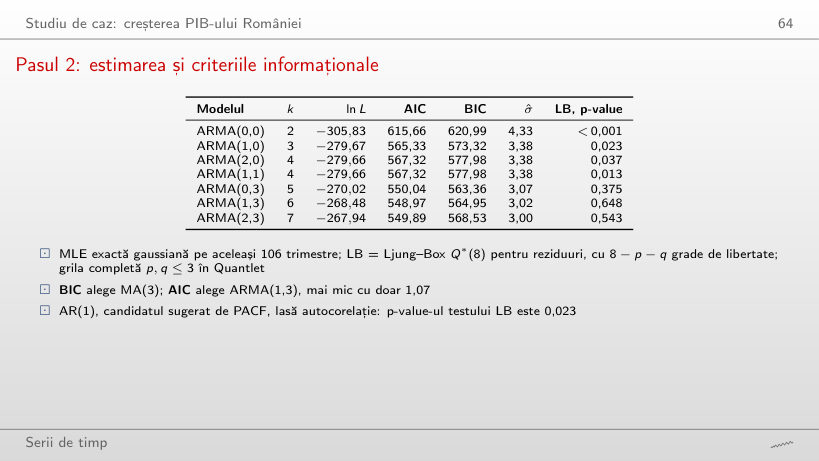
                                                                  Slide-ul 64: Pasul 2: estimarea și criteriile informaționale
                                                                  Slide-ul 64
                                                                    Întrebare pentru sală Pe toată grila p, q ≤ 3, ce model are cel mai mic AICc și ce diferență are față de MA(3)?
                                                                    Răspuns

                                                                    ARMA(1,3), cu AICc 549,82 față de 550,64 pentru MA(3), o diferență de 0,82. Pe AIC, ARMA(2,3) este al doilea, la 0,92 de minim, înaintea lui MA(3) (1,07), iar ARMA(3,3) este la 2,37. Pe BIC, MA(3) are 563,36, iar ARMA(1,3) îl urmează la 1,59.

                                                                    Interpretarea modelului MA(3) estimat
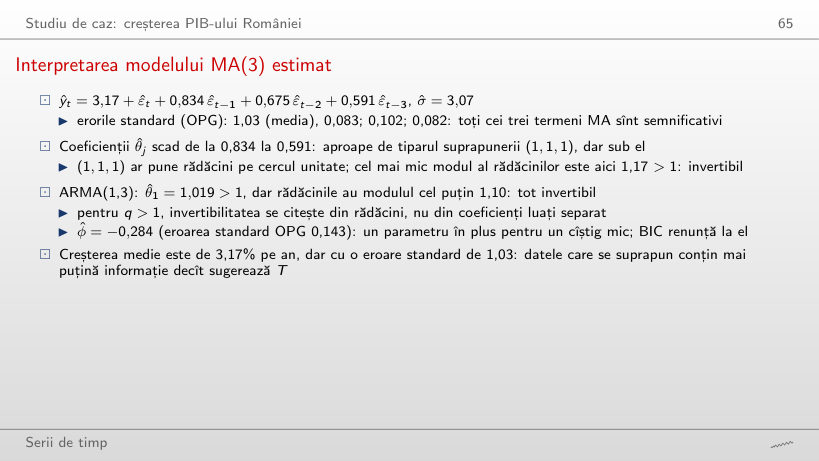
                                                                    Slide-ul 65: Interpretarea modelului MA(3) estimat
                                                                    Slide-ul 65

                                                                    Exemplu rezolvat

                                                                    \[\begin{gathered}\hat y_t=\hat\mu+\hat\varepsilon_t+\hat\theta_1\hat\varepsilon_{t-1}+\hat\theta_2\hat\varepsilon_{t-2}+\hat\theta_3\hat\varepsilon_{t-3},\\ \text{invertibil}\iff \theta(z)=1+\theta_1z+\theta_2z^2+\theta_3z^3\ne0\ \ \text{pentru}\ |z|\le1\end{gathered}\]
                                                                        Întrebare pentru sală În ARMA(1,3), θ̂₁ = 1,019 > 1. Este modelul invertibil?
                                                                        Răspuns

                                                                        Da: rădăcinile polinomului θ(z) au modulele 1,102; 1,181; 1,181, toate peste 1. Pentru q > 1 invertibilitatea se citește din rădăcini, nu din coeficienți luați separat. Coeficientul AR, φ̂ = −0,284 cu se 0,143, are raportul t −1,98, abia peste pragul de 1,96.

                                                                        Pasul 3: diagnosticarea modelului MA(3)
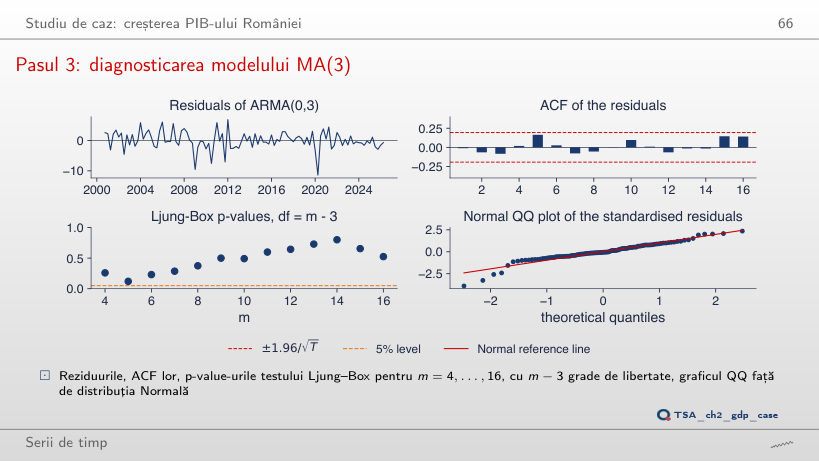
                                                                        Slide-ul 66: Pasul 3: diagnosticarea modelului MA(3)
                                                                        Slide-ul 66
                                                                          Întrebare pentru sală Pentru MA(3), testul Ljung–Box cu m = 8 dă p = 0,375 cu 5 grade de libertate. Ce p-value ar da cu 8 grade de libertate?
                                                                          Răspuns

                                                                          0,720, o concluzie prea liniștitoare: gradele de libertate trebuie reduse cu numărul parametrilor ARMA estimați. Reziduurile nu sînt Normale: Jarque–Bera 39,0, p < 0,001, asimetria −0,75, kurtosis-ul 5,61; cel mai mare reziduu, −11,4 în T2 2020, are −3,89 abateri standard. AR(1) lasă corelație în reziduuri: Q*(8) = 16,2 cu 7 grade de libertate, p = 0,023.

                                                                          Pasul 4: prognozele
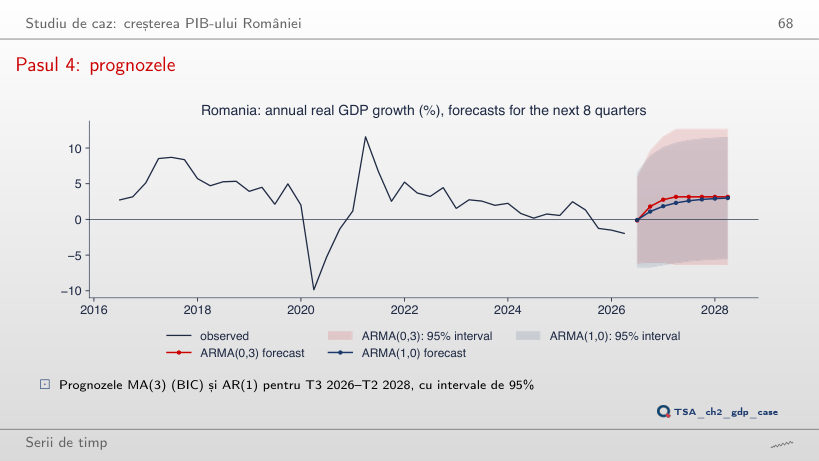
                                                                          Slide-ul 68: Pasul 4: prognozele
                                                                          Slide-ul 68
                                                                            Întrebare pentru sală De la ce orizont devine constantă prognoza MA(3)?
                                                                            Răspuns

                                                                            De la al patrulea trimestru: −0,14; 1,81; 2,77, apoi media de 3,17%. După q = 3 pași modelul cunoaște doar media. AR(1) revine treptat: 2,99% după 8 trimestre, cu media 3,12%. Intervalele de 95% sînt [−6,1; 5,9] pentru un trimestru și [−6,3; 12,7] de la patru trimestre. Cu originea în T4 2019, ambele modele prognozează peste 3,8% pentru 2020, iar seria scade la −9,9% în T2 2020.

                                                                            Interpretarea prognozelor PIB
                                                                            Slide-ul 69: Interpretarea prognozelor PIB
                                                                            Slide-ul 69

                                                                            Exemplu rezolvat

                                                                            \[\begin{gathered}\sigma_h^2=\hat\sigma^2\sum_{j=0}^{h-1}\hat\psi_j^2;\\ \text{MA(3)}:\ \hat\psi_j=\hat\theta_j,\ \ \sigma_h^2=\hat\sigma^2(1+\hat\theta_1^2+\hat\theta_2^2+\hat\theta_3^2)\ \ (h\ge4)\end{gathered}\]
                                                                                Întrebare pentru sală De ce nu se mai lărgește intervalul MA(3) după h = 4, în timp ce intervalul AR(1) continuă să crească?
                                                                                Răspuns

                                                                                La MA(3), ψj = 0 pentru j > 3, deci σh rămîne σ̂√(1 + θ̂₁² + θ̂₂² + θ̂₃²) = 3,07 × √2,50 = 4,85 de la h = 4. La AR(1), σh crește de la 3,38 la 4,35 la h = 8. Lățimea intervalului de 95% trece de la 12,0 la 19,0 pentru MA(3) și de la 13,2 la 17,0 pentru AR(1). Cu originea în T4 2019, RMSE pe cele 8 trimestre observate este 7,41 pentru MA(3) și 7,06 pentru AR(1).

                                                                                Alte serii reale

                                                                                Inflația în România: o prognoză AR(2)
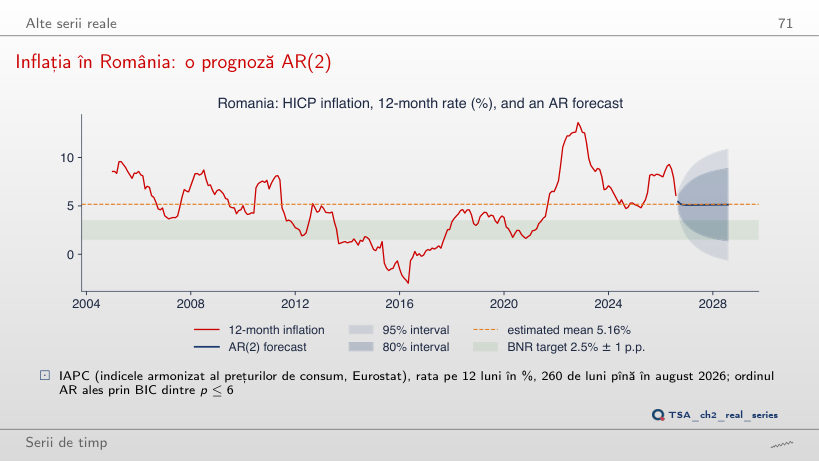
                                                                                Slide-ul 71: Inflația în România: o prognoză AR(2)
                                                                                Slide-ul 71
                                                                                  Întrebare pentru sală Spre ce valoare revine prognoza AR(2): spre ținta BNR sau spre media estimată?
                                                                                  Răspuns

                                                                                  Spre media estimată, 5,16%, care este media perioadei 2005–2026, nu spre ținta de 2,5%: de la 6,09% în august 2026 la 5,44% în septembrie și 5,13% în august 2028. φ̂₁ + φ̂₂ = 0,976, iar cea mai mare rădăcină inversă are modulul 0,963, deci revenirea este lentă. Testul Ljung–Box pe reziduuri respinge: Q*(12) = 71,6 cu 10 grade de libertate, p < 0,001.

                                                                                  Randamente zilnice: BET și EUR/RON
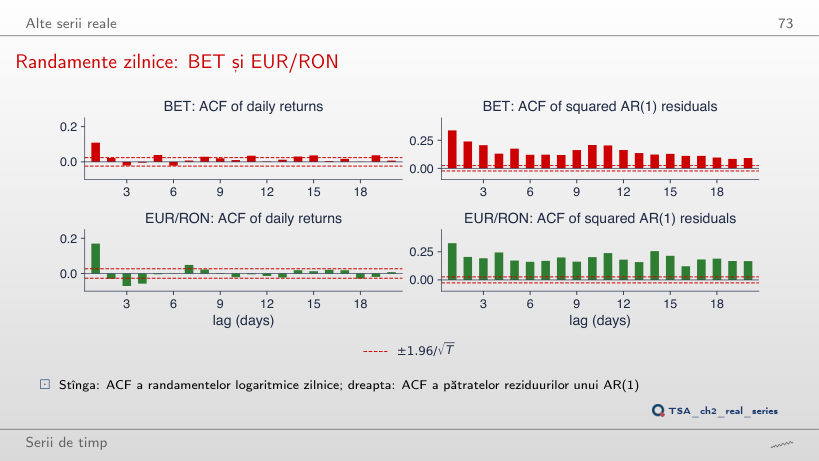
                                                                                  Slide-ul 73: Randamente zilnice: BET și EUR/RON
                                                                                  Slide-ul 73
                                                                                    Întrebare pentru sală Pentru BET, φ̂ = 0,109 este foarte semnificativ. Explică AR(1) o parte importantă din variația randamentelor zilnice?
                                                                                    Răspuns

                                                                                    Nu: R² este 1,2% pentru BET și 2,9% pentru EUR/RON. Rezultatul este real din punct de vedere statistic, dar mic din punct de vedere economic. Pătratele reziduurilor sînt puternic autocorelate (Ljung–Box Q*(10) = 2496 pentru BET și 2351 pentru EUR/RON), iar kurtosis-ul reziduurilor este 14,0 și 17,0: modelul descrie media, nu varianța.

                                                                                    Interpretarea modelului AR(1) pentru randamentele zilnice
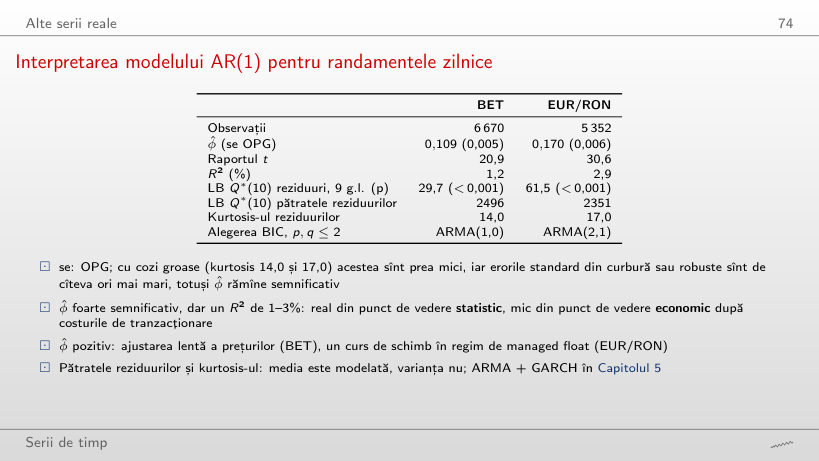
                                                                                    Slide-ul 74: Interpretarea modelului AR(1) pentru randamentele zilnice
                                                                                    Slide-ul 74

                                                                                    Exemplu rezolvat

                                                                                    \[\mathrm{se}_{\text{OPG}}=\Big[\Big(\sum_t s_ts_t^\top\Big)^{-1}\Big]_{\phi\phi}^{1/2},\qquad \mathrm{se}_{\text{clasic}}\approx\sqrt{\frac{1-\hat\phi^2}{T}},\qquad t=\frac{\hat\phi}{\mathrm{se}}\]
                                                                                        Întrebare pentru sală Slide-ul dă pentru BET raportul t = 20,9. Este acesta raportul t calculat cu eroarea standard clasică?
                                                                                        Răspuns

                                                                                        Nu. Eroarea standard din slide, 0,0052, este cea OPG, implicită în statsmodels; eroarea standard clasică, din curbura log-verosimilității, este 0,0122, apropiată de √((1 − φ̂²)/T) = 0,0122, iar raportul t este 9,0. Pentru EUR/RON, 12,6 în loc de 30,6. Coeficienții rămîn foarte semnificativi, dar R² este 1,2%, respectiv 2,9%.

                                                                                        Petele solare: AR(2) și criteriile informaționale
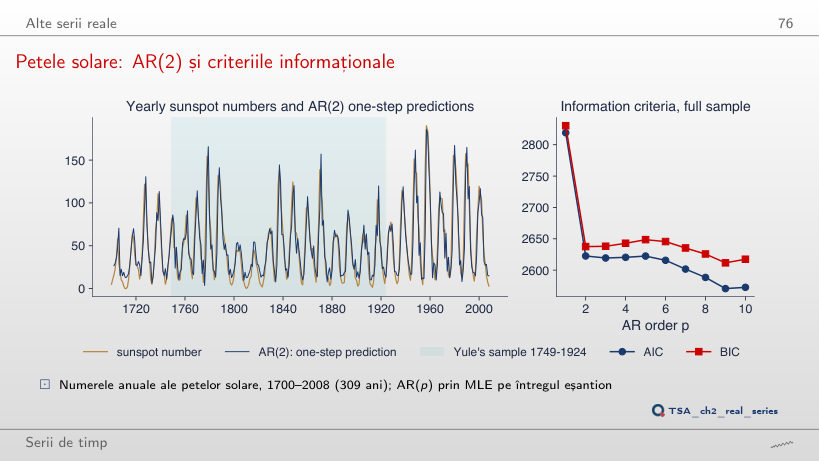
                                                                                        Slide-ul 76: Petele solare: AR(2) și criteriile informaționale
                                                                                        Slide-ul 76
                                                                                          Întrebare pentru sală Ce perioadă a ciclului solar implică AR(2)-ul lui Yule estimat pe 1749–1924?
                                                                                          Răspuns

                                                                                          10,6 ani. Coeficienții estimați, φ̂₁ = 1,336 și φ̂₂ = −0,650, dau rădăcini complexe; perioada este 2π/arccos(φ̂₁/(2√−φ̂₂)) = 10,6, iar modulul rădăcinii inverse 0,806. Pe întregul eșantion, AR(2) explică 83% din varianță cu un an înainte, iar AIC și BIC aleg amîndouă p = 9 dintre p ≤ 10.

                                                                                          Simulări: șocuri din distribuția Normală, generate cu seed-urile codului capitolului; cînd parametrii diferă de cei din curs, simularea se reface în browser. PIB: Eurostat, volume înlănțuite (2010), serie nesezonalizată, în versiunea folosită în curs. IAPC: Eurostat, pînă în august 2026. BET: EODHD; EUR/RON: cursul de referință BNR. Petele solare: setul de date din statsmodels, 1700–2008.