

Serii de timp

Capitolul 8 · Memorie lungă și modele ARFIMA

În stînga este slide-ul din curs, în dreapta aceeași figură sau același tabel, calculat în browser din aceleași date. Butonul ▶ modifică parametrul pas cu pas; casetele „Exemplu rezolvat” refac calculul cu cifrele capitolului.

Memorie scurtă și memorie lungă · Diferențierea fracționară · Modelul ARFIMA(p,d,q) · Estimarea lui d · Prognoza cu ARFIMA · Memoria lungă a volatilității · Memoria lungă aparentă

Memorie scurtă și memorie lungă

Patru serii persistente
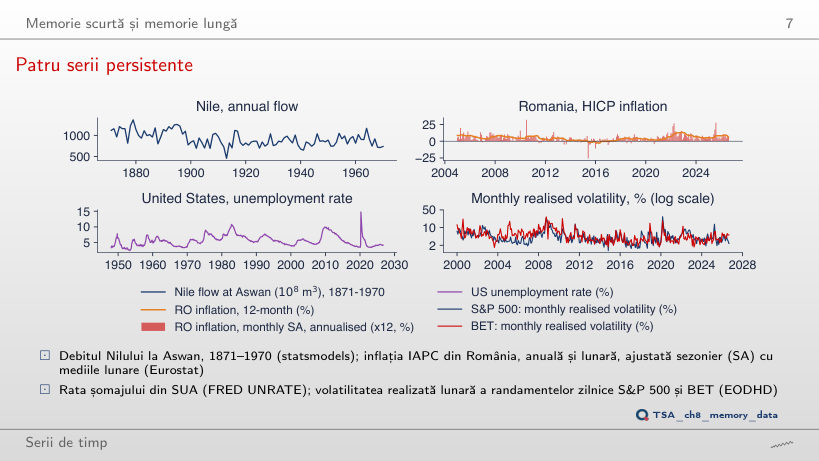
Slide-ul 7: Patru serii persistente
Slide-ul 7
    Întrebare pentru sală Pe cîte luni consecutive, cel mult, rămîne șomajul din SUA de aceeași parte a mediei sale din 1948–2026?
    Răspuns

    106 luni, aproape nouă ani; Nilul rămîne 11 ani de aceeași parte a mediei, inflația anuală din România 103 luni. Pentru o serie fără memorie, șirurile lungi de acest fel ar fi foarte rare.

    ACF de selecție comparată cu un AR(1)
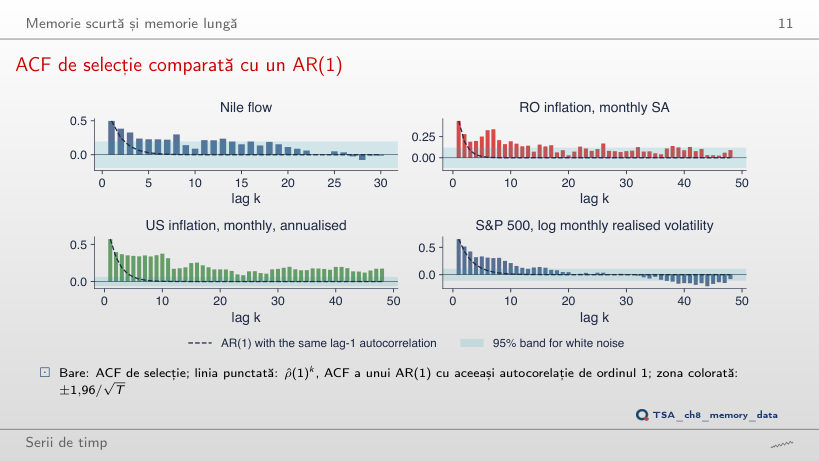
    Slide-ul 11: ACF de selecție comparată cu un AR(1)
    Slide-ul 11
      Întrebare pentru sală Eliminați primele 50% din fiecare eșantion (inflația din SUA începe atunci în noiembrie 1986). Cîte dintre cele 48 de autocorelații ale inflației lunare din SUA rămîn peste bandă?
      Răspuns

      11 din 48, față de 48 din 48 pe 1947–2026; ρ̂(10) scade de la 0,38 la 0,16. O mare parte din memoria seriei complete vine din anii 1970 și de la începutul anilor 1980.

      Descreștere hiperbolică și descreștere exponențială
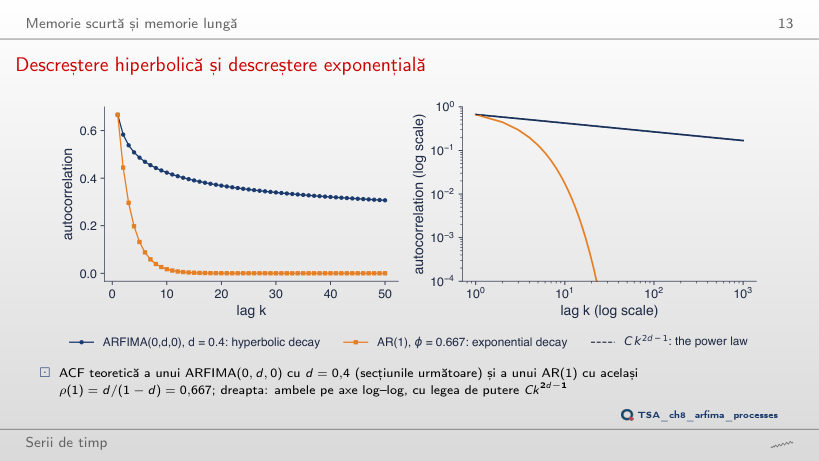
      Slide-ul 13: Descreștere hiperbolică și descreștere exponențială
      Slide-ul 13
        Întrebare pentru sală Fixați d = 0,2. Cît este ρ(10) pentru ARFIMA(0; 0,2; 0) și pentru AR(1) cu același ρ(1) = 0,25?
        Răspuns

        0,064 față de 9,5 · 10⁻⁷. Cu d mic, coada hiperbolică este joasă, dar tot cu cinci ordine de mărime peste cea exponențială.

        Interpretarea celor două legi de descreștere
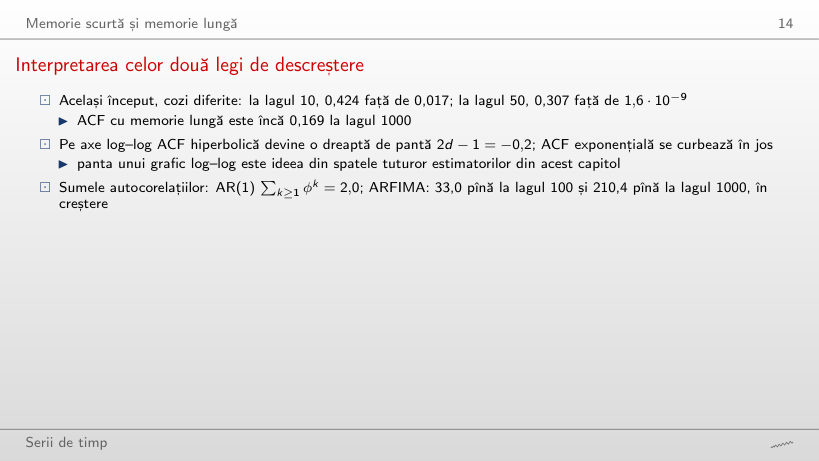
        Slide-ul 14: Interpretarea celor două legi de descreștere
        Slide-ul 14

        Exemplu rezolvat

        \[\rho(k)=\frac{\Gamma(k+d)\,\Gamma(1-d)}{\Gamma(k-d+1)\,\Gamma(d)}\approx C\,k^{2d-1},\quad C=\frac{\Gamma(1-d)}{\Gamma(d)};\qquad \rho_{AR}(k)=\phi^k,\ \ \phi=\frac{d}{1-d}\]
            Întrebare pentru sală Fixați d = 0,1. De cîte ori este suma primelor 1000 de autocorelații ARFIMA mai mare decît suma completă a AR(1)?
            Răspuns

            De 14 ori: 1,74 față de 0,125. Chiar o memorie lungă slabă acumulează mult peste o memorie scurtă cu același ρ(1).

            Diferențierea fracționară

            Exemplu rezolvat: ponderile lui (1-L)^0,4
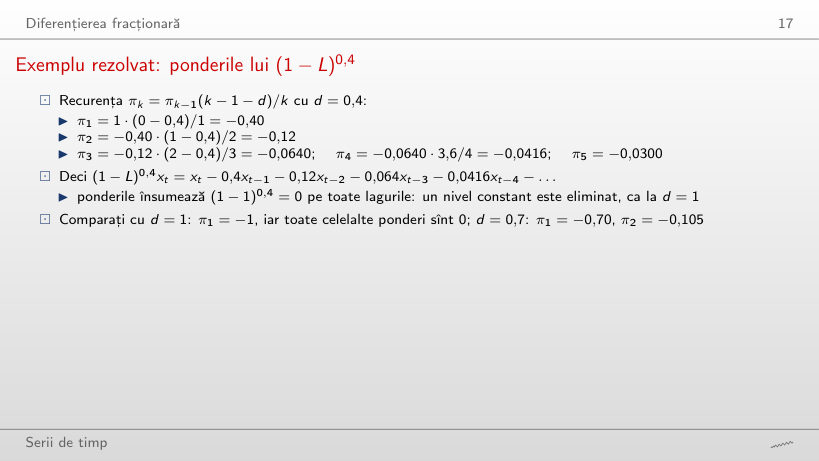
            Slide-ul 17: Exemplu rezolvat: ponderile lui (1-L)^0,4
            Slide-ul 17

            Exemplu rezolvat

            \[\pi_0=1,\qquad \pi_k=\pi_{k-1}\,\frac{k-1-d}{k},\qquad (1-L)^d x_t=\sum_{k\ge0}\pi_k x_{t-k},\qquad \sum_{k\ge0}\pi_k=(1-1)^d=0\]
                Întrebare pentru sală Fixați d = 1,5. Cît sînt π₁ și π₂ și ce semn are π₂?
                Răspuns

                π₁ = −1,5 și π₂ = −1,5 · (1 − 1,5)/2 = +0,375. Pentru d > 1 factorul (k − 1 − d) este negativ la k = 2, deci ponderile își schimbă semnul după primul lag.

                Diferențiere fracționară și integrare fracționară
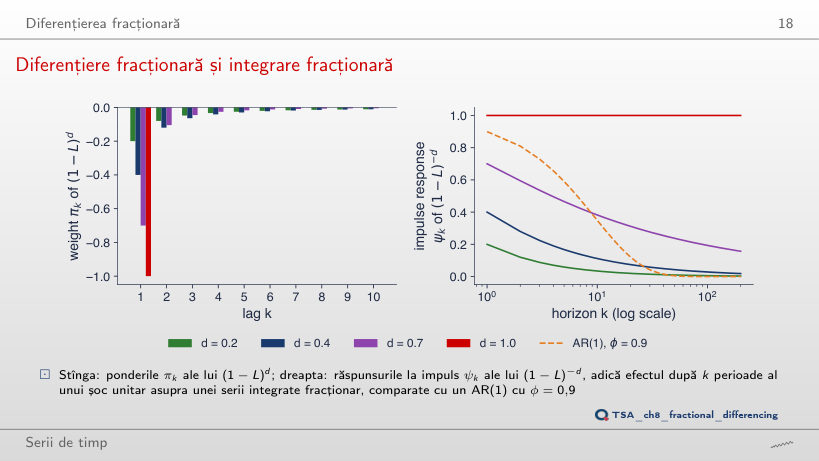
                Slide-ul 18: Diferențiere fracționară și integrare fracționară
                Slide-ul 18
                  Întrebare pentru sală Duceți curba albastră la d = 0,9. Ce parte dintr-un șoc unitar mai rămîne după 100 de perioade?
                  Răspuns

                  ψ₁₀₀ = 0,59 (0,74 după 10 perioade), față de 0,9¹⁰⁰ = 2,7 · 10⁻⁵ pentru AR(1) cu φ = 0,9. Seria revine la medie, dar foarte încet.

                  Gradul de diferențiere necesar pentru un preț
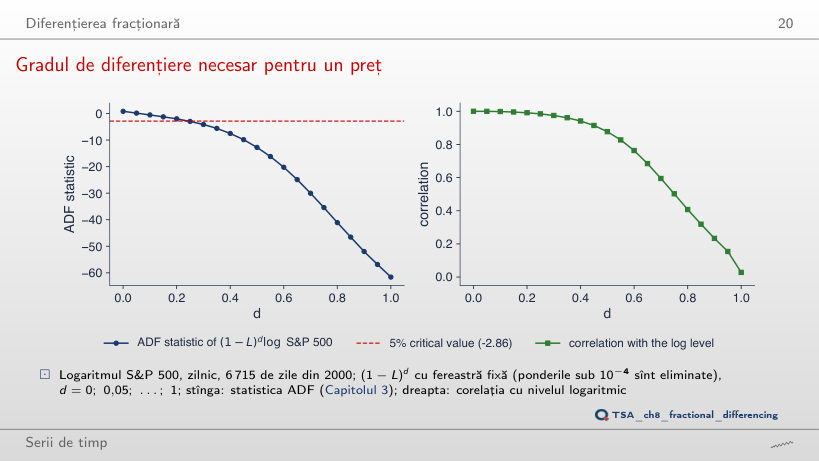
                  Slide-ul 20: Gradul de diferențiere necesar pentru un preț
                  Slide-ul 20
                    Întrebare pentru sală Alegeți pragul 10⁻³ (fereastră mai scurtă). De la ce d trece statistica ADF de valoarea critică de 5% și cu cîte ponderi?
                    Răspuns

                    De la d = 0,35, cu 61 de ponderi, față de 0,25 cu 445. Ponderile trunchiate nu mai au suma 0, deci filtrul păstrează o parte din nivel și trebuie un d mai mare pentru staționaritate.

                    Modelul ARFIMA(p,d,q)

                    Parametrul d: semnificația fiecărui interval
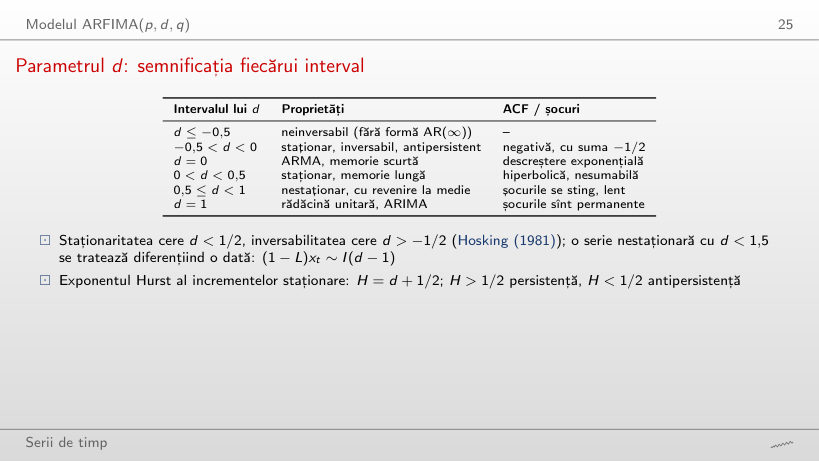
                    Slide-ul 25: Parametrul d: semnificația fiecărui interval
                    Slide-ul 25
                      Întrebare pentru sală Fixați d = 0,6. Este seria staționară și ce este prima ei diferență?
                      Răspuns

                      Nu este staționară (d ≥ 0,5), dar revine la medie: ψ₁₀₀ = 0,11. Prima diferență este ARFIMA(0; −0,4; 0), antipersistentă, cu ρ(1) = −0,29.

                      Exemplu rezolvat: ARFIMA(0; 0,3; 0)
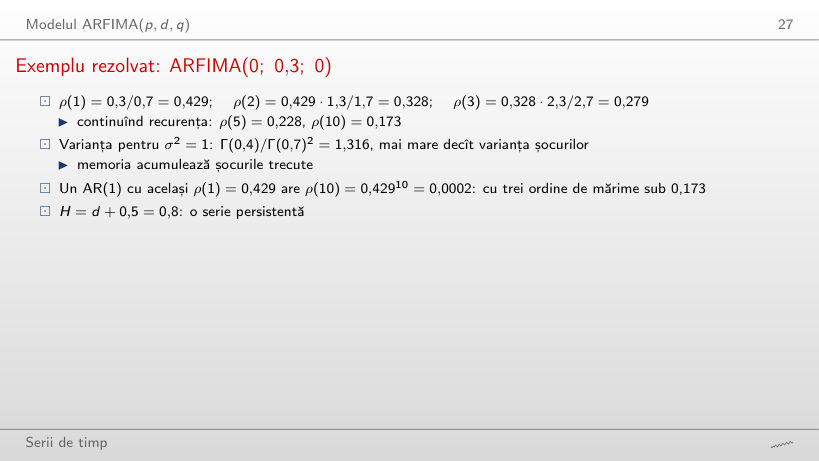
                      Slide-ul 27: Exemplu rezolvat: ARFIMA(0; 0,3; 0)
                      Slide-ul 27

                      Exemplu rezolvat

                      \[\rho(1)=\frac{d}{1-d},\quad \rho(k)=\rho(k-1)\,\frac{k-1+d}{k-d},\quad \gamma(0)=\sigma^2\,\frac{\Gamma(1-2d)}{\Gamma(1-d)^2},\quad H=d+\tfrac12\]
                          Întrebare pentru sală Fixați d = 0,45. Cît sînt ρ(1) și ρ(10)?
                          Răspuns

                          ρ(1) = 0,818 și ρ(10) = 0,652; AR(1) cu același ρ(1) are ρ(10) = 0,134. Varianța crește la 3,64.

                          ARFIMA(0,d,0) cu d = 0,4 și d = -0,4
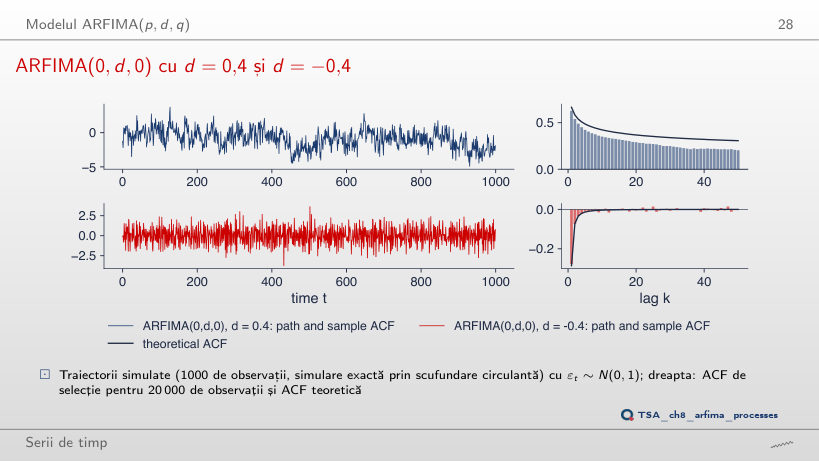
                          Slide-ul 28: ARFIMA(0,d,0) cu d = 0,4 și d = -0,4
                          Slide-ul 28
                            Întrebare pentru sală Fixați d = 0,45. Cît este varianța teoretică a seriei (σ² = 1)?
                            Răspuns

                            Γ(0,1)/Γ(0,55)² = 3,64. Varianța traiectoriei de 1000 de observații este doar 2,31: media eșantionului absoarbe o parte din componenta lentă.

                            Mișcarea browniană fracționară pentru trei exponenți Hurst
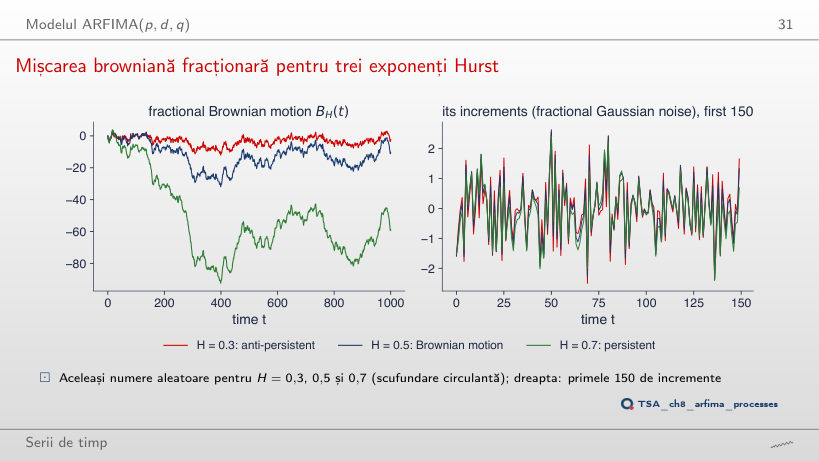
                            Slide-ul 31: Mișcarea browniană fracționară pentru trei exponenți Hurst
                            Slide-ul 31
                              Întrebare pentru sală Duceți H la 0,05 și 0,95 (Δ = 0,45). Cît este autocorelația de lag 1 a incrementelor pentru H = 0,95, în teorie și în eșantion?
                              Răspuns

                              În teorie 20,9 − 1 = 0,87, în eșantion 0,72. Cu o persistență atît de puternică, media celor 1000 de incremente absoarbe o parte din dependență, așa că ACF de selecție este deplasată în jos.

                              Estimarea lui d

                              Statistica R/S, pas cu pas
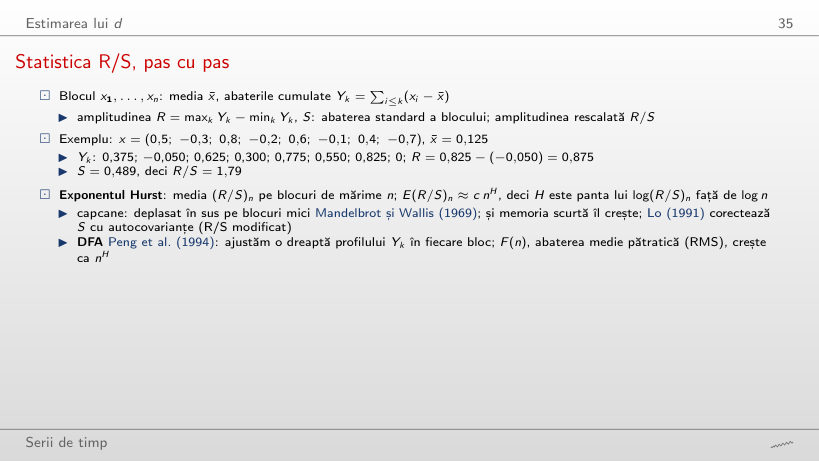
                              Slide-ul 35: Statistica R/S, pas cu pas
                              Slide-ul 35

                              Exemplu rezolvat

                              \[Y_k=\sum_{i\le k}(x_i-\bar x),\qquad R=\max_k Y_k-\min_k Y_k,\qquad S=\sqrt{\tfrac1n\sum_i(x_i-\bar x)^2},\qquad R/S\]
                                  Întrebare pentru sală Fixați x₈ = 0,5. Cît devine R/S?
                                  Răspuns

                                  Media devine 0,275, R = 0,575, S = 0,386, deci R/S = 1,49 (față de 1,79). O singură valoare schimbă media, deci toate abaterile cumulate.

                                  R/S și DFA pentru trei serii
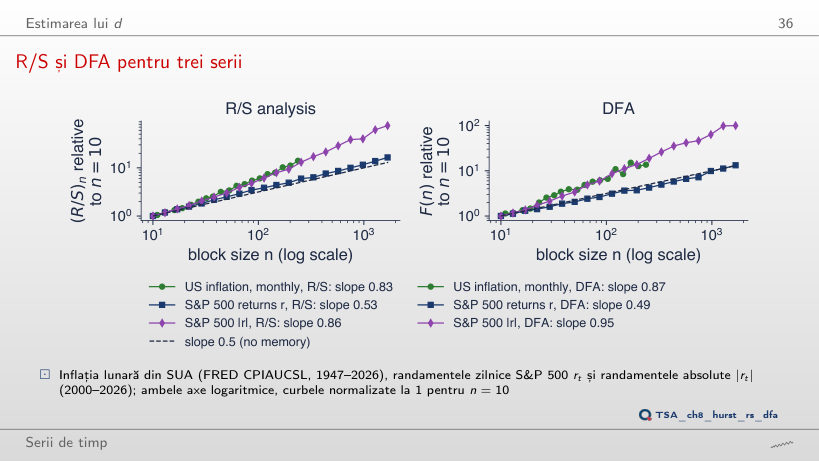
                                  Slide-ul 36: R/S și DFA pentru trei serii
                                  Slide-ul 36
                                    Întrebare pentru sală Ridicați cel mai mic bloc la n = 60. Ce pantă R/S obțin randamentele absolute S&P 500?
                                    Răspuns

                                    0,92, față de 0,86 cu n de la 10; randamentele rămîn la 0,53. La blocuri mici domină zgomotul de la o zi la alta al lui |rt|; partea persistentă se vede la blocuri mari.

                                    Periodograma și estimatorul GPH
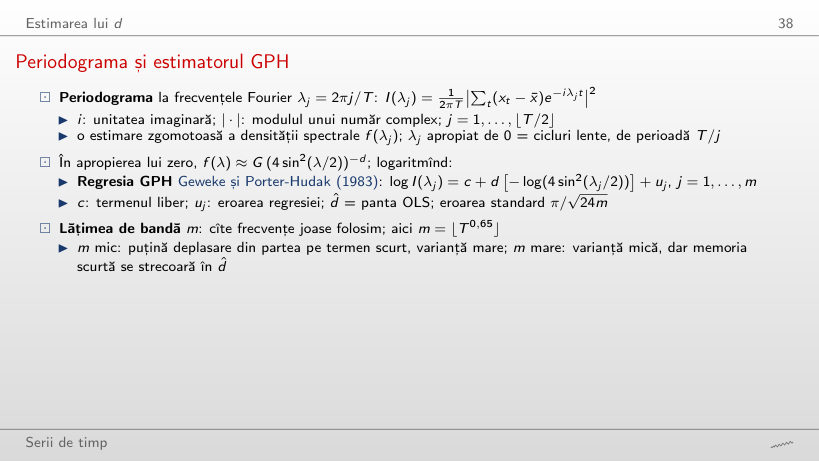
                                    Slide-ul 38: Periodograma și estimatorul GPH
                                    Slide-ul 38

                                    Exemplu rezolvat

                                    \[\log I(\lambda_j)=c+d\,X_j+u_j,\quad X_j=-\log\!\big(4\sin^2(\lambda_j/2)\big),\quad \hat d=\frac{\sum_j(X_j-\bar X)(Y_j-\bar Y)}{\sum_j(X_j-\bar X)^2},\quad \mathrm{SE}=\frac{\pi}{\sqrt{24m}}\]
                                        Întrebare pentru sală Inflația din România cu a = 0,5 (m = 16): cît sînt d̂ și SE?
                                        Răspuns

                                        d̂ = 0,56, SE 0,16. Cu mai puține frecvențe estimarea urcă spre 0,5, iar eroarea standard crește ca 1/√m.

                                        Regresii GPH: Nilul și inflația din România
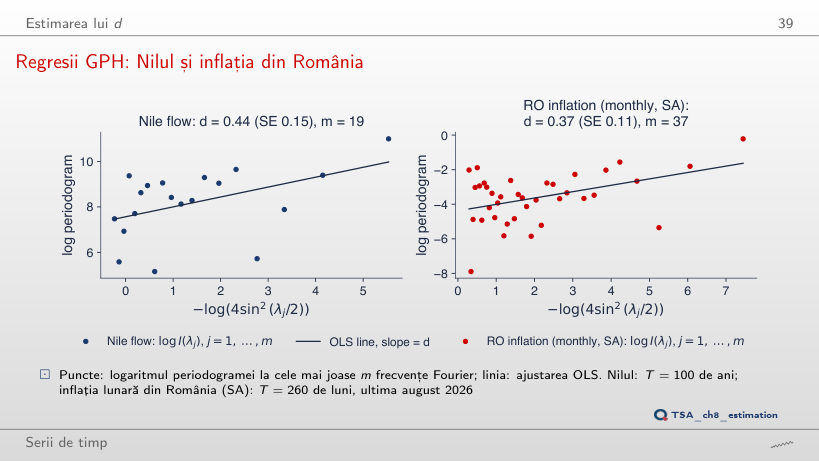
                                        Slide-ul 39: Regresii GPH: Nilul și inflația din România
                                        Slide-ul 39
                                          Întrebare pentru sală Fixați a = 0,8. Ce dau GPH și Whittle local pentru inflația lunară din România (m = 85)?
                                          Răspuns

                                          GPH 0,62 (SE 0,07), Whittle local 0,29 (SE 0,05). GPH lucrează cu log I, iar valorile aproape nule de la frecvențele sezoniere eliminate prin ajustare îi trag panta în sus; Whittle local folosește I însăși și nu este afectat.

                                          Interpretarea regresiilor GPH
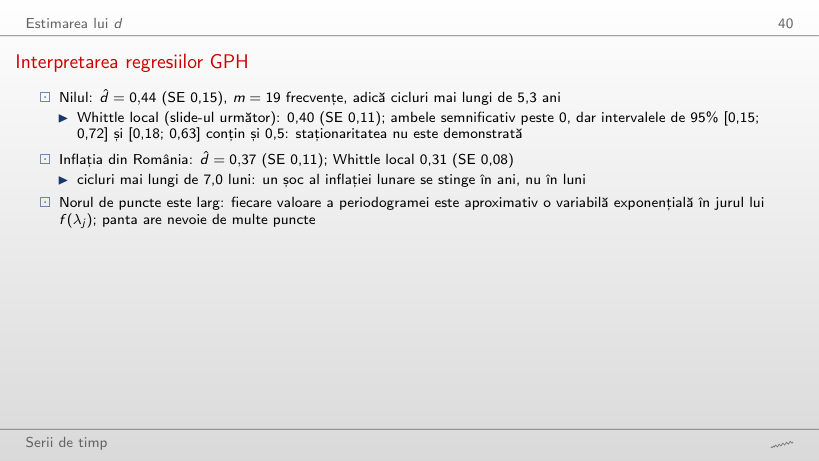
                                          Slide-ul 40: Interpretarea regresiilor GPH
                                          Slide-ul 40
                                            Întrebare pentru sală Fixați a = 0,5. Mai exclude 0 intervalul GPH pentru Nil?
                                            Răspuns

                                            Nu: d̂ = 0,39, SE 0,20, intervalul [−0,01; 0,79]. Cu m = 10 GPH nu mai separă d de 0; Whittle local [0,15; 0,77] încă îl separă.

                                            Estimatorul Whittle local
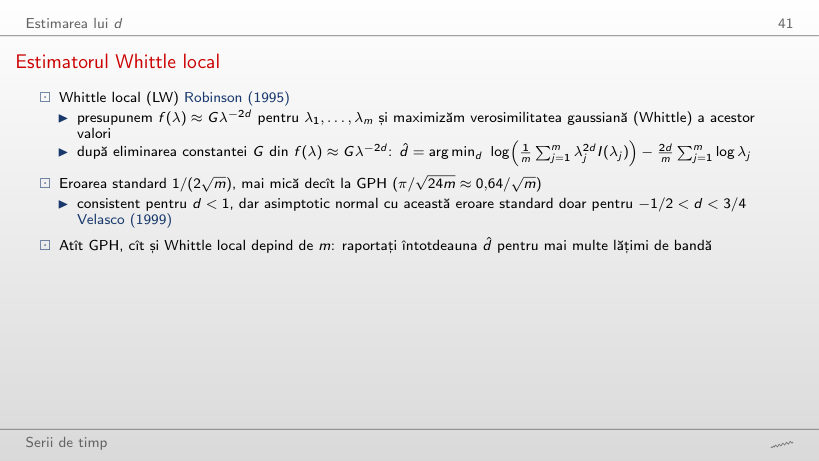
                                            Slide-ul 41: Estimatorul Whittle local
                                            Slide-ul 41

                                            Exemplu rezolvat

                                            \[R(d)=\log\Big(\frac1m\sum_{j=1}^m\lambda_j^{2d}I(\lambda_j)\Big)-\frac{2d}{m}\sum_{j=1}^m\log\lambda_j,\qquad \hat d=\arg\min_d R(d),\qquad \mathrm{SE}=\frac{1}{2\sqrt m}\]
                                                Întrebare pentru sală Alegeți șomajul din SUA (a = 0,65). Este valabilă eroarea standard 1/(2√m)?
                                                Răspuns

                                                Nu: d̂ = 0,91 > 3/4, în afara intervalului aproximării normale. Intervalul [0,80; 1,01] conține oricum 1, deci revenirea la medie nu este demonstrată.

                                                Sensibilitatea la lățimea de bandă
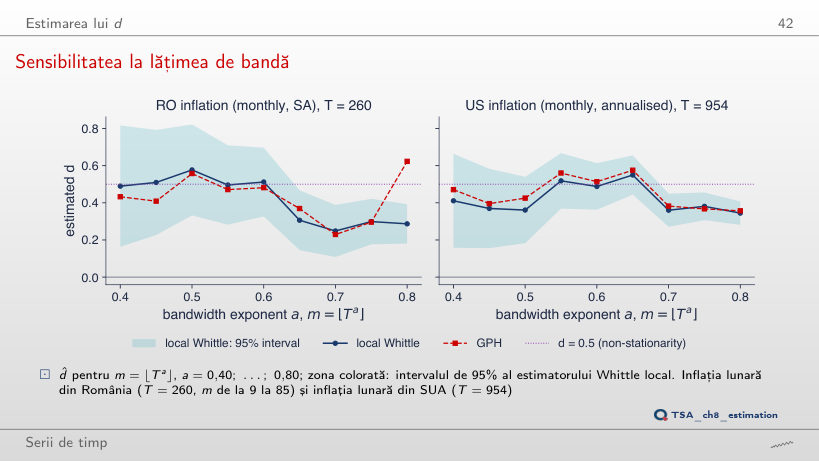
                                                Slide-ul 42: Sensibilitatea la lățimea de bandă
                                                Slide-ul 42
                                                  Întrebare pentru sală Încheiați ambele eșantioane în august 2019. Între ce valori se mișcă Whittle local pentru SUA și pentru România (T = 176)?
                                                  Răspuns

                                                  SUA: 0,35–0,54; România: 0,24–0,59. Concluzia memoriei lungi rămîne, iar incertitudinea de circa ±0,15 se vede și fără anii 2020–2026.

                                                  Monte Carlo: cinci estimatori ai lui d
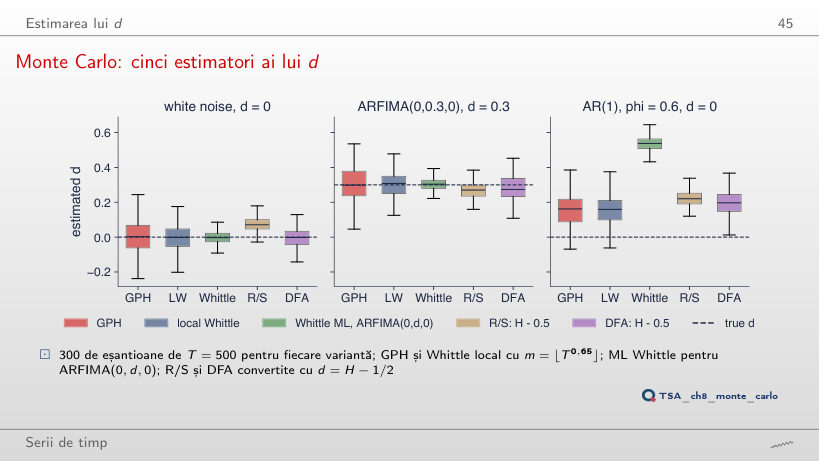
                                                  Slide-ul 45: Monte Carlo: cinci estimatori ai lui d
                                                  Slide-ul 45
                                                    Întrebare pentru sală Folosiți doar primele 30 de replicări. Care estimator este cel mai precis la d = 0,3?
                                                    Răspuns

                                                    Whittle ML: abaterea standard 0,033, față de 0,076 (Whittle local) și 0,086 (GPH), aceeași ordine ca la 300 de replicări (0,04; 0,08; 0,10).

                                                    Inflația din România: ARMA sau ARFIMA?
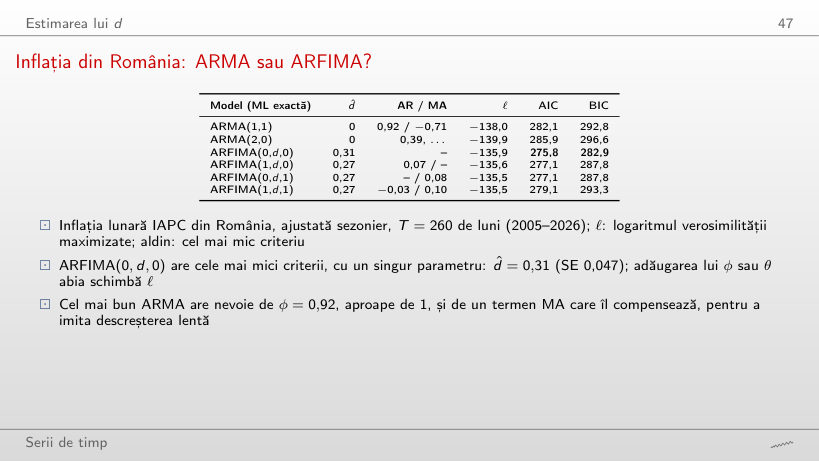
                                                    Slide-ul 47: Inflația din România: ARMA sau ARFIMA?
                                                    Slide-ul 47
                                                      Întrebare pentru sală Încheiați eșantionul în decembrie 2018 (T = 168). Care model are BIC cel mai mic și cît este d̂?
                                                      Răspuns

                                                      ARFIMA(0,d,0), cu d̂ = 0,24: BIC 191,2 față de 195,5 pentru ARMA(1,1). Concluzia din curs se păstrează și pe eșantionul mai scurt.

                                                      Inflația din România: autocorelațiile modelelor estimate
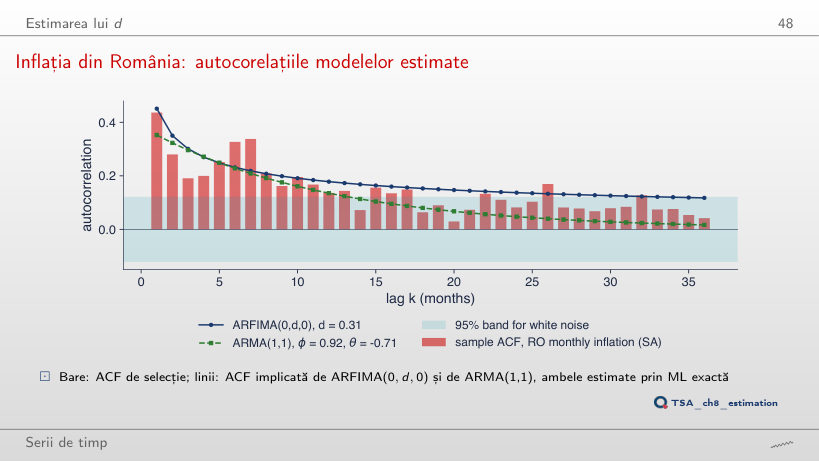
                                                      Slide-ul 48: Inflația din România: autocorelațiile modelelor estimate
                                                      Slide-ul 48
                                                        Întrebare pentru sală Ridicați d cu 0,14, la 0,45. Cu cît scade log-verosimilitatea și trece 2Δℓ de 3,84?
                                                        Răspuns

                                                        ℓ scade de la −135,9 la −139,8; 2Δℓ = 7,8 > 3,84, deci d = 0,45 este respins la 5%. Curba ARFIMA devine prea înaltă la lagurile 12 și 24 (0,65 și 0,60).

                                                        Memoria lungă în douăsprezece serii
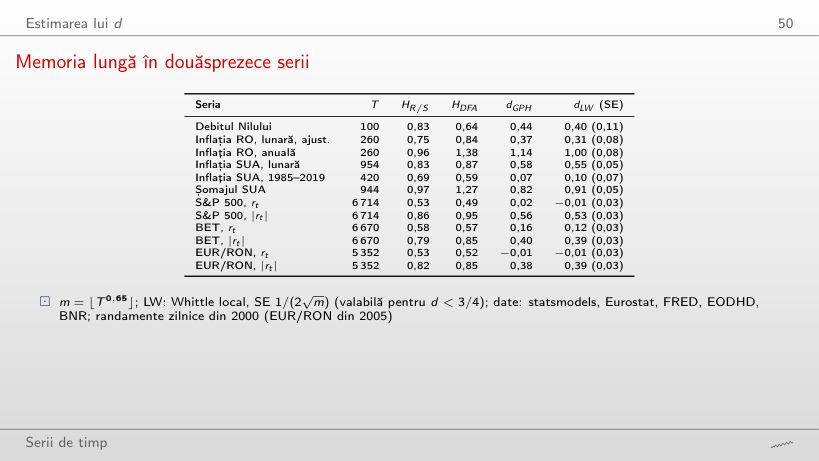
                                                        Slide-ul 50: Memoria lungă în douăsprezece serii
                                                        Slide-ul 50
                                                          Întrebare pentru sală Fixați a = 0,5 (m = 30 pentru șomajul din SUA). Mai conține 1 intervalul Whittle local?
                                                          Răspuns

                                                          Nu: d̂ = 0,64, intervalul [0,46; 0,82], iar SE este valabilă (d̂ < 3/4). Cu a = 0,65 (m = 85): 0,91, [0,80; 1,01]. Verdictul depinde de lățimea de bandă.

                                                          Prognoza cu ARFIMA

                                                          Inflația din SUA: prognoze ARFIMA și AR
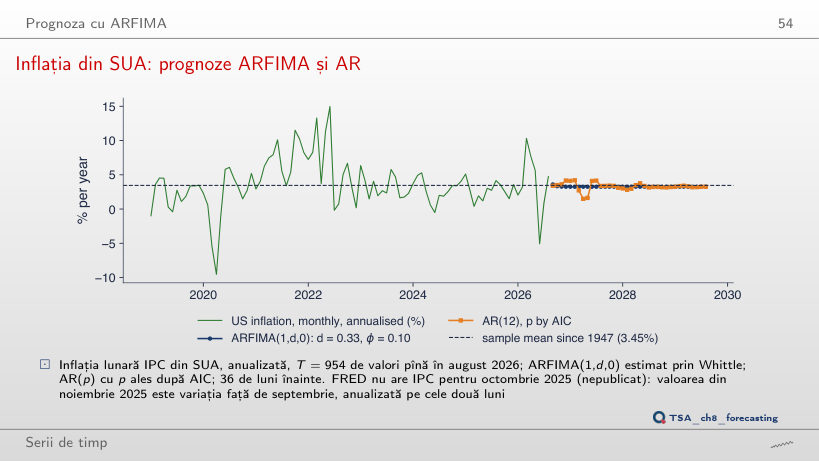
                                                          Slide-ul 54: Inflația din SUA: prognoze ARFIMA și AR
                                                          Slide-ul 54
                                                            Întrebare pentru sală Mutați originea în iunie 2022. Pe cele 36 de luni observate după ea, care prognoză are RMSE mai mic?
                                                            Răspuns

                                                            ARFIMA: 3,37 pp, față de 4,02 pp pentru AR(12). Ambele porneau de sus, dar AR(12) a prelungit vîrful din 2022 (6,2% peste un an, față de 5,4%), iar inflația a scăzut mai repede.

                                                            Contribuția memoriei lungi la prognoză
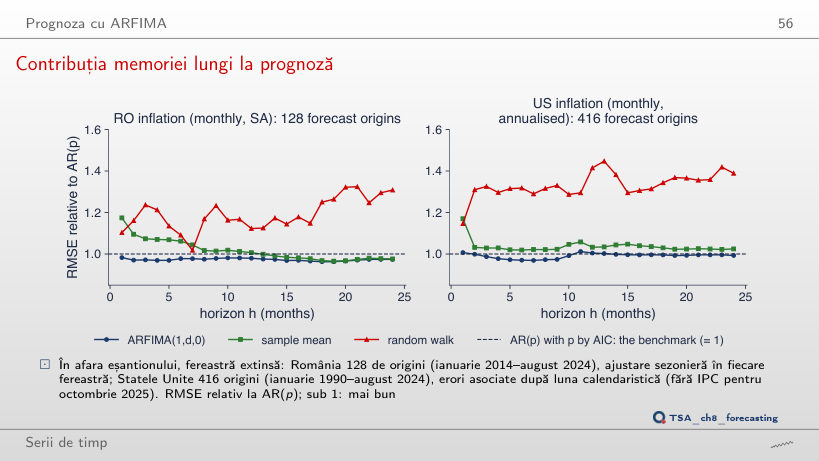
                                                            Slide-ul 56: Contribuția memoriei lungi la prognoză
                                                            Slide-ul 56
                                                              Întrebare pentru sală Eliminați primele 50% din origini (România de la mai 2019). Mai este ARFIMA mai precis decît AR la toate orizonturile în România?
                                                              Răspuns

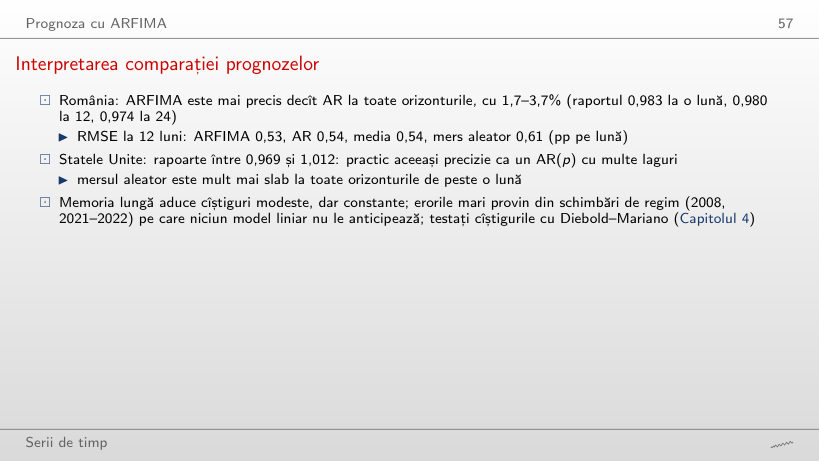
                                                              Nu: raportul este 1,038 la o lună (AR mai precis), 0,999 la 12 și 0,976 la 24. Cîștigul rămîne doar la orizonturile lungi.

                                                              Interpretarea comparației prognozelor
                                                              Slide-ul 57: Interpretarea comparației prognozelor
                                                              Slide-ul 57
                                                                Întrebare pentru sală Eliminați primele 50% din origini (România de la mai 2019). Cît sînt RMSE la 12 luni pentru ARFIMA și pentru mersul aleator în România?
                                                                Răspuns

                                                                0,57 și 0,64 pp pe lună (față de 0,53 și 0,61 pe toate originile): mersul aleator rămîne cel mai slab.

                                                                Memoria lungă a volatilității

                                                                Randamente, randamente absolute și pătrate
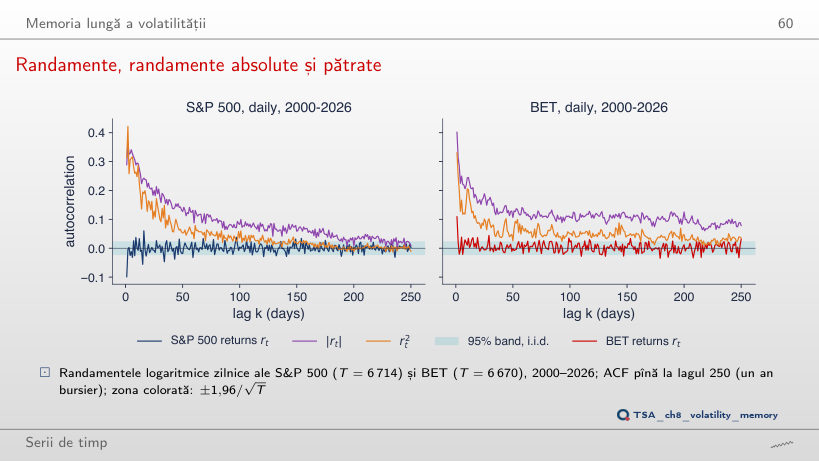
                                                                Slide-ul 60: Randamente, randamente absolute și pătrate
                                                                Slide-ul 60
                                                                  Întrebare pentru sală Alegeți zilele amestecate. Cîte dintre cele 250 de autocorelații ale lui |rt| S&P 500 rămîn peste bandă și cît dă Whittle local?
                                                                  Răspuns

                                                                  6 din 250 (față de 227), iar Whittle local 0,00. Amestecarea păstrează distribuția și distruge ordinea: memoria stă în succesiunea zilelor calme și agitate.

                                                                  Volatilitatea realizată lunară: ARFIMA sau ARMA?
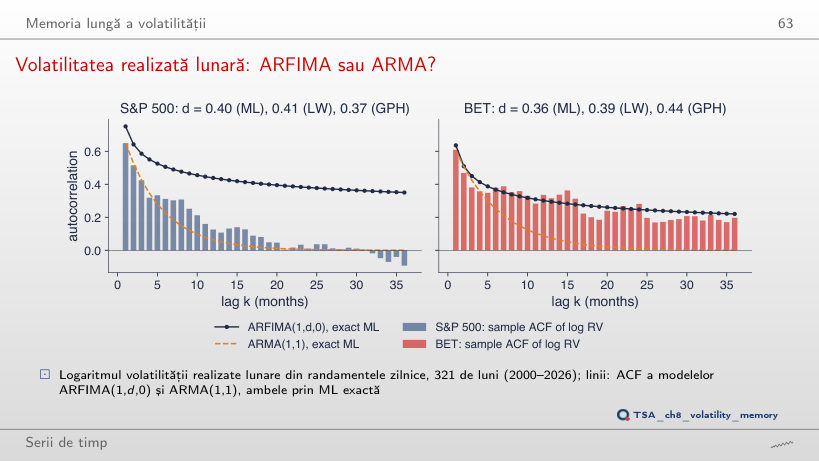
                                                                  Slide-ul 63: Volatilitatea realizată lunară: ARFIMA sau ARMA?
                                                                  Slide-ul 63
                                                                    Întrebare pentru sală Scădeți d cu 0,30 (cu φ fixat). Cu cît scade log-verosimilitatea pentru BET și pentru S&P 500?
                                                                    Răspuns

                                                                    Cu 43,8 (BET) și 33,4 (S&P 500): ambele valori sînt respinse clar. La BET, ACF a modelului la lagul 24 ar fi 0,004, față de 0,28 în eșantion.

                                                                    Interpretarea volatilității realizate
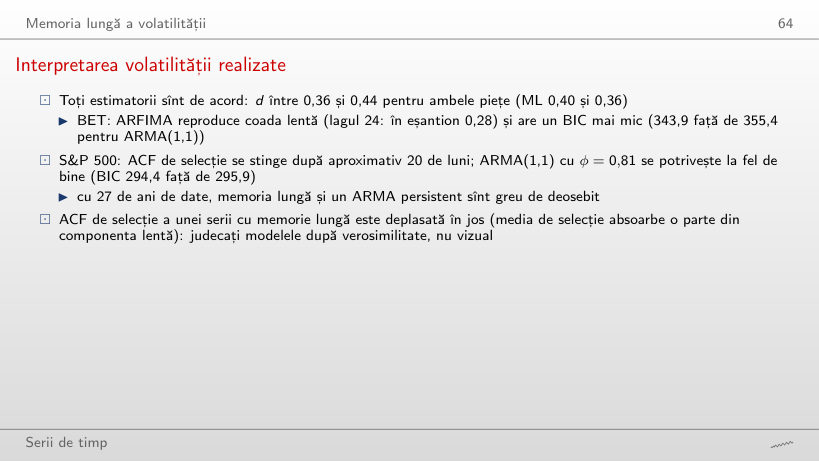
                                                                    Slide-ul 64: Interpretarea volatilității realizate
                                                                    Slide-ul 64
                                                                      Întrebare pentru sală Fixați a = 0,5 (m = 17). Între ce valori sînt cele șase estimări?
                                                                      Răspuns

                                                                      Între 0,36 (ML, BET) și 0,74 (GPH, BET), față de 0,36–0,44 în curs. Cu puține frecvențe estimările semiparametrice se împrăștie; ML nu depinde de m.

                                                                      FIGARCH și HAR
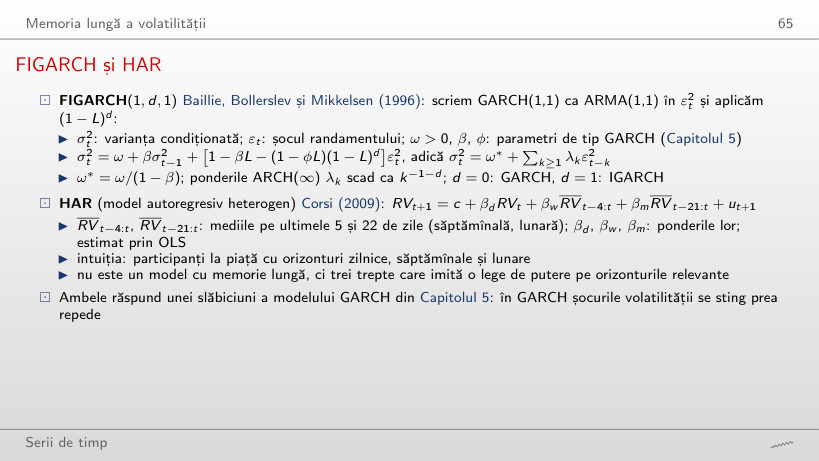
                                                                      Slide-ul 65: FIGARCH și HAR
                                                                      Slide-ul 65

                                                                      Exemplu rezolvat

                                                                      \[RV_{t+1}=c+\beta_d RV_t+\beta_w \overline{RV}_{t-4:t}+\beta_m \overline{RV}_{t-21:t}+u_{t+1},\quad w_1=\beta_d+\tfrac{\beta_w}{5}+\tfrac{\beta_m}{22},\ \ w_{2..5}=\tfrac{\beta_w}{5}+\tfrac{\beta_m}{22},\ \ w_{6..22}=\tfrac{\beta_m}{22}\]
                                                                          Întrebare pentru sală Încheiați eșantionul în 2008. Care componentă are coeficientul cel mai mare și cît este β̂d?
                                                                          Răspuns

                                                                          Componenta săptămînală: β̂w = 0,62; β̂d = 0,10, jumătate din 0,20 pe 2000–2026.

                                                                          FIGARCH comparat cu GARCH; HAR comparat cu (1-L)^d
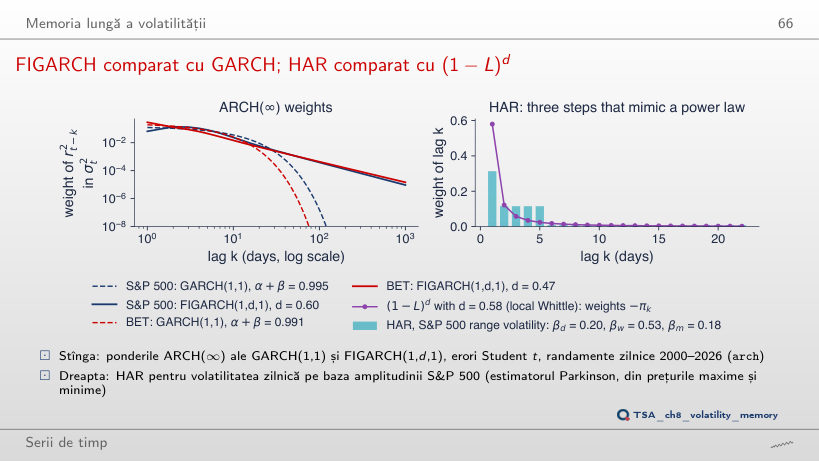
                                                                          Slide-ul 66: FIGARCH comparat cu GARCH; HAR comparat cu (1-L)^d
                                                                          Slide-ul 66
                                                                            Întrebare pentru sală Duceți k la 500 de zile. Cît sînt ponderile FIGARCH și GARCH pentru S&P 500?
                                                                            Răspuns

                                                                            FIGARCH 2,9 · 10⁻⁵, GARCH 2,8 · 10⁻³¹. Chiar cu α + β = 0,995, ponderile GARCH scad exponențial; cele FIGARCH scad ca o putere.

                                                                            Interpretarea modelelor FIGARCH și HAR
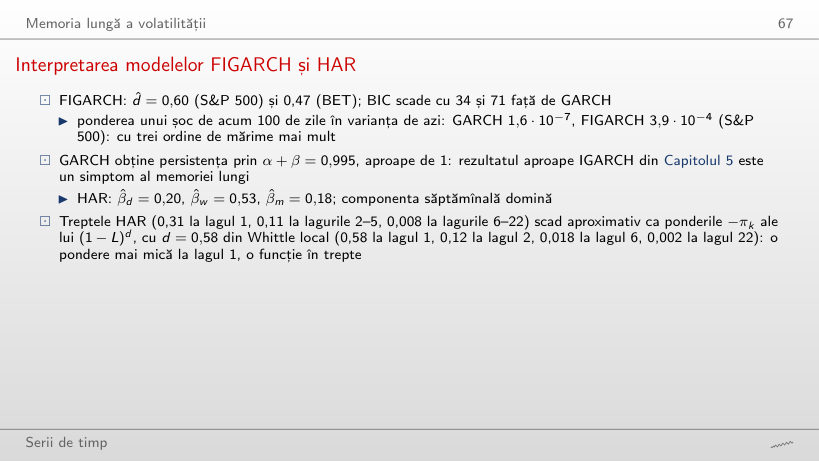
                                                                            Slide-ul 67: Interpretarea modelelor FIGARCH și HAR
                                                                            Slide-ul 67
                                                                              Întrebare pentru sală Ridicați d cu 0,3 (la 0,88). Cum se compară ponderile lui (1 − L)d la lagurile 1 și 22 cu HAR?
                                                                              Răspuns

                                                                              Lagul 1: 0,88 față de 0,31; lagul 22: 0,0003 față de 0,008. Un d mai mare pune mai multă pondere pe primul lag și mai puțină pe coadă.

                                                                              Memoria lungă aparentă

                                                                              Memorie lungă aparentă în procese cu memorie scurtă
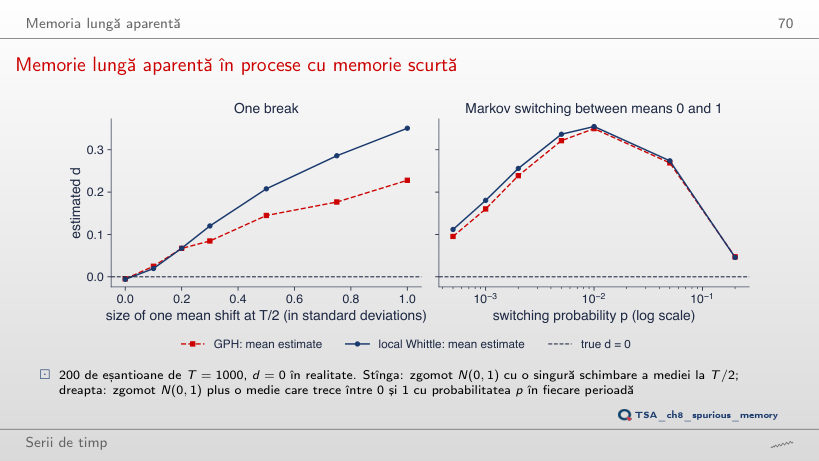
                                                                              Slide-ul 70: Memorie lungă aparentă în procese cu memorie scurtă
                                                                              Slide-ul 70
                                                                                Întrebare pentru sală Afișați banda 5%–95%. Cu o schimbare de o abatere standard, cît este cuantila de 5% a lui d̂ (Whittle local)?
                                                                                Răspuns

                                                                                0,31, peste cuantila de 95% fără schimbare (0,07): distribuțiile nu se suprapun, deci fiecare dintre cele 200 de eșantioane cu ruptură arată „memorie lungă”.

                                                                                Nilul în 1898: memorie sau ruptură?
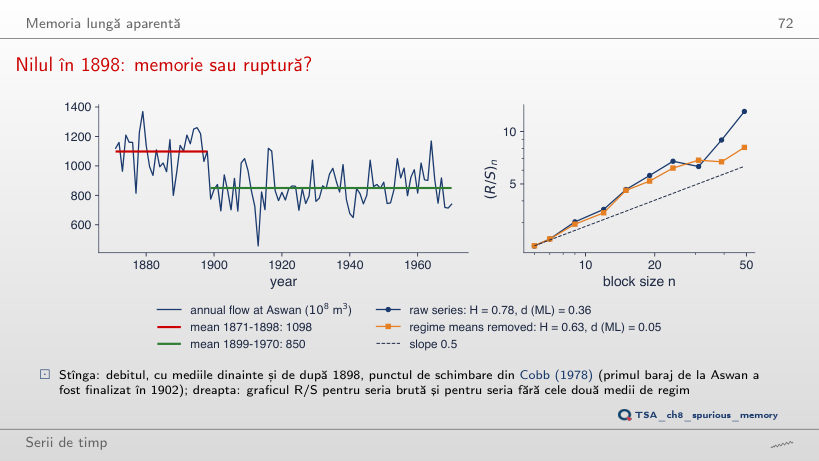
                                                                                Slide-ul 72: Nilul în 1898: memorie sau ruptură?
                                                                                Slide-ul 72
                                                                                  Întrebare pentru sală Mutați ruptura în 1930. Ce d (ML exactă) rămîne după eliminarea celor două medii?
                                                                                  Răspuns

                                                                                  0,35, aproape cît în seria brută (0,36). O ruptură pusă în alt an nu explică memoria; doar ruptura din 1898 o reduce la 0,05.

                                                                                  Stabilitatea memoriei în timp
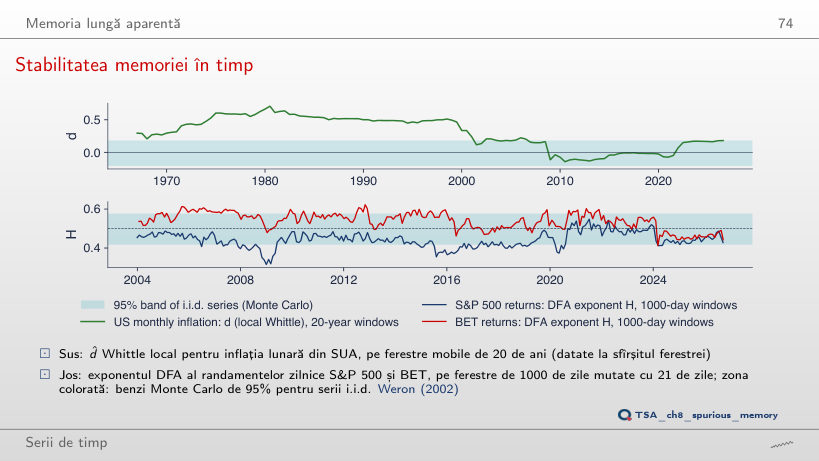
                                                                                  Slide-ul 74: Stabilitatea memoriei în timp
                                                                                  Slide-ul 74
                                                                                    Întrebare pentru sală Înjumătățiți ferestrele (10 ani, 500 de zile). Cînd și cît de sus ajunge d pentru inflația din SUA?
                                                                                    Răspuns

                                                                                    0,64 în fereastra încheiată în iulie 1974, față de 0,71 în iulie 1980 cu ferestre de 20 de ani; banda fără memorie se lărgește la [−0,33; 0,25].

                                                                                    Debitul Nilului la Assuan, 1871–1970 (statsmodels). Inflația IAPC a României, lunară și anuală (Eurostat prc_hicp_minr, ianuarie 2005 – august 2026). Inflația IPC a SUA (FRED CPIAUCSL, februarie 1947 – august 2026) și rata șomajului (FRED UNRATE, ianuarie 1948 – septembrie 2026). Cursul EUR/RON de referință (BNR) și prețurile zilnice S&P 500 și BET (data/market, pînă la 18 septembrie 2026). Seriile FRED, Eurostat și BNR sînt citite cu funcțiile capitolului (descărcate pe 4 noiembrie 2026) și tăiate la datele de sfîrșit ale slide-urilor; reproduc exact cifrele din curs. Estimatorii R/S, DFA, GPH, Whittle local, verosimilitatea exactă, regresia HAR și diferențierea fracționară se recalculează în browser; simulările folosesc extragerile seminței capitolului, iar estimările Monte Carlo, erorile prognozelor în afara eșantionului, estimările Whittle ARFIMA(1,d,0) și tabelele de modele sînt cele ale codului capitolului. Variantele care nu apar în curs (alt eșantion, altă lățime de bandă, altă origine a prognozei, alte ferestre, alt d) sînt rulări suplimentare ale codului capitolului, cu aceleași date și aceeași sămînță.