Profil
Despre
Cercetarea mea se ocupă de măsurarea și prognoza riscului pe piețele financiare: riscul extrem (Value at Risk și Expected Shortfall), entropia informațională, bulele speculative și crahurile, activele digitale și piețele de energie.
Mai recent, studiez cum pot fi folosite modelele mari de limbaj și time-series foundation models în prognoza riscului. O parte din aceste cercetări le fac împreună cu doctoranzii mei și cu partenerii din rețeaua doctorală MSCA Digital Finance.
Recent
Noutăți
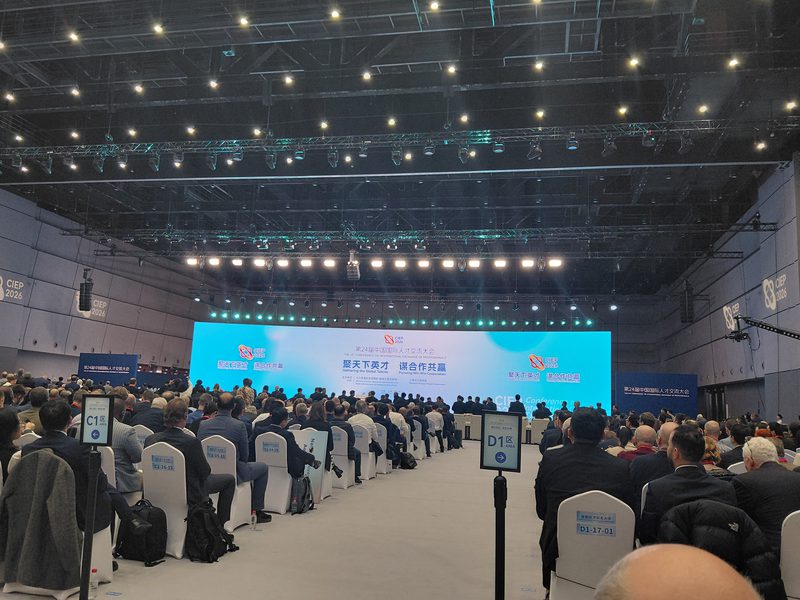
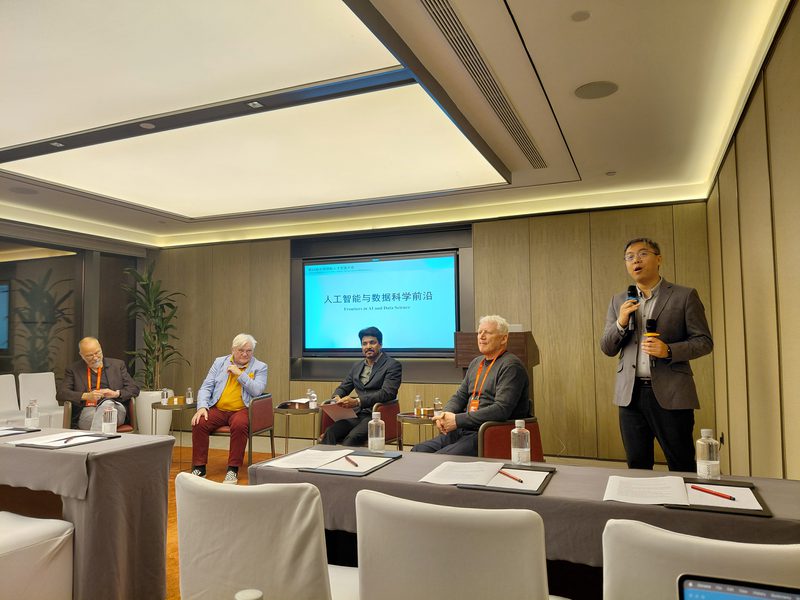
- Expert invitat la CIEP 2026, 24th Conference on International Exchange of Professionals (Shanghai), la invitația Capital University of Economics and Business (CUEB, Beijing): masa rotundă „A Meeting of Minds” despre AI și data science în finanțe și sesiunea CUEB despre data science și economia digitală.
- Membru în comisia de doctorat la susținerea tezei lui Yiting Liu (University of Twente): „Graph-Based Modeling for Credit Risk Assessment in Peer-to-Peer Lending”.
- Prezentare la IntelligenceX 2026 (NUS, Singapore): diagnosticarea și recalibrarea prognozelor de tail risk.
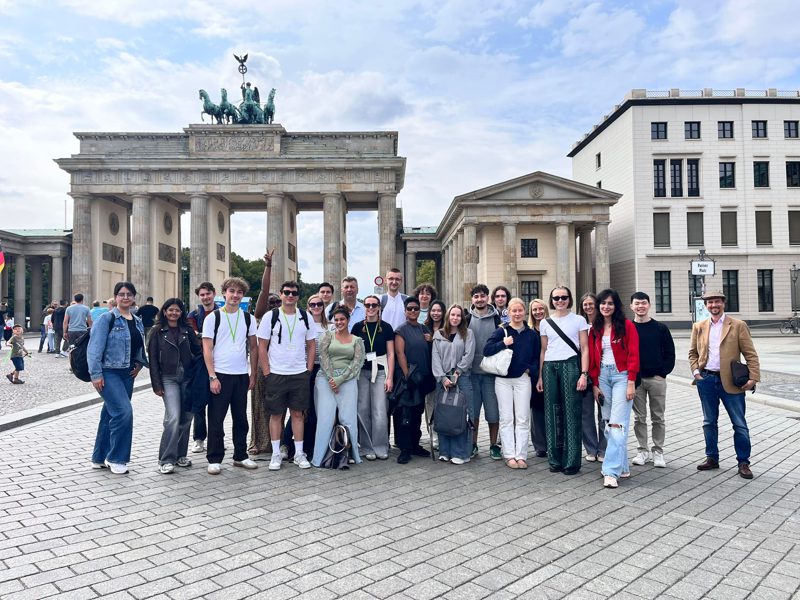
- Prelegere la școala de vară HTW Berlin „Data Science for Sustainable Finance and Economics”.
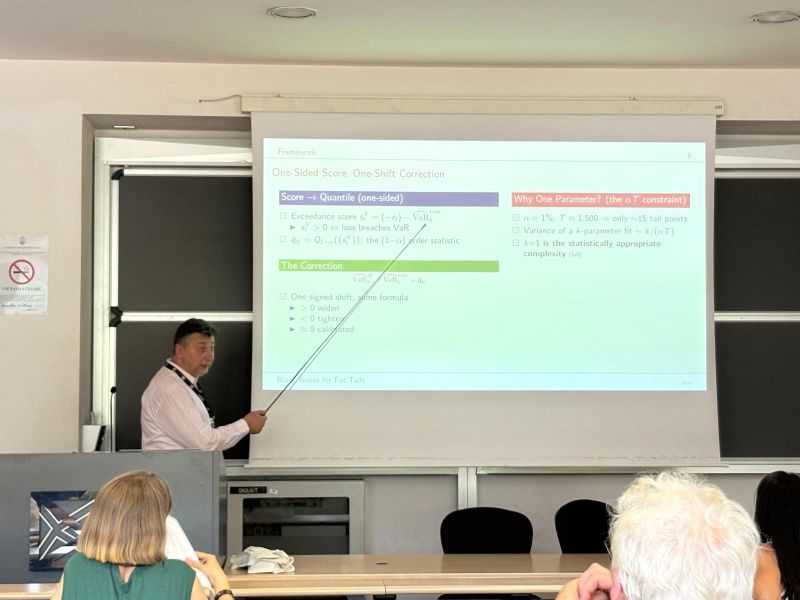
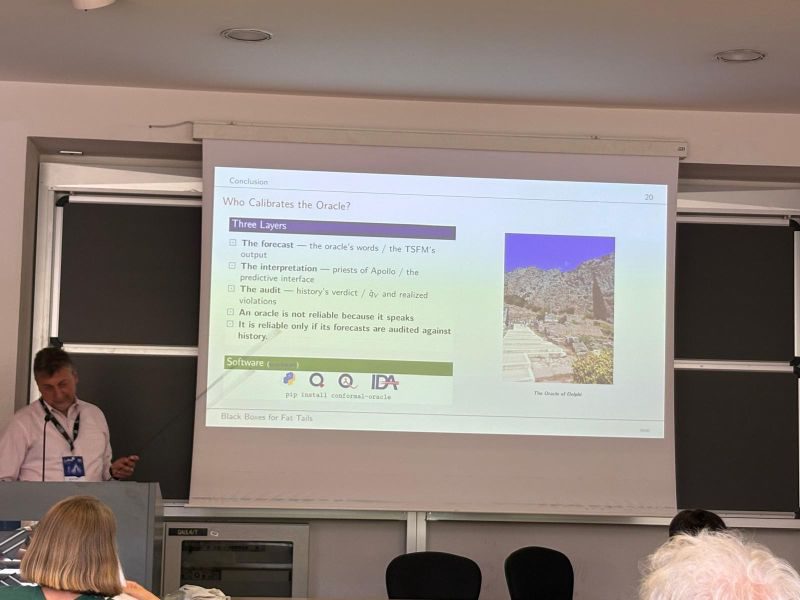
- Prezentare în sesiune invitată la IFCS 2026 (Milano): foundation models în prognoza riscului.
- Articol nou în Mathematics: „Finite-Sample Precision Limits for Expected Shortfall Forecast Comparisons”.Precizia Expected Shortfall depinde de numărul efectiv de observații din coadă, nα, nu de n: la nivelul de 2,5% din FRTB, 250 de zile înseamnă circa șase observații. Transformăm această limită în diagnostice practice și arătăm că aproximativ unul din cinci clasamente ES pe perechi nu poate fi distins, mai ales acolo unde VaR este slab calibrat.
- Prezentare la Quantitative Finance Conference 2026 (NUS, Singapore).
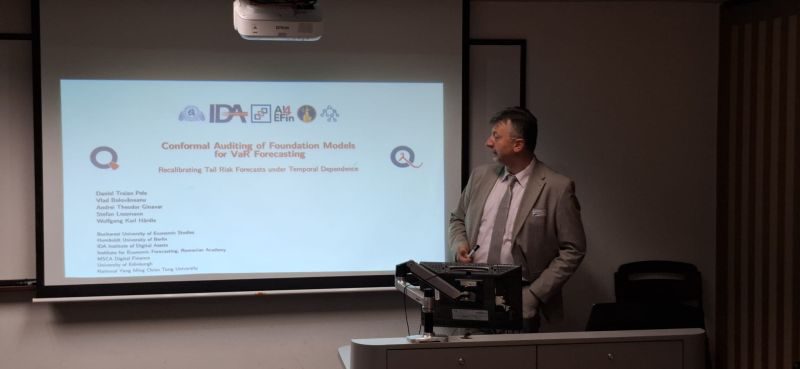
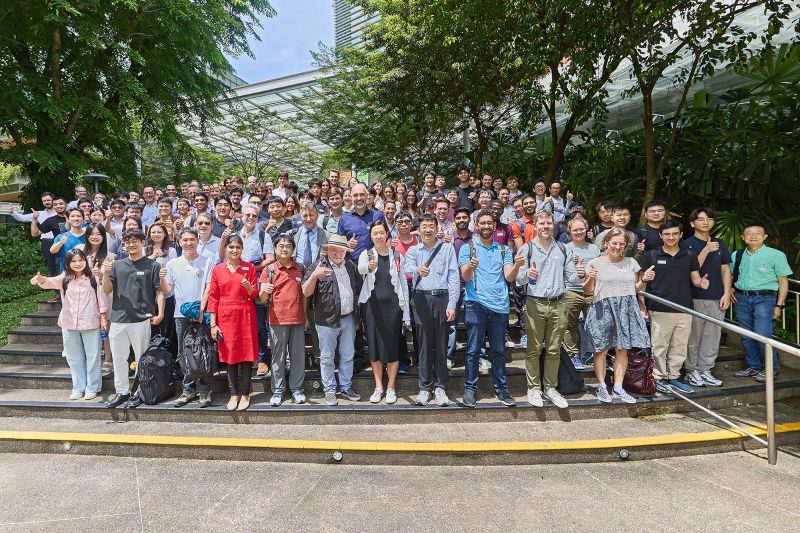
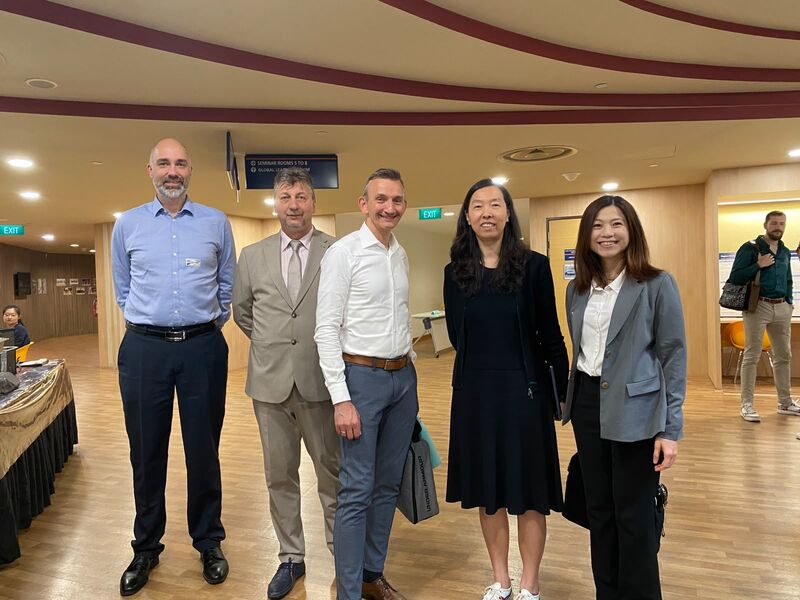
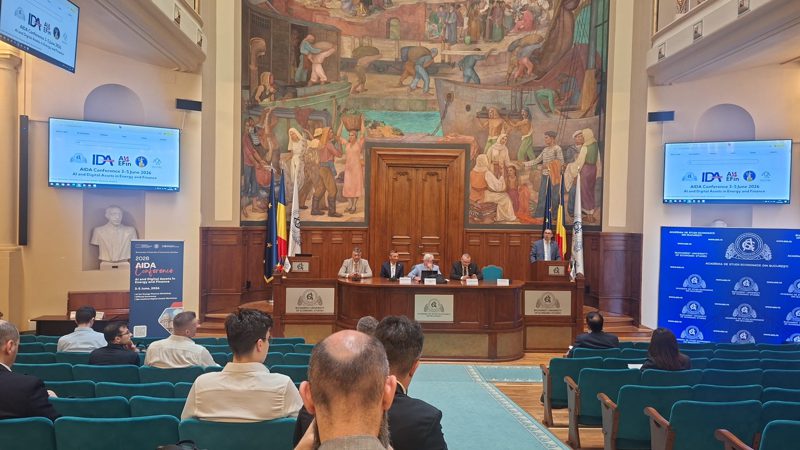
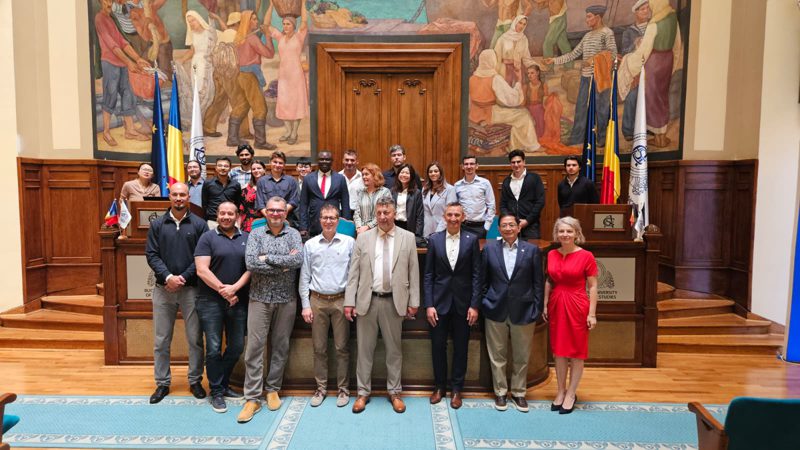
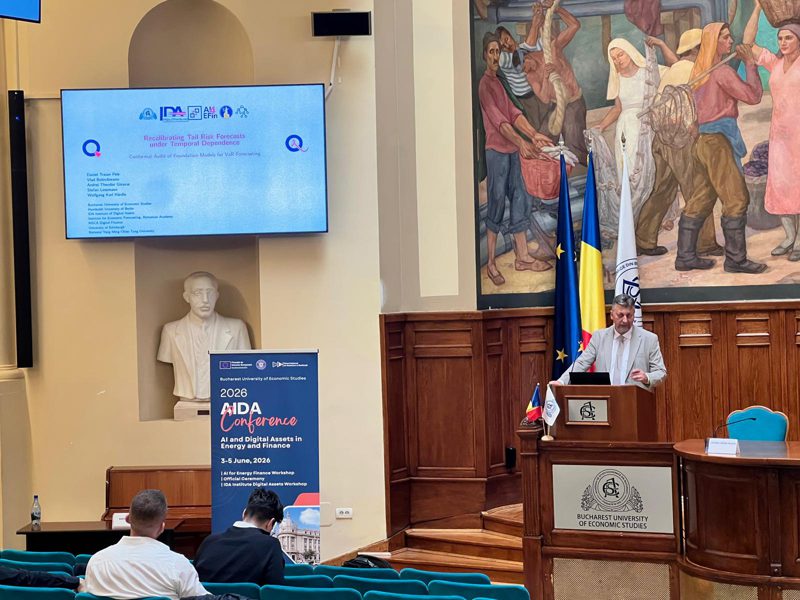
- AIDA Conference 2026: AI and Digital Assets in Energy and Finance la Academia de Studii Economice din București, organizată împreună cu echipele IDA Institute Digital Assets (Prof. Wolfgang Karl Härdle) și AI4EFin (Prof. Stefan Lessmann). Keynote: Prof. Matthias Fengler, Prof. Rafał Weron și Prof. Chung-Ming Kuan; prezentările mele despre modele lingvistice mari pentru prognoza riscului de coadă și despre recalibrarea conformală a prognozelor de risc de coadă.
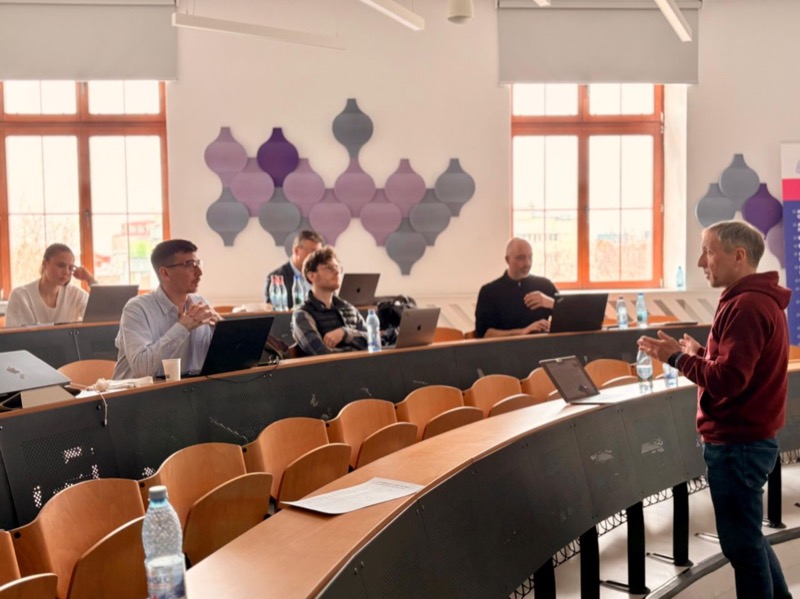
- Training Week on Blockchains in Digital Finance la Academia de Studii Economice din București (30 martie – 3 aprilie), în rețeaua doctorală MSCA Digital Finance: AI, învățare automată și analiza datelor blockchain.
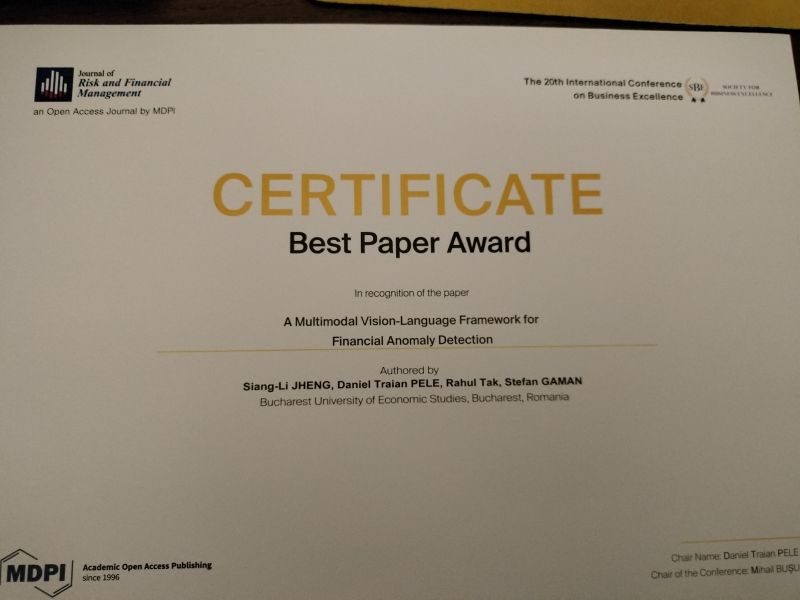
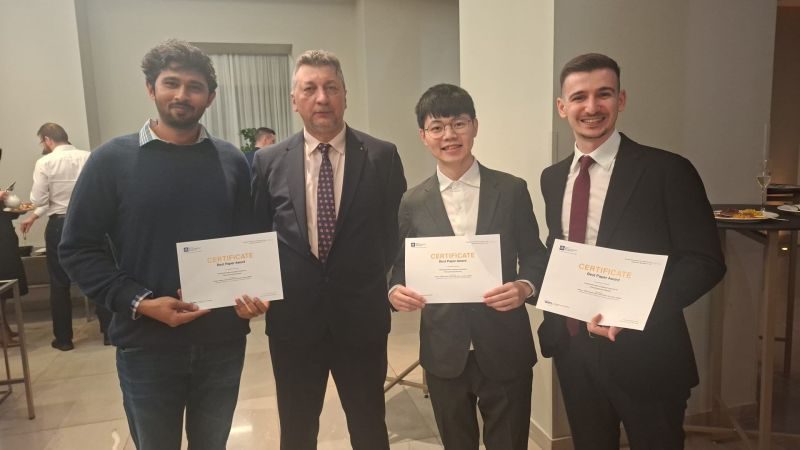
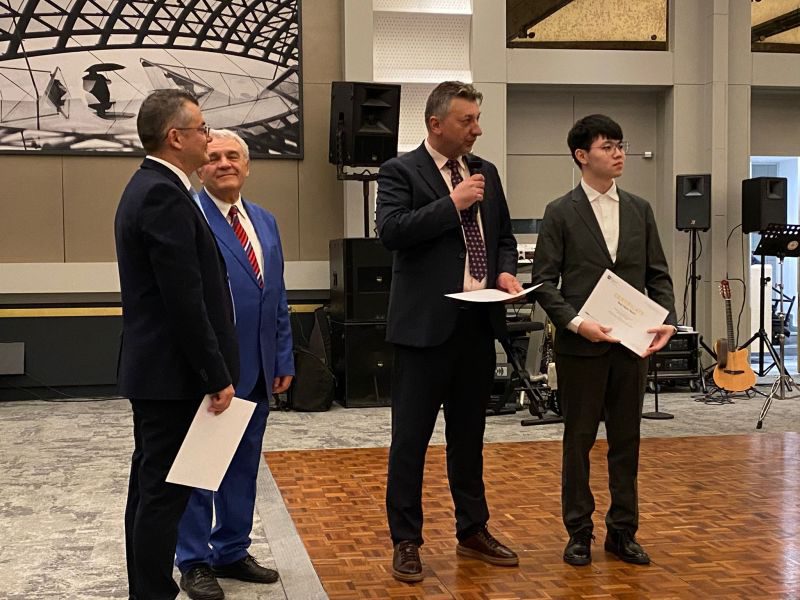
- Best Paper Award la ICBE 2026 pentru „A Multimodal Vision-Language Framework for Financial Anomaly Detection”.
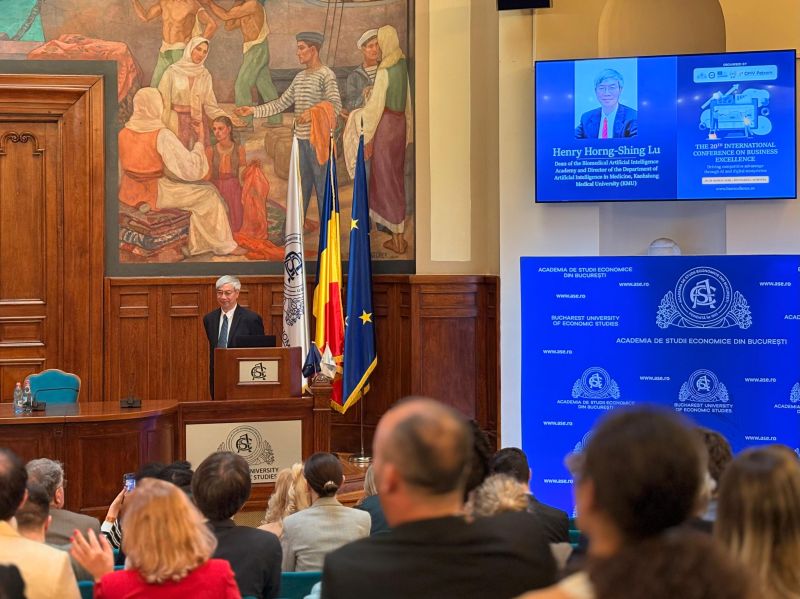
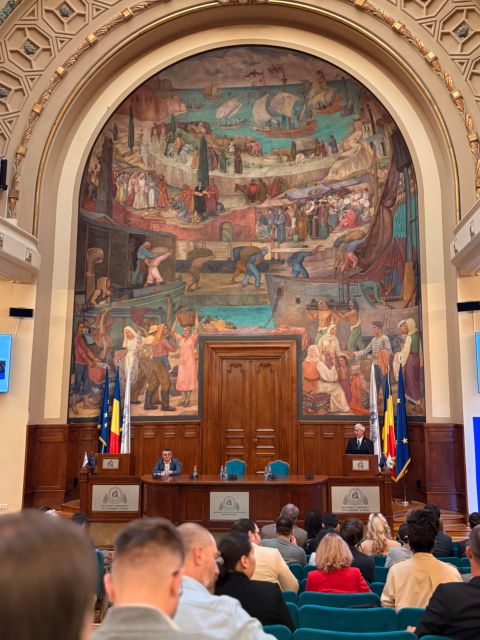
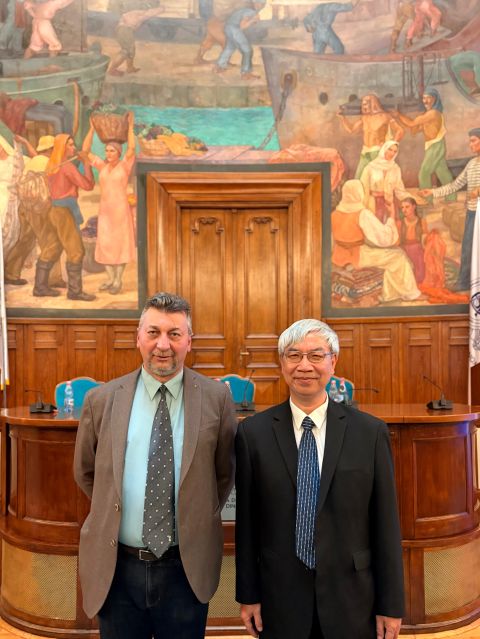
- Prelegerea invitată a Prof. Henry Horng-Shing Lu (Kaohsiung Medical University), „When Doctors Meet AI”, la a 20-a Conferință Internațională Business Excellence (ICBE 2026), București.
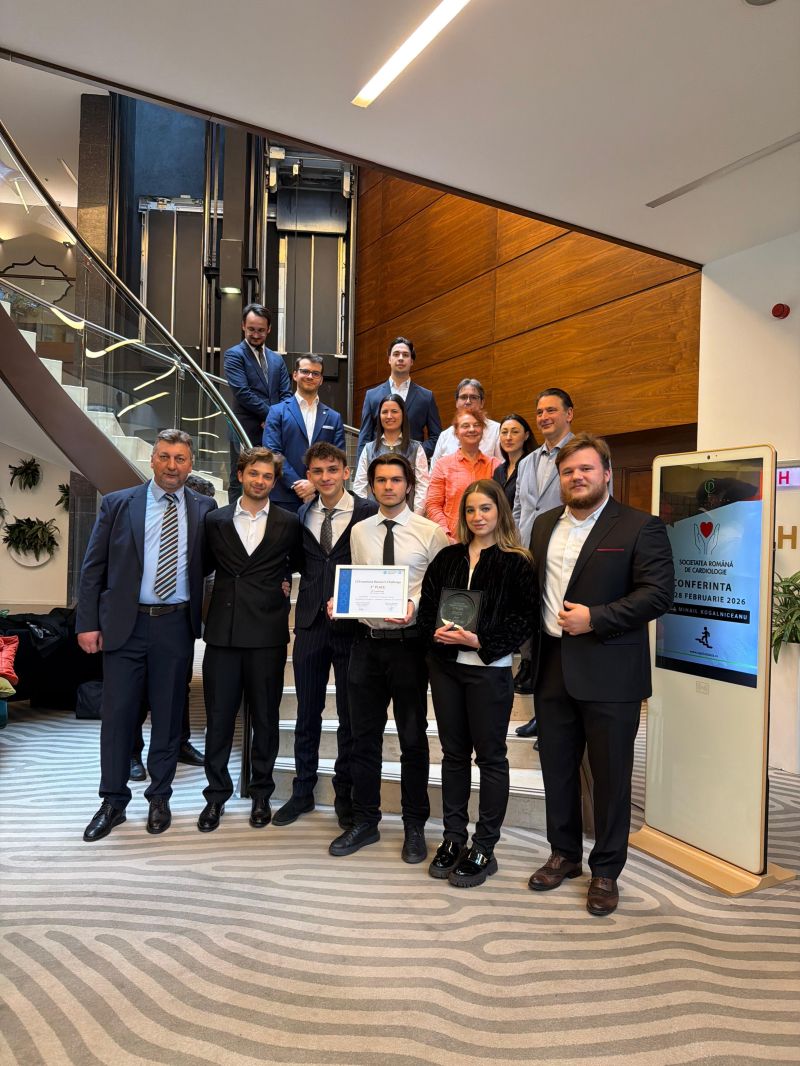
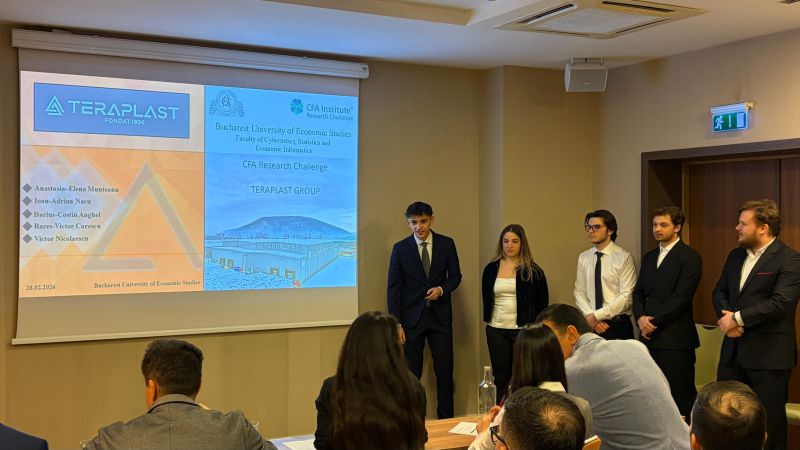
- Locul 2 la etapa locală a CFA Research Challenge pentru echipa Facultății de Cibernetică, Statistică și Informatică Economică (ASE), în calitate de îndrumător academic.
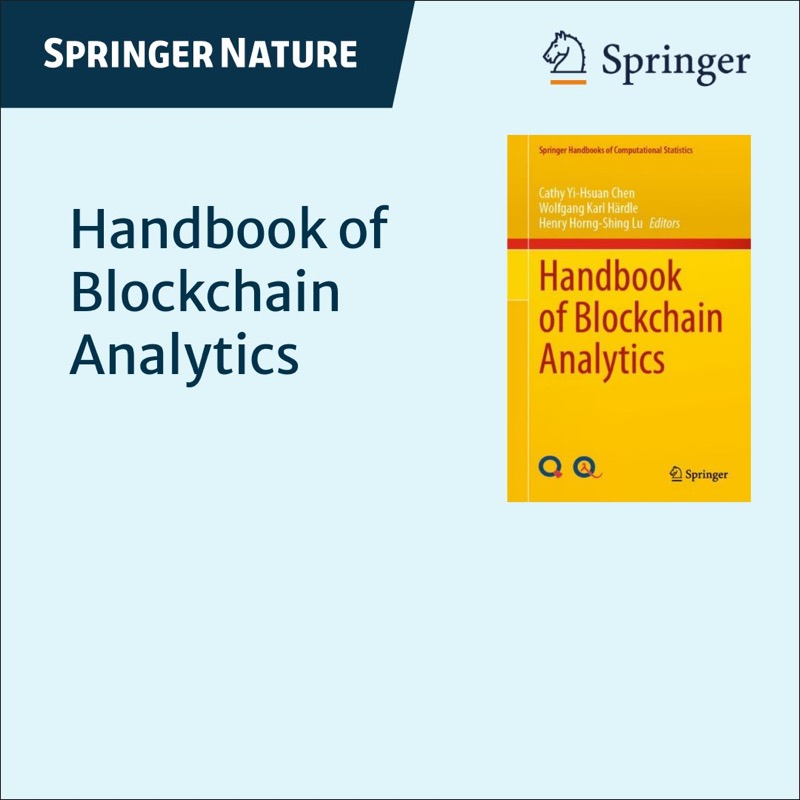
- Carte nouă la Springer: Handbook of Blockchain Analytics (2026), editori Prof. Cathy Yi-Hsuan Chen, Prof. Wolfgang Karl Härdle și Prof. Henry Horng-Shing Lu, cu capitole despre tehnologia blockchain și analiza piețelor cripto.
Direcții de cercetare
Teme de cercetare
Alegeți o temă pentru a vedea publicațiile asociate.
Repere
Lucrări selectate
In the beginning was the Word: LLM-VaR and LLM-ES
Modele mari de limbaj prognozează Value at Risk și Expected Shortfall, comparate cu modele clasice de risc prin backtesting formal.
Citește lucrarea →Can Foundation Models Manage Risk? Zero-Shot VaR and ES Forecasting with Conformal Calibration in CEE Markets
Prognoze zero-shot de VaR și ES din time-series foundation models, recalibrate cu metode conformale.
Citește lucrarea →Quantlet: the code snippet knowledge platform
Platforma Quantlet: fiecare grafic și tabel legat de cod executabil și citabil.
Citește lucrarea →Are cryptos becoming alternative assets?
O clasificare statistică a criptomonedelor în raport cu clasele tradiționale de active.
Citește lucrarea →Early warning systems for cryptocurrency markets: Predicting ‘zombie’ assets using machine learning
Avertizare timpurie cu machine learning pentru criptoactivele care devin „zombie”.
Citește lucrarea →BitMood: AI analysis of Bitcoin trends via Facebook emotions
Emoțiile din postările de pe Facebook și legătura lor cu prețul și volumul Bitcoin.
Citește lucrarea →Cursuri deschise
Cursuri
Site-uri de curs deschise, cu slide-uri, seminarii, notebook-uri, quiz-uri și cod executabil pentru fiecare grafic.
Modelarea piețelor financiare
Econometria randamentelor, volatilitate, tail risk, derivate, machine learning, LLM-uri și foundation models în finanțe, pe date reale, cu cod reproductibil.
Statistica piețelor financiare
Randamente și fapte stilizate, volatilitate, teoria portofoliului, VaR și Expected Shortfall, cu slide-uri, seminarii, notebook-uri Python și Quantlets.
Analiza seriilor de timp
De la netezirea exponențială și ARIMA la rădăcini unitare, modele de volatilitate și evaluarea prognozelor, cu cod pentru fiecare grafic.
Analiza avansată a seriilor de timp și previziune
Evaluarea prognozelor, identificare structurală, modele în spațiul stărilor și cu schimbare de regim, volatilitate și risc, machine learning, foundation models și inferență cauzală, aplicate pe date reale în Python.
Blockchain Applications
Două părți: Crypto Economics (prof. Ilan Alon), cu studii de caz și un proiect de due diligence, și Blockchain Analytics: statistica piețelor cripto, de la volatilitate și tail risk la depeg-ul stablecoin-urilor, rețele și prognoze cu machine learning, cu notebook-uri Colab.
Analiza cantitativă a piețelor de energie
Șapte prelegeri pe date reale din piețele europene de energie: prognoza prețurilor day-ahead, volatilitate, riscul companiilor energetice, derivate și hedging, surse regenerabile, prețuri negative și baterii, machine learning și foundation models; studii de caz, notebook-uri Colab și un proiect de echipă.
Rețele neuronale și deep learning
Paisprezece cursuri, de la perceptron la arhitecturi transformer, rețele neuronale pe grafuri, învățare prin recompensă, modele lingvistice și modele fundație, pe date financiare și din energie reale; șapte studii de caz din cercetare, notebook-uri Colab, quiz-uri și un proiect de echipă.
Statistica piețelor financiare: cod
Cod SAS, R și Python pentru statistica piețelor financiare.
Alte discipline: Statistică, Econometrie, Modelarea avansată a seriilor de timp; coordonarea lucrărilor de licență, disertație și doctorat.