Academia de Studii Economice din București IDA Institute Digital Assets Blockchain Research Center AI4EFin Artificial Intelligence for Energy Finance Academia Română, Institutul de Prognoză Economică MSCA Digital Finance
Ce măsurători trebuie adaptate pentru activele digitale?
“A purely peer-to-peer version of electronic cash would allow online payments to be sent directly from one party to another without going through a financial institution.” — Nakamoto (2008)
Bitcoin a pornit ca numerar electronic fără intermediar; azi este un activ financiar
valoarea de piață a Bitcoin: 1,63 mii de miliarde USD (US dollar, dolarul american) pe 18 sept. 2026, adică 82,5% din valoarea celor cinci monede mari
Randamentele cripto provin dintr-o piață de 7 zile, comparată cu piețe cu 5 zile de tranzacționare
volatilitatea anualizată a Bitcoin în 2018–2026: 64%, de 3,3 ori cea a indicelui S&P 500 (19%; Standard & Poor's)
Legătura Bitcoin–acțiuni s-a schimbat în 2020, nu la lansarea ETF-urilor spot în ianuarie 2024
ETF: Exchange-Traded Fund, fond tranzacționat la bursă care deține moneda
data rupturii, la minimul sumei pătratelor reziduurilor: 9 mart. 2020; statistica sup-Wald 20,12, peste valoarea critică 5% de 11,55
corelația randamentelor zilnice Bitcoin și S&P 500: 0,01 înainte de ruptură, 0,40 după
Paritatea de 1 USD a unui stablecoin depinde de rezerve și de decontarea răscumpărărilor
după închiderea Silicon Valley Bank, USD Coin a atins minimul zilnic de 0,8774 USD sîmbătă, 11 martie 2023
A purely peer-to-peer version of electronic cash would allow online payments to be sent directly from one party to another without going through a financial institution.
Nakamoto (2008) propune un registru comun de blocuri (blockchain), fiecare cu amprenta blocului anterior, prin care plățile se fac fără un intermediar financiar. Bitcoin, construit pe acest registru, este azi un activ financiar: pe 18 septembrie 2026 valoarea lui de piață era de 1,63 mii de miliarde USD, adică 82,5% din valoarea celor cinci monede mari studiate în capitol. Întrebarea capitolului este dacă cripto-activele, stablecoin-urile și pool-urile de finanțe descentralizate (DeFi, decentralised finance) se comportă ca activele cunoscute și ce măsurători trebuie adaptate.
Primele diferențe țin de calendar și de cozi. Cripto-activele se tranzacționează 7 zile din 7, iar comparațiile cu acțiunile și aurul folosesc zilele comune ale celor două piețe. Volatilitatea anualizată a Bitcoin în 2018–2026 este de 64%, de 3,3 ori cea a indicelui S&P 500 (Standard & Poor's) (19%). Cu toate acestea, indicii Hill ai cozii stîngi (tail index) sînt între 2,67 și 2,87 pentru toate cele șase active comparate, iar datele nu indică diferențe semnificative între ei: cripto-activele sînt mai volatile, nu neapărat cu cozi mai groase.
Legătura dintre Bitcoin și acțiuni s-a schimbat. Corelația randamentelor zilnice cu S&P 500 este 0,01 înainte și 0,40 după o ruptură datată prin cele mai mici pătrate la 9 martie 2020. Testul sup-Wald, cu data rupturii necunoscută, dă 20,12, peste valoarea critică de 5% de 11,55, iar intervalul de încredere de 95% al datei, 11 februarie 2019 – 29 decembrie 2021, exclude lansarea fondurilor tranzacționate la bursă (ETF, exchange-traded funds) spot din ianuarie 2024. Stablecoin-urile adaugă un alt risc: după închiderea Silicon Valley Bank, USD Coin a atins minimul zilnic de 0,8774 USD sîmbătă, 11 martie 2023, cînd răscumpărările nu se puteau deconta.
Calculați statisticile unei piețe de 7 zile pe calendarul corect, cu intervale de încredere pentru tail index, volatilitate și corelații.
Calculați un indice ponderat cu valoarea de piață, cu divizor, și estimați paritatea unui stablecoin ca model autoregresiv cu prag (threshold autoregression).
Derivați prețul unui schimb într-un pool cu produs constant și interpretați furnizarea de lichiditate ca vînzare de volatilitate.
Interpretați eroarea de urmărire (tracking error) a ETF-urilor, coeficienții beta cripto și afirmațiile despre clasa de active, cu teste care țin cont de orele de închidere și de datele necunoscute ale rupturilor.
Aprofundările și Anexa sînt lectură pentru familiarizare.
Indici cripto: CRIXUn indice ponderat cu valoarea de piață, divizorul și numărul de constituenți.
Stablecoin-uriParitatea de 1 USD, benzile de arbitraj ca AR (AutoRegressive, model; in event studies: Abnormal Return, model autoregresiv; în studiile de eveniment: randament anormal) cu prag și episodul din martie 2023.
AI pentru descoperire științificăBucla de cercetare asistată de inteligența artificială (AI, artificial intelligence), aplicată efectului ETF-urilor spot asupra corelației.
Activele digitale sînt creanțe înregistrate într-un blockchain, nu în registrele unei bănci sau ale unui depozitar central. Capitolul le tratează ca active financiare și întreabă care dintre instrumentele capitolelor anterioare se aplică neschimbate și care trebuie adaptate. Trei trăsături deosebesc această piață de piețele studiate pînă acum: se tranzacționează șapte zile din șapte, valoarea ei este concentrată într-o singură monedă, iar o parte a ei, stablecoin-urile și pool-urile de finanțe descentralizate (DeFi, decentralised finance), este construită din contracte cu reguli publice. Secțiunea prezintă obiectele, datele și calendarul pe care se calculează toate statisticile ulterioare.
Întrebarea capitolului este dacă cripto-activele, stablecoin-urile și pool-urile DeFi se comportă ca activele cunoscute și ce măsurători trebuie schimbate atunci cînd nu se comportă așa. Răspunsul are două părți:
Partea I tratează piața cripto propriu-zisă: faptele stilizate ale randamentelor cripto, construcția unui indice cripto, CRIX (CRypto IndeX, indicele pieței cripto), și stablecoin-urile, tokenurile care promit o valoare fixă de 1 USD.
Partea a II-a tratează instrumentele construite peste această piață: DeFi și formatorii automați de piață (automated market makers); ETF-urile spot, fonduri tranzacționate la bursă (ETF, exchange-traded funds) care dețin moneda însăși; și acțiunile „cripto”, companii listate a căror valoare depinde de Bitcoin.
Partea a II-a se încheie cu întrebarea dacă cripto-activele formează o clasă de active separată, cu un studiu de caz despre factorii de risc comuni ai randamentelor cripto și cu o trecere prin bucla de cercetare asistată de inteligența artificială (AI, artificial intelligence). Exemplele detaliate și subiectele avansate sînt în Aprofundări, după Concluzii.
Competențele construite de capitol sînt tehnice. Statisticile unei piețe de 7 zile trebuie calculate pe calendarul corect, cu intervale de încredere pentru tail index, volatilitate și corelații. Un indice ponderat cu valoarea de piață are nevoie de un divizor, iar paritatea unui stablecoin se poate estima ca model autoregresiv cu prag (AR cu prag, threshold autoregression). Prețul unui schimb într-un pool cu produs constant se derivă în formă închisă, iar furnizarea de lichiditate într-un astfel de pool se interpretează ca vînzare de volatilitate. În fine, afirmațiile despre urmărirea indicelui de către ETF-uri, despre coeficienții beta cripto și despre clasele de active trebuie testate astfel încît să țină cont de orele de închidere ale piețelor și de datele de ruptură necunoscute dinainte.
Pe scurt
Active digitale, prețuri și lichiditate
Ce măsurători trebuie adaptate pentru cripto-active, stablecoin-uri și pool-uri DeFi?
Partea I: piața cripto, faptele stilizate ale randamentelor, indicii cripto (CRIX), stablecoin-urile
Partea a II-a: DeFi (Decentralized Finance, finanțe descentralizate) și formatorii automați de piață, ETF-urile spot (Exchange-Traded Funds, fonduri tranzacționate la bursă care dețin moneda) și acțiunile „cripto”
Cripto-activele ca clasă de active, un studiu de caz, o trecere prin bucla de cercetare asistată de inteligența artificială (AI, Artificial Intelligence)
calculați statisticile unei piețe de 7 zile pe calendarul corect și intervale de încredere pentru indicele cozii (tail index), volatilitate și corelații
calculați un indice ponderat cu valoarea de piață, cu divizor, și estimați paritatea unui stablecoin ca model autoregresiv cu prag (AR cu prag)
derivați prețul unui schimb într-un pool cu produs constant și interpretați furnizarea de lichiditate ca vînzare de volatilitate
interpretați eroarea de urmărire a ETF-urilor, coeficienții beta cripto și afirmațiile despre clasa de active, cu teste care țin cont de orele de închidere și de datele necunoscute ale rupturilor
Aprofundări și Anexa: lectură pentru familiarizare
Un blockchain, în propunerea lui Nakamoto (2008), este un registru comun organizat în blocuri, fiecare purtînd amprenta (hash) blocului anterior. Deoarece amprenta unui bloc depinde de tot conținutul lui, modificarea unei tranzacții vechi ar schimba toate amprentele ulterioare, iar registrul n-ar mai coincide cu copiile păstrate de ceilalți participanți. Registrul este securizat printr-o regulă de consens care face rescrierea lui costisitoare: dovada muncii (proof of work) la Bitcoin, unde blocurile noi cer efort de calcul, și dovada mizei (proof of stake) la Ethereum din 15 septembrie 2022, unde validatorii blochează monede pe care le pierd dacă încalcă regulile.
Oferta de Bitcoin urmează un calendar fix. Monedele noi se emit cu fiecare bloc, iar emisiunea pe bloc se înjumătățește periodic (halving), astfel încît oferta totală se apropie de plafonul de 21 de milioane de monede. Pe 18 septembrie 2026 existau 20,09 milioane de monede. Calendarul fix contează pentru ce urmează: cum cantitatea se schimbă lent și previzibil, aproape toată variația valorii de piață a Bitcoin vine din preț.
Capitolul distinge monedele de tokenuri. Monedele sînt activele native ale unui blockchain, de exemplu bitcoin pe blockchain-ul Bitcoin sau ether pe Ethereum. Tokenurile sînt emise de contracte inteligente (smart contracts), programe stocate într-un blockchain care se execută automat (Buterin, 2014); stablecoin-urile, tokenurile de guvernanță și fondurile tokenizate sînt tokenuri. DeFi este construit din astfel de contracte (Schär, 2021). Sinteze despre tehnologie și guvernanță sînt Böhme, Christin, Edelman & Moore (2015) și Lin, Pele & Ren (2025), iar o sinteză despre economia acestor active este Härdle, Harvey & Reule (2020).
Datele reunesc șase grupuri de serii. Prețurile cripto acoperă Bitcoin, Ethereum, Solana, Dogecoin, Cardano și Litecoin, zilnic și șapte zile din șapte, din 2018 pînă în 2026. Seriile de stablecoin-uri conțin prețurile Tether (USDT), USD Coin (USDC) și Dai (DAI) și oferta fiecărei monede, din 2019. Numărul zilnic de monede în circulație este disponibil din 2018, iar valoarea totală blocată în DeFi, pe toate blockchain-urile și pe fiecare, din 2020. Seriile piețelor tradiționale sînt ETF-urile spot pe Bitcoin (IBIT) și Ether (ETHA), acțiunile Coinbase și Strategy, S&P 500, Nasdaq 100 (prin ETF-ul QQQ) și aurul (XAU/USD, în USD pe uncie). Un univers mai larg de 26 de active, cu cripto-active, indici bursieri, valute, mărfuri și obligațiuni, din 2019 pînă în 2026, servește întrebării despre clasa de active.
Toate seriile sînt închideri zilnice pînă la 18 septembrie 2026. Dificultatea principală este calendarul. Cripto-activele se tranzacționează în fiecare zi, iar acțiunile și aurul doar în zilele lucrătoare. Fiecare statistică a unui singur activ se calculează pe calendarul propriu, deci volatilitatea Bitcoin folosește toate cele șapte zile ale săptămînii. Orice analiză care combină active folosește zilele lor comune: întîi se aliniază prețurile pe zilele comune de tranzacționare și abia apoi se calculează randamentele, astfel încît randamentul de luni să măsoare același interval pentru ambele active. Dacă randamentele s-ar calcula întîi și s-ar alinia după aceea, un randament cripto pe o zi ar fi pus în pereche cu un randament bursier pe trei zile.
Unele teste folosesc istorii mai lungi și serii suplimentare; ele sînt descrise în Aprofundări.
Pe scurt
Seria
Conținut
Perioada
Prețuri cripto
Bitcoin, Ethereum, Solana, Dogecoin, Cardano, Litecoin; zilnic, 7 zile din 7
2018–2026
Stablecoin-uri
Prețurile Tether (USDT), USD Coin (USDC), Dai (DAI); oferta pe monede (DefiLlama)
Valoarea de piață a monedei \(i\) la sfîrșitul lunii \(t\) este prețul înmulțit cu cantitatea în circulație,
\[M_{i,t} = P_{i,t} \times Q_{i,t},\]
(16.1)
unde \(P_{i,t}\) este prețul în USD, iar \(Q_{i,t}\) numărul de monede în circulație. În (16.1) doar prețul se mișcă repede: oferta monedelor mari se schimbă lent, deci valoarea de piață a pieței urmează prețurile. Ponderea monedei \(i\) este \(M_{i,t}/\sum_j M_{j,t}\).
Pe 18 septembrie 2026, valoarea de piață a Bitcoin era de 1,63 mii de miliarde USD. Cele cinci monede valorau împreună 1 970 de miliarde USD, față de un maxim de 3 135 de miliarde pe 6 octombrie 2025. Graficul arată valorile de piață la sfîrșitul fiecărei luni; cursorul alege luna, iar butonul ▶ parcurge eșantionul.
Întrebare pentru sală Bitcoin reprezintă 82,5% din valoarea celor cinci monede. Dacă numai prețul Bitcoin se dublează, iar cantitățile rămîn constante, care devine ponderea sa?
Răspuns
Aproximativ 90,4%: 2 × 0,825 / (2 × 0,825 + 0,175) = 0,904. Cantitățile constante nu înseamnă ponderi valorice constante. Varianta 91,25% adaugă jumătate din ponderea celorlalte monede, în loc să recalculeze valoarea totală. În date, ponderea Bitcoin a variat între 55,8% (1 feb. 2018) și 88,5% (5 sept. 2019); pe 18 septembrie 2026, Ethereum are 16,2%, iar valoarea totală a celor cinci monede este 1 970 de miliarde USD.
Ponderea Bitcoin în cele cinci monede este azi de 82,5%. În eșantion, ea a variat între 55,8%, pe 1 februarie 2018, și 88,5%, pe 5 septembrie 2019. Deoarece ponderile sînt rapoarte de valori, schimbarea unui singur preț le modifică pe toate: la cantități fixe, creșterea doar a prețului Bitcoin îi mărește ponderea și le micșorează pe ale celorlalte monede. Concentrarea are o consecință practică pentru restul capitolului: un indice ponderat cu valoarea de piață al acestor monede este în mare parte un indice al Bitcoin, iar comparația regulilor de ponderare din secțiunea despre CRIX este în mare parte o comparație între Bitcoin și celelalte monede.
Pe scurt
Valoarea de piață a monedei \(i\) la sfîrșitul lunii \(t\): \(M_{i,t} = P_{i,t} \times Q_{i,t}\)
\(P_{i,t}\): prețul în USD
\(Q_{i,t}\): monedele în circulație
Bitcoin: 1,63 mii de miliarde USD pe 18 sept. 2026
Cele cinci monede valorează azi 1 970 de miliarde USD, față de maximul de 3 135 de miliarde (6 oct. 2025)
Valoarea urmează prețurile, iar oferta se modifică lent
Ponderea Bitcoin: 82,5% azi, între 55,8% (1 feb. 2018) și 88,5% (5 sept. 2019)
Cripto-activele sînt monede și tokenuri înregistrate în blockchain-uri; oferta lor este fixată de regulile protocolului sau de contracte inteligente. Datele combină o piață de 7 zile cu piețe de 5 zile, deci fiecare statistică se calculează pe calendarul propriu, iar fiecare comparație pe zilele comune. Ca valoare, piața este dominată de Bitcoin. Secțiunea următoare măsoară cum diferă randamentele cripto de cele ale acțiunilor și aurului.
Faptele stilizate ale randamentelor cripto
Capitolul 1 a stabilit faptele stilizate (stylised facts) ale randamentelor acțiunilor: cozi groase, volatility clustering și drawdown-uri adînci. Secțiunea de față întreabă dacă randamentele cripto au aceleași trăsături la altă scară sau dacă diferă calitativ. Distincția contează pentru măsurarea riscului. Valoarea la risc (VaR, value at risk), pierderea așteptată în coadă (ES, expected shortfall) și orice interval de încredere depind de cît de groasă este coada, iar un moment de eșantion care nu există în populație nu estimează nimic. De aceea secțiunea măsoară coada prin indicele ei, nu prin kurtosis, și trece apoi de la distribuția fiecărui activ la legătura dintre Bitcoin și piața de acțiuni, care s-a schimbat în 2020.
Întrebarea este dacă randamentele cripto au faptele stilizate ale acțiunilor, adică cozi groase, volatility clustering și drawdown-uri adînci, la altă scară. Răspunsul contează pentru că VaR și ES, ca și orice interval de încredere construit din momente de eșantion, depind de greutatea cozii. Dacă momentul de ordinul patru al randamentelor este infinit, kurtosis-ul de eșantion nu converge către niciun parametru, iar rezumatul corect al cozii este tail index-ul.
Se folosesc două active de comparație. S&P 500 este activul riscant de referință. Aurul este inclus pentru că Bitcoin este adesea descris drept „aur digital”, o afirmație care se poate verifica pe statisticile aurului. Toate activele au aceeași fereastră, 2018–2026, care cuprinde prăbușirea din martie 2020, „iarna cripto” din 2022 și lansarea ETF-urilor spot din ianuarie 2024. Calendarul urmează regula secțiunii anterioare: statisticile fiecărui activ se calculează pe calendarul propriu, 7 zile pentru cripto și 5 pentru acțiuni, iar perechile de active pe zilele comune.
Pe scurt
Întrebarea: au randamentele cripto aceleași fapte stilizate ca acțiunile, dar la altă scară?
De ce contează: VaR, ES și orice interval de încredere depind de grosimea cozii
VaR: Value at Risk; ES: Expected Shortfall
Dacă momentul de ordin 4 este infinit, kurtosis-ul empiric nu estimează niciun parametru: avem nevoie de indicele cozii \(\alpha\), care măsoară grosimea cozii
Activele de comparație
S&P 500: activul de risc de referință
aurul: Bitcoin este comparat cu el ca „aur digital”
Perioada 2018–2026: aceeași fereastră pentru toate activele
include crahul din martie 2020, iarna cripto din 2022 și lansarea ETF-urilor spot
Calendarul: statisticile fiecărui activ pe propriul calendar
Fie \(P_t\) prețul de închidere din ziua \(t\). Randamentul log zilnic, în procente, este \(r_t = 100\,(\ln P_t - \ln P_{t-1})\), calculat pe calendarul propriu al fiecărei serii. Volatilitatea anualizată este \(\sigma_a = s\sqrt{A}\), unde \(s\) este abaterea standard de eșantion a lui \(r_t\), iar \(A\) numărul de perioade de randament pe an, circa 365 pentru cripto și 252 pentru acțiuni. Alegerea lui \(A\) urmează calendarul: o serie cripto observată în fiecare zi acumulează dispersie pe parcursul a 365 de zile pe an.
Asimetria (skewness), \(S = \overline{(r - \bar r)^3}/s^3\), unde bara notează media de eșantion, măsoară lipsa de simetrie a distribuției; \(S < 0\) indică o coadă stîngă mai lungă. Drawdown-ul maxim,
este cea mai adîncă scădere față de maximul atins pînă atunci; se află între \(-100\%\) și 0 și descrie cea mai mare pierdere a unui investitor care a cumpărat la vîrf.
Volatility clustering se măsoară prin \(\hat\rho_1(|r|)\), autocorelația de eșantion a randamentelor absolute \(|r_t|\) la lagul 1. Randamentele înseși sînt aproape necorelate, dar o autocorelație pozitivă a valorilor lor absolute înseamnă că mișcările mari tind să urmeze mișcărilor mari, proprietatea modelată de familia GARCH (Generalised AutoRegressive Conditional Heteroskedasticity, heteroscedasticitate condiționată autoregresivă generalizată) în Capitolul 1 și în capitolele următoare.
VaR 1% este pierderea depășită în 1% din zile; ES 2,5% este pierderea medie în cele mai rele 2,5% din zile. Ambele se raportează ca numere pozitive, pierderi ale randamentului log zilnic. ES istoric din (16.2) integrează funcția cuantilă empirică, o funcție în trepte; cînd \(0{,}025\,n\) nu este întreg, observația de la limită intră cu o pondere fracționară. Definițiile și estimarea lor sînt tratate în Capitolul 7.
Cele două niveluri urmează practica reglementării: regulile Basel pentru riscul de piață au înlocuit VaR 1% cu ES 2,5%. Sub distribuția Normală cele două măsuri sînt apropiate, \(2{,}326\sigma\) pentru VaR 1% și \(2{,}338\sigma\) pentru ES 2,5%; ele diferă cînd coada este groasă, pentru că ES face media pierderilor de dincolo de cuantilă. Inegalitatea \(\mathrm{ES}_p \ge \mathrm{VaR}_p\) are loc la același nivel \(p\), nu între cele două niveluri folosite aici.
Pe scurt
\(\VaR_{1\%} = -q_{1\%}(r)\) și \(\ES_{2{,}5\%} = -\frac{1}{0{,}025}\int_0^{0{,}025} q_u(r)\,du\) istorice, zilnice
Fie \(L = -r\) pierderea zilnică. O coadă de tip lege putere (power law) înseamnă că, pentru \(x\) mare,
\[P(L > x) \sim C x^{-\alpha},\]
unde \(C > 0\) este o constantă de scară, iar \(\alpha\) este tail index-ul. Un \(\alpha\) mai mic înseamnă o coadă mai groasă, iar momentul \(E|r|^q\) este finit numai pentru \(q < \alpha\). Cu \(\alpha\) între 2 și 4, dispersia există, dar momentul de ordinul patru nu, iar kurtosis-ul de eșantion nu are corespondent finit în populație.
Estimatorul Hill (Hill, 1975) folosește cele mai mari \(k\) pierderi. Fie \(L_{(1)} \ge L_{(2)} \ge \dots\) pierderile ordonate descrescător. Atunci
unde \(L_{(k+1)}\) joacă rolul unui prag. În capitol, \(k\) reprezintă 5% din pierderi. Rapoarte \(L_{(j)}/L_{(k+1)}\) mari în medie, adică pierderi extreme mult peste prag, dau un \(\hat\alpha_H\) mic și o coadă groasă.
Pentru date independente și identic distribuite (i.i.d.), eroarea standard (SE, standard error) a lui (16.3) este \(\mathrm{SE} = \hat\alpha_H/\sqrt{k}\), iar intervalul de încredere (CI, confidence interval) de 95% este \(\hat\alpha_H \pm 1{,}96\,\mathrm{SE}\). Se impun două rezerve. Alegerea lui \(k\) este un compromis între deplasare și varianță, iar randamentele cu volatility clustering nu sînt i.i.d. Condițiile inferenței și efectul dependenței sînt discutate în Anexă.
Pe scurt
Coada de tip lege de putere a pierderii zilnice \(L = -r\): \(P(L > x) \sim C x^{-\alpha}\) pentru \(x\) mare
\(C > 0\): o constantă de scală
\(\alpha\): indicele cozii (cu cît \(\alpha\) este mai mic, cu atît coada este mai grea)
Momentul \(E|r|^q\) este finit doar pentru \(q < \alpha\)
Estimatorul Hill Hill (1975) din cele mai mari \(k\) pierderi: \(\hat\alpha_H = \bigl(\frac{1}{k}\sum_{j=1}^{k} \ln (L_{(j)}/L_{(k+1)})\bigr)^{-1}\)
\(k\) este 5% din numărul pierderilor, iar \(L_{(k+1)}\) are rolul de prag
Rapoarte \(L_{(j)}/L_{(k+1)}\) mari în medie dau un \(\hat\alpha_H\) mic: o coadă grea
Eroarea standard (SE, Standard Error) \(\mathrm{SE} = \hat\alpha_H/\sqrt{k}\) pentru date independente și identic distribuite (i.i.d.), iar intervalul de încredere (CI, Confidence Interval) 95% este \(\hat\alpha_H \pm 1{,}96\,\mathrm{SE}\) (condițiile și dependența în Anexă)
Tabelul aplică măsurile de mai sus pentru patru cripto-active, S&P 500 și aur, cu randamente log zilnice în procente din 2018 pînă în 2026; Solana începe în aprilie 2020. Diferențele de volatilitate sînt mari. Volatilitatea anualizată a Bitcoin este de 64%, de 3,3 ori cea a S&P 500 (19%); a lui Ethereum este de 84%, a Solana de 117%, iar a Dogecoin de 124%. Aurul, cu 17%, este apropiat de S&P 500. Drawdown-urile maxime urmează aceeași ordine: de la −82% pentru Bitcoin la −96% pentru Solana, față de −34% pentru S&P 500 și −28% pentru aur.
Măsurile de risc confirmă diferența de scară. VaR 1% zilnic al Bitcoin este de 10,2% ca randament log, ceea ce corespunde unei pierderi de 9,7% din valoarea poziției, deoarece \(e^{-0{,}102} - 1 \approx -0{,}097\). Cifrele corespunzătoare pentru S&P 500 și aur sînt 3,4% și 3,0%. Asimetria este negativă pentru toate activele în afară de Dogecoin, a cărui valoare de 4,88 reflectă cîteva zile pozitive foarte mari. Volatility clustering, măsurat prin \(\hat\rho_1(|r|)\), este prezent peste tot, de la 0,13 pentru aur la 0,37 pentru Dogecoin.
Indicii de coadă spun altceva. Estimările Hill sînt între 2,67 (Ethereum) și 2,87 (S&P 500) pentru toate cele șase active, iar intervalele lor de încredere de 95% se suprapun larg. Cripto-activele sînt mai volatile, dar datele nu indică diferențe semnificative între tail index-uri: după scalare, zilele cripto extreme sînt aproximativ la fel de frecvente ca zilele extreme ale acțiunilor. Testele diferențelor dintre tail index-uri sînt în Anexă.
Limitele superioare ale tuturor celor șase intervale i.i.d. sînt sub 3,7. Un tail index sub 4, deci un moment de ordinul patru infinit, \(E|r|^4 = \infty\), este așadar plauzibil pentru fiecare activ. Nu este dovedit: intervalele presupun date i.i.d., iar dependența documentată de \(\hat\rho_1(|r|)\) le lărgește. Consecința privește kurtosis-ul. Dacă \(\alpha < 4\), excesul de kurtosis empiric
\[K = \frac{\overline{(r - \bar r)^4}}{s^4} - 3\]
nu estimează niciun parametru finit: crește cu volumul eșantionului și este dominat de cea mai mare observație. Un tabel de kurtosis-uri ar compara deci numere care depind mai ales de lungimea eșantionului. Coada se rezumă în schimb prin \(\hat\alpha_H\) cu intervalul său de încredere. Rezultatul susține o descriere a datelor, nu o afirmație cauzală.
Pe scurt
\(n\)
\(\sigma_a\) (%)
\(S\)
MDD (%)
\(\hat\rho_1(|r|)\)
\(\hat\alpha_H\)
CI 95%
\(\VaR_{1\%}\)
\(\ES_{2{,}5\%}\)
Bitcoin
3 182
\(64\)
\(-0{,}95\)
\(-82\)
\(0{,}17\)
\(2{,}73\)
\([2{,}12; 3{,}33]\)
\(10{,}2\)
\(10{,}3\)
Ethereum
3 182
\(84\)
\(-0{,}82\)
\(-94\)
\(0{,}16\)
\(2{,}67\)
\([2{,}08; 3{,}26]\)
\(13{,}5\)
\(13{,}7\)
Solana
2 351
\(117\)
\(-0{,}22\)
\(-96\)
\(0{,}28\)
\(2{,}85\)
\([2{,}12; 3{,}58]\)
\(14{,}5\)
\(17{,}2\)
Dogecoin
3 182
\(124\)
\(4{,}88\)
\(-92\)
\(0{,}37\)
\(2{,}83\)
\([2{,}22; 3{,}45]\)
\(13{,}8\)
\(16{,}4\)
S&P 500
2 189
\(19\)
\(-0{,}65\)
\(-34\)
\(0{,}36\)
\(2{,}87\)
\([2{,}07; 3{,}67]\)
\(3{,}4\)
\(3{,}8\)
Aur
2 269
\(17\)
\(-0{,}55\)
\(-28\)
\(0{,}13\)
\(2{,}75\)
\([1{,}99; 3{,}51]\)
\(3{,}0\)
\(3{,}2\)
Randamente log zilnice, în %, Solana din aprilie 2020; VaR și ES sînt pierderi ale randamentului log
Volatilitatea Bitcoin este de 3,3 ori cea a S&P 500
VaR 1% zilnic al Bitcoin: 10,2% ca randament log, adică o pierdere de 9,7% din valoarea poziției
Indicii Hill sînt între 2,67 și 2,87 pentru toate cele șase active
cripto-activele sînt mai volatile
dar datele nu indică diferențe semnificative între indicii cozii (testele în Anexă)
Toate cele șase CI 95% i.i.d. se află sub 3,7: \(\alpha < 4\), deci \(E|r|^4 = \infty\), este plauzibil, dar nu este dovedit
Dacă \(\alpha < 4\), excesul de kurtosis empiric \(K = \overline{(r - \bar r)^4}/s^4 - 3\) nu estimează un parametru finit: raportăm \(\hat\alpha_H\) cu CI
Tipul de dovadă: descriere (arată ce s-a întîmplat în date, fără un test al cauzei)
Tabelul raportează o singură volatilitate pe activ, pentru tot eșantionul. Graficul arată cum s-a schimbat volatilitatea: abaterea standard anualizată a randamentelor log zilnice pe o fereastră mobilă, implicit de un an, pentru Bitcoin, Ethereum, S&P 500 și aur. Fiecare punct folosește datele ferestrei anterioare, pe calendarul propriu al activului; cursorul schimbă lungimea ferestrei, în zile calendaristice.
Întrebare pentru sală Pe 18 septembrie 2026, cu fereastra de 365 de zile, raportul volatilităților anualizate Bitcoin/S&P 500 este aproximativ 3,5. Care este raportul varianțelor anualizate?
Răspuns
Aproximativ 12,2. Varianța este pătratul volatilității: (45,1% / 12,9%)² ≈ 3,5² ≈ 12,2. Varianta 3,5 confundă varianța cu abaterea standard; 1,9 aplică încă o rădăcină pătrată. Volatilitatea anualizată a Bitcoin a scăzut de la maximul de după 2019, 88%, la 45%, iar cea a Ethereum de la 109% la 64%. Scăderea este compatibilă cu maturizarea pieței, dar graficul nu identifică o cauză.
Volatilitatea pe un an a Bitcoin a scăzut de la 88% la 45% azi, iar a lui Ethereum de la 109% la 64%. Scăderea este compatibilă cu maturizarea pieței, dar graficul nu identifică o cauză: o perioadă macroeconomică mai calmă ar produce aceeași imagine. Bitcoin rămîne de 3,5 ori mai volatil decît S&P 500, a cărui volatilitate pe un an este de 13%. Aurul a evoluat invers: volatilitatea lui a atins 30% în 2026, un record pentru eșantion. Drawdown-urile, cu amploarea și durata lor, sînt analizate în Aprofundări.
Pe scurt
Abaterea standard anualizată a randamentelor log zilnice pe o fereastră mobilă (rolling window) de un an
Bitcoin a scăzut de la 88% la 45% azi, Ethereum de la 109% la 64%
evoluție compatibilă cu maturizarea pieței, dar graficul nu identifică o cauză
Bitcoin este încă de 3,5 ori mai volatil decît S&P 500 (13%)
aurul a ajuns la 30% în 2026, maximul perioadei analizate
Cripto-activele se tranzacționează sîmbăta și duminica, dar principalele surse de informație nu: știrile macroeconomice apar în zilele lucrătoare, bursele americane sînt închise în weekend, iar fluxurile ETF se decontează doar în zilele lucrătoare. Dacă weekendurile sînt de aceea mai calme este o întrebare empirică. Graficul arată rădăcina mediei pătratelor randamentelor zilnice ale Bitcoin pe zilele săptămînii, înainte și după o dată de separare, fixată implicit la lansarea ETF-urilor spot pe 11 ianuarie 2024; cursorul mută data de separare.
Întrebare pentru sală După 11 ianuarie 2024, raportul dintre varianța randamentelor Bitcoin în weekend și cea din zilele lucrătoare este 0,39. Care este raportul abaterilor standard?
Răspuns
Aproximativ 0,62: √0,39 ≈ 0,62. Varianta 0,39 păstrează raportul varianțelor; 1,60 inversează comparația. Înainte de 11 ianuarie 2024, raportul varianțelor este 0,45. Graficul prezintă rădăcina mediei pătratelor pe zile ale săptămînii, o măsură distinctă: în zilele lucrătoare ea scade de la 4,01% la 2,73%. În weekend bursa americană este închisă și fluxurile ETF lipsesc; diferența înainte/după nu demonstrează un efect cauzal al ETF-urilor.
Weekendurile sînt vizibil mai calme. Raportul dintre dispersia din weekend și cea din zilele lucrătoare este 0,45 înainte de 11 ianuarie 2024 și 0,39 după. Toate zilele au devenit mai calme după lansarea ETF-urilor: rădăcina mediei pătratelor în zilele lucrătoare a scăzut de la 4,01% la 2,73%. Comparația înainte–după nu arată că ETF-urile au cauzat schimbarea.
Rezultă două reguli practice:
Anualizarea trebuie să folosească 365 de zile, pentru că weekendul contribuie la dispersie.
Zilele nu sînt identice: un model care atribuie tuturor celor șapte zile aceeași dispersie supraestimează riscul din weekend și îl subestimează pe cel din zilele lucrătoare.
Dacă raportul s-a schimbat semnificativ se testează în Seminarul 16, B1.
Pe scurt
Rădăcina mediei pătratelor randamentelor zilnice Bitcoin, pe zilele săptămînii
Raportul dintre dispersia din weekend și cea din zilele lucrătoare
0,45 înainte și 0,39 după 11 ianuarie 2024 (lansarea ETF-urilor spot)
Bitcoin se tranzacționează și sîmbăta
dar în weekend lipsesc știrile macroeconomice, bursa americană și fluxurile ETF
Toate zilele sînt mai calme după lansarea ETF-urilor
rădăcina mediei pătratelor în zilele lucrătoare trece de la 4,01% la 2,73%
Anualizăm cu 365 de zile, dar nu tratăm toate zilele ca identice
Bitcoin a fost multă vreme prezentat ca un activ fără legătură cu piața de acțiuni și, deci, ca instrument de diversificare. Graficul verifică această descriere în timp: arată corelația randamentelor log zilnice ale Bitcoin cu S&P 500, Nasdaq 100 și aurul, pe o fereastră mobilă de 250 de zile comune; cursorul schimbă lungimea ferestrei. ETF-urile spot au fost lansate în ianuarie 2024.
Întrebare pentru sală Corelația Bitcoin–S&P 500 este 0,02 în 2017–2019, 0,39 în 2020–2023 și 0,38 după lansarea ETF-urilor spot. Ce concluzie susține această comparație?
Răspuns
Creșterea precedă lansarea, iar comparația stabilește ordinea temporală, nu mecanismul. În regresia separată a randamentelor Bitcoin pe S&P 500, testul sup-Wald respinge absența unei rupturi a coeficienților (sup W = 20,12), iar data care minimizează SSR (Sum of Squared Residuals, suma pătratelor reziduurilor) este 9 martie 2020. Cu aurul, corelația crește de la −0,02 la 0,12 și apoi la 0,22.
Corelația cu cei doi indici bursieri a fost apropiată de zero pînă la începutul lui 2020 și de atunci este clar pozitivă, iar corelația cu aurul rămîne mai mică. Creșterea corelației cu acțiunile precedă lansarea ETF-urilor cu patru ani, deci o comparație înainte și după ianuarie 2024 nu o poate atribui ETF-urilor. Slide-ul următor cuantifică aceste corelații pe perioade.
Pe perioade întregi, corelația dintre Bitcoin și S&P 500 este 0,02 în 2017–2019 (\(n = 754\) zile comune), 0,39 în 2020–2023 (\(n = 1\,006\)) și 0,38 de la lansarea ETF-urilor (\(n = 674\)). Nasdaq 100 se comportă ca S&P 500, cu 0,38 în ultima perioadă. Corelația cu aurul crește de la −0,02 la 0,12 și apoi la 0,22.
Pentru un portofoliu, schimbarea înseamnă că Bitcoin oferă un beneficiu de diversificare mai mic decît înainte de 2020 (Bouri et al., 2017; Liu & Tsyvinski, 2021). Graficul indică o schimbare la începutul lui 2020, nu în ianuarie 2024. Dacă schimbarea este o ruptură structurală (structural break) și cînd s-a produs este o întrebare pentru un test formal cu dată de ruptură necunoscută, dezvoltat în slide-urile următoare.
Pe scurt
Graficul: corelația randamentelor log zilnice pe o fereastră mobilă de 250 de zile comune
Corelațiile pe toată perioada, Bitcoin și S&P 500
\(0{,}02\) în 2017–2019 (\(n = 754\))
\(0{,}39\) în 2020–2023 (\(n = 1\,006\))
\(0{,}38\) după ETF-uri (\(n = 674\) de zile)
Bitcoin și Nasdaq 100: la fel ca pentru S&P 500 (\(0{,}38\) după ETF-uri)
Bitcoin și aurul: \(-0{,}02\) în 2017–2019, \(0{,}12\) în 2020–2023 și \(0{,}22\) după ETF-uri
Modelul de evaluare a activelor financiare (CAPM, capital asset pricing model) leagă randamentul în exces așteptat al activului \(i\) de cel al pieței:
unde \(r_f\) este rata fără risc, \(r_m\) randamentul pieței, aici S&P 500, iar \(r_i\) randamentul Bitcoin. Capitolul folosește beta descriptiv, ca măsură a mișcării comune; nu testează restricția de evaluare a CAPM.
Beta și corelația răspund la întrebări diferite. Din (16.4),\(\beta = \rho\,\sigma_{\mathrm{BTC}}/\sigma_{\mathrm{SPX}}\). Corelația \(\rho\) spune cît de strînsă este legătura; beta spune cu cît se mișcă Bitcoin, în medie, la o mișcare de 1% a S&P 500, adică raportul de acoperire (hedge ratio). Pe zilele comune din 2016–2026, \(\rho = 0{,}259\) și \(\sigma_{\mathrm{BTC}}/\sigma_{\mathrm{SPX}} = 3{,}68\) dau \(\beta = 0{,}95\): o corelație slabă combinată cu o volatilitate relativă mare produce un beta apropiat de unu.
Beta se estimează prin metoda celor mai mici pătrate (OLS, ordinary least squares), ca panta \(\hat b\) din
\[r^{\mathrm{BTC}}_t = a + b\, r^{\mathrm{SPX}}_t + u_t,\]
(16.5)
cu randamente log zilnice în procente, pe zilele comune. Eroarea ei standard cere atenție, pentru că reziduurile prezintă volatility clustering; erorile robuste la heteroscedasticitate și autocorelație (HAC, heteroskedasticity and autocorrelation consistent) sînt discutate în Aprofundări.
Regresia (16.5) se estimează pe 2 693 de zile comune din ianuarie 2016, cu coeficienții \((a, b)\) lăsați să se schimbe la o dată necunoscută \(\tau\): o pereche se aplică înainte de \(\tau\), alta după. Pentru un \(\tau\) dat, fie \(W(\tau)\) statistica Wald a ipotezei nule \(H_0\) că coeficienții sînt aceiași înainte și după \(\tau\). Covarianțele din fiecare regim se estimează prin metoda lui Newey & West (1987), cu 8 laguri.
Dacă data ar fi cunoscută, \(W(\tau)\) ar avea sub \(H_0\) distribuția \(\chi^2_2\). Data nu este cunoscută, iar testul lui Andrews (1993) folosește cea mai mare statistică din cele 70% centrale ale celor \(T\) zile:
\[\sup W = \sup_{\tau \in [0{,}15T,\ 0{,}85T]} W(\tau).\]
(16.6)
Sub \(H_0\),\(\sup W\) nu are distribuția \(\chi^2_2\), pentru că \(\tau\) este ales tocmai astfel încît \(W\) să fie mare; valorile critice \(\chi^2_2\) ar duce la respingeri mult prea dese. Valoarea critică de 5%, 11,55, este simulată din distribuția limită a lui (16.6), derivată în Anexă. Restrîngerea la cele 70% centrale păstrează în fiecare regim destule observații pentru estimarea coeficienților.
Mai multe rupturi la date necunoscute se tratează cu testele secvențiale și intervalele de încredere ale lui Bai & Perron (1998). Dată fiind o ruptură, testul unei a doua rupturi dă \(\sup F(2\mid 1) = 10{,}33\), cu \(p = 0{,}16\), deci la 5% nu se detectează nicio ruptură suplimentară.
Pe scurt
Regresia beta pe 2 693 de zile comune din ianuarie 2016
\((a, b)\) se pot schimba la o dată necunoscută \(\tau\): o pereche înainte de \(\tau\), alta după
\(W(\tau)\): statistica Wald pentru \(H_0\) (aceleași \((a, b)\) înainte și după \(\tau\))
cu covarianțe Newey–West (8 laguri) în fiecare regim
\(\sup\)-Wald Andrews (1993): \(\sup_{\tau \in [0{,}15T; 0{,}85T]} W(\tau)\), cel mai mare \(W\) din cele 70% centrale ale celor \(T\) zile
Sub \(H_0\), \(\sup\) nu este \(\chi^2_2\), pentru că \(\tau\) este ales astfel încît \(W\) să fie mare
Valoarea critică la 5%, 11,55, este simulată din distribuția limită (Anexă)
Mai multe rupturi la date necunoscute: testele secvențiale și CI din Bai & Perron (1998)
testul unei a doua rupturi, \(\sup F(2\mid 1) = 10{,}33\), \(p = 0{,}16\): nicio ruptură suplimentară detectată la 5%
Ruptura legăturii Bitcoin–acțiuni în 2020 (2/2): rezultatul
Statistica testului este \(\sup W = 20{,}12\), peste valoarea critică de 5%, 11,55; p-value-ul ei, din 20 000 de simulări ale distribuției limită, este 0,0008. Ipoteza că nu există ruptură este respinsă. Inferența se bazează pe covarianțele Newey–West, care cer momente finite ale scorului \(x_t u_t\) și dependență slabă; cozile groase din Capitolul 1 pun aceste condiții sub semnul întrebării. Un detaliu al statisticii cere atenție. Maximul lui \(W(\tau)\) este atins pe 14 august 2017, la două zile de tranzacționare de marginea intervalului admis și departe de data estimată a rupturii. Respingerea nu depinde de acest punct: la data estimată, \(W = 18{,}81\), peste valoarea critică de 1%, 15,18.
Data rupturii se estimează prin cele mai mici pătrate, ca \(\tau\) care minimizează suma pătratelor reziduurilor (SSR, sum of squared residuals) din cele două regimuri; ea este 9 martie 2020. Intervalul de încredere de 95% al lui Bai (1997) merge de la 11 februarie 2019 la 29 decembrie 2021 și exclude ianuarie 2024. Intervalul este asimetric pentru că cele două regimuri diferă: dispersia S&P 500 crește de la 0,75 la 1,61, ceea ce face panta mai precis estimată după ruptură, iar dispersia reziduală scade de la 20,9 la 12,5. La data lansării ETF-urilor, \(W = 2{,}31\).
La data estimată, corelația este 0,01 înainte și 0,40 după. Diferența, 0,39, are un interval de încredere de 95% prin block bootstrap de [0,24; 0,46]. O parte a creșterii reflectă volatilitatea mai mare: după ajustarea lui Forbes & Rigobon (2002), prezentată în Aprofundări, corelația din 2020–2023 scade de la 0,39 la 0,23, dar creșterea rămîne pozitivă.
Rezultatul susține o descriere. Modelul cu o ruptură datează o schimbare a coeficienților \((a, b)\); nu identifică un mecanism. Nici nu datează direct o ruptură a corelației: deoarece \(\rho = b\,\sigma_{\mathrm{SPX}}/\sigma_{\mathrm{BTC}}\), corelația depinde de dispersii, nu doar de pantă.
Pe scurt
\(\sup W = 20{,}12\): ipoteza fără ruptură este respinsă
\(p = 0{,}0008\), din 20 000 de simulări ale distribuției limită
peste valoarea critică 5% de 11,55
covarianțele Newey–West cer momente finite ale scorului \(x_tu_t\) și dependență slabă, condiții puse sub semnul întrebării de cozile din Capitolul 1
Maximul este atins pe 14 aug. 2017, la două zile de tranzacționare de marginea intervalului admis, departe de data estimată a rupturii
Respingerea nu depinde de acest punct: la data estimată, \(W = 18{,}81\), peste valoarea critică 1% de 15,18
Data rupturii, estimată prin cele mai mici pătrate: 9 mart. 2020
data \(\tau\) care minimizează suma pătratelor reziduurilor (SSR) celor două regimuri
CI 95% Bai (1997): 11 feb. 2019 – 29 dec. 2021, un interval care exclude ianuarie 2024
intervalul este asimetric: varianța S&P 500 crește de la 0,75 la 1,61, varianța reziduală scade de la 20,9 la 12,5
La lansarea ETF-urilor, \(W = 2{,}31\), mult sub valoarea critică
Corelația: \(0{,}01\) înainte, \(0{,}40\) după
diferența 0,39, CI 95% \([0{,}24; 0{,}46]\) (bootstrap pe blocuri, la data estimată)
ajustată pentru volatilitate (Forbes–Rigobon, în Aprofundări), corelația din 2020–2023 scade de la 0,39 la 0,23, dar creșterea rămîne pozitivă
Tipul de dovadă: descriere
modelul cu o ruptură datează schimbarea coeficienților \((a, b)\), nu identifică un mecanism
\(\rho = b\,\sigma_{\mathrm{SPX}}/\sigma_{\mathrm{BTC}}\) depinde și de varianțe: o ruptură în \((a, b)\) nu este o ruptură a corelației
Regresia (16.5) se reestimează în fiecare regim, cu erori standard Newey–West: 1 051 de zile comune înainte de 9 martie 2020 și 1 642 după. Înainte de ruptură, \(\hat b = 0{,}07\), cu SE HAC 0,22 (SE OLS 0,16), deci \(t = 0{,}3\), iar beta nu diferă semnificativ de zero. După ruptură, \(\hat b = 1{,}22\), cu SE HAC 0,14 (SE OLS 0,07), deci \(t = 8{,}6\).
Erorile standard HAC sînt de 1,4 ori cele OLS înainte de ruptură și de 2,1 ori după. Intervalele OLS ar fi așadar mult prea înguste, pentru că reziduurile moștenesc volatility clustering din randamente. Erorile HAC corectează dependența și heteroscedasticitatea, dar cer în continuare momente finite ale scorului \(x_t u_t\), o condiție pusă sub semnul întrebării de cozile din Capitolul 1.
De la lansarea ETF-urilor (674 de zile), \(\hat b = 1{,}20\), cu SE HAC 0,20; în 2020–2023, \(\hat b = 1{,}15\), cu SE HAC 0,17. Cele două estimări sînt apropiate, deci lansarea nu arată nicio schimbare a lui beta. Ajustarea corelațiilor pentru volatilitate este în Aprofundări.
Pe scurt
Aceeași regresie pe fiecare regim, estimată prin OLS (Ordinary Least Squares, cele mai mici pătrate), cu SE Newey–West
SE HAC: robuste la heteroscedasticitate și autocorelare (heteroskedasticity and autocorrelation consistent)
1 051 de zile comune înainte de 9 mart. 2020, 1 642 după
Înainte: \(\hat b = 0{,}07\), SE HAC \(0{,}22\) (SE OLS \(0{,}16\)): \(t = 0{,}3\), beta nu diferă semnificativ de 0
După: \(\hat b = 1{,}22\), SE HAC \(0{,}14\) (SE OLS \(0{,}07\)): \(t = 8{,}6\)
SE HAC sînt de 1,4 ori (înainte) și de 2,1 ori (după) mai mari decît SE OLS
intervalele OLS ar fi mult prea înguste
SE HAC tratează dependența, dar cer momente finite ale scorului \(x_tu_t\), condiție pusă sub semnul întrebării de cozile din Capitolul 1
După ETF-uri (674 de zile): \(\hat b = 1{,}20\), SE HAC \(0{,}20\)
în 2020–2023: \(\hat b = 1{,}15\), SE HAC \(0{,}17\)
Randamentele cripto au faptele stilizate ale acțiunilor la o scară mai mare: volatilitatea Bitcoin este de 3,3 ori cea a S&P 500, a celorlalte monede și mai mare, drawdown-urile sînt mai adînci, iar volatility clustering este prezent; în schimb, indicii Hill, între 2,67 și 2,87, nu se pot distinge statistic de cei ai S&P 500 și ai aurului. Weekendurile sînt mai calme decît zilele lucrătoare. Legătura cu acțiunile s-a rupt la începutul lui 2020, cu un beta apropiat de zero înainte și peste unu după, iar lansarea ETF-urilor spot nu arată o schimbare suplimentară. Secțiunea următoare construiește un indice pentru această piață.
Indici cripto: CRIX
Un randament al pieței cere un indice. Pentru acțiuni alegerea este stabilită prin convenție, dar piața cripto are mii de monede, una dintre ele domină, iar mulțimea monedelor relevante se schimbă repede. Secțiunea prezintă CRIX, un indice ponderat cu valoarea de piață al cărui număr de constituenți se alege din date, și îl compară cu ponderile egale pe cele cinci monede ale capitolului.
Întrebarea este cum se construiește un indice de referință (benchmark) pentru o piață cu multe monede, dominată de una singură. Răspunsul contează pentru restul capitolului: randamentul pieței cripto folosit în testul Gibbons–Ross–Shanken (GRS) din Secțiunea 7 și în studiul de caz este randamentul unui astfel de indice.
Indicele este definit de patru alegeri. Ponderile după valoarea de piață îl fac replicabil: un investitor poate deține monedele în proporțiile în care le deține piața, fără tranzacții în afara realocărilor. Divizorul păstrează nivelul continuu cînd se schimbă membrii sau cantitățile lor. Numărul de constituenți se alege din date, prin regula CRIX, nu se fixează dinainte. Principala amenințare pentru comparație este survivorship bias, care apare cînd universul monedelor este ales ex post, dintre cele care încă există.
Pe scurt
Întrebarea: cum construim un reper (benchmark) pentru o piață cu multe monede, dominată de una singură?
De ce contează: randamentul pieței cripto este randamentul unui astfel de indice
în testul GRS (testul Gibbons–Ross–Shanken) al modelelor factoriale (Secțiunea 7) și în studiul de caz
Ponderile după valoarea de piață: indicele poate fi replicat
deține monedele în proporția în care le deține piața
Divizorul: păstrează continuitatea nivelului cînd se schimbă membrii sau cantitățile
Numărul de constituenți: ales din date, prin regula CRIX, nu fixat dinainte
Riscul principal: deplasarea de supraviețuire (survivorship bias), dacă universul de monede este ales ex post, dintre monedele care există azi
CRIX (Trimborn & Härdle, 2018) este un indice de referință al pieței cripto ponderat cu valoarea de piață, publicat la thecrix.de; o trecere în revistă a indicilor cripto este Găman, Pele, Härdle & Będowska-Sójka (2026). Timpul se împarte în perioade de realocare \(\tau\). În ziua \(t\) din perioada \(\tau\), nivelul indicelui este
unde \(k\) este numărul de constituenți, \(P_{i,t}\) prețul monedei \(i\) în ziua \(t\),\(Q_{i,\tau}\) monedele ei în circulație, fixe în perioadă, iar \(D_\tau\)divizorul.
Cum cantitățile sînt fixe în perioadă, randamentul indicelui între două zile ale aceleiași perioade este media ponderată a randamentelor constituenților, cu ponderile egale cu cotele lor din valoarea de piață de la începutul perioadei. Indicele este deci de tip Laspeyres, cu cantități fixe și prețuri variabile.
Nivelul în ziua \(t\) din perioada de realocare \(\tau\): \(I_t = \sum_{i=1}^{k} P_{i,t}\, Q_{i,\tau} / D_\tau\)
\(k\): numărul de constituenți (alt \(k\) decît cel din estimatorul Hill), iar \(D_\tau\): divizorul
\(P_{i,t}\): prețul monedei \(i\) în ziua \(t\), iar \(Q_{i,\tau}\): monedele ei în circulație, fixe în perioadă
Randamentul indicelui este media ponderată a randamentelor constituenților, cu ponderile în valoarea de piață de la începutul perioadei: un indice de tip Laspeyres (cantități fixe în perioadă)
La o realocare în ziua \(t\) se schimbă cantitățile și, eventual, membrii. Dacă divizorul ar rămîne același, nivelul ar sări din motive care nu țin de prețuri. De aceea divizorul se recalculează astfel încît nivelul din ziua \(t\) să fie același cu vechea și cu noua componență:
Regula CRIX a lui Trimborn & Härdle (2018) alege \(k\) după cît de bine urmărește un indice candidat indicele întregii piețe (TMI, total market index), care conține toate monedele. Candidatul CRIX\((k, \beta)\) conține cele mai mari \(k_1\) monede cu ponderea 1 și următoarele \(s = k - k_1\) monede cu ponderi libere \(\beta = (\beta_1, \dots, \beta_s)\), ajustate pe date. Reziduul de urmărire este diferența zilnică dintre randamentele log ale celor doi indici,
unde \(L\) este verosimilitatea reziduurilor, iar \(2s\) o penalizare pentru ponderile libere. Regula alege \(k\) cu cel mai mic AIC: o monedă în plus intră doar dacă îmbunătățește urmărirea mai mult decît penalizarea.
În regula publicată, \(k\) se revizuiește trimestrial pe ultimele trei luni de date, iar membrii se realocă lunar după valoarea de piață. Există două reguli de oprire: ECRIX (Exact CRIX, number of constituents chosen in steps of one, CRIX exact, numărul de constituenți ales în pași de o monedă) se oprește la prima creștere a AIC, iar EFCRIX (Exact Full CRIX, global minimum of the AIC, CRIX exact complet, minimul global al AIC) ia minimul global. Verosimilitatea este detaliată în Anexă. În datele capitolului, TMI conține doar cele cinci monede cu ofertă publică, deci \(k \le 4\).
Graficul compară, din 2018, indicele întregii piețe a celor cinci monede, ponderat cu valoarea de piață, un indice cu ponderi egale al acelorași monede și Bitcoin singur. Axa verticală este logaritmică, deci distanțe verticale egale corespund unor variații procentuale egale; cursorul mută începutul perioadei pe care se calculează ratele de creștere.
Întrebare pentru sală CAGR-ul (Compound Annual Growth Rate, rata anuală compusă de creștere) indicelui cu ponderi egale este 30,0%, față de 21,4% pentru ponderarea după valoarea de piață. Este suficient pentru a recomanda ponderile egale pentru o perioadă nouă?
Răspuns
Nu. Diferența este concentrată în 2021, cînd indicele cu ponderi egale a crescut cu 998%, iar cel ponderat cu valoarea de piață cu 113%. Volatilitățile sînt 82,5% și 65,7%; CAGR-ul nu este o măsură ajustată la risc. Cele cinci monede sînt alese ex post, dintre supraviețuitorii de azi: universul comun nu elimină problema selecției (survivorship bias).
Indicele întregii piețe a avut un randament de 21,4% pe an în 8,6 ani, cu o volatilitate de 65,7%. Bitcoin singur a avut un rezultat mai bun, pentru că celelalte monede au pierdut pondere și valoare față de el. Indicele cu ponderi egale a avut 30,0% pe an, la o volatilitate de 82,5%. Cifra mai mare vine din 2021, cînd indicele cu ponderi egale a crescut cu 998%, iar cel ponderat cu valoarea de piață cu 113%: cîteva luni extreme, nu o primă stabilă. Rata anuală compusă de creștere (CAGR, compound annual growth rate) nu este o măsură ajustată la risc, iar comparația privește o singură traiectorie realizată.
Comparația are o slăbiciune în plus. Cele cinci monede sînt alese ex post, dintre supraviețuitorii de azi. Monedele care erau mari în 2018 și s-au prăbușit ulterior lipsesc, deci randamentele oricărui indice construit pe cei cinci supraviețuitori sînt deplasate în sus. Acest survivorship bias este analizat în Aprofundări, după Będowska-Sójka, Wójcik & Pele (2026), împreună cu evoluția ponderilor indicelui.
Rezultatul susține o descriere: o comparație ex post pe cinci supraviețuitori. Nu este o dovadă că o regulă de ponderare este mai bună decît cealaltă. O asemenea dovadă ar cere un univers definit în timp real, cu monede care intră în indice și ies din el așa cum au intrat și au ieșit din piață.
Pe scurt
Scară logaritmică
Indicele întregii piețe: randament anual compus de 21,4% în 8,6 ani
cu o volatilitate de 65,7%
Bitcoin, considerat separat, a avut o performanță mai bună
celelalte monede au pierdut pondere și valoare
Ponderi egale: 30,0% pe an la o volatilitate de 82,5%
rezultat determinat de anul 2021: indicele cu ponderi egale a crescut cu 998%, cel ponderat cu valoarea de piață cu 113%
cîteva luni extreme, nu o primă stabilă
Cele cinci monede sînt alese ex post, dintre supraviețuitorii de azi
Un indice cripto este un indice Laspeyres ponderat cu valoarea de piață, al cărui divizor păstrează nivelul continuu la realocări; regula CRIX alege numărul de constituenți după AIC. Pe cele cinci monede ale capitolului, indicele pieței a avut 21,4% pe an, iar ponderile egale 30,0%, dar diferența vine din 2021, iar universul este afectat de survivorship bias. Secțiunea următoare trece la stablecoin-uri, tokenurile construite ca să nu se miște deloc.
Stablecoin-uri
Un stablecoin este un token construit să se tranzacționeze la un preț fix, de obicei 1 USD. Stablecoin-urile sînt componenta de numerar a pieței cripto. O paritate (peg) este o promisiune, iar întrebările secțiunii sînt cît de strîns este ținută promisiunea, prin ce mecanism și ce se întîmplă cînd mecanismul se oprește. Răspunsul ia forma unui model autoregresiv cu prag, în care viteza revenirii la paritate depinde de mărimea abaterii.
Întrebarea este cît de strîns își mențin stablecoin-urile paritatea de 1 USD și ce mecanism o menține. Miza este mare: stablecoin-urile valorau 303 miliarde USD pe 18 septembrie 2026, iar paritatea se poate pierde într-un singur weekend.
Secțiunea studiază trei monede cu prețuri zilnice pe tot eșantionul. Tether și USD Coin sînt cele mai mari stablecoin-uri acoperite cu monedă fiat; Dai este acoperit cu cripto-active. Sky Dollar, azi mai mare decît Dai, există abia din 2024 și de aceea este exclus. Eșantionul acoperă 2021–2026, pentru că cotațiile anterioare sînt rare și zgomotoase.
Modelul este un AR cu prag, nu un AR(1) liniar. Arbitrajul creează o bandă în jurul parității, în interiorul căreia tranzacționarea nu este profitabilă, deci viteza revenirii ar trebui să depindă de poziția abaterii, în interiorul sau în exteriorul benzii. Un AR(1) liniar impune o singură viteză și le-ar face media.
Pe scurt
Întrebarea: cît de strîns își țin stablecoin-urile paritatea de 1 USD și ce mecanism o menține?
De ce contează: sînt componenta de numerar a pieței cripto
303 miliarde USD pe 18 sept. 2026
paritatea se poate pierde într-un singur weekend
Monedele: Tether, USD Coin și Dai, cu prețuri zilnice pe toată perioada
Tether și USD Coin: cele mai mari stablecoin-uri acoperite cu monedă fiat
Dai: acoperit cu cripto-active
Sky Dollar, mai mare azi, există doar din 2024
Perioada 2021–2026: cotațiile anterioare sînt rare și afectate de zgomot
Modelul: arbitrajul creează o bandă în jurul parității
viteza revenirii depinde de mărimea abaterii
deci un AR cu prag, nu un AR(1) liniar
Menținerea parității de 1 USD a unui stablecoin (1/2)
O monedă acoperită cu monedă fiat are în spate depozite bancare și titluri de stat americane pe termen scurt deținute de emitent; moneda fiat este moneda emisă de stat, aici USD. Pe 18 septembrie 2026, Tether (USDT) avea în circulație 183,33 miliarde USD, USD Coin (USDC) 73,92 miliarde, iar PayPal USD (PYUSD) 2,81 miliarde.
O monedă acoperită cu cripto-active are în spate depozite cripto supragarantate sau poziții acoperite (hedged), gestionate de contracte inteligente: Sky Dollar (USDS) 6,49 miliarde, Ethena USDe 4,74 miliarde și Dai (DAI) 4,77 miliarde.
O monedă algoritmică nu are garanții externe; oferta ei se extinde și se contractă prin intermediul unui al doilea token. TerraUSD, o monedă algoritmică, s-a prăbușit în mai 2022.
Paritatea este menținută prin arbitraj cu emitentul. Participanții autorizați pot emite (mint), plătind 1 USD emitentului și primind o monedă, și pot răscumpăra (redeem), returnînd o monedă și primind 1 USD. Fie \(c_r\) și \(c_m\) costurile de răscumpărare și de emitere pe monedă, în USD. Dacă prețul de piață \(P\) scade sub \(1 - c_r\), cumpărarea pe piață urmată de răscumpărare aduce profit; dacă urcă peste \(1 + c_m\), aduce profit emiterea urmată de vînzare. Arbitrajul ține deci prețul de piață în banda
Banda din (16.10) funcționează doar cît timp sînt îndeplinite cele două condiții ale ei: răscumpărarea trebuie să fie posibilă, iar acoperirea trebuie să valoreze 1 USD pe monedă. Banda nu mai funcționează cînd răscumpărarea se oprește sau cînd acoperirea este pusă la îndoială.
Regulile privind rezervele și răscumpărarea sînt acum fixate prin reglementare, în Uniunea Europeană prin MiCA (regulamentul privind piețele de cripto-active, Markets in Crypto-Assets), iar în Statele Unite prin GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins, Act, legea americană privind stablecoin-urile) Act. Evoluția ofertei de stablecoin-uri este prezentată în Aprofundări.
Pe scurt
Banda nu mai funcționează cînd răscumpărarea se oprește sau acoperirea este pusă la îndoială
Graficul arată abaterile zilnice ale Tether, USD Coin și Dai de la 1 USD, din 2021 pînă în 2026, în puncte de bază (pb), unde 1 pb înseamnă 0,01%. Liniile arată închiderea zilnică, iar marcajele minimul zilnic; minimele sub −400 pb sînt tăiate la marginea panoului. Cursorul fixează un prag pentru abaterea absolută a închiderii, iar graficul numără zilele în care pragul este depășit.
Întrebare pentru sală Dacă ridicăm pragul pentru abaterea absolută a închiderii de la 50 la 100 pb, ce se întîmplă cu numărul zilelor cu depășiri?
Răspuns
Zilele cu abatere peste 100 pb sînt o submulțime a celor cu abatere peste 50 pb. Numărul lor trece de la 3 la 1 pentru Tether, de la 3 la 2 pentru USD Coin și de la 12 la 3 pentru Dai, în 2021–2026. Abaterea standard a închiderii este 7,3 pb, 7,5 pb și, respectiv, 10,8 pb, dar cozile sînt grele: episoadele de stres sînt rare, nu imposibile. Calculul folosește închiderile; minimul zilnic al USD Coin a fost −1 226 pb, pe 11 martie 2023.
În majoritatea zilelor abaterile sînt de cîteva puncte de bază. Abaterea standard a închiderii în 2021–2026 este de 7,3 pb pentru Tether, 7,5 pb pentru USD Coin și 10,8 pb pentru Dai, iar închiderile dincolo de 50 pb apar în mai puțin de 1% din zile. Ridicarea pragului nu poate decît să reducă numărul de zile, pentru că orice zi dincolo de 100 pb este și o zi dincolo de 50 pb; numărul scade de la 3 la 1 pentru Tether, de la 3 la 2 pentru USD Coin și de la 12 la 3 pentru Dai. Cozile sînt însă groase: abaterile rare sînt mult mai mari decît ar sugera abaterea standard.
Stresul este rar, dar adînc. Minimul zilnic al USD Coin a atins −1 226 pb pe 11 martie 2023, iar al Tether −515 pb pe 12 mai 2022, luna în care s-a prăbușit TerraUSD. Cu abateri standard sub 11 pb, astfel de abateri ar fi practic imposibile sub distribuția Normală.
Tiparul are o explicație simplă în termeni de opțiuni. Fie \(R\) valoarea rezervelor pe monedă, în USD. La răscumpărare, deținătorul primește
\[\min(1, R) = 1 - \max(1 - R,\, 0)\]
(16.11)
pe monedă. Conform (16.11), un stablecoin este 1 USD sigur minus o opțiune put pe rezerve cu prețul de exercitare 1, vîndută de deținător emitentului. Ca la orice put vîndut mult out of the money, în majoritatea zilelor nu se întîmplă nimic, iar în cîteva este posibilă o pierdere mare. Distribuția abaterilor, strînsă aproape tot timpul și cu rare căderi adînci, este distribuția unei astfel de poziții.
Pe scurt
Închiderea și minimul zilnic minus 1 USD, în puncte de bază (1 pb = 0,01%), 2021–2026
Minimele sub \(-400\) pb sînt trunchiate la marginea panoului
Abaterea standard a închiderii, 2021–2026: 7,3 pb (Tether), 7,5 pb (USD Coin), 10,8 pb (Dai)
Peste 50 pb în mai puțin de 1% din zile
Episoadele de stres sînt rare, dar severe
minimul USD Coin: \(-\)1 226 pb (11 mart. 2023)
minimul Tether: \(-\)515 pb (12 mai 2022)
Un stablecoin este o creanță combinată cu o opțiune put vîndută pe rezerve
pe fiecare monedă, deținătorul primește \(\min(1, R) = 1 - \max(1 - R, 0)\)
\(R\): valoarea rezervei pe monedă, în USD
1 USD sigur minus un put pe \(R\) cu prețul de exercitare 1, vîndut emitentului: în cele mai multe zile nu se întîmplă nimic, în cîteva este posibilă o pierdere mare
Fie \(P_t\) închiderea zilnică în USD. Abaterea de la paritate în puncte de bază este \(d_t = 10^4(P_t - 1)\); de exemplu, o închidere \(P_t = 0{,}997\) dă \(d_t = -30\) pb.
Banda de arbitraj din (16.10) implică un model cu două regimuri. În interiorul benzii arbitrajul nu este profitabil, iar abaterea revine doar slab, prin alte tranzacții. În afara ei arbitrajul este profitabil, iar abaterea este trasă înapoi repede. Forma de echilibru a autoregresiei cu prag (TAR, threshold autoregression) a lui Balke & Fomby (1997) surprinde acest mecanism:
unde \(c\) este semilățimea benzii în pb, \(\varepsilon_t\) un șoc de medie 0, iar \(\phi_{\mathrm{in}}\) și \(\phi_{\mathrm{out}}\) persistența în interiorul și în exteriorul benzii. Teoria benzii prevede \(|\phi_{\mathrm{out}}| < |\phi_{\mathrm{in}}|\).
Persistența se citește mai ușor ca timp de înjumătățire (half-life), \(\ln 0{,}5/\ln|\phi|\), numărul de zile în care o abatere se reduce la jumătate; cu cît \(|\phi|\) este mai aproape de 1, cu atît timpul de înjumătățire este mai lung.
Pe scurt
Abaterea de la paritate în puncte de bază: \(d_t = 10^4(P_t - 1)\)
\(P_t\): închiderea zilnică în USD
\(P_t = 0{,}997\) dă \(d_t = -30\) pb
Autoregresia cu prag (TAR), forma de echilibru din Balke & Fomby (1997): \(d_t = \begin{cases} \phi_{\mathrm{in}}\, d_{t-1} + \varepsilon_t, & |d_{t-1}| \le c \\ \phi_{\mathrm{out}}\, d_{t-1} + \varepsilon_t, & |d_{t-1}| > c \end{cases}\)
\(c\): semilățimea benzii, în pb, iar \(\varepsilon_t\): un șoc cu media 0
În interiorul benzii arbitrajul nu este profitabil și revenirea este lentă, în afara ei revenirea este rapidă
\(\phi_{\mathrm{in}}\), \(\phi_{\mathrm{out}}\): persistența în interiorul și în exteriorul benzii
Timpul de înjumătățire \(\ln 0{,}5/\ln|\phi|\): numărul de zile în care o abatere se reduce la jumătate
Benzile de arbitraj implică un AR cu prag (2/2): pragul și testul de liniaritate
Pragul se estimează prin cele mai mici pătrate. Pentru fiecare valoare candidată \(c\) dintr-o grilă de valori ale lui \(|d_{t-1}|\), modelul (16.12) se estimează prin OLS, iar \(\hat c\) este valoarea cu cea mai mică sumă a pătratelor reziduurilor; grila păstrează cel puțin 15% din zile în fiecare regim. Estimarea \(\hat c\) este o frontieră empirică între regimuri. Ea este egală cu costul de arbitraj, \(10^4 c_r\) pb, doar pentru o bandă simetrică (\(c_r = c_m\)) și în absența altor fricțiuni.
Testul benzii este un test de liniaritate. Sub \(H_0\colon \phi_{\mathrm{in}} = \phi_{\mathrm{out}}\) există un singur AR(1) liniar și nicio bandă; sub \(H_1\) cele două persistențe diferă. Pentru un \(c\) dat, fie \(W(c)\) statistica Wald a lui \(H_0\), calculată cu erorile standard robuste la heteroscedasticitate ale lui White (1980). Testul folosește cea mai mare valoare de pe grilă, \(\sup_c W(c)\).
Dificultatea este că sub \(H_0\) pragul \(c\) nu apare în model: nu este identificat. Statistica \(\sup_c W(c)\) nu are atunci distribuția \(\chi^2_1\); aceasta este problema Davies. Valorile critice \(\chi^2_1\) sînt prea mici pentru un maxim după multe valori ale lui \(c\), iar testul ar respinge prea des. P-value-urile se obțin în schimb prin bootstrap-ul lui Hansen (1996), descris în Aprofundări.
Pe scurt
\(\hat c\) prin cele mai mici pătrate pe o grilă de valori \(|d_{t-1}|\)
păstrînd cel puțin 15% din zile în fiecare regim
\(\hat c\) este o limită empirică între regimuri: egală cu costul, \(10^4 c_r\) pb, doar pentru o bandă simetrică (\(c_r = c_m\)) și fără alte fricțiuni
\(H_0\colon \phi_{\mathrm{in}} = \phi_{\mathrm{out}}\) (un singur AR(1) liniar, fără bandă), față de \(H_1\): cele două persistențe diferă
Pentru un \(c\) dat, \(W(c)\) este statistica Wald pentru \(H_0\), cu erori standard White White (1980) (robuste la heteroscedasticitate)
Testul folosește \(\sup_c W(c)\), cea mai mare valoare pe grilă
Sub \(H_0\), pragul \(c\) nu apare în model: nu este identificat, deci \(\sup_c W(c)\) nu este \(\chi^2_1\) (problema Davies)
Valorile critice \(\chi^2_1\) sînt prea mici pentru un maxim calculat pe multe valori \(c\): testul ar respinge prea des, de aceea \(p\) se obține prin bootstrap Hansen (1996)
Tabelul raportează, pentru fiecare monedă, pragul estimat, cele două persistențe cu erorile lor standard, statistica de liniaritate \(\sup W\) cu p-value-urile ei prin bootstrap și prin \(\chi^2_1\), precum și coeficientul unui AR(1) liniar. Pentru USD Coin și Dai, liniaritatea este respinsă în AR(1), cu multiplicatori de bootstrap independenți. Revenirea este mult mai rapidă în afara benzii. Pentru USD Coin, \(\hat\phi_{\mathrm{in}} = 0{,}59\) și \(\hat\phi_{\mathrm{out}} = 0{,}28\), adică timpi de înjumătățire de 1,3 și 0,5 zile. Pentru Dai, \(\hat\phi_{\mathrm{in}} = 0{,}72\) și \(\hat\phi_{\mathrm{out}} = 0{,}32\).
Două detalii ale rezultatului pentru USD Coin contează. P-value-ul bootstrap de 0,001 este cea mai mică valoare posibilă cu \(B = 999\) replicări, nu o limită a probabilității adevărate. Iar dovada este concentrată într-un singur episod: fără 9–16 martie 2023, pentru USD Coin se obține \(p = 0{,}29\) prin bootstrap, dar 0,019 prin \(\chi^2_1\). O singură săptămînă de stres poartă dovada, iar aproximarea \(\chi^2\) respinge prea des. Calculul este făcut pas cu pas în Seminarul 16, B5.
Tether are banda cea mai largă, \(\hat c = 8{,}6\) pb, și o revenire lentă în interiorul ei (\(\hat\phi_{\mathrm{in}} = 0{,}86\)), dar liniaritatea nu este respinsă la 5%: p-value-ul bootstrap este 0,084, față de 0,006 prin \(\chi^2_1\). O bandă slabă este compatibilă cu un număr mai mic de participanți care răscumpără direct (Ma, Zeng & Zhang, 2025). Rezultatul susține o descriere. Pentru USD Coin și Tether, \(\hat c\) se află lîngă limita de restrîngere a grilei, deci timpii de înjumătățire depind de o estimare imprecisă a pragului; testul de liniaritate nu depinde de ea, pentru că maximizează pe toată grila. Precizia lățimii benzii este examinată în Aprofundări.
Pe scurt
\(\hat c\) (pb)
\(\hat\phi_{\mathrm{in}}\) (SE)
\(\hat\phi_{\mathrm{out}}\) (SE)
\(\sup W\)
\(p\) bootstrap
\(p\) (\(\chi^2_1\))
\(\hat\phi\) liniar
Tether
\(8{,}6\)
\(0{,}86\) (\(0{,}02\))
\(0{,}69\) (\(0{,}11\))
\(7{,}4\)
\(0{,}084\)
\(0{,}006\)
\(0{,}73\)
USD Coin
\(2{,}9\)
\(0{,}59\) (\(0{,}04\))
\(0{,}28\) (\(0{,}03\))
\(32{,}5\)
\(0{,}001\)
\(< 0{,}001\)
\(0{,}29\)
Dai
\(6{,}0\)
\(0{,}72\) (\(0{,}08\))
\(0{,}32\) (\(0{,}07\))
\(13{,}8\)
\(0{,}005\)
\(< 0{,}001\)
\(0{,}33\)
USD Coin și Dai: liniaritatea este respinsă (bootstrap în AR(1), cu multiplicatori independenți)
revenirea este mult mai rapidă în afara benzii
USD Coin: timpul de înjumătățire este 0,5 zile în afara benzii, față de 1,3 zile în interior
USD Coin, \(p = 0{,}001\): cea mai mică valoare posibilă cu \(B = 999\) replicări, iar valoarea p (p-value) adevărată poate fi și mai mică
Fără 9–16 martie 2023, pentru USD Coin se obține \(p = 0{,}29\) (bootstrap), dar \(0{,}019\) (\(\chi^2_1\)): rezultatul depinde de o singură săptămînă de stres, iar \(\chi^2\) respinge prea des (pas cu pas: Seminarul 16, B5)
Tether: cea mai largă bandă (\(\hat c = 8{,}6\) pb) și revenire lentă în interior
\(\hat c\) este aproape de limita impusă de regula celor 15% din zile pe regim (trimming) (USD Coin, Tether): timpii de înjumătățire depind de această estimare imprecisă, testul de liniaritate nu
P-value-urile din tabel sînt condiționate de două ipoteze: specificarea AR(1) și multiplicatori de bootstrap \(\eta_t\) independenți. Ambele sînt îndoielnice. Autocorelația de lag 1 a scorului \(d_{t-1}\hat e_t\) este −0,20 pentru Tether, −0,23 pentru USD Coin și −0,11 pentru Dai, iar reziduurile AR(1) rămîn autocorelate: testul Ljung–Box cu 10 laguri dă \(p < 0{,}01\) pentru toate cele trei monede.
Se aplică două corecții, cu pragul \(\hat c\) reestimat de fiecare dată:
Multiplicatorii de bootstrap sînt ținuți constanți pe blocuri de 13 zile consecutive, un bootstrap wild dependent (dependent wild bootstrap; Shao, 2010), astfel încît scorurile reeșantionate să-și păstreze dependența pe termen scurt.
În model se adaugă diferențe decalate \(\Delta d_{t-j}\) pînă cînd testul Ljung–Box nu mai respinge la 5%.
Deoarece se testează trei monede, corecția Holm se aplică familiei celor trei p-value-uri din coloana cu laguri și blocuri.
Rezultatele separă monedele. Pentru USD Coin p-value-ul rămîne 0,001 în toate cele trei variante, cu 2 laguri, și devine 0,003 după corecția Holm. Pentru Tether crește de la 0,084 la 0,223, cu 5 laguri. Pentru Dai crește de la 0,005 la 0,011 cu blocuri și la 0,376 cu 8 laguri; după corecția Holm, atît Tether, cît și Dai au 0,446. Doar respingerea pentru USD Coin rezistă ambelor corecții; pentru Dai, dovada unei benzi depinde de specificarea AR(1).
Pe scurt
Valorile p din tabel sînt condiționate de AR(1) și de multiplicatori \(\eta_t\) independenți
autocorelația la lagul 1 a scorului \(d_{t-1}\hat e_t\): \(-0{,}20\) (Tether), \(-0{,}23\) (USD Coin), \(-0{,}11\) (Dai)
reziduurile AR(1) rămîn autocorelate: Ljung–Box cu 10 laguri, \(p < 0{,}01\) pentru toate trei
Două corecții, cu pragul \(\hat c\) reestimat de fiecare dată
multiplicatori constanți pe blocuri de 13 zile consecutive (bootstrap wild dependent, Shao (2010))
laguri \(\Delta d_{t-j}\) adăugate pînă cînd Ljung–Box nu mai respinge la 5%
\(p\) AR(1), independenți
\(p\) AR(1), blocuri
\(p\) cu laguri, blocuri
laguri
Holm
Tether
\(0{,}084\)
\(0{,}083\)
\(0{,}223\)
\(5\)
\(0{,}446\)
USD Coin
\(0{,}001\)
\(0{,}001\)
\(0{,}001\)
\(2\)
\(0{,}003\)
Dai
\(0{,}005\)
\(0{,}011\)
\(0{,}376\)
\(8\)
\(0{,}446\)
Holm: valori p corectate pentru testarea multiplă, pe familia celor trei monede, pe coloana cu laguri și blocuri
Doar respingerea pentru USD Coin rezistă ambelor corecții; pentru Dai ea depinde de specificația AR(1)
Martie 2023: falimentul unei bănci afectează USD Coin
Episodul care poartă dovada benzii pentru USD Coin este falimentul Silicon Valley Bank (SVB). Vineri, 10 martie 2023, banca a fost închisă, iar Federal Deposit Insurance Corporation (FDIC), instituția americană de garantare a depozitelor, a fost numită administrator judiciar (FDIC, 2023). USD Coin avea o parte din rezerve la SVB (Diop, Chevallier & Sanhaji, 2024). Graficul arată închiderea zilnică (liniile) și minimul zilnic (triunghiurile) ale celor trei stablecoin-uri între 5 și 20 martie 2023; cursorul parcurge zilele.
Întrebare pentru sală Sîmbătă, 11 martie 2023, USD Coin închide la 0,9715 USD, iar decontarea răscumpărărilor în USD nu este disponibilă. Cumpărarea USD Coin pentru răscumpărare ulterioară este automat un arbitraj fără risc?
Răspuns
Nu. Prețul sub 1 USD nu garantează încasarea unui dolar. Incertitudinea privind rezervele aflate la Silicon Valley Bank, închisă vineri, 10 martie, și lipsa decontării în weekend limitau mecanismul de răscumpărare care ține prețul în bandă. Minimul zilnic, 0,8774 USD, este distinct de închiderea de 0,9715 USD. Dai, acoperit cu cripto-active, a coborît la 0,8970 USD, iar Tether a rămas deasupra parității.
În weekend, răscumpărările nu s-au putut deconta prin sistemul bancar, iar banda din (16.10) a dispărut. Minimul USD Coin a fost de 0,8774 USD sîmbătă, 11 martie, cu o închidere de 0,9715. Un preț sub 1 USD nu era un arbitraj fără risc: cumpărătorul trebuia să evalueze dacă răscumpărarea va fi reluată, cît din rezerve va fi recuperat și cît costă așteptarea. Dai, acoperit cu cripto-active, a scăzut la 0,8970, în timp ce Tether a rămas peste paritate. Episodul arată în funcțiune put-ul vîndut din (16.11): cînd valoarea rezervelor era pusă la îndoială, prețul a reflectat recuperarea așteptată, nu promisiunea. Colapsul TerraUSD și comparația a două episoade de stres sînt în Aprofundări.
Pe scurt
Închiderea zilnică (linii) și minimul zilnic (triunghiuri), 5–20 martie 2023
Vineri, 10 martie: Silicon Valley Bank (SVB) este închisă
Stablecoin-urile își mențin paritatea prin arbitraj, prin emitere și răscumpărare, ceea ce creează o bandă în jurul lui 1 USD; deținătorul este vînzătorul unui put pe rezerve. AR-ul cu prag găsește o revenire mai rapidă în afara benzii pentru USD Coin și Dai, dar după corecția pentru dependența temporală rezistă doar rezultatul pentru USD Coin, care se sprijină pe săptămîna falimentului SVB. Secțiunea următoare trece la DeFi, unde prețurile sînt fixate de o formulă, nu de un registru de ordine.
DeFi și formatorii automați de piață
Finanțele descentralizate (DeFi) înlocuiesc intermediarii prin contracte inteligente. Instrumentul lor central este pool-ul de lichiditate (liquidity pool): un contract care deține rezerve din două tokenuri și tranzacționează cu oricine la un preț fixat de o formulă, fără registru de ordine (order book) și fără un formator de piață în sensul obișnuit. Secțiunea derivă prețul unui schimb în cel mai simplu astfel de pool, cel cu produs constant, și măsoară costul suportat de cei care îi furnizează rezervele. Reperul pentru acest cost nu este simpla deținere, ci un portofoliu reechilibrat, iar costul se dovedește proporțional cu dispersia prețului.
Întrebarea este cum fixează un pool de lichiditate un preț fără registru de ordine și cine suportă costul arbitrajului. Pool-ul este contrapartida fiecărui schimb. Un furnizor de lichiditate, care depune rezervele, deține deci o poziție a cărei valoare este o funcție concavă de preț, o poziție cu gamma negativă (negative gamma), în limbajul opțiunilor.
Modelul este produsul constant \(x \cdot y = k\) din Uniswap v2. El este forma de bază din care se construiesc pool-urile ponderate și lichiditatea concentrată (concentrated liquidity), iar formulele lui sînt explicite. Pool-ul studiat combină Ether cu un stablecoin: cu un singur activ riscant, cîștigurile și pierderile se citesc direct în USD.
Reperul pentru furnizorul de lichiditate este LVR, pierderea față de reechilibrare (loss versus rebalancing), nu simpla deținere. Comparația cu deținerea amestecă două efecte, costul tranzacțiilor cu arbitrajorii și direcția prețului; LVR îl izolează pe primul. Mărimea pieței se măsoară prin valoarea totală blocată (TVL, total value locked).
Pe scurt
Întrebarea: cum stabilește un pool de lichiditate prețul fără registru de ordine?
și cine suportă costul arbitrajului?
De ce contează: pool-ul este contrapartea fiecărui schimb
furnizorul de lichiditate deține o poziție cu gamma negativă: pierde, față de reper, la mișcările mari ale prețului în orice direcție
Modelul: produsul constant \(x \cdot y = k\) (Uniswap v2)
forma de bază a pool-urilor ponderate și a lichidității concentrate
Pool-ul analizat: Ether față de un stablecoin
un singur activ riscant, iar pierderile se citesc direct în USD
Reperul: LVR (pierderea față de reechilibrare), nu simpla deținere
separă costul arbitrajului de direcția prețului
Dimensiunea pieței: valoarea totală blocată (TVL, Total Value Locked)
Valoarea totală blocată (TVL) este valoarea tokenurilor depuse în protocoalele DeFi, însumată pe toate blockchain-urile; datele provin de la DefiLlama. Graficul arată TVL și prețul Ether la sfîrșitul fiecărei luni, ambele egale cu 100 în ianuarie 2020, pe scară logaritmică. Cursorul fixează prima lună a unei regresii a variațiilor log lunare ale TVL pe variațiile log ale prețului Ether.
Întrebare pentru sală Regresia schimbărilor log lunare ale TVL pe cele ale prețului Ether are β = 0,79 și R² = 0,62. Între două luni în care schimbarea log a prețului Ether diferă cu 0,10, cu cît diferă valorile ajustate ale schimbării log a TVL?
Răspuns
0,079 = 0,79 × 0,10. R² măsoară proporția variației explicate în eșantion, nu panta; varianta 0,062 le confundă. Varianta 0,10 presupune o relație unu-la-unu. Estimarea folosește 79 de luni complete, cu SE Newey–West 0,066. TVL este valoarea tokenurilor depuse, deci se mișcă mecanic cu prețul lor; regresia nu identifică un efect cauzal. TVL a crescut de la 0,6 miliarde USD în ianuarie 2020 la 177 de miliarde pe 9 nov. 2021 și este azi 88 de miliarde.
TVL a crescut de la 0,6 miliarde USD în ianuarie 2020 la 177 de miliarde la maximul din 9 noiembrie 2021 și este azi de 88 de miliarde, cu 50% sub maxim. Cele două serii se mișcă împreună, iar motivul este în parte mecanic: TVL este valoarea tokenurilor depuse, deci crește și scade cu prețurile lor chiar dacă nu se adaugă și nu se retrage niciun token. Regresia variațiilor TVL pe variațiile Ether măsoară deci această mișcare comună și nu identifică un efect cauzal. TVL pe blockchain-uri este prezentată în Aprofundări.
Pe scurt
Valoarea totală blocată (TVL) și prețul Ether
TVL: valoarea tokenurilor depuse în protocoalele DeFi, toate blockchain-urile (DefiLlama)
Sfîrșit de lună, 100 în ianuarie 2020, scară logaritmică
TVL: 0,6 miliarde USD în ianuarie 2020, 177 de miliarde la maxim (9 nov. 2021)
Un pool cu produs constant (constant-product market maker) (Adams, Zinsmeister & Robinson, 2020) deține rezervele \(x\) din tokenul X și \(y\) din tokenul Y; de exemplu, X este Ether, iar Y este USD Coin. Pool-ul acceptă orice tranzacție care păstrează constant produsul rezervelor,
\[x \cdot y = k,\]
(16.13)
unde \(k\), invariantul, este fixat de depuneri. Prețul marginal al lui X în pool este \(p = y/x\) unități de Y pentru o unitate de X: raportul rezervelor, adică panta curbei (16.13) în punctul curent, în valoare absolută.
Fie un trader care vinde pool-ului \(\Delta x\) din X și primește \(\Delta y\) din Y. Pool-ul reține un comision \(f\), deci în invariant intră doar \(\gamma\Delta x\), cu \(\gamma = 1 - f\). Condiția \((x + \gamma\Delta x)(y - \Delta y) = xy\) dă suma primită:
\[\Delta y = \frac{y\,\gamma\Delta x}{x + \gamma\Delta x}.\]
(16.14)
Comisionul \((1 - \gamma)\Delta x\) rămîne în rezervă fără să intre în calculul lui \(\Delta y\), deci după tranzacție produsul rezervelor este mai mare decît \(k\). Așa ajung comisioanele la furnizorii de lichiditate: ca o creștere lentă a invariantului.
Împărțind (16.14) la \(\Delta x\) se obține prețul mediu la care se execută tranzacția. Cu \(\delta = \Delta x/x\), mărimea tranzacției raportată la rezervă,
Prețul de execuție este sub prețul pool-ului \(p\) din două motive:
Factorul \(\gamma\) este comisionul.
Factorul \(1/(1 + \gamma\delta)\) este impactul asupra prețului (price impact): pe măsură ce traderul vinde X, rezerva \(x\) crește, iar prețul lui X scade de-a lungul curbei.
Diferența față de prețul pool-ului, \(1 - \gamma/(1 + \gamma\delta)\), crește cu comisionul \(f\) și cu mărimea relativă \(\delta\); pentru o tranzacție mică față de rezervă, ea este aproximativ comisionul.
Pool-ul nu are informații proprii despre valoarea lui X. Prețul lui se mișcă doar cînd cineva tranzacționează. Arbitrajorii tranzacționează ori de cîte ori prețul pool-ului diferă de cel de pe alte burse cu mai mult decît costul tranzacției, deci prețul pool-ului urmează piața (Angeris et al., 2019). Un exemplu lucrat și banda de non-arbitraj creată de comision sînt în Aprofundări.
Pe scurt
Prețul de execuție \(\Delta y/\Delta x = p\,\dfrac{\gamma}{1 + \gamma\delta}\), cu \(\delta = \Delta x / x\) mărimea ordinului raportată la rezervă
Costul de execuție (shortfall) față de prețul pool-ului: \(1 - \gamma/(1 + \gamma\delta)\), adică comisionul plus impactul de preț
Costul de execuție crește cu \(f\) și cu \(\delta\)
Este un cost al celui care tranzacționează, diferit de pierderea impermanentă a furnizorului de lichiditate
Arbitrajorii mențin \(p\) aliniat cu celelalte burse: prețul pool-ului urmează piața Angeris et al. (2019)
Un furnizor de lichiditate (LP, liquidity provider) depune \(x_0\) din X și \(y_0 = p_0 x_0\) din Y, jumătate și jumătate ca valoare, și primește o cotă din pool. Aici \(p_0\) este prețul la depunere, iar \(p_1\) prețul de piață ulterior; \(r = p_1/p_0\) este raportul prețurilor, notat \(P_1/P_0\) în grafic.
Ignorăm comisioanele. Arbitrajul aduce prețul pool-ului la \(p_1\), iar rezervele trebuie să satisfacă atît \(xy = k\), cît și \(y/x = p_1\). Din cele două condiții rezultă
Cînd prețul lui X crește, pool-ul ajunge cu mai puțin X și mai mult Y: a vîndut X pe creștere. Cînd prețul scade, a cumpărat X pe scădere.
Se compară două valori, ambele în unități de Y. Poziția din pool valorează \(V_{\mathrm{LP}} = p_1 x_1 + y_1 = 2\sqrt{k\,p_1}\). Simpla păstrare a depunerii inițiale valorează \(V_{\mathrm{H}} = p_1 x_0 + y_0\). Prima este o funcție concavă de \(p_1\), a doua una liniară.
Pe scurt
Un furnizor de lichiditate (LP) depune \(x_0\) din X și \(y_0 = p_0 x_0\) din Y
jumătate–jumătate ca valoare
primește o parte din pool
\(p_0\) și \(p_1\): prețul la depunere și prețul pieței la un moment ulterior
\(r = p_1/p_0\): raportul prețurilor (notat \(P_1/P_0\) în grafic)
Fără comisioane, arbitrajul duce pool-ul la \(p_1\): din \(xy = k\) și \(y/x = p_1\), \(x_1 = \sqrt{k/p_1}\), \(y_1 = \sqrt{k\,p_1}\)
Două valori, în unități Y
poziția din pool: \(V_{\mathrm{LP}} = p_1 x_1 + y_1 = 2\sqrt{k\,p_1}\)
simpla deținere a depunerii: \(V_{\mathrm{H}} = p_1 x_0 + y_0\)
Pierderea impermanentă și pierderea față de reechilibrare (2/3): pierderea impermanentă
Pierderea impermanentă (impermanent loss) este diferența relativă dintre pool și deținere. Înlocuind \(k = x_0 y_0 = p_0 x_0^2\) în cele două valori din slide-ul anterior,
Din inegalitatea mediilor aritmetică și geometrică, \(2\sqrt{r} \le 1 + r\), cu egalitate doar pentru \(r = 1\). Pierderea este deci zero doar dacă prețul se termină acolo unde a început. Pentru \(r = 2\) sau \(r = 0{,}5\) ea este −5,72%, iar pentru \(r = 4\) sau \(r = 0{,}25\) este −20,00%.
Pierderea este simetrică în \(\ln r\): cum \(\mathrm{IL}(1/r) = \mathrm{IL}(r)\), o dublare și o înjumătățire a prețului costă la fel.
Mișcările mici costă puțin: o dezvoltare de ordinul doi în jurul lui \(r = 1\) arată că IL (Impermanent Loss, pierderea impermanentă) crește aproximativ cu \((\ln r)^2\), deci pierderea se comportă ca o dispersie.
Pierderea se numește „impermanentă” pentru că dispare dacă prețul revine la \(p_0\). Devine permanentă dacă LP se retrage înainte ca prețul să revină. Numele induce în eroare într-o privință, precizată în slide-ul următor: comparația cu deținerea depinde doar de prețul final, în timp ce costul tranzacțiilor cu arbitrajorii se acumulează pe toată traiectoria.
Pe scurt
Pierderea impermanentă (IL, Impermanent Loss): rămînerea în urmă a pool-ului față de deținere
Milionis et al. (2022) propun un reper mai corect decît deținerea: un portofoliu reechilibrat care deține, în fiecare moment, aceeași cantitate de Ether ca pool-ul, dar tranzacționează la prețurile pieței. Și pool-ul se reechilibrează, dar la prețuri depășite: se mișcă doar cînd arbitrajorii tranzacționează cu el, iar ei tranzacționează doar cînd prețul pool-ului s-a îndepărtat de cel al pieței. Fiecare tranzacție de reechilibrare a pool-ului se face deci în pierdere față de arbitrajor. Pierderea față de reechilibrare (LVR) este diferența dintre valoarea portofoliului reechilibrat și cea a pool-ului.
Pentru pool-ul cu produs constant, cu \(V_t\) valoarea pool-ului și \(\sigma_t\) volatilitatea anualizată a prețului, LVR crește cu rata instantanee
Derivarea prin lema lui Itô este în Anexă. Cu \(\sigma = 60\%\),(16.17) dă \(0{,}36/8 = 4{,}5\%\) din valoarea pool-ului pe an. Un pool ponderat \(x^w y^{1-w} = k\), unde \(w \in (0, 1)\) este ponderea în valoare a lui X, iar \(w = 1/2\) dă produsul constant, pierde cu rata \(\sigma^2 w(1 - w)/2\); cazul este rezolvat în Seminarul 16, A7.
Consecința pentru furnizorul de lichiditate este că, în modelul fără fricțiuni, comisioanele trebuie să depășească \(\sigma^2/8\) pe an pentru ca pool-ul să bată reperul reechilibrat. Aceasta este o condiție pentru a bate reperul, nu pentru a obține un randament pozitiv. Furnizarea de lichiditate este o afacere de vînzare a volatilității: LP încasează comisioane și plătește un cost proporțional cu dispersia prețului.
Pe scurt
Un reper mai corect decît simpla deținere: un portofoliu de reechilibrareMilionis et al. (2022)
deține în fiecare moment aceeași cantitate de Ether ca pool-ul
tranzacționează la prețurile pieței
Și pool-ul se reechilibrează, dar la prețuri neactualizate (stale), de care profită arbitrajorii: tranzacționează mereu în pierdere față de ei
Pentru \(x \cdot y = k\), LVR crește cu rata instantanee \(d\mathrm{LVR}_t/(V_t\,dt) = \sigma_t^2/8\)
LVR (pierderea față de reechilibrare): diferența dintre valoarea portofoliului de reechilibrare și cea a pool-ului
\(V\): valoarea pool-ului, iar \(\sigma\): volatilitatea anualizată a prețului
Exemplu: \(\sigma = 60\%\) dă \(0{,}36/8 = 4{,}5\%\) din valoarea pool-ului pe an
Un pool ponderat \(x^w y^{1-w} = k\), cu \(w \in (0, 1)\) ponderea valorică a lui X (\(w = 1/2\): produs constant), pierde cu rata \(\sigma^2 w(1 - w)/2\) (Seminarul 16, A7)
Comisioanele trebuie să depășească \(\sigma^2/8\) pe an pentru ca furnizorul de lichiditate să depășească acest reper, în modelul fără fricțiuni
Graficul aplică cele trei poziții pe traiectoria prețului Ether de la 1 ianuarie 2024. Se investesc 100, jumătate în Ether și jumătate în USD. Liniile arată valoarea deținerii depunerii inițiale, valoarea unui pool fără comisioane, reperul LVR (linie întreruptă), care deține cantitatea de Ether a pool-ului și se reechilibrează zilnic, și un mix constant 50/50, cu ponderile refăcute zilnic. Al doilea panou arată pierderea impermanentă. Primul cursor mută data finală, iar al doilea adaugă pool-ului un venit din comisioane, în procente pe an.
Întrebare pentru sală În modelul fără comisioane, Ether revine exact la prețul inițial după mai multe variații de preț. Ce se întîmplă cu pierderea impermanentă (IL) și cu LVR acumulată?
Răspuns
IL depinde doar de raportul r dintre prețul final și cel inițial și este zero pentru r = 1. LVR se acumulează pe traiectorie, la fiecare variație de preț. În eșantion, Ether încheie la r = 1,11: pool-ul valorează 105,4, deținerea 105,5 (IL −0,14%), iar reperul de reechilibrare 122,4. Rata LVR realizată este 5,83% pe an, iar aproximația σ²/8 este 5,79% (σ = 68,1%). Comisionul capitalizat care aduce pool-ul la valoarea finală a reperului în simulator este aproximativ 5,5% pe an; sînt mărimi diferite.
Următoarele două slide-uri citesc rezultatul. Cursorul comisioanelor arată de cît venit din comisioane ar avea nevoie pool-ul ca să ajungă reperul LVR; la un venit din comisioane zero, diferența dintre pool și reper este LVR acumulat.
În eșantion, Ether a trecut de la 2 352 la 2 611 USD, un raport al prețurilor \(r = 1{,}11\). Conform (16.16), pierderea impermanentă este doar −0,14%. Valorile finale sînt 105,5 pentru deținere, 105,4 pentru pool și 122,4 pentru reperul LVR; mixul constant 50/50, cu ponderile refăcute zilnic, ajunge la 123,3.
Pool-ul și deținerea aproape nu se pot distinge, pentru că prețul s-a încheiat aproape de unde a început. Pozițiile reechilibrate, reperul LVR și mixul 50/50, ajung mult peste amîndouă. Reechilibrarea zilnică a cîștigat mult pe o traiectorie care a urcat și a coborît puternic, iar exact această sumă a pierdut-o pool-ul în favoarea arbitrajorilor.
Pe scurt
Prețuri zilnice Ether din 1 ianuarie 2024
100 investiți jumătate în Ether, jumătate în USD
Pool fără comisioane; linia întreruptă: reperul LVR (Ether-ul pool-ului, reechilibrat zilnic)
Portofoliul cu ponderi constante 50/50 (Constant 50/50 mix în legendă): ponderi readuse zilnic la 50/50 (valoare finală 123,3)
Ether: de la 2 352 la 2 611 USD (\(r = 1{,}11\)), cu o pierdere impermanentă de doar \(-\)0,14%
LVR realizat este de 5,83% pe an, față de \(\sigma^2/8 = 5{,}79\%\) din (16.17), cu volatilitatea realizată \(\sigma = 68{,}1\%\). Intervalul de încredere de 95% prin block bootstrap al LVR realizat este [4,88; 6,98]%. Un interval de încredere pentru o dispersie realizată cere un moment de ordinul patru finit, pus sub semnul întrebării în Capitolul 1, deci intervalul este orientativ.
Spre deosebire de pierderea impermanentă, care depinde doar de prețul final, LVR se acumulează cu fiecare mișcare. În modelul fără fricțiuni, comisioanele ar trebui să aducă circa 5,79% pe an pentru ca pool-ul să egaleze reperul. Cu comisioane, arbitrajul are loc doar cînd prețul iese din banda creată de comision, iar pierderea este mai mică (Milionis, Moallemi & Roughgarden, 2025).
Comparația celor trei poziții rezultă dintr-o identitate. Fie \(R_T\) valoarea reperului LVR, \(V^{\mathrm{LP}}_T\) cea a pool-ului și \(V^{\mathrm{H}}_T\) cea a deținerii. Atunci
iar în eșantion \(122{,}4 - 105{,}5 \approx 17{,}0 + (105{,}4 - 105{,}5)\). Prețul s-a încheiat aproape de punctul de plecare, deci termenul pierderii impermanente este foarte mic, iar diferența este aproape în întregime LVR. După un trend puternic echilibrul se schimbă: la \(r = 4\), IL este −20,00% din \(V^{\mathrm{H}}_T\), ceea ce poate depăși LVR, iar deținerea poate ieși înaintea reperului reechilibrat. Rezultatul este o comparație de proceduri: trei poziții pe aceeași traiectorie a prețului Ether, fără comisioane.
Pe scurt
LVR realizată: 5,83% pe an față de \(\sigma^2/8 = 5{,}79\%\) (\(\sigma = 68{,}1\%\))
CI 95% \([4{,}88; 6{,}98]\%\) (bootstrap pe blocuri)
CI-ul unei varianțe realizate presupune moment de ordin patru finit, pus sub semnul întrebării în Capitolul 1
Spre deosebire de pierderea impermanentă, LVR se acumulează la fiecare mișcare
în modelul fără fricțiuni, comisioanele ar trebui să aducă aproximativ 5,79% pe an pentru a egala reperul
Un pool cu produs constant evaluează un schimb prin (16.14); prețul de execuție rămîne sub prețul pool-ului cu comisionul și cu un impact asupra prețului care crește cu mărimea tranzacției. Un furnizor de lichiditate pierde față de deținere pierderea impermanentă, care depinde doar de prețul final, și față de un portofoliu reechilibrat LVR, care se acumulează cu rata \(\sigma^2/8\). Pe Ether, din ianuarie 2024, LVR realizat a fost de 5,83% pe an, aproape de valoarea teoretică de 5,79%. Secțiunea următoare revine la piața de acțiuni, la fondurile și companiile prin care investitorii în acțiuni dețin cripto-active.
ETF-uri spot și acțiuni „cripto”
Din ianuarie 2024, investitorii de pe piața americană de acțiuni pot deține Bitcoin și Ether prin ETF-uri spot, care dețin monedele însele. Alții obțin expunere cripto indirect, prin companii listate a căror activitate sau al căror bilanț depinde de Bitcoin. Secțiunea măsoară cît de bine își urmăresc fondurile monedele și cît din riscul a două acțiuni „cripto” vine din Bitcoin. Măsurarea are o capcană specifică acestei piețe: moneda și fondul se închid la ore diferite, iar datele zilnice deformează relația.
Întrebarea este dacă un ETF spot replică moneda pe care o deține și cît din riscul unei acțiuni „cripto” vine din Bitcoin. ETF-urile spot, disponibile din ianuarie 2024, sînt calea prin care investitorii de pe piața americană de acțiuni dețin Bitcoin și Ether.
Secțiunea studiază IBIT și ETHA, ETF-urile spot iShares ale BlackRock pe Bitcoin și Ether (BlackRock, 2026). Au același emitent și același comision anual, 0,25%, deci diferențele dintre ele reflectă monedele, nu fondurile. Se folosesc trei măsuri: beta fondului față de monedă, eroarea de urmărire (tracking error) și drift-ul din comision. Fiecare se calculează pe date zilnice și săptămînale, pentru că închiderile zilnice ale monedei și ale fondului nu sînt simultane.
Cele două acțiuni reprezintă două canale diferite de expunere la Bitcoin: Coinbase are venituri din volumul tranzacțiilor, iar Strategy deține Bitcoin în bilanț. Inferența folosește erorile standard Newey–West ale lui Newey & West (1987), pentru că reziduurile prezintă volatility clustering.
Pe scurt
Întrebarea: replică un ETF spot moneda pe care o deține?
și cît din riscul unei acțiuni „cripto” vine din Bitcoin?
De ce contează: ETF-urile spot sînt canalul de acces la Bitcoin și Ether
din ianuarie 2024, prin ele dețin monedele investitorii de pe bursa americană
Fondurile: IBIT (iShares Bitcoin Trust) și ETHA (iShares Ethereum Trust), ETF-urile spot ale BlackRock pe Bitcoin și pe Ether
același emitent și același comision de 0,25% pe an BlackRock (2026)
Măsurile: beta față de monedă, eroarea de urmărire și drift-ul din comision
zilnic și săptămînal, pentru că închiderile zilnice nu sînt simultane
Acțiunile: două canale diferite de expunere la Bitcoin
Coinbase: venituri din volumul tranzacțiilor
Strategy: Bitcoin în bilanț
Inferența: SE Newey–West Newey & West (1987), pentru că reziduurile prezintă gruparea volatilității
Un ETF spot deține monedele la un custode și se tranzacționează la bursă în orele pieței americane. Unitățile lui sînt create și răscumpărate de participanții autorizați (authorised participants), care predau fondului monede în schimbul unor unități noi sau returnează unități și primesc monede. Ca la un stablecoin, acest arbitraj ține prețul de piață al fondului într-o bandă de costuri în jurul valorii activului net (NAV, net asset value), valoarea activelor fondului la prețurile pieței, pe unitate.
Graficul arată Bitcoin și IBIT în zilele de tranzacționare ale ETF-ului, ambele egale cu 100 pe 11 ianuarie 2024; un selector trece la ETHA și Ether, iar cursorul mută data finală.
Întrebare pentru sală Cît pierde IBIT pe an față de Bitcoin?
Răspuns
Logaritmul raportului IBIT/Bitcoin scade cu 0,24% pe an, aproape de comisionul anual de 0,25%. Pe 18 septembrie 2026, IBIT este la 172,8, iar Bitcoin la 174,5 (ambele 100 pe 11 ian. 2024). ETHA are același drift, −0,24% pe an.
La această scară, cele două linii aproape nu se pot distinge. Distanța dintre ele crește lent, pentru că fondul vinde în fiecare an o mică parte din monede ca să-și plătească comisionul. Slide-urile următoare măsoară calitatea urmăririi și mărimea acestui drift.
Pe scurt
Bitcoin și IBIT în zilele de tranzacționare ale ETF-ului, ambele 100 pe 11 ian. 2024
Un ETF spot deține monedele la o bancă custode și se tranzacționează în programul burselor din SUA (Statele Unite ale Americii)
Participanții autorizați creează sau răscumpără unități contra monede
astfel prețul rămîne într-o bandă de costuri în jurul NAV, ca la un stablecoin
NAV (net asset value, valoarea activului net): activele fondului la prețurile pieței, pe unitate
Urmărirea se descrie prin trei măsuri. Prima este regresia, pe zilele de tranzacționare ale ETF-ului,
\[r^{\mathrm{ETF}}_t = a + \beta\, r^{\mathrm{mon}}_t + u_t,\]
(16.18)
unde \(r^{\mathrm{ETF}}_t\) și \(r^{\mathrm{mon}}_t\) sînt randamentele log ale ETF-ului și ale monedei sale. O urmărire perfectă are \(\beta = 1\) și \(R^2 = 1\).
A doua este eroarea de urmărire, volatilitatea anualizată a diferenței de randament,
unde sd este abaterea standard de eșantion, iar \(A\) este 252 pentru randamente zilnice și 52 pentru randamente săptămînale. Spre deosebire de \(\beta\), eroarea de urmărire penalizează orice diferență, sistematică sau aleatoare.
A treia este drift-ul din comision, panta lui \(\ln(P^{\mathrm{ETF}}_t / P^{\mathrm{mon}}_t)\) în funcție de timp, în ani. Fondul vinde monede ca să-și plătească comisionul, deci numărul de monede pe unitate și, odată cu el, raportul prețurilor scad anual cu aproximativ valoarea comisionului. Un drift apropiat de comision arată că fondul nu pierde nimic peste costul declarat.
Pe scurt
Regresia în zilele de tranzacționare ale ETF-ului: \(r^{\mathrm{ETF}}_t = a + \beta\, r^{\mathrm{mon}}_t + u_t\)
\(r^{\mathrm{ETF}}_t\), \(r^{\mathrm{mon}}_t\): randamentele log ale ETF-ului și ale monedei sale
O urmărire perfectă are \(\beta = 1\) și \(R^2 = 1\)
Eroarea de urmărire (tracking error) \(\mathrm{TE} = \mathrm{ab.\ std.}(r^{\mathrm{ETF}}_t - r^{\mathrm{mon}}_t)\sqrt{A}\): volatilitatea anualizată a diferenței de randament
ab. std.: abaterea standard empirică
\(A = 252\) zilnic, 52 săptămînal
Drift-ul din comision: panta lui \(\ln(P^{\mathrm{ETF}}_t / P^{\mathrm{mon}}_t)\) în funcție de timp, în ani
fondul vinde monede ca să-și plătească comisionul
deci raportul scade anual cu aproximativ valoarea comisionului
Pe date zilnice, panta din (16.18) este 0,93 pentru IBIT și 0,94 pentru ETHA, cu \(R^2\) de 0,82 și 0,83, iar erorile de urmărire sînt de 20,8% și 29,9% pe an. Pe date săptămînale, pantele sînt 1,01 și 0,99, \(R^2\) este 0,98 pentru ambele, iar erorile de urmărire sînt de 6,2% și 9,0%. Datele săptămînale arată o urmărire aproape perfectă. Drift-ul din comision este de −0,24% pe an pentru ambele fonduri, aproape de comisionul de 0,25%.
Contrastul dintre cifrele zilnice și cele săptămînale nu înseamnă că fondurile urmăresc mai prost de la o zi la alta. Datele zilnice subestimează potrivirea pentru că moneda și ETF-ul se închid la ore diferite: randamentul zilnic al fondului și cel al monedei acoperă intervale care se suprapun doar parțial. Slide-ul următor arată mecanismul. IBIT are un volum mediu de tranzacționare de 2,2 miliarde USD pe zi. Rezultatul susține o descriere a calității urmăririi.
Pe scurt
\(\hat\beta\) zilnic
\(R^2\) zilnic
\(\hat\beta\) săpt.
\(R^2\) săpt.
TE (Tracking Error, eroare de urmărire) zilnic
TE săpt.
IBIT / Bitcoin
\(0{,}93\)
\(0{,}82\)
\(1{,}01\)
\(0{,}98\)
\(20{,}8\)
\(6{,}2\)
ETHA / Ether
\(0{,}94\)
\(0{,}83\)
\(0{,}99\)
\(0{,}98\)
\(29{,}9\)
\(9{,}0\)
TE (Tracking Error, eroare de urmărire) este exprimată în % pe an
Datele săptămînale arată o urmărire aproape perfectă
Drift-ul din comision: \(-0{,}24\%\) pe an pentru IBIT și \(-0{,}24\%\) pentru ETHA, aproape de comisionul de 0,25%
Datele zilnice subestimează potrivirea: moneda și ETF-ul au închideri la ore diferite
IBIT tranzacționează în medie 2,2 miliarde USD pe zi
Tipul de dovadă: descriere
Randamentele zilnice, cele săptămînale și beta Dimson
Graficul pune randamentele IBIT în funcție de randamentele Bitcoin. Panoul din stînga folosește randamente zilnice pe zilele comune, iar cel din dreapta randamente de vineri pînă vineri; \(R^2\) este 0,82 în stînga și 0,98 în dreapta. Cursorul lungește orizontul randamentelor din panoul din stînga, de la una la 10 zile de tranzacționare.
Întrebare pentru sală Pentru IBIT, ce se întîmplă cu R² din panoul stîng cînd ▶ duce orizontul randamentelor de la o zi la 10 zile de tranzacționare?
Răspuns
Crește de la 0,82 la 0,99, iar beta de la 0,93 la 0,99, pe 67 de observații nesuprapuse. Panoul săptămînal folosește randamente de vineri pînă vineri și dă R² = 0,98 și beta = 1,01. Închiderea zilnică a monedei și cea de la New York sînt separate de cîteva ore, deci o parte din mișcarea din ziua t ajunge în ETF în ziua t ± 1; decalajul contează relativ mai puțin la orizonturi lungi. Creșterea R² nu este monotonă la fiecare pas.
Diferența vine din momentul închiderilor. Închiderea zilnică a monedei și închiderea de la New York a ETF-ului sînt la cîteva ore distanță, deci o parte din mișcarea monedei din ziua \(t\) ajunge la ETF în ziua \(t-1\) sau \(t+1\). Într-o regresie zilnică, această parte apare ca zgomot în relația din aceeași zi, iar beta OLS zilnic este deplasat spre zero. Pe măsură ce orizontul se lungește, decalajul de cîteva ore devine mic față de interval, iar \(R^2\) și beta se apropie de valorile săptămînale.
Erorile standard Newey–West corectează inferența pentru corelația serială creată de decalaj, dar nu și deplasarea estimării. Deplasarea este corectată de beta lui Dimson (1979), care adaugă în regresie randamentele decalate și anticipate ale monedei și însumează coeficienții lor; el este prezentat în Aprofundări.
Pe scurt
IBIT față de Bitcoin: \(R^2\) de 0,82 zilnic, respectiv 0,98 săptămînal
stînga: randamente zilnice în zilele comune
dreapta: randamente de vineri pînă vineri
Închiderea zilnică a monedei și cea de la New York sînt separate de cîteva ore
O parte din mișcarea din ziua \(t\) ajunge în ETF în \(t \pm 1\): beta OLS zilnic este deplasat spre zero
Newey–West corectează SE, nu deplasarea; beta Dimson, cu randamentele decalate ale monedei, corectează deplasarea
Două companii listate oferă investitorilor în acțiuni o expunere indirectă la Bitcoin. Coinbase este o bursă cripto americană, cu venituri legate de volumul tranzacțiilor. Strategy, fostă MicroStrategy, este o companie de software care deține Bitcoin ca principal activ de trezorerie. Expunerea fiecărei acțiuni se măsoară printr-o regresie săptămînală cu doi factori, din aprilie 2021 pînă în septembrie 2026:
unde \(r^{\mathrm{acț}}_t\),\(r^{\mathrm{BTC}}_t\) și \(r^{\mathrm{S\&P}}_t\) sînt randamentele log săptămînale ale acțiunii, ale Bitcoin și ale S&P 500. Coeficienții \(\beta_{\mathrm{BTC}}\) și \(\beta_{\mathrm{SPX}}\) măsoară sensibilitatea acțiunii la fiecare factor, cu celălalt ținut fix. Randamentele săptămînale evită problema decalajului din slide-ul anterior. Erorile standard sînt Newey–West; fiecare cere momente finite ale scorului \(x_t u_t\), o condiție pusă sub semnul întrebării de cozile din Capitolul 1.
Pentru Strategy, \(\hat\beta_{\mathrm{BTC}} = 1{,}18\) (SE 0,11) și \(\hat\beta_{\mathrm{SPX}} = 1{,}02\) (SE 0,24), cu \(R^2 = 0{,}63\) și o volatilitate anualizată de 89%. Acțiunea se comportă ca 1,18 ori Bitcoin plus 1,02 ori S&P 500: o poziție în Bitcoin cu efect de levier, plus risc de acțiuni. Pentru Coinbase, \(\hat\beta_{\mathrm{BTC}} = 0{,}79\) (SE 0,09) și \(\hat\beta_{\mathrm{SPX}} = 2{,}05\) (SE 0,22), cu \(R^2 = 0{,}52\) și o volatilitate de 84%. Cu un beta de piață de 2,05, Coinbase este o acțiune americană cu beta mare, nu un substitut pentru Bitcoin.
Rezultatul susține o asociere. Regresia descrie mișcarea comună și nu identifică de ce fiecare acțiune se mișcă împreună cu Bitcoin; evoluția în timp a lui beta față de Bitcoin este prezentată în Aprofundări.
Pe scurt
Coinbase: o bursă cripto din SUA, cu venituri legate de volumul tranzacțiilor
Strategy (fosta MicroStrategy): o companie de software care deține Bitcoin ca principal activ de trezorerie
Regresie săptămînală cu doi factori: \(r^{\text{acț}}_t = a + \beta_{\mathrm{BTC}}\, r^{\mathrm{BTC}}_t + \beta_{\mathrm{SPX}}\, r^{\mathrm{S\&P}}_t + u_t\)
SE Newey–West, aprilie 2021 – septembrie 2026
\(r^{\text{acț}}_t\), \(r^{\mathrm{BTC}}_t\), \(r^{\mathrm{S\&P}}_t\): randamentele logaritmice săptămînale ale acțiunii, Bitcoin și S&P 500
\(\beta_{\mathrm{BTC}}\), \(\beta_{\mathrm{SPX}}\): sensibilitatea acțiunii la fiecare, cu celălalt fixat
fiecare SE cere momente finite ale scorului \(x_tu_t\), condiție pusă sub semnul întrebării de cozile din Capitolul 1
\(\hat\beta_{\mathrm{BTC}}\)
SE
\(\hat\beta_{\mathrm{SPX}}\)
SE
\(R^2\)
\(\sigma_a\) (%)
Coinbase
\(0{,}79\)
\(0{,}09\)
\(2{,}05\)
\(0{,}22\)
\(0{,}52\)
\(84\)
Strategy
\(1{,}18\)
\(0{,}11\)
\(1{,}02\)
\(0{,}24\)
\(0{,}63\)
\(89\)
Strategy: de 1,18 ori Bitcoin plus de 1,02 ori S&P 500
o poziție în Bitcoin cu grad de îndatorare (leverage) și risc suplimentar specific pieței de acțiuni
Coinbase: \(\hat\beta_{\mathrm{SPX}} = 2{,}05\), o acțiune americană cu beta mare, nu un substitut pentru Bitcoin
Tipul de dovadă: asociere (variabilele se mișcă împreună; nu dovedește o relație cauzală)
ETF-urile spot își urmăresc aproape perfect monedele pe date săptămînale, cu un drift din comision de −0,24% pe an, aproape de comisionul de 0,25%. Datele zilnice subestimează potrivirea pentru că moneda și fondul se închid la ore diferite, ceea ce deplasează beta zilnic spre zero. Dintre acțiunile „cripto”, Strategy se comportă ca o poziție în Bitcoin cu efect de levier, iar Coinbase ca o acțiune cu beta mare. Secțiunea următoare întreabă dacă cripto-activele, luate împreună, formează o clasă de active separată.
Cripto-activele ca active alternative
Secțiunile anterioare au măsurat cripto-activele pe rînd, după cîte o trăsătură: cozi, volatilitate, corelație, replicare. Această secțiune pune întrebarea de sinteză: formează cripto-activele o clasă de active separată? Se folosesc două perspective. Perspectiva evaluării întreabă dacă un factor de piață cripto explică randamentele medii ale monedelor individuale, cu testul Gibbons–Ross–Shanken (GRS) și procedura Fama–MacBeth. Perspectiva distribuției plasează cripto-activele pe o hartă a caracteristicilor randamentelor, alături de acțiuni, valute, mărfuri, obligațiuni și imobiliare, înainte și după lansarea ETF-urilor spot.
Întrebarea este dacă cripto-activele sînt o clasă de active separată și, în particular, dacă un factor de piață cripto explică randamentele lor medii. Răspunsul contează pentru alocare: o clasă separată are nevoie de propria alocare și de propriul reper (benchmark), iar un model factorial incomplet lasă alfa nenule, randamente medii pe care factorii nu le explică.
Activele de test sînt opt monede mari, Bitcoin, Ethereum, XRP (XRP, the native token of the XRP Ledger, tokenul nativ al registrului XRP Ledger), BNB (BNB, native token of BNB Chain, formerly Binance Coin, tokenul nativ al BNB Chain, fostul Binance Coin), Cardano, Dogecoin, Litecoin și Chainlink, cu randamente în exces săptămînale din februarie 2018, \(T = 450\) de săptămîni, măsurate față de bonul de trezorerie la 4 săptămîni (DTB4WK). Factorul de piață este randamentul în exces al indicelui construit în secțiunea 3. Frecvența săptămînală evită potrivirea calendarelor de 7 și de 5 zile și urmează studiul de caz de mai departe.
Perspectiva distribuției folosește o hartă a caracteristicilor randamentelor, ca în Pele et al. (2023), calculată pe două ferestre, una înainte și una după lansarea ETF-urilor spot. Comparația arată dacă instituționalizarea a apropiat cripto-activele de celelalte clase.
Pe scurt
Întrebarea: sînt cripto-activele o clasă de active separată?
și explică un factor al pieței cripto randamentele lor medii?
De ce contează: o clasă separată cere o alocare și un reper proprii
un model factorial incomplet lasă coeficienți alfa nenuli
Două perspective: evaluarea (pricing) și distribuția
evaluarea: un model factorial testat prin GRS (alfa nuli) și Fama–MacBeth (prima de risc)
distribuția: o hartă a caracteristicilor randamentelor, ca în Pele et al. (2023)
Activele de test: opt monede mari, randamente săptămînale în exces, \(T = 450\)
Bitcoin, Ethereum, XRP (tokenul nativ al registrului XRP Ledger), BNB (tokenul nativ al BNB Chain, fostul Binance Coin), Cardano, Dogecoin, Litecoin, Chainlink
din februarie 2018, în exces față de bonul la 4 săptămîni (DTB4WK)
Factorul pieței: randamentul în exces al indicelui din Secțiunea 3
Frecvența săptămînală: evită împerecherea calendarelor de 7 și 5 zile și urmează studiul de caz
Harta: o fereastră înainte și una după lansarea ETF-urilor spot
a apropiat instituționalizarea cripto-activele de celelalte clase?
Testarea unui model factorial (1/2): regresia pe serii de timp
unde \(r^e_{it}\) este randamentul în exces al activului \(i\) în săptămîna \(t\) față de bonul de trezorerie, \(f_t\) vectorul celor \(K\) randamente ale factorilor tranzacționabili, \(\beta_i\) sensibilitățile (loadings) activului, iar \(\varepsilon_{it}\) reziduul.
Pentru că factorii sînt randamente tranzacționabile, modelul implică faptul că sensibilitățile lor explică întregul randament mediu în exces al fiecărui activ. Interceptul \(\alpha_i\) este partea pe care factorii nu o explică, iar un model corect are \(H_0: \alpha_1 = \dots = \alpha_N = 0\). Testarea alfelor una cîte una ignoră corelația dintre ele; slide-ul următor le testează împreună.
Pe scurt
Regresia pe serii de timp pentru fiecare activ de test \(i = 1, \dots, N\): \(r^e_{it} = \alpha_i + \beta_i'f_t + \varepsilon_{it}\), \(t = 1, \dots, T\)
\(r^e_{it}\): randamentul în exces al activului \(i\) în săptămîna \(t\) (peste bonul de trezorerie)
\(f_t\): vectorul randamentelor celor \(K\) factori tranzacționați
\(\beta_i\): încărcările (loadings), sensibilitățile activului la factori, iar \(\varepsilon_{it}\) este reziduul
\(\alpha_i\): randamentul mediu în exces pe care factorii nu îl explică
Dacă modelul este corect, \(H_0\colon \alpha_1 = \dots = \alpha_N = 0\)
\[\mathrm{GRS} = \frac{T - N - K}{N}\,\frac{\hat\alpha'\hat\Sigma^{-1}\hat\alpha}{1 + \bar f'\hat\Omega^{-1}\bar f} \sim F(N,\, T - N - K) \ \text{ sub } H_0,\]
(16.21)
unde \(\hat\alpha\) este vectorul celor \(N\) alfa estimate din (16.20),\(\hat\Sigma\) matricea de covarianță a reziduurilor, iar \(\bar f\) și \(\hat\Omega\) media și covarianța factorilor.
Numărătorul ponderează alfele cu precizia reziduurilor: un alfa contează mai mult cînd reziduurile activului respectiv sînt mici. Numitorul este unu plus pătratul raportului Sharpe al factorilor, care ține cont de eroarea de eșantionare a coeficienților beta. O valoare GRS mare, cu o valoare p mică din distribuția \(F\), respinge alfele nule.
Distribuția \(F\) este exactă doar pentru erori iid cu distribuția Normală. Cu cozile grele ale randamentelor cripto, valoarea p se verifică printr-un wild bootstrap sub \(H_0\) (Anexă). Alternativa transversală, Fama–MacBeth, este descrisă în Aprofundări.
Pe scurt
Gibbons, Ross & Shanken (1989): \(\mathrm{GRS} = \dfrac{T - N - K}{N}\,\dfrac{\hat\alpha'\hat\Sigma^{-1}\hat\alpha}{1 + \bar f'\hat\Omega^{-1}\bar f} \sim F(N, T - N - K)\) sub \(H_0\)
\(\hat\alpha\): vectorul celor \(N\) coeficienți alfa estimați
\(\hat\Sigma\): covarianța reziduurilor
\(\bar f\), \(\hat\Omega\): media și covarianța factorilor
Numărătorul: coeficienții alfa, ponderați cu precizia reziduurilor
Numitorul: unu plus pătratul raportului Sharpe al factorilor
Un GRS mare (valoare p mică din distribuția \(F\)) respinge ipoteza coeficienților alfa nuli
\(F\) este exactă doar pentru erori i.i.d. cu distribuția Normală
cu cozile cripto, adăugăm un bootstrap wild sub \(H_0\) (Anexă)
Pe cele opt monede, GRS = 2,16, deci alfele nule sînt respinse la 5%: \(p = 0{,}029\) din \(F(8, 450 - 9)\) și \(p = 0{,}018\) din wild bootstrap-ul cu multiplicatori independenți. Fără normalitate, testul cere momente finite pentru \(\varepsilon_t\) și \(f_t\varepsilon_t\) și dependență slabă, condiții pe care capitolul 1 le pune la îndoială pentru randamentele cripto.
Respingerea este comună, nu este produsă de o singură monedă. Cele mai mari alfa sînt ale Dogecoin, +99% pe an (\(t = 1{,}23\)), și BNB, +51% (\(t = 1{,}97\)), singura la pragul de 5%, și aceasta la limită. Cu opt teste, corecția Holm ar cere \(p < 0{,}05/8 \approx 0{,}006\) pentru cea mai mică valoare p, iar BNB are \(p \approx 0{,}05\).
Estimația Fama–MacBeth a primei de piață este \(\hat\lambda = 163\%\) pe an, cu o eroare standard de 147 (Fama–MacBeth) sau 156 (corecția Shanken), în timp ce randamentul mediu în exces al factorului a fost 39% (\(t = 1{,}81\)). Coeficienții beta variază doar între 0,90 și 1,40, așa că prima este estimată foarte imprecis în această secțiune transversală. Survivorship bias-ul poate contribui la respingere, pentru că monedele au fost alese fiindcă sînt mari astăzi, iar GRS nu identifică această cauză. Rezultatul susține o descriere.
Pe scurt
GRS \(= 2{,}16\): ipoteza coeficienților alfa nuli este respinsă la 5%
\(p = 0{,}029\) din \(F(8, 450 - 9)\)
\(p = 0{,}018\) din bootstrap-ul wild cu multiplicatori independenți (cu dependență temporală: slide-ul următor)
fără distribuția Normală, testul cere momente finite pentru \(\varepsilon_t\) și \(f_t\varepsilon_t\) și dependență slabă, condiții puse sub semnul întrebării în Capitolul 1
Cei mai mari coeficienți alfa: Dogecoin \(+99\%\) pe an (\(t = 1{,}23\)), BNB \(+51\%\) (\(t = 1{,}97\), singurul la limita pragului de 5%)
Cu opt teste, corecția Holm cere \(p < 0{,}05/8 \approx 0{,}006\) pentru cea mai mică valoare p, iar BNB are \(p \approx 0{,}05\): respingerea este una comună, nu a unei monede anume
Fama–MacBeth, prima de risc a factorului: \(\hat\lambda = 163\%\) pe an, cu SE \(147\) (FM) și \(156\) (Shanken)
randamentul mediu în exces al factorului a fost \(39\%\) (\(t = 1{,}81\))
Coeficienții beta variază doar între 0,90 și 1,40: prima este estimată foarte imprecis în această secțiune transversală
Deplasarea de supraviețuire poate contribui la respingere
monedele sînt alese pentru că sînt mari azi
GRS nu identifică sursa respingerii
Tipul de dovadă: descriere
GRS și Fama–MacBeth: inferența cu dependență temporală
Reziduurile săptămînale nu sînt independente. Testul Ljung–Box cu 4 laguri respinge absența autocorelației la 5% pentru 5 dintre cele 8 monede, iar pentru reziduurile la pătrat pentru 6 dintre cele 8, un semn de volatility clustering. Bootstrap-ul cu multiplicatori independenți de pe slide-ul anterior ignoră această dependență.
Un wild bootstrap dependent, după Shao (2010), ține multiplicatorii constanți pe blocuri de 4 săptămîni. El dă \(p = 0{,}038\) pentru GRS, față de 0,018 cu multiplicatori independenți, deci respingerea la 5% rămîne. Pentru prima Fama–MacBeth de 163% pe an, eroarea standard Newey–West a pantelor săptămînale cu 5 laguri este 141, iar un block bootstrap de 4 săptămîni care reestimează ambele etape dă o eroare standard de 112 și un CI de 95% de [−50, 381]%. Corecția Shanken presupune erori și factori iid, ceea ce diagnosticele nu susțin.
Comparația procedurilor duce la o singură concluzie: alfele nule sînt respinse la 5% sub fiecare calibrare, iar prima rămîne estimată foarte imprecis.
Pe scurt
Reziduurile săptămînale nu sînt independente
Ljung–Box cu 4 laguri respinge la 5% absența autocorelației pentru 5 din 8 monede
pentru pătratele reziduurilor: 6 din 8 monede (gruparea volatilității)
GRS cu bootstrap wild dependent (Shao (2010)): multiplicatori constanți pe blocuri de 4 săptămîni
\(p = 0{,}038\), față de \(0{,}018\) cu multiplicatori independenți: respingerea la 5% se păstrează
Fama–MacBeth, \(\hat\lambda = 163\%\) pe an
SE Newey–West a pantelor săptămînale (5 laguri): \(141\)
bootstrap pe blocuri de 4 săptămîni, cu reestimarea ambelor etape: SE \(112\), CI 95% \([-50; 381]\%\)
corecția Shanken presupune erori și factori i.i.d., ipoteze pe care diagnosticele de mai sus nu le susțin
Tipul de dovadă: comparație între proceduri
alfa nul este respins la 5% cu toate calibrările; prima rămîne estimată foarte imprecis
Cripto-activele ca clasă separată de active: rezultatele existente
Pele et al. (2023) compară cripto-activele cu acțiuni, cursuri de schimb, mărfuri, obligațiuni și indici imobiliari. După reducerea dimensiunii, cea mai mare parte a variației caracteristicilor randamentelor este explicată de un factor de coadă, unul de memorie și unul de momente ale randamentelor logaritmice, iar metodele de clasificare plasează cripto-activele într-o clasă separată, mai ales din cauza factorului de coadă. Acest factor, 76% din varianță, încarcă pe cuantile, pe mediile condiționate în coadă, pe varianță și pe parametrii distribuției \(\alpha\)-stabile (Pele et al. (2023), secț. 3.2), deci amestecă scara cu forma; nu este o diferență între indicii Hill. În timp, cripto-activele au devenit mai asemănătoare între ele și mai diferite de celelalte active.
O a doua direcție întreabă dacă un cripto-activ poate acoperi riscul acțiunilor. În definițiile lui Baur & Lucey (2010), un instrument de acoperire (hedge) este necorelat sau negativ corelat cu piața în medie, iar un refugiu (safe haven) este necorelat sau negativ corelat în zilele cele mai proaste ale pieței. Primele rezultate au găsit că Bitcoin diversifică portofoliul și acoperă riscul doar în unele perioade (Bouri et al., 2017); întrebarea este testată cu date de după ETF-uri în Seminarul 16, C2.
Pe scurt
Pele et al. (2023) compară cripto-activele cu alte cinci clase de active
acțiuni, cursuri de schimb, mărfuri, obligațiuni și indici imobiliari
Reducerea dimensiunii: cea mai mare parte a variației este explicată de factorii de coadă, memorie și momente ai randamentelor log
Metodele de clasificare plasează cripto-activele într-o clasă separată, în principal din cauza factorului de coadă
Factorul de coadă (76% din variație) încarcă pe cuantile, medii condiționate din coadă, varianță și parametrii distribuției \(\alpha\)-stabile (Pele et al. (2023), Secț. 3.2): combină scala cu forma, nu este o diferență între indici Hill
În timp, cripto-activele au devenit mai asemănătoare între ele și mai diferite de celelalte active
Activ de acoperire (hedge): un activ necorelat sau corelat negativ cu piața, în medie Baur & Lucey (2010)
Refugiu (safe haven): un activ cu această proprietate în cele mai rele zile ale pieței
Primele rezultate: Bitcoin este un diversificator și un activ de acoperire doar în unele perioade Bouri et al. (2017)
Ipoteza este testată pe date de după ETF-uri în Seminarul 16, C2
Întrebare pentru sală Cu toate cele opt caracteristici, deplasarea distanței cripto–acțiuni între W1 (2019 – iunie 2021) și W2 (ianuarie 2024 – septembrie 2026) este −0,39, cu CI bootstrap 95% [−1,04; 0,59]. Ce concluzie permite acest interval?
Răspuns
Estimarea indică apropiere, dar intervalul nu exclude absența deplasării. Semnul estimării nu stabilește semnificația, iar includerea lui zero nu dovedește egalitatea. Distanța se măsoară în spațiul celor opt caracteristici standardizate, nu doar în proiecția PC1 (first Principal Component, prima componentă principală)–PC2: față de acțiuni scade de la 3,03 la 2,63, față de mărfuri de la 2,26 la 1,86, iar dispersia cripto-activelor în jurul centrului lor de la 2,13 la 1,43. Intervalul este orientativ, pentru că unele caracteristici cer momente finite discutabile aici, și nu se transferă automat la variantele cu o caracteristică omisă, pentru care bootstrap-ul nu este recalculat.
Graficul plasează fiecare activ pe primele două componente principale ale caracteristicilor randamentelor sale, calculate în două ferestre: W1 înainte și W2 după lansarea ETF-urilor spot. Săgețile unesc cele două poziții ale fiecărui cripto-activ.
Primele două componente principale, PC1 și PC2, explică 35% și 24% din varianța caracteristicilor. Marcajele goale arată W1, iar cele pline W2; FX (Foreign eXchange, piața valutară) din legendă înseamnă valute. PC1 măsoară volatilitatea, kurtosis-ul, adîncimea drawdown-ului și grosimea cozilor (încărcările sînt în Anexă). Kurtosis-ul există doar cu un moment de ordinul patru finit, iar inferența obișnuită asupra lui cere un moment de ordinul opt finit, amîndouă puse la îndoială în capitolul 1.
În W1 cripto-activele stau separat pe PC1, ca în Pele et al. (2023); în W2 unele dintre ele se suprapun cu mărfurile. Estimațiile punctuale se mută spre celelalte clase: distanța față de acțiuni scade de la 3,03 la 2,63, iar cea față de mărfuri de la 2,26 la 1,86, volatilitatea Bitcoin de la 77% la 47%, iar dispersia cripto-activelor în jurul centrului lor de la 2,13 la 1,43, în timp ce indicele Hill median al acestora crește de la 2,32 la 3,26.
Rezultatul susține doar o descriere. Toate CI bootstrap de 95% ale deplasării conțin 0 (Aprofundări), deci apropierea de celelalte clase nu este stabilită statistic.
Pe scurt
Primele două componente principale, PC1 (first Principal Component, prima componentă principală) și PC2 (35% și 24% din variație)
Simboluri goale: W1 (2019–2021), simboluri pline: W2 (după lansarea ETF-urilor); FX (Foreign eXchange, piața valutară) din legendă: valutele
Săgeți: fiecare cripto-activ
PC1 măsoară volatilitatea, kurtosis-ul, adîncimea drawdown-urilor și grosimea cozilor (încărcările în Anexă)
În W1, cripto-activele sînt separate pe PC1, ca în Pele et al. (2023); în W2, o parte dintre ele se suprapun cu mărfurile
kurtosis-ul există doar cu moment de ordin patru finit, iar inferența uzuală pentru el cere moment de ordin opt; ambele sînt puse sub semnul întrebării în Capitolul 1
Estimările punctuale se apropie de celelalte clase
distanța față de acțiuni trece de la 3,03 la 2,63
distanța față de mărfuri trece de la 2,26 la 1,86
Volatilitatea Bitcoin: 77% în W1, 47% în W2
Cripto-activele au devenit mai asemănătoare: dispersia în jurul centrului lor trece de la 2,13 la 1,43
Indicele Hill median al cripto-activelor trece de la 2,32 la 3,26
Tipul de dovadă: descriere
toate CI 95% bootstrap ale deplasării conțin 0 (Aprofundări)
Pe date săptămînale, factorul de piață cripto lasă alfele celor opt monede nenule împreună, sub orice calibrare, cu o primă estimată prea imprecis pentru a fi utilă. Pe harta caracteristicilor randamentelor, cripto-activele formează un grup separat, care s-a apropiat de celelalte clase după lansarea ETF-urilor cu o mărime pe care bootstrap-ul nu o poate deosebi de zero.
Studiu de caz: factorii de risc comuni ai criptomonedelor
Două studii publicate tratează serios secțiunea transversală a monedelor și economia rețelei:
Primul aplică instrumentele modelelor factoriale din acțiuni pe 1 827 de monede și găsește că factorii cripto de piață, mărime și momentum explică anomaliile.
Al doilea modelează împreună prețul Bitcoin și securitatea rețelei, iar replicarea din curs testează implicațiile lui pentru hashrate la cele patru halving-uri.
Studiu de caz: trei factori pentru randamentele cripto
Liu, Tsyvinski & Wu (2022), în Journal of Finance, aplică întreaga secțiune transversală a monedelor instrumentele modelelor factoriale din acțiuni: sortări în portofolii, regresii pe factori și teste GRS. Întrebarea este dacă cîțiva factori specifici pieței cripto explică randamentele așteptate ale tuturor monedelor, așa cum o fac piața, mărimea și momentum-ul pentru acțiuni.
Lucrarea pornește de la Liu & Tsyvinski (2021), care arată că randamentele agregate cripto aproape nu depind de factorii din acțiuni, valute sau metale, dar sînt prognozate de momentum-ul cripto și de atenția investitorilor. Pasul nou este trecerea de la seriile de timp a trei monede la secțiunea transversală a 1 827 de monede.
Un model factorial este reperul pentru orice anomalie cripto anunțată și pentru evaluarea fondurilor cripto; dacă monedele sînt segmentate față de acțiuni, factorii din acțiuni sînt reperul greșit. Studiul se leagă de indicele din secțiunea 3 și de testul GRS din secțiunea 7; amenințările legate de calitatea datelor sînt discutate în Anexă.
Pe scurt
Liu, Tsyvinski & Wu (2022), Journal of Finance: aplică instrumentele modelelor factoriale din piața acțiunilor
formarea portofoliilor după caracteristici, regresii factoriale, GRS
aplicate întregii secțiuni transversale a monedelor
Întrebarea: pot cîțiva factori specifici cripto să explice randamentele așteptate ale tuturor monedelor, așa cum o fac piața, mărimea și momentum-ul pentru acțiuni?
Lucrarea continuă Liu & Tsyvinski (2021), despre randamentele agregate ale pieței cripto
depind foarte puțin de factorii acțiunilor, valutelor sau metalelor
sînt anticipate de momentum-ul cripto și de atenția investitorilor
Pasul înainte: de la seriile de timp ale trei monede la analiza transversală a 1 827 de monede
Relevanța: un model factorial este reperul
pentru orice anomalie raportată pe piața cripto
pentru evaluarea fondurilor cripto
Dacă monedele sînt segmentate față de acțiuni, factorii acțiunilor nu sînt un reper adecvat
Datele sînt prețuri, volume și valori de piață zilnice ale monedelor active și dispărute, de la un agregator de peste 200 de burse (Liu, Tsyvinski & Wu (2022), secț. 2). Monedele cu o valoare de piață de cel puțin 1 milion USD dau 1 827 de monede, din prima săptămînă din 2014 pînă în iulie 2020. Randamentele săptămînale provin din închideri zilnice, cu 52 de săptămîni pe an, ultima de opt zile (nouă în anii bisecți). Factorul de piață CMKT (Crypto Market factor, value-weighted market excess return, factorul pieței cripto, randamentul în exces al pieței ponderate cu valoarea) este randamentul ponderat cu valoarea de piață al tuturor monedelor minus rata bonului la o lună.
Anomaliile sînt 24 de caracteristici din literatura despre acțiuni (tabelul 2) care cer doar prețul, volumul și valoarea de piață. În fiecare săptămînă monedele sînt sortate în portofolii pe quintile, ponderate cu valoarea de piață, și se formează diferența dintre quintila de sus și cea de jos. Factorul de mărime CSMB este randamentul celor mai mici 30% minus al celor mai mari 30% dintre monede după valoarea de piață, iar factorul de momentum este
din sortări \(2 \times 3\) după mărime și randamentul din ultimele trei săptămîni, unde S și B desemnează monedele mici și mari, iar H și L randamentele trecute mari și mici (secț. 4.1, ec. 1).
Cele zece diferențe semnificative sînt regresate pe modele cu unul, doi și trei factori (tabelele 8–9), iar un test GRS comun acoperă toate cele 24 de diferențe (tabelul 11). Modelul cu un factor, doar CMKT, este CAPM-ul cripto. Valorile p sînt ajustate pentru numeroasele strategii încercate; rata de eroare folosită este descrisă în Anexă.
Pe scurt
Date zilnice: prețuri, volume și valori de piață, pentru monede active și dispărute
Tabelul rezumă rezultatele lucrării. Randamentele săptămînale ale pieței au media 1,3% și abaterea standard 11,2%, aproape ca Bitcoin (1,3% și 11,1%), față de 2,6% și 23,7% pentru XRP și 3,6% și 21,0% pentru Ether: piața se comportă ca Bitcoin. Diferența de mărime, quintila de sus minus cea de jos, este −5,8% pe săptămînă (\(t = -2{,}45\)), o primă în monedele cele mai mici, iar cîștigătorii pe trei săptămîni minus perdanții aduc 3,1% pe săptămînă (\(t = 2{,}65\)).
CAPM-ul cripto eșuează: toate cele zece alfa sînt semnificative, alfa momentum-ului este 3,0% pe săptămînă (\(t = 2{,}55\)), cu \(R^2 = 0{,}001\). Cu trei factori niciun alfa nu este semnificativ; alfa momentum-ului scade la 1,1% (\(t = 1{,}41\)), cu o încărcare CMOM de 1,12 și \(R^2 = 0{,}58\), deci mărimea și momentum-ul explică cele zece anomalii. În testul comun pe 24 de diferențe, GRS dă \(p = 0{,}033\) față de cei șase factori Fama–French și \(p = 0{,}194\) față de cei trei factori cripto: factorii din acțiuni sînt reperul greșit.
Momentum-ul este un efect al monedelor mari, opusul situației din acțiuni: 3,2% pe săptămînă peste mărimea mediană și nesemnificativ sub ea (tabelul IA.10 din Internet Appendix al lucrării). Rezultatul susține o comparație a modelelor factoriale.
Pe scurt
Rezultat
Cifrele din lucrare
Interpretare
Randamente săptămînale (Tabelul 1)
media și abaterea standard pe săptămînă: piața 1,3% și 11,2%, Bitcoin 1,3% și 11,1%, XRP 2,6% și 23,7%, Ether 3,6% și 21,0%
piața se comportă ca Bitcoin
Mărimea (Tabelul 3)
cvintila de sus minus cea de jos \(-5{,}8\%\) pe săptămînă (\(t = -2{,}45\))
prima se concentrează la monedele mici
Momentum (Tabelul 4)
cîștigătoarele minus perdantele pe trei săptămîni 3,1% pe săptămînă (\(t = 2{,}65\))
cîștigătoarele continuă să cîștige
CAPM cripto (Tabelul 8)
toți cei zece coeficienți alfa sînt semnificativi strategia momentum: \(\alpha = 3{,}0\%\) (\(t = 2{,}55\)), \(R^2 = 0{,}001\)
factorul pieței nu este suficient
Trei factori (Tabelul 9)
niciun coeficient alfa nu este semnificativ strategia momentum: \(\alpha = 1{,}1\%\) (\(t = 1{,}41\)), coeficientul pe CMOM 1,12, \(R^2 = 0{,}58\)
mărimea și momentum-ul explică cele zece anomalii
Testul comun (Tabelul 11)
GRS pe 24 de strategii: \(p = 0{,}033\) (șase factori Fama–French), \(p = 0{,}194\) (trei factori cripto)
factorii acțiunilor nu sînt reperul adecvat
Momentum-ul este un efect al monedelor mari, invers față de acțiuni
3,2% pe săptămînă peste mărimea mediană, nesemnificativ sub ea (Tabelul IA.10; IA: anexa online)
Tipul de dovadă: comparație între proceduri
Studiu de caz: Tabelul 1 refăcut pe datele cursului
Întrebare pentru sală Dacă mutăm sfîrșitul eșantionului in-sample din iulie 2020 în decembrie 2025, mai reprezintă barele portocalii o reproducere a Tabelului 1 din Liu, Tsyvinski și Wu (2022) pe aceleași săptămîni?
Răspuns
Nu. Reproducerea pe aceleași săptămîni cere calendarul lucrării, pînă în iulie 2020; extinderea schimbă eșantionul și poate schimba momentele estimate. La separarea din iulie 2020, cea mai mare diferență față de Tabelul 1, la media Ether, este de 0,26 erori standard i.i.d.; aceasta nu dovedește egalitatea parametrilor. Out-of-sample (319 săptămîni), mediile săptămînale sînt mai mici (Bitcoin 0,9%, XRP 1,6%, Ether 1,2%), iar abaterea standard a Ether scade de la 20,7% la 11,1%.
Graficul reface tabelul 1, panoul B din Liu, Tsyvinski & Wu (2022) pe datele cursului. Randamentele simple săptămînale sînt calculate pe calendarul lucrării: barele albastre arată lucrarea, cele portocalii eșantionul cursului pe aceleași săptămîni, iar cele verzi perioada august 2020–16 septembrie 2026. Cea mai mare diferență, media Ether, este de 0,26 erori standard iid (SE 1,29 puncte). Out-of-sample, pe 319 săptămîni, mediile sînt 0,9, 1,6 și 1,2%, iar abaterile standard 8,0, 16,1 și 11,1%: volatilitatea Ether se reduce aproximativ la jumătate.
Pe scurt
Randamente săptămînale simple, cu calendarul lucrării
Autorii declară trei limite (secțiunea 6.2). Eșantionul, 2014–iulie 2020, este scurt și acoperă o perioadă în care investitorii încă învățau tehnologia, așa că singura verificare de robustețe este împărțirea în două jumătăți, care dă aceleași semne. Majoritatea monedelor nu pot fi vîndute în lipsă; pentru primele 20 de monede, după costurile de tranzacționare, rămîn circa 60% din randamentele strategiilor long–short care vînd Bitcoin în lipsă (tabelul IA.16). Cu prețuri de la trei burse USD de încredere, diferența de mărime după valoarea de piață nu mai este semnificativă (tabelul IA.15).
Extinderea deschisă este out-of-sample, august 2020–septembrie 2026, perioadă care include prăbușirile din 2022 și ETF-urile spot. Supraviețuiește momentum-ul pe trei săptămîni printre monedele mari și rămîne CMKT segmentat față de acțiuni? Testele sînt alfele CAPM-ului cripto, regresia de segmentare din nota 16 a lui Liu, Tsyvinski & Wu (2022) pe cei cinci factori globali ai lui Fama & French (2015) și cinci cursuri de schimb, și un test de ruptură la o dată necunoscută (Seminarul 16, C3).
Pe scurt
Limite declarate de autori (Secțiunea 6.2)
Un eșantion scurt, 2014 – iulie 2020, în care investitorii încă învățau despre această tehnologie: verificarea se limitează la cele două jumătăți ale eșantionului (aceleași semne)
Majoritatea monedelor nu pot fi vîndute în lipsă: pentru cele mai mari 20 de monede, după costurile de tranzacționare, rămîn aproximativ 60% din randamentele strategiilor long–short care vînd în lipsă Bitcoin (Tabelul IA.16)
Cu prețuri de la trei burse importante, în USD, diferența de randament dintre portofoliile ordonate după valoarea de piață nu mai este semnificativă (Tabelul IA.15)
Extindere deschisă, în afara eșantionului, august 2020 – septembrie 2026 (colapsurile din 2022, ETF-urile spot)
Mai există momentum-ul pe trei săptămîni la monedele mari?
Pagnotta (2022), în Review of Financial Studies, construiește un model de echilibru în care prețul Bitcoin și securitatea rețelei se determină împreună. Utilizatorii evaluează monedele ținînd cont de riscul unui atac care ar bloca transferurile, iar minerii investesc putere de calcul pentru recompensa de bloc, plătită în bitcoin. Hashrate-ul este puterea de calcul totală a minerilor, în hash-uri pe secundă (1 EH/s = \(10^{18}\) hash-uri pe secundă); un atac reușește doar cu o putere de calcul comparabilă cu cea a minerilor onești.
Întrebarea este dacă securitatea Bitcoin depinde de prețul lui, nu doar de tehnologie. Lucrarea susține că aceeași tehnologie admite echilibre multiple, cu prețuri și niveluri de securitate foarte diferite, că legătura preț–securitate amplifică efectul șocurilor fundamentale asupra volatilității și că poate produce cicluri de avînt și prăbușire care nu sînt cauzate de fundamente. Implicația empirică este că prețul și hashrate-ul se mișcă împreună (figura 1, august 2010–ianuarie 2020).
Bugetul de securitate (security budget) este recompensa de bloc plus comisioanele plătite minerilor. Pe perioada iulie 2010–ianuarie 2020, ponderea zilnică a recompensei de bloc a avut mediana 99,21% și media 97,57% în lucrare (secțiunea 1.1, nota 16, manuscrisul SSRN 3264448), respectiv 99,20% și 97,58% în datele Coin Metrics folosite în curs. Fiecare halving înjumătățește recompensa de bloc.
Pe scurt
Pagnotta (2022), Review of Financial Studies: un model de echilibru în care prețul Bitcoin și securitatea rețelei se determină împreună
utilizatorii evaluează monedele ținînd cont de riscul unui atac care ar bloca transferurile
minerii investesc putere de calcul pentru recompensa de bloc, plătită în bitcoin
Hashrate: puterea de calcul totală a minerilor, în hash-uri pe secundă (1 EH/s \(= 10^{18}\) hash/s)
un atac reușește doar cu o putere de calcul comparabilă cu a minerilor onești
Întrebarea: depinde securitatea Bitcoin de preț, nu doar de tehnologie?
Afirmațiile lucrării
aceeași tehnologie admite echilibre multiple, cu prețuri și niveluri de securitate foarte diferite
legătura preț–securitate amplifică efectul șocurilor fundamentale asupra volatilității
ea poate produce cicluri de boom și prăbușire fără cauze fundamentale
implicația empirică: prețul și hashrate-ul evoluează împreună (Figura 1, aug. 2010 – ian. 2020)
Bugetul de securitate (security budget): recompensa de bloc plus comisioanele plătite minerilor
ponderea zilnică a recompensei de bloc, iul. 2010 – ian. 2020: mediana 99,21%, media 97,57% (lucrarea, Secțiunea 1.1, nota 16, în manuscrisul SSRN 3264448)
Întrebare pentru sală În ziua 30 după cele patru halving-uri, hashrate-ul variază între aproximativ −10% și +4%, mult mai puțin decît reperul static de −50% din Lema 1 a lui Pagnotta (2022). Infirmă această comparație Lema 1?
Răspuns
Nu o poate infirma singură. Reperul de −50% presupune cost liniar, înjumătățirea recompensei și preț anticipat, cost unitar și număr de mineri constante; datele includ ajustarea dinamică, comisioanele și schimbarea prețului. După 30 de zile, recompensa în USD pe bloc scăzuse cu 45% (2012), 56% (2016), 48% (2020) și 52% (2024), iar hashrate-ul s-a schimbat cu −10%, +4%, −5% și −8%. Ziua 30 nu descrie întregul interval: în ziua 90, hashrate-ul este cu 25% (2012) și 20% (2016) peste nivelul dinaintea halving-ului. Pe nivele, elasticitatea față de recompensa în USD pe bloc, cu trend, este 1,19 în fereastra lucrării și 0,03 după ianuarie 2020, o asociere descriptivă; testul Engle–Granger nu respinge absența cointegrării în niciuna.
Panoul din stînga arată mediile lunare ale prețului Bitcoin, din datele cursului, și ale hashrate-ului, din Coin Metrics, august 2010–septembrie 2026; hashrate-ul a avut media de 952 EH/s în cele 7 zile pînă la 18 septembrie 2026. Panoul din dreapta arată variația hashrate-ului față de săptămîna dinaintea fiecăruia dintre cele patru halving-uri, cu linia punctată la −50%, reperul static al lemei 1, cu prețul așteptat, costul și numărul de mineri neschimbate. Cea mai mare scădere din primele 90 de zile a fost −25%, în 2020, în ziua 14.
Pe scurt
Stînga: mediile lunare ale prețului (datele cursului) și ale hashrate-ului (Coin Metrics Community Data), aug. 2010 – sept. 2026
hashrate-ul: 952 EH/s, media celor 7 zile pînă la 18 sept. 2026
Dreapta: variația hashrate-ului față de săptămîna dinaintea fiecăruia dintre cele patru halving-uri
linia întreruptă: \(-50\%\), reperul static al Lemei 1 (slide-ul următor) la preț anticipat, cost și număr de mineri neschimbate
cea mai mare scădere în primele 90 de zile: \(-\)25% (2020, ziua 14)
Lema 1 din Pagnotta (2022) consideră \(m\) mineri identici; lema admite un cost convex, iar cursul folosește cazul unui cost liniar \(c\) pe unitatea de hashrate. Hashrate-ul de echilibru este
unde \(R\) este recompensa pe bloc în bitcoin, \(p_{t+1}\) prețul la care minerul vinde recompensa, iar \(\delta\) factorul de actualizare. Rezultă două predicții: elasticitatea lui \(H^*\) față de \(R\) este 1, cu \(\mathbb{E}_t[p_{t+1}]\),\(c\) și \(m\) constante; iar, cu prețul așteptat, costul și numărul de mineri neschimbate, un halving înjumătățește \(H^*\).
Replicarea ia prețul Bitcoin din datele cursului, iar hashrate-ul, monedele emise, comisioanele și numărul de blocuri din Coin Metrics. Recompensa în USD pe bloc din ziua \(t\) este \(B_t = p_t \times (\text{subvenție} + \text{comisioane})/\text{număr de blocuri}\); venitul zilnic al minerilor variază și cu numărul de blocuri găsite, care intră și în estimarea hashrate-ului. Prețul curent \(p_t\) ține locul prețului așteptat.
Lucrarea arată doar seriile (figura 1); replicarea adaugă trei teste:
O regresie a lui \(\ln H\) pe \(\ln B\) și o tendință liniară, pe medii lunare, tendința preluînd scăderea costului \(c\) pe măsură ce echipamentele devin mai eficiente.
Testul lui Engle & Granger (1987), cu ipoteza nulă a absenței cointegrării între \(\ln H\) și \(\ln B\).
O analiză a celor patru halving-uri, la blocurile 210 000, 420 000, 630 000 și 840 000, datate prin zilele UTC (Coordinated Universal Time, Temps Universel Coordonné, timpul universal coordonat) ale acestor blocuri.
Fiecare test se aplică în fereastra lucrării, august 2010–ianuarie 2020, și out-of-sample, februarie 2020–august 2026.
Pe scurt
Lema 1 din Pagnotta (2022): \(m\) mineri identici; lema admite un cost convex, aici cazul cu cost liniar \(c\) pe unitatea de hashrate
hashrate-ul de echilibru: \(H^* = \dfrac{m-1}{m}\,\dfrac{\delta\, R\; \mathbb{E}_t[p_{t+1}]}{c}\)
\(R\): recompensa pe bloc, în bitcoin; \(p_{t+1}\): prețul la care minerul vinde recompensa; \(\delta\): factorul de actualizare
Predicția 1: elasticitatea lui \(H^*\) față de \(R\) este 1, la \(\mathbb{E}_t[p_{t+1}]\), \(c\) și \(m\) constante
Predicția 2: la preț anticipat, cost și număr de mineri neschimbate, un halving înjumătățește \(H^*\)
Datele: prețul Bitcoin din datele cursului; hashrate-ul, monedele emise, comisioanele și numărul blocurilor din Coin Metrics Community Data
recompensa în USD pe bloc din ziua \(t\): \(B_t = p_t \times\) (subvenția + comisioanele) / numărul blocurilor
venitul zilnic al minerilor depinde și de numărul blocurilor din ziua \(t\), care intră și în estimarea hashrate-ului
prețul curent \(p_t\) ține locul prețului anticipat \(\mathbb{E}_t[p_{t+1}]\)
Lucrarea arată doar seriile (Figura 1); replicarea adaugă trei teste
regresia lui \(\ln H\) pe \(\ln B\) și un trend liniar, pe medii lunare: trendul preia scăderea costului \(c\) odată cu echipamente mai eficiente
testul Engle & Granger (1987): ipoteza nulă este lipsa cointegrării dintre \(\ln H\) și \(\ln B\)
cele patru halving-uri: subvenția pe bloc scade la jumătate la blocurile 210 000, 420 000, 630 000 și 840 000; datele sînt zilele UTC (Coordinated Universal Time, timpul universal coordonat) ale acestor blocuri
Ferestre: cea a lucrării (aug. 2010 – ian. 2020) și cea din afara eșantionului (feb. 2020 – aug. 2026)
Studiu de caz: la halving, hashrate-ul scade mai puțin decît reperul static de 50%
În niveluri, în fereastra lucrării, elasticitatea hashrate-ului față de recompensa în USD pe bloc este 1,19 (eroare standard HAC 0,21) cu tendință și 2,44 fără (\(R^2 = 0{,}91\)), o asociere apropiată de valoarea prezisă 1; subvenția pe bloc și venitul zilnic dau 1,21 și 1,15. Out-of-sample, elasticitatea este 0,03 (SE HAC 0,09) cu tendință și 0,82 fără (\(R^2 = 0{,}24\)): nesemnificativă alături de tendință, ceea ce nu arată că legătura a dispărut. Valorile p Engle–Granger, 0,79 în fereastra lucrării și 0,72 out-of-sample, nu arată cointegrare, deci regresiile în niveluri sînt descriptive.
La halving-uri, la 30 de zile după fiecare, recompensa în USD pe bloc s-a schimbat cu −45% (2012), −56% (2016), −48% (2020) și −52% (2024), aproape de −50%. Hashrate-ul s-a schimbat cu −10%, +4%, −5% și −8%, mult mai puțin decît reperul static de −50% din (16.23).
Rezultatele sînt asocieri descriptive: nu identifică efectul securității asupra prețului și nu testează echilibrele multiple. Lema 1 este o condiție statică de echilibru, în timp ce echipamentele deja cumpărate sînt un cost irecuperabil (sunk cost), iar minerii rămîn activi cît timp recompensa acoperă costul energiei. Hashrate-ul este estimat din timpii dintre blocuri, minerii anticipează halving-urile, iar prețul așteptat nu este observat.
Pe scurt
Test
Datele cursului
Interpretare
Nivele, aug. 2010 – ian. 2020
elasticitatea față de \(B\): 1,19 (SE HAC 0,21) cu trend; 2,44 fără trend (\(R^2 = 0{,}91\))
asociere apropiată de 1
Alte venituri, cu trend
subvenția pe bloc 1,21; venitul zilnic 1,15
aceeași asociere
Nivele, în afara eșantionului
elasticitatea: 0,03 (SE HAC 0,09) cu trend; 0,82 fără trend (\(R^2 = 0{,}24\))
nesemnificativă alături de trend, ceea ce nu arată dispariția legăturii
Engle–Granger
valoarea p: 0,79 (fereastra lucrării), 0,72 (în afara eșantionului)
nicio dovadă de cointegrare: regresiile pe nivele sînt descriptive
variații mai mici decît reperul static de \(-50\%\)
Tipul de dovadă: descriere
asocieri descriptive: nu identifică efectul securității asupra prețului și nu testează echilibrele multiple
Lema 1 este o condiție statică de echilibru: echipamentul deja cumpărat este un cost irecuperabil (sunk cost), iar minerii rămîn activi cît timp recompensa acoperă costul energiei
Limite: hashrate-ul este estimat din timpii blocurilor; halving-urile sînt anticipate de mineri; prețul anticipat nu este observat
Sinteza secțiunii
Factorii cripto de mărime și momentum explică anomaliile a 1 827 de monede acolo unde CAPM-ul cripto și factorii Fama–French eșuează, iar momentum-ul este concentrat în monedele mari. Pentru securitatea Bitcoin, prețul și hashrate-ul se mișcă împreună în fereastra lucrării, dar la halving-uri hashrate-ul scade mult mai puțin decît prezice modelul static.
AI pentru descoperire științifică
Secțiunea aplică bucla de cercetare asistată de AI unei întrebări deschise a capitolului: dacă ETF-urile spot pe Bitcoin din SUA au integrat Bitcoin cu piața de acțiuni. Formulează ipoteza formal, enumeră verificările pe care cercetătorul trebuie să le facă asupra rezultatelor unui asistent și parcurge o afirmație a unui asistent pe datele capitolului.
Din 11 ianuarie 2024, investitorii americani pot deține Bitcoin prin ETF-uri spot. Întrebarea deschisă este dacă acest lucru a integrat Bitcoin cu acțiunile: în medie, în cozi și în formarea prețului (price discovery). Întrebarea este de actualitate: Lee & Lee (2025) studiază legăturile care s-au modificat după aprobare, iar Kang & Lee (2026) își intitulează răspunsul „institutionalization without integration”.
Formal, \(H_0: \rho_{\mathrm{post}} = \rho_{\mathrm{pre}}\) contra \(H_1: \rho_{\mathrm{post}} > \rho_{\mathrm{pre}}\), unde \(\rho_{\mathrm{pre}}\) și \(\rho_{\mathrm{post}}\) sînt corelațiile Bitcoin cu acțiunile înainte și după lansare. Aceleași ipoteze se aplică dependenței în coada inferioară \(\lambda_L\) din capitolul 6, probabilitatea unei pierderi extreme a Bitcoin dată fiind o pierdere extremă a acțiunilor. Ipoteza este infirmată dacă datele aleg o ruptură departe de ianuarie 2024 sau dacă datele placebo dau schimbări la fel de mari.
Pe scurt
Au integrat ETF-urile spot pe Bitcoin din SUA (din 11 ianuarie 2024) Bitcoin cu acțiunile?
o întrebare parcursă cu un asistent AI: legătura în medie, în cozi și în formarea prețului
Identificarea este obstacolul principal: lansarea este un eveniment, nu un experiment. Ea se suprapune cu ciclul dobînzilor, cu halving-ul din aprilie 2024 și cu fluxuri care reacționează la prețuri, așa că o schimbare în jurul lui ianuarie 2024 nu poate fi atribuită doar ETF-urilor.
Bucla descoperirii se parcurge o dată, asistentul propunînd și cercetătorul verificînd:
pasul de literatură verifică fiecare DOI, identificatorul digital al unei lucrări (digital object identifier);
pasul ipotezelor enumeră explicații concurente;
codul replică întîi corelațiile capitolului, \(\hat\rho = 0{,}39\) și 0,38;
planul de robustețe este preînregistrat;
asistentul este rugat să critice rezultatul ca un referent.
Prompturile reutilizabile sînt în Anexă.
Pe scurt
Identificarea: lansarea este un eveniment, nu un experiment
se suprapune cu ciclul dobînzilor și cu halving-ul din aprilie 2024
și cu fluxuri care reacționează la prețuri
Bucla descoperirii într-o singură trecere: asistentul propune, cercetătorul verifică
Asistentul propune literatura (fiecare DOI, Digital Object Identifier, verificat), ipoteze concurente, cod care replică întîi \(\hat\rho = 0{,}39\) și \(0{,}38\), un plan de robustețe preînregistrat și o critică în stilul unui recenzent
Patru verificări prind erorile tipice. Prima privește calendarele: prețurile trebuie aliniate pe zilele comune de tranzacționare înainte de calculul randamentelor, pentru că randamentele calculate pe fiecare calendar și apoi împerecheate pun alături variația Bitcoin de duminică la luni cu variația S&P 500 de vineri la luni.
Urmează orele de închidere și volatilitatea (Forbes & Rigobon, 2002). Închiderile nesincrone deplasează corelațiile zilnice spre zero, iar volatilitatea ridicată le mărește, așa că trebuie verificate randamentele săptămînale, corelația cu decalaj și corelația ajustată pentru volatilitate \(\rho^*\). Survivorship bias-ul și oferta cer universul așa cum era la fiecare dată și oferta în circulație, ca în regula CRIX.
În fine, referințele și numerele inventate: fiecare DOI trebuie să se rezolve pe Crossref cu același titlu, iar fiecare număr trebuie regenerat de cod din depozit.
Pe scurt
Calendarele: randamente calculate pe calendare diferite, apoi împerecheate
variația Bitcoin de duminică la luni este comparată cu variația S&P 500 de vineri la luni
Remediu: aliniem întîi prețurile pe zilele comune, apoi calculăm randamentele
Întrebare pentru sală Cu ferestre de 500 de zile comune, cel mai mare |z| al schimbării corelației Bitcoin–S&P 500 este 7,26. Este depășirea pragului 1,96 suficientă pentru a declara o ruptură la nivelul global de 5%?
Răspuns
Nu. Sînt scanate 1 694 de date candidate, cu ferestre care se suprapun, iar maximul pe aceste date cere o valoare critică proprie. Banda ±1,96 este punctuală și orientativă în prezența cozilor grele și a dependenței. Maximul este pe 5 februarie 2020; la data ETF, z = −1,48, iar 82% dintre datele candidate dau un |z| cel puțin la fel de mare. Scanarea este descriptivă; testul sup-Wald din curs privește ruptura coeficienților regresiei și nu dă valoarea critică a maximului acestei scanări.
Afirmația asistentului este că „ETF-urile spot au integrat Bitcoin cu acțiunile”. Datele nu o susțin: corelația randamentelor zilnice cu S&P 500 este \(\hat\rho = 0{,}39\) în 2020–2023 (\(n = 1\,006\) zile) și 0,38 din 11 ianuarie 2024 (\(n = 674\)). Diferența, −0,01, are un CI de 95% de [−0,12; 0,13] dintr-un circular block bootstrap cu blocuri de 20 de zile. CI al unei corelații cere un moment de ordinul patru finit, pe care capitolul 1 îl pune la îndoială.
Pe scurt
Afirmația asistentului: „ETF-urile spot au integrat Bitcoin cu acțiunile”
\(\hat\rho = 0{,}39\) în 2020–2023 (\(n = 1\,006\)), \(0{,}38\) din 11 ianuarie 2024 (\(n = 674\))
Diferența \(-0{,}01\), CI 95% \([-0{,}12; 0{,}13]\) (bootstrap circular pe blocuri de 20 de zile)
CI-ul unei corelații presupune moment de ordin patru finit, pus sub semnul întrebării în Capitolul 1
cu corelații pe \(h = 500\) de zile de fiecare parte a lui \(\tau\). Transformarea Fisher atanh face ca fiecare estimație să fie aproximativ Normală, cu varianța \(1/(h-3)\), astfel încît \(z \approx N(0,1)\) cînd nimic nu se schimbă.
Cea mai mare valoare este \(z = 7{,}26\), pe 5 februarie 2020; la data ETF-urilor \(z = -1{,}48\), iar 82% dintre datele candidate dau un \(|z|\) mai mare. Parcurgerea indică începutul lui 2020, aproape de 9 martie 2020, data care minimizează suma pătratelor reziduurilor (SSR, sum of squared residuals) în regresia cu ruptură.
Parcurgerea este descriptivă. Banda ±1,96 din grafic este punctuală, iar maximul pe peste o mie de date suprapuse are nevoie de propria valoare critică, ca pentru \(\sup W\); cu cozi grele și volatility clustering, varianța lui \(\mathrm{atanh}\,\hat\rho\) este de regulă mai mare decît \(1/(h-3)\). Inferența este testul sup-Wald, iar lansarea ETF-urilor rămîne un eveniment, nu un experiment.
Proiectul întreabă dacă instituționalizarea a schimbat dependența în coadă și formarea prețului dintre Bitcoin și acțiunile americane. Primul pas replică \(\hat\rho = 0{,}39\) și 0,38 din acest capitol, apoi o estimație principală din Lee & Lee (2025) sau Kang & Lee (2026) pe eșantionul lor. Extinderea estimează dependența în coada inferioară cu copule (capitolul 6), folosește randamente săptămînale și măsoară decalajul IBIT–Bitcoin în orele de tranzacționare din SUA.
Livrabilele sînt un plan preînregistrat, depus înaintea rezultatelor, un notebook care regenerează fiecare număr și mărimile efectelor cu CI, împreună cu lista completă a specificațiilor. Jurnalul AI înregistrează în `AI_USE.md` prompturile care au modelat designul și în `AI_ERRORS.md` fiecare afirmație greșită, de exemplu un DOI inventat sau randamente pe calendare nepotrivite, cu testul care a prins-o.
Pe scurt
Întrebarea: a schimbat instituționalizarea relația dintre Bitcoin și acțiunile americane?
dependența în cozi
formarea prețului
Replicați întîi: \(\hat\rho = 0{,}39\) și \(0{,}38\) din acest capitol
Randamentele cripto au o volatilitate de 3 pînă la 7 ori mai mare decît a acțiunilor și drawdown-uri de peste 80%, cu weekenduri mai calme și cozi apropiate de cele ale acțiunilor și aurului. Modelul cu o singură ruptură datează schimbarea coeficienților Bitcoin față de S&P 500 în martie 2020, după care beta a crescut de la aproape 0 la peste 1; comparația aleasă în secțiunea de AI nu detectează o creștere a corelației după ETF-uri.
Indicii cripto sînt indici de tip Laspeyres cu divizor; CRIX își alege numărul de constituenți printr-un AIC pe reziduurile de urmărire, iar ponderile după valoarea de piață fac ca indicii cripto să fie dominați de Bitcoin.
Pe scurt
Randamentele cripto:
Volatilitate de 3–7 ori mai mare decît a acțiunilor, drawdown-uri de peste 80%, weekenduri mai calme
Cozi grele, cu indici ai cozii apropiați de cei ai acțiunilor și aurului
Modelul cu o ruptură estimează schimbarea coeficienților în martie 2020
Comparația aleasă nu detectează o creștere a corelației după ETF-uri
Beta față de S&P 500: aproape 0 înainte de ruptură, peste 1 după
Indicii:
Un indice de tip Laspeyres cu divizor
CRIX își alege mărimea printr-un AIC pe reziduurile de urmărire
Ponderile în valoarea de piață fac ca indicii cripto să fie dominați de Bitcoin
Paritatea unui stablecoin este o bandă de arbitraj care ține doar cît timp răscumpărarea funcționează; un AR cu prag o descrie, iar liniaritatea se testează prin bootstrap, nu cu \(\chi^2\). În DeFi, regula \(xy = k\) stabilește prețul unui schimb ca un comision plus impactul de preț, iar furnizarea de lichiditate înseamnă vînzare de volatilitate, cu un cost de \(\sigma^2/8\) pe an.
ETF-urile spot replică moneda unu la unu dacă se ține cont de orele de închidere. Cripto-activele rămîn o clasă separată ca distribuție, dar se comportă ca un activ de risc în mișcarea comună cu piața.
Pe scurt
Stablecoin-urile:
Paritatea este o bandă de arbitraj care ține doar cît timp răscumpărarea funcționează
Un AR cu prag o descrie, iar liniaritatea se testează prin bootstrap, nu cu \(\chi^2\)
DeFi:
\(xy = k\) stabilește prețul unui schimb ca un comision plus impactul de preț
Furnizarea de lichiditate înseamnă vînzare de volatilitate, cu un cost de \(\sigma^2/8\) pe an
ETF-urile și clasa de active:
ETF-urile replică moneda unu la unu dacă se ține cont de orele de închidere
Cripto-activele, separate ca distribuție în 2019–2021, s-au apropiat de celelalte clase după ETF-uri (deplasare nesemnificativă) și se comportă ca un activ de risc în mișcarea comună cu piața
Întrebările verifică argumentele principale ale capitolului: de ce kurtosis-ul de eșantion este înlocuit cu tail index-ul, de ce un prag sau o dată de ruptură nu pot fi testate cu valori critice \(\chi^2\), cînd încetează banda de arbitraj a unui stablecoin să mențină paritatea, de ce un furnizor de lichiditate rămîne în urma portofoliului reechilibrat chiar dacă prețul revine la \(p_0\) și de ce o regresie zilnică subestimează cît de bine replică IBIT Bitcoin. Capitolul 17 tratează bulele și crahurile, cu avînturile cripto drept caz principal, iar capitolul 18 propagarea șocurilor între cripto, bănci și piețele de acțiuni.
Pe scurt
Întrebări de verificare
De ce nu raportăm kurtosis-ul empiric al Bitcoin?
Ce îl înlocuiește?
De ce nu putem testa un prag sau o dată de ruptură cu valori critice \(\chi^2\)?
Cînd nu mai menține banda de arbitraj paritatea unui stablecoin?
De ce rămîne un furnizor de lichiditate în urma reperului de reechilibrare chiar dacă prețul revine la \(p_0\)?
De ce subestimează o regresie zilnică cît de bine urmărește IBIT Bitcoin?
Capitolele următoare
Capitolul 17, bule și crahuri: teste de rădăcină explozivă și legi de putere log-periodice, cu avînturile cripto ca exemplu principal
Capitolul 18, riscul sistemic: contagiunea dintre cripto, bănci și piețele de acțiuni
indicele de coadă Hill cu intervalul lui de încredere în locul kurtosis-ului de eșantion, pentru că toate cele șase CI de 95% sînt sub 3,7;
beta și corelația cu acțiunile din regimul de după ruptura din 9 martie 2020 (\(\hat b = 1{,}22\)), pe zilele comune;
replicarea ETF-urilor judecată pe randamente săptămînale (\(\hat\beta\) de 1,01 și 0,99);
paritatea unui stablecoin modelată ca AR cu prag, testat printr-un bootstrap care păstrează dependența, nu cu \(\chi^2\).
Alegerile sînt valabile în două condiții:
răscumpărarea la emitent trebuie să funcționeze, altfel banda de arbitraj dispare, ca pentru USD Coin pe 11 martie 2023;
un furnizor de lichiditate are nevoie de comisioane peste \(\sigma^2/8\), 5,79% pe an în pool-ul Ether, reperul fără fricțiuni.
Trei rezultate le-ar răsturna:
o ruptură ulterioară, confirmată de un nou test sup-Wald și datată prin minimul SSR, după care beta revine spre 0;
CI Hill robuste la dependență situate în întregime peste 4, pentru ambele cozi, singurul caz în care kurtosis-ul ar avea un parametru finit de estimat;
pe date săptămînale, un beta al ETF departe de 1 sau o derivă a comisionului mult peste comisionul de 0,25%.
Pe scurt
Ce aleg
indicele cozii (Hill) cu CI în locul kurtosis-ului empiric: toate cele șase CI 95% se află sub 3,7
beta și corelația față de acțiuni din regimul de după ruptura din 9 mart. 2020 (\(\hat b = 1{,}22\)), pe zilele comune
randamente săptămînale pentru replicarea ETF-urilor (\(\hat\beta\) de 1,01 și 0,99)
pentru paritatea unui stablecoin, un AR cu prag testat printr-un bootstrap care păstrează dependența, nu cu \(\chi^2\)
În ce condiții
răscumpărarea la emitent funcționează: altfel banda de arbitraj dispare (USD Coin, 11 mart. 2023)
pentru un furnizor de lichiditate: comisioane peste \(\sigma^2/8\), adică 5,79% pe an în pool-ul Ether, reperul modelului fără fricțiuni
Ce rezultat m-ar face să renunț
o ruptură ulterioară, confirmată de un nou test sup-Wald și datată prin minimul SSR, după care beta revine spre 0
CI Hill robuste la dependență situate în întregime peste 4, pentru ambele cozi: abia atunci kurtosis-ul ar avea un parametru finit de estimat
pe date săptămînale, un beta al ETF-ului departe de 1 sau un drift mult peste comisionul de 0,25%
Aprofundări
Aprofundările extind parcursul principal cu istorii mai lungi, verificări suplimentare de robustețe și exemple lucrate. Sînt lectură pentru familiarizare.
Unele teste folosesc istorii mai lungi și serii suplimentare:
datele zilnice Bitcoin și S&P 500 din ianuarie 2016 dau corelațiile din 2017–2019, perioada de bază Forbes–Rigobon și testul de ruptură, pe 2 693 de zile comune;
Bitcoin și XRP din ianuarie 2014 și Ether din august 2015 servesc replicării studiului de caz;
randamentele săptămînale XRP, BNB și Chainlink din 9 februarie 2018 intră în testul GRS;
bonul de trezorerie la 4 săptămîni (DTB4WK, FRED) și rata bonului la o lună din biblioteca de date a lui Kenneth French dau randamentele în exces;
ETF-urile spot IBIT și ETHA încep la 11 ianuarie 2024 și 23 iulie 2024.
Pe scurt
Seria
Perioada
Folosită pentru
Bitcoin și S&P 500, zilnic
din ianuarie 2016
corelațiile din 2017–2019, perioada de bază Forbes–Rigobon, testul de ruptură (2 693 de zile comune)
Bitcoin și XRP; Ether
din ianuarie 2014; din 6 august 2015 (săptămîna 32)
Concentrarea se măsoară cu indicele Herfindahl–Hirschman \(\mathrm{HHI} = \sum_i w_i^2\), unde \(w_i\) este ponderea monedei \(i\) în valoarea de piață; el variază de la 1/5, pentru ponderi egale ale celor cinci monede, la 1, pentru o singură monedă. Astăzi este 0,71, adică un număr efectiv de monede \(1/\mathrm{HHI} = 1{,}42\). Cele cinci monede sînt Bitcoin, Ethereum, Dogecoin, Cardano și Litecoin: Solana nu are o serie publică a ofertei în circulație, iar XRP și Chainlink sînt excluse pentru că oferta lor raportată include tokenuri deținute de emitent.
Graficul arată scăderea fiecărui activ față de maximul anterior, în procente. Bitcoin a fost cu peste 50% sub vîrful lui în 36% din zilele de după 2018, iar Ethereum în 61%, în timp ce S&P 500 a scăzut cel mult 34%, în martie 2020. Astăzi Bitcoin este cu 35%, iar Ethereum cu 46% sub vîrfuri, iar după fiecare avînt urmează „ierni cripto” lungi, 2018–2020 și 2022–2023 (bulele sînt studiate în capitolul 17).
Pe scurt
Drawdown-ul (căderea față de maximul anterior), în %
Bitcoin a fost cu peste 50% sub maxim în 36% din zilele de după 2018, Ethereum în 61%
drawdown-ul S&P 500 a fost de cel mult 34% (martie 2020)
Azi, Bitcoin este cu 35%, iar Ethereum cu 46% sub maximele lor
Fiecare avînt este urmat de o „iarnă cripto” îndelungată (2018–2020, 2022–2023)
Erorile standard Newey–West (Newey & West, 1987) ale coeficientului beta al Bitcoin folosesc \(\widehat{\mathrm{Var}}(\hat a, \hat b) = (X'X)^{-1}\hat S(X'X)^{-1}\), unde \(\hat S\) însumează autocovarianțele scorurilor cu ponderile Bartlett \(1 - l/(L+1)\), care o păstrează pozitiv semidefinită, iar \(L = \lfloor 4(T/100)^{2/9}\rfloor\), adică 8 laguri pentru \(T = 2\,693\) de zile. Erorile HAC (heteroskedasticity and autocorrelation consistent) sînt necesare pentru că, în prezența volatility clustering, varianța reziduurilor crește în zilele turbulente. Pe tot eșantionul \(\hat b = 0{,}95\), cu o eroare standard HAC de 0,13, față de 0,07 prin OLS.
Pe scurt
SE Newey–West Newey & West (1987): \(\widehat{\mathrm{Var}}(\hat a, \hat b) = (X'X)^{-1}\,\hat S\,(X'X)^{-1}\)
\(\hat S = \hat\Gamma_0 + \sum_{l=1}^{L} \bigl(1 - \tfrac{l}{L+1}\bigr)(\hat\Gamma_l + \hat\Gamma_l')\), cu \(\hat\Gamma_l = \sum_{t} \hat u_t \hat u_{t-l}\, x_t x_{t-l}'\) și \(x_t = (1, r^{\mathrm{SPX}}_t)'\), rîndul \(t\) al matricei \(X\)
Ponderile Bartlett \(1 - l/(L+1)\) fac \(\hat S\) pozitiv semidefinită
\(L = \lfloor 4(T/100)^{2/9} \rfloor\) laguri: 8 pentru \(T = 2\,693\) de zile
De ce HAC (Heteroskedasticity and Autocorrelation Consistent)?
cu gruparea volatilității, varianța lui \(u_t\) crește în zilele agitate ale pieței
iar SE OLS presupune varianță constantă și erori necorelate
Pe tot eșantionul: \(\hat b = 0{,}95\), SE HAC \(0{,}13\), față de SE OLS \(0{,}07\)
O singură beta pentru 2016–2026 presupune o legătură stabilă: testăm întîi o ruptură la o dată necunoscută
Corelația Pearson crește mecanic cînd crește volatilitatea pieței care antrenează mișcarea, chiar dacă legătura de fond este aceeași (Forbes & Rigobon, 2002). Corelația ajustată este cea pe care perioada volatilă ar avea-o la volatilitatea perioadei calme,
unde \(\rho\) este corelația randamentelor Bitcoin și S&P 500 în perioada volatilă, iar \(\delta\) creșterea relativă a varianței S&P 500 față de perioada de bază calmă 2017–2019. Ajustarea presupune absența endogenității și a șocurilor comune omise.
\(\rho\): corelația randamentelor Bitcoin și S&P 500 în perioada agitată
\(\rho^*\): corelația ajustată
\(\sigma^2_{\mathrm{SPX,high}}\), \(\sigma^2_{\mathrm{SPX,low}}\): varianța randamentelor S&P 500 în perioada agitată (high) și în perioada calmă de bază (low, 2017–2019)
\(\delta\): creșterea relativă a acestei varianțe
\(\delta = 0\) dă \(\rho^* = \rho\), iar \(\delta > 0\) dă \(\rho^* < \rho\)
Rezervă: ajustarea presupune lipsa endogenității și a șocurilor comune omise
În 2020–2023 volatilitatea S&P 500 a fost 23,1%, față de 12,8% în perioada de bază (\(\delta = 2{,}24\)), deci \(\hat\rho = 0{,}39\) devine \(\rho^* = 0{,}23\) în (16.25); după ETF-uri, \(\hat\rho = 0{,}38\) devine \(\rho^* = 0{,}33\)(\(\delta = 0{,}42\)). Față de \(\hat\rho = 0{,}02\) în 2017–2019, creșterea ajustată este 0,21, cu un CI de 95% prin block bootstrap de [0,09; 0,33], care exclude 0. Sub ipotezele ajustării, 44% din creșterea brută se datorează volatilității, iar creșterea rămasă indică o mișcare comună mai puternică, nu un mecanism identificat.
Pe scurt
2020–2023: \(\hat\rho = 0{,}39\) devine \(\rho^* = 0{,}23\)
volatilitatea S&P 500 este 23,1%, față de 12,8% în 2017–2019 (\(\delta = 2{,}24\))
Dacă \(\pi\) este probabilitatea ca o monedă să supraviețuiască, randamentul mediu al unui eșantion format doar din supraviețuitori depășește media populației cu \((1-\pi)(\mathbb{E}[\bar r_i \mid S_i = 1] - \mathbb{E}[\bar r_i \mid S_i = 0])\), unde \(S_i = 1\) marchează un supraviețuitor. Deplasarea este pozitivă cînd supraviețuirea depinde de randamente, pentru că monedele care se prăbușesc sînt delistate (Brown, Goetzmann, Ibbotson & Ross, 1992), și crește cu ponderea monedelor dispărute, care este mare în cripto. Indicii capitolului folosesc cinci monede alese astăzi.
Pe scurt
Universul de la începutul perioadei, cu \(\pi = P(S_i = 1)\)
Graficul arată ponderile după valoarea de piață ale indicelui la fiecare realocare lunară. Bitcoin a avut în medie 75,7%, nu a coborît niciodată sub 56,1% și are azi 82,9%, față de ponderea de 82,5% în valoarea de piață, pentru că ponderile indicelui sînt fixate la ultima realocare; Ethereum are 15,8%, iar celelalte trei monede împreună sub 2%.
Pe scurt
Ponderile după valoarea de piață la fiecare realocare lunară
Bitcoin: în medie 75,7%, niciodată sub 56,1%, azi 82,9%
Ethereum: azi 15,8%
celelalte trei monede: împreună sub 2%
82,9% față de 82,5% în valoarea de piață: ponderile indicelui sînt fixate la ultima realocare
Altcoin-urile, monedele altele decît Bitcoin, cîștigă pondere spre finalul avînturilor, ca în 2021, și o pierd în crahuri. Un indice cripto ponderat cu valoarea de piață este de aceea dominat de Bitcoin.
Pe scurt
Altcoin-urile cîștigă pondere spre finalul avînturilor (2021) și o pierd în crahuri
altcoin-uri: alte monede decît Bitcoin
un indice cripto ponderat cu valoarea de piață este dominat de Bitcoin
Panoul din stînga arată eroarea de urmărire a indicelui format din primele \(k\) monede, cu ponderi 1, față de indicele cu cinci monede: 11,1% pe an pentru Bitcoin singur, 2,7% pentru două monede, 1,7% pentru trei și 0,9% pentru patru. Panoul din dreapta arată că regula CRIX alege 2 monede în 11, 3 în 11 și 4 în 11 dintre cele 33 de trimestre, 2 în ultimul; variantele ECRIX și EFCRIX coincid în fiecare trimestru.
Pe scurt
Stînga: eroarea de urmărire a indicelui cu primele \(k\) monede (ponderi 1) față de cel cu cinci monede
11,1% pe an pentru Bitcoin singur, 2,7% pentru două monede
1,7% pentru trei, 0,9% pentru patru
Dreapta: din 33 de trimestre, regula alege 2, 3 și 4 monede în cîte 11, iar în ultimul trimestru 2
Oferta de stablecoin-uri în circulație, din DefiLlama, a crescut de la 4,2 miliarde USD în ianuarie 2020 la 303 miliarde pe 18 septembrie 2026, de circa 73 de ori, pe măsură ce au devenit componenta de numerar a tranzacțiilor cripto și a DeFi; Tether deține 183 de miliarde (61%), iar USD Coin 74 de miliarde (24%). Pentru cele 42 de monede de peste 100 de milioane USD la extragere, un univers ales retrospectiv, monedele acoperite cu monedă fiduciară totalizează 278 de miliarde, cele acoperite cu cripto 22,2, iar cele algoritmice 0,15 miliarde. Oferta a scăzut de la 187 de miliarde pe 2 aprilie 2022 la 123 de miliarde pe 19 august 2023, cînd TerraUSD a dispărut, iar USD Coin a coborît de la 55 la 23 de miliarde.
Pe scurt
Oferta în circulație (DefiLlama): de aproximativ 73 de ori mai mare
de la 4,2 miliarde USD în ianuarie 2020 la 303 miliarde pe 18 sept. 2026
componenta de numerar a tranzacțiilor cripto și a DeFi
Tether: 183 de miliarde (61%), USD Coin: 74 de miliarde (24%)
După acoperire, pentru cele 42 de monede cu peste 100 de milioane USD la extragere (21 oct. 2026; univers retrospectiv)
278 de miliarde acoperite cu monedă fiat
22,2 miliarde cu cripto-active
0,15 miliarde algoritmice
Scăderea din 2022–2023: de la 187 de miliarde (2 apr. 2022) la 123 de miliarde (19 aug. 2023)
TerraUSD a dispărut, iar USD Coin a scăzut de la 55 la 23 de miliarde
Valoarea p a testului de liniaritate provine din bootstrap-ul cu regresori ficși al lui Hansen (1996), valid în prezența heteroscedasticității. Seriile artificiale \(d^*_t = \hat\varepsilon_t\eta_t\) înmulțesc reziduurile AR(1) liniar, modelul sub \(H_0\), cu extrageri independente \(N(0,1)\); regresorii rămîn ficși, \(\sup_c W^*(c)\) se recalculează pe fiecare serie, iar \(p\) este ponderea replicărilor cu \(\sup_c W^* \ge \sup_c W\). Dacă scorurile sînt corelate serial, \(\eta_t\) se ține constant pe blocuri de zile consecutive (Shao, 2010).
Pe scurt
Valoarea p din bootstrap-ul cu regresori ficși al lui Hansen (1996), valid cu heteroscedasticitate
Serii artificiale \(d^*_t = \hat\varepsilon_t\eta_t\): \(\hat\varepsilon_t\) reziduurile AR(1) liniar (modelul sub \(H_0\)), \(\eta_t \sim N(0, 1)\) extrageri independente
Valid dacă scorurile \(d_{t-1}\hat\varepsilon_t\) sînt necorelate în timp; altfel, \(\eta_t\) constant pe blocuri de zile consecutive (Shao (2010))
Regresorii \(d_{t-1}\) rămîn ficși, iar \(\sup_c W^*(c)\) se recalculează pe fiecare serie artificială
\(p\) = proporția replicărilor cu \(\sup_c W^* \ge \sup_c W\)
Lățimea benzii este estimată imprecis. Pentru USD Coin, \(\hat c = 2{,}87\) bp este aproape de cel mai mare prag admis de trunchiere, 2,93 bp, iar pentru Tether \(\hat c = 8{,}57\) bp, față de o limită de 8,77 bp; Dai, cu 19,6% din zile în afara benzii, este mai departe de limită. Timpii de înjumătățire depind de \(\hat c\), dar testul de liniaritate nu, pentru că \(\sup_c W(c)\) și bootstrap-ul lui parcurg toată grila.
Pe scurt
\(\hat c\) pentru USD Coin (2,87 pb): estimarea este imprecisă
aproape de pragul maxim admis de trimming (2,93 pb)
Tether: \(\hat c = 8{,}57\) pb, pragul maxim 8,77 pb
Dai, cu 19,6% din zile în afara benzii, este mai departe de limită
Timpii de înjumătățire depind de \(\hat c\)
Testul de liniaritate nu depinde: \(\sup_c W(c)\) și bootstrap-ul său parcurg întreaga grilă
TerraUSD (UST) își menținea paritatea prin schimb cu tokenul LUNA, nu prin rezerve, iar cererea pentru el venea din randamentele mari ale protocolului de creditare Anchor (Liu, Makarov & Schoar, 2023). În datele DefiLlama, oferta a scăzut de la 18,8 miliarde UST pe 7 mai 2022 la 13,7 miliarde patru zile mai tîrziu, 27% fiind răscumpărate, iar prețul implicit, valoarea de piață împărțită la ofertă, a fost 0,754 USD pe 10 mai 2022; seria se termină pe 11 mai 2022, iar UST a scăzut mult mai mult după aceea.
Pe scurt
Oferta și prețul implicit (valoarea de piață / oferta), martie–mai 2022 (DefiLlama)
TerraUSD (UST) își menținea paritatea prin schimb cu tokenul LUNA (Luna, tokenul nativ al blockchain-ului Terra), nu prin rezerve
Cele două episoade de stres sînt de natură diferită. În martie 2023 Tether a urcat la 1,0077 (maxim 1,0296), o fugă spre celălalt stablecoin mare, iar după ce toți deponenții SVB au fost protejați, duminică 12 martie (Treasury, Federal Reserve & FDIC, 2023), USD Coin și-a recăpătat paritatea în două zile: evenimentul a testat acoperirea, nu mecanismul. Pentru TerraUSD, răscumpărarea a emis mai mulți LUNA și i-a împins prețul în jos, o spirală în care UST și LUNA și-au pierdut aproape toată valoarea în cîteva zile, iar deținătorii sofisticați au fugit primii și au pierdut mai puțin (Liu, Makarov & Schoar, 2023). Fără colateral extern, paritatea se sprijină doar pe încredere, iar o retragere în masă (run) se autoîmplinește.
Pe scurt
USD Coin, martie 2023: acoperirea
Tether a urcat la 1,0077 (maxim 1,0296): cererea s-a mutat spre celălalt stablecoin mare
Regresia lunară \(\Delta\ln\mathrm{TVL}_t = a + b\,\Delta\ln P^{\mathrm{ETH}}_t + u_t\), cu erori standard Newey–West, dă \(\hat b = 0{,}79\) (SE 0,07) și \(R^2 = 0{,}62\) pe \(n = 79\) de luni complete, februarie 2020–august 2026: o variație de 1% a prețului Ether merge cu o variație de 0,79% a valorii totale blocate. TVL amestecă prețurile tokenurilor cu depunerile nete, așa că activitatea se măsoară mai bine prin cantități la prețuri fixe, fluxuri nete sau comisioane. Riscurile DeFi includ efectul de levier, nepotrivirea de lichiditate și interconectarea (Aramonte, Huang & Schrimpf, 2021).
Pe scurt
\(\Delta\ln \mathrm{TVL}_t = a + b\,\Delta\ln P^{\mathrm{ETH}}_t + u_t\) lunar, SE Newey–West
\(b\): variația în % a TVL la o variație de 1% a prețului Ether \(P^{\mathrm{ETH}}_t\): \(\hat b = 0{,}79\) (SE \(0{,}07\)), \(R^2 = 0{,}62\), \(n = 79\) de luni complete (feb. 2020 – aug. 2026)
TVL amestecă prețul tokenurilor cu depunerile nete
măsurăm activitatea prin cantități la prețuri fixe, fluxuri nete sau comisioane
Graficul ordonează blockchain-urile după TVL pe 18 septembrie 2026, primele zece dintre cele mai mari 15 la extragere, o ordonare retrospectivă. Ethereum deține 49,8 miliarde USD, 57% din 88 de miliarde, urmat de Solana (5,9), Base (5,6), BSC, BNB Smart Chain (5,6), și Tron (5,4). Base și Arbitrum sînt rețele de nivel 2 (layer-2) care decontează pe Ethereum, cu tranzacții mai ieftine și aceeași ancoră de securitate; Hyperliquid L1 este o rețea de nivel 1, un blockchain care își decontează singur tranzacțiile.
Pe scurt
TVL pe blockchain-uri la 18 septembrie 2026 (DefiLlama): primele zece dintre cele 15 mai mari la extragere (16 oct. 2026), deci un clasament retrospectiv
Ethereum: 49,8 miliarde USD, adică 57% din totalul de 88 de miliarde
Urmează, în miliarde USD: Solana 5,9, Base 5,6, BSC (BNB Smart Chain) 5,6, Tron 5,4
Base și Arbitrum: rețele de nivel 2 (layer 2) care decontează pe Ethereum
tranzacții mai ieftine, aceeași ancoră de securitate
L1 din grafic (Hyperliquid L1): o rețea de nivel 1 (layer 1)
un blockchain care își decontează singur tranzacțiile
Un pool conține \(x = 2\,000\) Ether și \(y = 5\,000\,000\) USD Coin, deci \(p = 2\,500\) și \(k = 10\,000 \times 10^6\), cu un comision \(f = 0{,}3\%\). Vînzarea a 20 Ether, 1% din rezervă, aduce în calcul 19,94 Ether după comision și întoarce \(\Delta y = 49\,358\) USD Coin, un preț de execuție de 2 467,9 și o pierdere față de prețul pool-ului de 1,28% (comisionul de 0,3% plus circa 1% impact de preț). Noul preț al pool-ului este 2 450,8, adică −1,97%; comisionul de 0,06 Ether rămîne în rezervă, așa că produsul rezervelor crește ușor peste \(k\). Un arbitrajor cumpără apoi Ether din pool pînă cînd prețul revine în banda de non-arbitraj (Seminarul 16, A2).
deci \(p = 2\,500\) și \(k = 10\,000 \times 10^6\)
comisionul: \(f = 0{,}3\%\)
Vindem \(\Delta x = 20\) Ether (\(\delta = 1\%\)), iar după comision \(\gamma\Delta x = 19{,}94\)
\(\Delta y = \dfrac{5\,000\,000 \times 19{,}94}{2\,000 + 19{,}94} = 49\,358\) USD Coin, un preț de execuție de 2 467,9 pentru un Ether
Costul de execuție: \(1 - 2\,467{,}9/2\,500 = 1{,}28\%\)
comisionul de 0,3% plus aproximativ 1% impact de preț
Noul preț al pool-ului: \((5\,000\,000 - \Delta y)/2\,020 = 2\,450{,}8\), adică \(-1{,}97\%\)
De ce 2 020 și nu \(2\,019{,}94\): comisionul de \(0{,}06\) Ether rămîne în rezervă (Uniswap v2)
Produsul rezervelor crește la \(2\,020 \times 4\,950\,642 = 10\,000{,}3 \times 10^6\), puțin peste \(k\): invariantul se aplică doar intrării ajustate pentru comision, iar surplusul este venitul furnizorilor de lichiditate
Un arbitrajor cumpără acum Ether din pool și îl vinde în altă parte pînă cînd \(p\) revine în banda de non-arbitraj pe care comisionul o creează în jurul prețului pieței (Seminarul 16, A2)
Fie \(P\) prețul Ether pe alte burse și \(p = y/x\) prețul pool-ului, cu \(\gamma = 1 - f\). Vînzarea unui Ether către pool aduce, la marjă, \(\gamma p\) USD Coin și este profitabilă dacă \(p > P/\gamma\); cumpărarea unui Ether din pool costă \(p/\gamma\) și este profitabilă dacă \(p < \gamma P\). Banda de non-arbitraj este deci \(\gamma P \le p \le P/\gamma\), cu lățimea relativă \(1/\gamma - \gamma \approx 2f\).
Pe scurt
\(P\): prețul Ether pe celelalte burse, \(p = y/x\): prețul pool-ului
Un arbitrajor poate vinde Ether pool-ului sau poate cumpăra Ether din pool
Vînzarea este profitabilă dacă \(\gamma p > P\), adică \(p > P/\gamma\)
un Ether adus pool-ului primește, la marjă, \(\gamma p\) USD Coin
formula lui \(\Delta y\) cu \(\Delta x \to 0\)
Cumpărarea este profitabilă dacă \(p/\gamma < P\), adică \(p < \gamma P\)
un Ether scos din pool costă, la marjă, \(p/\gamma\) USD Coin
Banda de non-arbitraj: \(\gamma P \le p \le P/\gamma\), cu lățimea relativă \(1/\gamma - \gamma \approx 2f\)
În interiorul benzii arbitrajul nu acoperă comisionul, iar prețul pool-ului nu este corectat
În exemplul anterior: \(p = 2\,450{,}8 < \gamma P = 0{,}997 \times 2\,500 = 2\,492{,}5\)
arbitrajorii cumpără Ether pînă cînd prețul efectiv al pool-ului ajunge la \(\gamma P = 2\,492{,}5\), nu la 2 500
comisionul reținut în rezervă duce raportul rezervelor la \(2\,492{,}56\), puțin în interiorul benzii
Panoul din stînga arată pierderea față de prețul pool-ului a unui schimb, după mărimea tranzacției și comision; panoul din dreapta arată valoarea poziției unui furnizor de lichiditate relativ la deținerea celor două tokenuri, în funcție de raportul prețurilor \(r = P_1/P_0\).
Cu un comision de 0,3%, pierderea este 0,40% pentru o tranzacție de 0,1% din rezervă, 1,28% pentru 1% și 9,34% pentru 10%; cu un comision de 0,05% ea este 1,04% la 1%. Tranzacțiile mici plătesc mai ales comisionul, iar cele mari impactul de preț, aproximativ \(\delta\): lichiditatea este adîncimea rezervei, nu un registru de ordine (order book, capitolul 10), iar lichiditatea concentrată (Uniswap v3) adîncește pool-ul în jurul prețului. Panoul din dreapta arată că poziția furnizorului de lichiditate (LP, liquidity provider) rămîne în urma deținerii tokenurilor ori de cîte ori raportul prețurilor se îndepărtează de 1.
Pe scurt
Stînga: costul de execuție (Shortfall în grafic) după mărimea ordinului și comision
Costul de execuție, cu un comision de 0,3%
0,40% pentru un ordin de 0,1% din rezervă, 1,28% pentru 1% și 9,34% pentru 10%
cu un comision de 0,05%: 1,04% pentru 1%
Ordinele mici plătesc comisionul, cele mari impactul de preț (aproximativ \(\delta\))
lichiditatea este adîncimea rezervei, nu un registru de ordine (Capitolul 10)
lichiditatea concentrată (Uniswap v3) adîncește pool-ul în jurul prețului
Dreapta: valoarea poziției unui LP raportată la simpla deținere a celor două tokenuri
Beta Dimson (Dimson, 1979) regresează randamentul ETF pe randamentele monedei din ziua precedentă, din aceeași zi și din ziua următoare, \(r^{\mathrm{ETF}}_t = a + \sum_{j=-1}^{1} b_j r^{\mathrm{moneda}}_{t+j} + u_t\), și însumează coeficienții, \(\hat\beta_D = \hat b_{-1} + \hat b_0 + \hat b_1\). Închiderea zilnică a monedei vine după închiderea de la 16:00 din New York, așa că randamentul ETF din ziua \(t\) conține deja ultimele ore ale zilei \(t-1\) a monedei și ne așteptăm la \(b_{-1} > 0\) și \(b_1 \approx 0\). Pentru IBIT, \(\hat b_{-1} = 0{,}05\),\(\hat b_0 = 0{,}94\) și \(\hat b_1 = 0{,}01\), tiparul unei monede care închide după New York.
Graficul arată coeficientul beta pe 52 de săptămîni mobile al randamentelor săptămînale Coinbase și Strategy față de Bitcoin; cel al Strategy a variat între 0,76 și 1,79. Ambele acțiuni sînt mai volatile decît Bitcoin, a cărui volatilitate a fost 55% pe an pe aceleași săptămîni. Momentul schimbării coeficientului beta se testează cu un test de ruptură la o dată necunoscută în Seminarul 16, B3–B4.
Pe scurt
Beta pe o fereastră mobilă de 52 de săptămîni al randamentelor săptămînale față de Bitcoin
Beta-ul Strategy a variat între 0,76 și 1,79
Ambele acțiuni sînt mai volatile decît Bitcoin (55% pe an în aceleași săptămîni)
Data schimbării lui beta: un test de ruptură la o dată necunoscută: Seminarul 16, B3, B4
Fama–MacBeth (FM) estimează prima unui factor în două etape: coeficienții \(\hat\beta_i\) din regresiile pe serii de timp, apoi, în fiecare săptămînă, o regresie transversală a celor \(N\) randamente în exces pe coeficienții beta, a cărei pantă \(\hat\lambda_t\) este recompensa pe unitatea de beta din acea săptămînă. Prima este media valorilor \(\hat\lambda_t\), cu \(\mathrm{SE}_{FM} = \mathrm{sd}(\hat\lambda_t)/\sqrt T\), care ignoră faptul că beta este estimat (Shanken, 1992); factorii slabi, cu o dispersie mică a coeficienților beta, resping prea des (Kleibergen, 2009). GRS judecă modelul, iar FM prima, așa că un factor remunerat într-un model incomplet poate pica testul GRS.
Pe scurt
Prima unui factor: Fama–MacBeth (FM), în două etape
Etapa 1: coeficienții beta \(\hat\beta_i\) din regresiile pe serii de timp
Etapa 2: în fiecare săptămînă regresăm transversal cele \(N\) randamente în exces pe \(\hat\beta_i\)
Panta \(\hat\lambda_t\) este recompensa din acea săptămînă pe unitatea de beta
\(\hat\lambda\), media valorilor \(\hat\lambda_t\), este prima factorului
Harta folosește 26 de active: 8 cripto-active, 6 indici bursieri, printre care BET, principalul indice al Bursei de Valori București, 4 cursuri de schimb, 4 mărfuri și 4 ETF-uri pe obligațiuni, în două ferestre, W1 din ianuarie 2019 pînă în iunie 2021 și W2 de la 11 ianuarie 2024 la 18 septembrie 2026. Opt caracteristici ale randamentelor logaritmice zilnice, fiecare activ pe propriul calendar, descriu momentele (logaritmul volatilității anualizate, asimetria, \(\ln(1+K)\) cu \(K\) excesul de kurtosis), memoria (autocorelațiile de lag 1 ale randamentelor și ale pătratelor lor) și cozile (indicii Hill ai pierderilor și cîștigurilor pe cele mai mari 5%, drawdown-ul maxim).
Pe scurt
26 de active, în două ferestre
8 cripto-active, 6 indici bursieri, 4 cursuri de schimb, 4 mărfuri, 4 ETF-uri de obligațiuni
printre indici: BET (Bucharest Exchange Trading), indicele de referință al Bursei de Valori București
W1: ianuarie 2019 – iunie 2021
W2: 11 ianuarie 2024 – 18 septembrie 2026 (după lansarea ETF-urilor spot)
Opt caracteristici ale randamentelor log zilnice, fiecare activ pe propriul calendar
Semnificația deplasării se evaluează printr-un block bootstrap al hărții. În fiecare fereastră se extrag aceleași zile calendaristice pentru toate cele 26 de active, în blocuri mobile de 28 de zile, astfel încît dependența dintre active să fie păstrată; caracteristicile, standardizarea lor comună și distanțele dintre centroizi se recalculează în 500 de replicări. Statistica este variația \(\Delta = d_{W2} - d_{W1}\) a distanței dintre centroidul cripto și centroidul fiecărei clase.
Pe scurt
În fiecare fereastră extragem aceleași zile calendaristice pentru toate cele 26 de active
blocuri suprapuse de 28 de zile: patru săptămîni, 20 de zile de tranzacționare
Fiecare activ își păstrează randamentele din acele zile, deci dependența dintre active se păstrează
Recalculăm cele opt caracteristici, standardizarea comună și distanțele dintre centre
500 de replicări
Statistica: modificarea \(\Delta = d_{W2} - d_{W1}\) a distanței dintre centrul cripto și centrul fiecărei clase
Distanța față de acțiuni se schimbă cu \(\Delta = -0{,}39\), CI de 95% [−1,04; 0,59], față de mărfuri cu −0,41 [−1,38; 0,47], față de valute cu −0,89 [−1,67; 0,18] și față de obligațiuni cu −0,62 [−1,55; 0,92]; dispersia cripto-activelor în jurul centrului lor cu −0,70 [−1,09; 0,31]. Toate cele cinci intervale orientative conțin 0: harta arată cripto-activele separat, dar nu stabilește o apropiere sigură de celelalte clase după ETF-uri. \(\ln(1+K)\) și \(\hat\rho_1(r^2)\) au corespondente în populație doar dacă \(\mathbb{E}r^4 < \infty\), ceea ce este îndoielnic aici, așa că intră ca descriptori de eșantion.
Pe scurt
Acțiuni: \(\Delta = -0{,}39\), CI 95% \([-1{,}04; 0{,}59]\)
Mărfuri: \(\Delta = -0{,}41\), CI 95% \([-1{,}38; 0{,}47]\)
Valute: \(\Delta = -0{,}89\), CI 95% \([-1{,}67; 0{,}18]\)
Obligațiuni: \(\Delta = -0{,}62\), CI 95% \([-1{,}55; 0{,}92]\)
Dispersia cripto-activelor în jurul centrului lor: \(\Delta = -0{,}70\), CI 95% \([-1{,}09; 0{,}31]\)
Toate cele cinci intervale conțin 0
harta arată cripto-activele separat
dar nu stabilește o deplasare sigură spre celelalte clase după ETF-uri
Rezervă: \(\ln(1 + K)\) și \(\hat\rho_1(r^2)\) au un corespondent în populație doar dacă \(E r^4 < \infty\)
condiție îndoielnică aici
harta este descriptivă, iar intervalele sînt orientative
Graficul arată abaterea standard a randamentelor săptămînale pe ultimele 52 de săptămîni, cu o linie punctată la sfîrșitul lui iulie 2020, finalul eșantionului lucrării. Volatilitatea a atins 47,1% pe săptămînă pentru XRP (martie 2018) și 16,9% pentru Bitcoin (mai 2018); în ultima fereastră ea este 5,9% pentru Bitcoin, 7,8% pentru XRP și 8,0% pentru Ether. Volatilitatea se mișcă în regimuri, așa că testele factoriale care traversează 2020 au nevoie de erori HAC și de un test de ruptură la o dată necunoscută (Seminarul 16, C3).
Pe scurt
Abaterea standard a randamentelor săptămînale pe 52 de săptămîni
linia punctată: finalul eșantionului lucrării (iulie 2020)
Factorii cripto pot fi replicați parțial cu datele cursului: închiderile zilnice ale celor nouă monede care nu sînt stablecoin-uri și rata bonului de trezorerie la o lună din biblioteca de date a lui Kenneth French, bonul folosit pentru CMKT în lucrare. CSMB și CMOM cer însă praguri calculate pe sute de monede cu valori de piață, inclusiv cele dispărute; cel mai apropiat design publicat este terțila primelor 20 de monede din tabelul IA.13, în timp ce cele nouă monede ale cursului sînt supraviețuitorii de astăzi.
Pe scurt
Replicare cu datele cursului
închiderile zilnice ale celor nouă monede care nu sînt stablecoin-uri
Limitarea datelor: CSMB și CMOM necesită praguri de sortare calculate pe sute de monede cu valori de piață, inclusiv cele dispărute
Cea mai apropiată metodă din lucrare folosește portofolii pe tercile pentru cele mai mari 20 de monede (Tabelul IA.13), dar cele nouă monede ale noastre sînt supraviețuitoarele de azi
Estimatorul Hill presupune o coadă cu variație regulată (regularly varying), \(P(L > x) = x^{-\alpha}\ell(x)\), cu \(\ell\) cu variație lentă, adică o lege de putere exactă pînă la un factor care se schimbă încet. Cu \(k \to \infty\) și \(k/n \to 0\) observații din coadă din \(n\) pierderi și cu condiția de ordinul doi \(\sqrt k A(n/k) \to 0\), care face deplasarea neglijabilă, \(\sqrt k(\hat\alpha_H - \alpha) \Rightarrow N(0, \alpha^2)\), de unde \(\mathrm{SE} = \hat\alpha_H/\sqrt k\)(Hill, 1975). Ponderea de 5% folosită în capitol este o alegere de reglaj pentru eșantioane finite, nu o consecință a teoriei.
Pe scurt
Coadă cu variație regulată: \(P(L > x) = x^{-\alpha}\ell(x)\)
\(\ell\) cu variație lentă: \(\ell(tx)/\ell(x) \to 1\) cînd \(x \to \infty\), pentru orice \(t > 0\)
legea de putere exactă \(C x^{-\alpha}\), pînă la un factor care se schimbă lent
\(n\): numărul de pierderi
\(k \to \infty\) și \(k/n \to 0\): tot mai multe observații din coadă, dar o proporție tot mai mică din eșantion
Condiția de ordinul doi \(\sqrt{k}\,A(n/k) \to 0\): \(A(\cdot)\) măsoară cît de repede se apropie coada de o lege de putere exactă, iar condiția face deplasarea neglijabilă
Atunci \(\sqrt{k}(\hat\alpha_H - \alpha) \Rightarrow N(0, \alpha^2)\), de unde \(\mathrm{SE} = \hat\alpha_H/\sqrt{k}\)
Proporția de 5% este un parametru de reglaj ales pentru eșantionul finit, nu rezultă din teorie
În prezența volatility clustering, varianța estimatorului Hill depinde de dependența extremelor și este de regulă mai mare (Drees, 2000), iar un block bootstrap cere condiții suplimentare pentru coadă și pentru lungimea blocurilor. Pragul \(k\) se alege dintr-un grafic Hill, \(\hat\alpha_H\) în funcție de \(k\), într-o regiune în care curba este plată (Drees, de Haan & Resnick, 2000). Pentru Bitcoin \(\hat\alpha_H = 2{,}73\)(\(k = 78\), SE 0,31), dar \(k\) egal cu 2,5% sau 10% din eșantion dă 3,48 și 2,59: alegerea lui \(k\) contează la fel de mult ca eroarea de eșantionare.
Pe scurt
Cu gruparea volatilității, varianța depinde de dependența extremelor și este de regulă mai mare Drees (2000)
Bootstrap-ul pe blocuri cere condiții suplimentare asupra cozii și a lungimii blocurilor
Alegem \(k\) dintr-un grafic Hill (Hill plot), \(\hat\alpha_H\) în funcție de \(k\), într-o zonă în care curba este plată Drees, de Haan & Resnick (2000)
Bitcoin: \(\hat\alpha_H = 2{,}73\) (\(k = 78\)), cu SE \(0{,}31\)
Cu \(k\) egal cu 2,5% sau 10% din pierderi, \(\hat\alpha_H\) devine \(3{,}48\), respectiv \(2{,}59\): alegerea lui \(k\) contează la fel de mult ca eroarea de eșantionare
Intervalele block bootstrap pentru tail index ajung pînă la 4,48 pentru S&P 500, în timp ce CI bootstrap pentru kurtosis-ul de eșantion sînt invalide cînd \(\alpha < 4\), pentru că bootstrap-ul eșuează cu varianță infinită (Athreya, 1987). Kurtosis-ul de eșantion al Dogecoin, 106,4, produs de cîteva salturi legate de rețelele sociale, cu \(\hat\alpha_H = 2{,}83\), nu estimează nimic stabil. Testul egalității cozilor, \(H_0: \alpha_1 = \alpha_2\), folosește un block bootstrap comun pe 28 de zile calendaristice care păstrează șocurile comune: Bitcoin față de S&P 500 dă −0,14, CI de 95% [−1,68; 0,71], iar Dogecoin față de S&P 500 −0,04 [−1,77; 0,85].
Pe scurt
Intervalele bootstrap pe blocuri ajung pînă la 4,48 pentru S&P 500
eșecul bootstrap-ului la varianță infinită, Athreya (1987)
Dogecoin: kurtosis-ul empiric 106,4, determinat de cîteva salturi declanșate de rețelele sociale, cu \(\hat\alpha_H = 2{,}83\): statistica nu estimează un parametru stabil
Egalitatea cozilor, \(H_0\colon \alpha_1 = \alpha_2\): diferența \(\hat\alpha_1 - \hat\alpha_2\), cu un bootstrap comun pe blocuri de 28 de zile calendaristice
ambele active iau randamentele din aceleași zile, fiecare pe calendarul său: se păstrează șocurile comune
Bitcoin față de S&P 500: \(-0{,}14\), CI 95% \([-1{,}68; 0{,}71]\)
Dogecoin față de S&P 500: \(-0{,}04\), CI 95% \([-1{,}77; 0{,}85]\)
Bitcoin față de aur: \(-0{,}02\), CI 95% \([-1{,}13; 0{,}81]\)
cu \(k\) egal cu 2,5% sau 10% din pierderi, toate cele trei intervale conțin tot 0
CI care se suprapun nu constituie un test de egalitate, iar nerespingerea nu înseamnă echivalență
intervalele de mai sus admit diferențe de peste 1 în \(\alpha\): apropierea estimărilor rămîne o observație descriptivă
Limita sub ipoteza nulă a statisticii sup-Wald este \(\sup_r \|B(r) - rB(1)\|^2/[r(1-r)]\), unde \(r = \tau/T\) este fracția rupturii, \(B\) o mișcare browniană standard cu cîte o componentă pentru fiecare parametru, iar \(B(r) - rB(1)\) o punte browniană (Brownian bridge) (Andrews, 1993). Supremul se ia pe \(r \in [0{,}15;\ 0{,}85]\), pentru că lîngă capete unul dintre regimuri are foarte puține zile, iar supremul pe tot intervalul \((0,1)\) ar fi infinit; valorile critice simulate din această limită sînt 11,55 la 5% și 15,18 la 1%, independente de \(T\). Punctul de maxim al lui \(W\) nu datează ruptura; data provine din minimul SSR (Bai, 1997).
Pe scurt
Limita este \(\sup_r \|B(r) - rB(1)\|^2/[r(1 - r)]\)
\(r = \tau/T\): fracția de eșantion a rupturii
\(B\): o mișcare browniană standard cu cîte o componentă pentru fiecare parametru
\(\sup\) se calculează pentru \(r \in [0{,}15; 0{,}85]\), intervalul de pe slide-ul principal
\(B(r) - rB(1)\) este o punte browniană, nulă în \(r = 0\) și \(r = 1\)
Valorile critice simulate din această limită, 11,55 la 5% și 15,18 la 1%, nu depind de \(T\)
De ce maximul lui \(W\) nu datează ruptura?
\(W(\tau)\) folosește o covarianță HAC separată în fiecare regim
deci data care îl maximizează (aici 14 aug. 2017) nu minimizează neapărat suma pătratelor reziduurilor
Data rupturii se citește din estimarea prin cele mai mici pătrate (9 mart. 2020) și intervalul ei
De ce intervalul restrîns?
lîngă \(r = 0\) sau \(r = 1\) un regim are foarte puține zile, \(r(1 - r) \to 0\)
supremumul pe tot intervalul \((0, 1)\) ar fi infinit
Regula CRIX publicată (Trimborn & Härdle, 2018) compară indicele întregii piețe cu indici candidați CRIX\((k, \beta)\) care conțin cele mai mari \(k_1\) monede cu ponderea 1 și următoarele \(s = k - k_1\) cu ponderi libere \(\beta\), alese pentru a minimiza suma pătratelor reziduurilor de urmărire. AIC evaluează reziduurile sub o densitate kernel estimată din reziduurile de bază, cu un kernel Epanechnikov și o lățime de bandă Sheather–Jones (plug-in), o alegere a netezirii determinată din date; cu erori Normale se reduce la \(T\ln\hat\sigma^2_k + 2s\), cu \(T\) zile și \(\hat\sigma^2_k\) varianța reziduurilor.
\(\hat\varepsilon_t(k, \beta)\): reziduul de urmărire de pe slide-ul principal
\(\hat\beta\) minimizează \(\|\hat\varepsilon(k, \beta)\|^2\), suma pătratelor reziduurilor de urmărire
\(\mathrm{AIC}(k)\) de pe slide-ul principal
\(L\) evaluează reziduurile cu o densitate nucleu estimată din reziduurile de bază \(\hat\varepsilon(k_1, 1)\)
Nucleul Epanechnikov, o parabolă \(K(u) = \frac{3}{4\sqrt5}(1 - u^2/5)\) pentru \(|u| \le \sqrt5\) (varianța 1)
Lățimea de bandă plug-in Sheather–Jones: o alegere a lățimii de netezire pe baza datelor
Pentru erori cu distribuția Normală se reduce la \(T\ln\hat\sigma^2_k + 2s\), cu \(T\) zile și \(\hat\sigma^2_k\) varianța reziduurilor (Trimborn & Härdle (2018, author version))
Pe închideri zilnice între 1 ianuarie 2021 și 18 septembrie 2026, cu abaterea \(d_t = 10^4(P_t - 1)\) în puncte de bază, abaterea standard este 7,3 bp pentru Tether, 7,5 bp pentru USD Coin și 10,8 bp pentru Dai. Abaterile mai mari de 50 bp apar în 0,14%, 0,14% și 0,57% din zile; cele mai mici închideri sînt −41, −285 și −261 bp, iar cele mai mici minime intrazilnice −515, −1 226 și −1 030 bp.
Pe scurt
ab. std. (pb)
\(|d_t| > 50\) (%)
închidere minimă (pb)
minim zilnic (pb)
Tether
\(7{,}3\)
\(0{,}14\)
\(-41\)
\(-515\)
USD Coin
\(7{,}5\)
\(0{,}14\)
\(-285\)
\(-1\,226\)
Dai
\(10{,}8\)
\(0{,}57\)
\(-261\)
\(-1\,030\)
Închiderea zilnică, 1 ianuarie 2021 – 18 septembrie 2026
\(d_t = 10^4(P_t - 1)\): abaterea de la paritate, în puncte de bază
Coloana „minim zilnic” folosește prețul minim din fiecare zi
Instrumentele tokenizate purtătoare de randament sînt creanțe pe bonuri de trezorerie și numerar emise ca tokenuri pe un blockchain, cu forme juridice diferite: titluri de fond, ca BlackRock BUIDL (BlackRock USD Institutional Digital Liquidity Fund, fondul tokenizat de lichiditate în dolari al BlackRock), 2,38 miliarde USD pe 18 septembrie 2026 în datele DefiLlama, și Circle USYC, sau o notă garantată tokenizată emisă de un vehicul cu scop special, Ondo USDY (Ondo US Dollar Yield, a tokenised note, titlu tokenizat Ondo cu randamentul titlurilor de stat americane). Spre deosebire de un stablecoin de plată, ele plătesc deținătorului randamentul titlurilor de trezorerie. Avantajele lor, decontarea 24/7 și folosirea drept colateral în DeFi, vin cu riscuri (Aramonte, Huang & Schrimpf, 2021).
Pe scurt
Instrumente tokenizate purtătoare de randament
creanțe asupra titlurilor de stat pe termen scurt și a numerarului
emise ca tokenuri pe un blockchain, cu forme juridice diferite
Unități de fond: BlackRock BUIDL 2,38 miliarde USD (18 sept. 2026, DefiLlama)
Circle USYC este tot o unitate de fond monetar tokenizată
O obligațiune garantată tokenizată, emisă de o entitate cu scop special: Ondo USDY
Spre deosebire de un stablecoin de plată, ele plătesc deținătorului randamentul titlurilor de stat
Avantaje: decontare 24/7, folosire ca garanție în DeFi
Schär (2021) descrie DeFi ca o stivă de cinci straturi: decontarea, blockchain-ul și moneda lui nativă; activele, tokenurile emise pe el; protocoalele, burse, creditare și derivate scrise ca contracte inteligente (smart contracts); aplicațiile și agregatoarele care direcționează tranzacțiile între protocoale. Promisiunea este accesul deschis, transparența și compozabilitatea (composability), posibilitatea protocoalelor de a se conecta între ele. Riscurile sînt efectul de levier mare, nepotrivirile de lichiditate, interconectarea construită în sistem și lipsa unui amortizor de șocuri, iar guvernanța tinde să concentreze puterea, „iluzia descentralizării” (Aramonte, Huang & Schrimpf, 2021).
Pe scurt
Schär (2021) descrie DeFi ca o arhitectură pe straturi
Decontare: blockchain-ul și moneda nativă (Ether)
Active: tokenurile emise pe el (stablecoin-uri, tokenuri de guvernanță)
Protocoale: burse, creditare, derivate sub formă de contracte inteligente
Aplicații și agregatoare: interfețe care direcționează tranzacțiile între protocoale
Promisiunea: acces deschis, transparență, compozabilitate (protocoalele se conectează unele la altele)
După arbitraj, valoarea pool-ului la prețul de piață \(P\) este \(V(P) = Px + y = 2\sqrt{kP}\), o funcție concavă cu \(V'(P) = x\), deținerea de Ether a pool-ului, și \(V'' < 0\), gamma lui negativă. Portofoliul reechilibrat deține în fiecare moment aceeași cantitate \(x_t = V'(P_t)\) de Ether, deci \(dR_t = V'(P_t)\,dP_t\). Cu o mișcare browniană geometrică \(dP_t = \mu P_t\,dt + \sigma P_t\,dW_t\), lema lui Itô dă \(dV_t = V'dP_t + \frac12 V''\sigma^2P_t^2\,dt\), iar prin scădere
\(V'(P)\) este cantitatea de Ether din pool, iar \(V'' < 0\) este gamma sa negativă
Portofoliul de reechilibrare, cu valoarea \(R_t\): deține în fiecare moment aceeași cantitate de Ether, \(x_t = V'(P_t)\), deci \(dR_t = V'(P_t)\,dP_t\)
Ecuația (16.26) arată că pierderea față de reechilibrare (LVR, loss-versus-rebalancing) este gamma negativă a pool-ului (Milionis et al., 2022): pool-ul este o poziție scurtă pe volatilitate care pierde \(\sigma^2/8\) din valoare pe unitatea de timp, indiferent de derivă. Rezultatul presupune o mișcare browniană geometrică continuă, arbitraj fără fricțiuni, absența comisioanelor și blocuri continue; cu comisioane și blocuri discrete, arbitrajorii tranzacționează doar cînd prețul iese din banda comisionului, ceea ce reduce pierderea (Milionis, Moallemi & Roughgarden, 2025).
Pe scurt
LVR este gamma negativă a pool-ului: o poziție de volatilitate vîndută Milionis et al. (2022)
pierde \(\sigma^2/8\) din valoare pe unitatea de timp, oricare ar fi tendința
Ipoteze: mișcare browniană geometrică continuă, arbitraj fără fricțiuni, fără comisioane, blocuri continue
Cu comisioane și blocuri discrete, arbitrajorii tranzacționează doar cînd prețul iese din banda comisionului, ceea ce reduce pierderea Milionis, Moallemi & Roughgarden (2025)
Rata LVR realizată este \(\frac{1}{Y}\sum_t(\Delta R_t - \Delta V_t)/V_{t-1}\) pe an, cu \(Y = 2{,}7\) ani și un LVR cumulat de 17,0 puncte. Concordanța cu teoria nu este un test: pierderea fiecărei zile este \(g_t/2 - (\sqrt{1+g_t} - 1) \approx g_t^2/8\), cu \(g_t\) randamentul simplu zilnic al Ether, deci LVR realizat, 5,83%, este aproximativ varianța realizată împărțită la 8, 5,88%. Pe 2,7 ani rata realizată este determinată doar cu o precizie de circa ±1 punct, CI [4,88; 6,98]%, iar amestecul constant 50/50, cu valoarea finală 123,3, este un reper diferit.
Pe scurt
Rata LVR realizată pe an este \(\frac{1}{Y}\sum_t (\Delta R_t - \Delta V_t)/V_{t-1}\), cu \(Y = 2{,}7\) ani, iar LVR cumulată este de 17,0 puncte în 2,7 ani
\(\Delta R_t\), \(\Delta V_t\): variațiile zilnice ale valorii portofoliului de reechilibrare și ale valorii pool-ului
\(V_{t-1}\): valoarea pool-ului în ziua anterioară
Potrivirea cu teoria nu este un test
pierderea fiecărei zile este \(g_t/2 - (\sqrt{1 + g_t} - 1) \approx g_t^2/8\)
\(g_t\): randamentul simplu zilnic al Ether
deci LVR realizată este aproximativ varianța realizată împărțită la 8: 5,83% față de \(\sum_t g_t^2/(8Y) = 5{,}88\%\)
2,7 ani de date determină rata realizată doar cu o precizie de aproximativ \(\pm 1\) punct: CI \([4{,}88; 6{,}98]\%\)
Portofoliul cu ponderi constante 50/50 (valoare finală 123,3) este un alt reper
are aceeași rată instantanee
creșterea sa logaritmică o depășește pe a pool-ului cu \(\sigma^2/8\), aici 5,79% pe an
Literatura despre factorii cripto leagă valoarea de adopția on-chain și de segmentarea față de piețele tradiționale (Cong, Karolyi, Tang & Zhao, 2026) și întreabă dacă primele factorilor reflectă evaluări greșite sau compensarea riscului (Babiak & Bianchi, 2025). Pentru fundamente, o lege a lui Metcalfe generalizată, în care valoarea rețelei crește cu o putere a numărului de utilizatori, descrie valoarea pe termen lung, bulele fiind abateri de la ea, ca la Wheatley et al. (2019) și Pele & Mazurencu-Marinescu-Pele (2019a), iar adopția și valoarea tokenului se întăresc reciproc (Cong, Li & Wang, 2021). Adecvarea modelului și remunerarea unui factor sînt întrebări diferite, testate separat pe slide-urile următoare.
Statistica GRS (16.21) folosește covarianțele reziduurilor și ale factorilor împărțite la \(T\), iar distribuția ei \(F\) este exactă doar pentru erori iid cu distribuția Normală, condiționat de factori. Randamentele cripto au \(\hat\alpha_H\) în jur de 3 și volatility clustering, deci aceste ipoteze sînt îndoielnice. Alternativele robuste sînt un test Wald GMM (generalized method of moments) cu covarianță HAC sau un wild bootstrap sub \(H_0\),\(r^{e*}_t = \hat\beta'f_t + \hat\varepsilon_t\eta_t\), cu o singură extragere Rademacher \(\eta_t = \pm 1\) pe săptămînă pentru toate activele, care păstrează corelația dintre ele.
Pe scurt
Modelul, \(H_0\colon \alpha_1 = \dots = \alpha_N = 0\) și statistica GRS Gibbons, Ross & Shanken (1989): slide-ul principal Testarea unui model factorial (2/2)
\(\hat\Sigma\), \(\hat\Omega\): covarianțele reziduurilor și a factorilor, ambele împărțite la \(T\)
Distribuția \(F\) este exactă doar dacă erorile, condiționat de factori, sînt i.i.d. cu distribuția Normală
Randamentele cripto au \(\hat\alpha_H\) în jur de 3 și gruparea volatilității
deci este puțin probabil ca reziduurile să îndeplinească această condiție
Alternative robuste: un test Wald GMM (Generalized Method of Moments, metoda generalizată a momentelor) cu covarianță HAC sau un bootstrap wild sub \(H_0\): \(r^{e*}_t = \hat\beta'f_t + \hat\varepsilon_t\eta_t\)
\(r^{e*}_t\): randamente în exces artificiale cu coeficienți alfa nuli
\(\hat\varepsilon_t\): vectorul reziduurilor din săptămîna \(t\)
\(\eta_t = \pm 1\) cu probabilitatea 1/2 (Rademacher), o singură extragere pentru toate activele, ceea ce păstrează corelația transversală
Valid dacă reziduurile sînt necorelate în timp (diferențe de martingal), altfel bootstrap pe blocuri sau wild dependent
\(\hat\Sigma\) trebuie să fie inversabilă și precisă, deci \(N\) trebuie să fie mult mai mic decît \(T\)
Datele cripto săptămînale din 2018 dau \(T \approx 450\)
În a doua etapă Fama–MacBeth, în fiecare săptămînă \(r^e_{it} = \gamma_{0t} + \hat\beta_i'\lambda_t + e_{it}\) pe cele \(N\) active, unde \(\gamma_{0t}\) este randamentul în exces al unui activ cu beta zero, iar \(\lambda_t\) recompensa pe unitatea de beta. Pentru că \(\hat\beta_i\) este estimat, \(\mathrm{SE}_{FM}\) este prea mică (erori în variabile); corecția lui Shanken (1992) înmulțește partea reziduală a covarianței cu \(1 + \hat\lambda'\hat\Sigma_f^{-1}\hat\lambda > 1\) și adaugă o dată covarianța factorilor. Ea presupune reziduuri necorelate serial și homoscedastice, condiționat de factori.
Pe scurt
Două etape: întîi \(\hat\beta_i\) din serii de timp, apoi regresii transversale
în fiecare săptămînă, regresia transversală pe cele \(N\) active \(r^e_{it} = \gamma_{0t} + \hat\beta_i'\lambda_t + e_{it}\)
\(\gamma_{0t}\): termenul liber, randamentul în exces al unui activ cu beta zero
\(\lambda_t\): recompensa pe unitatea de beta în săptămîna \(t\)
\(e_{it}\): eroarea de evaluare
\(\hat\lambda\) și \(\mathrm{SE}_{FM}\) se calculează ca pe slide-ul principal
\(\mathrm{SE}_{FM}\) este subestimată deoarece \(\hat\beta_i\) este estimat (problema erorilor în variabile)
Shanken (1992), pentru \(\hat\theta = (\hat\gamma_0, \hat\lambda')'\) și \(X = [\mathbf{1}, \hat\beta]\): \(\widehat{\mathrm{Var}}(\hat\theta) = \frac{1}{T}\bigl[(X'X)^{-1}X'\hat\Sigma X(X'X)^{-1}(1 + \hat\lambda'\hat\Sigma_f^{-1}\hat\lambda) + \hat\Sigma_f^{*}\bigr]\)
\(\mathbf{1}\): o coloană de 1
\(\hat\beta\): matricea \(N \times K\) a coeficienților beta
\(\hat\Sigma\), \(\hat\Sigma_f\): covarianța reziduurilor și covarianța factorilor
\(\widehat{\mathrm{Var}}(\hat\lambda)\) este blocul \(K \times K\) din dreapta jos
Partea reziduală este înmulțită cu \(1 + \hat\lambda'\hat\Sigma_f^{-1}\hat\lambda > 1\), iar partea factorilor \(\hat\Sigma_f^{*}\) se adaugă o singură dată
Ipoteze: reziduuri necorelate în timp și homoscedastice condiționat de factori
Cu factori slabi sau inutili, cum sînt indicatorii de atenție cu o dispersie mică a coeficienților beta, prima este slab identificată, iar statisticile \(t\) FM resping prea des, așa că sînt necesare teste ale primelor de risc robuste la identificare (Kleibergen, 2009). Au fost încercate zeci de anomalii cripto, deci un factor nou ar trebui să treacă de \(|t| > 3\) (Harvey, Liu & Zhu, 2016) sau să controleze rata descoperirilor false (false discovery rate), ponderea așteptată a rezultatelor false printre ipotezele respinse. Liu, Tsyvinski & Wu (2022) ajustează valorile p sub rata generalizată a erorii pe familie (k-FWER), probabilitatea a \(k\) sau mai multe respingeri false (Lehmann & Romano, 2005), un criteriu mai slab decît FWER-ul (Family-Wise Error Rate, probabilitatea de cel puțin o eroare de tip I în familia de teste) lui Holm.
Pe scurt
Factori slabi sau inutili: \(\lambda\) este slab identificat
dispersie mică a lui \(\beta\), de ex. indicatori de atenție
statisticile \(t\) FM resping prea des
Folosim teste ale primelor de risc robuste la identificare Kleibergen (2009)
Testarea multiplă: zeci de „anomalii” cripto au fost testate
Un factor nou ar trebui să treacă de \(|t| > 3\)Harvey, Liu & Zhu (2016) sau să controleze rata descoperirilor false
Rata descoperirilor false: proporția medie a rezultatelor false printre ipotezele respinse
În studiul de caz, Liu, Tsyvinski & Wu (2022): valori p ajustate după o rată generalizată a erorii pe familia de teste (k-FWER, probabilitatea a \(k\) sau mai multe respingeri false, Lehmann & Romano (2005)), mai permisivă decît controlul Holm al FWER (familywise error rate: probabilitatea a cel puțin unei respingeri false)
Wash trading-ul, volumul fals de pe bursele nereglementate, umflă factorii bazați pe volum și lichiditate (Cong, Li, Tang & Yang, 2023), așa că bursele și volumele trebuie filtrate înainte de construirea oricărui factor.
Prețurile diferă între burse prin decalaje mari și recurente, mult mai mari între țări decît în interiorul lor (Makarov & Schoar, 2020).
Monedele mari de astăzi sînt cîștigătorii, cum subliniază Brown, Goetzmann, Ibbotson & Ross (1992) și Będowska-Sójka, Wójcik & Pele (2026), iar monedele dispărute lipsesc din majoritatea eșantioanelor, deci universul investibil trebuie fixat dinainte, monedele delistate păstrate și rezultatele raportate pe subuniversuri.
Încărcările pe PC1 ale caracteristicilor standardizate sînt 0,44 pentru logaritmul volatilității anualizate, 0,52 pentru \(\ln(1+K)\), −0,48 pentru indicele Hill al pierderilor, −0,34 pentru indicele Hill al cîștigurilor, −0,42 pentru drawdown-ul maxim (un număr negativ) și 0,14 pentru asimetrie. PC1 crește deci cu volatilitatea, kurtosis-ul, grosimea cozilor și adîncimea drawdown-ului.
Kurtosis-ul de eșantion este raportat ca estimație de populație fără să se discute dacă momentul de ordinul patru există; \(\hat\alpha_H < 4\) indică acest caz fără să îl dovedească, iar intervalul pentru \(\alpha\) decide.
Un prag sau o dată de ruptură se testează cu valori critice \(\chi^2\), deși parametrul de nuisanță nu este identificat sub \(H_0\).
Închiderile zilnice înregistrate la ore diferite duc la concluzia greșită că un ETF replică prost.
Creșterea TVL este citită ca adopție fără a separa evaluarea tokenurilor de depunerile nete.
Un stablecoin este tratat ca numerar fără risc.
Oferta totală în locul celei în circulație intră într-un indice ponderat cu valoarea de piață.
Pe scurt
Raportarea kurtosis-ului empiric ca estimare a populației fără a discuta existența momentului de ordin patru
dacă \(\alpha < 4\), kurtosis-ul populației nu există, iar intervalul bootstrap este invalid
\(\hat\alpha_H < 4\) indică această situație, nu o demonstrează: decide intervalul lui \(\alpha\)
Testarea unui prag sau a unei date de ruptură cu valori critice \(\chi^2\)
parametrul auxiliar nu este identificat sub \(H_0\)
Compararea prețurilor de închidere înregistrate la ore diferite
duce la concluzia greșită că un ETF reproduce slab randamentele monedei
Interpretarea creșterii TVL drept adopție fără a separa evaluarea tokenurilor de depunerile nete
Tratarea unui stablecoin ca numerar fără risc
menținerea parității depinde de posibilitatea răscumpărării și de calitatea rezervelor
Oferta totală în locul celei în circulație într-un indice ponderat cu valoarea de piață
Prompturile reutilizabile urmează bucla descoperirii. Promptul de literatură cere lucrările din 2023–2026 care testează o schimbare a mișcării comune Bitcoin–acțiuni la aprobarea ETF-urilor spot, cu DOI, eșantion, metodă și semnul efectului, iar fiecare DOI se verifică pe Crossref. Promptul de ipoteze cere trei mecanisme concurente, fiecare cu o implicație testabilă pe care celelalte nu o au: fluxurile ETF prezic un efect concentrat în orele de tranzacționare din SUA, un factor monetar comun o mișcare comună cu surprizele de dobîndă încă dinainte de 2024. Promptul de cod aliniază prețurile pe zilele comune de tranzacționare înainte de calculul randamentelor.
Pe scurt
Literatura: cartografiem ce se știe, apoi verificăm fiecare referință
„Listează articolele din 2023–2026 care testează o schimbare a co-mișcării Bitcoin–acțiuni la aprobarea ETF-urilor spot din SUA: DOI, eșantion, metodă, semnul efectului.”
Verificăm fiecare DOI pe Crossref, deschidem articolul și găsim cifra pentru care este citat
Căutăm cu Semantic Scholar, Elicit sau Google Scholar
Ipoteze: mecanisme concurente, fiecare cu o implicație pe care celelalte nu o au
„Dă trei mecanisme concurente pentru corelația Bitcoin–S&P 500 de după 2020 și, pentru fiecare, o implicație testabilă care îl separă de celelalte.”
De exemplu, fluxurile ETF implică un efect concentrat în orele de tranzacționare din SUA
Un factor monetar comun implică o co-mișcare cu surprizele de dobîndă încă dinainte de 2024
Date și cod: pe datele cursului, replicînd întîi o cifră cunoscută
„Ia închiderile zilnice ale Bitcoin și S&P 500 din datele cursului, aliniază prețurile pe zilele comune, apoi calculează randamentele log și corelația lor în 2020–2023.”
Replicăm întîi: capitolul raportează \(0{,}39\) (2020–2023) și \(0{,}38\) (după ETF-uri)
Niciun rezultat nou înainte ca acest cod să le obțină pe amîndouă
Promptul de robustețe redactează un plan preînregistrat, cu o parcurgere a datelor de ruptură, date placebo de lansare, randamente săptămînale, dependență în coadă și un block bootstrap, fixînd dinainte fiecare alegere de reglaj, astfel încît numărul de specificații să fie cunoscut și FWER să poată fi controlat. Promptul de critică cere asistentului, în rol de referent, cele trei motive cele mai puternice pentru care schimbarea corelației ar putea fi falsă; răspunsurile așteptate sînt închiderile nesincrone, corelația care crește mecanic cu volatilitatea (Forbes & Rigobon, 2002) și evenimentele care se suprapun. Raportul dă mărimea efectului cu un CI, fiecare specificație încercată și ce a eșuat.
Pe scurt
Robustețea, fixată înainte de a vedea rezultatele de după ETF-uri
„Scrie un plan de robustețe preînregistrat: scanarea datei de ruptură, date de lansare placebo, randamente săptămînale, dependența în cozi, bootstrap pe blocuri; fixează acum fiecare alegere.”
Planul fixează ferestrele, lungimea blocurilor și familia de teste: numărul de specificații este cunoscut și FWER poate fi controlată
Critica: îi cerem asistentului să atace rezultatul
„Joacă rolul unui recenzent: dă cele trei motive cele mai puternice pentru care această schimbare a corelației ar putea fi aparentă și testul care l-ar tranșa pe fiecare.”
Ne așteptăm la: închideri nesincrone, corelație care crește mecanic cu volatilitatea Forbes & Rigobon (2002), evenimente care se suprapun
Raportul: mărimea efectului cu CI, fiecare specificație încercată, ce a eșuat
Prompturile care au influențat planul analizei se consemnează în AI_USE.md
DOI: Digital Object Identifier — identificatorul permanent al unui articol
DTB4WK: 4-Week Treasury Bill Secondary Market Rate (FRED series code) — randamentul bonurilor de trezorerie la 4 săptămîni pe piața secundară (codul seriei FRED)
ECRIX: Exact CRIX (number of constituents chosen in steps of one) — CRIX exact (numărul de constituenți ales în pași de o monedă)
EFCRIX: Exact Full CRIX (global minimum of the AIC) — CRIX exact complet (minimul global al AIC)
ES: Expected Shortfall — pierderea așteptată în coadă
ETF: Exchange-Traded Fund — fond tranzacționat la bursă
ETH: Ether (ticker of the native coin of Ethereum) — simbolul Ether, moneda nativă a Ethereum
SVB: Silicon Valley Bank — banca americană Silicon Valley Bank (falimentată în martie 2023)
TAR: Threshold AutoRegression — autoregresie cu prag
TE: Tracking Error — eroare de urmărire
TMI: Total Market Index (all coins, CRIX methodology) — indicele întregii piețe (toate monedele, metodologia CRIX)
TVL: Total Value Locked — valoarea totală blocată în contractele DeFi
USD: US (United States, Statele Unite ale Americii) dollar, international currency code — dolarul american, codul monetar internațional
USDC: USD Coin (stablecoin issued by Circle) — stablecoin-ul USD Coin, emis de Circle
USDS: Sky Dollar (stablecoin, successor of DAI) — stablecoin-ul Sky Dollar, succesorul DAI
USDT: Tether (stablecoin issued by Tether) — stablecoin-ul Tether
UST: TerraUSD (algorithmic stablecoin of the Terra blockchain) — TerraUSD, stablecoin-ul algoritmic al blockchain-ului Terra
VaR: Value-at-Risk — valoarea la risc
XAU: gold, ISO 4217 (International Organization for Standardization, Organizația Internațională de Standardizare) code (one troy ounce) — aur, codul ISO 4217 (o uncie troy)
XRP: XRP (the native token of the XRP Ledger) — tokenul nativ al registrului XRP Ledger
Pele, D.T., Wesselhöfft, N., Härdle, W.K., Kolossiatis, M., Yatracos, Y.G. (2023). Are cryptos becoming alternative assets?. European Journal of Finance, 29(10), 1064–1105.
Prețuri zilnice EODHD (cripto-active, stablecoin-uri, ETF-uri, S&P 500, aur), pînă la 18 septembrie 2026. Oferta în circulație a monedelor: Coin Metrics Community Data. Valoarea totală blocată (TVL): DefiLlama. Tabelul 1: Liu, Tsyvinski și Wu (2022), Journal of Finance. Hashrate-ul și monedele emise zilnic: Coin Metrics Community Data; Lema 1: Pagnotta (2022), Review of Financial Studies.


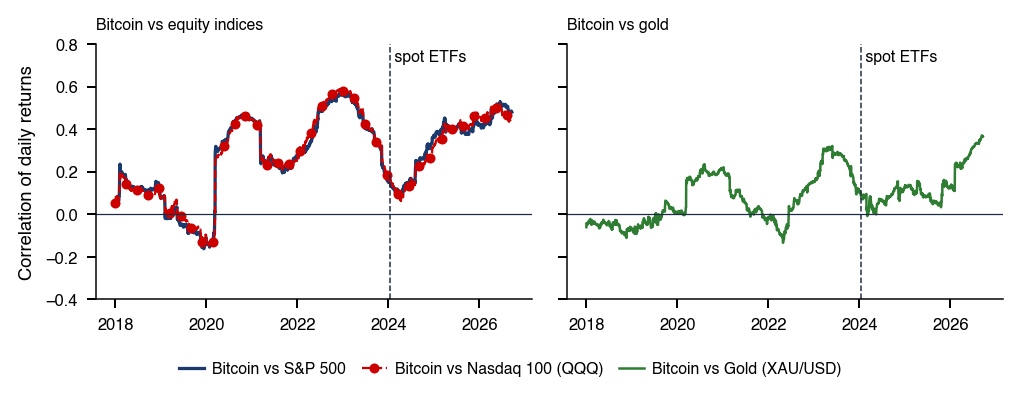
 MFM_ch16_market_value
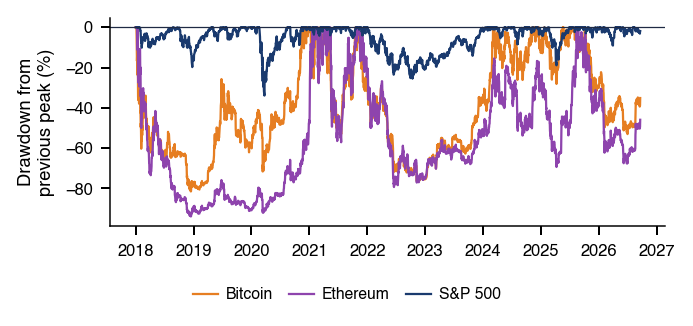
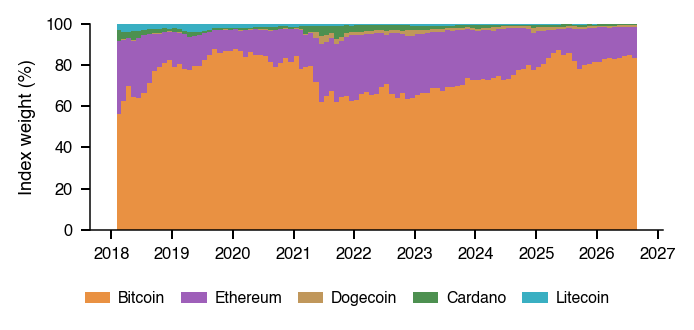
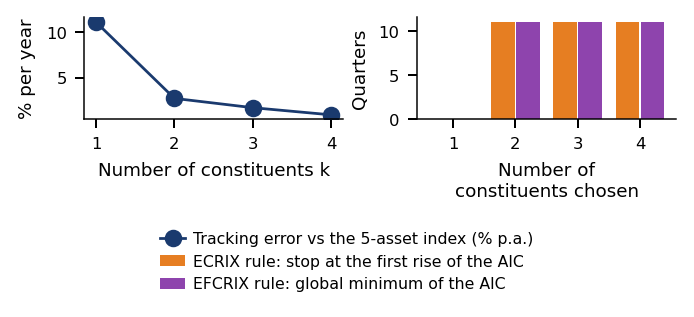
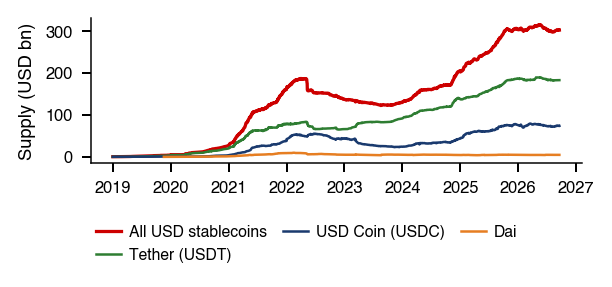
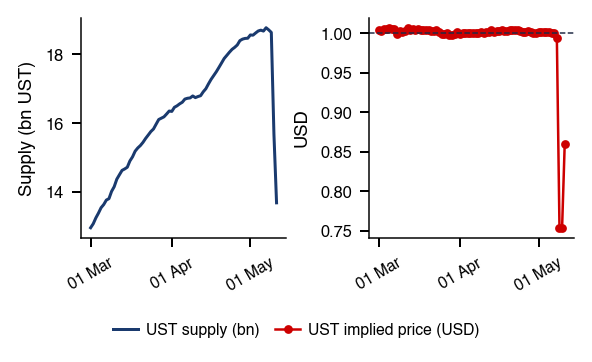
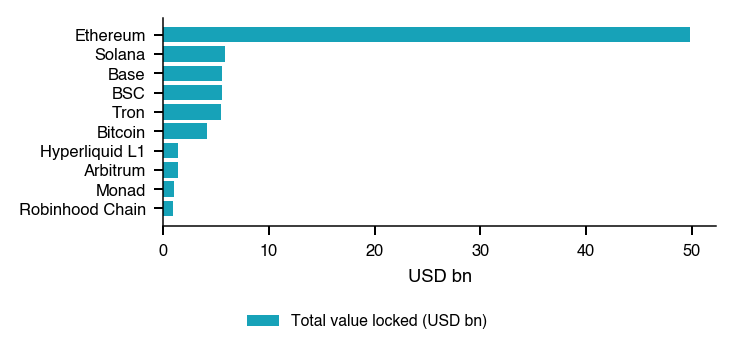
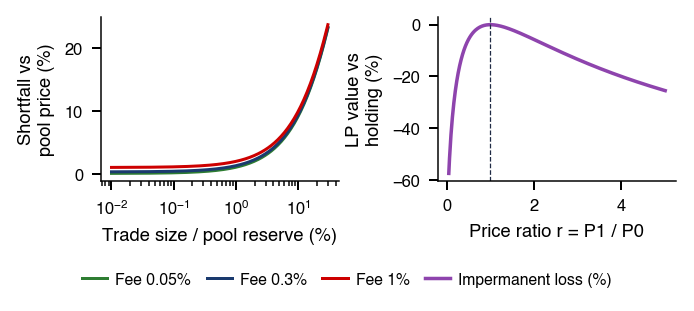
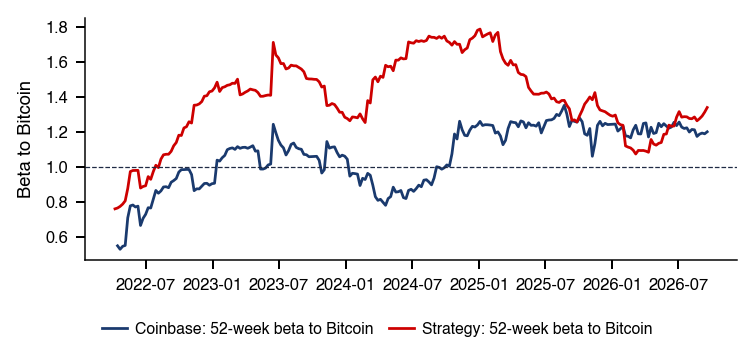
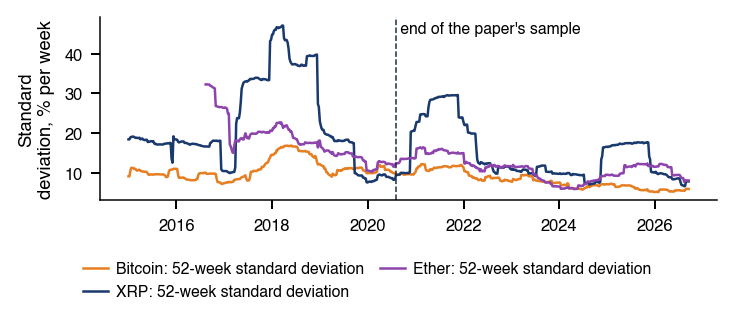
 Are Cryptos becoming alternative Assets?