Academia de Studii Economice din București IDA Institute Digital Assets Blockchain Research Center AI4EFin Artificial Intelligence for Energy Finance Academia Română, Institutul de Prognoză Economică MSCA Digital Finance
“This paper presents a method for inferring the effective bid-ask spread directly from a time series of market prices. The method requires no data other than the prices themselves; so it is very cheap.” — Roll (1984)
SPY, fondul tranzacționat la bursă (ETF) pe indicele S&P 500 (Standard & Poor's): un pas de cotare (0,01 USD) înseamnă 0,21 pb, limita inferioară a spread-ului cotat
Din bare zilnice, estimările spread-ului SPY sînt cu două ordine de mărime peste un pas
Roll 64,3 pb, EDGE (estimatorul discret generalizat eficient al spread-ului) 40,1 pb: sînt dominate de volatilitate
Din bare de 5 minute, EDGE dă 0,46 pb, cel mai aproape de un pas
This paper presents a method for inferring the effective bid-ask spread directly from a time series of market prices. The method requires no data other than the prices themselves; so it is very cheap.
Capitolul pune două întrebări: cît costă tranzacționarea și cum încorporează prețurile informația, atunci cînd ordinele sînt corelate de calculatoare în microsecunde. Costul cel mai direct este spread-ul efectiv (effective spread), care se măsoară din tranzacții și cotații. Roll (1984) a arătat că, într-o piață eficientă, spread-ul poate fi dedus doar din prețuri, din autocovarianța variațiilor de preț. Pe aceeași idee, a deducerii costului doar din prețuri, se sprijină și estimatorii Corwin–Schultz, Abdi–Ranaldo și EDGE (Efficient Discrete Generalized Estimator, of the bid-ask spread, estimatorul discret generalizat eficient al spread-ului bid-ask).
Pentru SPY, un pas de cotare (tick size) de 0,01 USD (US dollar, dolarul american) înseamnă 0,21 pb. Este o limită inferioară pentru spread-ul cotat, nu pentru cel efectiv. Din bare zilnice, între septembrie 2024 și septembrie 2026, estimările sînt cu două ordine de mărime peste un pas: Roll 64,3 pb, Corwin–Schultz 26,5 pb, Abdi–Ranaldo 55,1 pb și EDGE 40,1 pb. Din bare de 5 minute, pe 1 477 de zile din 2020–2026, EDGE dă 0,46 pb, cu intervalul [0,41; 0,51] pb, cel mai aproape de un pas. Estimatorii zilnici sînt dominați de volatilitate, nu de costul tranzacționării.
Aceeași problemă apare între piețe. Pentru 25 de active din SUA, de la Bursa de Valori București (BVB) și cripto, mediana estimărilor Corwin–Schultz este 53 pb în SUA și 54 pb la BVB, deși valoarea tranzacționată zilnică mediană este de 10 505 milioane USD în SUA și de 0,34 milioane USD la BVB. Raportul de ilichiditate Amihud (Amihud illiquidity ratio) separă cele două piețe: pentru Banca Transilvania, cea mai lichidă acțiune de la BVB, el este de 28,0 pb la 1 milion USD, de circa 17 600 de ori valoarea pentru SPY. Capitolul construiește de aceea măsurile de lichiditate de la registrul de ordine limită (limit order book) la modelele Glosten–Milgrom și Kyle, care explică spread-ul și impactul asupra prețului (price impact) prin informație, și la execuția optimă (optimal execution) a unui ordin mare.
Estimările spread-ului bid-ask pentru SPY, în puncte de bază (pb) pe scală logaritmică: din bare zilnice (septembrie 2024 – septembrie 2026) și din bare de 5 minute (1 477 de zile, 2020–2026), comparate cu un pas de cotare de 0,01 USD (0,21 pb). Graficul interactiv: „Estimatori de spread la două frecvențe: SPY” →
Rezultatele învățării
Calculați estimările de spread Roll, Corwin–Schultz, Abdi–Ranaldo și EDGE.
Calculați raportul Amihud și interpretați unitățile lui.
Derivați spread-ul Glosten–Milgrom, echilibrul Kyle și traiectoria Almgren–Chriss.
Interpretați ponderile informaționale (information shares) și taxa arbitrajului de latență (latency arbitrage tax).
Registrul de ordine limităLichiditatea, ordinele, prioritatea și corelarea, un registru simulat și costul unui ordin de piață care parcurge registrul.
Spread-ul bid-askModelul Roll și estimatorii din prețuri, la două frecvențe pentru SPY și pentru 25 de active.
Ilichiditatea și tiparele intrazilniceRaportul Amihud între piețe și în timp, forma de U a zilei de tranzacționare și legătura cu VIX (CBOE Volatility IndeX, indicele de volatilitate CBOE).
Informația și prețurileModelele Glosten–Milgrom și Kyle, PIN, lambda empiric și dezechilibrul fluxului de ordine (OFI, order flow imbalance).
Orice tranzacție pe o bursă modernă este rezultatul unui algoritm, motorul de tranzacționare (matching engine), care împerechează ordinele de cumpărare și de vînzare după reguli fixe. Capitolul studiază ce implică aceste reguli pentru două mărimi: costul pe care îl plătește un investitor ca să tranzacționeze și viteza cu care informația, privată sau publică, ajunge în preț. Ambele se măsoară pe datele cursului, care combină bare de 5 minute pentru SPY, fondul tranzacționat la bursă (ETF, exchange-traded fund) pe indicele S&P 500 (Standard & Poor's), bare zilnice pentru acțiuni americane, acțiuni blue-chip de la Bursa de Valori București (BVB) și cripto-active, precum și registre de ordine simulate, acolo unde un mecanism trebuie văzut izolat.
Firul capitolului: de la ordine la prețuri și costuri
Cînd calculatoarele împerechează ordinele în microsecunde, două întrebări organizează domeniul microstructurii pieței (market microstructure): cît costă tranzacționarea și cum încorporează prețurile informația. Răspunsurile depind de regulile motorului de tranzacționare. Prioritatea preț–timp, pasul de cotare și licitațiile de deschidere și de închidere modelează prețurile observate și costurile plătite (Gould et al., 2013). O serie de prețuri nu este deci un eșantion dintr-un proces continuu abstract, ci înregistrarea unui mecanism de tranzacționare.
Capitolul construiește răspunsurile în straturi. Pornește de la registrul de ordine limită și de la spread-ul bid-ask, măsurat fie din tranzacții și cotații, fie, atunci cînd sînt disponibile doar prețurile, cu estimatorii Roll, Corwin–Schultz, Abdi–Ranaldo și EDGE. Continuă cu raportul de ilichiditate Amihud, care măsoară impactul asupra prețului din date zilnice, și cu două modele în care spread-ul și impactul provin din informația privată, Glosten–Milgrom și Kyle. Modelul Almgren–Chriss transformă apoi impactul într-un program de execuție a unui ordin mare.
Aplicațiile acoperă episoade de stres, platformele cripto, BVB, competiția pentru viteză dintre traderii de înaltă frecvență și momentum-ul intrazilnic. Exercițiile rezolvate sînt în Seminarul 10. Exemplele detaliate și subiectele avansate sînt în Aprofundări, înaintea Anexei; manualul de referință este Franke, Härdle & Hafner (2019).
Majoritatea piețelor de acțiuni, de futures și cripto sînt organizate ca registru continuu de ordine limită. Secțiunea definește lichiditatea și elementele registrului, enunță regulile după care se execută ordinele și folosește un registru simulat pentru a arăta de ce costul unui ordin la piață crește mai puțin decît proporțional cu mărimea lui.
Lichiditatea și registrul de ordine limită: definiții
Lichiditatea este posibilitatea de a tranzacționa repede o cantitate la un preț apropiat de valoarea justă. Niciun număr unic nu o surprinde. Kyle (1985) distinge trei dimensiuni:
îngustimea (tightness), costul unui dus-întors mic, măsurat prin spread;
adîncimea (depth), cantitatea necesară pentru a mișca prețul cu o sumă dată;
reziliența (resiliency), viteza cu care prețurile își revin după un șoc.
Harris (2003) adaugă imediatețea (immediacy), viteza cu care poate fi executat un ordin. O piață poate fi îngustă, dar puțin adîncă, sau adîncă, dar lentă în revenire, iar măsurile din acest capitol surprind dimensiuni diferite.
Registrul de ordine limită (LOB, limit order book) conține toate ordinele limită în așteptare, ordonate după preț și după momentul sosirii (Gould et al., 2013). La momentul \(t\), starea lui este rezumată de cea mai bună ofertă de cumpărare \(b_t\) (best bid), cel mai mare preț la care cineva vrea să cumpere, și de cea mai bună ofertă de vînzare \(a_t\) (best ask), cel mai mic preț la care cineva vrea să vîndă, cu \(b_t < a_t\). Prețul de mijloc (mid-price) și spread-ul cotat relativ sînt
spread-ul relativ fiind exprimat de obicei în puncte de bază (1 pb = 0,01%). Adîncimea este cantitatea care așteaptă la un nivel de preț. Pasul de cotare (tick size) este cea mai mică variație de preț permisă, 0,01 USD pentru majoritatea acțiunilor americane cu preț peste 1 USD, așa că spread-ul cotat nu poate fi mai mic de un pas.
Pe scurt
Întrebarea: ce cumpără un ordin la piață și de ce costul lui depinde de forma registrului?
Lichiditatea: tranzacționarea rapidă a unei cantități la un preț apropiat de valoarea justă
nicio măsură unică nu o surprinde complet
Îngustimea (spread-ul), adîncimea (mărimea ordinului care mișcă prețul) și reziliența (viteza cu care prețul revine) Kyle (1985); a patra dimensiune, imediatețeaHarris (2003)
Registrul de ordine limită (LOB): toate ordinele limită în așteptare, după preț și momentul sosirii Gould et al. (2013)
La momentul \(t\): cel mai bun bid \(b_t\) este sub cel mai bun ask \(a_t\)
prețul de mijloc \(m_t = (a_t + b_t)/2\)
spread-ul relativ \((a_t - b_t)/m_t\), în puncte de bază (pb; 1 pb = 0,01%; în grafice: bp, basis points)
Adîncimea: cantitatea care așteaptă la un nivel de preț; pasul de cotare (tick): cea mai mică diferență de preț (0,01 USD pentru majoritatea acțiunilor americane cu prețul peste 1 USD)
Un ordin la piață (market order) se execută imediat, la lichiditatea disponibilă în registru; execuția lui este sigură, prețul nu. Un ordin limită (limit order) fixează cel mai prost preț acceptabil; prețul lui este mărginit, execuția nu este sigură. Alte tipuri de ordine sînt descrise în Anexă. Ordinele limită în așteptare furnizează lichiditate, iar ordinele la piață și ordinele limită cu preț care permite execuția imediată (marketable limit orders) o consumă.
În tranzacționarea continuă, ordinele se execută după prioritatea preț–timp (price-time priority): întîi prețul mai bun, apoi, la același preț, ordinul mai vechi. Ordinele de la un preț formează astfel o coadă, iar un loc aproape de capul ei are valoare; studiul de caz despre competiția pentru viteză arată cît costă cursa pentru el. La deschidere și la închidere, licitațiile (call auctions) adună ordinele și le execută la prețul unic care maximizează cantitatea executată.
Un ordin de cumpărare la piață de mărime \(Q\), mai mare decît adîncimea de la cea mai bună ofertă de vînzare, urcă prin registru (walks the book). Se execută la cea mai bună ofertă de vînzare pînă la epuizarea ei, apoi la nivelul următor și așa mai departe. Față de prețul de mijloc, plătește jumătate de spread pe primele unități și distanța pînă la nivelurile mai adînci pe restul.
Pe scurt
Ordinul la piață: execuție imediată pe lichiditatea disponibilă, la un preț incert
Ordinul limită: prețul este mărginit de limită, execuția este incertă (alte tipuri de ordine: Anexă)
Ordinele limită care așteaptă în registru oferă lichiditate
ordinele la piață și cele limită executabile imediat o consumă
Prioritatea preț-timp: întîi prețul mai bun, apoi ordinul mai vechi la același preț (o coadă)
locul în coadă este valoros (studiul de caz despre competiția pentru viteză)
Licitațiile de deschidere și închidere: ordinele sînt centralizate
ordinele sînt corelate la prețul unic care maximizează cantitatea executată
Un ordin de cumpărare la piață de mărime \(Q\) parcurge succesiv nivelurile ask
plătește jumătatea de spread plus costul nivelurilor mai adînci
Întrebare pentru sală De ce rata de sosire a ordinelor limită nu determină singură adîncimea medie la un nivel de preț?
Răspuns
Adîncimea este un stoc de ordine în așteptare; sosirile sînt un flux. Executările și anulările determină cît timp rămîn ordinele în registru, iar ordinele la piață consumă mai întîi cele mai bune cotații. În simulare, adîncimea medie este 0,8 ordine la 1 pas de mijloc, 4,8 la 10 pași și 5,0 la 25 de pași; spread-ul are în medie 3,23 pași de cotare.
Graficul arată un registru generat de un model de flux de ordine cu inteligență zero (zero-intelligence) (Farmer, Patelli & Zovko, 2005), în care ordinele limită, ordinele la piață și anulările sosesc aleator, cu rate fixe. Modelul nu are traderi cu strategii sau cu informație; orice structură a registrului provine doar din procesul de sosire și din regulile de execuție. Panoul din stînga este un singur instantaneu al registrului, cu ofertele de cumpărare în verde și cele de vînzare în roșu; panoul din dreapta arată adîncimea medie în funcție de distanța de la prețul de mijloc, în pași de cotare.
Ratele simulării sînt date în Anexă. Pe 199 de instantanee, spread-ul mediu este de 3,23 pași, mediana de 3 pași, iar spread-ul depășește 6 pași în 10% din timp. Adîncimea medie este de 0,8 ordine la 1 pas de mijloc, de 4,8 ordine la 10 pași și de 5,0 ordine la 25 de pași.
Profilul adîncimii este lecția principală a simulării. Ordinele la piață se execută întîi la cele mai bune niveluri, așa că lichiditatea apropiată de preț este consumată continuu și rămîne rară, în timp ce nivelurile depărtate acumulează ordine (Tóth et al., 2011). Registrele reale arată aceeași creștere a adîncimii pe măsură ce ne îndepărtăm de mijloc (Bouchaud, Bonart, Donier & Gould, 2018). Această formă face ca, pentru un ordin mare la piață, costul să fie concav în mărimea ordinului, cum arată slide-urile următoare.
Experimentul trimite ordine de cumpărare la piață de 1 pînă la 80 de unități asupra fiecărui instantaneu simulat și înregistrează două prețuri: prețul marginal, atins de ultima unitate executată, și prețul mediu de execuție. Ambele se măsoară în pași de cotare peste prețul de mijloc și se reprezintă pe axe logaritmice, astfel încît o lege de putere apare ca o dreaptă a cărei pantă este exponentul.
Întrebare pentru sală Aproximăm costul mediu pe unitate față de prețul de mijloc prin Q0,44. Cu ce factor crește costul total față de mijloc cînd dublăm ordinul?
Răspuns
Cu circa 2,71. Costul total este cantitatea înmulțită cu costul mediu pe unitate: 21+0,44 ≈ 2,71. Factorul 1,36 = 20,44 descrie numai costul pe unitate; factorul 2 presupune că acesta rămîne constant. Panta 0,44 este estimată pe cele 10 mărimi (ordinul de 80 de unități plătește în medie 11,9 pași pe unitate), deci relația este o aproximare, nu o egalitate pentru fiecare pereche de ordine. Nivelul cel mai adînc atins are panta 0,53, aproape de 1/2: impactul este concav.
Un ordin de o unitate ajunge la 1,7 pași peste mijloc, iar unul de 80 de unități la 20,1 pași. Panta prețului marginal este 0,53, aproape de 1/2: impactul este concav. Prețul mediu de execuție are panta 0,44, iar un ordin de 80 de unități plătește în medie 11,9 pași pe unitate. Dublarea ordinului înmulțește deci costul pe unitate cu \(2^{0{,}44} \approx 1{,}36\), nu cu 2, iar costul total, mărimea înmulțită cu costul pe unitate, cu \(2^{1 + 0{,}44} \approx 2{,}7\).
Pe scurt
Ordine de cumpărare la piață de 1 pînă la 80 de unități, aplicate fiecărui instantaneu simulat
axe logaritmice
Prețul marginal:
un ordin de o unitate ajunge la 1,7 pași peste mijloc
unul de 80 de unități ajunge la 20,1 pași
Impact concav: pe axe logaritmice, panta este 0,53, aproape de 1/2
Prețul mediu de execuție crește cu panta 0,44
80 de unități plătesc în medie 11,9 pași pe unitate
Dublarea ordinului: costul pe unitate \(\times 2^{0{,}44} \approx 1{,}36\), nu 2
costul total (mărimea \(\times\) costul pe unitate) \(\times 2^{1 + 0{,}44} \approx 2{,}7\)
Impactul este concav pentru că adîncimea registrului crește cu distanța de la prețul de mijloc. Ordinele mari împărțite și executate în timp, numite metaordine (metaorders), urmează o lege asemănătoare; secțiunea despre impactul asupra prețului și execuția optimă revine asupra ei.
Pe scurt
Impactul este concav pentru că adîncimea registrului crește cu distanța de la mijloc
Ordinele mari împărțite în timp (metaordinele) urmează o lege similară
secțiunea Impactul asupra prețului și execuția optimă
Sinteza secțiunii
Registrul de ordine limită este o coadă de ordine în așteptare, ordonate după preț și timp. Spread-ul măsoară îngustimea, iar profilul adîncimii determină cît de mult mișcă prețul un ordin la piață de o mărime dată; în registrul simulat, impactul marginal crește aproximativ ca rădăcina pătrată a mărimii. Secțiunea următoare întreabă ce compensează spread-ul și cum poate fi măsurat atunci cînd se observă doar prețurile.
Spread-ul bid-ask
Spread-ul este costul cel mai direct al tranzacționării. Secțiunea explică ce costuri acoperă, definește spread-ul cotat, efectiv și realizat, măsurate din tranzacții și cotații, apoi derivă estimatorii care deduc spread-ul doar din prețuri: estimatorul de covarianță Roll și estimatorii bazați pe interval (range) Corwin–Schultz, Abdi–Ranaldo și EDGE. Estimatorii sînt aplicați pe SPY la două frecvențe și pe 25 de active din trei piețe.
Un furnizor de lichiditate cumpără la bid și vinde la ask, iar spread-ul este plata pentru acest serviciu. Huang & Stoll (1997) îl descompun în trei costuri:
Costul de procesare a ordinelor (order processing) acoperă comisioanele, tehnologia și compensarea.
Costul de stoc (inventory) îl compensează pe furnizor pentru deținerea unei poziții nedorite, care îl expune la riscul de preț pînă la lichidarea ei.
Selecția adversă (adverse selection) apare pentru că unele contrapărți știu mai mult decît furnizorul despre valoarea activului (Bagehot, 1971).
A treia componentă nu dispare odată cu tehnologia sau cu concurența. Un furnizor care tranzacționează cu un trader informat pierde în medie, pentru că după tranzacție prețul se mișcă împotriva lui. Într-o piață concurențială, aceste pierderi trebuie recuperate prin spread de la traderii neinformați, numiți noise traders. Secțiunea Informația și prețurile derivă mărimea acestei componente în două modele.
Pe scurt
Întrebarea: de ce există un spread și cum îl măsurăm, cu sau fără cotații?
Furnizorul de lichiditate cumpără la bid și vinde la ask
Trei măsuri descriu costul unui dus-întors, toate raportate la prețul de mijloc \(m_t\) de imediat dinaintea tranzacției. Fie \(p_t\) prețul tranzacției și \(q_t\) direcția ei: \(q_t = +1\) dacă tranzacția a fost inițiată de cumpărător, care a lovit ask-ul, și \(q_t = -1\) dacă a fost inițiată de vînzător. Spread-ul cotat \(S^Q_t\) din (10.1) folosește doar cotațiile. Spread-ul efectiv și spread-ul realizat sînt
Spread-ul efectiv (effective spread) măsoară cît a plătit efectiv tranzacția. Factorul \(q_t\) face costul pozitiv atît pentru cumpărări, cît și pentru vînzări, iar costul pe un singur sens este \(S^E_t/2\).
Spread-ul realizat (realised spread) înlocuiește prețul de mijloc de dinaintea tranzacției cu prețul de mijloc \(m_{t+\Delta}\) observat la un interval \(\Delta\) după ea, de exemplu 5 minute. El măsoară cît păstrează furnizorul de lichiditate, înainte de comisioane și de costurile de stoc, după ce prețul s-a mișcat. Este negativ cînd \(q_t(m_{t+\Delta} - p_t) > 0\), adică atunci cînd prețul de mijloc ulterior depășește prețul tranzacției în direcția acesteia; o continuare mai mică reduce \(S^R_t\), dar îl poate lăsa pozitiv.
Pe scurt
Trei măsuri ale costului unei tranzacții dus-întors
raportate la prețul de mijloc \(m_t\) dinaintea tranzacției
\(p_t\): prețul tranzacției
\(q_t = +1\) dacă a inițiat-o cumpărătorul (a lovit ask-ul), \(-1\) dacă a inițiat-o vînzătorul
Spread-ul cotat, doar din cotații: \(S^Q_t = (a_t - b_t)/m_t \ge 0\)
Spread-ul efectiv, ce a plătit tranzacția: \(S^E_t = 2 q_t (p_t - m_t)/m_t\)
Diferența dintre cele două măsuri din (10.2) este impactul asupra prețului, \(S^E_t - S^R_t = 2 q_t (m_{t+\Delta} - m_t)/m_t\), mișcarea durabilă a prețului de mijloc în direcția tranzacției. Ea este atribuită de obicei selecției adverse, pentru că o mișcare durabilă arată că tranzacția a purtat informație; contribuie însă și efectele de stoc și presiunea fluxului de ordine.
Spread-ul efectiv și cel realizat cer tranzacțiile, cotațiile în vigoare la fiecare tranzacție și direcția fiecărei tranzacții. Datele publice rareori înregistrează direcția, așa că ea se deduce, de exemplu prin regula lui Lee & Ready (1991): o tranzacție peste prețul de mijloc este clasificată drept cumpărare, una sub el drept vînzare, iar una exact la mijloc prin testul tick-ului, care compară prețul ei cu ultimul preț de tranzacție diferit. Fără astfel de date, spread-ul poate fi doar estimat din prețuri, subiectul slide-urilor următoare.
Roll (1984) a observat că spread-ul lasă o urmă în seria de timp a prețurilor de tranzacție, care oscilează între bid și ask. Fie tranzacțiile succesive \(t = 1, \dots, n\), cu prețuri în USD sau în logaritmi. Prețul eficient este un random walk care se mișcă doar la știri, \(m_t = m_{t-1} + \varepsilon_t\), cu \(\varepsilon_t\) independente și identic distribuite (i.i.d.), de medie 0 și varianță \(\sigma^2\). Prețul tranzacției este \(p_t = m_t + c\,q_t\), unde \(c > 0\) este jumătatea spread-ului, deci spread-ul este \(s = 2c\), iar semnul \(q_t\) este \(+1\) (cumpărare la ask) sau \(-1\) (vînzare la bid), cu probabilitatea 1/2, i.i.d. și independent de \(\varepsilon\).
Variația prețului este \(\Delta p_t = \varepsilon_t + c(q_t - q_{t-1})\). Varianța și autocovarianța ei de ordinul 1 sînt
Autocovarianța negativă este bid-ask bounce. Semnul \(q_{t-1}\) intră în \(\Delta p_{t-1}\) cu coeficientul \(+c\) și în \(\Delta p_t\) cu coeficientul \(-c\), așa că un salt la ask tinde să fie urmat de o coborîre la bid, chiar dacă prețul eficient este un random walk. Inversarea relației (10.3) dă estimatorul Roll
\[\hat s = 2\hat c = 2\sqrt{-\widehat{\operatorname{Cov}}(\Delta p_t, \Delta p_{t-1})},\]
(10.4)
unde \(\widehat{\operatorname{Cov}}\) este autocovarianța de selecție de ordinul 1 a celor \(n - 1\) variații de preț. Estimatorul este definit doar dacă această autocovarianță este negativă.
Pe scurt
Ideea Roll (1984): spread-ul se deduce din alternanța prețurilor tranzacțiilor între bid și ask
\(t = 1, \dots, n\): tranzacțiile succesive, cu prețurile în USD (sau în logaritmi)
Prețul eficient, un mers aleator (random walk) care se mișcă doar la știri: \(m_t = m_{t-1} + \varepsilon_t\)
\(\varepsilon_t\) i.i.d. (independente și identic distribuite), de medie 0 și dispersie \(\sigma^2\)
Prețul tranzacției: \(p_t = m_t + c\,q_t\), cu \(c > 0\) jumătatea de spread (\(s = 2c\))
\(q_t = +1\) (cumpărare la ask) sau \(-1\) (vînzare la bid), fiecare cu probabilitatea 1/2
semnele sînt i.i.d. și independente de \(\varepsilon\)
Oscilația bid-ask (bid-ask bounce): termenul comun \(q_{t-1}\) intră în \(\Delta p_{t-1}\) cu \(+c\) și în \(\Delta p_t\) cu \(-c\), deci un salt la ask tinde să fie urmat de o coborîre la bid, chiar cînd prețul eficient este un mers aleator
Estimatorul Roll: \(\hat s = 2\hat c = 2\sqrt{-\widehat{\Cov}(\Delta p_t, \Delta p_{t-1})}\)
\(\widehat{\Cov}\): autocovarianța empirică de ordinul 1 a celor \(n - 1\) variații de preț
Întrebare pentru sală Păstrăm σ = 0,02 și dublăm jumătatea de spread c de la 0,05 la 0,10. Cît devine autocorelația teoretică de ordinul 1 a variațiilor prețului tranzacțiilor?
Răspuns
Circa −0,490: ρ1 = −c²/(σ² + 2c²) = −0,01/0,0204. Autocorelația nu se dublează, fiindcă c apare și la numitor. La c = 0,05, estimarea este −0,458, față de −0,463 teoretic, iar estimatorul Roll dă ŝ = 0,0998, față de spread-ul adevărat 2c = 0,10. După lagul 1, autocorelațiile sînt mici, dar cea de la lagul 3 (0,0278) depășește foarte puțin limita benzii de 95% (0,0277): banda este punctuală și nu acoperă simultan toate lagurile.
Simularea generează \(n = 5\,000\) de tranzacții din modelul Roll, cu jumătatea spread-ului \(c = 0{,}05\) și volatilitatea știrilor \(\sigma = 0{,}02\), deci spread-ul adevărat este \(2c = 0{,}10\). Panoul din stînga arată primele 80 de tranzacții, cu prețul eficient \(m_t\) și prețul tranzacției \(p_t\). Panoul din dreapta arată autocorelațiile variațiilor de preț ale ambelor serii, pînă la lagul 8. Banda albastru deschis, \(\pm 1{,}96/\sqrt{n}\), este banda punctuală de 95% pentru autocorelațiile unui zgomot alb, iar linia punctată marchează autocorelația teoretică de ordinul 1.
Pe scurt
Stînga: primele 80 de tranzacții, prețul eficient \(m_t\) și prețul tranzacției \(p_t\)
dreapta: autocorelațiile variațiilor de preț pînă la lagul 8, pentru ambele prețuri
\(n = 5\,000\) de tranzacții simulate, cu \(c = 0{,}05\) și \(\sigma = 0{,}02\)
Banda albastru deschis, \(\pm 1{,}96/\sqrt{n}\): banda de 95% pentru autocorelațiile unui zgomot alb
linia punctată arată autocorelația teoretică de ordinul 1
Estimarea Roll este \(\hat s = 0{,}0998\), față de valoarea adevărată 0,10. Autocorelația de ordinul 1 a variațiilor prețului de tranzacție este \(-0{,}458\), față de valoarea teoretică \(-c^2/(\sigma^2 + 2c^2) = -0{,}463\) dată de (10.3). La lagurile 2–8, autocorelațiile prețurilor de tranzacție rămîn în banda punctuală de 95%; valoarea de la lagul 3, 0,028, se află chiar la marginea ei.
Absența autocorelației semnificative după lagul 1 este compatibilă cu eficiența în formă slabă la aceste laguri, dar nu o demonstrează: a nu respinge ipoteza nulă nu înseamnă a o confirma. Prețurile tranzacțiilor nu sînt totuși un random walk: primul lag poartă bounce-ul.
Pe scurt
Spread-ul adevărat este \(2c = 0{,}10\), iar estimarea Roll este \(\hat s = 0{,}0998\)
Autocorelația de ordinul 1 estimată este \(-0{,}458\)
Pe date reale, autocovarianța de selecție este adesea pozitivă, iar atunci estimarea Roll nu există. Pe barele de 5 minute ale SPY, acest lucru se întîmplă în 41% din zile. Două explicații concurează:
Prin eroarea de eșantionare, modelul este adevărat, dar numărul de observații este mic, iar \(c^2\) este mic față de \(\sigma^2\), așa că estimarea este dominată de zgomot.
Prin specificarea greșită, modelul nu este adevărat: prețurile au trend după știri, ordinele sînt împărțite în multe tranzacții, prețurile sînt învechite sau se folosesc bare în locul tranzacțiilor individuale.
Notația lui Harris (1990) face problema de eșantionare precisă. Fie \(\gamma_k = \operatorname{Cov}(\Delta p_t, \Delta p_{t-k})\), astfel încît \(\gamma_0 = \sigma^2 + 2c^2\) și \(\gamma_1 = -c^2\) în modelul Roll. Fie \(T\) numărul de variații de preț, 77 pe zi pentru SPY, și \(\hat\gamma_1\) autocovarianța de selecție calculată din variații centrate (demeaned). Estimarea este deplasată și zgomotoasă:
Deplasarea este negativă chiar și fără spread (\(c = 0\)), așa că estimatorul Roll găsește atunci un spread care nu există. Limita varianței este valabilă pentru semne independente \(q_t = \pm 1\), iar varianța scade doar ca \(1/T\). Aproximarea gaussiană a lui Bartlett, \(\gamma_0^2 + 3\gamma_1^2\), omite cumulantul de ordinul patru al semnelor binare, \(-2c^4 = -2\gamma_1^2\). Limita cere și un moment de ordinul patru finit, pe care Capitolul 1 îl pune la îndoială.
Deoarece \(\hat\gamma_1\) este aproximativ normal distribuit, probabilitatea semnului greșit este \(P(\hat\gamma_1 > 0) \approx \Phi(\sqrt{T}\,\gamma_1/\gamma_0)\), unde \(\Phi\) este funcția de repartiție a distribuției Normale standard. Această probabilitate este apropiată de 1/2 ori de cîte ori \(c^2 \ll \sigma^2/\sqrt{T}\).Aprofundările adaugă formulei deplasarea datorată centrării și o compară cu datele SPY.
Pe scurt
Pe date reale, covarianța empirică este adesea pozitivă, deci \(\hat s\) nu este definit
pe barele SPY de 5 minute, în 41% din zile
Eroare de eșantionare: modelul este adevărat, dar eșantionul este scurt, iar \(c^2\) este mic față de \(\sigma^2\)
Specificare greșită: tendințe după știri, ordine împărțite în multe tranzacții, prețuri neactualizate (stale), bare în loc de tranzacții
Corwin & Schultz (2012) folosesc maximul și minimul zilnic în locul autocovarianței. Maximul zilei este de obicei o cumpărare la ask, iar minimul o vînzare la bid, așa că intervalul maxim–minim conține volatilitatea prețului eficient plus spread-ul. Cele două părți se comportă diferit cu lungimea intervalului: partea de volatilitate crește odată cu ea, partea de spread nu. Comparația dintre intervalele de o zi și de două zile le separă.
Fie \(H_t\) și \(L_t\) maximul și minimul zilei \(t\), iar \(H_{t,t+1}\),\(L_{t,t+1}\) maximul și minimul pe zilele \(t\) și \(t+1\). Definim suma celor două intervale logaritmice de o zi, ridicate la pătrat, și pătratul intervalului logaritmic de două zile,
Fără spread, \(\gamma \approx \beta\) în medie, pentru că varianța se adună pe două zile; spread-ul mărește \(\beta\) de două ori și \(\gamma\) o singură dată. Rezolvarea celor două ecuații de moment dă
unde \(\alpha\) este partea de spread a intervalului logaritmic, iar \(\hat S\) spread-ul relativ, ca fracție din preț (înmulțit cu \(10^4\) pentru puncte de bază), cu \(\hat S \approx \alpha\) pentru \(\alpha\) mic. Aprofundările arată cum se citește o estimare și verifică (10.6) pe două cazuri-limită.
Pe scurt
Ideea Corwin & Schultz (2012): maximul zilnic este de obicei o cumpărare la ask, iar minimul o vînzare la bid
deci intervalul maxim-minim conține volatilitatea plus spread-ul
Partea de volatilitate crește cu lungimea intervalului, partea de spread nu
se compară intervalul pe o zi cu cel pe două zile
\(H_t\), \(L_t\): maximul și minimul zilei \(t\)
\(H_{t,t+1}\), \(L_{t,t+1}\): maximul și minimul pe zilele \(t\) și \(t+1\)
\(\ln(H/L)\): intervalul logaritmic
\(\beta = \sum_{j=0}^{1}\left[\ln \frac{H_{t+j}}{L_{t+j}}\right]^2\), suma pătratelor celor două intervale de o zi
\(\gamma = \left[\ln \frac{H_{t,t+1}}{L_{t,t+1}}\right]^2\), pătratul intervalului pe două zile
Fără spread, în medie \(\gamma \approx \beta\) (dispersia se adună pe două zile); spread-ul intră de două ori în \(\beta\), o singură dată în \(\gamma\)
Soluția celor două ecuații de moment: \(\;\alpha = \dfrac{\sqrt{2\beta} - \sqrt{\beta}}{3 - 2\sqrt{2}} - \sqrt{\dfrac{\gamma}{3 - 2\sqrt{2}}}, \qquad \hat S = \dfrac{2(e^{\alpha} - 1)}{1 + e^{\alpha}}\)
\(\alpha\): partea de spread a intervalului logaritmic; \(\hat S\): spread-ul relativ, ca fracțiune din preț (\(\times 10^4\) pentru pb), cu \(\hat S \approx \alpha\) pentru \(\alpha\) mic
Abdi & Ranaldo (2017) combină prețul de închidere cu intervalul. Închiderea este o tranzacție, deci se află la bid sau la ask, iar mijlocul intervalului zilei aproximează prețul de mijloc. Fie \(c_t\) logaritmul prețului de închidere al zilei \(t\) și \(\eta_t = (\ln H_t + \ln L_t)/2\) mijlocul logaritmic al intervalului. Produsul distanțelor dintre închidere și mijlocul intervalului de azi și de mîine este, în medie, un sfert din pătratul spread-ului:
Argumentul seamănă cu cel al lui Roll. Știrile mișcă \(\eta_{t+1}\) independent de bounce-ul de la \(c_t\), așa că termenii de volatilitate se anulează în medie și rămîne doar termenul de spread. În practică, media se înlocuiește cu media de selecție pe zile, iar un produs mediu negativ dă \(\hat S = 0\).
EDGE (Efficient Discrete Generalized Estimator), estimatorul lui Ardia, Guidotti & Kroencke (2024), folosește toate cele patru prețuri ale unei bare: deschiderea, maximul, minimul și închiderea (OHLC, open, high, low, close). El construiește două condiții de moment, fiecare un produs de randamente logaritmice între deschidere, închidere și mijlocul intervalului \(\eta_t\), a căror formă exactă este dată în Anexă. Fiecare dă o estimare nedeplasată a lui \(S^2\),\(\hat e_1\) și \(\hat e_2\), cu varianțele de selecție \(v_1\) și \(v_2\). Cele două estimări se combină cu varianță minimă, cu ponderare diagonală:
Fiecare estimare este ponderată cu varianța celeilalte, așa că cea mai zgomotoasă primește ponderea mai mică.
Abdi–Ranaldo și EDGE au două trăsături practice comune: cer doar bare OHLC, iar un moment mediu negativ dă \(\hat S = 0\). Niciunul nu dă o estimare exact nedeplasată a lui \(S\), pentru că \(\sqrt{\hat S^2}\) este o transformare concavă a unei estimări nedeplasate a lui \(S^2\). Pentru cripto-active, Brauneis, Mestel, Riordan & Theissen (2021) arată că estimatorii maxim–minim urmăresc variația în timp a lichidității măsurate la frecvență înaltă, în timp ce raportul Amihud este mai bun pentru niveluri.
folosește prețurile de deschidere, maxim, minim și închidere (OHLC)
Două condiții de moment, fiecare un produs de randamente logaritmice între deschidere, închidere și \(\eta_t\) (forma exactă: Anexă), dau două estimări nedeplasate \(\hat e_1\), \(\hat e_2\) ale lui \(S^2\), cu dispersiile empirice \(v_1\), \(v_2\)
Întrebare pentru sală EDGE pe bare de 5 minute are media 0,46 pb și intervalul bootstrap de 95% [0,41; 0,51] pb. Un pas de cotare este 0,21 pb. Demonstrează acestea că spread-ul efectiv adevărat depășește 0,21 pb?
Răspuns
Nu. Intervalul, din bootstrap pe blocuri de 20 de zile, privește media estimărilor EDGE, după înlocuirea valorilor negative cu zero; nu acoperă automat spread-ul efectiv adevărat. Pasul de cotare este o limită inferioară pentru spread-ul cotat, nu pentru cel efectiv; apropierea de un pas este doar o verificare de plauzibilitate. Pe bare zilnice toate estimările sînt cu două ordine de mărime peste un pas (Roll 64,3, Corwin–Schultz 26,5, Abdi–Ranaldo 55,1 și EDGE 40,1 pb), pentru că intervalul zilnic este dominat de volatilitate.
Graficul compară cei patru estimatori pe SPY, calculați o dată din bare zilnice și o dată din bare de 5 minute. Axa verticală este estimarea spread-ului în puncte de bază, pe scală logaritmică; barele albastru închis provin din bare zilnice (septembrie 2024 – septembrie 2026), cele turcoaz din bare de 5 minute (1 477 de zile, 2020–2026), iar linia roșie punctată marchează un pas de cotare.
Un pas de cotare, 0,01 USD, înseamnă 0,21 pb din prețul SPY. Este o limită inferioară pentru spread-ul cotat, dar nu și pentru cel efectiv, pentru că tranzacțiile se pot executa între cotații. Din bare zilnice, cele patru estimări sînt cu două ordine de mărime peste un pas: Roll 64,3 pb, Corwin–Schultz 26,5 pb, Abdi–Ranaldo 55,1 pb și EDGE 40,1 pb. La această frecvență, estimatorii sînt dominați de volatilitate, cum arată Jahan-Parvar & Zikes (2023) pentru estimatorii de spread de frecvență joasă.
Din bare de 5 minute, estimările scad cu un ordin de mărime: Roll 2,82 pb, Corwin–Schultz 3,11 pb, Abdi–Ranaldo 1,06 pb și EDGE 0,46 pb, cel mai aproape de un pas, cu intervalul [0,41; 0,51] pb. EDGE se calculează pentru fiecare zi din barele ei de 5 minute, zilele negative se pun la 0, iar valorile zilnice se mediază; intervalul pentru media estimatorului provine dintr-un bootstrap percentilic pe blocuri suprapuse de 20 de zile.
Un pas de cotare este o verificare de plauzibilitate, nu o validare, iar rezultatul susține o comparație între proceduri, nu o măsurare a spread-ului SPY. Estimarea Roll de 2,82 pb ilustrează aceasta: circa 54% din autocovarianța medie din spatele ei este deplasarea datorată centrării din (10.5), iar după corecție spread-ul Roll scade la 1,92 pb, cu circa 32% mai puțin (Aprofundări).
Pe scurt
Graficul: estimarea fiecărui estimator, în pb, pe scală logaritmică
albastru închis: din bare zilnice (sep. 2024 – sep. 2026)
turcoaz: din bare de 5 minute (1 477 de zile, 2020–2026)
linia roșie punctată: un pas
Un pas (0,01 USD) înseamnă 0,21 pb
o limită inferioară pentru spread-ul cotat, nu pentru cel efectiv
Întrebare pentru sală Medianele Corwin–Schultz sînt 53 pb în SUA și 54 pb la BVB. Ce putem deduce despre spread-urile efective ale celor două grupuri?
Răspuns
Apropierea proxy-urilor nu stabilește apropierea spread-urilor efective. Estimările din bare zilnice ordonează activele după volatilitate (corelația Spearman cu volatilitatea anualizată este 0,94), ceea ce descrie clasamentul, fără să valideze nivelurile costurilor de tranzacționare; pentru acestea este necesar un reper independent din tranzacții și cotații. Valoarea tranzacționată zilnică mediană, 10 505 milioane USD în SUA și 0,34 milioane USD la BVB (un raport de circa 31 000), justifică prudența.
Graficul aplică doi dintre estimatorii zilnici pe 25 de active: acțiuni americane mari, acțiuni blue-chip de la BVB și cripto-active. Pentru fiecare activ, bara plină este estimarea Corwin–Schultz, iar bara hașurată estimarea Abdi–Ranaldo, în puncte de bază; culorile marchează cele trei piețe. Datele sînt bare zilnice din septembrie 2024 pînă în septembrie 2026, cu acțiunile BVB în lei.
Mediana estimărilor Corwin–Schultz este de 53 pb în SUA, de 54 pb la BVB și de 124 pb pentru cripto. Luate ca atare, ele spun că acțiunile blue-chip de la BVB sînt la fel de lichide ca acțiunile americane mari. Concluzia este neplauzibilă, dată fiind valoarea mică tranzacționată la BVB: pe aceeași fereastră și pentru aceleași grupuri, valoarea tranzacționată zilnică mediană este de 10 505 milioane USD în SUA și de 0,34 milioane USD la BVB, un raport de circa 31 000.
Clasamentul urmează volatilitatea, nu costurile de tranzacționare, în acord cu comparația SPY la două frecvențe. Estimarea Abdi–Ranaldo este 0 pentru 8 dintre cele 25 de active, pentru că media de selecție din (10.7) este negativă. Nivelurile costurilor cer un reper independent, spread-ul efectiv măsurat din tranzacții (Jahan-Parvar & Zikes, 2023). Rezultatul susține o descriere a ceea ce fac proxy-urile zilnice, nu un clasament al piețelor după cost.
Pe scurt
Graficul: Corwin–Schultz (bara plină) și Abdi–Ranaldo (bara hașurată), în pb, pentru fiecare activ
culorile: SUA, BVB, cripto
bare zilnice, sep. 2024 – sep. 2026 (acțiunile BVB în lei)
Mediana estimărilor Corwin–Schultz: 53 pb în SUA, 54 pb la BVB, 124 pb pentru cripto-active
Acțiunile blue-chip BVB par la fel de lichide ca marile companii americane
neverosimil, avînd în vedere cît de puțin se tranzacționează (secțiunea următoare)
Valoarea tranzacționată zilnică mediană, în aceleași grupuri: 10 505 milioane USD în SUA, 0,34 milioane USD la BVB, un raport de circa 31 000
Clasamentul urmează volatilitatea
Abdi–Ranaldo este 0 pentru 8 din cele 25 de active (medie empirică negativă)
Pentru niveluri este nevoie de un reper independent: spread-ul efectiv măsurat din tranzacții Jahan-Parvar & Zikes (2023)
Tipul de dovadă: descriere (arată ce s-a întîmplat în date, fără un test al cauzei)
Spread-ul plătește procesarea ordinelor, riscul de stoc și selecția adversă. Măsurat din tranzacții și cotații, spread-ul efectiv se împarte într-o parte realizată, păstrată de furnizorul de lichiditate, și impactul asupra prețului. Estimat doar din prețuri, spread-ul este identificat numai cînd bounce-ul este mare față de volatilitate: pe bare zilnice, toți cei patru estimatori măsoară în principal volatilitatea, iar pe barele de 5 minute ale SPY EDGE ajunge cel mai aproape de un pas. Secțiunea următoare trece la impactul asupra prețului, care separă piețele pe care proxy-urile zilnice de spread nu le pot distinge.
Ilichiditatea și tiparele intrazilnice
Estimatorii de spread măsoară costul unei tranzacții mici. Pentru majoritatea investitorilor, costul mai mare este impactul asupra prețului, cît de mult mișcă tranzacționarea prețul. Secțiunea îl măsoară cu raportul Amihud, care cere doar randamente zilnice și valori tranzacționate, compară 25 de active și trei piețe în timp, întreabă dacă ilichiditatea este remunerată în randamente și apoi privește în interiorul zilei de tranzacționare a SPY.
Amihud (2002) măsoară ilichiditatea prin mișcarea zilnică a prețului pe unitatea de bani tranzacționați. Pentru activul \(i\), cu \(D_i\) zile de tranzacționare cu volum nenul,
unde \(r_{i,d}\) este randamentul zilnic, iar \(\mathrm{DVOL}_{i,d}\) valoarea tranzacționată, prețul înmulțit cu volumul. Cu \(r\) ca fracție și DVOL în USD, factorul de scală \(K = 10^4 \times 10^6 = 10^{10}\) exprimă raportul în puncte de bază de mișcare a prețului la 1 milion USD tranzacționat. O valoare mai mare înseamnă un activ mai puțin lichid: aceeași valoare tranzacționată mișcă prețul mai mult.
Raportul cere doar randamente și volume zilnice, disponibile pentru orice piață și perioadă. Pentru acțiunile BVB, valorile în lei se convertesc la cursul de referință al Băncii Naționale a României (BNR) din ziua respectivă, iar pentru cripto-active valoarea tranzacționată în USD se însumează pe platforme. Raportul este un proxy de frecvență joasă pentru lambda lui Kyle, mișcarea prețului pe unitatea de flux de ordine, definită în secțiunea Informația și prețurile(Hasbrouck, 2009).
Pe scurt
Întrebarea: cum măsurăm adîncimea pieței cînd avem doar randamente și volume zilnice?
Impactul zilnic asupra prețului per unitate monetară tranzacționată Amihud (2002): \(\;\mathrm{ILLIQ}_i = \dfrac{K}{D_i}\displaystyle\sum_{d=1}^{D_i} \dfrac{|r_{i,d}|}{\mathrm{DVOL}_{i,d}}\)
\(i\): activul; \(d = 1, \dots, D_i\): zilele lui de tranzacționare cu volum nenul; \(r_{i,d}\): randamentul zilnic; \(\mathrm{DVOL}_{i,d}\): valoarea tranzacționată (preț \(\times\) volum)
\(K = 10^4 \times 10^6 = 10^{10}\), cu \(r\) ca fracție și DVOL (Dollar VOLume, valoarea tranzacționată, preț × volum) în USD: puncte de bază de mișcare a prețului la 1 milion USD tranzacționat
O valoare mai mare înseamnă mai puțină lichiditate
aceeași valoare tranzacționată mișcă prețul mai mult
Necesită doar randamente și volume zilnice, disponibile pentru orice piață și perioadă
acțiunile BVB: lei la cursul de referință BNR (Banca Națională a României) al zilei
cripto-activele: valoarea în USD însumată pe burse
O aproximare din date de frecvență joasă a lambda lui Kyle (secțiunea Informația și prețurile) Hasbrouck (2009)
Citirea raportului Amihud: unități și lambda lui Kyle
O zi-exemplu fixează unitățile. Un randament de 50 pb în valoare absolută, la 25 de milioane USD tranzacționate, dă \(50/25 = 2\) pb la 1 milion USD, adică 200 pb la 100 de milioane USD. Raportul din (10.9) mediază astfel de valori zilnice pe eșantion.
Măsura intrazilnică pentru SPY folosită mai departe în secțiune este exprimată în pb la 100 de milioane USD și este media celor 78 de rapoarte pe bară dintr-o zi. Media ei de selecție, 1,83, înseamnă 0,0183 pb la 1 milion USD. Ea nu este comparabilă cu raportul zilnic al SPY, de 0,0016: o bară de 5 minute poartă circa 1/78 din valoarea tranzacționată în zi, dar randamentul ei absolut nu este de 78 de ori mai mic decît cel zilnic.
Legătura cu \(\lambda\) al lui Kyle, mișcarea prețului pe acțiune de flux net de ordine \(y\), rezultă dintr-o margine superioară. Dacă tot volumul ar fi flux net, o mișcare \(\Delta p = \lambda y\) la prețul \(p\) ar da
Cumpărările și vînzările care se compensează adaugă volum fără să miște prețul, așa că raportul observat este cel mult \(\lambda/p^2\); exercițiul A6 din seminar parcurge argumentul.
Pe scurt
O zi-exemplu: \(|r| = 50\) pb la o valoare tranzacționată de 25 de milioane USD
dă \(50/25 = 2\) pb la 1 milion USD, adică 200 pb la 100 de milioane USD
\(\mathrm{ILLIQ}_i\) face media acestor rapoarte zilnice
Măsura intrazilnică pentru SPY din această secțiune: pb la 100 de milioane USD
media celor 78 de rapoarte pe bare ale zilei
Media ei, 1,83, înseamnă 0,0183 pb la 1 milion USD, necomparabilă cu raportul zilnic SPY (0,0016): o bară are circa 1/78 din valoarea zilei, dar \(|r|\) al ei nu este de 78 de ori mai mic
Legătura cu \(\lambda\) al lui Kyle, mișcarea prețului per acțiune din fluxul net de ordine \(y\)
dacă tot volumul ar fi flux net, \(\Delta p = \lambda y\)
la prețul \(p\): \(|r| = \lambda|y|/p\) și \(\mathrm{DVOL} = p|y|\), deci \(|r|/\mathrm{DVOL} = \lambda/p^2\)
Cumpărările și vînzările care se compensează adaugă volum fără să miște prețul, deci raportul este cel mult \(\lambda/p^2\) (seminarul A6)
Întrebare pentru sală De cîte ori este mai mare raportul Amihud al Băncii Transilvania, cea mai lichidă acțiune BVB, decît cel al SPY?
Răspuns
De circa 17 600 de ori: 28,0 pb față de 0,0016 pb la 1 milion USD tranzacționat. Bitcoin are 0,0037 pb, aproape de SPY, iar Transelectrica 1 024,0 pb. Raportul Amihud separă cele trei piețe prin ordine de mărime, ceea ce estimatorii de spread din bare zilnice nu fac.
Graficul arată raportul Amihud al fiecăruia dintre cele 25 de active, în puncte de bază la 1 milion USD, pe scală logaritmică, pentru septembrie 2024 – septembrie 2026. Raportul este media pe circa 500 de zile de tranzacționare, respectiv 730 de zile pentru cripto-active, care se tranzacționează în fiecare zi; culorile marchează SUA, BVB și cripto.
Raportul este de 0,0016 pb la 1 milion USD pentru SPY, a cărui valoare tranzacționată mediană este de 40 124 de milioane USD pe zi, și de 0,0037 pb pentru Bitcoin. Pentru Banca Transilvania, cea mai lichidă acțiune de la BVB, este de 28,0 pb, de circa 17 600 de ori valoarea pentru SPY. Transelectrica ajunge la 1 024,0 pb, iar ETF-ul pe BET (Bucharest Exchange Trading, index, indicele de referință al Bursei de Valori București) la 212,9 pb.
Activele formează trei grupuri, la ordine de mărime distanță: acțiunile americane mari și principalele cripto-active; cripto-activele mai mici și GameStop; BVB. Proxy-urile zilnice de spread din secțiunea anterioară nu separă piețele în aceste grupuri, raportul Amihud da, pentru că se scalează cu valoarea tranzacționată. Raportul rămîne un proxy, nu un cost la care s-ar putea tranzacționa efectiv, iar rezultatul susține o descriere.
Pe scurt
Sep. 2024 – sep. 2026, scală logaritmică
media pe circa 500 de zile de tranzacționare (730 pentru cripto)
SPY: 0,0016 pb la 1 milion USD tranzacționat
valoarea tranzacționată mediană: 40 124 de milioane USD pe zi
Bitcoin: 0,0037 pb
Banca Transilvania, cea mai lichidă acțiune BVB: 28,0 pb, de circa 17 600 de ori valoarea pentru SPY
Transelectrica: 1 024,0 pb; ETF-ul pe BET (Bucharest Exchange Trading, indicele de referință al BVB): 212,9 pb
Trei grupuri, separate prin ordine de mărime:
marile companii americane și principalele cripto-active
cripto-activele mai mici și GameStop
acțiunile BVB
Aproximările zilnice ale spread-ului nu separă piețele în aceste trei grupuri
Un indicator aproximativ, nu costul efectiv al unei tranzacții
Întrebare pentru sală Scăderea raportului Amihud la BVB identifică efectul trecerii la statutul de piață emergentă FTSE (Financial Times Stock Exchange, FTSE Russell, index provider, furnizorul de indici FTSE Russell) Russell, în septembrie 2020?
Răspuns
Nu: evoluția observată nu oferă singură un contrafactual, iar nici absența unei rupturi vizibile nu dovedește un efect nul. Media medianelor lunare BVB scade de la 435 pb la 1 milion USD în 2017 la 169 pb în ianuarie–august 2026; în august 2026, mediana lunară este 153 pb, de circa 7 000 de ori peste mediana americană. Cea mai mare scădere o au cripto-activele: media anuală coboară de la 7,6 pb la 0,089 pb.
Graficul arată raportul Amihud lunar, ca mediană pe activele fiecărui grup, fără SPY și ETF-ul pe BET, pe scală logaritmică. Pe piața cripto, mediana scade de la 7,6 pb la 1 milion USD în 2017 la 0,089 în 2026, iar în SUA de la 0,062 la 0,023. La BVB scade de la 435 la 169, încă de circa 7 000 de ori mediana din SUA.
Seria BVB nu arată nicio ruptură vizibilă la trecerea la statutul de piață emergentă acordat de furnizorul de indici FTSE Russell, în septembrie 2020 (BVB, 2026). Tranzacționarea rară afectează și raportul însuși: Aprofundările arată valoarea tranzacționată a acțiunilor blue-chip BVB și modelul tranzacționării nesincrone.
Pe scurt
Raportul Amihud lunar, mediana pe fiecare grup (fără SPY și ETF-ul pe BET), scală logaritmică
Cripto: de la 7,6 pb la 1 milion USD în 2017 la 0,089 pb în 2026
SUA: de la 0,062 pb în 2017 la 0,023 pb în 2026
BVB: de la 435 pb în 2017 la 169 pb în 2026, încă de circa 7 000 de ori mediana americană
Nicio ruptură vizibilă la trecerea la statutul de piață emergentă BVB (2026)
statutul a fost acordat de furnizorul de indici FTSE Russell (septembrie 2020)
Ilichiditatea poate afecta randamentele așteptate în trei moduri:
În nivel, investitorii cer un randament mai mare pentru activele scumpe de tranzacționat (Amihud & Mendelson, 1986); randamentul așteptat crește concav cu spread-ul, pentru că investitorii cu orizont lung dețin activele nelichide și amortizează costul pe o perioadă lungă de deținere.
În serie de timp, o ilichiditate așteptată mai mare a pieței anunță randamente viitoare mai mari, iar o creștere neașteptată a ilichidității reduce prețurile curente (Amihud, 2002).
Datele cursului arată efectul de serie de timp în trei piețe. Ilichiditatea neașteptată este reziduul unui model autoregresiv de ordinul 1, AR(1), estimat pe ilichiditatea lunară a pieței, ca la Amihud (2002). Randamentul lunar al pieței este regresat pe ilichiditatea lunii precedente și pe acest reziduu, din noiembrie 2016 pînă în august 2026. Statisticile \(t\) ale coeficientului șocului de ilichiditate sînt \(-4{,}0\) la BVB, \(-3{,}8\) în SUA și \(-4{,}1\) pe piața cripto (exercițiul C2 din seminar): randamentele scad cînd ilichiditatea crește neașteptat. Rezultatul susține o asociere, pentru că randamentul și șocul de ilichiditate sînt măsurate în aceeași lună.
Pe scurt
Nivelul: investitorii cer un randament mai mare pentru activele scumpe de tranzacționat Amihud & Mendelson (1986)
Randamentul așteptat crește concav cu spread-ul: activele nelichide sînt deținute de investitorii cu orizont lung
Ilichiditatea neașteptată: reziduul unui model AR(1) (autoregresiv de ordinul 1) estimat pe ilichiditatea lunară a pieței; randamentul lunar este regresat pe ilichiditatea lunii precedente și pe acest reziduu (nov. 2016 – aug. 2026)
Statisticile \(t\) ale coeficientului șocului de ilichiditate: \(-4{,}0\) (BVB), \(-3{,}8\) (SUA), \(-4{,}1\) (cripto)
Tipul de dovadă: asociere (variabilele se mișcă împreună; nu dovedește o relație cauzală)
randamentul și șocul de ilichiditate sînt măsurate în aceeași lună
Graficul folosește cele 78 de bare de 5 minute ale fiecărei zile complete de tranzacționare a SPY, 1 477 de zile din octombrie 2020 pînă în septembrie 2026, prima bară pornind de la prețul de deschidere. El arată, după ora zilei, ponderea volumului zilnic tranzacționat în fiecare bară și media randamentului absolut pe 5 minute.
Întrebare pentru sală Ce parte din volumul zilnic al SPY se tranzacționează în ultimele 30 de minute ale sesiunii?
Răspuns
18,6%, față de 12,7% în primele 30 de minute și 0,9% pentru o bară de 5 minute de la prînz. Randamentul absolut mediu este 10,6 pb în prima bară și 5,1 pb la prînz, un raport de 2,06.
Ambele curbe au formă de U. Prima bară poartă 5,0% din volumul zilei, iar o bară de la prînz 0,9%, față de \(1/78 = 1{,}28\%\) pe bară la o repartizare uniformă. Ultimele 30 de minute poartă 18,6% din volum, cu intervalul de încredere [18,3; 19,0], față de \(6/78 = 7{,}69\%\) la o repartizare uniformă.
Pe scurt
78 de bare de 5 minute pe zi, 1 477 de zile complete (oct. 2020 – sep. 2026)
prima bară pornește de la prețul de deschidere
Ponderea în volumul zilei, față de o repartizare uniformă:
5,0% pentru prima bară, 0,9% pentru o bară de la prînz, față de \(1/78 = 1{,}28\%\) pe bară
18,6% pentru ultimele 30 de minute, față de \(6/78 = 7{,}69\%\) (interval de încredere de 95%: [18,3; 19,0])
Media randamentului absolut pe 5 minute este de 10,6 pb în prima bară și de 5,1 pb la prînz, un raport de 2,06, cu intervalul de încredere de 95% [1,98; 2,15], obținut prin reeșantionarea zilelor întregi (exercițiul B1 din seminar). Salturile de la 10:00 și de la 14:00 coincid cu publicarea programată a datelor macroeconomice.
Pe scurt
Media randamentului absolut pe 5 minute, \(|r|\): 10,6 pb în prima bară și 5,1 pb la prînz
adică un raport de 2,06
interval de încredere de 95%: [1,98; 2,15], prin reeșantionarea zilelor întregi, seminarul B1
Salturile de la 10:00 și 14:00 coincid cu publicarea programată a datelor macroeconomice
Wood, McInish & Ord (1985) au documentat că randamentele și volumul sînt maxime la deschidere și la închidere pentru acțiunile de la Bursa din New York (NYSE, New York Stock Exchange). Explicațiile propuse sînt mai multe. La deschidere, știrile din timpul nopții sînt încorporate în preț, iar incertitudinea este maximă; investitorii informați acționează devreme, înainte ca informația să se răspîndească. Noise traders care își pot alege momentul tranzacționează în aceleași intervale, pentru că lichiditatea atrage lichiditate (Admati & Pfleiderer, 1988). La închidere, fondurile pe indici și ETF-urile tranzacționează la prețul de închidere, stabilit prin licitația de închidere. Bitcoin, care se tranzacționează non-stop, arată un tipar analog pe ore (Aprofundări).
Consecința practică este că un algoritm de execuție trebuie să urmeze curba volumului, tranzacționînd mai mult cînd piața tranzacționează mai mult, pentru a-și reduce impactul; secțiunea despre execuția optimă formalizează compromisul. Rezultatul susține o descriere: explicațiile de mai sus nu sînt testate aici.
Graficul compară o măsură zilnică a ilichidității intrazilnice a SPY cu VIX, indicele volatilității implicite pe 30 de zile a S&P 500, calculat din prețurile opțiunilor. Măsura de ilichiditate este media, pe cele 78 de bare ale zilei, a randamentului absolut împărțit la valoarea tranzacționată, în pb la 100 de milioane USD (se împarte la 100 pentru 1 milion USD); graficul arată mediile lunare.
Întrebare pentru sală Pe date zilnice, regresia logaritmului ilichidității SPY pe logaritmul VIX are panta 0,95. Ce variație procentuală aproximativă a ilichidității este asociată unei creșteri de 10% a VIX?
Răspuns
O creștere de circa 9,5%: elasticitatea ilichidității față de VIX este 0,95, iar 0,95 × 10% = 9,5%. Este o asociere, nu un efect cauzal identificat. Panta zilnică are eroarea standard HAC (Heteroskedasticity and Autocorrelation Consistent, standard errors, erori standard robuste la heteroscedasticitate și autocorelație) 0,12; pe mediile lunare, panta este 1,03. Corelația este 0,58 pe date zilnice și 0,69 pe mediile lunare. În aprilie 2025 ilichiditatea a fost 3,04 pb la 100 de milioane USD, față de o medie de 1,83.
Corelația cu VIX este de 0,58 pentru valorile zilnice și de 0,69 pentru mediile lunare. Elasticitatea logaritmului ilichidității în raport cu logaritmul VIX este 0,95, cu o eroare standard de 0,12, robustă la heteroscedasticitate și autocorelare (HAC, heteroskedasticity and autocorrelation consistent); relația estimată este în exercițiul B4 din seminar.
Pe scurt
Ilichiditatea zilnică din date intrazilnice: media raportului \(|r|\) / valoarea tranzacționată
media se face pe cele 78 de bare ale zilei
în pb la 100 de milioane USD (împărțim la 100 pentru 1 milion USD)
În aprilie 2025, măsura de ilichiditate a ajuns la 3,04, față de o medie de selecție de 1,83. Lichiditatea dispare tocmai cînd investitorii au cea mai mare nevoie de ea, așa că riscul de lichiditate este corelat cu riscul de piață, mecanismul din modelul de evaluare cu lichiditate al lui Acharya & Pedersen (2005). Rezultatul susține doar o asociere: raportul de ilichiditate conține randamentul absolut, care crește mecanic cu volatilitatea.
Pe scurt
Corelația cu VIX: 0,58 pe date zilnice și 0,69 pe mediile lunare
Elasticitatea logaritmului ilichidității față de logaritmul VIX: 0,95
eroare standard HAC (Heteroskedasticity and Autocorrelation Consistent), robustă la heteroscedasticitate și autocorelație: 0,12
raportul de ilichiditate conține \(|r|\), care crește odată cu volatilitatea
Sinteza secțiunii
Raportul Amihud separă SUA, cripto și BVB prin ordine de mărime, acolo unde proxy-urile de spread nu reușesc. Ilichiditatea a scăzut în timp în toate cele trei piețe, șocurile ei coincid cu randamente mai mici, iar în cursul zilei SPY se tranzacționează cel mai mult la deschidere și la închidere. Ilichiditatea se mișcă și împreună cu VIX, în parte prin construcție. Secțiunea următoare explică spread-ul și impactul asupra prețului prin informația privată.
Informația și prețurile
Componenta de selecție adversă a spread-ului și impactul fluxului de ordine asupra prețului au o origine comună: unii traderi știu mai mult decît formatorul de piață (market maker). Secțiunea le derivă în două modele, modelul cu tranzacții secvențiale al lui Glosten și Milgrom și modelul cu licitație pe loturi al lui Kyle, apoi trece în revistă măsurile empirice care decurg din modele și datele pe care le cere fiecare.
În modelul lui Glosten & Milgrom (1985), activul are valoarea \(V \in \{V_L, V_H\}\), cu \(P(V = V_H) = \theta\). În fiecare perioadă sosește un trader. Cu probabilitatea \(\mu\), el este informat: cumpără dacă \(V = V_H\) și vinde dacă \(V = V_L\); altfel este un noise trader, neinformat, care tranzacționează pentru nevoi de lichiditate și cumpără sau vinde cu probabilitatea 1/2 (Bagehot, 1971). Un market maker concurențial, neutru la risc, are profit așteptat nul la fiecare tranzacție, așa că ask-ul și bid-ul sînt medii condiționate:
O cumpărare semnalează o valoare mare, iar o vînzare una mică, deci \(a > b\). Probabilitățile condiționate ale unei cumpărări decurg din compoziția traderilor: cei informați cumpără întotdeauna cînd \(V = V_H\), iar noise traders în jumătate din cazuri, deci \(P(\text{cumpărare} \mid V_H) = \mu + \tfrac{1-\mu}{2}\) și \(P(\text{cumpărare} \mid V_L) = \tfrac{1-\mu}{2}\). După fiecare tranzacție, market maker-ul actualizează \(\theta\) prin regula lui Bayes: o cumpărare îl crește, o vînzare îl scade.
Pe scurt
Întrebarea: cum intră informația privată în prețuri și de ce creează ea singură un spread?
Cu probabilitatea \(\mu\) informat (cumpără dacă \(V = V_H\), vinde dacă \(V = V_L\)), altfel investitor zgomot: neinformat, tranzacționează din nevoi de lichiditate (cumpără sau vinde cu probabilitatea 1/2) Bagehot (1971)
Formator de piață (market maker) competitiv și neutru la risc, cu profit așteptat zero la fiecare tranzacție
Numărătorul este probabilitatea unei valori mari și a unei cumpărări, iar numitorul probabilitatea totală a unei cumpărări. Bid-ul rezultă simetric dintr-o vînzare. La \(\theta = 1/2\), spread-ul este \(a - b = \mu(V_H - V_L)\), liniar în ponderea traderilor informați: cu \(V_L = 90\) și \(V_H = 110\), el este 2 pentru \(\mu = 0{,}1\) și 6 pentru \(\mu = 0{,}3\).
Modelul nu are stocuri și nici comisioane, așa că spread-ul există numai din cauza informației. Fiecare preț de tranzacție este o medie condiționată a lui \(V\) dat fiind istoricul tranzacțiilor, deci prețurile tranzacțiilor formează un martingal, iar piața este eficientă în sens semi-tare, ca în Capitolul 2. O simulare a modelului, cu viteza cu care prețurile descoperă valoarea adevărată, este în Aprofundări.
Pe scurt
Regula lui Bayes după o cumpărare, apoi ask-ul ca medie condiționată a valorii
Numărătorul: probabilitatea evenimentului „valoare mare și cumpărare”; numitorul: probabilitatea totală a unei cumpărări; bid-ul rezultă simetric, dintr-o vînzare
La \(\theta = 1/2\): \(a - b = \mu(V_H - V_L)\), liniar în ponderea investitorilor informați
\(V_L = 90\), \(V_H = 110\): spread-ul este 2 pentru \(\mu = 0{,}1\) și 6 pentru \(\mu = 0{,}3\)
Fără stoc, fără comisioane: spread-ul se datorează exclusiv asimetriei informaționale
Prețurile tranzacțiilor formează un martingal
piața este eficientă în formă semi-tare (capitolul 2)
Kyle (1985) înlocuiește șirul de tranzacții individuale cu o licitație pe loturi și cu un investitor din interior (insider) strategic. Acesta cunoaște valoarea \(v \sim N(p_0, \sigma_v^2)\), unde \(p_0\) este prețul dinaintea tranzacționării, și trimite un ordin la piață \(x\). Noise traders trimit \(u \sim N(0, \sigma_u^2)\), independent de \(v\). Market maker-ul vede doar fluxul total de ordine \(y = x + u\) și fixează prețul \(p = \mathbb{E}[v \mid y]\). Un echilibru liniar are forma
\[x = \beta (v - p_0), \qquad p = p_0 + \lambda y,\]
(10.12)
unde \(\beta > 0\) este intensitatea tranzacționării investitorului din interior, iar \(\lambda > 0\) este lambda lui Kyle, mișcarea prețului pe acțiune de flux net de ordine.
Investitorul din interior ia regula de preț ca dată și maximizează profitul așteptat \(\mathbb{E}[(v - p)\,x \mid v] = (v - p_0)x - \lambda x^2\): cîștigul din informație minus costul mișcării prețului împotriva propriului ordin. Condiția de ordinul întîi dă \(x = (v - p_0)/(2\lambda)\), deci \(\beta = 1/(2\lambda)\); el tranzacționează mai puțin agresiv pentru că ordinul lui mișcă prețul. Market maker-ul, pentru care \((v, y)\) este normal bivariat, fixează \(\lambda = \operatorname{Cov}(v, y)/\operatorname{Var}(y) = \beta\sigma_v^2/(\beta^2\sigma_v^2 + \sigma_u^2)\), panta populațională a regresiei prin cele mai mici pătrate (OLS, ordinary least squares) a lui \(v\) pe \(y\).
Pe scurt
Un investitor din interior cunoaște \(v \sim N(p_0, \sigma_v^2)\) și trimite un ordin la piață \(x\)Kyle (1985)
Statica comparativă este directă. Mai mult zgomot, un \(\sigma_u\) mai mare, scade \(\lambda\), deci piața este mai adîncă, și crește atît intensitatea, cît și profitul investitorului din interior. O informație mai valoroasă, un \(\sigma_v\) mai mare, crește \(\lambda\): market maker-ul se protejează mișcînd prețul mai mult pe unitatea de flux.
Alte două proprietăți descriu ce dezvăluie prețul. Ordinul investitorului din interior are varianța \(\operatorname{Var}(x) = \beta^2\sigma_v^2 = \sigma_u^2\), la fel de mare ca a zgomotului, în spatele căruia se ascunde. Varianța a posteriori este \(\operatorname{Var}(v \mid y) = \sigma_v^2 - \lambda^2\operatorname{Var}(y) = \sigma_v^2/2\): prețul dezvăluie jumătate din informația privată.
Pe scurt
Înlocuind \(\beta = 1/(2\lambda)\) în pantă obținem \(\beta^2\sigma_v^2 = \sigma_u^2\), deci
Întrebare pentru sală În modelul Kyle, σv se înjumătățește, iar σu se dublează. Ce se întîmplă cu profitul așteptat al investitorului din interior?
Răspuns
Rămîne neschimbat. Profitul așteptat este σvσu/2, deci cele două schimbări se compensează: de la σv = 2 USD și σu = 10 mii de acțiuni la 1 USD și 20 de mii de acțiuni, profitul rămîne 10 mii USD. În schimb, λ = σv/(2σu) scade de patru ori, de la 0,10 la 0,025 USD la o mie de acțiuni. Prețul dezvăluie tot jumătate din informația privată.
Graficul reprezintă echilibrul (10.13) în funcție de volumul zgomotului, pentru o incertitudine fixă asupra valorii. Axa orizontală este \(\sigma_u\), în acțiuni; o curbă arată lambda lui Kyle, cealaltă profitul așteptat al investitorului din interior.
Graficul folosește \(\sigma_v = 2\) USD și un zgomot \(\sigma_u\) între 2 000 și 40 000 de acțiuni. Lambda este exprimat în USD la mia de acțiuni; inversul lui, \(1/\lambda\), este adîncimea pieței, fluxul de ordine necesar pentru a mișca prețul cu o unitate. Lambda scade ca \(1/\sigma_u\), iar profitul investitorului din interior crește liniar în \(\sigma_u\), cum spune (10.13). Noise traders sînt deopotrivă sursa adîncimii și contrapartea care plătește cîștigul investitorului din interior.
Pe scurt
\(\sigma_v = 2\) USD
abaterea standard \(\sigma_u\) a ordinelor investitorilor zgomot variază de la 2 000 la 40 000 de acțiuni
Unitățile din grafic: \(\lambda\) în USD la o mie de acțiuni, iar \(1/\lambda\) este adîncimea pieței
Citirea graficului: \(\lambda\) scade ca \(1/\sigma_u\), iar profitul investitorului din interior crește liniar cu \(\sigma_u\)
Probabilitatea tranzacționării informate (PIN, probability of informed trading) a lui Easley, Kiefer, O'Hara & Paperman (1996) rezumă un model cu tranzacții secvențiale estimat pe numărul zilnic de cumpărări și de vînzări:
unde \(\alpha\) este probabilitatea unui eveniment informațional într-o zi, \(\mu\) rata de sosire a ordinelor informate, iar \(\varepsilon_b\),\(\varepsilon_s\) ratele de sosire ale cumpărărilor și vînzărilor neinformate. Cu \(\alpha = 0{,}5\),\(\mu = 2\) și \(\varepsilon_b = \varepsilon_s = 2\), PIN \(= 1/(1 + 2 + 2) = 0{,}20\): o cincime din tranzacțiile așteptate sînt informate.
PIN este o pondere a fluxului de ordine așteptat, implicată de model. Nu identifică ce tranzacție anume a fost informată. Estimarea lui și motivele pentru care este fragilă numeric sînt în Anexă, iar o variantă bazată pe volum, VPIN, este discutată în Aprofundări.
Pe scurt
Parametrii PIN (Probability of INformed trading, probabilitatea tranzacționării informate), din modelul Easley, Kiefer, O'Hara & Paperman (1996) al numerelor zilnice de cumpărări și vînzări:
\(\alpha\): probabilitatea unui eveniment informațional într-o zi
\(\mu\): intensitatea ordinelor informate
\(\varepsilon_b\), \(\varepsilon_s\): intensitățile cumpărărilor și vînzărilor neinformate
Fiecare model are un corespondent empiric, iar fiecare corespondent cere date specifice. Lambda lui Kyle este variația prețului pe unitatea de flux de ordine cu semn, iar raportul Amihud este proxy-ul lui zilnic (Hasbrouck, 2009). Modelul lui Madhavan, Richardson & Roomans (1997) (MRR) împarte spread-ul într-o parte permanentă, de selecție adversă, și una tranzitorie și cere tranzacții cu semn și cotații. Modelul vectorial autoregresiv (VAR, vector autoregression) al lui Hasbrouck (1991) măsoară răspunsul pe termen lung al cotațiilor la o inovație a tranzacțiilor, cu aceleași date. PIN este ponderea așteptată a tranzacțiilor informate și cere numărul zilnic de cumpărări și de vînzări. Dezechilibrul fluxului de ordine explică cea mai mare parte a variațiilor de preț pe orizonturi scurte (Cont, Kukanov & Stoikov, 2014), dar cere evenimentele registrului de ordine.
Barele publice folosite în capitol nu au semnul tranzacțiilor, așa că MRR, VAR-ul și PIN nu sînt estimate aici. Ecuațiile lor sînt în Anexă.
Pe scurt
Măsura
Componenta identificată
Date necesare
\(\lambda\) Kyle
variația prețului per unitate de flux de ordine cu semn; raportul Amihud este aproximarea lui zilnică Hasbrouck (2009)
flux cu semn sau bare zilnice
MRR
modelul Madhavan–Richardson–Roomans: componentele permanentă (selecția adversă) și tranzitorie ale spread-ului Madhavan, Richardson & Roomans (1997)
tranzacții cu semn și cotații
VAR Hasbrouck
model vector autoregresiv (VAR): răspunsul pe termen lung al cotației la o inovație de tranzacționare Hasbrouck (1991)
Barele folosite în curs nu conțin direcția tranzacțiilor
deci MRR (modelul structural Madhavan–Richardson–Roomans al costurilor de tranzacționare), VAR-ul (Vector AutoRegression, model vector autoregresiv) Hasbrouck și PIN nu pot fi estimate aici
Lambda empiric al lui Kyle se estimează regresînd variația prețului de mijloc pe un interval \(k\), de exemplu 5 minute, pe fluxul net cu semn din acel interval (Hasbrouck, 2007):
unde \(v_t\) este mărimea tranzacției \(t\), iar \(q_t\) semnul ei, atribuit prin regula Lee–Ready.
Dezechilibrul fluxului de ordine (OFI, order-flow imbalance), introdus de Cont, Kukanov & Stoikov (2014), folosește evenimentele registrului, nu tranzacțiile. Fiecare eveniment \(n\) schimbă cele mai bune prețuri \(P^b_n\),\(P^a_n\) sau adîncimile \(d^b_n\),\(d^a_n\) de la cele mai bune cotații și contribuie cu
cu \(\mathrm{OFI}_k = \sum_{n \in k} e_n\) și \(\mathbf{1}\{\cdot\}\) egal cu 1 dacă are loc condiția și cu 0 altfel. Un bid în creștere sau un ask în creștere contribuie pozitiv, un bid sau un ask în scădere contribuie negativ, iar la o cotație neschimbată contează variația cantității: o scădere a adîncimii la ask contribuie pozitiv.
Relația \(\Delta m_k = \beta\,\mathrm{OFI}_k + \varepsilon_k\) este liniară, cu \(\beta\) invers proporțional cu adîncimea medie de la cele mai bune cotații, spre deosebire de impactul concav al volumului tranzacționat. Pentru că OFI numără ordinele limită și anulările, nu doar tranzacțiile, el explică variațiile de preț pe orizonturi scurte mai bine decît dezechilibrul tranzacțiilor. Cere însă evenimentele registrului, pe care barele folosite aici nu le conțin.
Pe scurt
Întrebarea: cît mișcă fluxul de ordine prețul pe intervale scurte, măsurat direct din date?
Lambda lui Kyle empiric: regresia variației prețului de mijloc pe fluxul net cu semn Hasbrouck (2007)
un bid care crește sau un ask care crește contribuie pozitiv; un bid sau un ask care scade contribuie negativ
la un ask neschimbat contează cantitatea: o scădere a lui \(d^a\) contribuie pozitiv
\(\Delta m_k = \beta\,\mathrm{OFI}_k + \varepsilon_k\), cu panta \(\beta\) (nu cea din Kyle) invers proporțională cu adîncimea medie la cotațiile cele mai bune: o relație liniară, spre deosebire de impactul concav al volumului tranzacțiilor
OFI numără și ordinele limită și anulările, nu doar tranzacțiile
de aceea explică variațiile de preț pe termen scurt mai bine decît dezechilibrul tranzacțiilor
necesită evenimentele registrului, pe care barele folosite aici nu le conțin
Sinteza secțiunii
În modelul Glosten–Milgrom, spread-ul este proporțional cu ponderea traderilor informați; în modelul Kyle, prețul se mișcă cu \(\lambda\) pe unitatea de flux de ordine și dezvăluie jumătate din informația privată. PIN, MRR, VAR-ul lui Hasbrouck, lambda empiric și OFI aduc aceste idei la date, dar toate cer tranzacții cu semn sau evenimentele registrului. Secțiunea următoare folosește impactul asupra prețului pentru a programa execuția unui ordin mare.
Impactul asupra prețului și execuția optimă
Un ordin mare este rareori trimis pe piață dintr-odată. Secțiunea enunță legea empirică a impactului ordinelor mari împărțite în timp, formulează compromisul dintre impact și riscul de preț în modelul Almgren–Chriss, îl rezolvă și trece în revistă reperele cu care se evaluează execuțiile.
Semnele ordinelor la piață sînt autocorelate pe sute de tranzacții (Bouchaud, Gefen, Potters & Wyart, 2004). Motivul este că ordinele mari, numite metaordine, sînt împărțite în multe tranzacții mici, executate pe parcursul a ore sau zile. Modelele de tip propagator și Hawkes ale acestei persistențe sînt în Anexă.
\[\Delta P \approx Y\,\sigma_{\text{zi}}\sqrt{\frac{Q}{V_{\text{zi}}}},\]
(10.16)
unde \(\Delta P\) este mișcarea relativă a prețului cauzată de metaordin, \(Q\) mărimea lui, \(V_{\text{zi}}\) volumul zilnic, \(\sigma_{\text{zi}}\) volatilitatea zilnică, iar \(Y\) o constantă de ordinul 1. Legea este concavă: tranzacționarea a 1% din volumul zilnic mișcă prețul cu circa \(0{,}1\,\sigma\), nu cu \(0{,}01\,\sigma\). Motivul este cel văzut în registrul simulat: lichiditatea de lîngă preț este rară și se reface încet.
Dacă impactul se acumulează ca \(I(q) = Y\sigma\sqrt{q/V}\) pe durata execuției, unde \(q\) este cantitatea executată pînă atunci, prețul mediu plătit este \(\tfrac{2}{3}I(Q)\), înainte de spread și de comisioane. Testarea legii (10.16) cere înregistrările ordinelor proprii ale traderilor; barele publice permit doar o privire indirectă (Aprofundări).
Pe scurt
Întrebarea: cît mișcă prețul un ordin mare și cum îl împărțim în timp ca să plătim cît mai puțin?
\(\Delta P \approx Y\,\sigma_{\text{zi}}\sqrt{Q/V_{\text{zi}}}\), cu \(\Delta P\) mișcarea relativă a prețului cauzată de metaordin, \(Q\) mărimea lui, \(V_{\text{zi}}\) volumul zilnic, \(\sigma_{\text{zi}}\) volatilitatea zilnică, \(Y\) o constantă de ordinul 1
Impact concav: tranzacționarea a 1% din volumul zilnic mișcă prețul cu circa \(0{,}1\,\sigma\), nu \(0{,}01\,\sigma\)
lichiditatea din vecinătatea prețului este redusă și se reface lent (secțiunea Registrul de ordine limită)
Costul: dacă impactul crește ca \(I(q) = Y\sigma\sqrt{q/V}\) în timpul execuției, prețul mediu plătit este \(\tfrac{2}{3}I(Q)\)
\(q\): cantitatea executată pînă atunci
costul este înainte de spread și comisioane
Testarea legii necesită datele despre ordinele fiecărui investitor
barele publice permit doar o verificare indirectă (Aprofundări)
Almgren & Chriss (2001) consideră un investitor care trebuie să vîndă \(X\) acțiuni în \(T\) zile, în \(N\) pași de lungime \(\tau = T/N\). Deținerile scad de la \(x_0 = X\) la \(x_N = 0\), iar tranzacția din pasul \(k\) este \(n_k = x_{k-1} - x_k\). Prețul pieței se mișcă la știri și este împins în jos de propriile vînzări, iar prețul încasat include o reducere temporară:
Aici \(\sigma\) este volatilitatea prețului, în USD pe zi\(^{1/2}\),\(\xi_k\) un șoc de știri i.i.d. de medie 0 și varianță 1, \(\gamma \ge 0\) impactul permanent, care scade toate prețurile ulterioare, iar \(\eta > 0\) impactul temporar, plătit doar de tranzacția însăși.
Tranzacționarea rapidă are impact temporar mare, dar risc de preț mic; cea lentă, invers. Costul de implementare este \(C = X S_0 - \sum_k n_k \tilde S_k\), valoarea poziției la prețul inițial \(S_0\) minus încasările din vînzări. Pe programele deterministe, investitorul rezolvă
Termenul \(\eta\,\dot x^2\) face vînzarea rapidă costisitoare, iar \(\lambda\sigma^2 x^2\) face riscantă deținerea unei poziții mari. Soluția, derivată în Anexă și în exercițiul A7 din seminar, este
Parametrul \(\kappa\) măsoară urgența lichidării: crește cu aversiunea la risc și cu volatilitatea și scade cu impactul temporar, iar \(1/\kappa\) este scara de timp a lichidării. Cu \(\lambda = 0\),\(\kappa = 0\), iar deținerile scad liniar, deci ordinul se tranzacționează uniform. Cu un \(\lambda\) mare, cea mai mare parte a ordinului se tranzacționează la început, ceea ce reduce expunerea la riscul de preț.
Întrebare pentru sală Dacă σ se dublează, cum trebuie modificat λ pentru a păstra aceeași traiectorie optimă Almgren–Chriss, cu ceilalți parametri fixați?
Răspuns
λ se împarte la 4. Traiectoria depinde de produsul λσ², iar dublarea lui σ înmulțește σ² cu 4; relația este valabilă și pentru formula discretă, în cinci pași zilnici, folosită de pagină. La 1 milion de acțiuni vîndute în 5 zile, cu λ = 2·10⁻⁶, abaterea standard a costului scade de la 1,04 milioane USD (vînzare uniformă) la 0,45 milioane USD, iar costul așteptat crește de la 0,60 la 1,08 milioane USD; în prima zi se vinde 57% din poziție.
Graficul aplică (10.19) exemplului numeric al lui Almgren & Chriss (2001). Panoul din stînga arată acțiunile rămase de vîndut pe parcursul celor 5 zile, pentru patru valori ale aversiunii la risc \(\lambda\). Panoul din dreapta arată frontiera eficientă a execuției: costul așteptat în funcție de abaterea standard a costului, ambele în milioane USD.
Exemplul vinde \(X = 10^6\) acțiuni la \(S_0 = 50\) USD în \(T = 5\) zile, cu \(\sigma = 0{,}95\) USD pe zi\(^{1/2}\),\(\eta = 2{,}5 \cdot 10^{-6}\) și \(\gamma = 2{,}5 \cdot 10^{-7}\). Cu \(\lambda = 2 \cdot 10^{-6}\), prima zi vinde 57% din poziție. Abaterea standard a costului scade de la 1,04 milioane USD la vînzarea uniformă la 0,45 milioane USD, pentru un cost așteptat mai mare cu 0,48 milioane USD.
Frontiera este convexă: primele unități de reducere a riscului sînt ieftine, ultimele scumpe. Un investitor alege un punct pe ea după aversiunea la risc, la fel cum un portofoliu se alege pe frontiera medie–varianță. Tabelul complet este în Anexă.
Pe scurt
Stînga: acțiunile rămase de vîndut în cele 5 zile, pentru patru valori ale lui \(\lambda\)
dreapta: costul așteptat față de abaterea standard a costului, în milioane USD (frontiera eficientă)
Exemplul numeric din Almgren & Chriss (2001): \(X = 10^6\) acțiuni, \(S_0 = 50\) USD, \(T = 5\) zile
O execuție se judecă față de un reper. Deficitul de implementare (implementation shortfall) al lui Perold (1988) este diferența dintre un portofoliu pe hîrtie evaluat la prețul de la momentul deciziei și portofoliul executat efectiv; costul de implementare \(C\) din modelul Almgren–Chriss este un deficit de acest tip. Prețul mediu ponderat cu volumul (VWAP, volume-weighted average price) pe perioadă răsplătește execuțiile care urmează curba volumului, iar prețul mediu ponderat cu timpul (TWAP, time-weighted average price) este atins de programul uniform obținut cu \(\lambda = 0\).
O regulă de participare, care tranzacționează o pondere fixă din volumul pieței, ignoră complet prețul. O astfel de regulă a stat în centrul crahului fulger din 6 mai 2010, discutat în secțiunea următoare.
Pe scurt
Deficitul de implementare (implementation shortfall) Perold (1988)
portofoliul pe hîrtie la prețul deciziei minus portofoliul executat
VWAP (volume-weighted average price): prețul mediu ponderat cu volumul în perioadă
TWAP (time-weighted average price): prețul mediu ponderat cu timpul, atins de programul cu \(\lambda = 0\)
O regulă de participare (o fracțiune fixă din volumul pieței) ignoră prețul
regula aflată la originea crahului fulger (secțiunea următoare)
Sinteza secțiunii
Impactul unui metaordin crește cu rădăcina pătrată a mărimii lui raportate la volumul zilnic. Programul Almgren–Chriss pune în balanță impactul și riscul de preț: urgența \(\kappa\) fixează cît de repede se vinde poziția, iar frontiera eficientă a execuției dă prețul reducerii riscului. Secțiunea următoare trece la traderii care furnizează astăzi cea mai mare parte a lichidității și la ce se întîmplă cînd o retrag.
Tranzacționarea de înaltă frecvență și stresul pe piață
O mare parte a lichidității de pe piețele moderne de acțiuni este furnizată de algoritmi care tranzacționează la scara microsecundelor. Secțiunea descrie ce schimbă viteza în furnizarea lichidității, trece în revistă dovezile empirice și modelele și documentează crahul fulger din 6 mai 2010, cînd această lichiditate a dispărut în cîteva minute.
Tranzacționarea de înaltă frecvență: noii formatori de piață
Tranzacționarea de înaltă frecvență (HFT, high-frequency trading) desemnează algoritmii care tranzacționează în micro- sau milisecunde și încheie ziua fără poziții deschise. Viteza lor vine din co-locare (co-location), adică servere plasate lîngă motorul de tranzacționare al bursei, și din legăturile prin microunde, care transmit semnalele între centrele de tranzacționare mai repede decît fibra optică, de pildă între Chicago și New Jersey.
Viteza schimbă furnizarea lichidității în două sensuri:
Latența mică accelerează descoperirea prețului și îngustează spread-urile (Hasbrouck & Saar, 2013): cotațiile se actualizează imediat ce prețurile se mișcă în altă parte, așa că furnizorii de lichiditate riscă mai puțin să fie surprinși și pot cota mai strîns.
Aceeași lichiditate este însă abundentă pe piețe calme și fragilă la stres, pentru că un furnizor rapid își poate retrage cotațiile mai repede decît oricine.
Menkveld (2013) studiază un market maker HFT activ pe Chi-X și Euronext. Ordinele lui au fost în mare parte pasive: a cîștigat din spread și a pierdut din poziții, profilul unui market maker clasic care operează la o frecvență mult mai mare. O'Hara (2015) arată că pe astfel de piețe fluxul de ordine și latența devin ele însele surse de informație, alături de știrile fundamentale. Jovanovic & Menkveld (2010) și Pele (2025) modelează market makers HFT ca intermediari între traderii mai lenți.
Stocul de active determină modul în care cotează acești intermediari. În modelul lui Avellaneda & Stoikov (2008), un dealer cu poziție lungă își coboară ambele cotații ca să vîndă; modelul este prezentat în Anexă.
Pe scurt
Un formator de piață HFT pe Chi-X și Euronext Menkveld (2013)
în principal ordine pasive: a cîștigat din spread și a pierdut din pozițiile deținute
Fluxul de ordine și latența devin ele însele surse de informație O'Hara (2015)
Întrebare pentru sală Pe 6 mai 2010, minimul SPY este 105,00 USD, iar închiderea 112,942 USD. Cu cît este închiderea peste minim, în procente din minim?
Răspuns
Cu circa 7,56%: 112,942/105 − 1. Minimul a fost cu 10,1% sub închiderea anterioară (116,82 USD), iar închiderea cu 3,3% sub ea. Volumul zilei a fost de 3,0 ori mediana zilelor anterioare. Barele zilnice permit aceste comparații, fără să descrie căderea și revenirea din cursul zilei.
Graficul arată intervalul zilnic și prețul de închidere al SPY între 15 aprilie și 28 mai 2010, cu prețuri neajustate. Barele zilnice marchează ziua crahului prin interval, dar nu pot arăta prăbușirea și revenirea din cursul zilei, descrise pe slide-ul următor după raportul oficial.
Sursa este raportul comun al Commodity Futures Trading Commission (CFTC) și al Securities and Exchange Commission (SEC) (CFTC & SEC, 2010). La 14:32 (ora New York), un grup de fonduri mutuale a început să vîndă 75 000 de contracte futures E-mini S&P 500 printr-un algoritm care viza 9% din volum, indiferent de preț. Pe măsură ce prețurile scădeau, volumul creștea, iar algoritmul vindea mai repede. La 14:45:28, o pauză automată de 5 secunde pe piața futures a permis revenirea cumpărătorilor, iar prețurile și-au revenit.
SPY a atins minimul de 105,00 USD, cu 10,1% sub închiderea anterioară de 116,82 USD, dar a încheiat ziua cu doar 3,3% mai jos, pe un volum de 3,0 ori mediana recentă. Potrivit lui Kirilenko, Kyle, Samadi & Tuzun (2017), traderii de înaltă frecvență nu au declanșat crahul, dar l-au amplificat, vînzînd pe măsură ce prețurile scădeau. Răspunsurile autorităților au fost întrerupătoarele de circuit pe acțiuni individuale (circuit breakers) și regulile de anulare a tranzacțiilor eronate; întrerupătoarele au fost înlocuite în 2013 de mecanismul Limit Up–Limit Down. Detaliile sînt în Anexă, iar un episod mai recent, aprilie 2025, în Aprofundări.
Pe scurt
Graficul: intervalul și închiderea SPY zilnice, 15 apr. – 28 mai 2010 (neajustate)
barele zilnice nu pot arăta căderea și revenirea din cursul zilei
Market makers de înaltă frecvență îngustează spread-urile și accelerează descoperirea prețului în vremuri normale, dar lichiditatea lor poate dispărea la stres. Pe 6 mai 2010, un algoritm de participare care ignora prețul a întîlnit o piață a cărei adîncime se prăbușise, iar prețurile au scăzut cu circa 10% în cîteva minute, înainte să-și revină.
Platformele cripto și BVB
Cînd un activ se tranzacționează simultan pe mai multe platforme, întrebarea este unde se formează prețul lui. Secțiunea descrie fragmentarea piețelor cripto și arbitrajul dintre ele, apoi prezintă instrumentele econometrice care măsoară contribuția fiecărei platforme la descoperirea prețului (price discovery): modelul vectorial cu corecția erorilor, ponderile informaționale ale lui Hasbrouck și ponderile componentelor Gonzalo–Granger.
Cripto-activele se tranzacționează 24 de ore din 24, șapte zile din șapte, fără licitații de deschidere sau de închidere. Același activ se tranzacționează simultan în registrele multor platforme centralizate (CEX, centralised exchanges) și în pool-urile platformelor descentralizate (DEX, decentralised exchanges), unde prețul este fixat de o formulă, formatorul automat de piață (AMM, automated market maker) din Capitolul 16. Același Bitcoin se poate tranzacționa la prețuri diferite pe platforme diferite (Makarov & Schoar, 2020).
Makarov & Schoar (2020) constată că diferențele de preț sînt mult mai mari între țări decît în interiorul unei țări, pentru că controalele de capital limitează mișcarea capitalului de arbitraj. O componentă comună a volumului cu semn de pe platforme explică 80% din randamentele Bitcoin, deci descoperirea prețului este împărțită între platforme. Agakishiev, Härdle & Pele (2025) arată că lichiditatea cripto poate fi prognozată din datele de piață.
Pe scurt
Întrebarea: unde se formează prețul cînd același activ se tranzacționează simultan pe multe platforme?
Tranzacționare 24/7, fără licitații
Același activ se tranzacționează simultan pe multe platforme
în registrele burselor centralizate (CEX)
în pool-uri de lichiditate pe bursele descentralizate (DEX), cu prețul determinat de o formulă (formator de piață automat, AMM, capitolul 16)
Același Bitcoin se poate tranzacționa la prețuri diferite pe burse diferite Makarov & Schoar (2020)
Diferențele de preț sînt mult mai mari între țări decît în interiorul aceleiași țări
Controlul capitalurilor limitează circulația capitalului de arbitraj
Fie \(y_t = (p_{1t}, p_{2t})'\) logaritmii prețurilor unui activ pe două platforme. Fiecare este integrat de ordinul unu, I(1), ca un random walk, dar diferența lor \(\beta' y_t = p_{1t} - p_{2t}\), cu \(\beta = (1, -1)'\), este staționară: cele două prețuri sînt cointegrate. Modelul vectorial cu corecția erorilor (VECM, vector error-correction model) al lui Johansen (1991) lasă fiecare preț să reacționeze la diferența anterioară și la variațiile trecute ale ambelor prețuri:
Aici \(\alpha = (\alpha_1, \alpha_2)'\) conține coeficienții de ajustare, viteza cu care fiecare preț închide diferența; \(\Gamma_i\) sînt matrice \(2 \times 2\) ale dinamicii pe termen scurt, cu \(p\) laguri; iar \(e_t\) sînt inovațiile celor două prețuri.
Cele două prețuri au un trend stochastic comun, prețul eficient comun. Inovația lui este \(\psi' e_t\), cu \(\psi' \propto \alpha_\perp'\), unde \(\propto\) înseamnă proporțional cu, iar \(\alpha_\perp\) este ortogonal pe \(\alpha\),\(\alpha_\perp'\alpha = 0\). O platformă contribuie la descoperirea prețului în măsura în care inovațiile ei intră în această componentă comună.
Pe scurt
Două prețuri logaritmice ale aceluiași activ pe două platforme, \(y_t = (p_{1t}, p_{2t})'\), sînt cointegrate
fiecare este I(1) (o serie de tip mers aleator)
diferența lor \(\beta' y_t = p_{1t} - p_{2t}\), cu vectorul de cointegrare \(\beta = (1, -1)'\), este staționară
unde \(F\) este factorul Cholesky inferior triunghiular al lui \(\Omega\),\(FF' = \Omega\), iar \([\cdot]_j\) elementul \(j\). Cînd \(\Omega\) nu este diagonală, ponderea depinde de ordinea platformelor, așa că se raportează marginile pentru ambele ordini. Ponderea componentei (component share) a lui Gonzalo & Granger (1995) normalizează în schimb \(\alpha_\perp\) la suma 1; pentru două platforme, \(CS_1 = \alpha_2/(\alpha_2 - \alpha_1)\), care se află în \([0, 1]\) numai dacă cei doi coeficienți de ajustare au semne opuse.
Un preț care nu se ajustează la diferență, \(\alpha_j = 0\) (exogenitate slabă), conduce descoperirea prețului și are ponderea componentei egală cu 1. Marginile lui Hasbrouck pot rămîne în acest caz sub 1 cînd inovațiile sînt corelate: cu \(\alpha_1 = 0\), varianțe egale și corelația \(\rho\), marginile primei piețe pot fi \([1 - \rho^2, 1]\). Inferența folosește un test Wald pentru \(\alpha_j = 0\); faptul că nu respingem ipoteza nu dovedește că \(\alpha_j = 0\). O aplicație la BVB, ETF-ul pe BET față de indicele BET-TR, este în Aprofundări.
Pe scurt
Ponderea informațională HasbrouckHasbrouck (1995), partea platformei \(j\) din dispersia inovației comune
pentru două platforme: \(CS_1 = \alpha_2/(\alpha_2 - \alpha_1)\)
este în \([0, 1]\) doar dacă cei doi coeficienți de ajustare au semne opuse
Prețul care nu se ajustează (\(\alpha_j = 0\), exogenitate slabă) are ponderea componentei egală cu 1
limitele Hasbrouck pot rămîne sub 1 cînd inovațiile sînt corelate și depind de ordonare: pentru \(\alpha_1 = 0\), varianțe egale și corelația \(\rho\), limitele pentru prima piață pot fi \([1 - \rho^2, 1]\)
Inferența: testul Wald pentru \(\alpha_j = 0\); nerespingerea nu dovedește că \(\alpha_j = 0\)
Piețele cripto sînt fragmentate între platforme și țări, iar diferențele de preț persistă acolo unde capitalul nu se poate mișca. Ponderile informaționale și ponderile componentelor, calculate dintr-un VECM, măsoară unde se formează prețul eficient comun; cu inovații corelate, marginile lui Hasbrouck pot fi largi.
Studii de caz: competiția pentru viteză și momentum-ul intrazilnic
Cele două studii de caz pornesc de la lucrări recente de referință din microstructură și le transferă rezultatele pe datele cursului:
Primul măsoară costul competiției pentru viteză dintre traderii de înaltă frecvență pe London Stock Exchange și aplică coeficienții lui pe SPY.
Al doilea replică regresia momentum-ului intrazilnic al pieței pe barele de 5 minute ale SPY, după sfîrșitul eșantionului lucrării.
Studiu de caz: competiția pentru viteză și întrebarea de cercetare
Budish, Cramton & Shim (2015) descriu arbitrajul de latență (latency arbitrage, sau sniping): tranzacționarea împotriva cotațiilor devenite învechite după o mișcare publică a prețului, înainte ca furnizorul lor să le poată anula. Într-un registru continuu de ordine limită, traderul cel mai rapid cîștigă fiecare astfel de cursă. Furnizorii de lichiditate plătesc cursele prin spread-uri mai largi și registre mai subțiri, așa că este un cost transmis tuturor investitorilor. Autorii propun licitații frecvente pe loturi (frequent batch auctions), de exemplu la fiecare secundă, care mută concurența de pe viteză pe preț.
Aquilina, Budish & O'Neill (2022) întreabă cît costă cursa o piață de acțiuni întreagă. Întrebarea era greu de abordat pentru că datele de registru înregistrează doar cîștigătorii: un ordin eșuat sau o anulare sosită prea tîrziu lasă registrul neschimbat. Datele de mesaje (message data), care conțin fiecare mesaj către și dinspre bursă, inclusiv răspunsurile „prea tîrziu”, arată atît cîștigătorii, cît și pierzătorii. Întrebarea leagă două părți ale capitolului: dacă sniping-ul pe știri publice este un cost al lichidității, alături de selecția adversă bazată pe informație privată din secțiunea Informația și prețurile.
Măsurarea folosește mesajele London Stock Exchange pentru FTSE 350, cele mai mari 350 de companii listate la Londra, pe 43 de zile din 2015: circa 2,2 miliarde de mesaje, definite în detaliu în Anexă. O cursă implică doi sau mai mulți participanți care acționează pe aceeași acțiune, la același preț și pe aceeași parte, în orizontul informațional de cel mult 500 de microsecunde (\(\mu\)s), cu cel puțin un succes și un eșec. Profitul cursei se evaluează la prețul de mijloc de peste 10 secunde. Taxa arbitrajului de latență este profitul zilnic din curse împărțit la valoarea tranzacționată zilnic, în pb.
Trei rezultate ies în evidență. Cursele sînt frecvente și rapide: 537 de curse pe zi pentru fiecare acțiune din FTSE 100, circa una pe minut, decise la 5–10 \(\mu\)s, iar 22% din valoarea tranzacționată a FTSE 100 este în curse. Ele sînt concentrate: primele șase firme cîștigă 82% din curse, ca număr, deci o cursă este în principal un transfer de la furnizorii de lichiditate mai lenți către cîțiva cumpărători de lichiditate rapizi. Premiile sînt mici, dar sumele mari: taxa este de 0,419 pb din toată valoarea tranzacționată, eliminarea curselor ar reduce costul lichidității cu circa 17%, iar totalul este de 4,8 miliarde USD pe an pe piețele globale de acțiuni.
Rezultatul susține o descriere. El se sprijină pe o singură bursă și 43 de zile, iar reducerea de 17% este un contrafactual calculat din această măsurare.
Pe scurt
Lanțul de măsurare: mesajele Bursei din Londra, FTSE 350
cele mai mari 350 de companii listate la Londra
43 de zile din 2015, circa 2,2 miliarde de mesaje (definițiile: Anexă)
Cursa: cel puțin doi participanți, aceeași acțiune, același preț și aceeași parte, în orizontul informațional (cel mult 500 \(\mu\)s, microsecunde), cel puțin un succes și un eșec; profitul este evaluat la prețul de mijloc după 10 s
Taxa arbitrajului de latență: profiturile zilnice din curse / valoarea tranzacționată zilnic, în pb
1. Frecvente și rapide: 537 de curse pe zi pentru o acțiune din FTSE 100
circa una pe minut, decise în 5–10 \(\mu\)s
22% din valoarea tranzacționată în FTSE 100 este în curse
2. Concentrate: primele șase firme cîștigă 82% din curse
o cursă este mai ales un transfer de la furnizorii de lichiditate mai lenți către cîțiva investitori rapizi
3. Premii mici, sume mari: taxa este 0,419 pb din toată valoarea tranzacționată
eliminarea curselor ar reduce costul lichidității cu circa 17%
Pe piața globală de acțiuni, suma ajunge la 4,8 miliarde USD pe an
Tipul de dovadă: descriere
o singură bursă, 43 de zile; reducerea de 17% este un calcul contrafactual pe baza acestei măsurări
Studiu de caz: taxa zilnică implicită pentru SPY (1/2)
Întrebare pentru sală Păstrăm coeficientul volatilității la 0,0066 și creștem pragul de la 0,4213 la 0,74 pb. Ce se întîmplă cu seria taxei implicite?
Răspuns
Rămîne neschimbată. Taxa implicită este 0,3354 + 0,0066 × volatilitatea realizată, în procente; pragul schimbă numai clasificarea depășirilor: de la 30% din zile peste 0,4213 pb la 2 din cele 1 244 de zile peste 0,74 pb. Maximul, 1,04 pb, apare pe 7 aprilie 2025, cu o volatilitate realizată de 106,7%; mediana este 0,40 pb. Valorile transferă pe SPY coeficienții estimați la Londra, unde taxa măsurată este 0,419 pb.
Graficul aplică coeficienții de la Londra pe SPY. Pentru fiecare zi din 2021–2025 arată taxa implicită a arbitrajului de latență, în pb, calculată din valoarea tranzacționată și din volatilitatea realizată a SPY, împreună cu taxa măsurată în lucrare și intervalul scenariilor autorilor.
La valoarea tranzacționată medie, specificația cu valoare tranzacționată și volatilitate implică o taxă de \(0{,}3354 + 0{,}0066\,\sigma_t\) pb, unde \(\sigma_t\) este volatilitatea realizată anualizată, în procente, din barele de 5 minute ale SPY pe 1 244 de zile complete din 2021–2025. Taxa implicită mediană este de 0,40 pb, apropiată de cei 0,419 pb măsurați la Londra. În 30% din zile, taxa depășește 0,4213 pb, valoarea specificației doar cu valoarea tranzacționată. Vîrful, 1,04 pb, este pe 7 aprilie 2025, cînd \(\sigma_t = 106{,}7\%\), și doar 2 zile depășesc cel mai înalt scenariu al autorilor, de 0,74 pb.
Termenul de volatilitate contează doar în zilele de stres; cea mai mare parte a premiului se scalează cu valoarea tranzacționată. Rezultatul susține o descriere: este un transfer al coeficienților de la Londra, nu o măsurare pe SPY. Scenariile de taxă ale autorilor diferă printr-un factor de 3,7, deci nivelul taxei este principala incertitudine (Aprofundări).
Metoda este o extrapolare prin transferul coeficienților: coeficienții estimați la Londra se aplică valorii tranzacționate și volatilității SPY, iar cursele nu sînt reestimate pe SPY, pentru care nu există date de mesaje din SUA. Transferul presupune aceeași tehnologie a curselor și aceeași taxă pe unitatea de valoare. Volatilitatea provine aici din randamente pe 5 minute, în timp ce autorii folosesc randamente pe 1 minut.
Autorii își enunță limitele propriei măsurări:
o singură bursă și nouă săptămîni;
structura pieței, cum ar fi fragmentarea și ETF-urile, și alte clase de active ignorate;
cursele lungi și pierzătorii tăcuți nedetectați.
Ca ordin de mărime, arbitrajul futures–SPY studiat de Budish, Cramton & Shim (2015) valora circa 75 de milioane USD pe an, iar premiul implicit pentru SPY este de patru pînă la șase ori mai mare.
O extensie deschisă este dacă spread-ul zilnic EDGE al SPY se mișcă împreună cu taxa implicită. Ambele depind de volatilitate, așa că o mișcare comună ar fi doar un diagnostic; identificarea cere o măsură a curselor bazată pe mesaje și un reper potrivit de spread efectiv.
Pe scurt
Metoda: extrapolare prin transferul coeficienților
coeficienții estimați la Londra se aplică valorii tranzacționate și volatilității SPY
cursele nu sînt reestimate pentru SPY (lipsesc mesajele burselor americane)
Presupune aceeași tehnologie a curselor și aceeași taxă pe unitatea de valoare; volatilitatea este calculată aici din randamente pe 5 minute, autorii folosesc randamente pe 1 minut
Limitele declarate de autori: o singură bursă, nouă săptămîni
Structura pieței (fragmentare, ETF-uri) și celelalte clase de active sînt ignorate
Cursele lungi și pierzătorii care nu apar în mesaje nu sînt detectați
Pentru comparație: arbitrajul futures–SPY din Budish, Cramton & Shim (2015) aducea circa 75 de milioane USD pe an; premiul implicit pentru SPY este de patru pînă la șase ori mai mare
Extensie deschisă: variază spread-ul EDGE zilnic al SPY odată cu taxa implicită?
ambele depind de volatilitate, deci analiza are doar valoare de diagnostic
identificarea necesită o măsură a curselor din mesaje și un reper de spread efectiv
Baltussen, Da, Lammers & Martens (2021) documentează momentum-ul intrazilnic al pieței (market intraday momentum): randamentul ultimei jumătăți de oră dinaintea închiderii, \(r_{LH}\), urmează semnul randamentului din restul zilei, \(r_{ROD}\), măsurat de la închiderea anterioară pînă cu 30 de minute înainte de închidere. Datele lor acoperă peste 60 de contracte futures pe indici de acțiuni, obligațiuni, mărfuri și valute, din decembrie 1974 pînă în mai 2020.
Mecanismul propus este acoperirea gamma (gamma hedging). Delta unei opțiuni este sensibilitatea valorii ei la prețul activului suport, iar gamma este variația deltei cînd prețul se mișcă. Market makers cu poziție scurtă în gamma își reechilibrează acoperirea delta cumpărînd după creșteri și vînzînd după scăderi. ETF-urile cu efect de levier se reechilibrează zilnic spre expunerea țintă, de exemplu \(2\times\), tot în direcția mișcării zilei. O mare parte a acestei tranzacționări are loc aproape de închidere, cînd volumul este maxim, cum a arătat forma de U a volumului SPY.
Lucrarea raportează pantele și \(R^2\) înmulțite cu 100. Pentru futures pe indici de acțiuni, într-o regresie pe date cumulate, \(100\beta = 4{,}18\)(\(t = 7{,}29\)), cu \(R^2\) ajustat de 2,45% (Tabelul 2). Pentru S&P 500, în zilele cu expunere gamma netă negativă a market makers, \(100\beta = 6{,}63\), iar cu expunere pozitivă 0,82, nesemnificativ (Tabelul 7). Presiunea asupra prețului este tranzitorie: randamentul se inversează în zilele următoare. Întrebarea pentru datele cursului este dacă efectul se menține pe SPY după sfîrșitul eșantionului lucrării.
randamentul ultimei jumătăți de oră dinaintea închiderii (\(r_{LH}\), last half hour) urmează semnul randamentului din restul zilei (\(r_{ROD}\), rest of day: de la închiderea anterioară pînă cu 30 de minute înainte de închidere)
datele lucrării: peste 60 de contracte futures pe indici bursieri, obligațiuni, mărfuri și valute, dec. 1974 – mai 2020
Panoul din stînga arată media lui \(r_{LH}\), randamentul dintre 15:30 și 16:00 în pb, pe decile ale lui \(r_{ROD}\), pentru 1 460 de zile din octombrie 2020 pînă în septembrie 2026. Momentum-ul ar apărea ca un tipar crescător de la decila cea mai mică la cea mai mare. Panoul din dreapta arată panta \(100\beta\) estimată pe ani, 2020-21 acoperind octombrie 2020 – decembrie 2021, iar 2026 ianuarie – septembrie.
Întrebare pentru sală Explorăm șase lungimi ale ultimului interval. Cea mai mică p-valoare bilaterală este 0,043, pentru ultimele 10 minute. Ce decide procedura Holm la nivelul de 5%?
Răspuns
Nu respinge nicio ipoteză nulă din această familie: prima comparație este 0,043 cu 0,05/6 ≈ 0,0083, iar p-valoarea ajustată minimă este circa 0,26. Nerespingerea nu demonstrează pante nule. Pentru ultimele 30 de minute, pe cele 1 460 de zile din oct. 2020 – sept. 2026, panta este 100β = −0,32 (t = −0,33), cu intervalul de 95% [−2,22; 1,58]: panta lucrării, 4,18, este în afara lui. Singura subperioadă cu un interval care exclude 0 este 2020-21, cu panta −4,81, de semn opus (p = 0,019; după corecția Holm pentru șase subperioade, p = 0,11).
Singurul interval anual care exclude 0 este cel din 2020-21, cu panta \(-4{,}81\), de semn opus celei din lucrare (\(p = 0{,}019\)). După corecția Holm pentru cele șase subperioade, \(p = 0{,}11\): rezultatul este exploratoriu și nesemnificativ.
Pe scurt
Stînga: media lui \(r_{LH}\) (15:30–16:00, în pb) pe decilele lui \(r_{ROD}\), 1 460 de zile, oct. 2020 – sept. 2026
Dreapta: panta \(100\beta\) pe ani (2020-21: oct. 2020 – dec. 2021; 2026: ian. – sept.)
singurul interval care exclude 0 este cel din 2020-21: panta \(-4{,}81\), cu semn opus celui din lucrare (\(p = 0{,}019\))
după corecția Holm pentru cele șase subperioade, \(p = 0{,}11\): rezultat exploratoriu, nesemnificativ
în care \(\beta > 0\) înseamnă că ultima jumătate de oră continuă mișcarea zilei (momentum), iar \(\beta < 0\) că o inversează.
Datele sînt barele de 5 minute ale SPY din sesiunea obișnuită, 09:30–16:00: 1 460 de zile cu toate cele 78 de bare și a căror zi de tranzacționare anterioară este de asemenea completă. Ora unei bare marchează începutul ei, deci bara de la 15:25 se închide la 15:30, iar cea de la 15:55 la 16:00. \(r_{ROD}\) merge de la închiderea anterioară, închiderea barei de la 15:55, pînă la închiderea barei de la 15:25, inclusiv noaptea; la datele ex-dividend se adaugă randamentul dividendului. \(r_{LH}\) merge de la închiderea barei de la 15:25 pînă la închiderea barei de la 15:55, adică șase bare de 5 minute. Dacă ultima bară conține licitația de închidere depinde de convenția furnizorului de date, pe care datele nu o arată.
Testul principal este regresia pe ultimele 30 de minute, pe toate zilele. Subperioadele și celelalte lungimi ale ultimului interval sînt exploratorii, iar p-value-urile lor primesc corecția Holm în familii de cîte șase teste.
\(\beta\): panta regresiei (nu \(\beta\) din Kyle); \(\beta > 0\): ultima jumătate de oră continuă mișcarea zilei (momentum); \(\beta < 0\): o inversează
Datele cursului: barele SPY de 5 minute, sesiunea regulată 09:30–16:00
1 460 de zile cu toate cele 78 de bare, a căror zi de tranzacționare precedentă este și ea completă
marcajul de timp al unei bare este începutul ei: bara 15:25 se închide la 15:30, bara 15:55 la 16:00
\(r_{ROD}\): de la închiderea anterioară (închiderea barei 15:55) la închiderea barei 15:25, inclusiv noaptea; la datele ex-dividend se adaugă randamentul dividendului
\(r_{LH}\): de la închiderea barei 15:25 la închiderea barei 15:55, adică șase bare de 5 minute
dacă ultima bară include licitația de închidere depinde de convenția furnizorului, pe care datele nu o arată
Testul principal: regresia pe ultimele 30 de minute, pe toate zilele
subperioadele și celelalte lungimi ale intervalului final sînt exploratorii: p-valorile lor primesc corecția Holm în familii de cîte șase teste
Studiu de caz: regresia lucrării pe barele SPY (2/2)
Replicarea diferă de lucrare în mai multe privințe. Folosește ETF-ul SPY în locul contractului futures pe S&P 500 și un singur activ. Acoperă o perioadă ulterioară, care începe la cinci luni după sfîrșitul eșantionului lucrării. Coeficienții sînt estimați pe tot eșantionul, nu prin prognoze rolling sau pe ferestre în expansiune, iar erorile standard sînt Newey–West cu 5 laguri, ca în Tabelul 7.
Expunerea gamma netă, calculată de autori din pozițiile pe opțiunile S&P 500, nu este disponibilă. Împărțirea după semnul lui \(r_{ROD}\) este deci o analiză descriptivă după semnul randamentului, care nu identifică expunerea gamma, iar mecanismul propus de Baltussen, Da, Lammers & Martens (2021) rămîne o ipoteză pe care aceste date nu o testează.
Se estimează și două variante din lucrare:
Predictorul lui Gao, Han, Li & Zhou (2018),\(r_{ONFH}\), randamentul de la închiderea anterioară pînă la 10:00.
Strategia de sincronizare (timing strategy) \(R_t = w_t\,(e^{r_{LH,t}} - 1)\), cu \(w_t = +1\) dacă \(r_{ROD,t} > 0\) și \(w_t = -1\) altfel, măsurată ca randament simplu brut, înainte de costuri.
Pe scurt
Ce face replicarea diferit
ETF-ul SPY în locul contractului futures pe S&P 500; un singur activ
o replicare pe o perioadă ulterioară: eșantionul începe la cinci luni după sfîrșitul celui din lucrare
coeficienții se estimează pe tot eșantionul, nu prin prognoze pe fereastră mobilă sau extinsă (rolling, expanding)
erori standard Newey–West cu 5 laguri, ca în Tabelul 7
Expunerea gamma netă, calculată de autori din pozițiile pe opțiuni S&P 500, nu este disponibilă
împărțirea după semnul lui \(r_{ROD}\) este o analiză descriptivă după semnul randamentului, fără identificarea expunerii gamma
strategia de timing: \(R_t = w_t\,(e^{r_{LH,t}} - 1)\), cu \(w_t = +1\) dacă \(r_{ROD,t} > 0\) și \(w_t = -1\) altfel; randament simplu brut, înainte de costuri
Studiu de caz: nu identificăm momentum pozitiv semnificativ pe SPY
Testul principal dă \(100\beta = -0{,}32\)(\(t = -0{,}33\)), cu intervalul de 95% \([-2{,}22; 1{,}58]\),\(R^2 = 0{,}02\%\) și \(R^2\) ajustat \(-0{,}053\%\). Valoarea 4,18 din lucrare se află în afara intervalului. Predictorul lui Gao, Han, Li & Zhou (2018) dă \(100\beta = -2{,}68\)(\(t = -1{,}87\)), deci nici el nu arată momentum pozitiv semnificativ. În zilele de scădere panta este \(-0{,}65\)(\(t = -0{,}26\)), iar în cele de creștere 0,50 (\(t = 0{,}32\)); diferența, pe un calendar comun, este \(-1{,}14\), cu eroarea standard HAC 2,98 și \(p = 0{,}70\), deci nu găsim o diferență între pante.
Pe lungimile exploratorii ale ultimului interval, de la 10 la 60 de minute, \(100\beta\) se află între \(-1{,}48\) pentru ultimele 10 minute (\(p = 0{,}043\)) și 1,15 pentru ultimele 60 de minute; coeficientul negativ nu este semnificativ după corecția Holm (\(p = 0{,}26\)). Strategia de sincronizare brută cîștigă \(-0{,}47\) pb pe zi, cu intervalul HAC \([-1{,}76; 0{,}81]\), adică \(-1{,}20\%\) pe an, un raport Sharpe de \(-0{,}29\) și 48,8% zile profitabile: performanță medie negativă în eșantion, nesemnificativă.
Rezultatul susține o descriere. Este o replicare pe o perioadă ulterioară, pe un singur activ: intervalul exclude panta din lucrare, dar nu și o pantă pozitivă mică, de pînă la 1,58. Inversarea pînă la închiderea următoare, \(100\beta = -9{,}04\)(\(t = -0{,}62\), 1 445 de zile), nu este semnificativă. Limitele sînt un singur ETF în locul contractelor futures, lipsa expunerii gamma și șase ani de date. Întrebarea deschisă este dacă efectul a dispărut după publicare sau dacă poziția gamma a market makers s-a schimbat odată cu apariția, în 2022, a opțiunilor pe S&P 500 care expiră în fiecare zi.
Limite: un ETF, nu futures; expunerea gamma lipsește; șase ani de date
Întrebare deschisă: a dispărut efectul după publicare sau s-a schimbat poziția gamma a formatorilor de piață după apariția opțiunilor S&P 500 cu scadență în fiecare zi (2022)?
Sinteza secțiunii
Măsurarea de la Londra pune taxa arbitrajului de latență la 0,419 pb din valoarea tranzacționată; transferată pe SPY, ea implică o mediană de 0,40 pb, cu o incertitudine dominată de nivelul taxei, nu de specificație. Pe barele SPY de după 2020 nu identificăm momentum intrazilnic pozitiv semnificativ; panta din lucrare se află în afara intervalului testului principal.
AI pentru descoperire științifică
Ultima secțiune metodologică preia o întrebare deschisă a capitolului, dacă indicatorii din prețuri măsoară costurile de tranzacționare, și arată cum poate ajuta un asistent de inteligență artificială (AI) la formularea și testarea ei și unde afirmațiile lui trebuie verificate.
O întrebare deschisă: măsoară indicatorii din prețuri costul tranzacționării?
Acolo unde tranzacțiile și cotațiile lipsesc, ca în istoricul BVB sau pe multe platforme cripto, costurile de tranzacționare se estimează din bare zilnice OHLC. Literatura nu este de acord asupra fiabilității acestui lucru. Jahan-Parvar & Zikes (2023) arată că estimatorii de frecvență joasă urmăresc spread-urile efective doar cînd spread-ul este mare față de volatilitate; altfel domină volatilitatea. Ardia, Guidotti & Kroencke (2024) arată că EDGE este nedeplasat și eficient în ipotezele lor.
Întrebarea se poate scrie formal, pe activele \(i\), ca
\[\hat S_i = S_i + b(\sigma_i) + \varepsilon_i,\]
astfel încît estimarea proxy este spread-ul adevărat plus o deplasare care depinde de volatilitatea \(\sigma_i\), plus zgomot de estimare. Ipoteza nulă \(H_0\):\(b \equiv 0\), pentru orice \(\sigma_i\), înseamnă că proxy-ul ordonează activele după cost; alternativa \(H_1\) este că \(b\) crește în \(\sigma_i\).
Identificarea cere un reper al costului măsurat independent de proxy, de exemplu spread-urile efective din tranzacții și cotații potrivite între ele. Raportul Amihud nu este un astfel de reper: el măsoară impactul asupra prețului, nu spread-ul, și conține el însuși \(|r|\). Întrebarea deschisă este dacă, pe piețele unde datele directe despre costuri sînt rare, raportul dintre spread și volatilitate este suficient de mare pentru o estimare fiabilă; tranzacționarea rară nu determină singură acest raport.
Pe scurt
Fără tranzacții și cotații, costurile se estimează din barele zilnice OHLC
cazuri: istoricul BVB, multe platforme cripto
Jahan-Parvar & Zikes (2023): estimatorii de frecvență joasă urmăresc spread-ul efectiv doar cînd spread-ul este mare în raport cu volatilitatea; altfel domină volatilitatea
Întrebare pentru sală Pentru cele 25 de active, corelația Spearman dintre Corwin–Schultz și Amihud este −0,12, cu p = 0,58. Ce concluzie este justificată?
Răspuns
Testul nu identifică o asociere monotonă diferită de zero; nu demonstrează independență și nu identifică o relație cauzală. Raportul Amihud este un proxy de ilichiditate, nu costul efectiv observat. În același eșantion, corelația Corwin–Schultz cu volatilitatea anualizată este 0,94; diferența dintre cele două corelații este 1,06, cu intervalul de 95% [0,58; 1,44] pe active. Raportul Amihud și valoarea tranzacționată au corelația −0,99.
Graficul are trei panouri pentru cele 25 de active, cu scale logaritmice pentru raportul Amihud și pentru valoarea tranzacționată: Corwin–Schultz față de volatilitatea anualizată, raportul Amihud față de valoarea tranzacționată zilnic și Corwin–Schultz față de raportul Amihud. Dacă proxy-ul de spread ar măsura costul, primul panou ar arăta o relație slabă, iar al treilea una puternic pozitivă.
O afirmație tipică a unui asistent AI sună astfel: „estimările sînt asemănătoare, deci acțiunile blue-chip de la BVB sînt aproape la fel de lichide ca acțiunile americane mari”. Afirmația se testează pe cele 25 de active, pentru septembrie 2024 – septembrie 2026, cu corelații de rang Spearman \(\rho\) și p-value-urile lor \(p\). Estimarea Corwin–Schultz are \(\rho = 0{,}94\) cu volatilitatea (\(p < 0{,}001\)) și \(\rho = -0{,}12\) cu raportul Amihud (\(p = 0{,}58\)).
Diferența dintre cele două corelații Spearman este 1,06, cu un interval de încredere de 95% de \([0{,}58; 1{,}44]\) dintr-un bootstrap pe active și de \([0{,}71; 1{,}43]\) dintr-un bootstrap în interiorul piețelor. Corelația Spearman parțială dintre Corwin–Schultz și Amihud, controlînd pentru volatilitate, este 0,27. Ranguri zilnice Corwin–Schultz urmăresc deci volatilitatea, cum prevăd Jahan-Parvar & Zikes (2023).
Exercițiul este un diagnostic, nu un test al lui \(H_0\), pentru că raportul Amihud nu este un reper independent al spread-ului. Rezultatul susține o asociere.
Pe scurt
Graficul, pe cele 25 de active (sep. 2024 – sep. 2026), are trei panouri
(1) Corwin–Schultz față de volatilitatea anualizată
(2) raportul Amihud față de valoarea tranzacționată zilnică
(3) Corwin–Schultz față de Amihud
scale logaritmice pentru Amihud și valoarea tranzacționată
O afirmație tipică a unui asistent de inteligență artificială (AI)
„estimările sînt apropiate, deci acțiunile BVB sînt aproape la fel de lichide ca marile companii americane”
Corelația Spearman a rangurilor dintre Corwin–Schultz și volatilitate: \(\rho = 0{,}94\) (\(p < 0{,}001\))
Ideea de proiect întreabă ce estimator din bare zilnice, dacă există vreunul, măsoară nivelul costurilor de tranzacționare la BVB și pentru cripto-active. Livrabilele sînt:
Pe datele cursului, rangul unui activ după estimarea zilnică Corwin–Schultz este aproape rangul după volatilitate, iar afirmația AI că acțiunile blue-chip de la BVB sînt la fel de lichide ca acțiunile americane mari nu rezistă. Un test al întrebării deschise cere spread-uri efective măsurate din tranzacții și cotații.
Alegerea măsurii de lichiditate
Secțiunea finală potrivește măsurile de lichiditate cu datele disponibile și enunță decizia practică ce rezultă din capitol.
Alegerea măsurii este determinată în primul rînd de date:
Cu tranzacții și cotații cu marcaj de timp, spread-ul efectiv și cel realizat se măsoară direct, iar modelele structurale se pot estima: MRR prin metoda generalizată a momentelor (GMM, generalised method of moments), VAR-ul lui Hasbrouck și PIN.
Cu prețurile unui activ pe mai multe platforme, VECM-ul dă marginile ponderilor informaționale și ponderile componentelor.
Cu bare intrazilnice de 1–5 minute, Corwin–Schultz, Abdi–Ranaldo sau EDGE se pot calcula pe zile, iar EDGE este cel mai aproape de un pas de cotare pentru SPY; este disponibil și un raport Amihud intrazilnic.
Cu doar prețuri și volume zilnice, raportul Amihud compară impactul asupra prețului între active, EDGE dă niveluri de spread doar dacă este validat față de spread-urile efective, iar estimatorii maxim–minim servesc mai ales pentru variațiile în timp.
Cu execuțiile proprii, se măsoară deficitul de implementare și se calibrează legea rădăcinii pătrate.
Pentru teorie și analize de tip „ce-ar fi dacă”, instrumentele rămîn registrele simulate și modelele Glosten–Milgrom, Kyle și Almgren–Chriss.
Pe scurt
Datele disponibile
Măsura sugerată
Tranzacții și cotații cu marcaj de timp
Spread-ul efectiv și realizat; MRR prin metoda generalizată a momentelor (GMM); VAR Hasbrouck; PIN
Prețurile unui activ pe mai multe platforme
VECM; limitele ponderilor informaționale și ponderile componentelor
Bare intrazilnice (1–5 minute)
Corwin–Schultz, Abdi–Ranaldo sau EDGE pe zi (EDGE este cel mai aproape de un pas pentru SPY); Amihud intrazilnic
Prețuri și volume zilnice
Raportul Amihud (impactul) între active; EDGE pentru nivelul spread-ului doar dacă este validat față de spread-urile efective; estimatorii maxim-minim mai ales pentru variații în timp
Execuțiile proprii
Deficitul de implementare; calibrarea legii rădăcinii pătrate
Întrebările din caseta de verificare testează cele patru mecanisme centrale ale capitolului:
de ce covarianța Roll poate fi pozitivă cînd modelul este adevărat;
de ce estimatorii zilnici din interval plasează acțiunile BVB lîngă acțiunile americane mari;
cum răspund lambda lui Kyle și profitul investitorului din interior la mai mult zgomot;
de ce un vînzător cu aversiune la risc concentrează execuția la început.
Capitolul 11 lasă tranzacțiile și registrele de ordine pentru modelele de preț în timp continuu, construite pe mișcarea browniană și pe calculul Itô. La frecvență înaltă, bid-ask bounce din acest capitol devine zgomot de microstructură (microstructure noise), care contaminează volatilitatea realizată, cum arată Capitolul 9.
Pe scurt
Puteți răspunde?
De ce poate apărea o covarianță Roll pozitivă chiar cînd modelul Roll este adevărat?
De ce plasează estimatorii maxim-minim zilnici acțiunile BVB lîngă marile companii americane?
În modelul Kyle, ce se întîmplă cu \(\lambda\) și cu profitul investitorului cînd \(\sigma_u\) se dublează?
abaterea standard a ordinelor investitorilor zgomot
De ce vinde mai mult la început un vînzător cu aversiune la risc?
Pentru nivelurile spread-ului din bare, alegerea este EDGE pe bare de 5 minute, care dă 0,46 pb pentru SPY, cel mai aproape de pasul de 0,21 pb; din bare zilnice, estimatorii maxim–minim se folosesc doar pentru variațiile în timp, nu pentru niveluri.
Pentru compararea lichidității între piețe, alegerea este raportul Amihud: 28,0 pb la 1 milion USD pentru Banca Transilvania, de circa 17 600 de ori SPY.
Pentru un ordin mare, alegerea este programul Almgren–Chriss; cu \(\lambda = 2 \cdot 10^{-6}\) el vinde 57% în prima zi, iar abaterea standard a costului scade de la 1,04 la 0,45 milioane USD, pentru un cost așteptat mai mare cu 0,48 milioane USD.
Condițiile sînt explicite:
Proxy-urile zilnice urmează volatilitatea, cu o corelație Spearman de 0,94 între Corwin–Schultz și volatilitate, așa că nivelurile cer spread-ul efectiv din tranzacții și cotații.
Raportul Amihud măsoară impactul asupra prețului, nu spread-ul, și conține el însuși \(|r|\).
Parametrii de impact ai modelului de execuție trebuie calibrați pe execuțiile proprii.
Decizia s-ar schimba în două cazuri:
Pentru nivelurile EDGE, diferența dintre EDGE și spread-ul efectiv, în aceleași zile și cu ponderi comparabile, ar trebui să fie departe de 0 la o inferență robustă la dependența dintre zile; intervalul EDGE pentru SPY, [0,41; 0,51] pb, privește media estimatorului, nu spread-ul adevărat.
Pentru Almgren–Chriss, costurile realizate pe execuțiile proprii ar trebui să se abată sistematic de la cele prezise cu impactul liniar calibrat; un impact neliniar cere alt funcțional de cost și o nouă optimizare.
Pe scurt
Ce aleg
pentru nivelul spread-ului din bare: EDGE pe bare de 5 minute (0,46 pb pentru SPY, cel mai aproape de pasul de 0,21 pb); din bare zilnice, doar variația în timp, nu nivelul
pentru compararea lichidității între piețe: raportul Amihud (Banca Transilvania: 28,0 pb la 1 milion USD, de circa 17 600 de ori valoarea pentru SPY)
pentru un ordin mare: programul Almgren–Chriss; cu \(\lambda = 2 \cdot 10^{-6}\) se vinde 57% în prima zi, iar abaterea standard a costului scade de la 1,04 la 0,45 milioane USD pentru 0,48 milioane USD cost așteptat în plus
În ce condiții
proxy-urile zilnice urmează volatilitatea (Corwin–Schultz și volatilitatea: \(\rho = 0{,}94\)), deci nivelurile cer spread-ul efectiv din tranzacții și cotații
Amihud măsoară impactul asupra prețului, nu spread-ul, și conține el însuși \(|r|\)
parametrii de impact se calibrează pe execuțiile proprii
Ce rezultat m-ar face să renunț
la EDGE pentru niveluri: diferența EDGE minus spread-ul efectiv, pe aceleași zile și cu ponderi comparabile, departe de 0 cu inferență robustă la dependența dintre zile
intervalul EDGE pentru SPY, \([0{,}41; 0{,}51]\) pb, privește media estimatorului, nu spread-ul adevărat
la Almgren–Chriss: costuri realizate pe execuțiile proprii care se abat sistematic de la cele prezise cu impactul liniar calibrat; un impact neliniar cere alt funcțional de cost și o nouă optimizare
Sinteza secțiunii
Lichiditatea are mai multe dimensiuni, iar fiecare măsură surprinde una dintre ele, cu cerințe specifice de date:
Din bare, spread-urile se măsoară credibil doar la frecvență intrazilnică.
Între piețe, comparația informativă este impactul asupra prețului pe unitatea de valoare tranzacționată.
Pentru execuție, frontiera Almgren–Chriss transformă compromisul dintre impact și risc într-o alegere.
Aprofundări
Slide-urile din această parte extind subiecte tratate pe scurt în corpul capitolului: datele și notațiile, comportamentul estimatorului Roll pe SPY în eșantioane finite, citirea estimărilor Corwin–Schultz, valoarea tranzacționată la BVB și tranzacționarea nesincronă, Bitcoin pe parcursul celor 24 de ore, o simulare Glosten–Milgrom, VPIN, volumul și mișcările de preț în barele SPY, soluția Almgren–Chriss în timp discret, aprilie 2025, descoperirea prețului la BVB și premiul anual implicit al curselor pentru SPY.
Tabelul enumeră cele șase seturi de date ale capitolului. Datele zilnice conțin deschiderea, maximul, minimul, închiderea și volumul, cu prețuri ajustate pentru dividende și divizări și cu zilele fără tranzacții eliminate; valoarea tranzacționată este prețul neajustat înmulțit cu volumul, la numărul de acțiuni de la sfîrșitul eșantionului. Pentru graficele intrazilnice, \(r\) este variația logaritmului prețului de închidere de la o bară la următoarea.
Pe scurt
Seria
Conținut
Perioada
SPY, bare de 5 minute
ETF (fond tranzacționat la bursă) pe S&P 500; sesiunea regulată 09:30–16:00, ora New York; 1 477 de zile complete
Zece acțiuni blue-chip și ETF-ul pe BET (Bucharest Exchange Trading, indicele de referință al BVB); valori în lei convertite în USD la cursul de referință al Băncii Naționale a României (BNR)
2016–2026
Cripto-active, zilnic
Bitcoin, Ethereum, Solana, XRP (XRP, the native token of the XRP Ledger, tokenul nativ al registrului XRP Ledger), Dogecoin, Cardano, Litecoin
2016–2026
VIX, zilnic
Indicele volatilității implicite pe 30 de zile a S&P 500, calculat din prețurile opțiunilor
2020–2026
Datele zilnice: prețurile de deschidere, maxim, minim și închidere și volumul
prețurile sînt ajustate pentru dividende și divizări
valoarea tranzacționată: prețul neajustat \(\times\) volumul, pe numărul de acțiuni de la sfîrșitul eșantionului (divizări, consolidări și acțiuni gratuite documentate)
zilele fără tranzacții sînt eliminate
În graficele intrazilnice, \(r\) este variația logaritmului prețului de închidere de la o bară la următoarea
Unele registre de ordine și bid-ask bounce sînt simulate, pentru ca un mecanism să poată fi văzut fără zgomotul datelor reale, și fiecare este marcat ca simulat acolo unde apare.
Pe scurt
Graficele păstrează etichetele în engleză și punctul zecimal (2.06 în grafic înseamnă 2,06 în text)
Registrele de ordine și oscilația bid-ask sînt simulate și etichetate ca atare
registrele de ordine: secțiunea Registrul de ordine limită
Capitolul reunește modele din literaturi diferite, fiecare cu convențiile ei, așa că aceeași literă grecească are mai multe sensuri. Tabelul dă, pentru fiecare simbol, sensul lui în fiecare model în care apare; pe un slide, sensul este întotdeauna cel al modelului discutat acolo.
Pe scurt
Simbol
Semnificația, pe modele
\(T\)
Roll în eșantioane finite: numărul variațiilor de preț (77 pe zi pentru SPY); Almgren–Chriss, Avellaneda–Stoikov: orizontul
\(\alpha\)
Corwin–Schultz: partea de spread a intervalului logaritmic; PIN: probabilitatea unui eveniment informațional; VECM: coeficienții de ajustare; registrul simulat: intensitatea ordinelor limită
\(\beta\)
Corwin–Schultz: suma pătratelor intervalelor de o zi; Kyle: intensitatea tranzacționării investitorului din interior; VECM: vectorul de cointegrare; OFI: panta impactului; momentum intraday: panta regresiei (7)
\(\gamma\)
Roll: autocovarianțele \(\gamma_k\); Corwin–Schultz: pătratul intervalului pe două zile; Almgren–Chriss: impactul permanent; Avellaneda–Stoikov: aversiunea la risc
\(\lambda\)
Kyle: mișcarea prețului per acțiune din fluxul net de ordine; Almgren–Chriss: aversiunea la risc; PIN: intensitatea Poisson din \(\pi(n; \lambda)\); Hawkes: intensitatea \(\lambda(t)\)
\(\mu\)
Glosten–Milgrom: ponderea investitorilor informați; PIN: intensitatea ordinelor informate; registrul simulat: intensitatea ordinelor la piață; Hawkes: intensitatea de bază
\(\eta\)
Abdi–Ranaldo și EDGE: mijlocul logaritmic al intervalului \(\eta_t\); Almgren–Chriss: impactul temporar
Aproximarea \(\Phi(\sqrt{T}\,\gamma_1/\gamma_0)\) centrează \(\hat\gamma_1\) în \(\gamma_1\). Centrarea mută centrul în \(\gamma_1 - (\gamma_0 + 2\gamma_1)/T\), ca în (10.5), așa că fără spread probabilitatea unei autocovarianțe pozitive este de circa \(\Phi(-1/\sqrt{T}) < 1/2\). Pentru SPY, cu \(T = 77\) și un spread de un pas, \(\gamma_0 \approx 83{,}9\) pb\(^2\) și \(\gamma_1 \approx -0{,}011\) pb\(^2\), iar formula dă circa 45,4%, față de 49,96% fără deplasare.
Pe scurt
Forma \(\Phi(\sqrt{T}\,\gamma_1/\gamma_0)\) centrează \(\hat\gamma_1\) în \(\gamma_1\) și neglijează \(\gamma_1^2\)
centrarea pe media empirică mută centrul în \(\gamma_1 - (\gamma_0 + 2\gamma_1)/T\)
Cu abaterea standard pentru semne binare \(s_\gamma = \sqrt{(\gamma_0^2 + \gamma_1^2)/T}\): \(\;P(\hat\gamma_1 > 0) \approx \Phi\Big(\dfrac{\gamma_1 - (\gamma_0 + 2\gamma_1)/T}{s_\gamma}\Big)\)
Fără spread (\(\gamma_1 = 0\)), argumentul este \(-1/\sqrt{T}\), deci \(P \approx \Phi(-1/\sqrt{T}) < 1/2\)
covarianțe pozitive în mai puțin de jumătate din zile, doar din cauza centrării
SPY, \(T = 77\), spread de un pas:
\(\gamma_0 \approx 83{,}9\) pb\(^2\) (abaterea standard pe bară, 9,2 pb, la pătrat)
Graficul compară datele SPY cu 200 de eșantioane simulate în modelul Roll, cu 77 de randamente de 5 minute pe zi, fără spread și cu un spread de un pas. Panoul din stînga arată ponderea zilelor cu autocovarianță pozitivă, iar cel din dreapta estimarea Roll din autocovarianța mediată pe zile; liniile roșii marchează datele.
Cu un spread de un pas, simulările dau o autocovarianță pozitivă în 45,3% din zile, cu banda [43,0; 48,1]; în date ponderea este 40,8%, sub bandă, deci autocorelația negativă este mai puternică decît un bounce de un pas. Fără spread, estimatorul Roll dă totuși 2,06 pb, iar circa 54% din autocovarianța medie observată este deplasare datorată centrării; corecția lasă un spread de circa 1,92 pb, cu \(2{,}06^2 + 1{,}92^2 \approx 2{,}82^2\).
Pe scurt
Stînga: ponderea zilelor cu \(\hat\gamma_1 > 0\) în 200 de eșantioane simulate sub modelul Roll
77 de randamente de 5 minute pe zi, fără spread și cu un spread de un pas
linia roșie: valoarea din date
Dreapta: estimarea Roll din autocovarianța medie pe zile, în aceleași simulări
linia roșie: valoarea observată (2,82 pb)
linia punctată: valoarea corectată pentru deplasare (1,92 pb)
Cu un spread de un pas, \(\hat\gamma_1 > 0\) în 45,3% din zile (banda: [43,0; 48,1]), aproape de aproximația cu spread, \(\Phi(-0{,}115) \approx 45{,}4\%\) (fără spread: \(\Phi(-1/\sqrt{77}) \approx 45{,}5\%\))
În date, ponderea este 40,8%, sub bandă
autocorelația negativă este mai puternică decît cea a unei oscilații bid-ask de un pas
Fără spread, estimatorul Roll aplicat autocovarianței medii dă totuși 2,06 pb (banda: [1,50; 2,53])
Media pe zile \(\bar g_1 = -1{,}99\) pb\(^2\) dă cei 2,82 pb observați; circa 54% din ea (\(-1{,}07\)) este deplasare din centrare
Corecția, cu \(\hat\gamma_0 \approx 83{,}9\): \((\bar g_1 + \hat\gamma_0/T)/(1 - 2/T) \approx -0{,}92\), deci un spread de \(2\sqrt{0{,}92} \approx 1{,}92\) pb: după corecția aproximativă a centrării rămîne o autocovarianță negativă pe care modelul Roll cu spread de un pas nu o explică; pătratele se adună: \(2{,}06^2 + 1{,}92^2 \approx 2{,}82^2\)
O estimare \(\hat S = 0{,}001\) înseamnă că un dus-întors costă circa 10 pb. Deoarece \(3 - 2\sqrt{2} = (\sqrt{2} - 1)^2\),(10.6) se simplifică la \(\alpha = (\sqrt{\beta} - \sqrt{\gamma})/(\sqrt{2} - 1)\), iar două cazuri-limită o verifică: volatilitatea pură dă \(\beta = \gamma\) și \(\hat S = 0\), iar un preț care doar oscilează între cotații aflate la 1% distanță dă \(\hat S \approx 0{,}01\).
Pe scurt
\(\hat S = 0{,}001\): o tranzacție dus-întors costă circa 10 pb
\(\alpha < 0\) (volatilitate mai mare decît prevede modelul) dă \(\hat S < 0\)
estimările negative pe două zile devin 0
apoi se face media pe toate perechile de zile
Pentru date zilnice, articolul corectează mișcările de peste noapte (Anexă)
Cu \(3 - 2\sqrt{2} = (\sqrt{2} - 1)^2\) și \(\sqrt{2\beta} - \sqrt{\beta} = (\sqrt{2} - 1)\sqrt{\beta}\), formula devine \(\alpha = (\sqrt{\beta} - \sqrt{\gamma})/(\sqrt{2} - 1)\)
Testul 1, doar volatilitate: nu apare un spread acolo unde nu există
intervale de o zi 0,01 și 0,01, interval pe două zile \(0{,}01\sqrt{2}\)
deci \(\beta = 2 \times 0{,}01^2 = \gamma\), \(\alpha = 0\) și \(\hat S = 0\)
Testul 2, doar spread: tot intervalul este spread
prețul alternează între un bid și un ask aflate la 1% distanță, deci orice interval este 0,01
\(\beta = 2 \times 0{,}01^2\), \(\gamma = 0{,}01^2\), \(\alpha = 0{,}01\) și \(\hat S \approx 0{,}01\) (100 pb)
Valoarea tranzacționată anuală a celor zece acțiuni blue-chip de la BVB a fost de 1 428 de milioane USD în 2017, de 1 248 de milioane în 2022 și de 2 380 de milioane în 2025, Banca Transilvania avînd 41% din totalul din 2025, iar Hidroelectrica, listată în iulie 2023, 14%.
Pe scurt
Graficul: valoarea tranzacționată lunar
totalurile anuale (sumele valorilor lunare) ale celor zece acțiuni blue-chip, în USD la cursul de referință BNR
1 428 de milioane în 2017, 1 248 de milioane în 2022, 2 380 de milioane în 2025
Concentrarea în 2025: Banca Transilvania are 41% din valoarea tranzacționată
O zi mediană pe SPY, de 40 124 de milioane USD, reprezintă de circa 17 ori totalul din 2025 al celor zece acțiuni blue-chip, așa că o poziție de cîteva milioane USD se construiește sau se lichidează în mai multe zile.
Pe scurt
O zi mediană pe SPY (40 124 de milioane USD): de circa 17 ori totalul anului 2025 pentru blue-chip BVB
totalul celor zece acțiuni blue-chip
o poziție de cîteva milioane USD se construiește sau se lichidează în mai multe zile
În modelul lui Lo & MacKinlay (1990), un activ nu se tranzacționează într-o perioadă cu probabilitatea \(\pi_i\), iar randamentul lui observat cumulează randamentele virtuale de la ultima tranzacție. Autocorelația proprie a randamentelor observate este negativă, dar neglijabilă, pentru că este proporțională cu pătratul mediei zilnice \(\mu_i^2\), mic față de varianță.
Pe scurt
Întrebarea: ce arată randamentele observate ale unui activ care nu se tranzacționează mereu? Lo & MacKinlay (1990)
activul nu se tranzacționează în fiecare perioadă, ca multe acțiuni BVB
Între active, activul tranzacționat rar preia factorul comun cu întîrziere, iar un indice ponderat egal din active cu același \(\pi\) are autocorelația \(\pi^n\) la lagul \(n\): 0,30 la lagul 1 pentru \(\pi = 0{,}3\). Coeficienții beta din aceeași zi ai activelor tranzacționate rar sînt deplasați spre zero și se corectează cu estimatorul lui Scholes & Williams (1977), iar raportul Amihud al acestor active tinde să crească, pentru că \(|r|\) de după o pauză cumulează știrile mai multor zile.
Pe scurt
Între două active, pentru \(n \ge 1\): activul rar tranzacționat \(j\) preia factorul comun cu întîrziere
Pe 208 596 de bare de 5 minute din septembrie 2024 – septembrie 2026, randamentul absolut mediu al Bitcoin atinge în zilele lucrătoare maximul de 16,7 pb la 14:00 în timpul universal coordonat (UTC, Coordinated Universal Time), în jurul deschiderii americane și al publicărilor macroeconomice, și este de 5,9 pb la sfîrșit de săptămînă, față de 9,9 pb în zilele lucrătoare. O piață care nu se închide niciodată urmează totuși ceasul băncilor, al ETF-urilor și al investitorilor tradiționali.
Pe scurt
Randamentul absolut mediu pe 5 minute, pe ore ale timpului universal coordonat (UTC)
sep. 2024 – sep. 2026, 208 596 de bare
Zile lucrătoare: maximul, 16,7 pb, la ora 14:00 UTC
coincide cu deschiderea pieței americane și cu publicarea datelor macroeconomice
minimul, 7,3 pb, la ora 10:00 UTC
Weekend: 5,9 pb, față de 9,9 pb în zilele lucrătoare
o volatilitate de 1,69 ori mai mică (intervalele de încredere: seminarul B7)
O piață 24/7 urmează totuși programul băncilor, al ETF-urilor și al investitorilor tradiționali
Graficul arată spread-ul inițial Glosten–Milgrom în funcție de ponderea traderilor informați \(\mu\) și un șir simulat de 60 de tranzacții cu valoarea adevărată \(V = 110\), cu aceleași extrageri aleatoare pentru \(\mu = 0{,}1\) și \(\mu = 0{,}3\).
Pe aceste traiectorii, bid-ul depășește 108 după 7 tranzacții pentru \(\mu = 0{,}3\), dar abia după 48 de tranzacții pentru \(\mu = 0{,}1\). Mai mulți traderi informați înseamnă spread-uri mai largi, dar o descoperire mai rapidă a prețului, un compromis între lichiditate și eficiența informațională al cărui corespondent empiric este PIN (Easley, Kiefer, O'Hara & Paperman, 1996).
Pe scurt
Stînga: spread-ul inițial în funcție de \(\mu\)
Dreapta: un șir simulat de 60 de tranzacții cu valoarea adevărată \(V = 110\)
aceleași extrageri pentru ambele \(\mu\)
Pe aceste traiectorii individuale, bid-ul depășește 108:
după 7 tranzacții pentru \(\mu = 0{,}3\)
abia după 48 pentru \(\mu = 0{,}1\)
Mai mulți investitori informați: spread-uri mai largi, dar descoperire mai rapidă a prețului
deci un compromis între lichiditate și eficiența informațională
VPIN, propus de Easley, López de Prado & O'Hara (2012), înlocuiește estimarea de verosimilitate maximă a PIN cu o medie directă a dezechilibrului ordinelor pe coșuri de volum egal, cumpărările și vînzările fiind clasificate prin clasificarea în bloc a volumului (bulk volume classification). Andersen & Bondarenko (2014) îl contestă: calculat corect, VPIN nu a prezis crahul fulger din 2010 și urmărește în mare parte volumul și volatilitatea.
Pe scurt
De ce: PIN cere estimarea prin verosimilitate maximă pe numerele zilnice de ordine
VPIN (Volume-synchronised Probability of INformed trading, probabilitatea tranzacționării informate măsurată în timp de volum) Easley, López de Prado & O'Hara (2012) înlocuiește estimarea cu o medie directă, în timp de volum
tranzacțiile se grupează în coșuri (volume buckets) cu același volum \(V\)
Clasificarea pe blocuri (bulk volume classification):
în bara de timp \(i\) a coșului \(\tau\), fracțiunea de cumpărări este \(\Phi(\Delta P_i/\sigma_{\Delta P})\)
\(V^B_\tau = \sum_{i \in \tau} V_i\,\Phi(\Delta P_i/\sigma_{\Delta P}), \quad V^S_\tau = V - V^B_\tau\); \(\Delta P_i\): variația prețului în bara \(i\); \(\sigma_{\Delta P}\): abaterea ei standard
\(\mathrm{VPIN} = \dfrac{1}{nV}\displaystyle\sum_{\tau=1}^{n} |V^S_\tau - V^B_\tau|\), recalculat pe o fereastră mobilă a ultimelor \(n\) coșuri
la autori: \(n = 50\), iar \(V\) este 1/50 din volumul zilnic mediu
Legătura cu PIN: în modelul PIN, \(\E|V^S - V^B| \approx \alpha\mu\) și \(\E[V^S + V^B] = \alpha\mu + \varepsilon_b + \varepsilon_s\), deci VPIN aproximează PIN
Contestat: calculat corect, VPIN nu a anticipat crahul fulger (flash crash) din 2010 Andersen & Bondarenko (2014)
VPIN urmează în mare parte volumul și volatilitatea
Pe 115 052 de bare de 5 minute ale SPY, împărțite în 20 de grupuri după volumul relativ, randamentul absolut mediu, scalat cu volatilitatea zilei, crește cu panta 0,27 pe axe logaritmice, concav, dar mai plat decît 1/2. Este o asociere între bare, nu o lege a metaordinelor, pentru că știrile determină atît volumul, cît și randamentele, iar tranzacțiile de sens opus dintr-o bară se compensează.
Pe scurt
115 052 de bare de 5 minute în 20 de grupe egale după volumul relativ
volumul relativ: volumul barei / volumul median la acea oră
Media \(|r|\), scalată cu volatilitatea zilei, crește cu panta 0,27 pe axe logaritmice
concavă, dar mai plată decît 1/2
O asociere între bare, nu o lege a metaordinelor
știrile mișcă atît volumul, cît și \(|r|\) (simultaneitate), iar tranzacțiile opuse dintr-o bară se anulează
Seminarul B6 propune o variabilă instrumentală și discută restricția de excludere
Pentru costurile de execuție, calibrați legea metaordinelor pe propriile tranzacții
În timp discret, deținerile optime păstrează forma din (10.19), cu \(\kappa\) soluția ecuației \(\frac{2}{\tau^2}(\cosh\kappa\tau - 1) = \lambda\sigma^2/\tilde\eta\), unde \(\tilde\eta = \eta - \gamma\tau/2\) este impactul temporar corectat pentru pașii discreți. Costul așteptat al oricărui program este \(\tfrac12\gamma X^2 + (\tilde\eta/\tau)\sum_k n_k^2\), iar varianța lui \(\sigma^2\tau\sum_k x_k^2\), așa că tranzacțiile mari și deținerea îndelungată sînt penalizate separat.
Pe scurt
Timp discret, cu \(x_k\) deținerea după tranzacția \(k\), la \(t_k = k\tau\): aceeași formă, \(x_k = X\,\dfrac{\sinh(\kappa(T - t_k))}{\sinh(\kappa T)}\)
\(\kappa\) rezolvă \(\frac{2}{\tau^2}(\cosh\kappa\tau - 1) = \frac{\lambda\sigma^2}{\tilde\eta}\), cu \(\cosh z = (e^z + e^{-z})/2\) și \(\tilde\eta = \eta - \frac{\gamma\tau}{2} > 0\), impactul temporar corectat pentru pașii discreți
Ecuația tinde la \(\kappa^2 = \lambda\sigma^2/\eta\) cînd \(\tau \to 0\)
Media și dispersia costului oricărui program: \(\;\E[C] = \tfrac{1}{2}\gamma X^2 + \frac{\tilde\eta}{\tau}\sum_{k=1}^{N} n_k^2, \qquad \Var[C] = \sigma^2\tau\sum_{k=1}^{N} x_k^2\)
\(\tfrac{1}{2}\gamma X^2\): impactul permanent, același pentru orice program
Pe barele de 5 minute ale SPY din 3–9 aprilie 2025, ziua de 7 aprilie a avut un interval de 8,6% și o volatilitate realizată de 6,7%, față de o mediană de 0,61%, iar 9 aprilie o creștere de 10,0% de la deschidere la închidere, pe un volum de 5,4 ori reperul obișnuit. Barele documentează mișcările bruște și tranzacționarea intensă, dar nu pot stabili adîncimea registrului, continuitatea prețului sau absența suspendărilor.
Pe scurt
Bare SPY de 5 minute, 3–9 aprilie 2025
jos: volumul barelor față de mediana ian.–mar. 2025 la aceeași oră
7 aprilie: intervalul maxim–minim de 8,6% și volatilitatea realizată de 6,7%
mediana volatilității realizate: 0,61%
o bară de +4,28% și, la zece minute distanță, una de \(-\)2,92%
9 aprilie: +10,0% de la deschidere la închidere, cu un volum de 5,4 ori reperul obișnuit
media celor cinci zile: un volum de 4,6 ori reperul obișnuit
Barele documentează mișcări bruște și volum mare
Barele nu pot stabili adîncimea registrului, continuitatea prețurilor sau absența întreruperilor
Aplicația folosește prețurile zilnice de închidere, în logaritmi, ale Patria-TVBETETF și ale BET-TR, indicele BET Total Return cu dividende reinvestite, pe 495 de zile comune de tranzacționare din septembrie 2024 – septembrie 2026. Testul trace al lui Johansen respinge absența cointegrării (49,6 față de valoarea critică de 5% de 15,49) și nu respinge un singur vector de cointegrare (0,10 față de 3,84), așa că se estimează un VECM cu 1 lag, ales prin criteriul informațional bayesian (BIC, Bayesian information criterion).
Pe scurt
Logaritmul închiderilor zilnice: Patria-TVBETETF și indicele BET-TR
Patria-TVBETETF reinvestește dividendele
BET-TR: BET Total Return, cu dividendele reinvestite
495 de zile comune, septembrie 2024 – septembrie 2026
BET-TR se calculează din prețurile componentelor și nu se tranzacționează
Baza (log ETF minus log indice) are abaterea standard 0,84%
Testul trace Johansen pentru numărul \(r\) de vectori de cointegrare, pas cu pas de la \(r = 0\)
\(r = 0\): statistica 49,6, peste valoarea critică de 5% (15,49), deci ipoteza nulă este respinsă
\(r \le 1\): statistica 0,10, sub valoarea critică (3,84), deci există un singur vector de cointegrare
VECM cu 1 lag, ales prin BIC (criteriul informațional bayesian)
ETF-ul se ajustează la diferență (\(\alpha = -0{,}121\),\(t = -2{,}11\)), în timp ce ajustarea indicelui nu se distinge de zero (\(\alpha = -0{,}034\),\(t = -0{,}63\)), ceea ce sugerează că ETF-ul urmează indicele. Cu o corelație a reziduurilor de 0,93, ponderea informațională a indicelui se află între 0,25 și 0,98, iar ponderea componentei lui, \(-0{,}121/(-0{,}121 + 0{,}034) = 1{,}39\), iese din \([0, 1]\) pentru că ambii coeficienți sînt negativi; descoperirea prețului cere date intrazilnice.
Graficul însumează profiturile zilnice implicite din curse, taxa înmulțită cu valoarea tranzacționată, într-un premiu anual pentru SPY, în milioane USD, pentru specificația doar cu valoarea tranzacționată și pentru cea cu valoare și volatilitate, cu mustăți care acoperă scenariile autorilor, de 0,20–0,74 pb.
În 2025, premiul este de 416 milioane USD în specificația doar cu valoarea și de 406 milioane cu volatilitate. Specificația cu volatilitate dă mai mult doar cînd volatilitatea medie a anului depășește \((0{,}4213 - 0{,}3354)/0{,}0066 = 13{,}0\%\), ceea ce s-a întîmplat în 2022 (17,5%); scenariile diferă printr-un factor de 3,7, iar specificațiile cu cel mult 7%, deci nivelul taxei este principala incertitudine.
Pe scurt
Premiul anual \(\sum_t \Pi_t\), în milioane USD
\(\Pi_t\): profitul implicit din curse în ziua \(t\) (taxa \(\times\) valoarea tranzacționată)
Barele: cele două specificații ale taxei
doar cu valoarea tranzacționată (0,4213 pb) și cea cu valoare și volatilitate
segmentele: scenariile autorilor, 0,20–0,74 pb
2025: 416 milioane (doar valoarea) și 406 milioane (valoare și volatilitate)
Specificația cu volatilitate dă mai mult doar într-un an volatil
pragul volatilității medii a anului: \((0{,}4213 - 0{,}3354)/0{,}0066 = 13{,}0\%\)
depășit în 2022 (17,5%), nu și în ceilalți ani (8,9–11,4%)
Nivelul taxei este principala sursă de incertitudine
scenariile diferă între ele de pînă la 3,7 ori, specificațiile cu cel mult 7%
Anexa conține definițiile, derivările și tabelele la care trimite corpul capitolului: tipurile de ordine și registrul simulat, proprietățile statistice ale estimatorului Roll, modelul MRR, aplicarea practică și condițiile de moment pentru Corwin–Schultz și EDGE, estimarea PIN, VAR-ul lui Hasbrouck, memoria lungă și autoexcitarea fluxului de ordine, derivarea și tabelul Almgren–Chriss, modelul Avellaneda–Stoikov de formare a pieței, detalii despre crahul fulger, BVB, metoda și rezultatele suplimentare ale studiului de caz despre curse, precum și prompturile și verificările buclei descoperirii.
Ordinele diferă prin condițiile de execuție și de valabilitate: imediat sau anulat (IOC, immediate-or-cancel), tot sau nimic (FOK, fill-or-kill) și valabil pînă la anulare (GTC, good-till-cancelled), la care se adaugă ordinele stop și iceberg. Simularea cu inteligență zero a lui Farmer, Patelli & Zovko (2005) folosește o rată a ordinelor limită de 0,1 pe nivel de preț, o rată a ordinelor la piață de 0,5 pe fiecare parte și o rată de anulare de 0,02 pe ordin în așteptare, pe 300 000 de evenimente.
Pe scurt
Condiții privind execuția și durata de valabilitate
IOC (immediate-or-cancel): se execută imediat cît se poate, restul se anulează; FOK (fill-or-kill): se execută integral imediat sau se anulează; GTC (good-till-cancelled): rămîne în registru pînă la anulare
Ordinele stop și iceberg
stop: devine ordin la piață cînd prețul atinge nivelul de declanșare
iceberg: afișează doar o parte din cantitate, restul așteaptă ascuns
Un ordin limită executabil imediat consumă lichiditate ca un ordin la piață, dar cu un plafon de preț
de exemplu, o cumpărare cu limita la sau peste cel mai bun ask
Intensități: ordine limită \(\alpha = 0{,}1\) pe nivel de preț, uniform pînă la 40 de pași de cotația opusă; ordine la piață \(\mu = 0{,}5\) pe fiecare parte; anulări \(\delta = 0{,}02\) pentru fiecare ordin în așteptare; 300 000 de evenimente, ordine de o unitate
Un astfel de model explică deja o mare parte din diferențele de spread între acțiunile de la Bursa din Londra
Prin metoda delta a lui Harris (1990), eroarea standard a estimatorului Roll este aproximativ \(\sqrt{(\gamma_0^2 + \gamma_1^2)/T}\,/\,c\), mare atunci cînd spread-ul este mic. Pe date zilnice, bounce-ul de cîteva puncte de bază este îngropat sub o volatilitate zilnică de 103 pb pentru SPY în ultimii doi ani, ceea ce motivează estimatorii bazați pe maxim și minim.
Pe scurt
Metoda delta Harris (1990): \(\;\mathrm{se}(\hat s) \approx \sqrt{(\gamma_0^2 + \gamma_1^2)/T}\,/\,c\), pentru semne \(q_t = \pm 1\)
aproximarea gaussiană Bartlett are \(3\gamma_1^2\) în loc de \(\gamma_1^2\)
o dezvoltare Taylor de ordinul întîi a lui \(\hat s = 2\sqrt{-\hat\gamma_1}\) în jurul lui \(\gamma_1\)
Mare cînd \(c\) este mic: cu cît spread-ul este mai mic, cu atît este estimat mai imprecis
\(\hat s\) este și el deplasat (inegalitatea lui Jensen, trunchierea la 0)
Pe date zilnice, oscilația bid-ask (cîteva puncte de bază) este mascată de volatilitatea zilnică
volatilitatea zilnică a SPY în ultimii doi ani: 103 pb
de aici utilitatea estimatorilor bazați pe maximul și minimul zilnic
Cu semne persistente ale tranzacțiilor, \(\operatorname{Corr}(q_t, q_{t-k}) = \rho^k\), autocovarianța Roll devine \(-c^2(1 - \rho)^2\), iar estimatorul Roll îl subestimează pe \(c\). Modelul MRR (Madhavan, Richardson & Roomans, 1997) scrie prețul tranzacției ca preț eficient plus un cost tranzitoriu \(\phi\,q_t\), prețul eficient mișcîndu-se cu \(\theta\) înmulțit cu surpriza din fluxul de ordine, \(q_t - \rho q_{t-1}\).
Pe scurt
Roll presupune semne i.i.d., dar semnele reale sînt persistente
semne Markov de ordinul 1: \(\Corr(q_t, q_{t-k}) = \rho^k\), cu \(\rho \in [0, 1)\)
\(\Corr\): corelația
Fără informație și cu semne independente de \(\varepsilon\): \(\Cov(\Delta p_t, \Delta p_{t-1}) = -c^2(1 - \rho)^2\), mai aproape de 0 decît \(-c^2\), deci Roll subestimează \(c\)
Parametrii se estimează prin GMM din patru condiții de moment asupra semnelor tranzacțiilor și reziduurilor variațiilor de preț. Modelul implică un spread efectiv de \(2(\phi + \theta)\) și o pondere a selecției adverse de \(\theta/(\phi + \theta)\); el cere tranzacții cu semn, pe care barele publice de 5 minute nu le oferă.
Pe scurt
Estimarea prin GMM (Generalized Method of Moments, metoda generalizată a momentelor): alegem \((\theta, \phi, \rho, a)\) astfel încît versiunile empirice a patru momente să fie zero
Pe date zilnice, derivarea Corwin–Schultz presupune că prețul nu se mișcă peste noapte, așa că lucrarea deplasează maximul și minimul zilei următoare cu diferența de peste noapte atunci cînd aceasta iese din intervalul zilei următoare; într-o singură sesiune de bare de 5 minute nu este nevoie de ajustare. Pentru EDGE pe ferestre, Ardia, Guidotti & Kroencke (2024) recomandă ca estimările negative ale ferestrelor să fie puse la zero înainte de mediere.
Pe scurt
Corwin–Schultz pe date zilnice presupune că prețul nu se mișcă peste noapte Corwin & Schultz (2012)
articolul scade \(H_{t+1}\), \(L_{t+1}\) cu \(L_{t+1} - C_t\) dacă \(L_{t+1} > C_t\)
și le crește cu \(C_t - H_{t+1}\) dacă \(H_{t+1} < C_t\) (\(C_t\) închiderea)
În aceeași sesiune de bare de 5 minute nu este necesară ajustarea de noapte
EDGE folosește cinci randamente logaritmice între deschidere, închiderea anterioară și mijloacele intervalelor barelor consecutive, precum și două serii de momente ale căror medii de selecție estimează \(S^2\). Metoda funcționează pentru că deschiderea și închiderea anterioară sînt tranzacții la bid sau la ask, așa că distanțele lor față de mijloacele intervalelor vecine au în medie semne opuse, ca în modelul Roll.
\(d_{kt} = r_{kt} - \tau_t\,\bar r_k/\bar\tau\): \(r_{kt}\) centrat pe barele în care prețul s-a mișcat; \(\tau_t = 0\) doar pentru o bară plată (\(h_t = l_t = c_{t-1}\))
\(p_o\): ponderea barelor cu \(o_t \neq h_t\) plus ponderea celor cu \(o_t \neq l_t\); \(p_c\): la fel pentru \(c_{t-1}\) față de \(h_{t-1}\), \(l_{t-1}\); ambele sînt 2 cînd deschiderea și închiderea nu ating niciodată un extrem
De ce funcționează: deschiderea și închiderea precedentă sînt tranzacții la bid sau la ask
distanțele lor față de mijloacele intervalelor vecine au în medie semne opuse, ca la Roll
factorul \(-4/p\) transformă acest produs negativ în \(S^2\)
În modelul EKOP, după inițialele lui Easley, Kiefer, O'Hara și Paperman (Easley, Kiefer, O'Hara & Paperman, 1996), numărul zilnic de cumpărări și de vînzări este Poisson, dată fiind starea informațională a zilei, iar verosimilitatea unei zile este un amestec pe trei stări: fără știri, știri proaste și știri bune. Verosimilitatea eșantionului se maximizează în cei cinci parametri.
EKOP: inițialele autorilor Easley, Kiefer, O'Hara și Paperman
știre proastă cu probabilitatea \(\delta\)
dată starea informațională a zilei, numerele zilnice de cumpărări \(B\) și de vînzări \(S\) sînt variabile Poisson independente
Intensități (numărul așteptat de ordine pe zi): neinformați \(\varepsilon_b\), \(\varepsilon_s\); investitorii informați adaugă \(\mu\) la cumpărări în zilele cu știri bune, la vînzări în cele cu știri proaste
Verosimilitatea unei zile: o mixtură peste cele trei stări (fără știri, știri proaste, știri bune)
Pentru acțiunile lichide, cu circa \(10^4\) ordine pe zi, termenii Poisson produc depășiri inferioare sau superioare ale reprezentării numerice, așa că termenii comuni se scot în factor și se folosește forma log-sum-exp (Lin & Ke, 2011). Verosimilitatea este și multimodală, așa că estimarea cere multe valori de pornire; fără aceste precauții, estimările se adună la valorile de frontieră.
Pe scurt
Din parametrii estimați: \(\mathrm{PIN} = \alpha\mu/(\alpha\mu + \varepsilon_b + \varepsilon_s)\)
ordinele informate așteptate împărțite la totalul ordinelor așteptate
Numeric, pentru acțiuni lichide se folosește log-sum-exp Lin & Ke (2011)
pentru \(B \approx 10^4\), \(e^{-\varepsilon}\varepsilon^B/B!\) depășește domeniul de reprezentare în virgulă mobilă
de aceea se scot factorii comuni
Fără aceasta, estimările ajung la limitele domeniului parametrilor
Verosimilitatea este și multimodală: folosim multe valori de pornire (seminarul A9–A10)
VAR-ul lui Hasbrouck (1991) modelează împreună, în timpul tranzacțiilor, randamentele cotației de mijloc și tranzacțiile cu semn, cu tranzacția așezată prima în ordinea recursivă. Răspunsul cumulat pe termen lung al cotației la un șoc al tranzacțiilor măsoară impactul permanent, conținutul informațional al tranzacțiilor, care în modelul Kyle este exact \(\lambda\).
Pe scurt
VAR în randamentul prețului de mijloc \(r_t\) și tranzacția cu semn \(x_t\)Hasbrouck (1991)
\(t\): timpul măsurat în tranzacții; \(x_t = q_t\) (\(\pm 1\)) sau volumul cu semn; \(a_i, b_i, c_i, d_i\): coeficienții lagurilor; \(\varepsilon_{1t}\): șocul cotației (știri publice); \(\varepsilon_{2t}\): șocul de tranzacționare (partea neașteptată a fluxului de ordine)
Identificarea: o ordonare recursivă (Cholesky)
tranzacția precedă ajustarea cotației în același interval
apare \(b_0\), dar nu și termenul contemporan în sens invers
Impactul permanent: conținutul informațional al tranzacțiilor
răspunsul cumulat pe termen lung al cotației la un șoc de tranzacționare
Semnele ordinelor la piață au autocorelații care scad ca o lege de putere, \(\ell^{-g}\) cu \(0 < g < 1\), atît de încet încît suma lor diverge (Bouchaud, Gefen, Potters & Wyart, 2004). Modelul propagator împacă această memorie lungă cu prețuri apropiate de un random walk printr-un nucleu de impact descrescător.
\(\;\Corr(\varepsilon_t, \varepsilon_{t+\ell}) \sim \ell^{-g}, \quad 0 < g < 1\)
\(\varepsilon_t = \pm 1\): semnul ordinului la piață cu numărul \(t\); \(\ell\): lagul, în număr de ordine; \(\sim\): se comportă ca, pentru \(\ell\) mare
\(g < 1\): corelațiile scad atît de lent încît suma lor diverge (memorie lungă)
Totuși prețurile sînt aproape de un mers aleator: modelul propagator reconciliază cele două fapte
Momentele sosirilor se grupează, iar un proces Hawkes le modelează printr-o intensitate care sare după fiecare eveniment (Bacry, Mastromatteo & Muzy, 2015). Raportul lui de ramificare (branching ratio) este ponderea evenimentelor declanșate de evenimente anterioare; valori apropiate de 1 înseamnă că piața reacționează mai ales la ea însăși.
\(\lambda(t)\) (nu \(\lambda\) al lui Kyle): numărul așteptat de evenimente pe unitatea de timp; \(\mu > 0\): intensitatea de bază; \(N_s\): numărul de evenimente pînă la \(s\), care apar la momentele \(t_i\); \(\phi \ge 0\): nucleul de excitare
Estimat prin verosimilitate maximă
raportul de ramificare: \(\|\phi\|_1 = \int_0^\infty \phi(\tau)\,d\tau\)
este ponderea evenimentelor declanșate de evenimente anterioare (endogeneitate)
Procesul este staționar dacă raportul este \(< 1\); aproape de 1, piața reacționează mai ales la ea însăși
Legături cu alte capitole
duratele dintre depășirile valorii la risc (VaR, nu modelul VAR de mai sus) și gruparea lor (capitolul 8)
Ecuația Euler–Lagrange a problemei în timp continuu dă \(\ddot x = \kappa^2 x\), cu \(\kappa^2 = \lambda\sigma^2/\eta\), iar condițiile la limită selectează soluția (10.19). Un registru rezilient, cu impact tranzitoriu, schimbă forma programului optim (Obizhaeva & Wang, 2013).
Pe scurt
Timp continuu: deținerea \(x(t)\), viteza de tranzacționare \(-\dot x\)
condiția de ordinul întîi a unei probleme de calcul variațional
\(\tfrac{d}{dt}\,\partial F/\partial\dot x = \partial F/\partial x \Rightarrow \ddot x = \kappa^2 x\), \(\kappa^2 = \lambda\sigma^2/\eta\)
Soluția generală \(A e^{\kappa t} + B e^{-\kappa t}\), cu constantele \(A\), \(B\)
condițiile la limită dau \(x(t) = X\sinh(\kappa(T - t))/\sinh(\kappa T)\)
În timp discret, \(\kappa^2\) devine \(\tfrac{2}{\tau^2}(\cosh\kappa\tau - 1) = \lambda\sigma^2/\tilde\eta\) (secțiunea Impactul asupra prețului și execuția optimă)
Un registru rezilient cu impact tranzitoriu modifică forma traiectoriei optime Obizhaeva & Wang (2013)
Tabelul dă costul așteptat și abaterea lui standard pentru patru programe, cu parametrii exemplului principal, de la vînzarea uniformă (0,60 și 1,04 milioane USD) la \(\lambda = 10^{-4}\) (2,38 și 0,02 milioane USD). Cu \(\lambda = 2 \cdot 10^{-6}\), după prima zi rămîn 428 599 de acțiuni.
Pe scurt
Strategia (5 pași zilnici)
Costul așteptat
Abaterea standard
Vînzare uniformă, \(\lambda = 0\)
\(0{,}60\) milioane USD
\(1{,}04\) milioane USD
\(\lambda = 2 \cdot 10^{-6}\)
\(1{,}08\)
\(0{,}45\)
\(\lambda = 2 \cdot 10^{-5}\)
\(2{,}05\)
\(0{,}10\)
\(\lambda = 10^{-4}\)
\(2{,}38\)
\(0{,}02\)
Cu \(\lambda = 2 \cdot 10^{-6}\), după prima zi rămîn 428 599 de acțiuni
Aceiași parametri ca în exemplul principal
fiecare rînd rezolvă ecuația lui \(\kappa\) în timp discret pentru valoarea respectivă a lui \(\lambda\)
În modelul lui Avellaneda & Stoikov (2008), un dealer cu utilitate exponențială, adică aversiune absolută constantă la risc (CARA, constant absolute risk aversion), cotează un bid și un ask în jurul unui preț de mijloc care urmează o mișcare browniană. O cotație aflată la distanța \(\delta\) de mijloc este lovită cu intensitatea \(Ae^{-k\delta}\).
Pe scurt
Un dealer cotează un bid și un ask în jurul prețului de mijloc pînă la orizontul \(T\)Avellaneda & Stoikov (2008)
\(s_t\): prețul de mijloc, o mișcare browniană cu volatilitatea \(\sigma\); \(q\): stocul dealerului (acțiuni deținute, negativ dacă vinde în lipsă)
Maximizează utilitatea exponențială așteptată (CARA, aversiune absolută constantă la risc) a averii finale, cu aversiunea la risc \(\gamma > 0\) (nu impactul permanent \(\gamma\) din Almgren–Chriss)
Fluxul de ordine: o cotație la distanța \(\delta\) de mijloc este executată de ordinele la piață
intensitatea execuției: \(\Lambda(\delta) = A e^{-k\delta}\)
\(A > 0\): intensitatea execuțiilor la mijloc; \(k > 0\): cît de repede scade ea cînd cotația se îndepărtează de mijloc
Prețul de rezervare al dealerului este \(r = s - q\,\gamma\sigma^2(T - t)\), sub mijloc pentru un stoc lung, iar spread-ul optim aproximativ în jurul lui adună un termen de risc de stoc și un termen care reflectă cît de repede scade probabilitatea execuției cu distanța. Stocul deplasează ambele cotații, ceea ce formalizează componenta de stoc a spread-ului.
Pe scurt
Prețul de rezervă (de indiferență): \(r = s - q\,\gamma\sigma^2(T - t)\)
valoarea activului pentru acest dealer, dat fiind stocul său
\(T - t\): timpul rămas; un dealer cu stoc pozitiv (\(q > 0\)) evaluează activul sub prețul de mijloc, cu atît mai mult cu cît aversiunea la risc, volatilitatea sau timpul rămas sînt mai mari
Spread-ul total optim aproximativ în jurul lui \(r\)
dintr-o dezvoltare a funcției valoare, nu soluția exactă
\(\delta^a\), \(\delta^b\): distanțele ask-ului și bid-ului față de \(r\); primul termen: riscul de stoc; al doilea: cît de repede scade probabilitatea execuției cu distanța față de mijloc
Stocul deplasează ambele cotații
formalizează componenta de stoc a spread-ului (secțiunea Spread-ul bid-ask)
Ordinul de vînzare de la 14:32 valora circa 4,1 miliarde USD, iar algoritmul lui lua 9% din volumul minutului anterior „fără a ține seama de preț sau de timp” (without regard to price or time). Pînă la 14:45:28, adîncimea de cumpărare a E-mini scăzuse sub 1% din nivelul ei de dimineață, iar peste 20 000 de tranzacții în mai mult de 300 de titluri s-au executat la peste 60% distanță de prețurile lor anterioare (CFTC & SEC, 2010).
BVB funcționează cu un registru electronic de ordine limită, are statutul de piață emergentă la FTSE Russell din septembrie 2020 (BVB, 2026) și este o piață subțire, în care tranzacționarea nesincronă contează. Comportamentul de turmă (herding) și bulele de la BVB sînt studiate de Pele, Mazurencu-Marinescu & Nijkamp (2013).
Studiul de caz folosește datele de mesaje ale London Stock Exchange pentru toate acțiunile din FTSE 350, din 17 august pînă în 16 octombrie 2015, cu marcaje de timp precise la microsecundă. O cursă cere doi sau mai mulți participanți în orizontul informațional, plafonat la 500 \(\mu\)s, iar profitul cursei este diferența cu semn față de prețul de mijloc de peste 10 secunde, înmulțită cu adîncimea afișată; extrapolarea regresează profiturile zilnice din curse pe valoarea tranzacționată, cu și fără volatilitate.
Pe scurt
Datele: mesajele Bursei din Londra pentru toate acțiunile din indicele FTSE 350
17 august – 16 octombrie 2015, 43 de zile de tranzacționare
circa 2,2 miliarde de mesaje, obținute de autoritatea britanică de reglementare
Marcaje de timp exacte la microsecundă (\(\mu\)s), aplicate acolo unde mesajul ajunge în rețeaua bursei, înaintea oricărei procesări
Cursa: cel puțin doi participanți pe aceeași acțiune, același preț și aceeași parte
cel puțin o încercare de a consuma lichiditate și una de anulare, sau cel puțin două încercări de a consuma lichiditate
cel puțin un succes și un eșec
„În același timp”: în interiorul orizontului informațional, timpul de procesare observat al primului mesaj plus cel mai rapid timp de reacție observat (29 \(\mu\)s), plafonat la 500 \(\mu\)s
Profitul cursei: diferența cu semn dintre prețul cursei și prețul de mijloc după 10 s
înmulțită cu cantitatea afișată
Fără curse, costul lichidității ar scădea cu circa 17%
raportul: taxa pe volumul din afara curselor / jumătatea de spread efectiv din afara curselor
reducerea este mediată pe zile
Extrapolarea: regresie OLS a profiturilor zilnice din curse, fără termen liber
pe valoarea tranzacționată \(V_t\)
și pe \(V_t\) și volatilitatea realizată pe 1 minut \(\sigma_t\) înmulțită cu valoarea medie tranzacționată \(\bar V\)
Cîștigătorul îl întrece pe primul pierzător cu 5–10 \(\mu\)s ca mod și cu 46 \(\mu\)s ca mediană. După volum, primele șase firme preiau circa 80% din lichiditatea consumată în curse, dar furnizează doar 42% din ea, iar impactul asupra prețului din curse reprezintă 30,58% din tot impactul și 32,82% din spread-ul efectiv, ceea ce așază sniping-ul lîngă selecția adversă în costul lichidității.
Pe scurt
Viteza: cîștigătorul îl devansează pe primul pierzător cu 5–10 \(\mu\)s (modul), 46 \(\mu\)s (mediana)
Concentrarea: după volum, primele șase firme consumă circa 80% din lichiditatea din curse
dar furnizează doar 42% din ea
cei 82% din slide-ul principal numără cursele cîștigate
Premiul unei curse în FTSE 100: 0,48 pași de cotare (1,20 pb) pe acțiune
1,95 £ în total pe cursă
\(R^2 = 0{,}811\) în regresia profiturilor zilnice din curse pe valoarea tranzacționată
Cele 4,8 miliarde USD pe an din slide-ul principal (piața globală de acțiuni, 2018) variază între 2,3 și 8,4 în funcție de definiția cursei
Costul lichidității, în întregul eșantion: impactul din curse
30,58% din impactul total asupra prețului
32,82% din spread-ul efectiv
Sniping-ul contribuie la costul lichidității alături de selecția adversă
în FTSE 100, spread-ul realizat este \(-1{,}93\) pb în curse și \(+0{,}15\) pb în afara lor
spread-uri pe un singur sens, jumătate din măsurile din secțiunea Spread-ul bid-ask
Prompturile primilor trei pași cer studii de validare ale estimatorilor de spread, cu DOI-uri verificate, explicații concurente pentru clasamentul BVB, cu corelațiile Spearman prezise de fiecare, și cod care reproduce medianele Corwin–Schultz din capitol, de 53, 54 și 124 pb, înaintea oricărei analize noi.
Pe scurt
Instrumente: un asistent AI (un model lingvistic mare, LLM)
de exemplu Claude, ChatGPT, Gemini sau GitHub Copilot
verificăm fiecare DOI pe Crossref (titlul trebuie să coincidă)
Găsește studiile care validează Roll, Corwin-Schultz, Abdi-Ranaldo și EDGE față de spread-urile efective din tranzacții și cotații; raportează reperul, corelația pe niveluri și pe variații, piețele și DOI-ul.
2. Ipoteze concurente, fiecare cu o predicție transversală
Propune explicații concurente pentru faptul că Corwin-Schultz plasează acțiunile BVB lîngă marile companii americane și, pentru fiecare, corelația Spearman prezisă a estimării cu volatilitatea, cu raportul Amihud și cu valoarea tranzacționată.
3. Date și cod: replicăm întîi cifrele din capitol
Scrie cod Python care încarcă prețurile zilnice OHLC și volumele celor 25 de active din capitol și calculează Corwin-Schultz, cu ajustarea pentru noapte și cu estimările negative pe două zile puse la zero. Medianele-țintă: SUA 53, BVB 54, cripto 124 pb
Prompturile ultimilor trei pași cer un plan de robustețe pre-înregistrat, critica unui referent asupra reperului Amihud însuși și un raport cu toți estimatorii și toate ferestrele încercate, cu intervale bootstrap, limitele reperului, codul și jurnalul interacțiunii cu AI.
Pe scurt
4. Robustețe, pre-înregistrată
Scrie un plan pre-înregistrat: corelații Spearman și Spearman parțiale, bootstrap pe active, excluderea pe rînd a cîte unei piețe (SUA, BVB, cripto), o a doua fereastră 2022-2024 și EDGE și Abdi-Ranaldo în locul Corwin-Schultz.
5. Critica: cerem asistentului să conteste chiar reperul
Joacă rolul unui recenzent: argumentează că nici raportul Amihud nu este o măsură a costului (depinde de volum și de volatilitate); ce reper ar identifica spread-ul și cît ar costa să îl obținem?
6. Raportul: toți estimatorii și toate ferestrele
intervalele bootstrap, limitele reperului, codul și jurnalul AI
Șase verificări se aplică oricărui studiu al proxy-urilor de spread: reperul pasului de cotare, ca verificare de plauzibilitate, contaminarea cu volatilitatea, prin corelații parțiale, deplasarea în sus produsă de trunchierea estimărilor negative, unitățile și platformele, secțiunea transversală mică și grupată de 25 de active din 3 piețe și constantele estimatorului, verificate printr-un test unitar pe prețuri simulate cu spread cunoscut.
Pe scurt
Reperul pasului de cotare: niciun spread cotat nu este sub un pas
cele efective pot fi sub un pas
comparăm fiecare estimare cu \(0{,}01/P\), un pas raportat la prețul \(P\) (0,21 pb pentru SPY)
Contaminarea cu volatilitate: o testăm în două feluri
corelația parțială cu reperul, controlînd volatilitatea
comparația dintre estimările pe 5 minute și cele zilnice din secțiunea Spread-ul bid-ask
Trunchierea: estimările negative puse la zero deplasează media în sus
raportăm ponderea trunchiată și o mediană
Unități și platforme: lei convertiți la cursul BNR
volumul cripto însumat pe burse, unele cu volum raportat exagerat
testul: reluăm calculul pe o submulțime de platforme
Secțiune transversală mică și grupată: 25 de active din 3 piețe nu sînt interschimbabile
3 grupuri sînt prea puține pentru erori standard clustered
raportăm bootstrap-ul pe active ca fiind condiționat de independență
plus un bootstrap în interiorul piețelor și excluderea pe rînd a pieței
Formule transcrise greșit: verificăm constantele estimatorului în articol
rulăm un test unitar pe prețuri simulate cu spread cunoscut
SPY: bare de 5 minute, sesiunea regulată, octombrie 2020 – septembrie 2026, și bare zilnice. Cele 25 de active din SUA, de la BVB și cripto: bare zilnice, septembrie 2024 – septembrie 2026; valorile tranzacționate la BVB sînt convertite în USD. Prețuri EODHD; VIX. Registrul de ordine și modelul Roll sînt simulate.


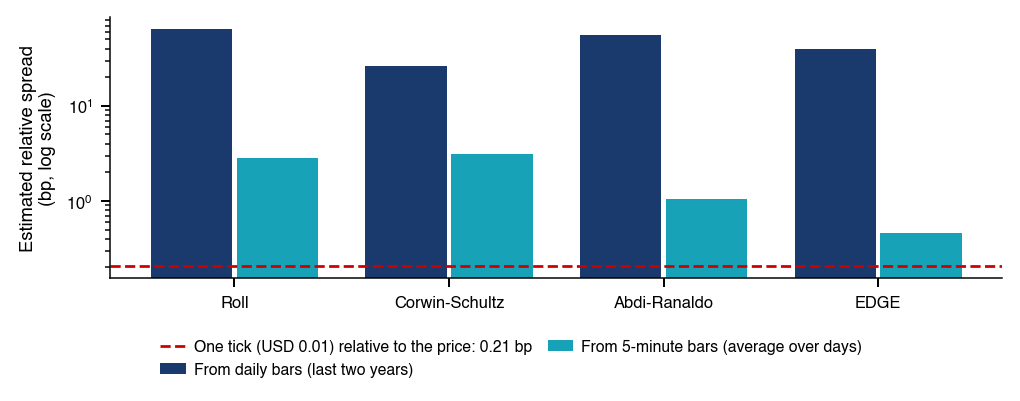
 MFM_ch10_order_book
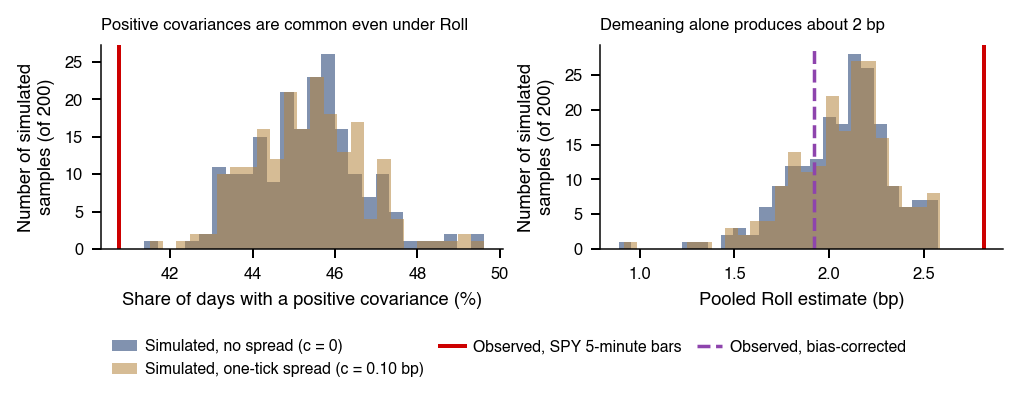
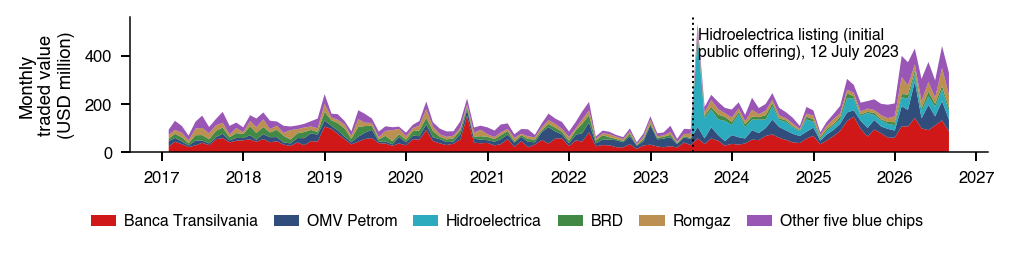
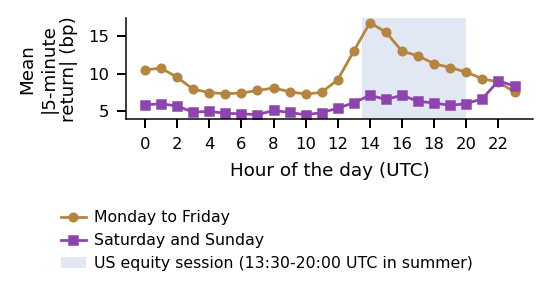
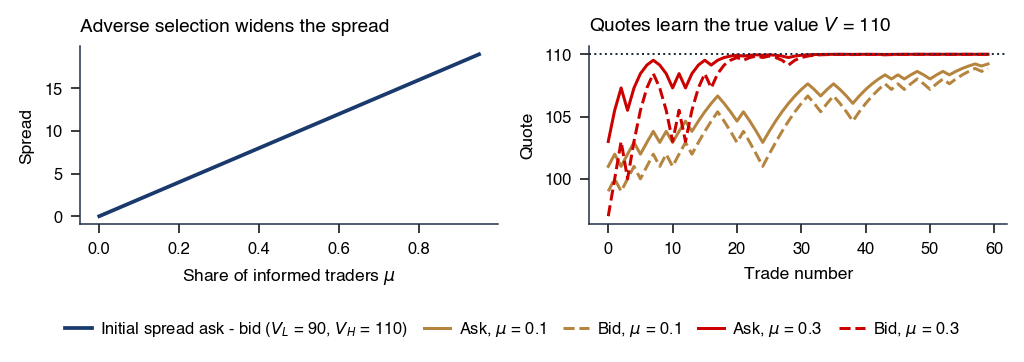
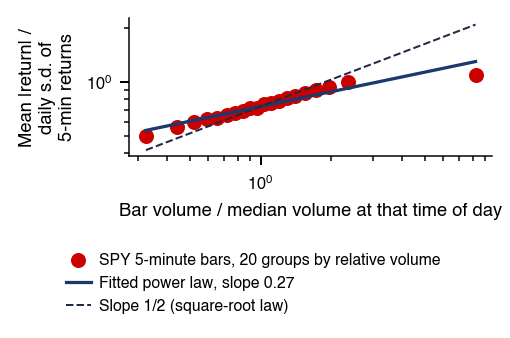
 Applied Computational Finance