Serii de timp

Capitolul 13: Bule speculative: modele LPPL

Capitolul 13: Bule speculative: modele LPPL

Daniel Traian PELE

Academia de Studii Economice din București
IDA Institute Digital Assets
Blockchain Research Center
AI4EFin Artificial Intelligence for Energy Finance
Academia Română, Institutul de Prognoză Economică
MSCA Digital Finance

Acronime folosite în acest material

Slide 1 în PDF
  • ADF: Augmented Dickey–Fuller (test) — testul Dickey–Fuller augmentat
  • AI: Artificial Intelligence (inteligență artificială)
  • AR: AutoRegressive (model) — model autoregresiv
  • BET: Bucharest Exchange Trading (index) — indicele de referință al Bursei de Valori București
  • BET-TR: BET Total Return (index) — indicele BET cu dividendele reinvestite
  • BSADF: Backward Supremum Augmented Dickey–Fuller (statistic) — statistica ADF supremum pe ferestre înapoi
  • EODHD: EOD Historical Data (market-data provider) — furnizor de date de piață
  • GARCH: Generalised AutoRegressive Conditional Heteroskedasticity (heteroscedasticitate condiționată autoregresivă generalizată)
  • GSADF: Generalised Supremum Augmented Dickey–Fuller (test) — testul ADF supremum generalizat
  • JLS: Johansen–Ledoit–Sornette (model) — modelul Johansen–Ledoit–Sornette
  • LPPL: Log-Periodic Power Law (legea de putere log-periodică)
  • LPPLS: Log-Periodic Power Law Singularity (model) — modelul singularității cu lege de putere log-periodică
  • OLS: Ordinary Least Squares (metoda celor mai mici pătrate)
  • SADF: Supremum Augmented Dickey–Fuller (test) — testul ADF supremum, pe ferestre care se extind
  • SE: Standard Error (eroare standard)
  • SSR: Sum of Squared Residuals (suma pătratelor reziduurilor)

La cîțiva ani o dată, o piață crește mult mai repede decît veniturile pe care le poate aduce, apoi scade. Indicele Nasdaq 100 al acțiunilor tehnologice s-a mărit de peste patru ori între octombrie 1998 și martie 2000 și a pierdut două treimi din valoare în anul următor; Bitcoin și-a înmulțit prețul de aproximativ 26 de ori în 2017, apoi a pierdut 83%. După ce s-au încheiat, astfel de episoade sînt ușor de numit. Întrebarea capitolului este mai grea: poate fi recunoscută o bulă speculativă (speculative bubble) în seria prețurilor cît timp încă crește și poate fi estimat momentul în care se încheie?

Capitolul dă două răspunsuri statistice. Primul vine din teoria așteptărilor raționale: o bulă pe care investitorii o dețin în cunoștință de cauză trebuie să crească, în medie, exploziv, așa că lasă în prețul logaritmic urma unei rădăcini autoregresive mai mari decît 1. Testele de rădăcină unitară la dreapta ale lui Phillips, Shi și Yu caută această urmă și datează episoadele. Al doilea vine din modelul LPPL (log-periodic power law, legea de putere log-periodică) al lui Johansen, Ledoit și Sornette, care descrie o bulă ca o creștere mai rapidă decît cea exponențială, însoțită de oscilații tot mai rapide, care se încheie la un timp critic \(t_c\).

Ambele instrumente sînt aplicate închiderilor zilnice și săptămînale ale indicilor S&P 500, Nasdaq 100, BET (Bucharest Exchange Trading), Shanghai Composite și ale Bitcoin. Rezultatele sînt amestecate, iar capitolul le prezintă așa cum sînt. Testele de rădăcini explozive datează bine creșterile, dar tîrziu și fără să spună cînd se vor încheia. Ajustările LPPL descriu creșterile îndeaproape, însă timpul lor critic se mută odată cu datele, iar pe tot eșantionul alarmele indicatorului LPPL nu sînt urmate de crahuri mai des decît zilele obișnuite. Judecarea unei astfel de metode cere un protocol fixat dinainte, cu alarme false și frecvențe de bază.

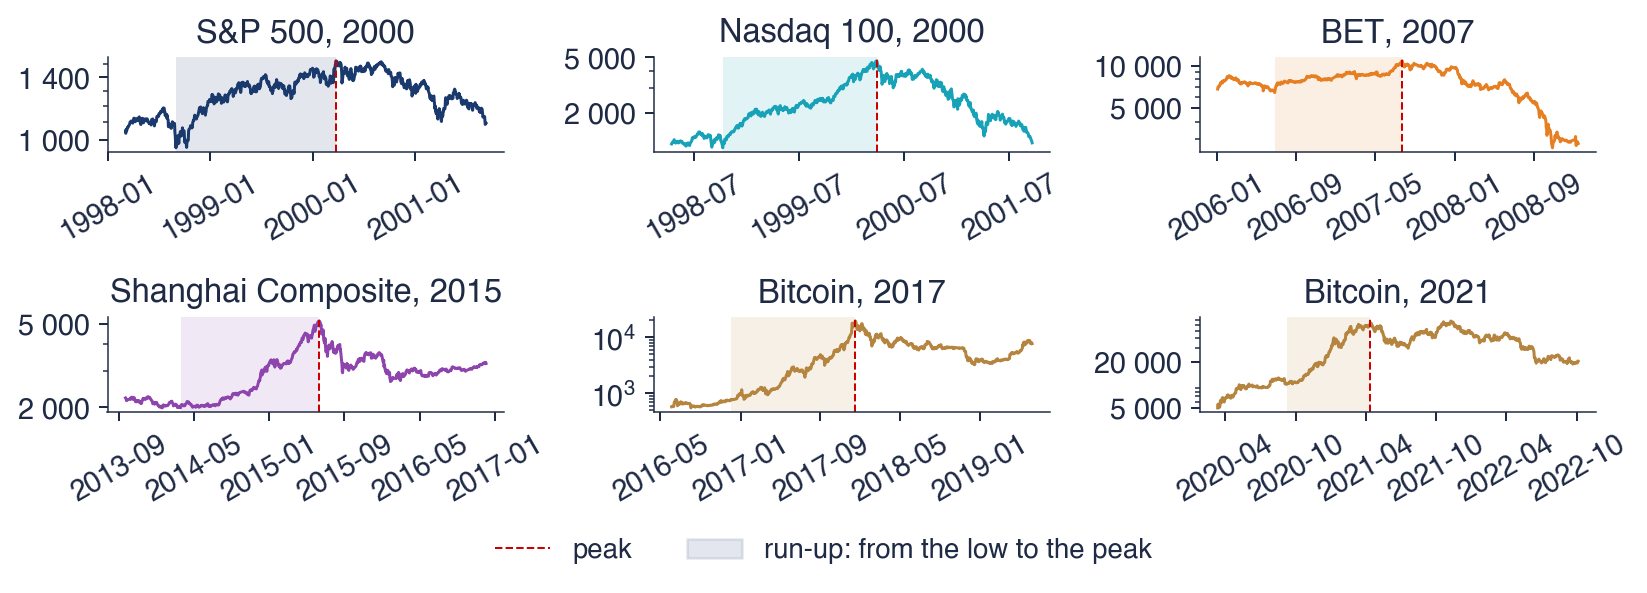
Șase creșteri și crahuri din datele cursului: închideri zilnice pe scară logaritmică, de la șase luni înainte de minimul creșterii pînă la optsprezece luni după maximum. Zona hașurată este creșterea de la minim la maximum; linia roșie punctată marchează maximul.

Ce veți putea face

  • Descrieți o bulă prin valoarea fundamentală și prin semnăturile ei statistice.
  • Explicați de ce o bulă rațională trebuie să crească exploziv și testați rădăcinile explozive cu statisticile SADF și GSADF.
  • Scrieți ecuația LPPL și interpretați fiecare dintre cei șapte parametri ai ei.
  • Estimați modelul LPPL cu metoda în doi pași a lui Filimonov și Sornette și verificați condițiile filtrului.
  • Construiți un indicator de încredere din multe ferestre și evaluați alarmele lui cu alarme false și frecvențe de bază.

Planul capitolului

  1. MotivațieÎntrebarea capitolului, traseul, bibliografia și instrumentele.
  2. Bule în istorieBule speculative începînd din 1636, valoarea fundamentală și bula, șase episoade din datele cursului.
  3. Bule raționale și rădăcini exploziveDe ce o bulă rațională trebuie să explodeze; testele SADF, GSADF și BSADF pe Nasdaq 100, Bitcoin, BET și Shanghai.
  4. Modelul LPPLCrahurile ca puncte critice, creșterea superexponențială, rata de hazard și ecuația LPPL, log-periodicitatea și filtrul.
  5. EstimareaMetoda în doi pași a lui Filimonov și Sornette, peisajul funcției de cost și șase ajustări cu 30 de zile înainte de maximum.
  6. Încrederea obținută din multe ferestreIndicatorul de încredere LPPLS, comportamentul lui în jurul a patru maxime și un timp critic care se mută odată cu datele.
  7. Evaluarea prognozelor de crahLook-ahead bias, selecția, alarmele false și frecvențele de bază pe S&P 500 și Bitcoin.
  8. Contribuția posibilă a AICe poate scrie un asistent și ce trebuie verificat.
  9. RezumatIdeile principale, formulele, autoevaluarea și o idee de proiect.

Motivație

Prima secțiune formulează întrebarea capitolului, explică modul în care capitolul trebuie studiat și prezintă rezultatele învățării, bibliografia și instrumentele.

Întrebarea capitolului

Slide 2 în PDF

Întrebarea este dacă o bulă speculativă poate fi recunoscută într-o serie de prețuri înainte să se spargă. Două definiții o fac precisă. O bulă speculativă este un preț care crește mult peste valoarea justificată de fluxurile de numerar așteptate ale activului, susținut de așteptarea că activul poate fi vîndut mai tîrziu altcuiva, la un preț mai mare. Un crah (crash) este o scădere mare a prețului într-un timp scurt; în acest capitol, o scădere de cel puțin 20% față de maximum. Cele două noțiuni sînt distincte: o bulă se poate încheia cu o scădere lentă în loc de un crah, iar un crah poate veni fără o bulă înaintea lui.

Traseul are patru etape. Istoria bulelor oferă exemplele și semnăturile statistice care trebuie căutate. Bulele raționale duc la rădăcini autoregresive explozive și la testele de rădăcină unitară la dreapta ale lui Phillips, Shi și Yu, care inversează testul Dickey–Fuller din Capitolul 3. Modelul LPPL al lui Johansen, Ledoit și Sornette adaugă o formă pentru creștere și o dată pentru sfîrșitul ei, timpul critic. Ultima etapă este statistică: estimarea modelului, combinarea mai multor ferestre de estimare într-un indicator și evaluarea indicatorului pe tot eșantionul, inclusiv în perioadele în care nu s-a întîmplat nimic.

Pe scurt

  • Întrebarea: poate fi recunoscută o bulă speculativă într-o serie de prețuri înainte să se spargă?
    • o bulă speculativă: un preț care crește mult peste valoarea justificată de fluxurile de numerar așteptate ale activului, susținut de așteptarea de a-l vinde mai tîrziu la un preț mai mare
    • un crah: o scădere mare a prețului într-un timp scurt (aici: cel puțin 20% față de maximum)
  • Traseul capitolului
    • bulele din istorie și semnăturile statistice ale unei bule
    • bulele raționale și rădăcinile explozive: testele de rădăcină unitară la dreapta ale lui Phillips, Shi și Yu (legătura cu Capitolul 3)
    • modelul LPPL al lui Johansen, Ledoit și Sornette: creștere superexponențială, oscilații log-periodice, timpul critic
    • estimarea, încrederea obținută din multe ferestre și evaluarea prognozelor de crah

Ghid de studiu individual

Slide 3 în PDF

Acest capitol este scris pentru studiu individual și nu are seminar. Fiecare secțiune se încheie cu o recapitulare a ideilor principale, iar exemplele rezolvate sînt făcute pentru a fi refăcute pe hîrtie înainte de citirea soluției: bula Blanchard–Watson, fereastra din Nasdaq 100, valoarea LPPL calculată de mînă și ajustarea pentru Shanghai cer doar un calculator. După fiecare grafic, un slide de interpretare dă cifrele din spatele lui; exercițiul util este să citiți întîi graficul și să comparați propria lectură cu interpretarea.

Notebook-ul cursului produce fiecare grafic și fiecare cifră din capitol. Modificarea unei setări, de exemplu lungimea ferestrei de estimare, condițiile filtrului sau pragul de alarmă, și urmărirea felului în care se schimbă concluzia este cea mai bună cale de a înțelege cît de fragile sînt unele rezultate. Autoevaluarea de la final și quiz-ul capitolului de pe site-ul cursului verifică ideile principale. Cunoștințele necesare sînt prețurile și randamentele logaritmice din Capitolul 1, testul Dickey–Fuller din Capitolul 3 și regresia prin metoda celor mai mici pătrate (ordinary least squares, OLS).

Pe scurt

  • Acest capitol este pentru studiu individual
    • nu are seminar
    • fiecare secțiune se încheie cu o recapitulare
    • citiți o secțiune, apoi refaceți pe hîrtie exemplul rezolvat, înainte să vă uitați la soluție
    • după fiecare grafic, citiți slide-ul de interpretare și comparați-l cu propria lectură a graficului
  • Rulați notebook-ul cursului: fiecare grafic și fiecare cifră din slide-uri sînt produse acolo
    • modificați o setare (fereastra, filtrul, pragul) și urmăriți cum se schimbă concluzia
  • Verificați-vă cu autoevaluarea de la final și cu quiz-ul Capitolului 13 de pe site-ul cursului
  • Cunoștințe necesare: randamentele și prețurile logaritmice (Capitolul 1), testul Dickey–Fuller (Capitolul 3), regresia OLS

Rezultatele învățării

Slide 4 în PDF

Primele două rezultate sînt economice și econometrice. O bulă este definită ca diferența dintre preț și o valoare fundamentală (fundamental value) neobservată, deci poate fi studiată doar prin consecințele ei asupra traiectoriei prețului. Consecința principală, pentru o bulă deținută de investitori raționali, este creșterea explozivă; testarea ei folosește statisticile SADF (supremum augmented Dickey–Fuller) și GSADF (generalised supremum augmented Dickey–Fuller), care calculează regresia Dickey–Fuller augmentată (augmented Dickey–Fuller, ADF) din Capitolul 3 pe multe subeșantioane.

Celelalte rezultate privesc modelul LPPL. Ecuația lui are șapte parametri, fiecare cu o interpretare: timpul critic, nivelul, mărimea și exponentul creșterii de tip lege de putere, apoi amplitudinea, frecvența și faza oscilațiilor. Estimarea folosește metoda în doi pași a lui Filimonov și Sornette, iar fiecare ajustare (fit) este verificată cu un set de condiții de filtrare înainte să fie numărată ca semnal de bulă. În final, multe ajustări pe ferestre de lungimi diferite sînt combinate într-un indicator de încredere (confidence indicator), iar alarmele indicatorului sînt judecate față de frecvența de bază a crahurilor, cu toate alarmele false numărate.

Pe scurt

  • Descrieți o bulă prin valoarea fundamentală și prin semnăturile ei statistice
  • Explicați de ce o bulă rațională trebuie să crească exploziv și testați rădăcinile explozive cu SADF și GSADF
  • Scrieți ecuația LPPL și interpretați fiecare dintre cei șapte parametri
  • Estimați LPPL cu metoda în doi pași a lui Filimonov și Sornette și verificați condițiile de filtrare
  • Construiți un indicator de încredere din multe ferestre și evaluați riguros alarmele lui, cu alarme false și frecvențe de bază

Bibliografie și instrumente

Slide 5 în PDF

Huang și Petukhina (2022) tratează instrumentele generale folosite aici, testele de rădăcină unitară și metoda celor mai mici pătrate neliniare, în Python. Modelul LPPL provine de la Johansen, Ledoit și Sornette (2000); Sornette (2017) prezintă povestea pentru un public mai larg, iar Filimonov și Sornette (2013) dau metoda de calibrare folosită în capitol. Testele de rădăcini explozive provin de la Phillips, Wu și Yu (2011) și Phillips, Shi și Yu (2015a), cu o sinteză în Phillips și Shi (2020). Pentru istoria bulelor, Kindleberger și Aliber (2005), Shiller (2015) și Garber (1990) oferă trei perspective diferite.

Codul Python al capitolului scrie explicit statisticile SADF și GSADF și calibrarea LPPL, fără un pachet special, astfel încît fiecare pas poate fi urmărit. Datele sînt închiderile zilnice ale indicilor S&P 500, Nasdaq 100, BET, Shanghai Composite și ale Bitcoin, de la EOD Historical Data (EODHD); seriile săptămînale sînt formate din închiderile zilnice acolo unde un test le cere. Notebook-ul cursului se deschide în Google Colab și rulează fără o instalare locală.

Pe scurt

Sinteza secțiunii

Întrebarea are deci două părți: recunoașterea unei bule cît timp crește și datarea sfîrșitului ei. Restul capitolului răspunde la prima parte cu teste de rădăcini explozive și la a doua cu modelul LPPL, apoi întreabă cît de bune sînt aceste răspunsuri cînd sînt judecate fără a ști ce a urmat.

Bule în istorie

Secțiunea adună dovezile istorice: maniile clasice, crahurile din 1929 și 1987, definiția unei bule prin valoarea fundamentală și șase creșteri și crahuri din datele cursului, care servesc drept cazuri de test pentru restul capitolului.

Bule speculative, 1636–2021

Slide 6 în PDF

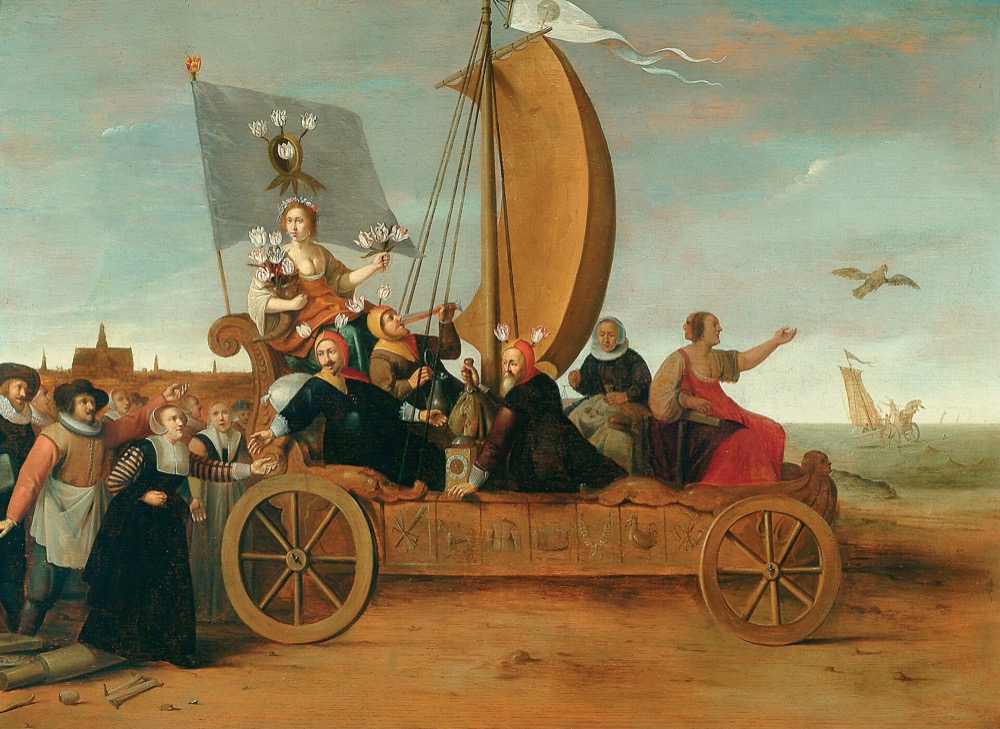
Mania lalelelor din Țările de Jos, în 1636–1637, este cel mai vechi exemplu bine cunoscut. Contractele pe bulbi rari de lalele s-au tranzacționat la prețuri extreme și s-au prăbușit în februarie 1637. Pictura de pe slide, Carul nebunilor al Florei de Hendrik Gerritsz Pot, este o satiră realizată în jurul momentului prăbușirii. Garber (1990) susține că o parte a poveștii este un mit: bulbii rari erau scumpi din motive întemeiate, iar argumentul pentru o manie se sprijină mai ales pe prețurile bulbilor obișnuiți.

Episoadele ulterioare includ Compania Mării Sudului (South Sea Company) în 1720, Wall Street în 1929, Japonia în 1989, acțiunile dot-com în 2000, piața imobiliară în 2007 și criptomonedele în 2017 și 2021. Kindleberger și Aliber (2005) descriu un tipar comun: o poveste nouă care pare să justifice prețuri mai mari, credit ieftin, prețuri în creștere care atrag cumpărători noi, care înainte nu se interesau de acel activ, și în final o panică în care toată lumea încearcă să vîndă în același timp. Tiparul este o narațiune, nu un test, dar sugerează ce trebuie căutat în date: o accelerare a prețurilor și un sfîrșit care vine din interiorul pieței.

Pe scurt

  • Mania lalelelor, Olanda, 1636–1637
    • contracte pe bulbi rari tranzacționate la prețuri extreme, apoi prăbușite în februarie 1637
    • Garber (1990): o parte din poveste este mit; bulbii rari erau scumpi din motive întemeiate, bulbii obișnuiți arată mania
  • South Sea (1720), Wall Street (1929), Japonia (1989), dot-com (2000), imobiliare (2007), cripto (2017, 2021)
  • Tiparul comun Kindleberger și Aliber (2005): o poveste nouă, credit ieftin, prețuri în creștere care atrag noi cumpărători, apoi panică

1929 și 1987

Slide 7 în PDF

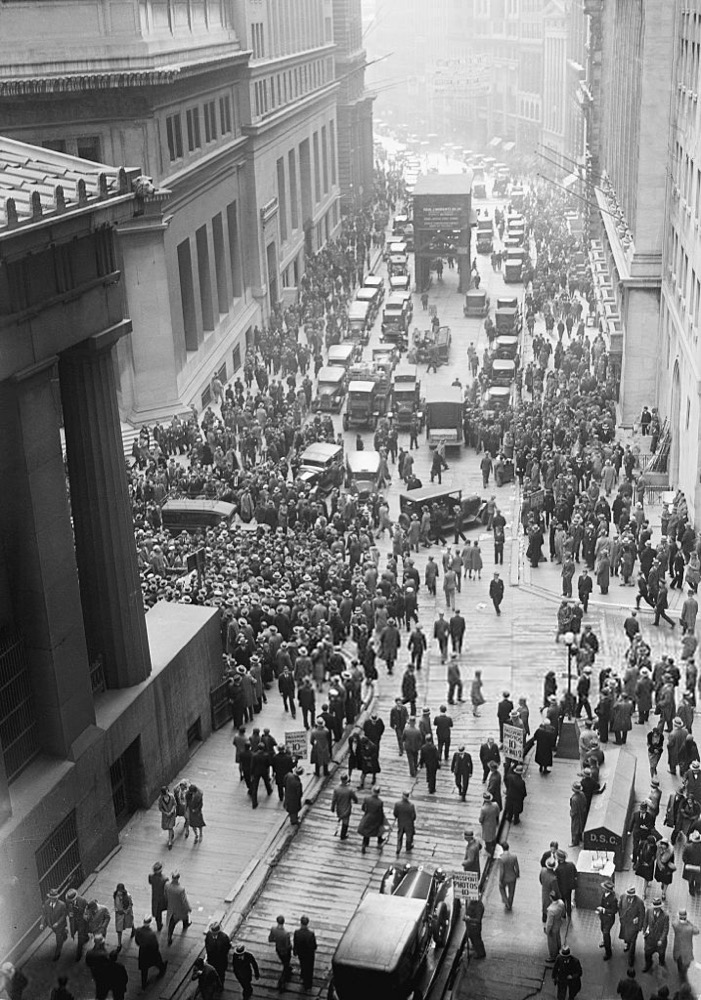
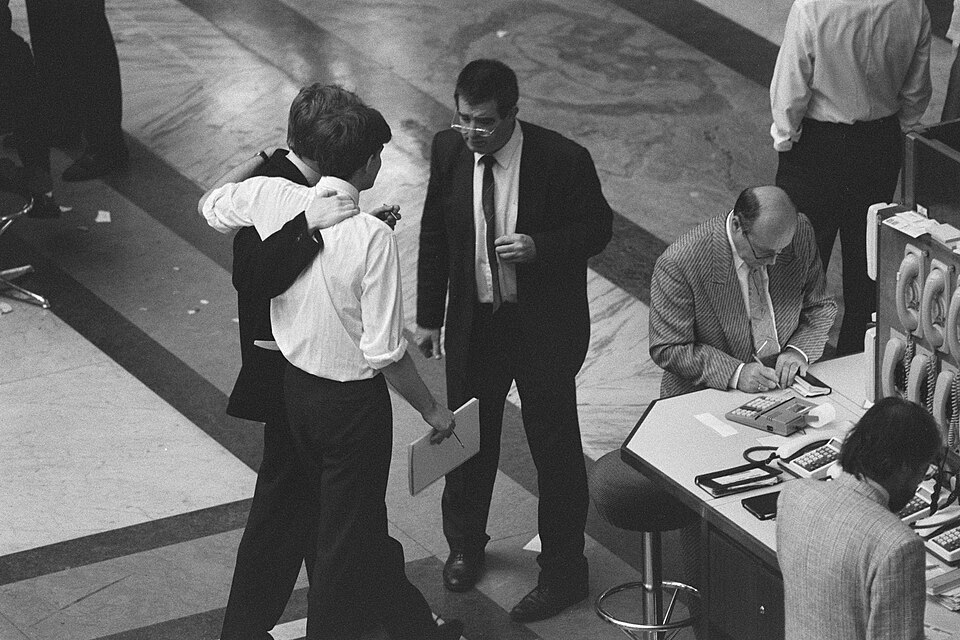
Crahul din octombrie 1929 a încheiat boom-ul anilor 1920 și a deschis Marea Depresiune. Crahul din 19 octombrie 1987, Lunea Neagră (Black Monday), este cea mai mare scădere într-o singură zi a indicelui Dow Jones și a venit fără vreo știre importantă în acea zi. Cele două fotografii arată mulțimea din fața Bursei din New York pe 29 octombrie 1929 și bursa din Amsterdam la două zile după Lunea Neagră.

Crahul din 1987 a pornit literatura acestui capitol. Sornette, Johansen și Bouchaud (1996) au găsit în anii dinaintea lui 1987 o accelerare a prețului cu oscilații care deveneau mai rapide pe măsură ce crahul se apropia, tipar formalizat ulterior ca model LPPL. Datele zilnice ale cursului încep în 1990, așa că anul 1987 este cunoscut aici doar din literatură; bulele de după sînt studiate cu datele proprii ale cursului.

Un crah fără știri indică o cauză endogenă. Dacă în ziua scăderii nu a sosit nicio informație nouă, scăderea nu poate fi reacția la acea informație; piața însăși trebuie să fi devenit fragilă dinainte, astfel încît o perturbare mică a putut declanșa o vînzare colectivă mare. Această perspectivă, a crahului ca sfîrșit al unei acumulări treptate și nu ca răspuns la un șoc, este punctul de plecare al modelului LPPL.

Pe scurt

1929 și 1987 Mulțime în fața Bursei din New York, 29 octombrie 1929 Foto: US government (1929); domeniu public; Wikimedia Commons 1929 și 1987 Bursa din Amsterdam, 21 octombrie 1987 Foto: Bart Molendijk / Anefo, Nationaal Archief (1987); CC0; Wikimedia Commons
  • Octombrie 1929
    • sfîrșitul boom-ului anilor 1920 și începutul Marii Crize
  • 19 octombrie 1987 (Black Monday)
    • cea mai mare scădere într-o singură zi a indicelui Dow Jones, fără vreo știre majoră în acea zi
    • Sornette, Johansen și Bouchaud (1996) au găsit oscilații log-periodice, tot mai rapide, în anii dinaintea lui 1987; această observație a pornit literatura LPPL
    • datele zilnice ale cursului încep în 1990: studiem 1987 prin literatură, iar bulele de mai tîrziu cu datele noastre
  • Un crah fără știri sugerează o cauză endogenă: piața însăși devenise fragilă

Valoarea fundamentală și bula

Slide 8 în PDF

Valoarea fundamentală a unui activ este valoarea actualizată a fluxurilor de numerar pe care se așteaptă să le plătească. Pentru o acțiune, cu dividendele \(D_{t+k}\) plătite peste \(k\) perioade și o rată de actualizare constantă \(r\) pe perioadă,

\[F_t = \sum_{k=1}^{\infty}\frac{E_t[D_{t+k}]}{(1+r)^k},\]
(13.1)

unde \(E_t[\cdot]\) este media condiționată de informația disponibilă la momentul \(t\). Componenta de bulă este partea prețului pe care această sumă nu o explică, \(B_t = P_t - F_t\).

Dificultatea este că \(F_t\) nu se observă. Depinde de așteptările privind dividende foarte îndepărtate și de rata de actualizare, iar schimbări mici ale oricăreia schimbă mult valoarea \(F_t\). Un statistician nu poate deci măsura direct \(B_t\); singura posibilitate este să deducă implicațiile pe care o bulă le are asupra traiectoriei prețului și să le testeze. Acesta este lucrul pe care îl fac testele de rădăcini explozive și modelul LPPL, fiecare cu propria implicație.

Două viziuni asupra piețelor financiare încadrează dezbaterea. În viziunea piețelor eficiente, prețurile reflectă informația disponibilă, iar „bulele” sînt vizibile doar retrospectiv (Fama, 2014): o creștere mare urmată de o scădere este compatibilă cu o revizuire rațională a așteptărilor. În viziunea finanțelor comportamentale, herding-ul și extrapolarea randamentelor trecute împing prețurile departe de valoare (Shiller, 2015). Greenwood, Shleifer și You (2019) aduc o dovadă importantă pentru acest capitol: creșterile mari ale portofoliilor sectoriale măresc probabilitatea unui crah ulterior, chiar dacă majoritatea lor nu se încheie cu unul.

Pe scurt

  • Valoarea fundamentală \(F_t\)
    • valoarea actualizată a fluxurilor de numerar viitoare așteptate (dividendele \(D\)), actualizate cu rata \(r\)
    • \(F_t = \sum_{k=1}^{\infty} \dfrac{E_t[D_{t+k}]}{(1+r)^k}\)
    • \(D_{t+k}\): dividendul plătit peste \(k\) perioade; \(E_t[\cdot]\): media condiționată de informația disponibilă la momentul \(t\); \(r\): rata de actualizare pe perioadă
  • Componenta de bulă
    • \(B_t = P_t - F_t\), partea din prețul \(P_t\) neexplicată de fundamente
    • \(F_t\) nu este observată: putem testa doar implicațiile unei bule asupra traiectoriei prețului
  • Două puncte de vedere
    • piețe eficiente: prețurile reflectă informația; „bulele” se văd doar retrospectiv Fama (2014)
    • finanțe comportamentale: comportamentul de turmă și extrapolarea îndepărtează prețurile de valoare Shiller (2015); creșterile mari ridică probabilitatea unui crah Greenwood, Shleifer și You (2019)

Șase creșteri și crahuri în datele cursului

Slide 9 în PDF
    Întrebare pentru sală Alegeți „închiderea de la sfîrșitul orizontului” și 18 luni. Cît de jos este atunci Shanghai Composite față de maximul din 12 iunie 2015?
    Răspuns

    Cu 37% sub maximum, mai puțin decît scăderea maximă de 49% din aceleași 18 luni: după minimul din ianuarie 2016 prețul a revenit parțial. Cele două măsuri răspund la întrebări diferite: cît de mare a fost căderea și unde a rămas prețul.

      Întrebare pentru sală Puneți orizontul la 3 luni. Care episod are cea mai mare scădere în primele 3 luni după maximum?
      Răspuns

      Bitcoin, 2017: cea mai mică închidere din primele 91 de zile este cu 64% sub maximul din 16 decembrie 2017; urmează Bitcoin 2021 (50%), Shanghai (43%) și Nasdaq 100 (36%), iar S&P 500 scade doar cu 11%. La 12 luni ordinea rămîne aproape aceeași, dar S&P 500 ajunge la 27% și Nasdaq 100 la 66%: o parte din cădere vine încet.

      Graficul are șase panouri, cîte unul pentru fiecare episod: S&P 500 și Nasdaq 100 în 2000, BET în 2007, Shanghai Composite în 2015 și Bitcoin în 2017 și 2021. Fiecare panou reprezintă închiderea zilnică pe scară logaritmică, de la șase luni înainte de minimul creșterii pînă la optsprezece luni după maximum. Zona hașurată marchează creșterea, de la minim la maximum, iar linia roșie punctată marchează maximul.

      Pe scară logaritmică o rată de creștere constantă este o linie dreaptă, deci panta fiecărei curbe este rata ei de creștere. Creșterile diferă mult ca pantă și ca formă: Shanghai Composite este aproape plat timp de cîteva luni și apoi urcă abrupt, Bitcoin în 2017 urcă cu mai mult de un ordin de mărime, iar S&P 500 crește cu oscilații mari. Și scăderile de după maximum diferă, de la alunecarea lungă a indicelui Nasdaq 100 la prăbușirea indicelui BET în 2008.

      Pe scurt

      • Închideri zilnice, scară logaritmică, de la șase luni înainte de minimul creșterii pînă la optsprezece luni după maximum; zona colorată: creșterea de la minim la maximum
      TSA_ch13_episodes

      Interpretarea celor șase episoade

      Slide 10 în PDF

      Tabelul rezumă fiecare creștere prin trei numere. Creșterea este \(P_{\text{max}}/P_{\text{min}} - 1\); creșterea pe an este \(\ln(P_{\text{max}}/P_{\text{min}})\) împărțit la lungimea creșterii în ani, o rată compusă continuu; scăderea este cea mai mică închidere din anul de după maximum, raportată la maximum. S&P 500 a crescut cu 60% între 31 august 1998 și 24 martie 2000, o creștere de 30% pe an, și a scăzut cu 27% într-un an. Nasdaq 100 a crescut cu 317%, cu 97% pe an, și a scăzut cu 66%.

      Celelalte episoade confirmă intervalul. BET a crescut cu 68% între 27 iunie 2006 și 24 iulie 2007, cu 48% pe an, și a pierdut 50% în anul următor. Shanghai Composite a crescut cu 159% între 20 martie 2014 și 12 iunie 2015, cu 77% pe an, și a pierdut 49%. Bitcoin a crescut cu 2476% în aproximativ un an, pînă la 16 decembrie 2017, o creștere de 312% pe an, apoi a pierdut 83%; în 2021 a crescut cu 527% în șapte luni, cu 309% pe an, și a scăzut cu 53%.

      Episoadele nu sînt la fel de puternice. Bitcoin și-a înmulțit prețul de aproximativ 26 de ori într-un an, în timp ce S&P 500 a crescut cu 60% într-un an și jumătate, un ritm rapid, dar nu extraordinar pentru un indice larg. O metodă care recunoaște bulele nu ar trebui deci să dea același verdict pentru toate șase; felul în care le ordonează este unul dintre testele metodei.

      Pe scurt

      EpisodulMinimMaximCreștereRitm anualScădere în 1 an
      S&P 500, 200031 august 199824 martie 200060%30%27%
      Nasdaq 100, 20008 octombrie 199827 martie 2000317%97%66%
      BET, 200727 iunie 200624 iulie 200768%48%50%
      Shanghai Composite, 201520 martie 201412 iunie 2015159%77%49%
      Bitcoin, 20171 decembrie 201616 decembrie 20172476%312%83%
      Bitcoin, 20218 septembrie 202013 aprilie 2021527%309%53%
      • Ritmul anual: \(\ln(P_{\text{maxim}}/P_{\text{minim}})\) împărțit la durata creșterii în ani; scăderea: cea mai mică închidere din anul de după maximum, față de maximum
      • Bitcoin și-a înmulțit prețul de 26 de ori în aproximativ un an; S&P 500 a crescut mult mai puțin: nu orice maximum este o bulă de aceeași intensitate

      Recapitulare: bule în istorie

      Slide 11 în PDF

      O bulă este partea prețului de peste valoarea fundamentală (13.1), care nu se observă, deci o bulă poate fi studiată doar prin implicațiile ei asupra prețurilor. Cele șase episoade din datele cursului au creșteri între 60% și 2476%, urmate de scăderi între 27% și 83% în decurs de un an.

      Semnăturile care trebuie căutate sînt creșterea explozivă și superexponențială, oscilațiile care se accelerează spre sfîrșitul creșterii și apoi un sfîrșit. Următoarele două secțiuni transformă fiecare semnătură într-un model și într-un test.

      Pe scurt

      • O bulă este un preț peste valoarea fundamentală \(F_t\); \(F_t\) nu este observată
      • Șase episoade în datele noastre: creșteri între 60% și 2476%, urmate de scăderi între 27% și 83% într-un an
      • Semnături: creștere explozivă și superexponențială, oscilații tot mai rapide, apoi un sfîrșit

      Sinteza secțiunii

      Istoria oferă exemplele și sugerează semnăturile, dar nu spune care creștere este o bulă cît timp este în desfășurare. Secțiunea următoare deduce prima implicație testabilă, creșterea explozivă, din teoria bulelor raționale.

      Bule raționale și rădăcini explozive

      Secțiunea arată că o bulă deținută de investitori raționali trebuie să crească exploziv, simulează o astfel de bulă și construiește testele de rădăcină unitară la dreapta, care caută episoadele explozive. Testele sînt apoi aplicate pe Nasdaq 100, Bitcoin, BET și Shanghai Composite.

      Bula rațională și explozia ei inevitabilă

      Slide 12 în PDF

      Într-o piață fără oportunități de arbitraj și cu investitori neutri la risc, prețul de azi este egal cu valoarea actualizată a mediei prețului de mîine plus dividendul de mîine:

      \[P_t = \frac{E_t[P_{t+1} + D_{t+1}]}{1+r}.\]
      (13.2)

      Rezolvarea acestei ecuații înainte, prin înlocuirea aceleiași relații pentru \(P_{t+1}\), \(P_{t+2}\) și așa mai departe, dă valoarea fundamentală (13.1), cu condiția ca prețul mediu actualizat \(E_t[P_{t+k}]/(1+r)^k\) să tindă la zero. Valoarea fundamentală este o soluție, dar nu singura.

      Orice preț \(P_t = F_t + B_t\) satisface și el (13.2), cu condiția ca bula să satisfacă \(E_t[B_{t+1}] = (1+r)B_t\). Înlocuirea în (13.2) arată de ce: \(F_t\) satisface singur ecuația, iar termenul suplimentar \(B_t\) se simplifică în ambii membri exact atunci cînd media lui actualizată din perioada următoare este egală cu valoarea lui de azi. Prin iterare se obține \(E_t[B_{t+k}] = (1+r)^k B_t\): bula trebuie să crească, în medie, cu rata \(r\). Motivul economic este simplu: un investitor cumpără un activ peste valoarea lui doar dacă se așteaptă ca supraevaluarea să crească suficient de repede pentru a plăti randamentul cerut.

      Deoarece \(1 + r > 1\), componenta de bulă este un proces exploziv, în sensul din Capitolul 3: o autoregresie cu un coeficient mai mare decît 1. De aici rezultă implicația testabilă. Dacă dividendele sînt integrate de ordinul unu, \(I(1)\), și valoarea fundamentală este \(I(1)\), iar prețul este \(I(1)\) fără bulă, dar exploziv cu bulă. Un comportament exploziv al prețurilor, absent din dividende, este urma statistică a unei bule raționale.

      Pe scurt

      • Evaluarea fără arbitraj: \(P_t = \dfrac{E_t[P_{t+1} + D_{t+1}]}{1+r}\); valoarea fundamentală \(F_t\) este o soluție
        • în cuvinte: prețul de azi este valoarea actualizată a sumei așteptate dintre prețul și dividendul de mîine
        • orice \(P_t = F_t + B_t\) cu \(E_t[B_{t+1}] = (1+r)\,B_t\) este tot o soluție
      • Bula trebuie să crească, în medie, cu rata \(r\): \(E_t[B_{t+k}] = (1+r)^k B_t\)
        • un investitor deține un activ peste valoarea lui doar dacă se așteaptă ca supraevaluarea să crească
        • \(1+r > 1\): componenta de bulă este un proces exploziv
      • Consecință: dacă dividendele sînt \(I(1)\) (Capitolul 3), prețul este \(I(1)\) fără bulă și exploziv cu bulă

      Exemplu rezolvat: o bulă care se poate sparge

      Slide 13 în PDF

      O bulă care crește la nesfîrșit nu este realistă. Blanchard și Watson (1982) au propus o bulă care se poate sparge: în fiecare perioadă supraviețuiește cu probabilitatea \(\pi\) și crește atunci pînă la \(\frac{1+r}{\pi}B_t\); altfel se sparge, iar \(B_{t+1}\) scade aproape de zero. Media din perioada următoare este

      \[E_t[B_{t+1}] = \pi\cdot\frac{1+r}{\pi}B_t + (1-\pi)\cdot 0 = (1+r)B_t,\]

      deci condiția de pe slide-ul anterior este îndeplinită, iar bula care se poate sparge rămîne rațională.

      Cu \(r = 2\%\) și \(\pi = 0{,}98\) pe perioadă, bula crește în fiecare perioadă în care supraviețuiește cu \(1{,}02/0{,}98 - 1 = 4{,}08\%\), de două ori randamentul cerut. Creșterea suplimentară este compensația pentru riscul spargerii: un investitor care deține bula o pierde cu probabilitatea de 2% în fiecare perioadă și trebuie plătit pentru acest risc cît timp ea durează. Numărul de perioade pînă la spargere are o distribuție geometrică, deci durata medie de viață este \(1/(1-\pi) = 50\) de perioade. Bula supraviețuiește mai mult de \(k\) perioade cu probabilitatea \(0{,}98^k\), care este egală cu o jumătate pentru \(k = \ln 0{,}5/\ln 0{,}98 \approx 34\): jumătate dintre aceste bule se sparg în cel mult 34 de perioade.

      Exemplul conține toată logica bulelor raționale. Bula este pe deplin rațională pentru fiecare deținător, dar crește mai repede decît rata dobînzii cît timp durează, iar mărimea ei la spargere crește cu vîrsta. Cu cît durează mai mult, cu atît scăderea de la sfîrșit este mai mare.

      Pe scurt

      • Blanchard și Watson (1982): în fiecare perioadă bula supraviețuiește cu probabilitatea \(\pi\) și crește atunci la \(\frac{1+r}{\pi}B_t\); altfel se sparge (\(B_{t+1} \approx 0\))
        • verificare: \(E_t[B_{t+1}] = \pi \cdot \frac{1+r}{\pi} B_t + (1-\pi) \cdot 0 = (1+r)B_t\)
      • Cu \(r = 2\%\) și \(\pi = 0{,}98\) pe perioadă:
        • cît supraviețuiește, bula crește cu \(1{,}02/0{,}98 - 1 = 4{,}08\%\) pe perioadă, mai mult decît \(r\): creșterea suplimentară plătește riscul spargerii
        • durata medie de viață \(1/(1-\pi) = 50\) de perioade; supraviețuiește peste 34 de perioade cu probabilitatea \(1/2\) (\(0{,}98^{k} = 0{,}5\))
      • Cu cît bula durează mai mult, cu atît trebuie să crească mai repede și cu atît este mai mare căderea la spargere

      O bulă rațională simulată și trei rădăcini AR(1)

      Slide 14 în PDF

      Exemplu rezolvat

      \[\begin{gathered}E_t[B_{t+1}]=\pi\cdot\frac{1+r}{\pi}B_t+(1-\pi)\cdot 0=(1+r)B_t\\ E[\text{lifetime}]=\frac{1}{1-\pi},\qquad P(\text{survives }k\text{ periods})=\pi^k\end{gathered}\]
          Întrebare pentru sală Puneți π = 0,90 (cu r = 2%). Cu cît crește bula într-o perioadă în care supraviețuiește?
          Răspuns

          Cu 1,02/0,90 − 1 = 13,3% pe perioadă, față de 4,08% pentru π = 0,98: cu cît spargerea este mai probabilă, cu atît creșterea pe perioadele de supraviețuire trebuie să fie mai mare, ca media să rămînă 1 + r. Durata medie de viață scade la 1/(1 − 0,90) = 10 perioade.

            Întrebare pentru sală ▶ crește r. Cu r = 4%, AR(1) exploziv are ρ = 1,04. De cîte ori crește un șoc după 100 de perioade?
            Răspuns

            De 1,04¹⁰⁰ = 50,5 ori, față de 1,02¹⁰⁰ = 7,24: factorul crește exponențial cu numărul de perioade, deci dublarea ratei îl ridică la puterea a doua (7,24² ≈ 52, aproape de 50,5). Un șoc se dublează acum în 17,7 perioade, nu în 35.

            Panoul din stînga reprezintă 400 de perioade dintr-un preț simulat. Valoarea fundamentală, cu albastru închis, este un random walk care rămîne între aproximativ 20 și 25 pe tot eșantionul. Prețul, cu roșu, este valoarea fundamentală plus o bulă Blanchard–Watson cu \(r = 2\%\) și \(\pi = 0{,}98\). În cea mai mare parte a timpului cele două linii coincid; de două ori prețul se îndepărtează de valoarea fundamentală într-un ritm tot mai rapid și revine brusc atunci cînd bula se sparge.

            În traiectoria prezentată, primul episod exploziv merge în jos, pînă la aproximativ \(-250\), înainte să se încheie în jurul perioadei 170, iar al doilea merge în sus, pînă aproape de 100, înainte să se spargă în jurul perioadei 345. Un preț negativ nu poate apărea pentru un activ real, deoarece proprietarul poate oricînd să renunțe la el; pentru o acțiune au sens economic doar bulele cu semn pozitiv, așa că doar al doilea episod este imaginea unei bule reale.

            Panoul din dreapta reprezintă trei procese autoregresive de ordinul unu, AR(1), \(y_t = \rho y_{t-1} + \varepsilon_t\) pe 200 de perioade, generate cu aceleași șocuri: \(\rho = 0{,}9\) cu verde, \(\rho = 1\) cu albastru închis și \(\rho = 1{,}02\) cu roșu. Primele două rămîn într-o bandă de aproximativ 20 de unități în jurul lui zero, în timp ce al treilea se desparte de ele după aproximativ 50 de perioade și crește apoi abrupt.

            Pe scurt

            • Stînga: valoarea fundamentală (mers aleator) plus o bulă Blanchard–Watson (\(r = 2\%\), \(\pi = 0{,}98\)), 400 de perioade; dreapta: \(y_t = \rho y_{t-1} + \varepsilon_t\) cu aceleași șocuri și \(\rho = 0{,}9\), \(1\), \(1{,}02\)
            TSA_ch13_rational_bubble

            Interpretarea simulării

            Slide 15 în PDF

            Bula simulată crește, se sparge și repornește. În această traiectorie componenta de bulă ajunge la cel mult 71 și se sparge de 2 ori după ce atinge o mărime mare. Prima bulă a acestei traiectorii este negativă și duce prețul sub zero, ceea ce pentru un activ real este exclus: un preț nu poate fi negativ, deci o bulă rațională trebuie să fie nenegativă. Între episoadele explozive prețul urmează valoarea fundamentală, așa că seria prețurilor alternează între un comportament de random walk și unul exploziv. Un test care privește tot eșantionul deodată vede un amestec; un test care privește subeșantionul potrivit vede explozia.

            Cele trei procese AR(1) sînt cele trei cazuri din Capitolul 3. Cu \(\rho = 0{,}9\) procesul revine la medie și încheie cele 200 de perioade la \(-0{,}79\); cu \(\rho = 1\) rătăcește fără un nivel fix și se încheie la 15,5; cu \(\rho = 1{,}02\) explodează și se încheie la 228. Cazul exploziv se cuantifică ușor: un șoc este înmulțit cu \(1{,}02^k\) după \(k\) perioade, deci se dublează după \(\ln 2/\ln 1{,}02 \approx 35\) de perioade și este înmulțit cu \(1{,}02^{100} = 7{,}24\) după 100 de perioade. O rădăcină doar puțin mai mare decît 1 este invizibilă pe intervale scurte și dominantă pe intervale lungi.

            Aceasta este ideea testelor care urmează. O bulă rațională face prețul logaritmic exploziv în timpul creșterii, cu o rădăcină \(\rho > 1\). Detectarea unei astfel de rădăcini explozive (explosive root), în partea potrivită a eșantionului, este urma statistică a bulei.

            Pe scurt

            • Bula crește, se sparge, reîncepe: pe această traiectorie atinge 71 și se sparge de 2 ori după ce a devenit mare
              • prețul preia episoadele explozive; între ele urmează valoarea fundamentală
              • prima bulă a acestei traiectorii este negativă și duce prețul sub zero: pentru un activ real acest lucru este exclus (prețul nu poate fi negativ), deci o bulă rațională trebuie să fie nenegativă
            • Rădăcinile AR(1) (Capitolul 3): \(\rho = 0{,}9\) revine la medie, \(\rho = 1\) rătăcește (rădăcină unitară), \(\rho = 1{,}02\) explodează
              • cu \(\rho = 1{,}02\) un șoc se dublează în aproximativ 35 de perioade și se înmulțește cu 7,24 după 100
            • Ideea testelor: o rădăcină explozivă (\(\rho > 1\)) în prețul logaritmic în timpul unei creșteri este urma statistică a unei bule raționale

            Teste de rădăcină unitară la dreapta

            Slide 16 în PDF

            Testele folosesc regresia Dickey–Fuller din Capitolul 3 pe o fereastră a prețului logaritmic \(y_t = \ln P_t\):

            \[\Delta y_t = a + \delta\,y_{t-1} + \varepsilon_t, \qquad \delta = \rho - 1,\]
            (13.3)

            unde \(\Delta y_t = y_t - y_{t-1}\), \(a\) este interceptul, \(\varepsilon_t\) eroarea, iar \(\rho\) coeficientul AR(1) al lui \(y_t\). Statistica testului este statistica \(t\) a lui \(\hat\delta\), iar regresia poate fi augmentată cu diferențe întîrziate, ca în testul ADF.

            Ipotezele sînt inversate față de Capitolul 3. Acolo, după Dickey și Fuller (1979), ipoteza nulă \(\delta = 0\) (rădăcină unitară, unit root) este testată față de \(\delta < 0\) (staționaritate) și este respinsă pentru statistici \(t\) mari și negative, în coada din stînga. Aici alternativa care interesează este \(\delta > 0\), o rădăcină explozivă, iar ipoteza nulă este respinsă pentru statistici \(t\) mari și pozitive, în coada din dreapta (right-tailed test). Regresia este aceeași; se schimbă doar direcția în care se caută dovezile.

            Un singur test pe tot eșantionul are o problemă serioasă: o bulă ocupă doar o parte a eșantionului, iar crahul care o urmează arată ca o revenire puternică la medie. Creșterea explozivă împinge \(\hat\delta\) în sus, crahul îl împinge în jos, iar media spune puțin. Remediul este calculul statisticii pe multe ferestre. Notația descrie ferestrele prin fracțiuni din eșantion: \(r_1, r_2 \in [0, 1]\), statistica \(\mathrm{ADF}_{r_1}^{r_2}\) folosește observațiile de la \(r_1T\) la \(r_2T\), iar \(r_0\) este fracțiunea celei mai mici ferestre permise.

            Pe scurt

            • Regresia din Capitolul 3 pe o fereastră a prețului logaritmic \(y_t = \ln P_t\): \(\Delta y_t = a + \delta\, y_{t-1} + \varepsilon_t\), cu \(\delta = \rho - 1\)
              • Capitolul 3 (Dickey și Fuller (1979)): \(H_0\): \(\delta = 0\) față de \(H_1\): \(\delta < 0\) (staționar), coada din stînga
              • bule: \(H_0\): \(\delta = 0\) (rădăcină unitară) față de \(H_1\): \(\delta > 0\) (exploziv), coada din dreapta: respingem pentru statistici \(t\) mari
            • Problema: o bulă ocupă doar o parte din eșantion, iar crahul de după ea seamănă cu revenirea la medie
              • un singur test ADF pe tot eșantionul nu are aproape nicio putere: trebuie să calculăm testul pe multe ferestre
            • Notațiile
              • \(\Delta y_t = y_t - y_{t-1}\); \(a\): termenul liber; \(\varepsilon_t\): eroarea; \(\rho\): coeficientul AR(1) al lui \(y_t\)
              • \(r_1, r_2 \in [0,1]\): fracțiuni din eșantion; \(\mathrm{ADF}_{r_1}^{r_2}\): statistica \(t\) a lui \(\hat\delta\) pe fereastra de la \(r_1T\) la \(r_2T\); \(r_0\): cea mai mică fereastră

            SADF, GSADF și BSADF (1/2)

            Slide 17 în PDF

            Toate statisticile din această familie iau un supremum, cea mai mare valoare a statisticii ADF pe o mulțime de ferestre. Logica este cea a unei căutări: o singură fereastră în care statistica este mare ajunge pentru a semnala un episod exploziv, oriunde s-ar afla acea fereastră. Prețul căutării este că supremumul este mai mare decît orice statistică individuală chiar sub ipoteza nulă, deci are nevoie de propriile valori critice.

            Statistica SADF a lui Phillips, Wu și Yu (2011) fixează începutul ferestrei la prima observație și mută sfîrșitul înainte:

            \[\mathrm{SADF} = \sup_{r_2 \in [r_0,\,1]}\mathrm{ADF}_0^{r_2}.\]

            Funcționează bine cînd eșantionul conține o singură bulă. După o primă bulă și un crah, însă, fiecare fereastră ulterioară conține încă acel crah, care trage statistica în jos, așa că SADF își pierde puterea față de o a doua bulă.

            Statistica GSADF a lui Phillips, Shi și Yu (2015a) mută atît începutul, cît și sfîrșitul ferestrei:

            \[\mathrm{GSADF} = \sup_{r_2 \in [r_0,\,1]}\ \sup_{r_1 \in [0,\,r_2 - r_0]}\mathrm{ADF}_{r_1}^{r_2}.\]
            (13.4)

            Deoarece începutul poate trece dincolo de un crah anterior, GSADF poate detecta mai multe bule în același eșantion. Cea mai mică fereastră recomandată de autori este \(r_0 = 0{,}01 + 1{,}8/\sqrt{T}\) din eșantion, o fracțiune care scade cînd eșantionul crește.

            Pe scurt

            • \(\sup\): cea mai mare valoare a statisticii ADF pe toate ferestrele considerate
              • o singură valoare mare, în oricare fereastră, este suficientă pentru a semnala un episod exploziv
            • SADF Phillips, Wu și Yu (2011)
              • începutul fixat la 0, sfîrșitul \(r_2\) înaintează
              • \(\mathrm{SADF} = \sup_{r_2 \in [r_0, 1]} \mathrm{ADF}_{0}^{r_2}\)
              • bun pentru o singură bulă; după un prim crah își pierde puterea
            • GSADF Phillips, Shi și Yu (2015a)
              • se mișcă și începutul \(r_1\), și sfîrșitul \(r_2\)
              • \(\mathrm{GSADF} = \sup_{r_2 \in [r_0,1]}\ \sup_{r_1 \in [0, r_2 - r_0]} \mathrm{ADF}_{r_1}^{r_2}\)
              • detectează mai multe bule într-un eșantion; fereastra minimă \(r_0 = 0{,}01 + 1{,}8/\sqrt{T}\)

            SADF, GSADF și BSADF (2/2)

            Slide 18 în PDF

            GSADF răspunde dacă eșantionul conține un episod exploziv; statistica BSADF (backward supremum augmented Dickey–Fuller) răspunde cînd. Pentru fiecare dată \(r_2\), ea ține sfîrșitul ferestrei fixat la acea dată și caută după toate începuturile:

            \[\mathrm{BSADF}(r_2) = \sup_{r_1 \in [0,\,r_2 - r_0]}\mathrm{ADF}_{r_1}^{r_2}.\]

            Statistica de la data \(r_2\) folosește doar date pînă la \(r_2\), deci poate fi calculată în timp real. GSADF este pur și simplu cel mai mare BSADF pe toate datele. După Phillips, Shi și Yu (2015b), un episod începe cînd BSADF depășește valoarea critică și trebuie să dureze cel puțin \(\log T\) observații, unde \(\log\) este logaritmul natural; durata minimă împiedică raportarea depășirilor izolate, datorate zgomotului, drept bule.

            Distribuțiile acestor statistici nu sînt standard și se obțin prin simulare Monte Carlo. Datele sînt simulate sub ipoteza nulă ca un random walk cu un drift slab, \(y_t = T^{-1} + y_{t-1} + \varepsilon_t\); driftul \(T^{-1}\) este atît de mic încît procesul are o rădăcină unitară, nu una explozivă. Fiecare serie simulată trece prin același calcul ca datele, iar cuantilele statisticilor simulate sînt valorile critice. Pentru BSADF se obține astfel o valoare critică pentru fiecare dată, deoarece numărul de ferestre crește cu \(r_2\).

            Citirea este aceeași pentru toate trei statisticile. O valoare peste valoarea critică de 95% respinge rădăcina unitară la pragul de 5% în favoarea unei rădăcini explozive; o valoare sub ea înseamnă că un eventual comportament exploziv nu este separat de un random walk de acest test.

            Pe scurt

            • BSADF (datarea)
              • o statistică pentru fiecare dată \(r_2\), folosind doar datele pînă la \(r_2\)
              • \(\mathrm{BSADF}(r_2) = \sup_{r_1} \mathrm{ADF}_{r_1}^{r_2}\): cea mai mare statistică pe toate începuturile \(r_1\) ale ferestrelor care se încheie la \(r_2\)
              • un episod începe cînd BSADF depășește valoarea critică și durează cel puțin \(\log T\) observații Phillips, Shi și Yu (2015b) (\(\log\): logaritmul natural)
            • Distribuțiile nu sînt standard: valorile critice se obțin prin Monte Carlo
              • simulate sub un mers aleator cu drift slab, \(y_t = T^{-1} + y_{t-1} + \varepsilon_t\)
              • driftul \(T^{-1}\) este foarte mic: sub \(H_0\) există o rădăcină unitară, nu una explozivă
            • Interpretarea: o statistică ADF, SADF sau GSADF peste valoarea critică de 95% respinge rădăcina unitară în favoarea unei rădăcini explozive

            Exemplu rezolvat: o fereastră din Nasdaq 100

            Slide 19 în PDF

            Datele sînt închiderile săptămînale logaritmice ale indicelui Nasdaq 100 din ianuarie 1990 pînă în decembrie 2004, \(T = 782\) de săptămîni. Cea mai mică fereastră este \(r_0 = 0{,}01 + 1{,}8/\sqrt{782} = 0{,}074\) din eșantion, adică 58 de săptămîni. Exemplul calculează BSADF în săptămîna maximului, 24 martie 2000: dintre toate ferestrele care se încheie în acea săptămînă, cea mai mare statistică provine din fereastra care începe la 17 ianuarie 1992.

            Pe această fereastră, cu \(n = 427\) de variații săptămînale, OLS dă

            \[\widehat{\Delta y_t} = -0{,}0336 + 0{,}0060\,y_{t-1}.\]

            Statistica \(t\) a pantei este \(t = \hat\delta/\mathrm{SE}(\hat\delta) = 0{,}006030/0{,}002072 = 2{,}91\), unde SE este eroarea standard (standard error) (cu valorile rotunjite 0,0060/0,0021 raportul ar fi 2,86). Aceasta este cea mai mare statistică dintre toate începuturile, deci BSADF la maximum este 2,91, mult peste valoarea critică de 95%, egală cu 0,54.

            Semnul este cel care contează. Un \(\hat\delta\) pozitiv înseamnă \(\hat\rho = 1 + \hat\delta > 1\): cu cît prețul logaritmic de la sfîrșitul săptămînii trecute este mai mare, cu atît creșterea așteptată în această săptămînă este mai mare. Într-un random walk variația săptămînală nu depinde de nivel; într-o serie staționară un nivel ridicat anunță o scădere. Aici un nivel ridicat anunță o nouă creștere, semnul unei faze explozive.

            Pe scurt

            • Închideri săptămînale logaritmice ale Nasdaq 100, \(T = 782\) de săptămîni; \(r_0 = 0{,}074\), adică o fereastră minimă de 58 de săptămîni
              • sfîrșitul ferestrei: 24 martie 2000, săptămîna maximului; dintre toate punctele de început, cea mai mare statistică provine din începutul 17 ianuarie 1992
            • OLS pe această fereastră (\(n = 427\) de variații săptămînale): \(\widehat{\Delta y_t} = -0{,}0336 + 0{,}0060\, y_{t-1}\)
              • \(t = \hat\delta / \mathrm{SE}(\hat\delta) = 0{,}006030 / 0{,}002072 = 2{,}91\)
              • deci BSADF la maximum este 2,91, peste valoarea critică de 95%, egală cu 0,54
            • Interpretarea: \(\hat\delta > 0\) înseamnă \(\hat\rho = 1 + \hat\delta > 1\): cu cît prețul este mai mare, cu atît creșterea săptămînală următoare este mai mare, semnul unei faze explozive

            Episoadele explozive ale Nasdaq 100, 1990–2004

            Slide 20 în PDF

            Exemplu rezolvat

            \[\begin{gathered}\mathrm{SADF}=\sup_{r_2\in[r_0,1]}\mathrm{ADF}_0^{r_2},\qquad \mathrm{GSADF}=\sup_{r_2\in[r_0,1]}\ \sup_{r_1\in[0,r_2-r_0]}\mathrm{ADF}_{r_1}^{r_2}\\ r_0=0.01+1.8/\sqrt T\end{gathered}\]
                Întrebare pentru sală ▶ mută sfîrșitul r₂. Cînd depășește statistica ADF pe fereastra [0, r₂] prima dată valoarea critică de 95% a SADF (1,48)?
                Răspuns

                În săptămîna 8 ianuarie 1999, cu peste un an înainte de maximul din martie 2000; SADF ajunge la 2,72. Testul ADF pe tot eșantionul (−1,27) nu respinge, pentru că prăbușirea din 2000–2002 trage statistica întregului eșantion în jos; supremumul pe ferestre evită această problemă.

                Exemplu rezolvat

                \[\begin{gathered}\mathrm{BSADF}(r_2)=\sup_{r_1\in[0,r_2-r_0]}\mathrm{ADF}_{r_1}^{r_2}\\ \text{episode: }\mathrm{BSADF}(r_2)>cv(r_2)\ \text{for at least }\log T\text{ observations}\end{gathered}\]
                    Întrebare pentru sală Episodul din 1998 începe pe 23 octombrie 1998. În ce săptămînă devine el un episod datat, cu 7 săptămîni peste valoarea critică?
                    Răspuns

                    Pe 4 decembrie 1998, a șaptea săptămînă la rînd peste valoarea critică: în timp real, regula lungimii minime confirmă un episod abia după log T ≈ 7 săptămîni, deși data lui de început rămîne 23 octombrie 1998. Sfîrșitul episodului (3 noiembrie 2000) se cunoaște și mai tîrziu.

                    Exemplu rezolvat

                    \[\Delta y_t=a+\delta\,y_{t-1}+\varepsilon_t,\qquad t=\frac{\hat\delta}{\mathrm{SE}(\hat\delta)},\qquad H_0:\ \delta=0\ \text{against}\ H_1:\ \delta>0\]
                        Întrebare pentru sală Mutați sfîrșitul ferestrei la 29 decembrie 2000, după prăbușire. Este BSADF încă peste valoarea critică de 95%?
                        Răspuns

                        Nu: BSADF este −0,20, sub valoarea critică 0,53; cea mai mare statistică provine acum din începutul eșantionului (5 ianuarie 1990). Odată ce fereastra include scăderea, prețurile mari nu mai sînt urmate de creșteri mari, iar δ̂ devine negativ pentru orice început.

                          Întrebare pentru sală Treceți la nivelul de 99%. Cîte episoade de cel puțin 7 săptămîni datează BSADF?
                          Răspuns

                          3: iulie – septembrie 1997, noiembrie 1998 – iulie 1999 și august 1999 – aprilie 2000. Cu valori critice mai mari, episodul lung din 1998–2000 se rupe în două și se termină în aprilie 2000, la o lună după maximum, nu în noiembrie 2000. SADF (2,72) și GSADF (2,92) rămîn peste valorile critice de 99% (1,92 și 2,86).

                            Întrebare pentru sală ▶ crește lungimea minimă a unui episod. La 20 de săptămîni, cîte episoade rămîn?
                            Răspuns

                            3: cele din septembrie 1996 – martie 1997 (26 de săptămîni), mai – decembrie 1997 (32) și octombrie 1998 – noiembrie 2000 (107). Episoadele scurte din 1995 și 1998 dispar; cu lungimea 1 BSADF ar data 17 episoade, multe de o săptămînă.

                            Panoul de sus reprezintă închiderea săptămînală a indicelui Nasdaq 100 pe scară logaritmică, de la aproximativ 200 în 1990 pînă aproape de 5000 la maximul din martie 2000 și înapoi la aproximativ 1000 în 2002. Panoul de jos reprezintă statistica BSADF, cu albastru închis, și valoarea ei critică de 95%, linia roșie întreruptă, obținută din 1000 de random walk-uri simulate. Valoarea critică rămîne între aproximativ 0,1 și 0,8 pe toată perioada. Benzile hașurate, repetate în ambele panouri, sînt episoadele datate, perioadele în care BSADF rămîne peste valoarea critică cel puțin 7 săptămîni.

                            BSADF începe doar după primele 58 de săptămîni, cea mai mică fereastră. Rămîne sub zero în cea mai mare parte a primei jumătăți a anilor 1990, sare peste valoarea critică la mijlocul lui 1995 și apoi o depășește de mai multe ori pînă la episodul mare din 1998–2000, în care atinge maximul de aproximativ 2,9 în martie 2000. După maximum scade din nou și, de la sfîrșitul lui 2000, rămîne în general sub valoarea critică.

                            Pe scurt

                            • Sus: închiderea săptămînală, scară logaritmică; jos: BSADF și valorile critice de 95% (Monte Carlo, 1000 de mersuri aleatoare); zone colorate: episoadele datate (cel puțin 7 săptămîni peste valoarea critică)
                            TSA_ch13_explosive_roots

                            Interpretarea testelor pentru Nasdaq 100

                            Slide 21 în PDF

                            Statistica ADF pe tot eșantionul este \(-1{,}27\), față de o valoare critică de 95% de \(-0{,}13\) pentru testul la dreapta: nicio dovadă de comportament exploziv. Statistica SADF este 2,72, cu valoarea critică 1,48, iar statistica GSADF este 2,92, cu valoarea critică 2,28: ambele resping rădăcina unitară în favoarea unui comportament exploziv. Contrastul este problema descrisă mai sus. Crahul din 2000–2002 face parte din eșantionul complet și ascunde bula de un singur test; căutarea pe ferestre o găsește.

                            BSADF datează 6 episoade. Cel mai lung durează de la 23 octombrie 1998 pînă la 3 noiembrie 2000, 107 săptămîni, și acoperă creșterea principală. Episoade explozive mai scurte apar începînd din iunie 1995, așa că boom-ul anilor 1990 a venit în valuri, cum au constatat și Phillips, Wu și Yu (2011).

                            Data de sfîrșit a episodului lung este tîrzie: vine la peste șapte luni după maximul din 27 martie 2000. BSADF compară fereastra curentă cu un random walk, iar o fereastră care conține o creștere lungă și o scădere scurtă arată încă explozivă o vreme. Testul datează exuberanța; nu anunță crahul, iar data lui de sfîrșit spune mai mult despre viteza statisticii decît despre piață.

                            Pe scurt

                            • ADF pe tot eșantionul \(-1{,}27\) (valoarea critică de 95%: \(-0{,}13\)): nicio dovadă
                              • SADF 2,72 (valoarea critică 1,48) și GSADF 2,92 (valoarea critică 2,28): comportament exploziv
                              • crahul din 2000–2002 ascunde bula de un test unic pe tot eșantionul
                            • BSADF datează 6 episoade; cel mai lung ține de la 23 octombrie 1998 pînă la 3 noiembrie 2000 (107 săptămîni)
                            • Data de sfîrșit este tîrzie: statistica rămîne mare luni de zile după maximum; testul datează exuberanța, nu anunță crahul

                            Bitcoin, BET și Shanghai: episoade datate

                            Slide 22 în PDF
                              Întrebare pentru sală Treceți la 99%. Respinge GSADF rădăcina unitară pentru toate cele trei piețe?
                              Răspuns

                              Da: Bitcoin 3,85 față de 2,63, BET 3,53 față de 2,86, Shanghai 3,46 față de 2,60. Episoadele datate se schimbă totuși: la BET rămîn cinci episoade scurte, iar la Bitcoin doar faza din 2017, ruptă în două.

                                Întrebare pentru sală Cu primele 60% din eșantionul Shanghai (date pînă la 22 mai 2015, înainte de maximul din 12 iunie), este episodul 2014–2015 deja datat?
                                Răspuns

                                Da: BSADF este peste valoarea critică din 28 noiembrie 2014, de 26 de săptămîni la rînd, deci episodul este datat și încă în desfășurare. BSADF folosește doar datele pînă la fiecare dată, deci datarea începutului este posibilă în timp real; sfîrșitul (26 iunie 2015) apare doar după maximum.

                                Graficul aplică aceeași procedură pe trei piețe, cîte una pe coloană: Bitcoin din 2014 pînă în 2023, BET din 2000 pînă în 2012 și Shanghai Composite din 2010 pînă în 2018, toate cu închideri săptămînale logaritmice. Rîndul de sus reprezintă prețul pe scară logaritmică, cu episoadele datate hașurate; rîndul de jos reprezintă BSADF cu albastru închis și valoarea lui critică de 95% cu o linie roșie întreruptă.

                                Benzile hașurate sînt puține și clare. Bitcoin are două, una în 2017 și la începutul lui 2018 și una mai scurtă la începutul lui 2021. BET are trei: două în 2002–2006, în timpul creșterii lungi, și una în 2008–2009, în timpul scăderii. Shanghai Composite are una, în timpul creșterii abrupte din 2014–2015. În fiecare panou BSADF rămîne aproape de zero sau sub zero în cea mai mare parte a eșantionului și urcă abrupt în perioadele hașurate.

                                Pe scurt

                                • Închideri săptămînale logaritmice; sus: prețul cu episoadele datate; jos: BSADF și valorile critice de 95%; Bitcoin 2014–2023, BET 2000–2012, Shanghai Composite 2010–2018
                                TSA_ch13_explosive_roots

                                Interpretarea celor trei piețe

                                Slide 23 în PDF

                                Statistica GSADF este 3,85 pentru Bitcoin, 3,53 pentru BET și 3,46 pentru Shanghai Composite, toate peste valorile critice de 95%, care se află între 2,15 și 2,29. Toate trei piețele au deci episoade explozive. Pentru Bitcoin episoadele datate sînt aprilie 2017 – mai 2018 și ianuarie – mai 2021; pentru Shanghai Composite, noiembrie 2014 – iunie 2015.

                                BET este mai instructiv. Testul datează un episod timpuriu, aprilie 2002 – iulie 2003, apoi faza explozivă principală, decembrie 2003 – mai 2006, nu creșterea pînă în iulie 2007 care apare în tabelul celor șase episoade: acea creștere a fost puternică, 68% într-un an, dar nu explozivă în sensul testului. Semnalul BET din septembrie 2008 – aprilie 2009 marchează prăbușirea, nu o bulă. O scădere accelerată dă și ea \(\hat\delta > 0\): cînd prețul scade cu atît mai repede cu cît este mai mic, nivelul este legat de variația următoare printr-un coeficient pozitiv. Testul detectează caracterul exploziv în ambele direcții, așa că datele trebuie citite întotdeauna alături de graficul prețului.

                                Episodul Bitcoin din 2017 durează pînă în mai 2018, la cinci luni după maximul din 16 decembrie 2017, tot pentru că ferestrele care includ creșterea țin statistica sus o vreme după maximum. Tiparul indicelui Nasdaq 100 se repetă: testele datează bine creșterea și tîrziu sfîrșitul ei.

                                Pe scurt

                                • GSADF: Bitcoin 3,85, BET 3,53, Shanghai 3,46; peste valorile critice de 95% (2,18; 2,29; 2,15)
                                  • Bitcoin: aprilie 2017 – mai 2018 și ianuarie 2021 – mai 2021; Shanghai: noiembrie 2014 – iunie 2015
                                • BET: faza explozivă este decembrie 2003 – mai 2006, nu creșterea pînă în iulie 2007, care a fost puternică, dar nu explozivă; un episod anterior este datat aprilie 2002 – iulie 2003
                                  • semnalul BET din septembrie 2008 – aprilie 2009 este prăbușirea: o scădere care se accelerează dă tot \(\hat\delta > 0\); citiți întotdeauna datele alături de graficul prețului
                                • Episodul Bitcoin din 2017 ține pînă în mai 2018, din nou mult după maximum

                                Limitele testelor de rădăcini explozive

                                Slide 24 în PDF

                                Prima limită privește fundamentele. Un preț exploziv este o bulă doar dacă fundamentele nu sînt ele însele explozive; o perioadă în care așteptările privind dividendele cresc exploziv ar produce și ea un preț exploziv. Testul mai bun se face pe raportul dintre preț și dividend, care elimină partea fundamentală; Phillips, Shi și Yu (2015a) fac acest lucru pentru S&P 500. Bitcoin nu are dividende deloc, așa că testul pe preț este singura posibilitate, iar verdictul lui privește caracterul exploziv, nu supraevaluarea.

                                A doua limită privește volatilitatea. Valorile critice provin dintr-un random walk cu varianță constantă, în timp ce randamentele financiare au volatilitate variabilă, iar volatilitatea variabilă distorsionează mărimea testului: probabilitatea reală a unei respingeri false nu mai este 5%. Un wild bootstrap, care reeșantionează reziduurile cu semne aleatoare păstrînd mărimea lor la fiecare dată, dă valori critice robuste la această problemă (Phillips și Shi, 2020).

                                A treia limită privește momentul. BSADF folosește doar date trecute, deci poate rula în timp real și poate semnala o bulă în desfășurare. Nu spune însă nimic despre momentul în care bula se va încheia; statistica rămîne ridicată după maximum și scade doar după ce crahul face parte din date. Modelul LPPL din secțiunea următoare încearcă să răspundă exact la această întrebare.

                                Pe scurt

                                • Fundamentele
                                  • un preț exploziv este bulă doar dacă fundamentele nu sînt explozive
                                  • mai bine: testați raportul preț–dividend (Phillips, Shi și Yu (2015a) pentru S&P 500); pentru Bitcoin nu există deloc dividende
                                • Volatilitatea
                                  • volatilitatea variabilă distorsionează nivelul testului
                                  • un wild bootstrap dă valori critice robuste Phillips și Shi (2020)
                                • Momentul
                                  • BSADF folosește doar date trecute, deci poate rula în timp real
                                  • dar semnalează o bulă deja în desfășurare și nu spune nimic despre momentul în care se termină
                                  • modelul LPPL din secțiunea următoare încearcă să răspundă exact la această întrebare: cînd?

                                Recapitulare: bule raționale și rădăcini explozive

                                Slide 25 în PDF

                                O bulă rațională crește în medie cu rata \(r\), \(E_t[B_{t+1}] = (1+r)B_t\), deci este un proces exploziv. Testul ADF la dreapta (13.3) ia \(\delta > 0\) ca alternativă; SADF și GSADF (13.4) iau supremumul pe ferestre, iar BSADF datează episoadele folosind datele pînă la fiecare dată.

                                Nasdaq 100, Bitcoin, BET și Shanghai Composite au toate episoade explozive. Testele datează creșterea, adesea cu un sfîrșit plasat la cîteva luni după maximum, și nu datează crahul.

                                Pe scurt

                                • O bulă rațională crește în medie cu rata \(r\): \(E_t[B_{t+1}] = (1+r)B_t\), un proces exploziv
                                • ADF la dreapta: \(H_1\): \(\delta > 0\); SADF și GSADF iau supremumul pe ferestre; BSADF datează episoadele
                                • Nasdaq 100, Bitcoin, BET și Shanghai au episoade explozive; testele datează creșterea, nu crahul

                                Sinteza secțiunii

                                Testele de rădăcini explozive răspund la prima jumătate a întrebării capitolului: recunosc o bulă cît timp crește, cu datele disponibile la acel moment. Nu spun cînd se încheie. Pentru aceasta este nevoie de un model al formei creșterii, care să conțină data de sfîrșit ca parametru; acesta este modelul LPPL.

                                Modelul LPPL

                                Secțiunea construiește pas cu pas modelul legii de putere log-periodice: ideea crahului ca punct critic, creșterea superexponențială, legătura dintre rata de hazard a crahului și creșterea prețului, oscilațiile log-periodice și condițiile pe care trebuie să le îndeplinească un model ajustat pentru a descrie o bulă credibilă.

                                Crahurile ca puncte critice

                                Slide 26 în PDF

                                Didier Sornette, fizician la ETH Zürich, a propus împreună cu Anders Johansen și Olivier Ledoit modelul cunoscut după inițialele lor, modelul Johansen–Ledoit–Sornette (JLS) (Johansen, Ledoit și Sornette, 2000). Punctul lui de plecare este comportamentul traderilor: fiecare trader îi imită parțial pe cei din jurul lui. Imitația (imitation) creează un feedback pozitiv. Prețurile în creștere atrag cumpărători, cumpărătorii noi împing prețurile mai sus, iar prețurile mai mari atrag alți cumpărători, așa că creșterea se accelerează în loc să aibă un ritm constant.

                                Fizica oferă o analogie. În apropierea unui punct critic (critical point), de exemplu apa aproape de fierbere sau un magnet aproape de temperatura la care își pierde magnetizarea, interacțiunile locale dintre părțile unui sistem devin coordonate pe distanțe mari, iar sistemul devine extrem de sensibil la perturbații mici. În modelul JLS piața se apropie de o astfel de stare pe măsură ce imitația se extinde: tot mai mulți traderi au aceeași poziție, iar o știre mică poate declanșa o vînzare colectivă.

                                Timpul critic (critical time) \(t_c\) este momentul cel mai probabil al sfîrșitului bulei. Nu este data sigură a unui crah. În model un crah devine tot mai probabil pe măsură ce \(t_c\) se apropie, dar este posibil să nu aibă loc deloc: bula se poate încheia și cu o scădere lentă sau poate trece într-un alt regim. Distincția contează pentru evaluarea de la sfîrșitul capitolului, deoarece o estimație a lui \(t_c\) este o estimație a sfîrșitului unui regim, nu o prognoză că la acea dată va avea loc un crah.

                                Pe scurt

                                • Fizician, ETH Zürich; împreună cu Anders Johansen și Olivier Ledoit a propus modelul JLS Johansen, Ledoit și Sornette (2000)
                                • Ideea: investitorii își imită vecinii; imitația creează o reacție pozitivă (positive feedback)
                                  • prețurile în creștere atrag cumpărători, care urcă prețurile și mai mult: creșterea se accelerează
                                  • piața devine tot mai fragilă, ca un sistem fizic aproape de un punct critic (apa aproape de fierbere)
                                • Timpul critic \(t_c\)
                                  • momentul cel mai probabil al sfîrșitului bulei
                                  • un crah este probabil aproape de \(t_c\), dar nu sigur: bula se poate încheia și cu o scădere lentă

                                Creșterea superexponențială

                                Slide 27 în PDF

                                Creșterea exponențială are o rată de creștere constantă. Pe scară logaritmică este o linie dreaptă,

                                \[\ln P(t) = a + g\,t, \qquad \frac{d\ln P}{dt} = g,\]

                                unde \(a\) este prețul logaritmic inițial, iar \(g\) rata constantă de creștere. Pe perioade lungi, indicii bursieri cresc de cele mai multe ori aproximativ în acest fel, cu zgomot în jurul dreptei.

                                Creșterea superexponențială (super-exponential growth) are o rată de creștere care crește ea însăși în timp, așa că pe scară logaritmică curba se îndoaie în sus. Cea mai simplă formă cu această proprietate este singularitatea de tip lege de putere (power-law singularity)

                                \[\ln P(t) = A + B\,(t_c - t)^m, \qquad B < 0,\ 0 < m < 1,\]
                                (13.5)

                                unde \(t_c - t\) este timpul rămas pînă la timpul critic, \(A\) prețul logaritmic atins la \(t_c\), \(B\) mărimea creșterii, iar \(m\) exponentul. Deoarece \(B < 0\), iar \((t_c - t)^m\) scade cînd \(t\) se apropie de \(t_c\), prețul logaritmic crește spre \(A\).

                                Rata de creștere este derivata lui (13.5):

                                \[\frac{d\ln P}{dt} = -Bm\,(t_c - t)^{m-1}.\]

                                Cu \(m < 1\) exponentul \(m - 1\) este negativ, deci rata de creștere tinde la infinit cînd \(t \to t_c\), în timp ce prețul logaritmic rămîne finit, \(\ln P(t_c) = A\). O mărime cu o rată de variație infinită la o dată finită se numește singularitate în timp finit (finite-time singularity). O astfel de creștere nu poate continua după \(t_c\); trebuie să se încheie la timpul critic sau înaintea lui.

                                Pe scurt

                                • Creșterea exponențială
                                  • ritm de creștere constant, \(\ln P(t) = a + g\,t\)
                                  • \(d \ln P/dt = g\)
                                  • \(a\): prețul logaritmic inițial; \(g\): ritmul constant de creștere; \(d\ln P/dt\): ritmul de creștere al prețului la momentul \(t\)
                                  • o dreaptă pe scară logaritmică
                                • Creșterea superexponențială
                                  • ritmul de creștere crește în timp
                                  • pe scară logaritmică curba se îndoaie în sus
                                  • singularitate de tip lege de putere: \(\ln P(t) = A + B\,(t_c - t)^m\), cu \(B < 0\) și \(0 < m < 1\)
                                  • \(t_c\): timpul critic; \(t_c - t\): timpul rămas pînă la el; \(A\): prețul logaritmic atins la \(t_c\); \(B\): mărimea creșterii; \(m\): exponentul
                                  • ritmul de creștere \(d \ln P/dt = -Bm\,(t_c - t)^{m-1} \to \infty\) cînd \(t \to t_c\), în timp ce \(\ln P(t_c) = A\) rămîne finit
                                • O astfel de creștere nu poate dura: trebuie să se încheie la \(t_c\) sau înainte, o singularitate în timp finit

                                Creștere exponențială și creștere superexponențială

                                Slide 28 în PDF
                                  Întrebare pentru sală ▶ schimbă m. Cu m = 0,2, cît este ritmul de creștere al singularității chiar înainte de tc?
                                  Răspuns

                                  5,52, față de 3,98 pentru m = 0,5, deși la început ritmul este doar 0,20 (față de 0,50): un m mic ține creșterea plată multă vreme și o concentrează aproape de tc. Ritmul exponențial rămîne 0,8 pe tot drumul.

                                  Graficul compară trei traiectorii pe intervalul de la 0 pînă la timpul critic \(t_c = 1\). Panoul din stînga reprezintă prețul logaritmic: creșterea exponențială cu \(g = 0{,}8\) cu albastru închis, singularitatea de tip lege de putere (13.5) cu \(A = 1\), \(B = -1\) și \(m = 0{,}5\) cu roșu, și aceeași singularitate cu oscilații log-periodice adăugate, cu verde. Panoul din dreapta reprezintă rata de creștere \(d\ln P/dt\) a fiecărei traiectorii, cu timpul critic marcat printr-o linie verticală punctată.

                                  În stînga cele trei curbe pornesc de la zero și se încheie la niveluri apropiate, între aproximativ 0,8 și 0,9. Traiectoria exponențială este o linie dreaptă; cea roșie se află sub ea aproape tot timpul și o intersectează doar spre sfîrșit, cînd se îndoaie abrupt în sus; cea verde urmează traiectoria roșie printr-o succesiune de paliere și urcări. În dreapta rata exponențială este o linie orizontală, rata roșie urcă încet și apoi explodează aproape de \(t_c\), iar rata verde oscilează în jurul celei roșii, cu valuri tot mai înalte și mai scurte pe măsură ce \(t_c\) se apropie.

                                  Pe scurt

                                  • Stînga: prețul logaritmic; dreapta: ritmul lui de creștere \(d \ln P/dt\); exponențială (\(g = 0{,}8\)), singularitate de tip lege de putere (\(A = 1\), \(B = -1\), \(m = 0{,}5\), \(t_c = 1\)) și aceeași cu oscilații log-periodice
                                  TSA_ch13_lppl_model

                                  Interpretarea traiectoriilor de creștere

                                  Slide 29 în PDF

                                  La început cele trei traiectorii au rate de creștere apropiate: 0,8 pentru traiectoria exponențială și 0,50 pentru cea singulară. La începutul unei bule traiectoriile sînt deci greu de deosebit, iar doar un eșantion lung sau unul apropiat de sfîrșit arată diferența. Rata exponențială rămîne 0,8 tot timpul. Rata singulară urcă de la 0,50 la început la 0,70 la jumătatea intervalului, pentru \(t = 0{,}5\), și la 3,98 chiar înainte de \(t_c\): cea mai mare parte a accelerării este concentrată în ultima parte a intervalului.

                                  Oscilațiile se suprapun peste trendul accelerat. Fiecare oscilație este o perioadă de creștere rapidă urmată de o perioadă de creștere lentă, o corecție în limbajul piețelor, iar oscilațiile devin mai rapide aproape de \(t_c\). Slide-urile următoare deduc ambele trăsături, trendul accelerat și oscilațiile accelerate, din rata de hazard a crahului.

                                  Pe scurt

                                  • Toate trei încep cu ritmuri de creștere asemănătoare: la începutul unei bule traiectoriile se disting greu
                                  • Ritmul exponențial rămîne 0,8; ritmul singular crește de la 0,50 la 0,70 la jumătatea drumului și la 3,98 chiar înainte de \(t_c\)
                                  • Oscilațiile se suprapun peste trendul accelerat și devin mai rapide aproape de \(t_c\): slide-urile următoare explică de ce

                                  De la riscul de crah la ecuația LPPL (1/2)

                                  Slide 30 în PDF

                                  Modelul JLS scrie variația relativă a prețului înaintea crahului ca sumă a trei părți:

                                  \[\frac{dP}{P} = \mu(t)\,dt + \sigma\,dW - \kappa\,dj.\]
                                  (13.6)

                                  Prima parte este creșterea așteptată pe un interval scurt \(dt\), cu un drift \(\mu(t)\) care se poate schimba în timp. A doua este zgomotul obișnuit: \(W\) este o mișcare browniană (Brownian motion), versiunea în timp continuu a unui random walk, iar \(\sigma\) volatilitatea. A treia este crahul: \(j\) este un proces cu salt, egal cu 0 înaintea crahului, care sare la 1 în momentul crahului, iar saltul elimină o fracțiune \(\kappa\) din preț.

                                  Probabilitatea crahului este descrisă de rata de hazard (hazard rate) \(h(t)\): probabilitatea pe unitatea de timp ca crahul să aibă loc acum, știind că nu a avut loc pînă acum. Pe un interval scurt, probabilitatea unui crah între \(t\) și \(t + dt\) este aproximativ \(h(t)\,dt\). O rată de hazard care crește în timp înseamnă că fiecare zi fără crah este urmată de o zi în care crahul este mai probabil.

                                  Pe scurt

                                  • JLS: variația relativă a prețului înainte de crah are trei componente
                                    • \(dP/P = \mu(t)\,dt + \sigma\,dW - \kappa\, dj\)
                                    • \(\mu(t)\,dt\): creșterea așteptată pe un interval scurt \(dt\); \(\mu(t)\): driftul, care se poate schimba în timp
                                    • \(\sigma\,dW\): zgomotul obișnuit; \(W\): o mișcare browniană (un mers aleator în timp continuu); \(\sigma\): volatilitatea
                                    • \(\kappa\, dj\): crahul; \(j\) sare de la 0 la 1 la crah, care elimină o fracțiune \(\kappa\) din preț
                                  • Rata de hazard \(h(t)\)
                                    • probabilitatea pe unitatea de timp ca crahul să aibă loc acum, știind că nu a avut loc pînă acum

                                  De la riscul de crah la ecuația LPPL (2/2)

                                  Slide 31 în PDF

                                  În absența arbitrajului și cu traderi neutri la risc, variația așteptată a prețului înaintea crahului trebuie să fie zero: \(E[dP] = 0\). Termenul de zgomot are media zero, iar \(E[dj] = h(t)\,dt\), așa că aplicarea mediei în (13.6) dă \(\mu(t)\,dt - \kappa\,h(t)\,dt = 0\), adică

                                  \[\mu(t) = \kappa\,h(t).\]

                                  Driftul trebuie să plătească exact pierderea așteptată din crah. Cu cît hazardul este mai mare, cu atît prețul trebuie să crească mai repede cît timp crahul nu a avut loc: riscul și creșterea cresc împreună. Aceasta inversează intuiția obișnuită, în care un preț în creștere semnalează un risc în scădere.

                                  Imitația aproape de un punct critic dă o rată de hazard care crește spre \(t_c\), cu oscilații:

                                  \[h(t) \approx \alpha\,(t_c - t)^{m-1}\bigl[1 + \beta\cos\bigl(\omega\ln(t_c - t) - \phi'\bigr)\bigr],\]
                                  (13.7)

                                  unde \(\alpha > 0\) este nivelul hazardului, \(\beta\) mărimea relativă a oscilațiilor, \(\omega\) log-frecvența lor, iar \(\phi'\) faza lor. Deoarece \(m < 1\), factorul \((t_c - t)^{m-1}\) crește nelimitat cînd \(t \to t_c\). Înaintea crahului, \(d\ln P \approx \mu(t)\,dt = \kappa\,h(t)\,dt\), făcînd abstracție de zgomot, deci prețul logaritmic este integrala lui \(\kappa h(t)\). Pentru partea de lege de putere, integrala lui \(\kappa\alpha(t_c - t)^{m-1}\) este \(-\frac{\kappa\alpha}{m}(t_c - t)^m\) plus o constantă, adică termenul \(B(t_c - t)^m\) din (13.5), cu \(B = -\kappa\alpha/m < 0\). Partea oscilantă se integrează la fel și dă \((t_c - t)^m\) înmulțit cu un cosinus cu o altă fază. Împreună, ele dau ecuația de pe slide-ul următor.

                                  Pe scurt

                                  • Fără arbitraj: \(E[dP] = 0\) \(\Rightarrow\) \(\mu(t) = \kappa\, h(t)\)
                                    • \(E[dj] = h(t)\,dt\), deci variația așteptată este zero doar dacă driftul compensează pierderea așteptată din crah
                                    • cu cît hazardul este mai mare, cu atît prețul trebuie să crească mai repede: riscul și creșterea cresc împreună
                                  • Imitația aproape de un punct critic dă un hazard care crește spre \(t_c\), cu oscilații
                                    • \(h(t) \approx \alpha (t_c - t)^{m-1}[1 + \beta\cos(\omega \ln(t_c - t) - \phi')]\)
                                    • \(\alpha > 0\): nivelul hazardului; \((t_c - t)^{m-1}\) crește nelimitat cînd \(t \to t_c\), deoarece \(m < 1\)
                                    • \(\beta\): mărimea relativă a oscilațiilor; \(\omega\): frecvența lor logaritmică; \(\phi'\): faza lor
                                  • Integrînd \(\mu(t) = \kappa h(t)\) în timp obținem prețul logaritmic de pe slide-ul următor

                                  Ecuația LPPL

                                  Slide 32 în PDF

                                  Pentru \(t < t_c\), legea de putere log-periodică este

                                  \[\ln P(t) = A + B\,(t_c - t)^m + C\,(t_c - t)^m\cos\bigl(\omega\ln(t_c - t) - \phi\bigr).\]
                                  (13.8)

                                  Primii doi termeni sînt singularitatea de tip lege de putere (13.5); al treilea adaugă oscilații a căror amplitudine scade cu \((t_c - t)^m\) și al căror argument depinde de logaritmul timpului rămas pînă la \(t_c\). Ecuația descrie prețul logaritmic în timpul bulei, pînă la sfîrșitul regimului; nu spune nimic despre mărimea crahului sau despre traiectoria de după \(t_c\).

                                  Tabelul de pe slide prezintă cei șapte parametri. Timpul critic \(t_c\) este sfîrșitul cel mai probabil al bulei și trebuie să se afle după ultima observație folosită în ajustare. \(A > 0\) este prețul logaritmic care ar fi atins la \(t_c\) dacă bula ar dura pînă atunci. \(B < 0\) dă mărimea creșterii de tip lege de putere, iar \(0 < m < 1\) cît de puternic se accelerează ea. \(C\) este mărimea oscilațiilor, mai mică în valoare absolută decît \(|B|\), \(\omega\) log-frecvența lor unghiulară, de obicei între 2 și 25, iar \(\phi\) faza lor, în \([0, 2\pi)\).

                                  Trei parametri, \(t_c\), \(m\) și \(\omega\), intră neliniar în ecuație, și tocmai acest lucru face estimarea dificilă. Ceilalți patru intră liniar odată ce parametrii neliniari sînt fixați, după o rescriere în care faza \(\phi\) dispare; aceasta este baza metodei de estimare din secțiunea următoare.

                                  Pe scurt

                                  • Legea de putere log-periodică (LPPL), pentru \(t < t_c\)
                                    • \(\quad \ln P(t) = A + B\,(t_c - t)^m + C\,(t_c - t)^m \cos\bigl(\omega \ln(t_c - t) - \phi\bigr)\)
                                  ParametrulSemnificațiaInterval uzual
                                  \(t_c\)timpul critic: sfîrșitul cel mai probabil al buleidupă ultima observație
                                  \(A\)prețul logaritmic la \(t_c\) (dacă bula ar atinge \(t_c\))\(A > 0\)
                                  \(B\)mărimea creșterii de tip lege de putere\(B < 0\) (preț în creștere)
                                  \(m\)exponentul: cît de repede se accelerează creșterea\(0 < m < 1\)
                                  \(C\)mărimea relativă a oscilațiilor\(|C| < |B|\)
                                  \(\omega\)frecvența unghiulară logaritmică a oscilațiilor\(2 \le \omega \le 25\)
                                  \(\phi\)faza oscilațiilor\([0, 2\pi)\)
                                  • Șapte parametri: trei dintre ei (\(t_c\), \(m\), \(\omega\)) intră neliniar; \(\phi\) dispare la estimare (Secțiunea 5)

                                  Oscilațiile log-periodice

                                  Slide 33 în PDF

                                  Termenul oscilant \(\cos(\omega\ln(t_c - t) - \phi)\) este periodic în \(\ln(t_c - t)\), nu în \(t\). El parcurge un ciclu complet de fiecare dată cînd \(\ln(t_c - t)\) se schimbă cu \(2\pi/\omega\). Maximele \(t_n\) ale cosinusului satisfac \(\omega\ln(t_c - t_n) - \phi = 2\pi k\) pentru numere întregi \(k\) succesive, deci logaritmii timpilor rămași pînă la \(t_c\) la maxime succesive diferă cu \(2\pi/\omega\). Prin exponențiere,

                                  \[\frac{t_c - t_n}{t_c - t_{n+1}} = \lambda = e^{2\pi/\omega}.\]
                                  (13.9)

                                  Timpul rămas pînă la \(t_c\) scade cu același factor \(\lambda\) la fiecare ciclu, așa că ciclurile devin tot mai scurte, într-o progresie geometrică.

                                  Această proprietate se numește invarianță discretă la scară (discrete scale invariance): tiparul arată la fel cînd timpul pînă la \(t_c\) este rescalat cu factorul \(\lambda\), dar nu cu un factor oarecare. O interpretare naturală este o ierarhie a pieței, formată din traderi individuali, grupuri de traderi și instituții, în care imitația se propagă nivel cu nivel, fiecare nivel cu propria scară de timp.

                                  Exemplul rezolvat face factorul concret. Cu \(\omega = 8\), \(\lambda = e^{2\pi/8} = 2{,}19\). Dacă o corecție are loc cu 200 de zile înainte de \(t_c\), următoarea vine cu aproximativ \(200/2{,}19 \approx 91\) de zile înainte de \(t_c\), apoi cu aproximativ 42 și apoi cu aproximativ 19 zile înainte de \(t_c\). Cu \(\omega = 6{,}28\), \(\lambda = 2{,}72\), iar cu \(\omega = 10\), \(\lambda = 1{,}87\). Literatura empirică raportează valori ale lui \(\lambda\) apropiate de 2 (Sornette, 2017), ceea ce corespunde unui \(\omega\) apropiat de 9.

                                  Pe scurt

                                  • \(\cos(\omega \ln(t_c - t) - \phi)\) este periodic în \(\ln(t_c - t)\), nu în \(t\): un ciclu complet de fiecare dată cînd \(\ln(t_c - t)\) se schimbă cu \(2\pi/\omega\)
                                    • maximele succesive \(t_n\) verifică \(\dfrac{t_c - t_n}{t_c - t_{n+1}} = \lambda = e^{2\pi/\omega}\): timpul rămas pînă la \(t_c\) se micșorează cu același factor la fiecare ciclu
                                  • Invarianța discretă la scală
                                    • tiparul arată la fel cînd timpul pînă la \(t_c\) se rescalează cu \(\lambda\) (ca într-o ierarhie de investitori, grupuri, instituții)
                                  • Exemplu rezolvat: pentru \(\omega = 8\), \(\lambda = e^{2\pi/8} = 2{,}19\)
                                    • dacă o corecție are loc cu 200 de zile înainte de \(t_c\), următoarea vine cu aproximativ \(200/2{,}19 \approx 91\) de zile înainte de \(t_c\), apoi cu aproximativ 42, apoi 19
                                    • \(\omega = 6{,}28\) dă \(\lambda = 2{,}72\); \(\omega = 10\) dă \(\lambda = 1{,}87\); literatura empirică raportează \(\lambda\) în jur de 2 Sornette (2017)

                                  Componentele ecuației LPPL

                                  Slide 34 în PDF

                                  Exemplu rezolvat

                                  \[\frac{t_c-t_n}{t_c-t_{n+1}}=\lambda=e^{2\pi/\omega},\qquad t_c-t_{n+k}=\frac{t_c-t_n}{\lambda^{k}}\]
                                      Întrebare pentru sală Puneți ω = 4. Cu ce factor λ se micșorează timpul rămas pînă la tc de la o corecție la următoarea?
                                      Răspuns

                                      λ = e2π/4 = 4,81: o corecție cu 200 de zile înainte de tc este urmată de una cu 42 de zile înainte, apoi cu 9. Un ω mic dă cicluri puține și rare; pentru ω = 8 factorul este 2,19.

                                      Exemplu rezolvat

                                      \[\begin{gathered}\ln P(t)=A+B\,(t_c-t)^m+C\,(t_c-t)^m\cos\bigl(\omega\ln(t_c-t)-\phi\bigr)\\ A=8,\ B=-1.2,\ C=0.08,\ \phi=0,\ t_c=2\end{gathered}\]
                                          Întrebare pentru sală Puneți m = 0,3 (restul ca în exemplu). Cît este P la t = 1,99?
                                          Răspuns

                                          Aproximativ 2234, față de 2658 pentru m = 0,5: un m mai mic lasă o parte mai mare din creștere pentru ultimele momente dinaintea lui tc, unde prețul atinge eA = 2981 pentru orice m. La t = 1 prețul este 973 pentru orice m, pentru că acolo tc − t = 1.

                                          Exemplu rezolvat

                                          \[\begin{gathered}B<0,\quad 0.01\le m\le 0.99,\quad 2\le\omega\le 25,\quad t_2\le t_c\le t_2+0.2\,(t_2-t_1)\\ \frac{\omega}{\pi}\ln\frac{t_c-t_1}{t_c-t_2}\ge 2.5,\qquad \frac{m|B|}{\omega|C|}\ge 1\end{gathered}\]
                                              Întrebare pentru sală ▶ trece prin cele șase ajustări. Cîte au ω în intervalul filtrului, 2 ≤ ω ≤ 25?
                                              Răspuns

                                              4: S&P 500 și BET se opresc la ω = 1,0, marginea de jos a spațiului de căutare [1, 50]. Spațiul de căutare este mai larg decît filtrul: o ajustare poate avea cel mai mic SSR la o valoare pe care filtrul o respinge.

                                                Întrebare pentru sală Trece curba din dreapta (m = 0,5, ω = 8, C/|B| = 0,08) de condiția de amortizare m|B|/(ω|C|) ≥ 1 a filtrului?
                                                Răspuns

                                                Nu: 0,5/(8 · 0,08) = 0,78 < 1. Deși |C| este mult mai mic decît |B|, termenul oscilant se înmulțește cu ω în derivată, iar cu ω = 8 oscilațiile ar face rata de hazard negativă în unele momente; condiția trece doar pentru C/|B| ≤ 0,0625 la m = 0,5 și ω = 8.

                                                Graficul descompune ecuația pe intervalul de la 0 pînă la \(t_c = 1\). Panoul din stînga reprezintă partea de lege de putere \(A + B(t_c - t)^m\) cu \(A = 1\) și \(B = -1\) pentru trei exponenți: \(m = 0{,}3\) cu albastru închis, \(m = 0{,}5\) cu roșu și \(m = 0{,}8\) cu verde. Toate trei pornesc de la zero și urcă spre 1 la \(t_c\); curba cu \(m = 0{,}8\) este aproape dreaptă, în timp ce curba cu \(m = 0{,}3\) rămîne jos multă vreme și urcă abrupt aproape de \(t_c\).

                                                Panoul din mijloc reprezintă oscilația \((t_c - t)^m\cos(\omega\ln(t_c - t))\) cu \(m = 0{,}5\) pentru \(\omega = 6\), cu violet, și \(\omega = 10\), cu portocaliu. Ambele pornesc de la 1 și oscilează între valori pozitive și negative; oscilațiile se micșorează și devin mai rapide spre \(t_c\), iar curba portocalie, cu \(\omega\) mai mare, parcurge mai multe cicluri. Panoul din dreapta reprezintă traiectoria LPPL completă cu \(m = 0{,}5\), \(\omega = 8\) și \(C/|B| = 0{,}08\): o curbă crescătoare cu paliere tot mai scurte și mai apropiate aproape de \(t_c\). Aceste valori ilustrative nu îndeplinesc condiția de amortizare \(m|B|/(\omega|C|) \ge 1\), folosită mai jos pentru a califica o ajustare: \(0{,}5/(8 \cdot 0{,}08) = 0{,}78 < 1\), deci o ajustare cu acești parametri nu ar fi calificată.

                                                Pe scurt

                                                • Stînga: \(A + B(t_c - t)^m\) pentru \(m = 0{,}3;\ 0{,}5;\ 0{,}8\); mijloc: oscilația \((t_c - t)^m \cos(\omega \ln(t_c - t))\) pentru \(\omega = 6\) și \(10\); dreapta: traiectoria LPPL completă (\(m = 0{,}5\), \(\omega = 8\), \(C/|B| = 0{,}08\)), care nu îndeplinește condiția de amortizare: \(m|B|/(\omega|C|) = 0{,}78 < 1\); \(t_c = 1\)
                                                TSA_ch13_lppl_model

                                                Interpretarea componentelor

                                                Slide 35 în PDF

                                                Exponentul \(m\) controlează unde se concentrează creșterea. Un \(m\) mai mic o concentrează aproape de \(t_c\): curba este plată multă vreme și apoi urcă brusc. La extreme, \(m\) aproape de 1 dă o linie aproape dreaptă, un trend cu o rată de creștere aproape constantă, care cu greu poate fi numit bulă, iar \(m\) aproape de 0 dă o curbă plată aproape peste tot, cu un salt la \(t_c\). Estimațiile lui \(m\) apropiate de oricare capăt al intervalului \((0, 1)\) nu descriu deci o bulă credibilă.

                                                Termenul oscilant se micșorează cu \((t_c - t)^m\) și se accelerează, cu cicluri care se scurtează cu factorul \(\lambda\) din (13.9). Un \(\omega\) mai mare dă un \(\lambda\) mai mic și deci mai multe cicluri înainte de \(t_c\). Adunate la trendul de tip lege de putere, oscilațiile apar ca niște corecții tot mai dese, care devin în același timp mai mici în mărime absolută.

                                                Creșterile reale, ajustate în secțiunea următoare, arată acest amestec: un trend accelerat cu corecții tot mai dese. Dacă oscilațiile sînt o trăsătură reală a datelor sau un termen flexibil care îmbunătățește ajustarea este una dintre întrebările dezbătute în literatură.

                                                Pe scurt

                                                • Un \(m\) mai mic concentrează creșterea aproape de \(t_c\): curba este plată multă vreme, apoi urcă brusc
                                                  • \(m\) apropiat de 1 este aproape o dreaptă: cu greu o bulă; \(m\) apropiat de 0 este un salt la \(t_c\)
                                                • Termenul oscilant se micșorează cu \((t_c - t)^m\) și se accelerează: ciclurile se scurtează cu factorul \(\lambda\)
                                                  • un \(\omega\) mai mare dă mai multe cicluri înainte de \(t_c\)
                                                • Creșterile reale (Secțiunea 5) arată acest amestec: un trend accelerat cu corecții tot mai dese

                                                Exemplu rezolvat: o valoare LPPL calculată de mînă

                                                Slide 36 în PDF

                                                Parametrii sînt \(A = 8\), \(B = -1{,}2\), \(C = 0{,}08\), \(m = 0{,}5\), \(\omega = 8\), \(\phi = 0\) și \(t_c = 2\), cu timpul măsurat în ani. La \(t = 1\) timpul rămas este \(t_c - t = 1\), deci \((t_c - t)^m = 1\) și \(\ln 1 = 0\), ceea ce dă \(\cos 0 = 1\). Prețul logaritmic este \(\ln P = 8 - 1{,}2 + 0{,}08 = 6{,}880\), iar prețul este \(P = e^{6{,}880} = 973\).

                                                La \(t = 1{,}75\) timpul rămas este 0,25, deci \((0{,}25)^{0{,}5} = 0{,}500\) și \(\ln 0{,}25 = -1{,}386\). Cosinusul este \(\cos(8\cdot(-1{,}386)) = 0{,}095\), iar

                                                \[\ln P = 8 - 1{,}2\cdot 0{,}500 + 0{,}08\cdot 0{,}500\cdot 0{,}095 = 7{,}404,\]

                                                deci \(P = 1642\). La \(t = 1{,}99\) timpul rămas este 0,01, deci \((0{,}01)^{0{,}5} = 0{,}100\), iar cu \(\ln 0{,}01 = -4{,}605\) cosinusul este \(\cos(8\cdot(-4{,}605)) = 0{,}654\). Prețul logaritmic este \(8 - 0{,}120 + 0{,}005 = 7{,}885\), iar \(P = 2658\).

                                                Prețul crește de la 973 la 2658 cînd \(t\) trece de la 1 la 1,99 și ar ajunge la \(e^A = e^8 = 2981\) la \(t_c\). Cea mai mare parte a creșterii vine în ultimele luni: de la \(t = 1{,}75\) la \(t = 1{,}99\), în mai puțin de trei luni, prețul crește cu peste 60%. Termenul oscilant este mic în acest exemplu, 0,08 în prețul logaritmic la \(t = 1\) și cîteva miimi la celelalte două date, dar mută momentele fazelor de creștere mai rapidă și mai lentă.


                                                Pe scurt

                                                • Parametri: \(A = 8\), \(B = -1{,}2\), \(C = 0{,}08\), \(m = 0{,}5\), \(\omega = 8\), \(\phi = 0\), \(t_c = 2\) (ani); calculați \(\ln P(t)\)
                                                  • \(t = 1\): \(t_c - t = 1\), \((t_c - t)^m = 1\), \(\ln 1 = 0\), \(\cos 0 = 1\): \(\ln P = 8 - 1{,}2 + 0{,}08 = 6{,}880\), \(P = 973\)
                                                  • \(t = 1{,}75\): \((0{,}25)^{0{,}5} = 0{,}500\), \(\ln 0{,}25 = -1{,}386\), \(\cos(8 \cdot (-1{,}386)) = 0{,}095\): \(\ln P = 8 - 1{,}2 \cdot 0{,}500 + 0{,}08 \cdot 0{,}500 \cdot 0{,}095 = 7{,}404\), \(P = 1642\)
                                                  • \(t = 1{,}99\): \((0{,}01)^{0{,}5} = 0{,}100\), \(\cos(8 \cdot (-4{,}605)) = 0{,}654\): \(\ln P = 7{,}885\), \(P = 2658\)
                                                • Prețul crește de la 973 la 2658 cînd \(t\) trece de la 1 la 1,99 și ar atinge \(e^A = 2981\) la \(t_c\); cea mai mare parte a creșterii vine în ultimele luni

                                                Restricțiile parametrilor: filtrul

                                                Slide 37 în PDF

                                                O ajustare a ecuației (13.8) se numește calificată (qualified) doar dacă parametrii ei descriu o bulă credibilă. Condițiile din acest capitol urmează Shu și Zhu (2020), care pornesc de la Sornette et al. (2015). Primul grup privește parametrii. \(B < 0\) înseamnă că prețul crește. \(0{,}01 \le m \le 0{,}99\) înseamnă că creșterea se accelerează, iar prețul la \(t_c\) rămîne finit. \(2 \le \omega \le 25\) exclude oscilațiile prea lente pentru a fi observate sau atît de rapide încît ajustează zgomot. Numărul de oscilații din fereastra \([t_1, t_2]\) trebuie să fie suficient de mare:

                                                \[\frac{\omega}{\pi}\ln\frac{t_c - t_1}{t_c - t_2} \ge 2{,}5.\]

                                                Membrul stîng numără semiciclurile, maximele și minimele, cosinusului între \(t_1\) și \(t_2\), deoarece un ciclu complet cere o variație de \(2\pi/\omega\) a lui \(\ln(t_c - t)\).

                                                Alte două condiții privesc timpul critic și hazardul. Timpul critic trebuie să fie apropiat, în raport cu lungimea ferestrei: \(t_2 \le t_c \le t_2 + 0{,}2\,(t_2 - t_1)\). Condiția de amortizare (damping)

                                                \[\frac{m|B|}{\omega|C|} \ge 1\]

                                                menține rata de hazard pozitivă. Rata de creștere a ecuației (13.8) este un termen de tip lege de putere proporțional cu \(m|B|\) plus un termen oscilant de mărime aproximativ \(\omega|C|\) atunci cînd \(\omega\) este mult mai mare decît \(m\); dacă termenul oscilant ar fi mai mare, rata de creștere, și odată cu ea hazardul \(h(t) = \mu(t)/\kappa\), ar deveni negative la unele date, ceea ce modelul nu permite.

                                                Al doilea grup privește reziduurile. Fiecare preț ajustat trebuie să se afle la cel mult 15% de prețul observat. Reziduurile, privite ca funcție de \(\ln(t_c - t)\), trebuie să arate ciclul log-periodic conform periodogramei Lomb (Lomb, 1976), o periodogramă pentru puncte neegal distanțate, la pragul de 10%. În sfîrșit, reziduurile trebuie să fie staționare: testele Dickey–Fuller și Phillips–Perron din Capitolul 3 trebuie să respingă rădăcina unitară la pragul de 10%.

                                                Pe scurt

                                                • O ajustare este calificată doar dacă descrie o bulă credibilă (Shu și Zhu (2020), după Sornette et al. (2015)):
                                                  • \(B < 0\): preț în creștere; \(0{,}01 \le m \le 0{,}99\): creștere accelerată, cu preț finit la \(t_c\)
                                                  • \(2 \le \omega \le 25\): oscilații nici prea lente, nici prea rapide; cel puțin 2,5 oscilații în fereastră, \(\frac{\omega}{\pi}\ln\frac{t_c - t_1}{t_c - t_2} \ge 2{,}5\)
                                                  • \(t_2 \le t_c \le t_2 + 0{,}2\,(t_2 - t_1)\): sfîrșitul este aproape, raportat la lungimea ferestrei \([t_1, t_2]\)
                                                  • amortizarea \(\dfrac{m|B|}{\omega|C|} \ge 1\): rata de hazard rămîne pozitivă
                                                • Condiții asupra reziduurilor
                                                  • fiecare preț ajustat la cel mult 15% de prețul observat; periodograma Lomb Lomb (1976) confirmă ciclul log-periodic (nivel 10%)
                                                  • periodograma Lomb: o periodogramă pentru puncte neuniform distanțate, aici a reziduurilor în funcție de \(\ln(t_c - t)\)
                                                  • reziduurile sînt staționare: testele Dickey–Fuller și Phillips–Perron din Capitolul 3 resping rădăcina unitară (nivel 10%)

                                                Recapitulare: modelul LPPL

                                                Slide 38 în PDF

                                                Imitația creează o rată de hazard (13.7) care crește spre \(t_c\); condiția de lipsă a arbitrajului \(\mu(t) = \kappa h(t)\) o transformă într-o creștere superexponențială a prețului. Prin integrare se obține ecuația LPPL (13.8), cu șapte parametri.

                                                Oscilațiile sînt log-periodice: timpul rămas pînă la \(t_c\) scade cu factorul \(\lambda = e^{2\pi/\omega}\) de la un ciclu la următorul. O ajustare contează ca semnal de bulă doar dacă trece de filtrul format din condițiile asupra parametrilor și asupra reziduurilor.

                                                Pe scurt

                                                • Imitația creează o rată de hazard care crește spre \(t_c\); lipsa arbitrajului o transformă în creștere superexponențială
                                                • \(\ln P(t) = A + B(t_c - t)^m + C(t_c - t)^m\cos(\omega\ln(t_c - t) - \phi)\), șapte parametri
                                                • Log-periodic: ciclurile se scurtează cu \(\lambda = e^{2\pi/\omega}\); o ajustare contează doar dacă trece de filtru

                                                Sinteza secțiunii

                                                Modelul LPPL transformă semnăturile vagi din prima secțiune într-o ecuație cu o dată de sfîrșit. Pentru a fi util trebuie estimat din date zgomotoase, iar estimarea se dovedește veriga cea mai slabă: secțiunea următoare arată cum se face și cît de bine este identificat timpul critic.

                                                Estimarea

                                                Secțiunea prezintă metoda în doi pași a lui Filimonov și Sornette, care reduce estimarea la o căutare după trei parametri, analizează forma funcției de cost care se minimizează și ajustează modelul pe cele șase episoade din datele cursului, cu date care se opresc cu 30 de zile înainte de maximum.

                                                Metoda în doi pași a lui Filimonov și Sornette (1/2)

                                                Slide 39 în PDF

                                                Parametrii se estimează prin metoda celor mai mici pătrate: ei minimizează suma pătratelor reziduurilor (sum of squared residuals, SSR) pe fereastra \([t_1, t_2]\),

                                                \[\mathrm{SSR} = \sum_{t=t_1}^{t_2}\bigl[\ln P_t - \mathrm{LPPL}(t)\bigr]^2,\]

                                                unde \(\mathrm{LPPL}(t)\) este membrul drept al ecuației (13.8). O căutare directă după șapte parametri nu este de încredere: funcția de cost are multe minime locale (local minima), iar un algoritm numeric de optimizare se oprește într-unul dintre ele, în funcție de punctul de pornire. Filimonov și Sornette (2013) reduc căutarea la trei parametri.

                                                Ideea este dezvoltarea cosinusului. Cu \(\tau = t_c - t\),

                                                \[C\cos(\omega\ln\tau - \phi) = C_1\cos(\omega\ln\tau) + C_2\sin(\omega\ln\tau),\]

                                                unde \(C_1 = C\cos\phi\) și \(C_2 = C\sin\phi\), după formula cosinusului unei diferențe. Faza dispare din ecuație și este înlocuită de un al doilea coeficient liniar.

                                                După dezvoltare, ecuația LPPL este liniară în \(A\), \(B\), \(C_1\) și \(C_2\):

                                                \[\ln P(t) = A + B\,f_t + C_1\,g_t + C_2\,h_t,\]
                                                (13.10)

                                                cu \(f_t = \tau^m\), \(g_t = \tau^m\cos(\omega\ln\tau)\) și \(h_t = \tau^m\sin(\omega\ln\tau)\). Odată ce \(t_c\), \(m\) și \(\omega\) sînt fixați, \(f_t\), \(g_t\) și \(h_t\) sînt numere cunoscute pentru fiecare dată, iar (13.10) este o regresie liniară obișnuită.

                                                Pe scurt

                                                • Cele mai mici pătrate după șapte parametri au multe minime locale; Filimonov și Sornette (2013) reduc căutarea la trei parametri
                                                  • \(\min \mathrm{SSR} = \sum_{t=t_1}^{t_2} [\ln P_t - \mathrm{LPPL}(t)]^2\); SSR: suma pătratelor reziduurilor pe fereastra \([t_1, t_2]\)
                                                  • \(\mathrm{LPPL}(t)\): membrul drept al ecuației LPPL
                                                • Desfacem cosinusul, cu \(\tau = t_c - t\)
                                                  • \(C\cos(\omega\ln\tau - \phi) = C_1\cos(\omega\ln\tau) + C_2\sin(\omega\ln\tau)\), unde \(C_1 = C\cos\phi\), \(C_2 = C\sin\phi\)
                                                • Ecuația LPPL devine liniară în \(A\), \(B\), \(C_1\), \(C_2\)
                                                  • \(\ln P(t) = A + B\,f_t + C_1\,g_t + C_2\,h_t\)
                                                  • \(f_t = \tau^m\), \(g_t = \tau^m\cos(\omega\ln\tau)\), \(h_t = \tau^m\sin(\omega\ln\tau)\): numere cunoscute odată ce \(t_c\), \(m\), \(\omega\) sînt fixați

                                                Metoda în doi pași a lui Filimonov și Sornette (2/2)

                                                Slide 40 în PDF

                                                Pasul 1 este liniar. Pentru valori date ale lui \((t_c, m, \omega)\), \(\ln P_t\) este regresat prin OLS pe o constantă, \(f_t\), \(g_t\) și \(h_t\):

                                                \[(\hat A, \hat B, \hat C_1, \hat C_2)' = (X'X)^{-1}X'y,\]

                                                unde \(X\) este matricea cu coloanele \(1, f_t, g_t, h_t\), iar \(y\) vectorul prețurilor logaritmice. Reziduurile acestei regresii dau costul concentrat \(\mathrm{SSR}(t_c, m, \omega)\), o funcție doar de cei trei parametri neliniari, deoarece cei patru parametri liniari sînt fixați mereu la cele mai bune valori ale lor.

                                                Pasul 2 este neliniar: \(\mathrm{SSR}(t_c, m, \omega)\) este minimizat pe spațiul de căutare \(t_c \in [t_2, t_2 + (t_2 - t_1)/3]\), \(m \in [0, 1]\) și \(\omega \in [1, 50]\). Codul evaluează costul pe o grilă de \(8\times 8\times 16\) puncte și pornește algoritmul simplex Nelder–Mead, un algoritm de optimizare fără derivate, din cel mai bun punct al grilei. Grila protejează împotriva minimelor locale; algoritmul simplex rafinează cel mai bun candidat.

                                                La final amplitudinea și faza oscilației se recuperează din cei doi coeficienți liniari: \(C = \sqrt{C_1^2 + C_2^2}\) și \(\phi = \operatorname{atan2}(C_2, C_1)\), unghiul punctului \((C_1, C_2)\) în intervalul \((-\pi, \pi]\). Spațiul de căutare este mai larg decît filtrul: o ajustare se poate opri la \(m\) aproape de 1 sau la \(\omega\) aproape de 1, iar filtrul, nu algoritmul de optimizare, este cel care respinge astfel de ajustări.

                                                Pe scurt

                                                • Pasul 1 (liniar)
                                                  • pentru \((t_c, m, \omega)\) dați, regresăm \(\ln P_t\) pe \((1, f_t, g_t, h_t)\) prin OLS
                                                  • \((\hat A, \hat B, \hat C_1, \hat C_2) = (X'X)^{-1}X'y\); \(X\): matricea cu coloanele \(1, f_t, g_t, h_t\); \(y\): vectorul valorilor \(\ln P_t\)
                                                  • obținem astfel costul concentrat \(\mathrm{SSR}(t_c, m, \omega)\), o funcție de doar trei parametri
                                                • Pasul 2 (neliniar)
                                                  • minimizăm \(\mathrm{SSR}(t_c, m, \omega)\) în spațiul de căutare
                                                  • \(t_c \in [t_2, t_2 + (t_2 - t_1)/3]\), \(m \in [0, 1]\), \(\omega \in [1, 50]\)
                                                  • în cod: o grilă de \(8 \times 8 \times 16\) puncte, apoi simplexul Nelder–Mead pornind din cel mai bun punct al grilei
                                                • La final: \(C = \sqrt{C_1^2 + C_2^2}\) și \(\phi = \operatorname{atan2}(C_2, C_1)\)
                                                  • \(\operatorname{atan2}(C_2, C_1)\): unghiul punctului \((C_1, C_2)\), în \((-\pi, \pi]\)

                                                Peisajul funcției de cost

                                                Slide 41 în PDF
                                                  Întrebare pentru sală Limitați ω la intervalul [2, 5]. Unde este minimul global al lui tc?
                                                  Răspuns

                                                  La 21 iunie 2000, tot după maximul real din 27 martie 2000, cu m = 0,99 și 4 minime locale. Doar la ω ≤ 3 minimul se mută la marginea grilei (25 februarie 2000), cu un raport SSR de 1,49; pentru ω ≤ 7 rezultatul este deja cel din curs (19 iulie 2000).

                                                  Graficul arată funcția de cost pentru Nasdaq 100, cu o fereastră de la minimul din octombrie 1998 pînă la 30 de zile înainte de maximul din martie 2000. Panoul din stînga este o hartă termică a lui \(\log\mathrm{SSR}\), cu timpul critic \(t_c\) pe axa orizontală și exponentul \(m\) pe axa verticală; în fiecare punct costul este minimizat după \(\omega \in [2, 25]\), cu pasul liniar rezolvat pentru fiecare dintre cele 135 360 de puncte ale grilei. Culorile închise înseamnă cost mic; steaua roșie marchează minimul global, iar linia portocalie întreruptă maximul real.

                                                  Panoul din dreapta este profilul costului: pentru fiecare \(t_c\), minimul SSR după \(m\) și \(\omega\), tot cu maximul real marcat. Harta termică este aproape uniform închisă pe cea mai mare parte a planului, cu cost ridicat doar pentru \(m\) mic și \(t_c\) apropiat de sfîrșitul ferestrei. Profilul este o linie ondulată care coboară ușor din martie pînă în august 2000, cu vîrfuri și văi regulate.

                                                  Pe scurt

                                                  • Nasdaq 100, fereastra de la minimul din octombrie 1998 pînă la 30 de zile înainte de maximum
                                                    • stînga: \(\log \mathrm{SSR}\) după \((t_c, m)\), minimizat după \(\omega \in [2, 25]\) (135 360 de puncte de grilă, cu pasul liniar rezolvat în fiecare punct)
                                                    • dreapta: minimul după \(m\) și \(\omega\), ca funcție de \(t_c\)
                                                  TSA_ch13_estimation

                                                  Interpretarea peisajului funcției de cost

                                                  Slide 42 în PDF

                                                  Profilul după \(t_c\) are 5 minime locale. Un algoritm de optimizare pornit de la un alt \(t_c\) poate deci ajunge într-o altă vale și raporta un alt timp critic, cu aproape aceeași calitate a ajustării. Valurile provin din termenul oscilant: mutarea lui \(t_c\) mută faza ciclurilor log-periodice față de date, iar ajustarea se îmbunătățește și se înrăutățește alternativ, pe măsură ce ciclurile modelului intră și ies din pas cu corecțiile din date.

                                                  Peisajul este și plat. Cel mai slab și cel mai bun \(t_c\) de pe profil diferă cu doar 6,3% în SSR, deci datele abia deosebesc un timp critic în martie de unul în august. Minimul global se află la \(m\) aproape de 1 și la \(t_c\) pe 19 iulie 2000, la aproape patru luni după maximul real. Cu \(m\) aproape de 1 termenul de tip lege de putere este aproape o linie dreaptă, așa că cea mai bună ajustare spune că această fereastră nu arată o accelerare clară; datele abia identifică \(t_c\).

                                                  Lecția este că o singură ajustare LPPL nu este niciodată suficientă. O singură estimație a lui \(t_c\) dintr-o singură fereastră depinde de minimul local, de fereastră și de schimbări mici ale datelor. Remediul, folosit în secțiunea următoare, este ajustarea pe multe ferestre și păstrarea doar a ajustărilor care trec de filtru.

                                                  Pe scurt

                                                  • Profilul după \(t_c\) are 5 minime locale: un optimizator pornit de la alt \(t_c\) poate ajunge în altă vale
                                                    • valurile provin din termenul oscilant: mutarea lui \(t_c\) mută faza ciclurilor
                                                  • Peisajul este plat: cel mai prost și cel mai bun \(t_c\) diferă cu doar 6,3% în SSR
                                                    • minimul global este la \(m\) aproape de 1 și \(t_c\) = 19 iulie 2000, mult după maximul real: datele abia identifică \(t_c\)
                                                  • Lecția: o singură ajustare LPPL nu este niciodată suficientă; avem nevoie de multe ferestre și de filtru (Secțiunea 6)

                                                  Exemplu rezolvat: ajustarea pentru Shanghai la sfîrșitul ferestrei

                                                  Slide 43 în PDF

                                                  Fereastra pentru Shanghai Composite merge de la 20 martie 2014 pînă la 13 mai 2015, 281 de zile de tranzacționare. Estimațiile neliniare sînt \(t_c = 2015{,}428\) în ani zecimali, adică 6 iunie 2015, \(m = 0{,}392\) și \(\omega = 5{,}50\). Pasul 1 dă apoi \(\hat A = 8{,}893\), \(\hat B = -1{,}270\), \(\hat C_1 = 0{,}020\) și \(\hat C_2 = 0{,}074\), deci \(\hat C = \sqrt{0{,}020^2 + 0{,}074^2} = 0{,}076\).

                                                  Exemplul calculează valoarea ajustată la ultima dată a ferestrei, \(t_2 = 2015{,}361\). Timpul rămas este \(\tau = t_c - t_2 = 0{,}067\) ani, aproximativ 24 de zile; \(\tau^m = 0{,}067^{0{,}392} = 0{,}347\) și \(\ln\tau = -2{,}702\). Argumentul oscilației este \(\omega\ln\tau = 5{,}50\cdot(-2{,}702)\), cu \(\cos(\omega\ln\tau) = -0{,}656\) și \(\sin(\omega\ln\tau) = -0{,}754\). Cei trei termeni ai ecuației (13.10) sînt nivelul \(\hat A = 8{,}893\), creșterea de tip lege de putere \(\hat B\tau^m = -0{,}440\) și oscilația \(\tau^m(\hat C_1\cos + \hat C_2\sin) = -0{,}024\), deci

                                                  \[\widehat{\ln P} = 8{,}893 - 0{,}440 - 0{,}024 = 8{,}429,\]

                                                  față de un preț logaritmic observat de 8,384.

                                                  În niveluri, valoarea ajustată este \(e^{8{,}429} = 4579\) de puncte, față de 4376 observat, o eroare de 4,7%, mult sub limita de 15% a filtrului. Descompunerea arată rolurile termenilor: nivelul \(A\) este prețul logaritmic care ar fi atins la \(t_c\), termenul de tip lege de putere măsoară cît de departe sub acest nivel se află încă prețul, iar oscilația adaugă o corecție mică, ce depinde de faza ciclului la acea dată.

                                                  Pe scurt

                                                  • Shanghai Composite, fereastra 20 martie 2014 – 13 mai 2015 (281 de zile); estimări: \(t_c = 2015{,}428\) (6 iunie 2015), \(m = 0{,}392\), \(\omega = 5{,}50\)
                                                    • pasul 1 dă \(\hat A = 8{,}893\), \(\hat B = -1{,}270\), \(\hat C_1 = 0{,}020\), \(\hat C_2 = 0{,}074\), deci \(\hat C = 0{,}076\)
                                                  • La \(t_2 = 2015{,}361\) (ani): \(\tau = t_c - t_2 = 0{,}067\), \(\tau^m = 0{,}347\), \(\ln\tau = -2{,}702\)
                                                    • \(\cos(\omega\ln\tau) = -0{,}656\), \(\sin(\omega\ln\tau) = -0{,}754\)
                                                    • \(\widehat{\ln P} = 8{,}893 + (-0{,}440) + (-0{,}024) = 8{,}429\); observat \(\ln P = 8{,}384\)
                                                  • În niveluri: ajustat 4579 față de observat 4376, o eroare de 4,7%; cei trei termeni sînt nivelul \(A\), creșterea de tip lege de putere și oscilația

                                                  Ajustări LPPL cu 30 de zile înainte de maximum

                                                  Slide 44 în PDF

                                                  Exemplu rezolvat

                                                  \[\begin{gathered}\ln P(t)=A+B f_t+C_1 g_t+C_2 h_t,\qquad \tau=t_c-t\\ f_t=\tau^m,\quad g_t=\tau^m\cos(\omega\ln\tau),\quad h_t=\tau^m\sin(\omega\ln\tau)\end{gathered}\]
                                                      Întrebare pentru sală Mutați tc cu 30 de zile mai tîrziu, cu m și ω fixate. Cu cît crește SSR?
                                                      Răspuns

                                                      Cu aproximativ 55%. Cu m și ω fixate, SSR are o vale îngustă în jurul estimării (+11% la 10 zile); peisajul din „Peisajul funcției de cost” este plat pentru că acolo m și ω se reestimează pentru fiecare tc și compensează mutarea.

                                                        Întrebare pentru sală La 90 de zile înainte de maximum, cîte dintre cele șase ajustări trec de condițiile asupra parametrilor?
                                                        Răspuns

                                                        Una, Bitcoin 2017; Shanghai, singura calificată la 30 de zile, nu trece cu 90 de zile înainte. Calificarea unei ajustări depinde de data de sfîrșit a ferestrei, de aceea indicatorul folosește multe ferestre.

                                                          Întrebare pentru sală Mutați sfîrșitul ferestrei la maximum (0 zile). Care ajustări trec de tot filtrul?
                                                          Răspuns

                                                          Doar Shanghai, cu t̂c la 11 zile după maximum. S&P 500 și Nasdaq 100 rămîn la m = 1 și la limita superioară a căutării (190 și 178 de zile după maximum); nici datele pînă la maximum nu fac din creșterea lor una superexponențială.

                                                          Graficul are șase panouri, cîte unul pentru fiecare episod, fiecare reprezentînd prețul logaritmic în funcție de timp. Fereastra fiecărei ajustări merge de la minimul dinaintea creșterii pînă la 30 de zile calendaristice înainte de maximum. Linia roșie este ajustarea LPPL, prelungită dincolo de fereastră pînă la timpul critic estimat \(\hat t_c\); linia verticală punctată marchează sfîrșitul ferestrei \(t_2\), linia neagră întreruptă maximul real, iar linia verde linie-punct \(\hat t_c\). Datele de după fereastră, reprezentate în culoarea seriei, nu au fost folosite în ajustare și sînt arătate doar pentru comparație.

                                                          În interiorul ferestrelor ajustările urmează datele îndeaproape în toate cele șase panouri. Diferențele apar după \(t_2\). Pentru S&P 500 și Nasdaq 100 ajustarea prelungită continuă să crească pînă la un \(\hat t_c\) în august 2000, la luni după maximum, în timp ce prețul se aplatizează și scade. Pentru BET timpul critic estimat coincide cu sfîrșitul ferestrei, înainte de maximum. Pentru Shanghai Composite \(\hat t_c\) cade cu cîteva zile înainte de maximum. Pentru Bitcoin în 2017 și 2021 ajustarea prelungită urcă dincolo de maximum, pînă la un \(\hat t_c\) aflat cu săptămîni mai tîrziu.

                                                          Pe scurt

                                                          • Fereastra: de la minimul dinaintea creșterii pînă la 30 de zile calendaristice înainte de maximum; traiectoria ajustată este prelungită pînă la \(t_c\) estimat; datele de după fereastră sînt arătate doar pentru comparație
                                                          TSA_ch13_estimation

                                                          Interpretarea celor șase ajustări

                                                          Slide 45 în PDF

                                                          Tabelul dă, pentru fiecare episod, sfîrșitul ferestrei \(t_2\), timpul critic estimat, diferența în zile dintre \(\hat t_c\) și maximul real, estimațiile lui \(m\) și \(\omega\) și două verdicte: dacă ajustarea trece de condițiile asupra parametrilor și dacă trece și de condițiile asupra reziduurilor. Pentru S&P 500 fereastra se încheie la 23 februarie 2000, iar \(\hat t_c\) este 21 august 2000, la 150 de zile după maximum, cu \(\hat m = 1{,}00\) și \(\hat\omega = 1{,}0\). Pentru Nasdaq 100 fereastra se încheie la 25 februarie 2000, iar \(\hat t_c\) este 11 august 2000, la 137 de zile după maximum, cu \(\hat m = 1{,}00\) și \(\hat\omega = 5{,}9\).

                                                          Celelalte patru episoade dau imagini diferite. Pentru BET, \(\hat t_c\) este egal cu sfîrșitul ferestrei, 22 iunie 2007, cu 32 de zile înainte de maximum, cu \(\hat m = 0{,}69\) și \(\hat\omega = 1{,}0\). Pentru Shanghai Composite, \(\hat t_c\) este 6 iunie 2015, cu 6 zile înainte de maximul din 12 iunie, cu \(\hat m = 0{,}39\) și \(\hat\omega = 5{,}5\). Pentru Bitcoin, \(\hat t_c\) este 22 februarie 2018, la 68 de zile după maximum, în 2017, și 15 mai 2021, la 32 de zile după maximum, în 2021, cu \(\hat m\) egal cu 0,71 și 0,82 și \(\hat\omega\) egal cu 14,1 și 17,4.

                                                          Doar ajustarea pentru Shanghai trece de tot filtrul, cu \(\hat t_c\) la mai puțin de o săptămînă de maximum. Ajustările pentru S&P 500 și Nasdaq 100 ating limita \(m = 1\) a spațiului de căutare, ceea ce înseamnă că ferestrele nu arată o creștere superexponențială, iar ajustările pentru S&P 500 și BET ating și limita inferioară \(\omega = 1\). Cele două ajustări pentru Bitcoin plasează \(t_c\) prea departe după sfîrșitul ferestrei pentru condiția asupra timpului critic și nu trec de condiția erorii de 15%: variațiile zilnice ale Bitcoin sînt prea mari pentru ca o singură traiectorie netedă să rămînă la cel mult 15% de fiecare preț observat.

                                                          Pe scurt

                                                          Episodul\(t_2\)\(\hat t_c\)Zile față de maxim\(\hat m\)\(\hat\omega\)Param.Toate
                                                          S&P 500, 200023 februarie 200021 august 2000+1501,001,0nunu
                                                          Nasdaq 100, 200025 februarie 200011 august 2000+1371,005,9nunu
                                                          BET, 200722 iunie 200722 iunie 2007\(-\)320,691,0nunu
                                                          Shanghai Composite, 201513 mai 20156 iunie 2015\(-\)60,395,5dada
                                                          Bitcoin, 201716 noiembrie 201722 februarie 2018+680,7114,1nunu
                                                          Bitcoin, 202114 martie 202115 mai 2021+320,8217,4nunu
                                                          • Zile față de maxim: \(\hat t_c\) minus maximul real; Param.: ajustarea trece de condițiile asupra parametrilor; Toate: trece și de condițiile asupra reziduurilor
                                                          • Doar Shanghai trece de tot filtrul, cu \(\hat t_c\) la mai puțin de o săptămînă de maximum; S&P 500 și Nasdaq 100 ating limita \(m = 1\): nicio creștere superexponențială în aceste ferestre
                                                          • Bitcoin nu trece de condiția erorii de 15% (variațiile lui zilnice sînt prea mari pentru o singură traiectorie netedă) și nici de condiția asupra lui \(t_c\) (\(\hat t_c\) prea departe după \(t_2\))

                                                          Recapitulare: estimarea

                                                          Slide 46 în PDF

                                                          Metoda lui Filimonov și Sornette (2013) estimează patru parametri liniari prin OLS și caută după cei trei parametri neliniari, \(t_c\), \(m\) și \(\omega\), folosind forma liniară (13.10). Suprafața de cost este accidentată, cu mai multe minime locale, și plată în direcția lui \(t_c\), deci timpul critic este slab identificat.

                                                          O fereastră dă o ajustare. Cu date care se opresc cu 30 de zile înainte de maximum, doar unul dintre cele șase episoade, Shanghai Composite în 2015, dă o ajustare complet calificată.

                                                          Pe scurt

                                                          • Patru parametri liniari prin OLS, trei neliniari (\(t_c\), \(m\), \(\omega\)) prin căutare: metoda Filimonov și Sornette (2013)
                                                          • Suprafața de cost este accidentată și plată după \(t_c\): timpul critic este slab identificat
                                                          • O fereastră, o ajustare: doar unul dintre cele șase episoade dă o ajustare complet calificată cu 30 de zile înainte de maximum

                                                          Sinteza secțiunii

                                                          O singură ajustare este fragilă: depinde de începutul ferestrei, care în timp real nu este cunoscut, și de o funcție de cost care abia deosebește un timp critic de altul. Secțiunea următoare înlocuiește ajustarea unică prin multe ajustări pe ferestre de lungimi diferite și le rezumă într-un singur număr.

                                                          Încrederea obținută din multe ferestre

                                                          Secțiunea construiește indicatorul de încredere LPPLS, ponderea ajustărilor calificate printre multe ferestre care se încheie la aceeași dată. Arată indicatorul în jurul a patru maxime și felul în care timpul critic estimat se mută pe măsură ce sosesc date noi.

                                                          Indicatorul de încredere LPPLS

                                                          Slide 47 în PDF

                                                          Ajustările din secțiunea anterioară porneau fereastra de la minimul dinaintea creșterii, o dată cunoscută doar după bulă, deoarece minimul este identificat ca minim doar după ce prețurile au crescut. În timp real începutul bulei nu este cunoscut. Remediul propus de Shu și Zhu (2020) este folosirea mai multor începuturi: pentru fiecare dată de sfîrșit \(t_2\), care joacă rolul zilei de azi, modelul este ajustat pe 29 de ferestre \([t_2 - L, t_2]\), cu lungimile \(L = 750, 725, \dots, 50\) de zile de tranzacționare.

                                                          Indicatorul este ponderea ferestrelor care se încheie la \(t_2\) și au o ajustare calificată (Sornette et al., 2015). El se află între 0, cînd nicio fereastră nu vede o bulă, și 1, cînd toate văd. Numele LPPLS (log-periodic power law singularity, singularitatea legii de putere log-periodice) este folosit în această literatură pentru aceeași ecuație (13.8) și a dat numele indicatorului.

                                                          Capitolul folosește două versiuni ale indicatorului. Versiunea cu parametri numără ajustările care trec de condițiile asupra lui \(B\), \(m\), \(\omega\), \(t_c\), a numărului de oscilații și a amortizării. Versiunea completă cere în plus condițiile asupra reziduurilor: eroarea de 15%, testul Lomb și reziduurile staționare, ca în Shu și Zhu (2020). Ambele se calculează doar cu date pînă la \(t_2\), deci sînt indicatori în timp real. O alarmă este emisă cînd indicatorul depășește un prag fixat dinainte, aici 0,2.

                                                          Pe scurt

                                                          • Pînă acum \(t_1\) a fost minimul dinaintea creșterii, o dată cunoscută doar după bulă; în timp real începutul nu este cunoscut
                                                            • remediul: pentru fiecare dată de sfîrșit \(t_2\) (azi), ajustăm LPPL pe 29 de ferestre \([t_2 - L, t_2]\), \(L = 750, 725, \dots, 50\) de zile de tranzacționare Shu și Zhu (2020)
                                                          • Indicatorul \(=\) ponderea ferestrelor care se încheie la \(t_2\) și au o ajustare calificată Sornette et al. (2015); 0: nicio fereastră nu vede o bulă, 1: toate văd
                                                            • LPPLS (singularitatea LPPL) este numele folosit pentru acest indicator; ecuația este aceeași
                                                          • Două versiuni în acest capitol
                                                            • condițiile asupra parametrilor: \(B\), \(m\), \(\omega\), \(t_c\), oscilații, amortizare
                                                            • toate condițiile: și eroarea de 15%, testul Lomb și reziduurile staționare (Shu și Zhu (2020))
                                                          • Se calculează doar cu date pînă la \(t_2\): un indicator în timp real; o alarmă cînd depășește un prag fixat dinainte (aici 0,2)

                                                          Timpul critic estimat pe mai multe ferestre de estimare

                                                          Slide 48 în PDF
                                                            Întrebare pentru sală Păstrați doar ferestrele de cel puțin 400 de observații. Ce pondere din ferestrele Shanghai trec de condiția asupra lui m?
                                                            Răspuns

                                                            13% (2 din 15), față de 41% pe toate cele 29: în 13 dintre cele 15 ferestre lungi, ajustarea Shanghai pune m la o margine a spațiului de căutare (0,001 sau 0,999). La Nasdaq 100 toate ferestrele lungi trec de această condiție.

                                                              Întrebare pentru sală Ridicați limita condiției asupra lui tc la 0,33, marginea spațiului de căutare. Cîte ferestre Nasdaq 100 trec de condițiile asupra parametrilor?
                                                              Răspuns

                                                              12 din 29, față de 11 cu limita 0,2; la Shanghai 7 față de 5. Pentru Nasdaq 100 condiția care elimină cele mai multe ferestre este cea asupra lui m (doar 69% o îndeplinesc), nu cea asupra lui tc.

                                                              Graficul arată cele 29 de ajustări pentru două episoade, Nasdaq 100 în 2000 în stînga și Shanghai Composite în 2015 în dreapta, cu toate ferestrele încheiate cu 30 de zile înainte de maximum. Axa orizontală este lungimea ferestrei \(t_2 - t_1\), în observații, de la 50 la 750; axa verticală este timpul critic estimat. Punctele verzi sînt ajustările care trec de condițiile asupra parametrilor, iar crucile roșii cele care nu trec; linia roșie întreruptă este maximul real, iar linia punctată sfîrșitul ferestrelor \(t_2\).

                                                              Pentru Nasdaq 100 punctele verzi se află aproape de maximum, la lungimi ale ferestrei de aproximativ 75 pînă la 300 și 550 pînă la 675 de observații, în timp ce multe cruci roșii se află mult mai sus, cu \(\hat t_c\) pînă în martie 2001. Pentru Shanghai Composite majoritatea estimațiilor se află între mai și septembrie 2015, punctele verzi sînt la lungimi ale ferestrei între 250 și 350, iar cele mai lungi ferestre dau cruci roșii în 2016.

                                                              Pe scurt

                                                              • \(t_c\) estimat pentru fiecare dintre cele 29 de ferestre care se încheie cu 30 de zile înainte de maximum; puncte verzi: ajustarea trece de condițiile asupra parametrilor; cruci roșii: nu trece
                                                              TSA_ch13_confidence

                                                              Interpretarea ferestrelor

                                                              Slide 49 în PDF

                                                              Pentru Nasdaq 100, cu ferestre încheiate la 25 februarie 2000, 11 dintre cele 29 de ferestre trec de condițiile asupra parametrilor, iar 1 trece de tot filtrul, deci indicatorul cu parametri este egal cu \(11/29 = 0{,}38\) la acea dată. Mediana lui \(\hat t_c\) pentru ajustările calificate este 30 martie 2000, iar intervalul dintre cuantilele lor de 10% și 90% merge de la 25 februarie pînă la 2 aprilie 2000; maximul real a fost la 27 martie 2000. În acest caz ajustările calificate indică săptămînile potrivite.

                                                              Pentru Shanghai Composite, cu ferestre încheiate la 13 mai 2015, 5 dintre cele 29 de ferestre trec de condițiile asupra parametrilor, iar mediana lui \(\hat t_c\) este 6 iunie 2015, față de un maxim real la 12 iunie. Condiția asupra lui \(m\) eșuează cel mai des: doar 41% dintre ferestrele pentru Shanghai au \(0{,}01 \le m \le 0{,}99\), așa că majoritatea ajustărilor se opresc la limita spațiului de căutare pentru exponent.

                                                              Graficul arată și o dependență de lungimea ferestrei. Ferestrele scurte pun \(t_c\) imediat după \(t_2\), în timp ce ferestrele lungi îl împrăștie, uneori departe în viitor. Lungimea ferestrei este deci o alegere de modelare de care depinde rezultatul, chiar dacă este ușor de trecut cu vederea; medierea pe multe lungimi, așa cum face indicatorul, face dependența vizibilă în loc să o ascundă.

                                                              Pe scurt

                                                              • Nasdaq 100 (sfîrșit 25 februarie 2000): 11 din 29 de ferestre trec de condițiile asupra parametrilor, 1 de tot filtrul
                                                                • \(\hat t_c\) calificat: mediana 30 martie 2000, intervalul 10%–90% 25 februarie 2000 – 2 aprilie 2000; maximul real 27 martie 2000
                                                              • Shanghai (sfîrșit 13 mai 2015): 5 din 29 trec de condițiile asupra parametrilor; mediana \(\hat t_c\) 6 iunie 2015, maximul real 12 iunie 2015
                                                                • condiția asupra lui \(m\) cade cel mai des: doar 41% dintre ferestrele Shanghai au \(0{,}01 \le m \le 0{,}99\)
                                                              • Ferestrele scurte pun \(t_c\) imediat după \(t_2\); ferestrele lungi îl împrăștie: lungimea ferestrei este o alegere de modelare ascunsă

                                                              Indicatorul în jurul a patru maxime (1/2)

                                                              Slide 50 în PDF
                                                                Întrebare pentru sală Ridicați pragul alarmei la 0,3. Dă Shanghai vreo alarmă înainte de maximul din 12 iunie 2015?
                                                                Răspuns

                                                                Nu: versiunea pe parametri atinge cel mult 0,28 (22 aprilie 2015). Cu pragul 0,2 apar 4 date cu alarmă înainte de maximum, din 15 aprilie 2015; pragul fixat dinainte decide dacă un semnal slab devine alarmă.

                                                                Graficul acoperă două episoade, Nasdaq 100 în 2000 și Shanghai Composite în 2015, de la 18 luni înainte pînă la 4 luni după maximum. Prețul logaritmic este reprezentat pe axa din stînga, în culoarea seriei, iar indicatorul pe axa din dreapta, de la 0 la 1, calculat la fiecare 5 zile de tranzacționare. Zona verde este versiunea cu parametri a indicatorului, iar linia violet versiunea completă; linia roșie întreruptă marchează maximul.

                                                                Pentru Nasdaq 100 zona verde este ridicată în două perioade: prima în iarna și primăvara lui 1999, cu peste un an înainte de maximum, și a doua în ultimele luni dinaintea maximului. Linia violet rămîne jos tot timpul. Pentru Shanghai Composite ambele versiuni sînt aproape de zero în cea mai mare parte a perioadei și urcă împreună în cele două luni dinaintea maximului.

                                                                Pe scurt

                                                                • Prețul logaritmic (axa din stînga) și indicatorul (axa din dreapta) la fiecare 5 zile de tranzacționare, de la 18 luni înainte pînă la 4 luni după maximum
                                                                  • zona verde: condițiile asupra parametrilor; linia mov: toate condițiile
                                                                TSA_ch13_confidence

                                                                Indicatorul în jurul a patru maxime (2/2)

                                                                Slide 51 în PDF
                                                                  Întrebare pentru sală Cu pragul 0,5, cînd apare prima alarmă Bitcoin înainte de maximul din 16 decembrie 2017?
                                                                  Răspuns

                                                                  Pe 3 noiembrie 2017, cu șase săptămîni înainte de maximum (încă o dată pe 8 decembrie). Valoarea cea mai mare, 0,66, vine pe 29 decembrie 2017, după maximum: ea descrie creșterea deja încheiată.

                                                                  Graficul folosește aceeași așezare și aceleași culori pentru BET în 2007 și Bitcoin în 2017; pentru Bitcoin, care se tranzacționează în fiecare zi, indicatorul este calculat la fiecare 7 zile. Pentru BET zona verde este ridicată la începutul perioadei, la începutul lui 2006, apoi mică timp de peste un an, cu excepția unei urcări scurte la începutul lui 2007, și din nou ridicată în jurul și după maximul din iulie 2007; linia violet urcă mai ales după maximum.

                                                                  Pentru Bitcoin zona verde este prezentă în cea mai mare parte a creșterii, cu bare care devin mai înalte pe măsură ce prețul urcă, iar cele mai înalte se află aproape de maximul din decembrie 2017. Linia violet, versiunea completă, este aproape tot timpul la zero.

                                                                  Pe scurt

                                                                  • Aceeași structură și aceleași culori ca în (1/2), pentru BET (2007) și Bitcoin (2017); Bitcoin: o valoare la fiecare 7 zile
                                                                  TSA_ch13_confidence

                                                                  Interpretarea indicatorului

                                                                  Slide 52 în PDF

                                                                  Pentru Nasdaq 100 versiunea cu parametri ajunge la 0,52 pe 7 aprilie 1999, cu un an înainte de maximum, și urcă din nou în ultimele luni dinaintea lui; versiunea completă rămîne sub 0,14. Pentru Shanghai Composite ambele versiuni urcă în cele două luni dinaintea maximului, iar ambele își ating maximul pe 22 aprilie 2015, cu șapte săptămîni înainte de maximul din 12 iunie: 0,24 pentru versiunea completă și 0,28 pentru versiunea cu parametri.

                                                                  Pentru BET cel mai puternic semnal cu filtrul complet, 0,28, vine pe 28 august 2007, la o lună după maximum. La acea dată ferestrele conțin întreaga creștere și începutul scăderii, iar ajustările descriu ultima parte a creșterii, nu viitorul. Pentru Bitcoin în 2017 versiunea cu parametri își atinge maximul, 0,66, pe 29 decembrie 2017, după maximul din 16 decembrie, în timp ce versiunea completă este aproape tot timpul 0, deoarece condiția erorii de 15% nu este îndeplinită în aproape nicio fereastră.

                                                                  Indicatorul se aprinde în timpul bulelor, dar devreme, tîrziu și cu întreruperi, iar alegerea filtrului schimbă complet imaginea: cu condițiile asupra parametrilor Bitcoin arată ca o bulă în cea mai mare parte a lui 2017, cu toate condițiile aproape niciodată. Un cititor care vede doar una dintre cele două versiuni trage o altă concluzie decît unul care o vede pe cealaltă.

                                                                  Pe scurt

                                                                  • Nasdaq 100: versiunea pe parametri atinge 0,52 la 7 aprilie 1999, cu un an înainte de maximum, și crește din nou în ultimele luni; versiunea completă rămîne sub 0,14
                                                                    • Shanghai: ambele versiuni cresc în cele două luni dinaintea maximului (maximum la 22 aprilie 2015: 0,24 cu filtrul complet, 0,28 doar cu condițiile asupra parametrilor)
                                                                  • BET: cel mai puternic semnal cu filtrul complet, 0,28, vine la 28 august 2007, după maximum: ajustările descriu atunci ultima parte a creșterii, nu viitorul
                                                                    • Bitcoin 2017: versiunea pe parametri ajunge la 0,66 la 29 decembrie 2017; versiunea completă este aproape mereu 0 (condiția erorii de 15%)
                                                                  • Indicatorul se aprinde în bule, dar devreme, tîrziu și cu întreruperi; alegerea filtrului schimbă imaginea

                                                                  Timpul critic se mută odată cu datele

                                                                  Slide 53 în PDF
                                                                    Întrebare pentru sală Cîte dintre cele 38 de estimări Nasdaq 100 ale lui tc stau la limita superioară a căutării, t₂ + (t₂ − t₁)/3?
                                                                    Răspuns

                                                                    36 din 38: estimarea ar vrea un tc mai tîrziu decît permite căutarea, deci t̂c se mută odată cu t₂ doar pentru că limita se mută. La Bitcoin 2017 doar 3 din 39 ating limita; acolo 4 estimări stau exact pe dreapta tc = t₂, iar 11 la cel mult 20 de zile de ea.

                                                                    Graficul urmărește timpul critic estimat pe măsură ce datele cresc. Începutul ferestrei este fixat la minimul dinaintea creșterii, iar sfîrșitul \(t_2\) se mută săptămînal de la 8 luni înainte pînă la 1 lună după maximum. Axa orizontală este \(t_2\), axa verticală este \(\hat t_c\) al ajustării care se încheie la \(t_2\); punctele verzi sînt ajustări care trec de condițiile asupra parametrilor, iar crucile roșii ajustări care nu trec. Diagonala punctată este dreapta \(t_c = t_2\), o ajustare care plasează sfîrșitul bulei la ultima observație, iar linia roșie întreruptă este maximul real.

                                                                    Pentru Nasdaq 100, în stînga, crucile formează o linie dreaptă care urcă regulat deasupra diagonalei: cînd \(t_2\) se mută din august 1999 în aprilie 2000, \(\hat t_c\) se mută din noiembrie 1999 în octombrie 2000. Aceste estimații se află la capătul superior al intervalului de căutare, \(t_2 + (t_2 - t_1)/3\), care se mută înainte odată cu \(t_2\). Doar două ajustări, în februarie 2000, întrerup linia cu valori apropiate de maximum. Pentru Bitcoin în 2017, în dreapta, punctele rămîn aproape de diagonală și o urmează în sus din mai 2017 pînă în ianuarie 2018, cu puncte verzi mai ales începînd din august 2017.

                                                                    Pe scurt

                                                                    • Începutul ferestrei fixat la minimul dinaintea creșterii; sfîrșitul \(t_2\) se mută de la 8 luni înainte pînă la o lună după maximum (săptămînal); fiecare punct: \(\hat t_c\) al ajustării care se încheie la \(t_2\)
                                                                    TSA_ch13_confidence

                                                                    Interpretarea timpului critic care se mută

                                                                    Slide 54 în PDF

                                                                    Pentru Nasdaq 100, pe 38 de date de sfîrșit, \(\hat t_c\) variază de la 9 noiembrie 1999 pînă la 30 octombrie 2000, un interval de 356 de zile, și niciuna dintre aceste ajustări nu trece de condițiile asupra parametrilor. Pentru Bitcoin în 2017, \(\hat t_c\) variază de la 21 mai 2017 pînă la 12 aprilie 2018; 38% dintre ajustări trec de condițiile asupra parametrilor, iar eroarea mediană, distanța mediană dintre \(\hat t_c\) și maximul real, este de 65 de zile.

                                                                    Cele două cazuri arată două feluri de a eșua. Pentru Bitcoin, 4 dintre cele 39 de ajustări pun \(\hat t_c\) exact la sfîrșitul ferestrei \(t_2\), iar 11 la cel mult 20 de zile de el: aceste ajustări spun „sfîrșitul este acum”. Pentru Nasdaq 100 estimația rămîne la marginea spațiului de căutare și se mută înainte odată cu ea. În ambele cazuri timpul critic estimat urmează sfîrșitul datelor în loc să rămînă la o dată fixă. O prognoză care se mută mereu odată cu datele este o descriere a trecutului, nu o predicție.

                                                                    Graficul arată și cum apare o falsă impresie de succes. Printre multele ajustări, unele au plasat \(t_c\) aproape de maximul real. Alegerea, după crah, a singurei ferestre al cărei \(\hat t_c\) a fost corect și prezentarea ei drept prognoză înseamnă look-ahead bias: folosește cunoașterea momentului crahului pentru a alege fereastra.

                                                                    Pe scurt

                                                                    • Nasdaq 100: pe 38 de date de sfîrșit, \(\hat t_c\) variază de la 9 noiembrie 1999 la 30 octombrie 2000 (356 de zile); niciuna dintre aceste ajustări nu trece de condițiile asupra parametrilor
                                                                      • Bitcoin 2017: intervalul 21 mai 2017 – 12 aprilie 2018; 38% dintre ajustări trec; eroarea mediană 65 de zile
                                                                    • Bitcoin: 4 dintre cele 39 de ajustări pun \(\hat t_c\) exact în \(t_2\), iar 11 la cel mult 20 de zile de \(t_2\): atunci ajustarea spune „sfîrșitul este acum”; Nasdaq 100: \(\hat t_c\) stă mai ales la limita superioară a spațiului de căutare
                                                                      • o prognoză care se tot mută odată cu datele este o descriere a trecutului, nu o predicție
                                                                    • Alegerea, după crah, a singurei ferestre al cărei \(\hat t_c\) a fost corect înseamnă look-ahead bias (folosirea informației din viitor)

                                                                    Recapitulare: încrederea obținută din multe ferestre

                                                                    Slide 55 în PDF

                                                                    Începutul unei bule nu este cunoscut în timp real, așa că modelul este ajustat pe 29 de ferestre de lungimi diferite pentru fiecare dată de sfîrșit. Indicatorul este ponderea ferestrelor calificate și depinde puternic de filtru: versiunea cu parametri și versiunea completă pot spune povești diferite.

                                                                    Timpul critic estimat se mută odată cu sfîrșitul datelor. El trebuie raportat prin împrăștierea lui pe ferestre și pe date de sfîrșit, niciodată ca o singură valoare.

                                                                    Pe scurt

                                                                    • Începutul unei bule nu este cunoscut: ajustăm 29 de ferestre pentru fiecare dată de sfîrșit
                                                                    • Indicatorul = ponderea ferestrelor calificate; depinde puternic de filtru
                                                                    • \(\hat t_c\) se mută odată cu sfîrșitul datelor: raportați dispersia lui pe ferestre, niciodată o singură valoare

                                                                    Sinteza secțiunii

                                                                    Ferestrele multiple fac vizibilă incertitudinea ajustării LPPL și o transformă într-un indicator care poate fi calculat în timp real. Dacă indicatorul ajută la anticiparea crahurilor este o întrebare separată, la care răspunde secțiunea următoare prin evaluarea alarmelor lui pe tot eșantionul.

                                                                    Evaluarea prognozelor de crah

                                                                    Secțiunea prezintă capcanele evaluării prognozelor de crah, rulează indicatorul pe tot eșantionul pentru S&P 500 și Bitcoin, cu toate alarmele lui, compară rata de reușită după alarme cu frecvența de bază și pune rezultatele alături de literatură.

                                                                    Erori frecvente în evaluarea prognozelor de crah

                                                                    Slide 56 în PDF

                                                                    Prima capcană este look-ahead bias: folosirea unei informații care nu era disponibilă la data prognozei \(t_2\). Ea intră pe căi subtile: alegerea începutului ferestrei \(t_1\) la minimul creșterii, o dată cunoscută doar mai tîrziu; alegerea episoadelor studiate după ce crahurile au avut loc; sau alegerea condițiilor filtrului după ce s-a văzut care dau rezultate bune. Fiecare dintre aceste alegeri folosește viitorul pentru a face trecutul să pară previzibil.

                                                                    A doua capcană este selecția (selection): studierea doar a bulelor care s-au spart. Creșterile care s-au încheiat fără crah sau care au continuat ani de zile sînt uitate, deși o metodă care a dat o alarmă în timpul lor a greșit. Un eșantion format doar din crahuri nu poate măsura alarmele false.

                                                                    A treia capcană privește alarmele false (false alarms) și frecvențele de bază (base rates). O alarmă este utilă doar dacă un crah este mai probabil după o alarmă decît într-o zi obișnuită. Comparația relevantă este între \(P(\text{crah} \mid \text{alarmă})\), ponderea datelor cu alarmă urmate de un crah, și \(P(\text{crah})\), frecvența necondiționată a crahurilor pe toate datele. Dacă crahurile urmează după 7% dintre toate datele, o alarmă urmată de un crah în 7% din cazuri nu adaugă nicio informație. Un test corect fixează totul dinainte, ferestrele, filtrul, pragul și definiția crahului, și rulează pe tot eșantionul.

                                                                    Pe scurt

                                                                    • Look-ahead bias
                                                                      • folosirea informației de după \(t_2\)
                                                                      • alegerea lui \(t_1\) la minimul creșterii, a episoadelor după crah sau a filtrului după ce am văzut rezultatele
                                                                    • Selecția
                                                                      • studierea doar a bulelor care s-au spart
                                                                      • creșterile care nu s-au încheiat cu un crah sînt uitate
                                                                    • Alarmele false și frecvențele de bază
                                                                      • o alarmă este utilă doar dacă un crah este mai probabil după o alarmă decît într-o zi obișnuită
                                                                      • comparația: \(P(\text{crah} \mid \text{alarmă})\) față de \(P(\text{crah})\), frecvența necondiționată
                                                                    • Un test corect fixează totul dinainte (ferestre, filtru, prag, definiția crahului) și rulează pe tot eșantionul

                                                                    Alarmele pe tot eșantionul (1/2)

                                                                    Slide 57 în PDF
                                                                      Întrebare pentru sală Ridicați pragul crahului la 30%. Cît devine frecvența necondiționată pentru S&P 500?
                                                                      Răspuns

                                                                      2,3% dintre date, față de 6,8% pentru 20%; rata de reușită după alarme rămîne 0%. Frecvența de bază depinde de definiția crahului, de aceea definiția trebuie fixată înainte de a compara alarmele cu ea.

                                                                      Graficul aplică acest protocol pe S&P 500 din ianuarie 1993 pînă în septembrie 2026, cu indicatorul calculat la fiecare 5 zile de tranzacționare. Un crah este definit ca o scădere de cel puțin 20% în cele 182 de zile de după data alarmei. Panoul din stînga reprezintă indicele pe scară logaritmică, cu datele de alarmă ale versiunii cu parametri la pragul 0,2: punctele verzi ar marca alarmele urmate de un crah, iar crucile roșii marchează alarmele false.

                                                                      Toate alarmele din panoul din stînga sînt cruci roșii. Ele apar în grupuri în timpul creșterilor constante: în 1995–1999, în 2006–2007, în 2012–2014, în 2017–2018 și în ultimii ani ai eșantionului. Panoul din dreapta reprezintă rata de reușită (hit rate), ponderea datelor cu alarmă urmate de un crah, în funcție de pragul \(c\) de la 0,05 la 0,4, pentru versiunea cu parametri și pentru versiunea completă, cu frecvența necondiționată ca linie roșie întreruptă. Ambele linii ale ratei de reușită se află sub linia întreruptă la toate pragurile, între 0,02 și 0,03 la cele mai mici două praguri și la zero începînd de la 0,2.

                                                                      Pe scurt

                                                                      • S&P 500: indicatorul la fiecare 5 zile de tranzacționare, ianuarie 1993 – septembrie 2026
                                                                        • un crah: o scădere de cel puțin 20% în cele 182 de zile de după alarmă; dreapta: rata de reușită în funcție de prag
                                                                      TSA_ch13_evaluation

                                                                      Alarmele pe tot eșantionul (2/2)

                                                                      Slide 58 în PDF
                                                                        Întrebare pentru sală Coborîți pragul crahului la 10%. Cum se compară rata de reușită a S&P 500 la c = 0,2 cu frecvența de bază?
                                                                        Răspuns

                                                                        Rămîne sub ea: 16,9% față de 23,1%. Alarmele S&P 500 apar în creșteri calme și constante, după care scăderile, chiar și cele de 10%, sînt mai rare decît într-o zi oarecare.

                                                                          Întrebare pentru sală Prelungiți orizontul la 365 de zile. Cît devine frecvența de bază a unei scăderi de 20% la Bitcoin?
                                                                          Răspuns

                                                                          51%, față de 47% la 182 de zile; după o alarmă (c = 0,2) rata este 55%. Scăderile de 20% sînt atît de frecvente la Bitcoin încît aproape orice regulă pare să le prindă: comparația relevantă este cu frecvența de bază.

                                                                          Graficul repetă evaluarea pentru Bitcoin din ianuarie 2014 pînă în septembrie 2026, cu indicatorul calculat la fiecare 7 zile. În panoul din stînga alarmele versiunii cu parametri la pragul 0,2 se grupează la începutul lui 2014, în 2016–2017, la sfîrșitul lui 2020 și începutul lui 2021 și în 2024–2025; punctele verzi, alarme urmate de o scădere de 20% sau mai mult în șase luni, sînt amestecate cu cruci roșii.

                                                                          În panoul din dreapta rata de reușită a versiunii cu parametri, cu verde, este aproape de linia întreruptă a frecvenței necondiționate la pragurile mici și urcă peste ea la pragurile mari. Versiunea completă, cu violet, are puncte doar la cele mai mici două praguri, deoarece la pragurile mai mari nu emite nicio alarmă.

                                                                          Pe scurt

                                                                          • Bitcoin: indicatorul la fiecare 7 zile, ianuarie 2014 – septembrie 2026
                                                                            • rata de reușită: ponderea datelor cu alarmă urmate de un crah; linia punctată: frecvența necondiționată
                                                                          TSA_ch13_evaluation

                                                                          Interpretarea evaluării

                                                                          Slide 59 în PDF

                                                                          Pentru S&P 500, o scădere de 20% în șase luni urmează după 7% dintre toate datele, dar după 0% dintre datele cu alarmă ale versiunii cu parametri la pragul 0,2. Alarmele formează 20 de grupuri, și niciunul nu este urmat de o astfel de scădere în șase luni: alarmele apar în creșteri calme și constante, pe care ajustările LPPL le descriu ca o creștere accelerată. Dintre cele 4 scăderi de 20% sau mai mult din ianuarie 1993, 2 au avut o alarmă în cele șase luni dinaintea maximului lor, în 2007 și în 2022, dar scăderile au venit la mai mult de șase luni după alarme.

                                                                          Pentru Bitcoin frecvența de bază este 47%: aproape jumătate dintre toate datele sînt urmate de o scădere de 20% în șase luni. După o alarmă ponderea este 49%, aproape niciun cîștig. În același timp 12 dintre cele 14 scăderi de 20% sau mai mult au avut o alarmă înaintea maximului lor, ceea ce pare impresionant pînă cînd este comparat cu frecvența de bază. Scăderile de 20% sînt atît de frecvente la Bitcoin încît aproape orice alarmă pare corectă. Pragurile mai mari ajută puțin, dar pe foarte puține date: la pragul 0,3 rata de reușită este 56%, pe 4% dintre date.

                                                                          Concluzia rezultă din cele două piețe luate împreună. Indicatorul spune „aceasta arată ca un regim de bulă”, în sensul unei creșteri accelerate; nu spune „crahul vine în șase luni”. Într-un indice calm regimul continuă adesea, iar într-un activ volatil crahurile vin fie că există o alarmă, fie că nu.

                                                                          Pe scurt

                                                                          • S&P 500: o scădere de 20% în șase luni urmează după 7% dintre toate datele, dar după 0% dintre datele cu alarmă (pragul 0,2, condițiile asupra parametrilor)
                                                                            • 20 de grupuri de alarme, niciunul urmat de o astfel de scădere în șase luni; alarmele apar în creșteri calme și constante
                                                                            • dintre cele 4 scăderi de 20% sau mai mult din ianuarie 1993, 2 au avut o alarmă în cele șase luni dinaintea maximului (2007 și 2022), dar scăderile au venit mai tîrziu
                                                                          • Bitcoin: frecvența de bază 47%, după o alarmă 49%: aproape niciun cîștig; 12 dintre cele 14 scăderi de 20% au avut o alarmă înainte de maximum
                                                                            • scăderile de 20% sînt atît de frecvente la Bitcoin încît aproape orice alarmă pare „corectă”; pragurile mai mari ajută puțin, pe foarte puține date (56% la 0,3, pe 4% dintre date)
                                                                          • Indicatorul spune „aceasta seamănă cu un regim de bulă”, nu „crahul vine în următoarele șase luni”

                                                                          Literatura despre prognoza crahurilor

                                                                          Slide 60 în PDF

                                                                          Autorii metodei raportează succese. Jiang et al. (2010) au diagnosticat dinainte bulele pieței chineze de acțiuni din 2005–2007 și 2008–2009, iar Sornette et al. (2015) au anunțat maximul pieței din Shanghai din 2015 înainte să aibă loc și l-au analizat ulterior. Gerlach, Demos și Sornette (2019) au analizat în detaliu bulele Bitcoin din 2012 pînă în 2018 cu indicatorul de încredere.

                                                                          Evaluările critice ajung la concluzii mai prudente. Feigenbaum (2001) a constatat că termenul log-periodic adaugă puțin la explicarea prețurilor odată ce eroarea de estimare este luată în calcul. Brée și Joseph (2013) au studiat multe crahuri și au constatat că toate condițiile LPPL sînt rar îndeplinite înaintea crahului și că parametrii estimați sînt instabili.

                                                                          Cifrele acestui capitol merg în aceeași direcție ca studiile critice. Indicatorul reacționează la creșterile puternice, ca în cazul Shanghai Composite în 2015, dar momentele pe care le indică sînt imprecise, timpul lui critic se mută odată cu datele, iar pe tot eșantionul alarmele lui sînt adesea false. Succesele raportate în literatură sînt cazuri reale, dar cîteva cazuri reușite nu măsoară rata de reușită față de frecvența de bază.

                                                                          Pe scurt

                                                                          • Reușite raportate de autorii metodei
                                                                          • Evaluări critice
                                                                            • Feigenbaum (2001): termenul log-periodic adaugă puțin odată ce se ține cont de eroarea de estimare
                                                                            • Brée și Joseph (2013): pe multe crahuri, condițiile LPPL sînt rareori toate îndeplinite înainte de crah; parametrii sînt instabili
                                                                          • Propriile noastre cifre arată același lucru: indicatorul reacționează la creșterile puternice, dar momentul lui este imprecis și alarmele lui sînt adesea false

                                                                          Posibilitățile și limitele modelului LPPL

                                                                          Slide 61 în PDF

                                                                          Modelul LPPL poate descrie o creștere cu o accelerare și corecții tot mai mici prin cîțiva parametri, fiecare cu o interpretare: cît de puternic se accelerează creșterea, cît de repede se accelerează corecțiile, cînd este probabil să se încheie regimul. Prin indicator, poate măsura și cît de mult seamănă azi o piață cu o bulă, pe multe ferestre, cu datele disponibile azi.

                                                                          Modelul nu poate da data unui crah: \(t_c\) marchează sfîrșitul cel mai probabil al regimului, iar estimația lui se mută odată cu datele. Nu poate garanta un crah, deoarece regimul se poate încheia cu o scădere lentă. Nu poate spune nici dacă prețul este peste valoarea fundamentală: o traiectorie superexponențială este o afirmație despre forma prețului, iar doar fundamentele pot spune dacă prețul este prea mare.

                                                                          Modelul este deci folosit cel mai bine împreună cu alte instrumente: cu testele de rădăcini explozive din acest capitol, cu fundamente precum rapoartele de evaluare și cu măsuri de risc precum VaR 1%, valoarea la risc (value at risk) la nivelul de 1% din Capitolul 5. Folosit singur, descrie bulele mai bine decît prognozează sfîrșitul lor.

                                                                          Pe scurt

                                                                          • Poate
                                                                            • descrie o creștere cu ritm accelerat și corecții tot mai scurte prin cîțiva parametri interpretabili
                                                                            • măsura cît de mult seamănă azi o piață cu o bulă, pe multe ferestre (indicatorul)
                                                                          • Nu poate
                                                                            • da data unui crah: \(t_c\) marchează sfîrșitul regimului
                                                                            • garanta un crah: regimul se poate încheia și cu o scădere lentă
                                                                            • spune dacă prețul este peste valoarea fundamentală: pentru aceasta sînt necesare fundamentele
                                                                          • Folosiți-l împreună cu testele de rădăcini explozive, cu fundamentele (rapoarte de evaluare) și cu măsuri de risc precum VaR 1% (Capitolul 5), nu singur

                                                                          Recapitulare: evaluarea prognozelor de crah

                                                                          Slide 62 în PDF

                                                                          O evaluare corectă fixează ferestrele, filtrul, pragul și definiția crahului înainte de a privi rezultatele și rulează pe tot eșantionul. Rata de reușită după alarme este comparată cu frecvența de bază, iar fiecare alarmă falsă este numărată.

                                                                          Modelul LPPL descrie bine bulele. Ca instrument pentru datarea crahurilor, rezultatele lui în datele cursului și în literatura critică sînt slabe.

                                                                          Pe scurt

                                                                          • Fixați ferestrele, filtrul, pragul și definiția crahului înainte de a vă uita la rezultate
                                                                          • Comparați rata de reușită după alarme cu frecvența de bază; numărați alarmele false
                                                                          • LPPL descrie bine bulele; ca instrument de datare a crahurilor, rezultatele lui sînt slabe

                                                                          Sinteza secțiunii

                                                                          Cele două jumătăți ale întrebării capitolului au răspunsuri diferite. Un regim de bulă poate fi recunoscut cît timp crește, prin testele de rădăcini explozive și prin indicatorul LPPL. Sfîrșitul regimului, și în special data unui crah, nu poate fi prognozat în mod fiabil cu aceste instrumente; evaluarea pe tot eșantionul, cu frecvențe de bază și alarme false, este cea care face acest lucru vizibil.

                                                                          Contribuția posibilă a AI

                                                                          Secțiunea descrie ce poate face un asistent de inteligență artificială (artificial intelligence, AI) pentru metodele acestui capitol și ce trebuie verificat de fiecare dată.

                                                                          Contribuția posibilă a AI

                                                                          Slide 63 în PDF

                                                                          Un asistent AI poate scrie o primă versiune a codului: recursia BSADF pe toate ferestrele, ajustarea în doi pași a lui Filimonov și Sornette și indicatorul pe multe ferestre. Poate da și o a doua explicație, în alte cuvinte și cu propriile cifre, a argumentelor mai dificile ale capitolului, cum ar fi deducerea driftului din rata de hazard sau sensul log-periodicității.

                                                                          Cel mai mare cîștig este în explorare: calculul indicatorului pe multe piețe și perioade, cu filtre diferite. Explorarea este utilă doar sub un protocol fixat dinainte; altfel devine o căutare a setării care face metoda să arate bine. Prompt-ul de pe slide este un exemplu de cerere precisă: numește datele, metoda pentru fiecare grup de parametri, sursa condițiilor filtrului și graficul, astfel încît rezultatul să poată fi verificat pas cu pas.

                                                                          Pe scurt

                                                                          • Cod
                                                                            • o primă versiune a recursiei BSADF, a ajustării în doi pași Filimonov–Sornette, a indicatorului pe multe ferestre
                                                                          • Explicații
                                                                            • o a doua explicație a argumentului ratei de hazard sau a log-periodicității, cu cifrele dumneavoastră
                                                                          • Explorare
                                                                            • indicatorul pe multe piețe și perioade, cu filtre diferite, după un protocol fixat dinainte
                                                                          • Exemplu de prompt
                                                                            • Write Python code that fits the LPPL model to the daily log price of the Shanghai Composite between two dates with the Filimonov-Sornette method (OLS for A, B, C1, C2; grid search plus Nelder-Mead for tc, m, omega), checks the filter conditions of Shu and Zhu (2020) and plots the fit.

                                                                          Verificări necesare

                                                                          Slide 64 în PDF

                                                                          Prima verificare este o simulare: generați o traiectorie LPPL cu parametri cunoscuți, adăugați zgomot și verificați că codul recuperează \(t_c\), \(m\) și \(\omega\). Un cod care nu poate recupera parametri cunoscuți din date curate nu poate fi crezut pe date reale. A doua verificare privește semnele și cozile: \(B < 0\) pentru o bulă în creștere, iar testul de rădăcini explozive folosește coada din dreapta, nu coada din stînga din Capitolul 3. SADF și GSADF au nevoie de propriile valori critice simulate, nu de tabelul Dickey–Fuller.

                                                                          Celelalte verificări privesc timpul și dovezile. Fiecare mărime calculată la data \(t_2\) trebuie să folosească doar date pînă la \(t_2\); o singură folosire a datelor ulterioare, de exemplu o fereastră care începe la un minim identificat mai tîrziu, invalidează evaluarea. Un crah „prognozat” de un răspuns AI după ce a avut loc nu este o prognoză: pentru a-l judeca este nevoie de lista completă a alarmelor și a alarmelor false. Fiecare referință citată de un asistent trebuie să existe, iar identificatorul ei digital (digital object identifier, DOI) trebuie verificat.

                                                                          Pe scurt

                                                                          • Simulați o traiectorie LPPL cu parametri cunoscuți plus zgomot și verificați că codul regăsește \(t_c\), \(m\) și \(\omega\)
                                                                          • Convențiile de semn: \(B < 0\) pentru o bulă în creștere; testul de rădăcini explozive folosește coada din dreapta, nu coada din stînga din Capitolul 3
                                                                          • Valorile critice: SADF și GSADF au nevoie de propriile valori critice simulate, nu de tabelul Dickey–Fuller
                                                                          • Fără look-ahead: orice mărime la data \(t_2\) trebuie să folosească doar date pînă la \(t_2\)
                                                                          • Un crah „prezis” de un răspuns AI după ce a avut loc nu este o predicție; cereți lista completă a alarmelor și a alarmelor false
                                                                          • Fiecare referință citată: trebuie să existe; verificați DOI-ul

                                                                          Sinteza secțiunii

                                                                          Un asistent scurtează scrierea codului și explorarea multor piețe, dar verificările specifice acestui capitol, simularea cu parametri cunoscuți, coada din dreapta, absența informației din viitor și lista completă a alarmelor, rămîn responsabilitatea analistului.

                                                                          Rezumat

                                                                          Rezumatul adună ideile principale ale capitolului, formulele de reținut, întrebările de autoevaluare și o idee de proiect.

                                                                          Idei de reținut

                                                                          Slide 65 în PDF

                                                                          O bulă este partea unui preț de peste valoarea lui fundamentală, iar o bulă deținută de investitori raționali trebuie să crească exploziv. Testele ADF la dreapta, SADF, GSADF și BSADF, detectează și datează episoadele explozive folosind datele pînă la fiecare dată; ele datează bine creșterile și tîrziu sfîrșitul lor. Modelul LPPL descrie o bulă ca o creștere superexponențială cu oscilații log-periodice, care se încheie la un timp critic \(t_c\).

                                                                          Modelul se estimează în doi pași, OLS pentru patru parametri și o căutare după \(t_c\), \(m\) și \(\omega\); ajustările sînt filtrate și repetate pe multe ferestre. Prognozele sînt judecate prin rata de reușită față de frecvența de bază, cu toate alarmele false. În datele cursului datarea crahurilor rămîne dificilă: indicatorul recunoaște regimurile de bulă, dar alarmele lui nu sînt urmate de crahuri mai des decît datele obișnuite.

                                                                          Pe scurt

                                                                          • O bulă este un preț peste valoarea fundamentală; o bulă rațională trebuie să crească exploziv
                                                                          • Testele ADF la dreapta (SADF, GSADF, BSADF) detectează și datează episoadele explozive cu datele disponibile la fiecare dată
                                                                          • LPPL: creștere superexponențială cu oscilații log-periodice, care se încheie la un timp critic \(t_c\)
                                                                          • Estimați în doi pași (OLS + căutare după \(t_c\), \(m\), \(\omega\)), filtrați ajustările, folosiți multe ferestre
                                                                          • Judecați prognozele prin rata de reușită față de frecvența de bază, cu toate alarmele false: datarea crahurilor rămîne dificilă

                                                                          Formule de reținut

                                                                          Slide 66 în PDF

                                                                          Tabelul adună formulele în ordinea capitolului: bula rațională, \(P_t = F_t + B_t\) cu \(E_t[B_{t+1}] = (1+r)B_t\); regresia ADF la dreapta (13.3), cu alternativa \(\delta > 0\); GSADF (13.4) și BSADF, cu cea mai mică fereastră \(r_0 = 0{,}01 + 1{,}8/\sqrt T\); ecuația LPPL (13.8) și forma ei liniară (13.10), cu \(C = \sqrt{C_1^2 + C_2^2}\); raportul de scalare (13.9); condiția de amortizare \(m|B|/(\omega|C|) \ge 1\); și indicatorul, ponderea ferestrelor calificate care se încheie la \(t_2\).

                                                                          Formulele formează două lanțuri. Primul merge de la condiția de lipsă a arbitrajului la creșterea explozivă și la testele care o caută. Al doilea merge de la rata de hazard la ecuația LPPL, de la ecuație la forma ei liniară pentru estimare și de la ajustările individuale la indicatorul construit din multe ferestre.

                                                                          Pe scurt

                                                                          MărimeaFormula
                                                                          Bulă rațională\(P_t = F_t + B_t\),   \(E_t[B_{t+1}] = (1+r)B_t\)
                                                                          ADF la dreapta\(\Delta y_t = a + \delta y_{t-1} + \varepsilon_t\),   \(H_1\): \(\delta > 0\)
                                                                          GSADF, BSADF\(\sup_{r_2}\sup_{r_1}\mathrm{ADF}_{r_1}^{r_2}\),   \(\mathrm{BSADF}(r_2) = \sup_{r_1}\mathrm{ADF}_{r_1}^{r_2}\),   \(r_0 = 0{,}01 + 1{,}8/\sqrt T\)
                                                                          LPPL\(\ln P(t) = A + B(t_c - t)^m + C(t_c - t)^m\cos(\omega\ln(t_c - t) - \phi)\)
                                                                          Forma liniară\(\ln P(t) = A + Bf_t + C_1g_t + C_2h_t\),   \(C = \sqrt{C_1^2 + C_2^2}\)
                                                                          Raportul de scală\(\lambda = e^{2\pi/\omega}\)
                                                                          Amortizarea\(m|B|/(\omega|C|) \ge 1\)
                                                                          Indicatorulponderea ferestrelor calificate care se încheie la \(t_2\)

                                                                          Autoevaluare (1/2)

                                                                          Slide 67 în PDF

                                                                          Prima întrebare aplică bula Blanchard–Watson cu \(r = 1\%\) și \(\pi = 0{,}95\). Într-o perioadă în care supraviețuiește, bula crește cu \(1{,}01/0{,}95 - 1 \approx 6{,}3\%\), iar durata ei medie de viață este \(1/(1 - 0{,}95) = 20\) de perioade. Față de exemplul rezolvat, o probabilitate de supraviețuire mai mică înseamnă o viață mai scurtă și o creștere mai rapidă cît timp durează, deoarece creșterea suplimentară plătește un risc mai mare de spargere.

                                                                          A doua întrebare aplică testul la dreapta. Cu \(\hat\delta = 0{,}004\) și o eroare standard de 0,002, \(t = 0{,}004/0{,}002 = 2\), peste valoarea critică de 1,5, deci rădăcina unitară este respinsă în favoarea unei rădăcini explozive la pragul de 5%. A treia întreabă de ce se folosește coada din dreapta: alternativa care interesează este \(\rho > 1\), o rădăcină explozivă, nu \(\rho < 1\), staționaritatea, iar dovada pentru \(\rho > 1\) este o statistică \(t\) mare și pozitivă.

                                                                          Pe scurt

                                                                          • Întrebare: într-o bulă Blanchard–Watson cu \(r = 1\%\) și \(\pi = 0{,}95\), cu cît crește bula într-o perioadă în care supraviețuiește?
                                                                            • Răspuns: cu \(1{,}01/0{,}95 - 1 \approx 6{,}3\%\); durata medie de viață \(1/(1 - 0{,}95) = 20\) de perioade
                                                                          • Întrebare: un ADF la dreapta pe o fereastră dă \(\hat\delta = 0{,}004\) cu SE 0,002. Este fereastra explozivă la 5%, dacă valoarea critică este 1,5?
                                                                            • Răspuns: da: \(t = 0{,}004/0{,}002 = 2 > 1{,}5\); respingem rădăcina unitară în favoarea unei rădăcini explozive
                                                                          • Întrebare: de ce folosim coada din dreapta și nu coada din stînga din Capitolul 3?
                                                                            • Răspuns: alternativa este \(\rho > 1\) (exploziv), nu \(\rho < 1\) (staționar); dovada pentru ea este un \(t\) pozitiv mare

                                                                          Autoevaluare (2/2)

                                                                          Slide 68 în PDF

                                                                          Prima întrebare aplică (13.9): cu \(\omega = 6{,}28\), \(\lambda = e^{2\pi/6{,}28} \approx e \approx 2{,}72\), deci timpul rămas pînă la \(t_c\) scade cu un factor de aproximativ 2,72 între două corecții. A doua privește filtrul: o ajustare cu \(m = 1{,}0\), la marginea spațiului de căutare, nu este calificată, deoarece filtrul cere \(m \le 0{,}99\); cu \(m = 1\) termenul de tip lege de putere este liniar în \(t\), un trend fără accelerare.

                                                                          A treia întrebare privește evaluarea. Un indicator care dă alarme înaintea a 8 din 10 crahuri nu este încă dovedit a fi un bun instrument de prognoză. Sînt necesare și alarmele false, și frecvența de bază: dacă alarmele apar aproape în fiecare zi, prinderea a 8 crahuri din 10 este ușoară și nu spune nimic. Aceasta este exact situația Bitcoin din acest capitol, unde 12 din 14 scăderi au avut o alarmă înaintea maximului lor, dar rata de reușită după alarme a fost aproape egală cu frecvența de bază.

                                                                          Pe scurt

                                                                          • Întrebare: o ajustare LPPL dă \(\omega = 6{,}28\). Cu ce factor se micșorează timpul rămas pînă la \(t_c\) între două corecții?
                                                                            • Răspuns: \(\lambda = e^{2\pi/6{,}28} \approx e \approx 2{,}72\)
                                                                          • Întrebare: o ajustare are \(m = 1{,}0\), la marginea spațiului de căutare. Este o ajustare calificată de bulă?
                                                                            • Răspuns: nu: filtrul cere \(m \le 0{,}99\); \(m = 1\) este un trend liniar în \(t\), nu unul accelerat
                                                                          • Întrebare: un indicator dă alarme înainte de 8 din 10 crahuri. Este un predictor bun?
                                                                            • Răspuns: încă nu: avem nevoie și de alarmele false și de frecvența de bază; dacă alarmele apar aproape în fiecare zi, este ușor să prinzi 8 crahuri

                                                                          Idee de proiect

                                                                          Slide 69 în PDF

                                                                          Proiectul întreabă dacă BET este azi într-o bulă, cu un protocol în timp real fixat înainte de a privi rezultatul. Prima parte aplică BSADF pe BET săptămînal și pe indicele BET Total Return (BET-TR), care include dividendele reinvestite, și calculează indicatorul acestui capitol pe BET zilnic. A doua parte aplică evaluarea din secțiunea anterioară pe BET începînd din 2000: toate alarmele, toate alarmele false și frecvența de bază a scăderilor de 20%.

                                                                          Extensiile posibile înlocuiesc prețul cu raportul preț–profit, care aduce fundamentele în test, sau studiază împreună Bitcoin și Ethereum. O altă extensie compară episoadele datate cu regimurile modelelor Markov-switching din Capitolul 10. Pentru istoria crahurilor de la Bursa de Valori București, Pele și Mazurencu-Marinescu (2012) oferă un punct de plecare. Capitolul următor, Capitolul 14, trece la modelele GARCH (generalised autoregressive conditional heteroskedasticity) multivariate.

                                                                          Pe scurt

                                                                          • Este BET azi într-o bulă? Un protocol în timp real, fixat înainte de a vedea rezultatul
                                                                            • BSADF pe BET și BET-TR săptămînal; indicatorul din acest capitol pe BET zilnic
                                                                            • evaluarea din Secțiunea 7 pe BET din 2000: alarme, alarme false, frecvența de bază
                                                                          • Extensii
                                                                            • raportul preț–profit în locul prețului; Bitcoin și Ethereum împreună
                                                                            • comparați cu modelele cu schimbare de regim din Capitolul 10
                                                                          • Lecturi suplimentare despre Bursa de Valori București: Pele și Mazurencu-Marinescu (2012)
                                                                          • Urmează: Capitolul 14, modele GARCH multivariate

                                                                          Sinteza secțiunii

                                                                          Capitolul a răspuns la întrebarea lui în două părți. Bulele lasă urme statistice, rădăcini explozive și creștere superexponențială, care pot fi detectate cît timp bula este în desfășurare. Data sfîrșitului nu poate fi citită în mod fiabil din aceste urme: timpul critic este slab identificat, se mută odată cu datele, iar alarmele construite din el trebuie judecate față de frecvența de bază, cu fiecare alarmă falsă numărată.

                                                                          Închiderile zilnice ale celor șase episoade și ale evaluării (S&P 500, Nasdaq 100, BET, Shanghai Composite, Bitcoin; data/market, EODHD) nu sînt revizuite și reproduc exact cifrele din curs; browserul găsește din nou minimul, maximul, scăderile, ratele de reușită și grupurile de alarme. Simulările capitolului: valoarea fundamentală și șocurile celor trei AR(1) (sămînța 2026), extragerile Normale și uniforme ale bulei Blanchard–Watson (sămînța 13), în ordinea în care le face codul capitolului. Testele ADF, SADF, GSADF și BSADF sînt calculate în browser din prețurile logaritmice săptămînale; valorile lor critice sînt cele Monte Carlo ale capitolului (1000 de mersuri aleatoare cu driftul 1/T, sămînța 2026), exportate cu cuantilele de 90%, 95% și 99%. Ajustările LPPL, cu testele Lomb și de rădăcină unitară ale reziduurilor, peisajul funcției de cost și seriile indicatorului (fișierele ch13_ci_*.csv) provin din codul capitolului; pasul liniar (OLS) al exemplului Shanghai este refăcut în browser. Variantele care nu apar în curs (alte orizonturi, alte valori ale lui r și π, alte niveluri și lungimi minime, alte date de sfîrșit ale ferestrei LPPL, alte limite ale filtrului și ale lui ω, alte praguri, alte definiții ale crahului) sînt rulări suplimentare ale codului capitolului pe aceleași date; graficele din „Interpretarea celor șase episoade”, „SADF, GSADF și BSADF”, „Exemplu rezolvat”, „Interpretarea testelor pentru Nasdaq 100”, „Interpretarea celor trei piețe”, „Oscilațiile log-periodice”, „Restricțiile parametrilor: filtrul”, „Interpretarea celor șase ajustări”, „Interpretarea ferestrelor” și „Interpretarea evaluării” sînt grafice suplimentare pentru slide-uri care dau doar cifre.

                                                                          Bibliografie